
Open RAN System Integrator Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.06 Milliarden US-Dollar |
| Marktgröße (2031) | 7.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 28.37 % |
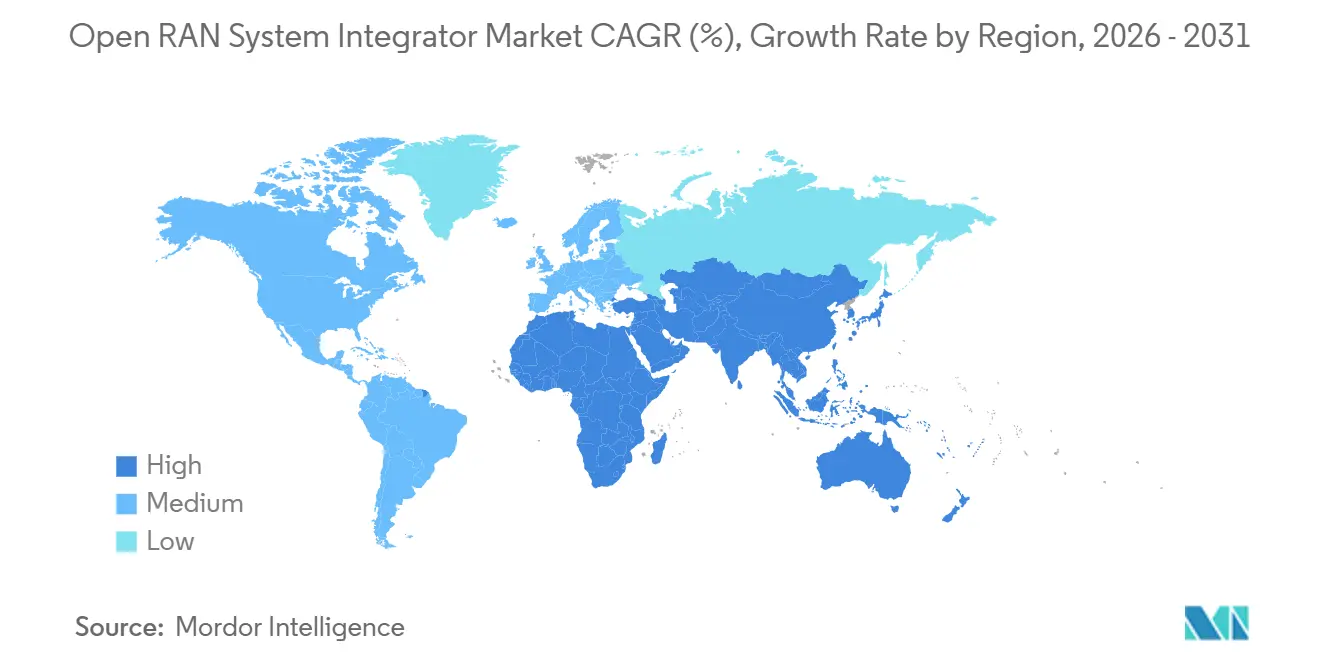
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
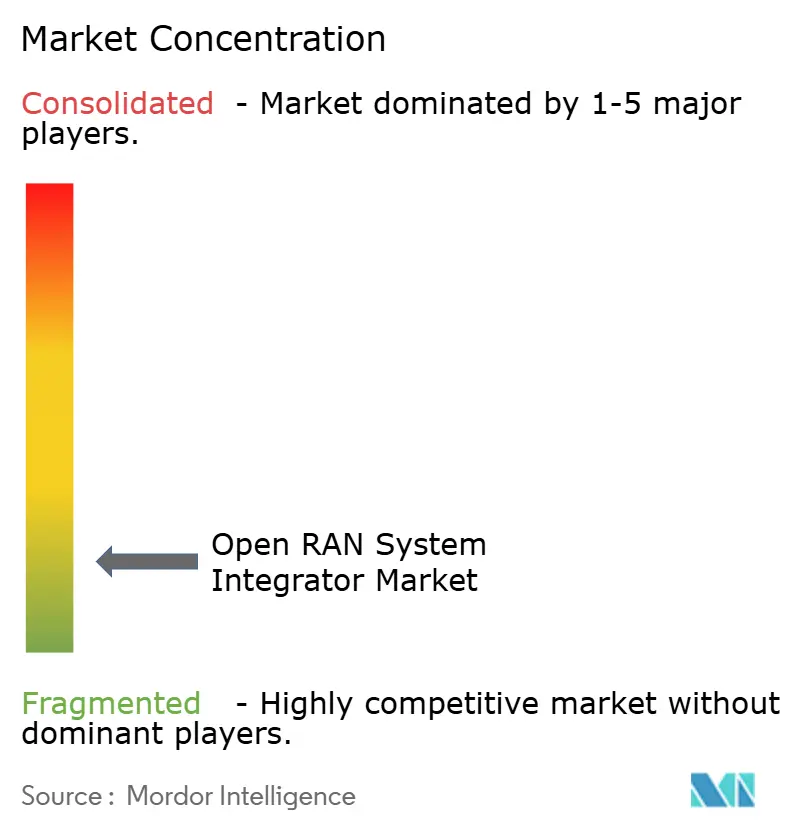
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Open RAN System Integrator Marktanalyse von Mordor Intelligence
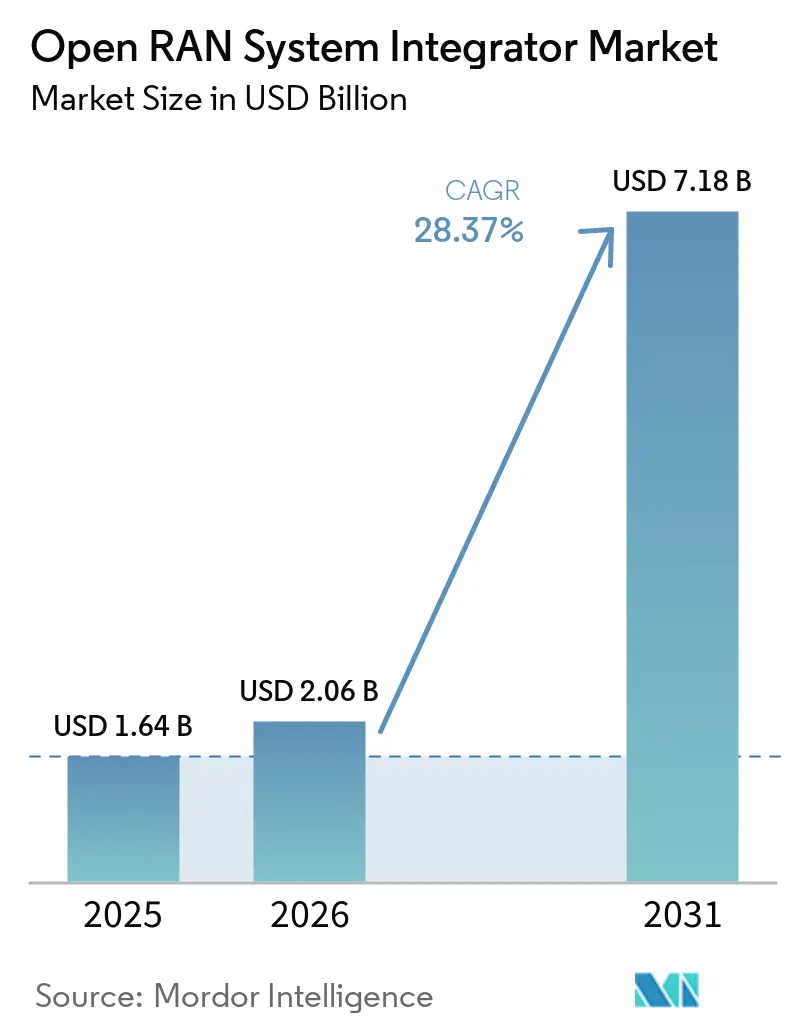
Die Größe des Open RAN System Integrator Marktes wird für 2025 auf 1,64 Milliarden USD, für 2026 auf 2,06 Milliarden USD geschätzt und soll bis 2031 7,18 Milliarden USD erreichen, mit einer CAGR von 28,37 % von 2026 bis 2031. Der Open RAN System Integrator Markt entwickelt sich von Pilotprojekten hin zu kommerziellen 5G-Standalone-Netzwerken, bei denen Betreiber Radio-, Cloud-, Timing- und Orchestrierungssysteme von mehreren Lieferanten koordinieren müssen. Diese Veränderung verlagert die Arbeit von der Gerätelieferung hin zu Integration, Validierung, Tests und verwalteten Betriebsabläufen. Regierungsprogramme, Teststandards und vorvalidierte Lösungspakete reduzieren einige Beschaffungsrisiken, während dokumentierte Interoperabilität wichtiger wird. Der Open RAN System Integrator Markt sieht sich zudem mit längeren Bereitstellungszyklen, unklarer Verantwortlichkeit zwischen Lieferanten und einem Mangel an Ingenieuren mit sowohl RAN- als auch Cloud-Kenntnissen konfrontiert.
Wichtigste Erkenntnisse des Berichts
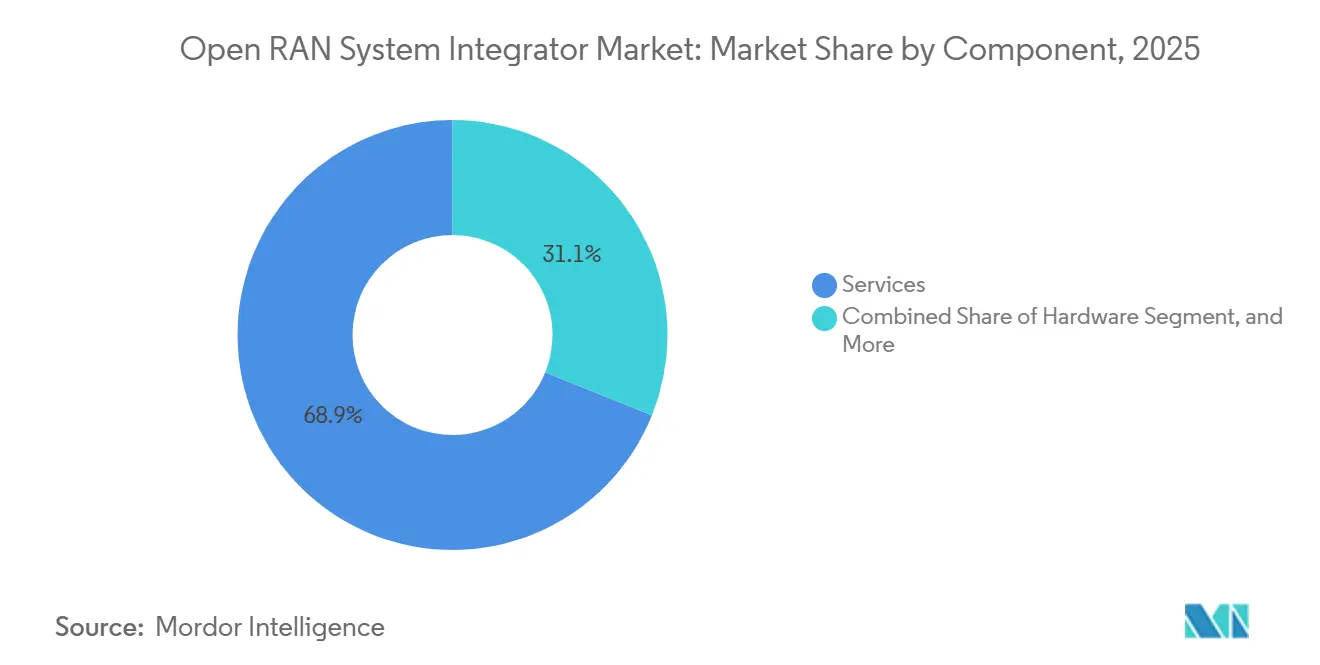
- Nach Komponente hielten Dienstleistungen im Jahr 2025 einen Anteil von 68,91 % am Open RAN System Integrator Markt, während Software bis 2031 voraussichtlich mit einer CAGR von 30,46 % wachsen wird.
- Nach Netzwerkgeneration entfiel 5G im Jahr 2025 auf 78,26 % des Umsatzes und wird bis 2031 voraussichtlich eine CAGR von 31,63 % verzeichnen.
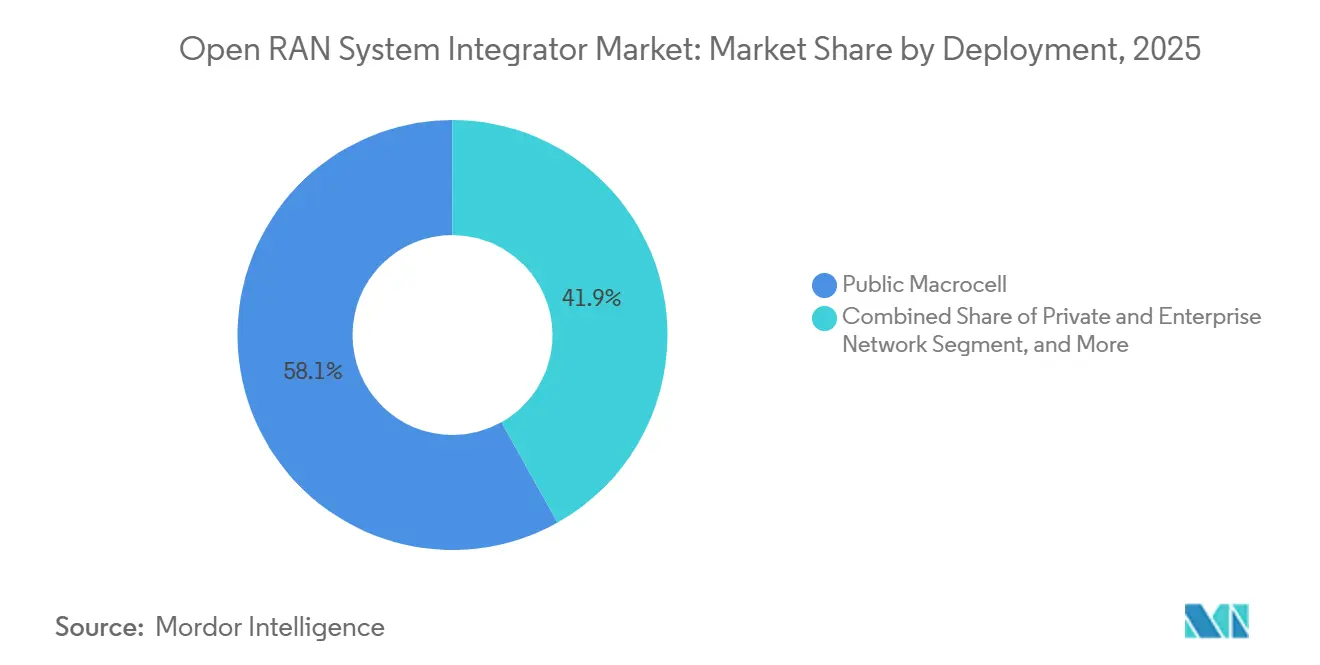
- Nach Bereitstellung hielten öffentliche Makrozellen-Bereitstellungen im Jahr 2025 einen Umsatzanteil von 58,13 %, während private und Unternehmensnetzwerke bis 2031 voraussichtlich mit einer CAGR von 30,76 % wachsen werden.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Umsatzanteil von 62,41 %, während Unternehmen und Branchenvertikale bis 2031 voraussichtlich mit einer CAGR von 29,65 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 41,03 % am Open RAN System Integrator Markt, während Afrika bis 2031 voraussichtlich mit einer CAGR von 31,28 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Standalone- und Cloud-native RAN-Rollouts | +7.5% | Global, mit höchster Intensität in Nordamerika, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Multi-Vendor-Interoperabilität | +5.8% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung für offene und sichere Telekommunikations-Lieferketten | +4.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Betreibernachfrage nach anbieterunabhängigem SMO und Automatisierung | +3.1% | Global, mit frühen Gewinnen in Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Privates 5G und Erweiterung von Neutral-Host-Netzwerken | +2.5% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Open RAN Labor-zu-Feld-Validierung als Beschaffungshürde | +1.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Standalone- und Cloud-native RAN-Rollouts
Die 5G-Standalone-Architektur schafft das wichtigste kommerzielle Umfeld für den Open RAN System Integrator Markt. Sie ermöglicht es Betreibern, die zentralisierten, verteilten und Radioeinheiten mithilfe von Cloud-nativer Orchestrierung zu trennen. Die Integration erstreckt sich daher über die Funkeinrichtung hinaus auf Fronthaul-Timing, O-Cloud-Lebenszyklusmanagement und automatisierte Netzwerk-Slice-Konfiguration. Diese Aufgaben sind mit geschlossenen Einzelanbieter-Tools schwieriger zu verwalten. Das 5G-Segment hielt 78,26 % des Umsatzes im Jahr 2025 und wird bis 2031 voraussichtlich mit 31,63 % wachsen. Rakuten Mobile betreibt ein vollständig virtualisiertes, Cloud-natives Open RAN-Netzwerk in Japan und zeigt damit, dass dieser Ansatz nationale Bereitstellungen unterstützen kann.
Anforderungen an Multi-Vendor-Interoperabilität
Multi-Vendor-Interoperabilität ist mittlerweile eine praktische Voraussetzung, bevor Betreiber kommerzielle Kaufentscheidungen im Open RAN System Integrator Markt treffen. Die O-RAN Alliance veröffentlichte zwischen März und August 2025 60 neue oder aktualisierte technische Dokumente und erhöhte damit die Anzahl der aktuellen Titel auf 134.[1] Diese Dokumente decken Konformitätsbereiche für O-RU, O-DU und Near-RT RIC ab. ATIS erweiterte sein Open RAN Minimum Viable Profile im Februar 2025 um Anforderungen an Fronthaul-Steuerungs-, Benutzer-, Synchronisierungs- und Managementebenen-Schnittstellen. Integratoren, die vorvalidierte Kombinationen anbieten können, können den Testaufwand der Betreiber reduzieren und mehr Lieferverantwortung übernehmen. Das Open Testing and Integration Centre-Framework gewinnt bei der Beschaffung an Bedeutung, da es einen formalen Weg für die Komponenten- und Interoperabilitätsvalidierung bietet.
Staatliche Förderung für offene und sichere Telekommunikations-Lieferketten
Öffentliche Programme gestalten die Nachfrage im Open RAN System Integrator Markt, indem sie Tests, Produktentwicklung und frühe Bereitstellungen unterstützen. Der U.S. Public Wireless Supply Chain Innovation Fund hatte bis Mitte 2025 550 Millionen USD für 35 Projekte gebunden. Im Jahr 2026 holt NTIA Rückmeldungen zu einer Förderrichtung von bis zu 53 Millionen USD für KI-native RAN-Architektur ein. Der UK Open Networks Research and Development Fund belief sich auf 250 Millionen GBP (317 Millionen USD) zum Durchschnittskurs 2024, wie im Quellmaterial angegeben. Das SONIC Labs-Programm wurde im April 2026 abgeschlossen, wobei 72 % der teilnehmenden Anbieter kommerzielle Partnerschaften gesichert hatten und 85 % mit der Entwicklung neuer Open RAN-Produkte begonnen hatten. Anforderungen an die Lieferkettensicherheit in Europa begünstigen ebenfalls Projekte, die Anbietervielfalt und Integrationskontrollen nachweisen können.
Betreibernachfrage nach anbieterunabhängigem SMO und Automatisierung
Betreiber suchen nach anbieterunabhängigen Service-Management- und Orchestrierungsplattformen, um eine Abhängigkeit auf der Steuerungsebene zu vermeiden. Dies schafft Arbeit für den Open RAN System Integrator Markt, da die Produktionsbereitstellung eine Integration zwischen standardbasierter Software und Live-Netzwerkprozessen erfordert. Nokia lizenzierte im Oktober 2025 RAN Intelligent Controller-Technologie von HPE und kombinierte sie mit MantaRay SMO zur Unterstützung von Level-4-autonomem Networking. Die Vereinbarung stärkt die Rolle von Automatisierung, rApps und nicht-echtzeitfähigen RIC-Funktionen in den Netzwerkplänen der Betreiber. Ein im Dezember 2025 veröffentlichter Artikel im IEEE Vehicular Technology Magazine beschrieb O-RAN SMO-Frameworks als Grundlage für KI-natives Management und Orchestrierung auf dem Weg zu 6G. Integratoren, die Telemetrie, Richtlinienkontrollen und Lebenszyklusmanagement verbinden können, können ein breiteres Leistungsspektrum anbieten als herkömmliche Funkbereitstellung allein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität und verlängerte Bereitstellungszeiträume | -3.8% | Global, mit den größten Reibungsverlusten im asiatisch-pazifischen Raum außerhalb Japans und in Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an Carrier-Grade Open RAN-Integrationsfähigkeiten | -2.4% | Global, am stärksten ausgeprägt in Afrika, Südamerika und Teilen Europas | Langfristig (≥ 4 Jahre) |
| Ungleichmäßige Multi-Vendor-Leistung und Verantwortlichkeitsgrenzen | -1.6% | Global, insbesondere bei Greenfield-Multi-Vendor-Bereitstellungen | Mittelfristig (2–4 Jahre) |
| Fragmentierter kommerzieller Support und Zertifizierungsverantwortlichkeiten | -1.2% | Global, mit höherem Schweregrad in Märkten ohne OTIC-Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität und verlängerte Bereitstellungszeiträume
Integrationskomplexität ist eine wesentliche Einschränkung für den Open RAN System Integrator Markt. Multi-Vendor-Systeme müssen die offene Fronthaul-Verbindung zwischen O-RU und O-DU, die F1- und E1-Schnittstellen sowie die O2-Cloud-Infrastrukturschnittstelle koordinieren. Jede Schnittstelle kann einen Fehlermodus einführen, der in einem Einzelanbieter-RAN nicht vorhanden ist. Das Institute for Telecommunication Sciences der NTIA integrierte 2025 drei kommerzielle Open RAN-Systeme in sein CRAIN-Labor und berichtete von Interoperabilitätsproblemen im Zusammenhang mit Timer-Konfiguration, Nachrichtenverarbeitung und Versions-Inkompatibilitäten bei Standards. Das Quellmaterial stellte fest, dass Projekte nach Integrations- und Support-Aufwand 10 % bis 20 % höhere 5-Jahres-Kosten verursachen können. Wenn Betreiber über starke interne technische Teams verfügen, können sie mehr Integrationsarbeit intern behalten, während unklare Lieferantenverantwortlichkeit die Bereitstellung weiter verzögern kann.
Mangel an Carrier-Grade Open RAN-Integrationsfähigkeiten
Das begrenzte Angebot an Carrier-Grade-Ingenieuren ist eine weitere Einschränkung für den Open RAN System Integrator Markt. Eine effektive Bereitstellung kombiniert Kenntnisse der 3GPP-Protokolle, Cloud-native Betriebsfähigkeiten und Vertrautheit mit den Spezifikationen der O-RAN Alliance. Diese Kombination braucht Zeit zum Aufbau und ist nicht gleichmäßig über alle Regionen verfügbar. Die Einschränkung ist besonders relevant in Afrika und Südamerika, wo die Wachstumsaussichten stark sind, aber lokales Carrier-Grade-RAN-Talent begrenzt ist. Integratoren, die Projekte nicht im erforderlichen Umfang besetzen können, können Lieferrisiken eingehen oder Aufträge an größere Dienstleistungsunternehmen verlieren, die Schulungen finanzieren können. Der Mangel kann auch dazu führen, dass Verträge bei besser ausgestatteten Unternehmen konzentriert werden, selbst wenn kleinere Spezialisten über starke technische Fähigkeiten verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen stützen den aktuellen Umsatz, während Software den zukünftigen Wert ausbautDienstleistungen machten 68,91 % des Umsatzes im Jahr 2025 aus und haben damit die größte Position im Open RAN System Integrator Markt. Multi-Vendor-Netzwerke erfordern Integration, Tests, Optimierung und verwaltete Betriebsabläufe über den gesamten Projektlebenszyklus. Digital Catapult berichtete, dass 70 % bis 80 % der Aktivitäten bei seinem Plugfest im Frühjahr 2026 auf Multi-Vendor-Integration und -Validierung vor Beginn der formalen Tests entfielen. Diese Arbeitslast unterstützt langfristige Serviceengagements anstelle einer kurzen Inbetriebnahmephase. Hardware steht unter Druck, da Cloud-native Designs mehr RAN-Workloads auf handelsübliche Server-Infrastruktur verlagern. Integratoren werden daher wahrscheinlich mehr Gewicht auf hardwareagnostische Automatisierung und Lebenszyklusdienstleistungen legen.
Software wird bis 2031 voraussichtlich mit einer CAGR von 30,46 % wachsen, der schnellsten Rate innerhalb der Komponentenstruktur. KI-native SMO-Plattformen, Near-RT RIC xApps und rApp-Bibliotheken erfordern eine spezialisierte Integration, bevor sie in kommerziellen Netzwerken betrieben werden können. Software hat eine kleinere aktuelle Umsatzbasis als Dienstleistungen, kann aber wiederkehrende Lizenzeinnahmen unterstützen, wenn Plattformen in großem Maßstab eingesetzt werden. Dies ermutigt Integratoren, proprietäre Automatisierungsbibliotheken zu entwickeln, anstatt ausschließlich Drittanbieter-Tools einzusetzen. Die O-RAN Software Community veröffentlichte im Juli 2025 ihre L-Version mit einem integrierten Blueprint für die Bereitstellung von nicht-echtzeitfähigem RIC und SMO. Die Veröffentlichung senkte die Einstiegshürden für Unternehmen, die Software-Schicht-Fähigkeiten in der Open RAN System Integrator Branche aufbauen.

Nach Netzwerkgeneration:
5G führt beim Volumen, während Multi-Generations-Arbeit den Vertragsumfang erweitert5G repräsentierte 78,26 % des Umsatzes im Jahr 2025 und hatte die führende Position im Open RAN System Integrator Markt. Standalone-5G erfordert koordinierte Arbeit über O-RU, O-DU, O-CU, Near-RT RIC, SMO und O-Cloud. Jede Schicht benötigt Tests, Zertifizierung und Lebenszyklusmanagement. Rakuten Mobile kündigte kürzlich Pläne an, eine große Anzahl fortschrittlicher Massive-MIMO-O-RAN-Radios in Japan einzusetzen. Die Bereitstellung zielt darauf ab, den Durchsatz in dicht besiedelten städtischen Gebieten zu verbessern. Solche Multi-Knoten-Bereitstellungen erfordern Systemintegration in jeder Phase des Rollouts.
Das LTE-Segment bleibt für Brownfield-Overlay-Projekte relevant, insbesondere in Schwellenmärkten mit großen LTE-Teilnehmerbasen. Andere Netzwerkgenerationen haben einen kleineren Anteil und sind mit Legacy-Overlay-Anwendungsfällen in Subsahara-Afrika und Teilen Südamerikas verbunden. Arbeiten, die LTE und Standalone-Systeme der nächsten Generation kombinieren, können einen größeren Vertragsumfang haben als ein Einzelgenerationsprojekt. Mavenir und Parallel Wireless haben kürzlich Interoperabilitätstests für einen Multi-Generations-GreenRAN-Stack mit Mavenirs Converged Packet Core abgeschlossen.
Nach Bereitstellung:
Öffentliche Makrozellen führen beim Umsatz, während private Netzwerke an Gewicht gewinnenÖffentliche Makrozellen-Bereitstellungen hielten 58,13 % des Umsatzes im Jahr 2025, den größten Bereitstellungsanteil im Open RAN System Integrator Markt. Große Betreibernetzwerke erfordern Integration über viele Standorte hinweg und behalten das höchste Bereitstellungsvolumen. Private und Unternehmensnetzwerke werden bis 2031 voraussichtlich mit einer CAGR von 30,76 % wachsen. Unternehmenskunden benötigen häufig End-to-End-Unterstützung, von der Standorterhebung und -planung über die Inbetriebnahme bis zur Optimierung. Im August 2025 startete Boldyn Networks das erste Open RAN Neutral-Host-5G-System des Vereinigten Königreichs im Sunderland Stadium of Light unter Verwendung von Airspan- und Mavenir-Hardware. Das Projekt zeigte, wie ein gemeinsames Netzwerk mehrere Betreiber auf einer offenen Infrastruktur bedienen kann.
Das UK SNPN 5G Assured Integration-Programm bietet einen zertifizierten Sicherungsrahmen für private Netzwerkkomponenten. Dies erhöht den Lieferstandard für Unternehmen, die private Netzwerke bedienen. Indoor-Kleinzellen und verteilte Antennensysteme bedienen Stadien, Flughäfen und Unternehmensgelände, wo eine dichte Abdeckung benötigt wird. Mavenir wurde im Mai 2026 von MagtiCom für ein landesweites 4G- und 5G-Kleinzellen-Projekt in Georgien ausgewählt, das Wohn-, Unternehmens- und ländliche Umgebungen abdeckt.[2] Der Vertrag umfasst Hardware, Software, Management und Orchestrierung.
Nach Endnutzer:
Mobilfunknetzbetreiber führen beim Volumen, während Unternehmen die Nachfrage verbreiternMobilfunknetzbetreiber machten 62,41 % des Umsatzes im Jahr 2025 aus und repräsentieren die führende Endnutzerposition im Open RAN System Integrator Markt. Sie verwalten die größten Kapitalprogramme und müssen komplexe Makrozellen-Netzwerke über umfangreiche Standortflächen in Betrieb nehmen. TELUS hatte bis 2025 den Halbzeitpunkt seines Funknetzersatzes mit Open RAN überschritten, mit einem Abschlussziel bis Ende 2027 und einer erwarteten Konvertierung aller Standorte bis 2029. Neutral-Host-Anbieter schaffen ebenfalls komplexe Arbeit, da sie mehrere Betreiber und Anbieter in einem gemeinsamen Infrastrukturmodell koordinieren müssen. Dies kann anspruchsvollere Engagements schaffen als ein standardmäßiges Einzelbetreiber-Greenfield-Projekt. RAN- und Glasfaser-Sharing-Vereinbarungen in Uganda und Nigeria veranschaulichen, wie gemeinsame Netzwerkmodelle den Umfang für Drittanbieter-Integration im Open RAN System Integrator Markt erweitern können.
Unternehmen und Branchenvertikale werden bis 2031 voraussichtlich mit einer CAGR von 29,65 % wachsen und sind damit die am schnellsten wachsende Endnutzerkategorie. Die Nachfrage erstreckt sich auf Verteidigungs- und Regierungsnutzer, die sicherheitszertifizierte Stacks, Air-Gap-Bereitstellung und Lieferkettendokumentation benötigen. Das U.S. Department of Defense suchte im April 2025 nach Open-Source-Software für taktische 5G- und 6G-Netzwerke. Diese Anforderungen können die Anzahl qualifizierter Anbieter begrenzen und gleichzeitig den Wert spezialisierter Integrationsarbeit steigern. Koreas National Intelligence and Information Agency kündigte 2025 parallele inländische und internationale Open RAN-Demonstrationen unter Verwendung von LG Electronics softwarebasierter O-DU-Ausrüstung und inländischen O-RU-Anbietern an. Dies fügt staatlich geführte Nachfrage nach Integrationsdiensten im gesamten asiatisch-pazifischen Raum hinzu.
Geografische Analyse
Markt für Open-RAN-Systemintegratoren in Nordamerika
Nordamerika hatte 2025 mit 41,03 % den größten Anteil am globalen Umsatz unter den Open-RAN-Systemintegratoren. Die Region verfügt über ein aktives Politik- und Normenumfeld, das durch den U.S. Public Wireless Supply Chain Innovation Fund und die ATIS Minimum Viable Profile-Anforderungen geprägt wird. ATIS erweiterte sein Profil 2025, um Fronthaul-Schnittstellenanforderungen für nordamerikanische Mobilfunknetzbetreiber zu definieren. AT&Ts Brownfield-Einsatz eines nicht-echtzeitfähigen RIC und der nationale Radioübergang von TELUS stellen Chancen für Software-Automatisierung und Netzerneuerung dar. Die NTIA holt 2026 Rückmeldungen zu einer Förderung von bis zu 53 Millionen USD für eine KI-native RAN-Architektur ein. Mexikos 5G-Spektrum-Einführung und Kanadas Übergang zu 5G bieten zusätzliche regionale Pipeline-Möglichkeiten.
Markt für Open-RAN-Systemintegratoren in Europa und im asiatisch-pazifischen Raum
Europa verfügt über ein kommerzielles Ökosystem validierter Anbieter, whrend der asiatisch-pazifische Raum weiterhin zentral für den Markt für Open-RAN-Systemintegratoren ist, wobei Japan als führendes Beispiel gilt. Das SONIC Labs-Programm endete im April 2026, wobei 72 % der 27 teilnehmenden Anbieter kommerzielle Partnerschaften sicherten und 85 % neue Produktentwicklungen einleiteten.[3] Deutschland, das Vereinigte Königreich und Frankreich sind aktive europäische Standorte für Betreibertests. Rakuten Mobile betreibt weiterhin ein virtualisiertes, cloud-natives Open-RAN-Netz und erweiterte die Kapazitäten in Japan im Jahr 2026. Rakuten Symphony führt einen vom METI geförderten Versuch im Wert von 8 Milliarden JPY (50,2 Millionen USD) in 7 Ländern des Globalen Südens von Mai 2026 bis März 2029 durch. Indien bleibt eine langfristige Chance, da kein Betreiberkreis eine Verpflichtung zu Open RAN in großem Maßstab eingegangen ist.
Markt für Open-RAN-Systemintegratoren im Nahen Osten und Afrika sowie in Südamerika
Afrika wird voraussichtlich bis 2031 mit einer CAGR von 31,28 % wachsen, der schnellsten Rate unter allen geografischen Gebieten. Infrastrukturkostendruck, RAN-Sharing-Vereinbarungen und internationale Finanzierung unterstützen den Markt für Open-RAN-Systemintegratoren in der Region. MTN Group und Airtel Africa formalisierten im März 2025 RAN- und Glasfaser-Sharing-Vereinbarungen in Uganda und Nigeria, wobei eine Ausweitung auf Kongo-Brazzaville, Ruanda und Sambia in Betracht gezogen wird. Telkom Kenya, Rakuten Symphony und Airspan Networks unterzeichneten im Januar 2025 ein Memorandum für ein Open-RAN-Labor und Feldversuche, unterstützt durch einen Zuschuss der US-amerikanischen und japanischen Regierung in Höhe von 4,4 Millionen USD. Südamerika wird durch Brasiliens 5G-Standalone-Aktivitäten sowie Versuchsstandorte in Bolivien und Paraguay unterstützt. Der Nahe Osten verzeichnet erste Aktivitäten durch das Pilotprojekt von Zain Kuwait mit Rakuten Symphony.
Wettbewerbslandschaft
Der Open RAN System Integrator Markt ist fragmentiert, da kein Anbieter eine dominante Position über Servicetypen, Bereitstellungsumgebungen und Regionen hinweg hat. Mavenir, Parallel Wireless, Radisys, ASOCS, JMA Wireless und Amarisoft konkurrieren bei Cloud-nativen Multi-Vendor-Aufträgen. Cisco und Dell Technologies nutzen breitere Telekommunikationstransformationsportfolios, um um Integrationsaufträge zu konkurrieren. Dell Technologies startete im Februar 2025 sein Open Telecom Transformation Program und sein AI for Telecom Certification Program.[4] Die Programme betonen vorvalidierte Stacks auf handelsüblicher Infrastruktur. Ericsson validierte außerdem seine Service Orchestration and Assurance-Plattform auf Dell Telecom Infrastructure Blocks im Jahr 2025 und unterstützte damit mehr einsatzbereite Referenzarchitekturen.
Rakuten Symphony führte im Februar 2025 sein Real Open RAN Licensing Program mit Cisco, Airspan und Tech Mahindra als Gründungspartnern ein. Das Programm ermöglicht es Partnern, vorqualifizierte Carrier-Grade-Stacks zu kommerzialisieren und kann die Markteinführungszeit verkürzen. KI-RAN-Spezialisten wie DeepSig, Rimedo Labs und Cohere Technologies positionieren ihre Software als Automatisierungsschichten innerhalb breiterer Integrationsstacks. Neutral-Host-Bereitstellungen bleiben ein offenes Untersuchungsfeld, da kein Integrator ein wiederholbares Multi-Betreiber-Modell in großem Maßstab etabliert hat. Digital Catapult berichtete, dass 70 % bis 80 % der Vorbereitung des Plugfests im Frühjahr 2026 auf Multi-Vendor-Validierung entfielen. Anbieter mit Testfähigkeit und validierten Komponentenkombinationen können daher den Entdeckungsaufwand vor Ort reduzieren.
Regionale Anbieter mit staatlicher Unterstützung können in Afrika und Südkorea effektiv konkurrieren, wo lokale Partnerschaften und inländische Technologieprogramme wichtig sind. OTIC-Akkreditierung wird zu einem nützlichen Beschaffungsunterscheidungsmerkmal im Open RAN System Integrator Markt, da sie eine anerkannte Umgebung für Tests und Integration bietet. Der Open RAN System Integrator Markt bevorzugt Unternehmen, die Design, Validierung, Bereitstellung und Betrieb kombinieren können, anstatt nur ein enges Produkt anzubieten. Softwaregeführte Servicemodelle können durch Automatisierungsbibliotheken wiederkehrende Einnahmen generieren, während größere Anbieter Schulungs- und Lieferkosten absorbieren können. Das bereitgestellte Material enthält keine kombinierten Marktanteile für führende Unternehmen, sodass ein anteilsbasierter Konzentrationsindex nicht ohne Erstellung nicht unterstützter Daten zugewiesen werden kann. Das Wettbewerbsbild bleibt konsistent mit einem fragmentierten Markt, in dem mehrere Spezialisten und größere Infrastrukturanbieter über unterschiedliche Bereitstellungsanforderungen hinweg konkurrieren.
Open RAN System Integrator Branchenführer
-
Mavenir Systems, Inc.
-
Parallel Wireless, Inc.
-
Airspan Networks Holdings Inc.
-
Radisys Corporation
-
JMA Wireless, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Open-RAN-Systemintegratoren Unternehmen in diesem Bericht
- Mavenir Systems, Inc.
- Parallel Wireless, Inc.
- Airspan Networks Holdings Inc.
- Radisys Corporation
- JMA Wireless, Inc.
- Baicells Technologies Co., Ltd.
- ASOCS Ltd.
- Amarisoft SA
- Cisco Systems, Inc.
- Cohere Technologies, Inc.
- DeepSig, Inc.
- Dell Technologies Inc.
- Rimedo Labs Sp. z o.o.
- IS-Wireless Sp. z o.o.
- Druid Software Limited
- Qualcomm Incorporated
- Intel Corporation
Neueste Industrielle Entwicklungen in Markt für Open-RAN-Systemintegratoren
- Juli 2026: Rakuten Mobile erweiterte sein Open RAN-Netzwerk durch die kommerzielle Bereitstellung von 1Finity-Radioeinheiten von Fujitsus 1Finity in Japan, mit dem Ziel der 5G Sub6-Kapazitätserweiterung bei 3,7 GHz in stark frequentierten städtischen Gebieten als Teil einer umfassenderen mehrphasigen Erweiterung. Die Bereitstellung folgte auf Rakuten Mobiles frühere Ankündigung eines Erstphasen-Rollouts mit 3.000 Radios und stellte einen wiederholbaren kommerziellen Open RAN-Radio-Beschaffungs- und Integrationszyklus im Kontext eines nationalen Betreibers dar.
- Februar 2026: Rakuten Mobile kündigte die Bereitstellung von 3.000 32T32R Massive-MIMO-O-RAN-konformen Radios in Japan als erste Phase eines umfassenderen Rollouts an. Die Bereitstellung zielte auf einen 7%igen Durchsatzgewinn in dicht besiedelten städtischen Gebieten und unterstützte die laufende 5G-Sub6-Netzerweiterung.
- Februar 2026: Dell Technologies, Intel und Samsung demonstrierten auf dem Mobile World Congress 2026 ein integriertes virtualisiertes RAN-System, das Dell-Telekommunikationsinfrastruktur mit Samsung vRAN-Software in einer validierten Cloud-RAN-Lösung für Dienstleisteranforderungen kombiniert.
- Oktober 2025: Nokia kündigte ein globales Technologielizenzierungsabkommen mit HPE für HPE RAN Intelligent Controller-Assets an und erweiterte seine MantaRay SMO-Plattform. Die Plattform erhielt die TM Forum Autonomous Networks Level-4-Zertifizierung und ist O-RAN Alliance-konform mit offenem R1-Support für rApps.
Globaler Open RAN System Integrator Marktberichtsumfang
Der Open RAN System Integrator Markt umfasst Dienstleistungen, die das Design, die Integration, die Bereitstellung, das Testen und das Management von Open Radio Access Network (Open RAN)-Lösungen ermöglichen. Der Bericht analysiert Markttrends, Wachstumstreiber, Herausforderungen, die Wettbewerbslandschaft und Chancen in den Bereichen Systemintegrationsdienstleistungen, Bereitstellungsmodelle, Endnutzerindustrien und geografische Regionen.
Der Open RAN System Integrator Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Netzwerkgeneration (4G/LTE, 5G und andere Netzwerkgenerationen), Bereitstellung (Öffentliche Makrozelle, Private und Unternehmensnetzwerke sowie Indoor-Kleinzellen und DAS), Endnutzer (Mobilfunknetzbetreiber, Neutral-Host-Anbieter, Unternehmen und Branchenvertikale sowie Regierung und Verteidigung) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| 4G/LTE |
| 5G |
| Andere Netzwerkgenerationen |
| Öffentliche Makrozelle |
| Private und Unternehmensnetzwerke |
| Indoor-Kleinzellen und DAS |
| Mobilfunknetzbetreiber |
| Neutral-Host-Anbieter |
| Unternehmen und Branchenvertikale |
| Regierung und Verteidigung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Netzwerkgeneration | 4G/LTE | |
| 5G | ||
| Andere Netzwerkgenerationen | ||
| Nach Bereitstellung | Öffentliche Makrozelle | |
| Private und Unternehmensnetzwerke | ||
| Indoor-Kleinzellen und DAS | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Neutral-Host-Anbieter | ||
| Unternehmen und Branchenvertikale | ||
| Regierung und Verteidigung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Open RAN System Integrator Markt?
Die Größe des Open RAN System Integrator Marktes wird für 2025 auf 1,64 Milliarden USD, für 2026 auf 2,06 Milliarden USD geschätzt und soll bis 2031 7,18 Milliarden USD erreichen, mit einer CAGR von 28,37 % von 2026 bis 2031.
Was treibt die Nachfrage nach Open RAN System Integrator Dienstleistungen an?
5G-Standalone-Bereitstellungen, Anforderungen an Multi-Vendor-Interoperabilität, öffentliche Lieferkettenprogramme und die Nachfrage nach anbieterunabhängiger Orchestrierung treiben die Nachfrage an.
Welche Komponente hat die größte Umsatzposition?
Dienstleistungen hielten 68,91 % des Umsatzes im Jahr 2025, da Betreiber Integration, Tests, Optimierung und verwaltete Betriebsabläufe über den gesamten Projektlebenszyklus benötigen.
Welcher Bereitstellungstyp wächst am schnellsten?
Private und Unternehmensnetzwerke werden bis 2031 voraussichtlich mit einer CAGR von 30,76 % wachsen, da Käufer vollständige Design-, Bereitstellungs- und Optimierungsunterstützung benötigen.
Welche Region expandiert am schnellsten für diese Dienstleistungen?
Afrika wird bis 2031 voraussichtlich eine CAGR von 31,28 % verzeichnen, unterstützt durch Kostendruck, Shared-Network-Vereinbarungen und Feldversuchsaktivitäten.
Was sind die Haupthindernisse für die Open RAN-Integration?
Multi-Vendor-technische Komplexität, längere Bereitstellungszeiträume, unklare Lieferantenverantwortlichkeit und begrenztes Carrier-Grade-Ingenieurtalent sind die wesentlichen Hindernisse.