
Taille et part du marché des intégrateurs de systèmes Open RAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.06 Milliards de dollars |
| Taille du Marché (2031) | 7.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 28.37 % |
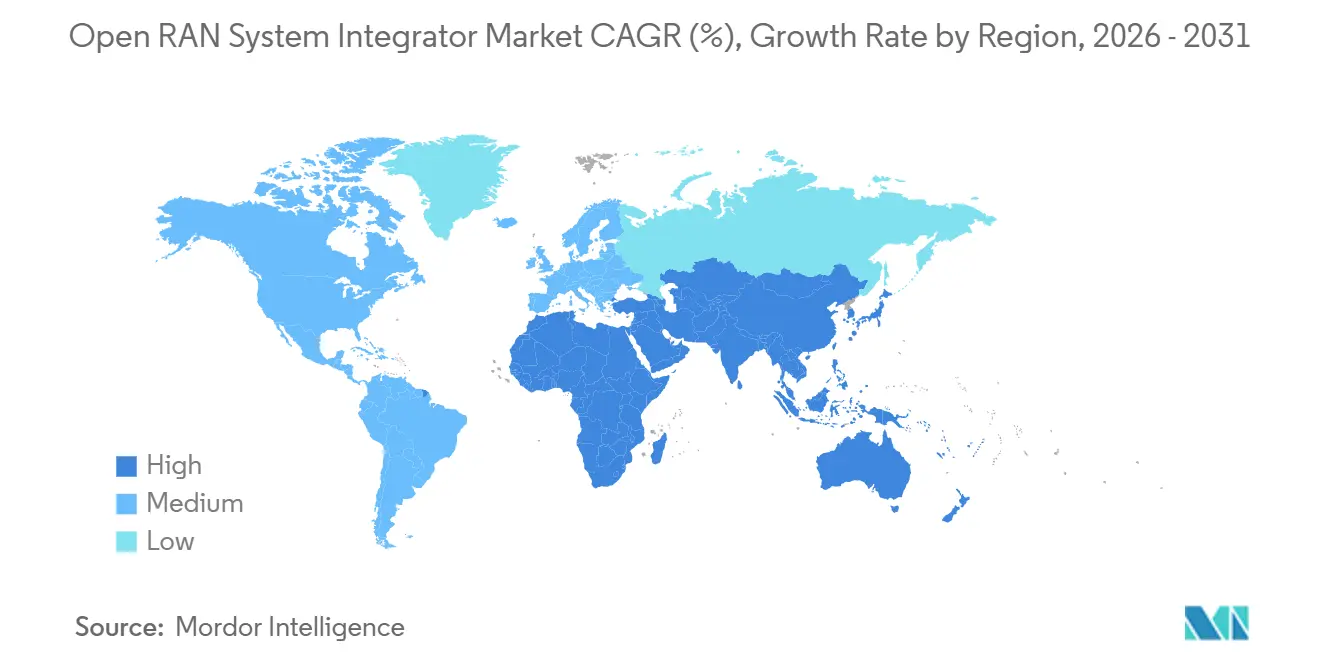
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Amérique du Nord |
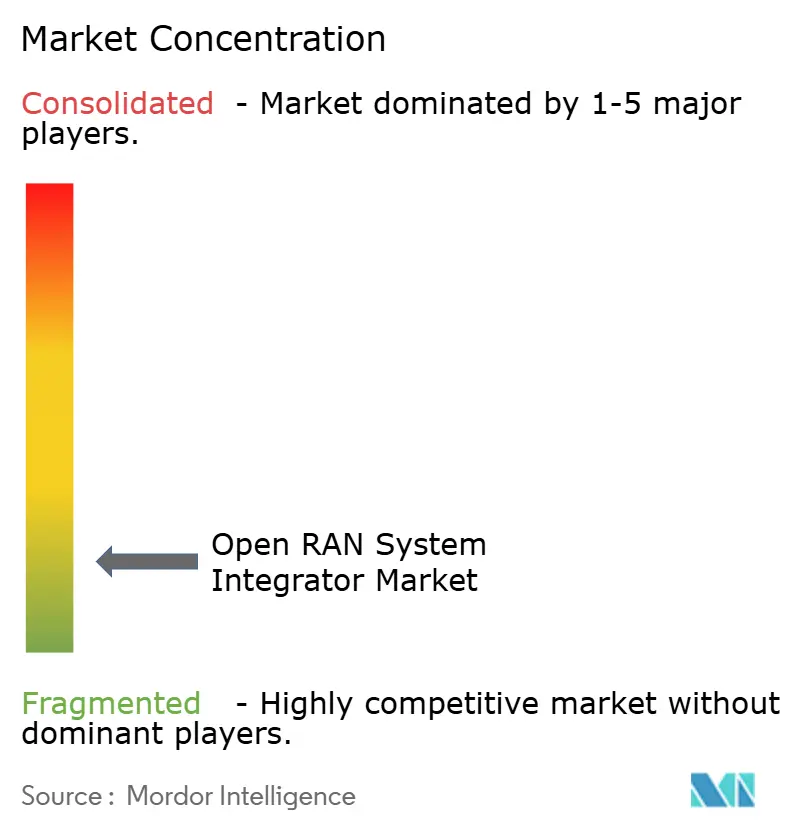
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des intégrateurs de systèmes Open RAN par Mordor Intelligence
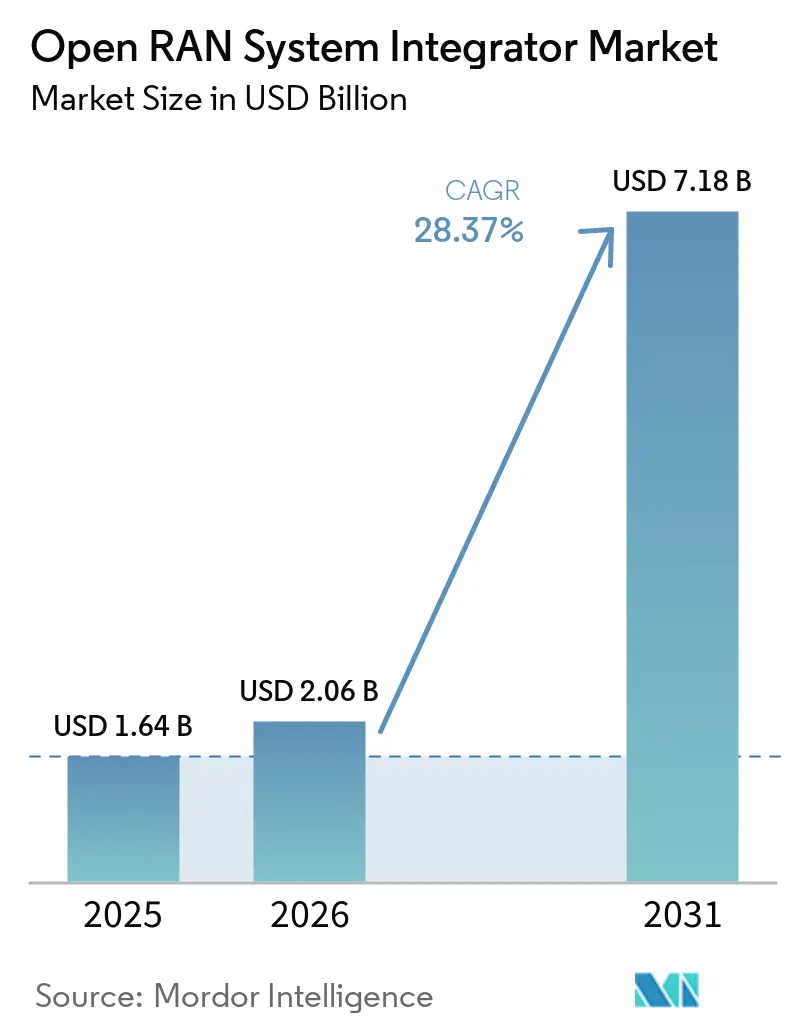
La taille du marché des intégrateurs de systèmes Open RAN est projetée à 1,64 milliard USD en 2025, 2,06 milliards USD en 2026, et devrait atteindre 7,18 milliards USD d'ici 2031, avec un CAGR de 28,37 % de 2026 à 2031. Le marché des intégrateurs de systèmes Open RAN évolue des projets pilotes vers des réseaux 5G autonomes commerciaux, où les opérateurs doivent coordonner les systèmes radio, cloud, de synchronisation et d'orchestration provenant de plusieurs fournisseurs. Ce changement déplace le travail de la fourniture d'équipements vers l'intégration, la validation, les tests et les opérations gérées. Les programmes gouvernementaux, les normes de test et les piles de solutions pré-validées réduisent certains risques liés aux achats tout en rendant l'interopérabilité documentée plus importante. Le marché des intégrateurs de systèmes Open RAN est également confronté à des cycles de déploiement plus longs, à une responsabilité peu claire entre les fournisseurs et à une pénurie d'ingénieurs maîtrisant à la fois les compétences RAN et cloud.
Points clés du rapport
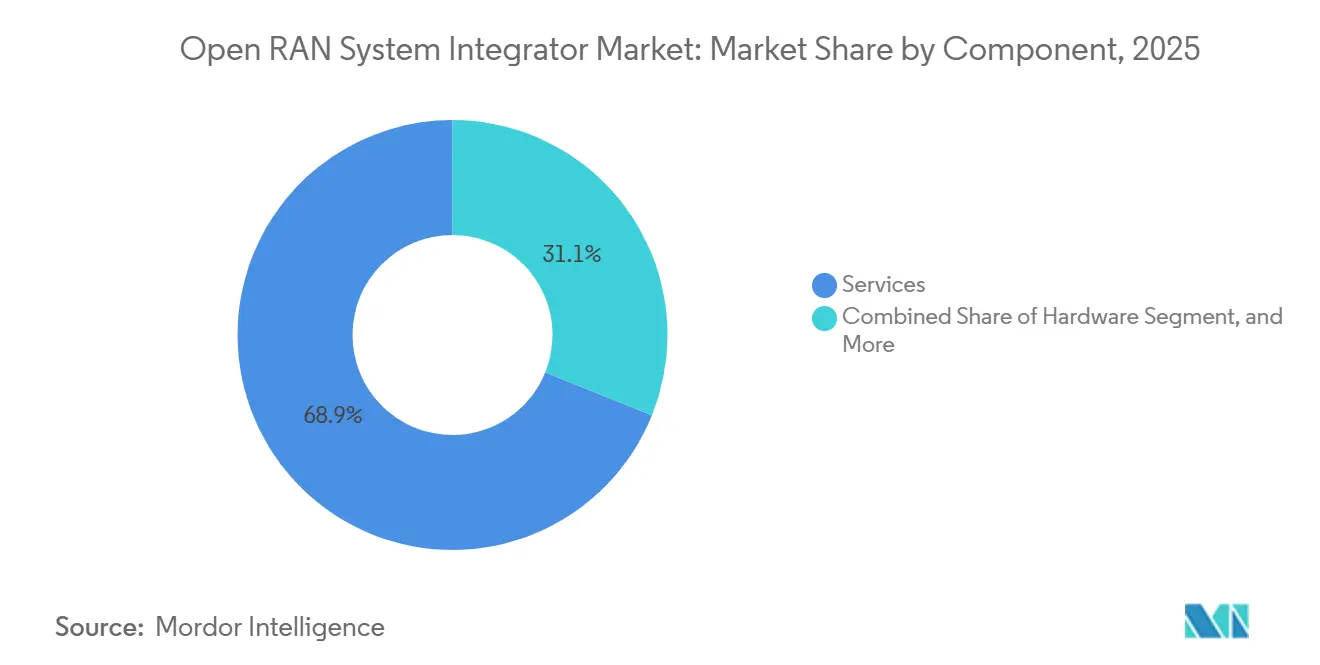
- Par composant, les services représentaient 68,91 % de la part du marché des intégrateurs de systèmes Open RAN en 2025, tandis que le logiciel devrait se développer à un CAGR de 30,46 % jusqu'en 2031.
- Par génération de réseau, la 5G représentait 78,26 % des revenus en 2025 et devrait enregistrer un CAGR de 31,63 % jusqu'en 2031.
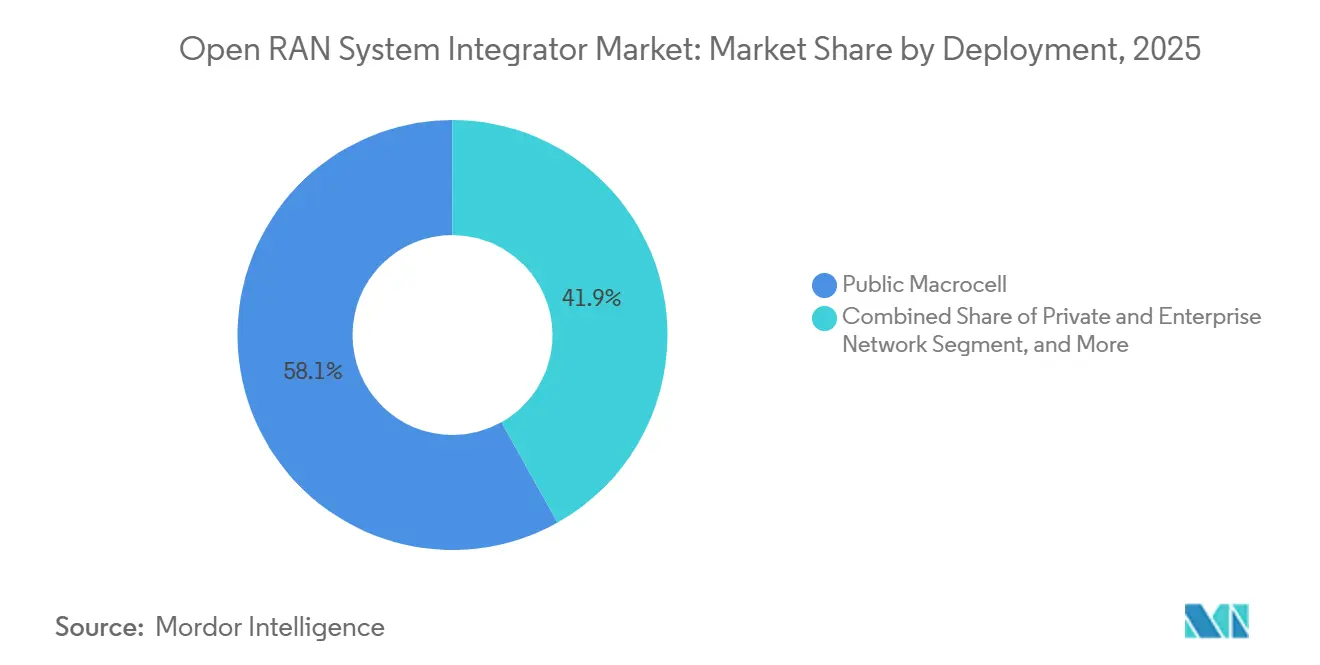
- Par déploiement, les déploiements en macrocellules publiques représentaient 58,13 % des revenus en 2025, tandis que les réseaux privés et d'entreprise devraient croître à un CAGR de 30,76 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles représentaient 62,41 % des revenus en 2025, tandis que les entreprises et les secteurs industriels devraient se développer à un CAGR de 29,65 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,03 % de la part de marché des intégrateurs de systèmes Open RAN en 2025, tandis que l'Afrique devrait se développer à un CAGR de 31,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des intégrateurs de systèmes Open RAN
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements 5G autonomes et RAN natifs du cloud | +7.5% | Mondial, avec la plus forte intensité en Amérique du Nord, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Exigences d'interopérabilité multi-fournisseurs | +5.8% | Mondial, en particulier en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Financement gouvernemental pour des chaînes d'approvisionnement télécom ouvertes et sécurisées | +4.2% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande des opérateurs pour des SMO et une automatisation indépendants des fournisseurs | +3.1% | Mondial, avec des gains précoces en Amérique du Nord et au Japon | Moyen terme (2-4 ans) |
| Expansion des réseaux 5G privés et d'hébergement neutre | +2.5% | Asie-Pacifique, avec des retombées vers l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Validation en laboratoire vers le terrain de l'Open RAN comme critère d'achat | +1.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements 5G autonomes et RAN natifs du cloud
L'architecture 5G autonome crée le principal cadre commercial pour le marché des intégrateurs de systèmes Open RAN. Elle permet aux opérateurs de séparer les unités centralisées, distribuées et radio à l'aide d'une orchestration native du cloud. L'intégration s'étend donc au-delà de la mise en service radio pour inclure la synchronisation du fronthaul, la gestion du cycle de vie de l'O-Cloud et la configuration automatisée des tranches de réseau. Ces tâches sont plus difficiles à gérer avec des outils fermés à fournisseur unique. Le segment 5G représentait 78,26 % des revenus de 2025 et devrait croître à 31,63 % jusqu'en 2031. Rakuten Mobile exploite un réseau Open RAN entièrement virtualisé et natif du cloud au Japon, démontrant que cette approche peut prendre en charge un déploiement à l'échelle nationale.
Exigences d'interopérabilité multi-fournisseurs
L'interopérabilité multi-fournisseurs est désormais une exigence pratique avant que les opérateurs prennent des décisions d'achat commercial sur le marché des intégrateurs de systèmes Open RAN. L'O-RAN Alliance a publié 60 nouveaux documents techniques ou mis à jour entre mars et août 2025, portant le nombre de titres en version actuelle à 134.[1]O-RAN Alliance, "60 nouveaux documents techniques O-RAN ou mis à jour publiés depuis mars 2025," O-RAN Alliance, o-ran.org. Ces documents couvrent les domaines de conformité pour l'O-RU, l'O-DU et le Near-RT RIC. L'ATIS a élargi son profil minimum viable Open RAN en février 2025 pour inclure les exigences d'interface de plan de contrôle, d'utilisateur, de synchronisation et de gestion du fronthaul. Les intégrateurs capables de fournir des combinaisons pré-validées peuvent réduire le travail de test des opérateurs et assumer davantage de responsabilités en matière de livraison. Le cadre du Centre ouvert de test et d'intégration devient pertinent dans les achats car il offre une voie formelle pour la validation des composants et de l'interopérabilité.
Financement gouvernemental pour des chaînes d'approvisionnement télécom ouvertes et sécurisées
Les programmes publics façonnent la demande sur le marché des intégrateurs de systèmes Open RAN en soutenant les tests, le développement de produits et les premiers déploiements. Le Fonds américain d'innovation pour la chaîne d'approvisionnement des réseaux sans fil publics avait engagé 550 millions USD sur 35 projets à mi-2025. En 2026, la NTIA sollicite des retours sur une orientation de financement allant jusqu'à 53 millions USD pour l'architecture RAN native à l'IA. Le Fonds britannique de recherche et développement sur les réseaux ouverts s'élevait à 250 millions GBP (317 millions USD) au taux moyen de 2024, tel qu'indiqué dans le document source. Le programme SONIC Labs s'est achevé en avril 2026, et 72 % des fournisseurs participants avaient obtenu des partenariats commerciaux, tandis que 85 % avaient commencé à développer de nouveaux produits Open RAN. Les exigences de sécurité de la chaîne d'approvisionnement en Europe favorisent également les projets capables de démontrer la diversité des fournisseurs et les contrôles d'intégration.
Demande des opérateurs pour des SMO et une automatisation indépendants des fournisseurs
Les opérateurs recherchent des plateformes de gestion et d'orchestration des services indépendantes des fournisseurs pour éviter le verrouillage au niveau de la couche de contrôle. Cela crée du travail pour le marché des intégrateurs de systèmes Open RAN, car le déploiement en production nécessite une intégration entre des logiciels basés sur des normes et des processus de réseau en direct. Nokia a concédé sous licence la technologie RAN Intelligent Controller de HPE en octobre 2025 et l'a combinée avec le SMO MantaRay pour prendre en charge les réseaux autonomes de niveau 4. Cet accord renforce le rôle de l'automatisation, des rApps et des capacités RIC non temps réel dans les plans de réseau des opérateurs. Un article du IEEE Vehicular Technology Magazine publié en décembre 2025 décrivait les cadres O-RAN SMO comme une base pour la gestion et l'orchestration natives à l'IA sur la voie de la 6G. Les intégrateurs capables de connecter la télémétrie, les contrôles de politique et la gestion du cycle de vie peuvent fournir une gamme de services plus large que le seul déploiement radio conventionnel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration et délais de déploiement prolongés | -3.8% | Mondial, avec les plus fortes frictions en Asie-Pacifique hors Japon et en Amérique du Sud | Moyen terme (2-4 ans) |
| Pénurie de compétences d'intégration Open RAN de qualité opérateur | -2.4% | Mondial, plus aiguë en Afrique, en Amérique du Sud et dans certaines parties de l'Europe | Long terme (≥ 4 ans) |
| Performance multi-fournisseurs inégale et limites de responsabilité | -1.6% | Mondial, en particulier dans les déploiements multi-fournisseurs en champ vierge | Moyen terme (2-4 ans) |
| Support commercial fragmenté et responsabilités de certification | -1.2% | Mondial, avec une gravité plus élevée sur les marchés sans installations OTIC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration et délais de déploiement prolongés
La complexité d'intégration est une contrainte matérielle sur le marché des intégrateurs de systèmes Open RAN. Les systèmes multi-fournisseurs doivent coordonner le lien fronthaul ouvert entre l'O-RU et l'O-DU, les interfaces F1 et E1, et l'interface d'infrastructure cloud O2. Chaque interface peut introduire un mode de défaillance absent d'un RAN à fournisseur unique. L'Institut des sciences des télécommunications de la NTIA a intégré 3 systèmes Open RAN commerciaux dans son laboratoire CRAIN en 2025 et a signalé des problèmes d'interopérabilité liés à la configuration des minuteries, au traitement des messages et aux incompatibilités de versions de normes. Le document source indiquait que les projets peuvent faire face à des coûts sur 5 ans supérieurs de 10 % à 20 % après les frais généraux d'intégration et de support. Lorsque les opérateurs disposent d'équipes techniques internes solides, ils peuvent conserver davantage de travail d'intégration, tandis qu'une responsabilité fournisseur peu claire peut retarder davantage le déploiement.
Pénurie de compétences d'intégration Open RAN de qualité opérateur
L'offre limitée d'ingénieurs de qualité opérateur constitue une autre contrainte pour le marché des intégrateurs de systèmes Open RAN. Une livraison efficace combine la connaissance des protocoles 3GPP, les compétences opérationnelles natives du cloud et la familiarité avec les spécifications de l'O-RAN Alliance. Cette combinaison prend du temps à développer et n'est pas disponible de manière uniforme dans toutes les régions. La contrainte est particulièrement pertinente en Afrique et en Amérique du Sud, où les perspectives de croissance sont fortes mais les talents locaux en RAN de qualité opérateur sont limités. Les intégrateurs incapables de doter les projets en personnel à grande échelle peuvent faire face à des risques de livraison ou perdre des contrats au profit de grandes entreprises de services capables de financer la formation. La pénurie peut également concentrer les contrats parmi les entreprises mieux dotées en ressources, même lorsque des spécialistes plus petits ont de solides capacités techniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services soutiennent les revenus actuels tandis que le logiciel développe la valeur future
Les services représentaient 68,91 % des revenus de 2025, leur conférant la position la plus importante sur le marché des intégrateurs de systèmes Open RAN. Les réseaux multi-fournisseurs nécessitent une intégration, des tests, une optimisation et des opérations gérées tout au long du cycle de vie du projet. Digital Catapult a rapporté que 70 % à 80 % de l'activité lors de son Plugfest du printemps 2026 était liée à l'intégration et à la validation multi-fournisseurs avant le début des tests formels. Cette charge de travail soutient des engagements de service prolongés plutôt qu'une courte phase de mise en service. Le matériel est sous pression car les conceptions natives du cloud placent davantage de charges de travail RAN sur une infrastructure de serveurs commerciaux standard. Les intégrateurs sont donc susceptibles de mettre davantage l'accent sur l'automatisation indépendante du matériel et les services de cycle de vie.
Le logiciel devrait croître à un CAGR de 30,46 % jusqu'en 2031, le taux le plus rapide au sein de la structure des composants. Les plateformes SMO natives à l'IA, les xApps Near-RT RIC et les bibliothèques rApp nécessitent une intégration spécialisée avant de pouvoir fonctionner dans des réseaux commerciaux. Le logiciel a une base de revenus actuelle plus petite que les services, mais il peut soutenir des revenus de licences récurrents lorsque les plateformes sont déployées à grande échelle. Cela encourage les intégrateurs à développer des bibliothèques d'automatisation propriétaires plutôt que de se limiter au déploiement d'outils tiers. La communauté logicielle O-RAN a publié sa version L en juillet 2025 avec un plan intégré pour le déploiement du RIC non temps réel et du SMO. Cette publication a abaissé les barrières à l'entrée pour les entreprises développant des capacités au niveau de la couche logicielle dans le secteur des intégrateurs de systèmes Open RAN.


Par génération de réseau : la 5G mène en volume tandis que le travail multi-générations élargit la portée des contrats
La 5G représentait 78,26 % des revenus de 2025 et occupait la position dominante sur le marché des intégrateurs de systèmes Open RAN. La 5G autonome nécessite un travail coordonné entre l'O-RU, l'O-DU, l'O-CU, le Near-RT RIC, le SMO et l'O-Cloud. Chaque couche nécessite des tests, une certification et une gestion du cycle de vie. Rakuten Mobile a récemment annoncé des plans pour déployer un grand nombre de radios O-RAN massive MIMO avancées au Japon. Le déploiement vise à améliorer le débit dans les zones urbaines à forte densité. De tels déploiements multi-nœuds nécessitent une intégration de systèmes à chaque étape du déploiement.
Le segment LTE reste pertinent pour les projets de superposition en champ brun, en particulier sur les marchés émergents avec de grandes bases d'abonnés LTE. Les autres générations de réseau représentent une part plus faible et sont associées à des cas d'utilisation de superposition héritée en Afrique subsaharienne et dans certaines parties de l'Amérique du Sud. Les travaux combinant des systèmes LTE et autonomes de nouvelle génération peuvent avoir une portée contractuelle plus grande qu'un projet à génération unique. Mavenir et Parallel Wireless ont récemment achevé des tests d'interopérabilité pour une pile GreenRAN multi-génération avec le Converged Packet Core de Mavenir.
Par déploiement : les macrocellules publiques mènent les revenus tandis que les réseaux privés gagnent en importance
Les déploiements en macrocellules publiques représentaient 58,13 % des revenus de 2025, la plus grande part de déploiement sur le marché des intégrateurs de systèmes Open RAN. Les grands réseaux d'opérateurs nécessitent une intégration sur de nombreux sites et conservent le volume de déploiement le plus élevé. Les réseaux privés et d'entreprise devraient croître à un CAGR de 30,76 % jusqu'en 2031. Les clients entreprises nécessitent souvent un support de bout en bout, de l'étude de site et de la conception jusqu'à la mise en service et l'optimisation. En août 2025, Boldyn Networks a lancé le premier système 5G Open RAN d'hébergement neutre du Royaume-Uni au Stadium of Light de Sunderland en utilisant du matériel Airspan et Mavenir. Le projet a montré comment un réseau partagé peut servir plusieurs opérateurs sur une infrastructure ouverte.
Le programme britannique SNPN 5G Assured Integration fournit un cadre d'assurance certifié pour les composants de réseau privé. Cela élève le standard de livraison pour les entreprises desservant les réseaux privés. Les petites cellules intérieures et les systèmes d'antennes distribuées desservent les stades, les aéroports et les campus d'entreprise où une couverture dense est nécessaire. Mavenir a été sélectionné par MagtiCom en mai 2026 pour un projet national de petites cellules 4G et 5G en Géorgie, couvrant les environnements résidentiels, d'entreprise et ruraux.[2]Mavenir, "MagtiCom sélectionne Mavenir pour le déploiement de la technologie de petites cellules de nouvelle génération en Géorgie," Mavenir, mavenir.com. Le contrat comprend le matériel, le logiciel, la gestion et l'orchestration.
Par utilisateur final : les opérateurs de réseaux mobiles mènent en volume tandis que les entreprises élargissent la demande
Les opérateurs de réseaux mobiles représentaient 62,41 % des revenus de 2025, représentant la position dominante d'utilisateur final sur le marché des intégrateurs de systèmes Open RAN. Ils gèrent les plus grands programmes d'investissement et doivent mettre en service des réseaux de macrocellules complexes sur de vastes empreintes de sites. TELUS avait dépassé la moitié du remplacement de son réseau radio par l'Open RAN en 2025, avec un achèvement ciblé pour fin 2027 et tous les sites devant être convertis d'ici 2029. Les fournisseurs d'hébergement neutre créent également des travaux complexes car ils doivent coordonner plusieurs opérateurs et fournisseurs dans un modèle d'infrastructure partagée. Cela peut créer des engagements plus exigeants qu'un projet standard en champ vierge à opérateur unique. Les accords de partage de RAN et de fibre en Ouganda et au Nigeria illustrent comment les modèles de réseau partagé peuvent élargir la portée de l'intégration tierce sur le marché des intégrateurs de systèmes Open RAN.
Les entreprises et les secteurs industriels devraient croître à un CAGR de 29,65 % jusqu'en 2031, ce qui en fait la catégorie d'utilisateurs finaux à la croissance la plus rapide. La demande s'étend aux utilisateurs de la défense et du gouvernement qui ont besoin de piles certifiées en matière de sécurité, de déploiement en réseau isolé et de documentation de la chaîne d'approvisionnement. Le Département américain de la Défense a recherché des logiciels open source pour les réseaux tactiques 5G et 6G en avril 2025. Ces exigences peuvent limiter le nombre de fournisseurs qualifiés tout en augmentant la valeur du travail d'intégration spécialisé. L'Agence nationale du renseignement et de l'information de Corée a annoncé des démonstrations Open RAN nationales et internationales parallèles en 2025 utilisant des équipements O-DU logiciels de LG Electronics et des fournisseurs d'O-RU nationaux. Cela ajoute une demande gouvernementale pour des services d'intégration en Asie-Pacifique.
Analyse géographique
L'Amérique du Nord représentait 41,03 % des revenus mondiaux en 2025, la plus grande part parmi les intégrateurs de systèmes Open RAN. La région dispose d'un environnement politique et de normes actif, façonné par le Fonds américain d'innovation pour la chaîne d'approvisionnement des réseaux sans fil publics et les exigences du profil minimum viable de l'ATIS. L'ATIS a élargi son profil en 2025 pour définir les exigences d'interface fronthaul pour les opérateurs de réseaux mobiles nord-américains. Le déploiement RIC non temps réel en champ brun d'AT&T et la transition radio nationale de TELUS représentent des opportunités pour l'automatisation logicielle et le remplacement de réseau. La NTIA sollicite des retours en 2026 sur une orientation allant jusqu'à 53 millions USD pour l'architecture RAN native à l'IA. Le déploiement du spectre 5G au Mexique et la transition du Canada vers la 5G offrent des opportunités supplémentaires de pipeline régional.
L'Europe dispose d'un écosystème commercial de fournisseurs validés, tandis que l'Asie-Pacifique reste centrale pour le marché des intégrateurs de systèmes Open RAN, avec le Japon comme exemple de premier plan. Le programme SONIC Labs s'est terminé en avril 2026, avec 72 % des 27 fournisseurs participants obtenant des partenariats commerciaux et 85 % initiant un nouveau développement de produits.[3]Digital Catapult, "Rapport d'impact de fin de programme SONIC Labs 2026," Digital Catapult, digicatapult.org.uk. L'Allemagne, le Royaume-Uni et la France sont des sites européens actifs pour les essais des opérateurs. Rakuten Mobile continue d'exploiter un réseau Open RAN virtualisé natif du cloud et a élargi sa capacité au Japon en 2026. Rakuten Symphony mène un essai de 8 milliards JPY (50,2 millions USD), soutenu par le METI, dans 7 pays du Sud mondial de mai 2026 à mars 2029. L'Inde reste une opportunité à long terme car aucun cercle d'opérateurs ne s'est engagé dans l'Open RAN à grande échelle.
L'Afrique devrait croître à un CAGR de 31,28 % jusqu'en 2031, le taux le plus rapide parmi les zones géographiques. La pression sur les coûts d'infrastructure, les accords de partage de RAN et le financement international soutiennent le marché des intégrateurs de systèmes Open RAN dans la région. MTN Group et Airtel Africa ont formalisé des accords de partage de RAN et de fibre en Ouganda et au Nigeria en mars 2025, avec une expansion envisagée pour le Congo-Brazzaville, le Rwanda et la Zambie. Telkom Kenya, Rakuten Symphony et Airspan Networks ont signé un mémorandum en janvier 2025 pour un laboratoire Open RAN et des essais sur le terrain, soutenu par une subvention gouvernementale américaine et japonaise de 4,4 millions USD. L'Amérique du Sud est soutenue par l'activité 5G autonome du Brésil et des sites d'essai en Bolivie et au Paraguay. Le Moyen-Orient a une activité précoce grâce au projet pilote de Zain Kuwait avec Rakuten Symphony.

Paysage concurrentiel
Le marché des intégrateurs de systèmes Open RAN est fragmenté car aucun fournisseur n'occupe une position dominante dans tous les types de services, les contextes de déploiement et les régions. Mavenir, Parallel Wireless, Radisys, ASOCS, JMA Wireless et Amarisoft sont en concurrence dans les missions multi-fournisseurs natives du cloud. Cisco et Dell Technologies utilisent des portefeuilles de transformation télécom plus larges pour concourir aux travaux d'intégration. Dell Technologies a lancé son programme Open Telecom Transformation et son programme de certification IA pour les télécoms en février 2025.[4]Dell Technologies, "Dell Technologies accélère la transformation télécom avec un programme complet et des partenariats élargis," Dell Technologies, dell.com. Les programmes mettent l'accent sur des piles pré-validées sur une infrastructure de serveurs commerciaux standard. Ericsson a également validé sa plateforme d'orchestration et d'assurance des services sur les blocs d'infrastructure télécom Dell en 2025, soutenant des architectures de référence plus prêtes à l'emploi.
Rakuten Symphony a introduit son programme de licence Real Open RAN en février 2025 avec Cisco, Airspan et Tech Mahindra comme partenaires inauguraux. Le programme permet aux partenaires de commercialiser des piles de qualité opérateur pré-qualifiées et peut raccourcir le délai de mise sur le marché. Les spécialistes de l'IA-RAN tels que DeepSig, Rimedo Labs et Cohere Technologies positionnent leurs logiciels comme des couches d'automatisation au sein de piles d'intégration plus larges. Les déploiements d'hébergement neutre restent un domaine d'investigation ouvert car aucun intégrateur n'a établi un modèle multi-opérateurs reproductible à grande échelle. Digital Catapult a rapporté que 70 % à 80 % de la préparation du Plugfest du printemps 2026 était liée à la validation multi-fournisseurs. Les fournisseurs disposant de capacités de test et de combinaisons de composants validées peuvent donc réduire le travail de découverte sur site.
Les fournisseurs régionaux bénéficiant du soutien gouvernemental peuvent concourir efficacement en Afrique et en Corée du Sud, où les partenariats locaux et les programmes technologiques nationaux sont importants. L'accréditation OTIC devient un différenciateur d'achat utile sur le marché des intégrateurs de systèmes Open RAN car elle offre un environnement reconnu pour les tests et l'intégration. Le marché des intégrateurs de systèmes Open RAN favorise les entreprises capables de combiner conception, validation, déploiement et opérations plutôt que de fournir un produit étroit seul. Les modèles de service axés sur le logiciel peuvent ajouter des revenus récurrents grâce aux bibliothèques d'automatisation, tandis que les grands fournisseurs peuvent absorber les coûts de formation et de livraison. Le matériel fourni ne donne pas les parts de marché combinées des principales entreprises, de sorte qu'un score de concentration basé sur les parts ne peut pas être attribué sans créer des données non étayées. Le tableau concurrentiel reste cohérent avec un marché fragmenté dans lequel plusieurs spécialistes et de grands fournisseurs d'infrastructure sont en concurrence pour des besoins de déploiement distincts.
Leaders du secteur des intégrateurs de systèmes Open RAN
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
JMA Wireless, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Rakuten Mobile a élargi son réseau Open RAN grâce au déploiement commercial d'unités radio 1Finity de Fujitsu 1Finity au Japon, ciblant l'amélioration de la capacité 5G Sub6, 3,7 GHz dans les zones urbaines à fort trafic dans le cadre d'une expansion multi-phases plus large. Le déploiement a suivi l'annonce antérieure de Rakuten Mobile d'un déploiement de première phase de 3 000 radios et représentait un cycle d'approvisionnement et d'intégration de radios Open RAN commerciales reproductible dans un contexte d'opérateur national.
- Février 2026 : Rakuten Mobile a annoncé le déploiement de 3 000 radios massive MIMO 32T32R conformes à l'O-RAN au Japon comme première phase d'un déploiement plus large. Le déploiement visait un gain de 7 % du débit dans les zones urbaines à forte densité et soutenait l'expansion continue du réseau 5G Sub6.
- Février 2026 : Dell Technologies, Intel et Samsung ont démontré un système RAN virtualisé intégré au Mobile World Congress 2026, combinant l'infrastructure télécom Dell avec le logiciel vRAN de Samsung dans une solution Cloud RAN validée pour les exigences des fournisseurs de services.
- Octobre 2025 : Nokia a annoncé un accord mondial de licence technologique avec HPE pour les actifs HPE RAN Intelligent Controller et a fait progresser sa plateforme SMO MantaRay. La plateforme a obtenu la certification de réseaux autonomes de niveau 4 du TM Forum et est conforme à l'O-RAN Alliance avec prise en charge ouverte R1 pour les rApps.


Portée du rapport mondial sur le marché des intégrateurs de systèmes Open RAN
Le marché des intégrateurs de systèmes Open RAN couvre les services qui permettent la conception, l'intégration, le déploiement, les tests et la gestion des solutions de réseau d'accès radio ouvert (Open RAN). Le rapport analyse les tendances du marché, les moteurs de croissance, les défis, le paysage concurrentiel et les opportunités dans les services d'intégration de systèmes, les modèles de déploiement, les secteurs d'utilisateurs finaux et les régions géographiques.
Le rapport sur le marché des intégrateurs de systèmes Open RAN est segmenté par composant (matériel, logiciel et services), génération de réseau (4G/LTE, 5G et autres générations de réseau), déploiement (macrocellule publique, réseau privé et d'entreprise, et petite cellule intérieure et DAS), utilisateur final (opérateurs de réseaux mobiles, fournisseurs d'hébergement neutre, entreprises et secteurs industriels, et gouvernement et défense), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| 4G/LTE |
| 5G |
| Autres générations de réseau |
| Macrocellule publique |
| Réseau privé et d'entreprise |
| Petite cellule intérieure et DAS |
| Opérateurs de réseaux mobiles |
| Fournisseurs d'hébergement neutre |
| Entreprises et secteurs industriels |
| Gouvernement et défense |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par génération de réseau | 4G/LTE | |
| 5G | ||
| Autres générations de réseau | ||
| Par déploiement | Macrocellule publique | |
| Réseau privé et d'entreprise | ||
| Petite cellule intérieure et DAS | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Fournisseurs d'hébergement neutre | ||
| Entreprises et secteurs industriels | ||
| Gouvernement et défense | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des intégrateurs de systèmes Open RAN ?
La taille du marché des intégrateurs de systèmes Open RAN est projetée à 1,64 milliard USD en 2025, 2,06 milliards USD en 2026, et devrait atteindre 7,18 milliards USD d'ici 2031, avec un CAGR de 28,37 % de 2026 à 2031.
Qu'est-ce qui stimule la demande de services d'intégration de systèmes Open RAN ?
Les déploiements 5G autonomes, les exigences d'interopérabilité multi-fournisseurs, les programmes publics de chaîne d'approvisionnement et la demande d'orchestration indépendante des fournisseurs stimulent la demande.
Quel composant occupe la plus grande position en termes de revenus ?
Les services représentaient 68,91 % des revenus de 2025 car les opérateurs ont besoin d'intégration, de tests, d'optimisation et d'opérations gérées tout au long du cycle de vie du projet.
Quel type de déploiement connaît la croissance la plus rapide ?
Les réseaux privés et d'entreprise devraient croître à un CAGR de 30,76 % jusqu'en 2031, les acheteurs exigeant un support complet de conception, de déploiement et d'optimisation.
Quelle région se développe le plus rapidement pour ces services ?
L'Afrique devrait enregistrer un CAGR de 31,28 % jusqu'en 2031, soutenue par les pressions sur les coûts, les accords de réseau partagé et l'activité d'essais sur le terrain.
Quels sont les principaux obstacles à l'intégration Open RAN ?
La complexité technique multi-fournisseurs, les délais de déploiement plus longs, la responsabilité incertaine des fournisseurs et le manque de talents en ingénierie de qualité opérateur sont les principaux obstacles.
Dernière mise à jour de la page le:



