
Open RANシステムインテグレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.06 十億米ドル |
| 市場規模 (2031) | 7.18 十億米ドル |
| Growth Rate (2026 - 2031) | 28.37 % |
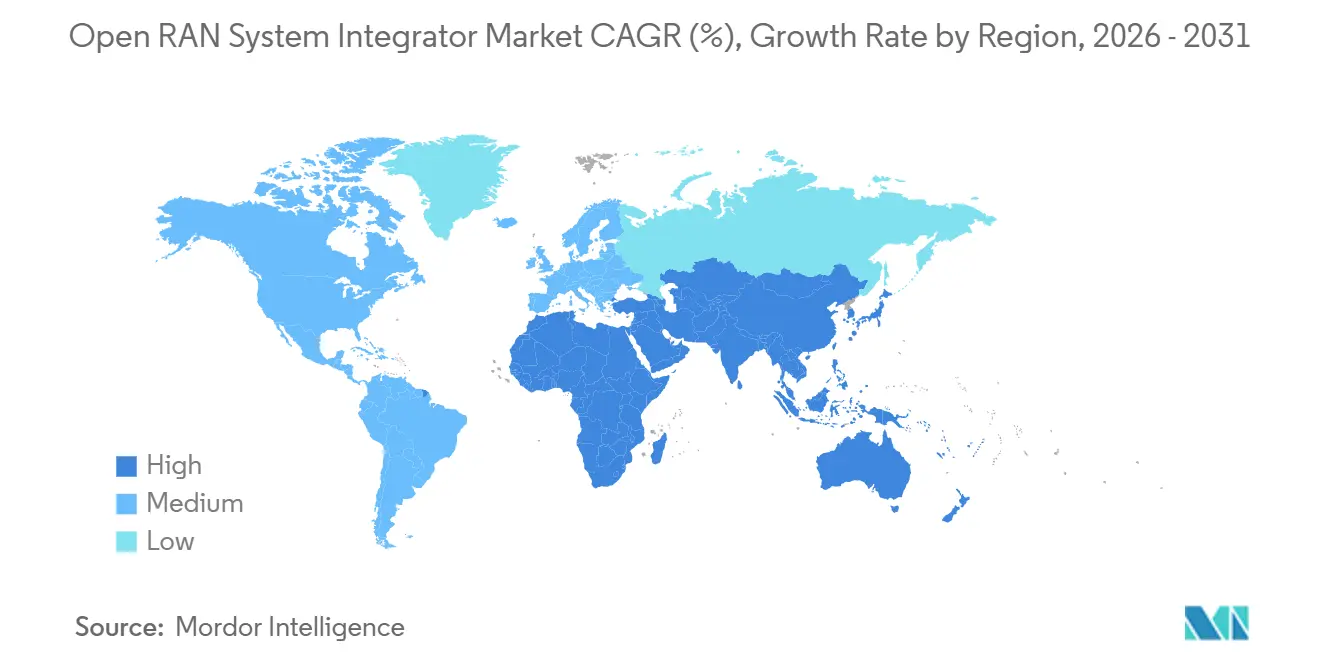
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | 北米 |
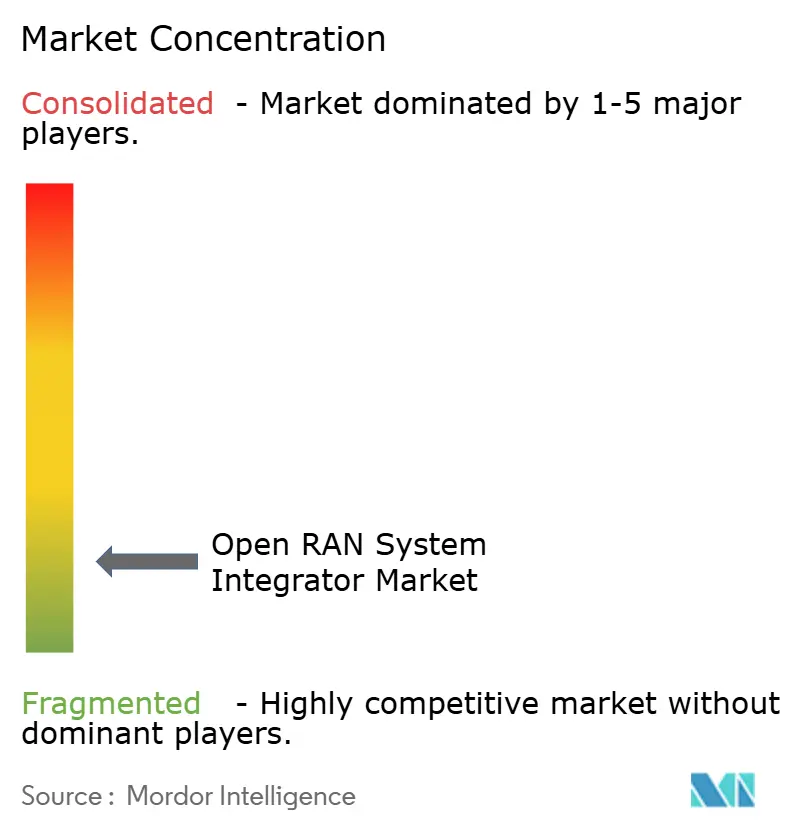
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるOpen RANシステムインテグレーター市場分析
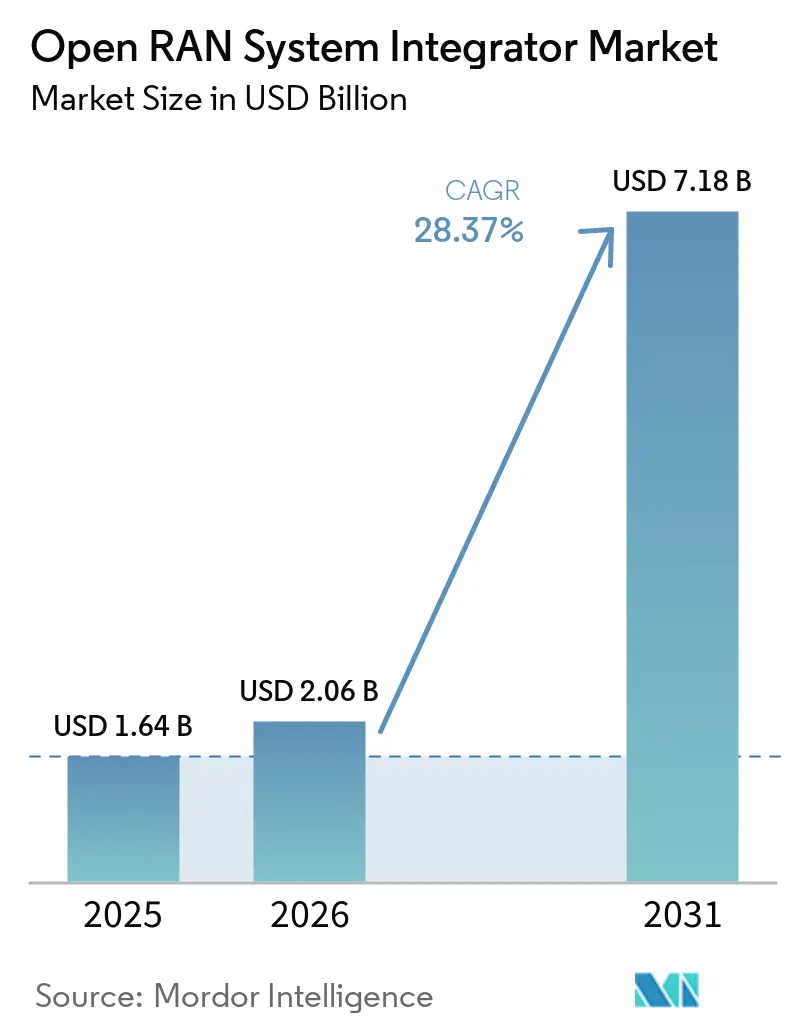
Open RANシステムインテグレーター市場規模は、2025年に1.64 ビリオン 米ドル、2026年に2.06 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 28.37%で成長し、2031年までに7.18 ビリオン 米ドルに達する見込みです。Open RANシステムインテグレーター市場は、パイロット段階から商用5Gスタンドアローンネットワークへと移行しており、オペレーターは複数のサプライヤーから提供される無線、クラウド、タイミング、オーケストレーションシステムを調整する必要があります。この変化により、業務の重点は機器供給からインテグレーション、検証、テスト、マネージドオペレーションへとシフトしています。政府プログラム、テスト標準、事前検証済みソリューションスタックは調達リスクを一部低減しつつ、文書化されたインターオペラビリティの重要性を高めています。Open RANシステムインテグレーター市場はまた、デプロイメントサイクルの長期化、サプライヤー間の責任の不明確さ、RANとクラウドの両方のスキルを持つエンジニアの不足という課題にも直面しています。
主要レポートのポイント
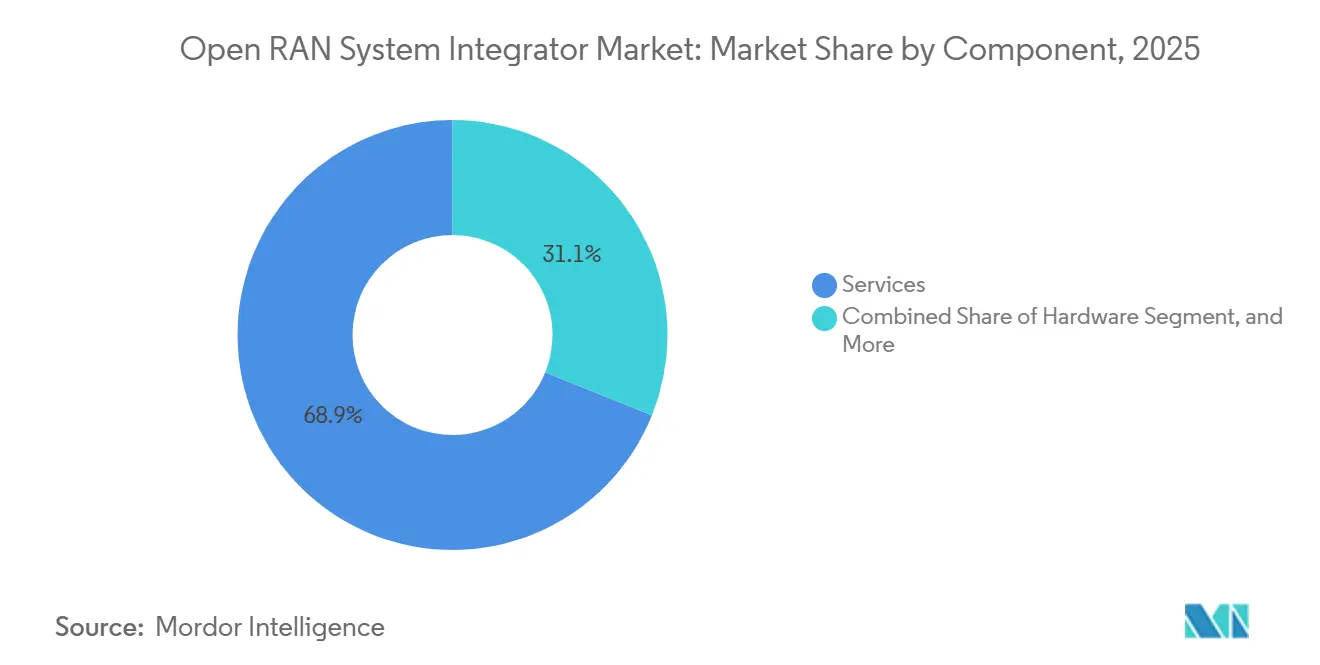
- コンポーネント別では、サービスが2025年のOpen RANシステムインテグレーター市場シェアの68.91%を占め、ソフトウェアは2031年にかけてCAGR 30.46%で拡大する見込みです。
- ネットワーク世代別では、5Gが2025年の収益の78.26%を占め、2031年にかけてCAGR 31.63%を記録する見込みです。
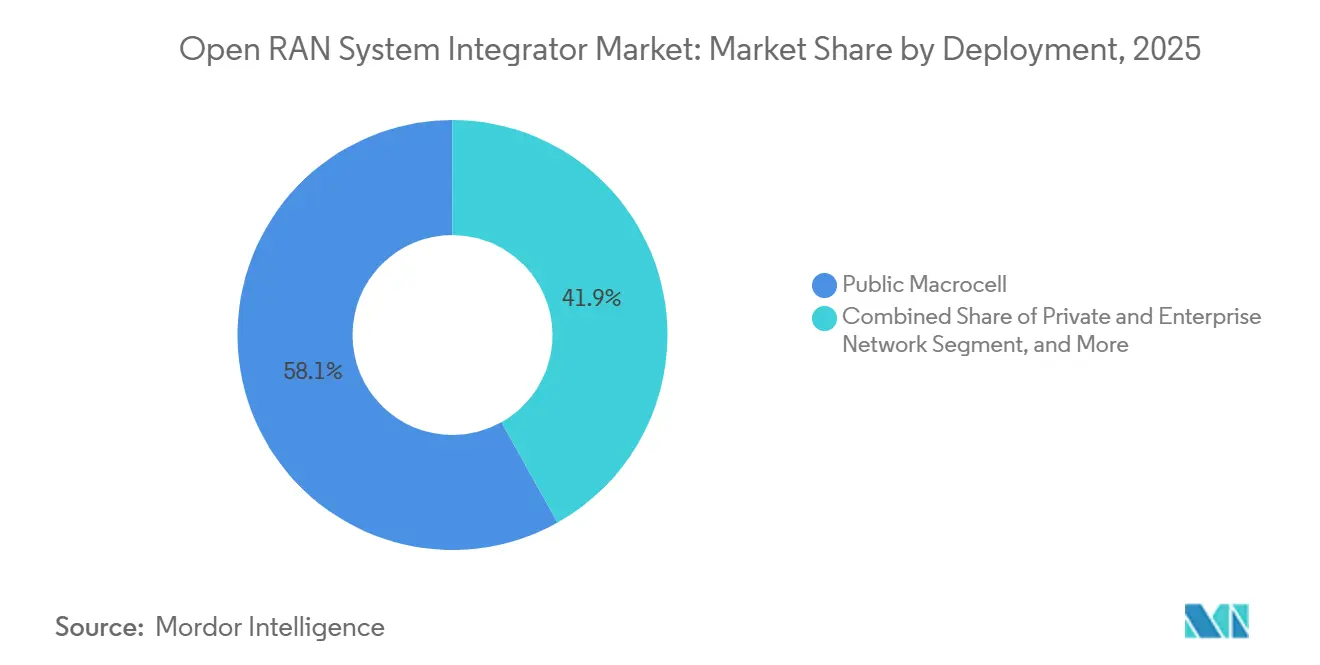
- デプロイメント別では、パブリックマクロセルのデプロイメントが2025年の収益の58.13%を占め、プライベートおよびエンタープライズネットワークは2031年にかけてCAGR 30.76%で成長する見込みです。
- エンドユーザー別では、モバイルネットワークオペレーターが2025年の収益の62.41%を占め、エンタープライズおよび産業バーティカルは2031年にかけてCAGR 29.65%で拡大する見込みです。
- 地域別では、北米が2025年のOpen RANシステムインテグレーター市場で41.03%の市場シェアを占め、アフリカは2031年にかけてCAGR 31.28%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルOpen RANシステムインテグレーター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5GスタンドアローンおよびクラウドネイティブRANの展開 | +7.5% | 北米、日本、韓国で最も高い強度を持つグローバル | 短期(2年以内) |
| マルチベンダーインターオペラビリティ要件 | +5.8% | 特に北米とヨーロッパを中心としたグローバル | 中期(2〜4年) |
| オープンかつセキュアな通信サプライチェーンに対する政府資金 | +4.2% | 北米とヨーロッパ、アジア太平洋への波及あり | 短期(2年以内) |
| ベンダー非依存型SMOおよびオートメーションに対するオペレーターの需要 | +3.1% | 北米と日本で早期の成果を上げているグローバル | 中期(2〜4年) |
| プライベート5Gおよびニュートラルホストネットワークの拡大 | +2.5% | ヨーロッパと北米への波及を伴うアジア太平洋 | 中期(2〜4年) |
| 調達ゲートとしてのOpen RANラボからフィールドへの検証 | +1.8% | 北米とヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5GスタンドアローンおよびクラウドネイティブRANの展開
5Gスタンドアローンアーキテクチャは、Open RANシステムインテグレーター市場の主要な商業的環境を生み出しています。これにより、オペレーターはクラウドネイティブオーケストレーションを使用して、中央ユニット、分散ユニット、無線ユニットを分離することができます。したがって、インテグレーションは無線のコミッショニングを超えて、フロントホールタイミング、Oクラウドライフサイクル管理、自動化されたネットワークスライス設定にまで及びます。これらのタスクは、クローズドなシングルベンダーツールでは管理が困難です。5Gセグメントは2025年の収益の78.26%を占め、2031年にかけて31.63%で成長する見込みです。楽天モバイルは日本で完全仮想化されたクラウドネイティブOpen RANネットワークを運用しており、このアプローチが国家規模のデプロイメントをサポートできることを示しています。
マルチベンダーインターオペラビリティ要件
マルチベンダーインターオペラビリティは、Open RANシステムインテグレーター市場においてオペレーターが商業的な購買決定を行う前の実際的な要件となっています。O-RANアライアンスは2025年3月から8月の間に60件の新規または更新された技術文書をリリースし、現行バージョンのタイトル数を134に増やしました。[1]O-RAN Alliance、「2025年3月以降に60件の新規または更新されたO-RAN技術文書がリリースされました」、O-RAN Alliance、o-ran.org。 これらの文書はO-RU、O-DU、ニアリアルタイムRICの適合性領域をカバーしています。ATISは2025年2月にOpen RAN最小実行可能プロファイルを拡張し、フロントホールの制御、ユーザー、同期、管理プレーンインターフェース要件を含めました。事前検証済みの組み合わせを提供できるインテグレーターは、オペレーターのテスト作業を削減し、より多くのデリバリー責任を担うことができます。オープンテストおよびインテグレーションセンターのフレームワークは、コンポーネントおよびインターオペラビリティ検証の正式なルートを提供するため、調達において重要性を増しています。
オープンかつセキュアな通信サプライチェーンに対する政府資金
公共プログラムは、テスト、製品開発、早期デプロイメントを支援することで、Open RANシステムインテグレーター市場の需要を形成しています。米国のパブリックワイヤレスサプライチェーンイノベーションファンドは、2025年半ばまでに35件のプロジェクトに対して5.50 ビリオン 米ドルを拠出しました。2026年には、NTIAがAIネイティブRANアーキテクチャに向けて最大5,300万 米ドルの資金方向についてフィードバックを求めています。英国のオープンネットワーク研究開発ファンドは、ソース資料に記載されている2024年の平均レートで2億5,000万 英ポンド(3.17 ビリオン 米ドル)に達しました。SONICラボプログラムは2026年4月に完了し、参加ベンダーの72%が商業パートナーシップを確保し、85%が新しいOpen RAN製品の開発を開始していました。ヨーロッパのサプライチェーンセキュリティ要件も、ベンダーの多様性とインテグレーション管理を実証できるプロジェクトを優遇しています。
ベンダー非依存型SMOおよびオートメーションに対するオペレーターの需要
オペレーターは、コントロールレイヤーでのロックインを避けるために、ベンダー非依存型のサービス管理およびオーケストレーションプラットフォームを求めています。本番デプロイメントには標準ベースのソフトウェアとライブネットワークプロセスとのインテグレーションが必要なため、これはOpen RANシステムインテグレーター市場に業務をもたらします。ノキアは2025年10月にHPEからRANインテリジェントコントローラー技術をライセンス供与され、MantaRay SMOと組み合わせてレベル4の自律ネットワーキングをサポートしました。この取り決めにより、オートメーション、rApps、非リアルタイムRIC機能のオペレーターネットワーク計画における役割が強化されました。2025年12月に発表されたIEEE Vehicular Technology Magazineの記事では、O-RAN SMOフレームワークが6Gへの道筋においてAIネイティブ管理およびオーケストレーションの基盤として説明されました。テレメトリー、ポリシー制御、ライフサイクル管理を接続できるインテグレーターは、従来の無線デプロイメントのみよりも幅広いサービスを提供できます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インテグレーションの複雑さとデプロイメントタイムラインの長期化 | -3.8% | 日本以外のアジア太平洋および南米で最も摩擦が大きいグローバル | 中期(2〜4年) |
| キャリアグレードのOpen RANインテグレーションスキルの不足 | -2.4% | アフリカ、南米、ヨーロッパの一部で最も深刻なグローバル | 長期(4年以上) |
| マルチベンダーのパフォーマンスと責任境界の不均一性 | -1.6% | 特にグリーンフィールドのマルチベンダーデプロイメントにおけるグローバル | 中期(2〜4年) |
| 断片化した商業サポートと認証責任 | -1.2% | OTICファシリティのない市場でより深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インテグレーションの複雑さとデプロイメントタイムラインの長期化
インテグレーションの複雑さは、Open RANシステムインテグレーター市場における実質的な制約です。マルチベンダーシステムは、O-RUとO-DU間のオープンフロントホールリンク、F1およびE1インターフェース、O2クラウドインフラストラクチャインターフェースを調整する必要があります。各インターフェースは、シングルベンダーRANには存在しない障害モードを引き起こす可能性があります。NTIAの電気通信科学研究所は2025年に3つの商用Open RANシステムをCRAIN研究所に統合し、タイマー設定、メッセージ処理、標準バージョンの不一致に関するインターオペラビリティの問題を報告しました。ソース資料では、プロジェクトがインテグレーションおよびサポートのオーバーヘッドにより5年間のコストが10%から20%高くなる可能性があると指摘されています。オペレーターが強力な内部技術チームを持つ場合、より多くのインテグレーション作業を内製化する可能性がある一方、サプライヤーの責任が不明確な場合はデプロイメントがさらに遅延する可能性があります。
キャリアグレードのOpen RANインテグレーションスキルの不足
キャリアグレードエンジニアの供給不足は、Open RANシステムインテグレーター市場のもう一つの制約です。効果的なデリバリーには、3GPPプロトコルの知識、クラウドネイティブオペレーションスキル、O-RANアライアンス仕様への精通が組み合わさる必要があります。この組み合わせは習得に時間がかかり、地域によって均等に利用できるわけではありません。この制約は、成長見通しが強いものの地元のキャリアグレードRANの人材が限られているアフリカと南米で特に関連性が高いです。プロジェクトを大規模にスタッフィングできないインテグレーターは、デリバリーリスクに直面するか、トレーニングに資金を提供できる大規模なサービス会社に業務を奪われる可能性があります。この不足は、小規模な専門家が強力な技術力を持つ場合でも、より多くのリソースを持つ企業に契約が集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスが現在の収益を支え、ソフトウェアが将来の価値を拡大
サービスは2025年の収益の68.91%を占め、Open RANシステムインテグレーター市場で最大のポジションを持っています。マルチベンダーネットワークは、プロジェクトライフサイクル全体にわたってインテグレーション、テスト、最適化、マネージドオペレーションを必要とします。Digital Catapultは、2026年春のプラグフェストでの活動の70%から80%が正式なテスト開始前のマルチベンダーインテグレーションと検証に関連していたと報告しました。この作業量は、短いコミッショニングフェーズではなく、長期的なサービスエンゲージメントをサポートします。ハードウェアは、クラウドネイティブ設計がより多くのRANワークロードを商用オフザシェルフサーバーインフラストラクチャに置するにつれて圧力を受けています。したがって、インテグレーターはハードウェアに依存しないオートメーションとライフサイクルサービスにより重点を置く可能性が高いです。
ソフトウェアは2031年にかけてCAGR 30.46%で成長する見込みであり、コンポーネント構造の中で最も速い成長率です。AIネイティブSMOプラットフォーム、ニアリアルタイムRIC xApps、rAppライブラリは、商用ネットワークで動作する前に専門的なインテグレーションを必要とします。ソフトウェアの現在の収益基盤はサービスより小さいですが、プラットフォームが大規模にデプロイされると定期的なライセンス収益をサポートできます。これにより、インテグレーターはサードパーティツールのみをデプロイするのではなく、独自のオートメーションライブラリを開発するよう促されています。O-RANソフトウェアコミュニティは2025年7月にLバージョンをリリースし、非リアルタイムRICおよびSMOデプロイメントのための統合ブループリントを提供しました。このリリースにより、Open RANシステムインテグレーター産業においてソフトウェアレイヤー機能を構築する企業の参入障壁が低下しました。
注記: 個別セグメントのシェアはレポート購入時に入手可能


ネットワーク世代別:5Gが数量をリードし、マルチ世代の業務が契約範囲を拡大
5Gは2025年の収益の78.26%を占め、Open RANシステムインテグレーター市場でトップポジションを占めています。スタンドアローン5Gは、O-RU、O-DU、O-CU、ニアリアルタイムRIC、SMO、Oクラウドにわたる調整された作業を必要とします。各レイヤーにはテスト、認証、ライフサイクル管理が必要です。楽天モバイルは最近、日本で多数の高度なマッシブMIMO O-RAN無線機を展開する計画を発表しました。このデプロイメントは、高密度都市部でのスループット向上を目指しています。このようなマルチノードデプロイメントは、展開の各段階でシステムインテグレーションを必要とします。
LTEセグメントは、特に大規模なLTE加入者基盤を持つ新興市場でのブラウンフィールドオーバーレイプロジェクトに引き続き関連性があります。その他のネットワーク世代はより小さなシェアを占め、サブサハラアフリカと南米の一部でのレガシーオーバーレイユースケースに関連しています。LTEと次世代スタンドアローンシステムを組み合わせた業務は、単一世代のプロジェクトよりも大きな契約範囲を持つ可能性があります。MavenirとParallel Wirelessは最近、MavenirのConverged Packet Coreを使用したマルチ世代GreenRANスタックのインターオペラビリティテストを完了しました。
デプロイメント別:パブリックマクロセルが収益をリードし、プライベートネットワークが比重を増す
パブリックマクロセルのデプロイメントは2025年の収益の58.13%を占め、Open RANシステムインテグレーター市場で最大のデプロイメントシェアを持っています。大規模なオペレーターネットワークは、多くのサイトにわたるインテグレションを必要とし、最高のデプロイメント量を維持しています。プライベートおよびエンタープライズネットワークは2031年にかけてCAGR 30.76%で成長する見込みです。エンタープライズ顧客は多くの場合、サイト調査と設計からコミッショニングと最適化まで、エンドツーエンドのサポートを必要とします。2025年8月、Boldyn NetworksはAirspanとMavenirのハードウェアを使用して、サンダーランドのスタジアム・オブ・ライトで英国初のOpen RANニュートラルホスト5Gシステムを立ち上げました。このプロジェクトは、共有ネットワークがオープンインフラストラクチャのフットプリント上で複数のオペレーターにサービスを提供できることを示しました。
英国のSNPN 5G保証インテグレーションプログラムは、プライベートネットワークコンポーネントの認定保証フレームワークを提供しています。これにより、プライベートネットワークにサービスを提供する企業のデリバリー基準が引き上げられます。屋内スモールセルと分散アンテナシステムは、高密度なカバレッジが必要なスタジアム、空港、エンタープライズキャンパスにサービスを提供します。Mavenirは2026年5月にMagtiComによって、住宅、エンタープライズ、農村環境をカバーするジョージア全国の4Gおよび5Gスモールセルプロジェクトに選定されました。[2]Mavenir、「MagtiComがジョージア全土での次世代スモールセル技術展開にMavenirを選定」、Mavenir、mavenir.com。 契約にはハードウェア、ソフトウェア、管理、オーケストレーションが含まれます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:MNOが数量をリードし、エンタープライズが需要を拡大
モバイルネットワークオペレーターは2025年の収益の62.41%を占め、Open RANシステムインテグレーター市場でトップのエンドユーザーポジションを代表しています。彼らは最大の資本プログラムを管理し、広大なサイトフットプリントにわたって複雑なマクロセルネットワークをコミッショニングする必要があります。TELUSは2025年までにOpen RANによる無線ネットワーク置き換えの中間点を通過し、2027年末までの完了を目標とし、2029年までにすべてのサイトが転換される予定です。ニュートラルホストプロバイダーも、共有インフラストラクチャモデルで複数のオペレーターとベンダーを調整する必要があるため、複雑な業務を生み出します。これにより、標準的なシングルオペレーターのグリーンフィールドプロジェクトよりも要求の高いエンゲージメントが生まれる可能性があります。ウガンダとナイジェリアにおけるRANおよびファイバー共有協定は、共有ネットワークモデルがOpen RANシステムインテグレーター市場でのサードパティインテグレーションの範囲を広げる方法を示しています。
エンタープライズおよび産業バーティカルは2031年にかけてCAGR 29.65%で成長する見込みであり、最も成長の速いエンドユーザーカテゴリーとなっています。需要は、セキュリティ認定スタック、エアギャップデプロイメント、サプライチェーン文書を必要とする防衛および政府ユーザーにまで及びます。米国国防総省は2025年4月に5Gおよび6G戦術ネットワーク向けのオープンソースソフトウェアを求めました。これらの要件は、適格なサプライヤーの数を制限する一方で、専門的なインテグレーション業務の価値を高める可能性があります。韓国の国家情報院は2025年に、LGエレクトロニクスのソフトウェアベースO-DU機器と国内O-RUベンダーを使用した国内外のOpen RANデモンストレーションを並行して発表しました。これにより、アジア太平洋全体でインテグレーションサービスに対する政府主導の需要が加わります。
地域分析
北米は2025年のグローバル収益の41.03%を占め、Open RANシステムインテグレーターの中で最大のシェアを持っています。この地域は、米国のパブリックワイヤレスサプライチェーンイノベーションファンドとATIS最小実行可能プロファイル要件によって形成された活発な政策および標準環境を持っています。ATISは2025年に北米のMNO向けのフロントホールインターフェース要件を定義するためにプロファイルを拡張しました。AT&Tのブラウンフィールド非リアルタイムRICデプロイメントとTELUSの全国無線移行は、ソフトウェアオートメーションとネットワーク置き換えの機会を代表しています。NTIAは2026年にAIネイティブRANアーキテクチャに向けて最大5,300万 米ドルの資金方向についてフィードバックを求めています。メキシコの5Gスペクトル展開とカナダの5Gへの移行は、追加の地域パイプライン機会を提供します。
ヨーロッパには検証済みサプライヤーの商業エコシステムがあり、アジア太平洋は日本を主要な例としてOpen RANシステムインテグレーター市場の中心であり続けています。SONICラボプログラムは2026年4月に終了し、参加した27社のベンダーの72%が商業パートナーシップを確保し、85%が新製品開発を開始しました。[3]Digital Catapult、「SONICラボプログラム終了インパクトレポート2026」、Digital Catapult、digicatapult.org.uk。 ドイツ、英国、フランスはオペレータートライアルの活発なヨーロッパの拠点です。楽天モバイルは仮想化されたクラウドネイティブOpen RANネットワークの運用を継続し、2026年に日本での容量を拡大しました。楽天シンフォニーは2026年5月から2029年3月にかけて、経済産業省の支援を受けた800 ミリオン 日本円(5,020万 米ドル)のトライアルを7つのグローバルサウス諸国で実施しています。インドは、どのオペレーターサークルも大規模なOpen RANにコミットしていないため、長期的な機会として残っています。
アフリカは2031年にかけてCAGR 31.28%で成長する見込みであり、地理的エリアの中で最も速い成長率です。インフラコストの圧力、RAN共有協定、国際的な資金援助がこの地域のOpen RANシステムインテグレーター市場を支援しています。MTNグループとAirtel Africaは2025年3月にウガンダとナイジェリアでRANおよびファバー共有協定を正式化し、コンゴ・ブラザビル、ルワンダ、ザンビアへの拡大を検討しています。テルコムケニア、楽天シンフォニー、Airspan Networksは2025年1月に、米国と日本政府の440万 米ドルの助成金を受けたOpen RANラボラトリーとフィールドトライアルの覚書に署名しました。南米はブラジルの5Gスタンドアローン活動とボリビアおよびパラグアイのトライアル拠点によって支援されています。中東はZainクウェートの楽天シンフォニーとのパイロットを通じて早期の活動があります。

競合ランドスケープ
Open RANシステムインテグレーター市場は、サービスタイプ、デプロイメント設定、地域にわたって支配的なポジションを持つプロバイダーがいないため、断片化しています。Mavenir、Parallel Wireless、Radisys、ASOCS、JMA Wireless、Amarisoftはクラウドネイティブのマルチベンダー案件で競合しています。Cisco と Dell Technologiesはより広範な通信変革ポートフォリオを使用してインテグレーション業務を競っています。Dell Technologiesは2025年2月にオープン通信変革プログラムと通信向けAI認定プログラムを立ち上げました。[4]Dell Technologies、「Dell Technologiesが包括的なプログラムと拡大されたパートナーシップで通信変革を加速」、Dell Technologies、dell.com。 これらのプログラムは商用オフザシェルフインフラストラクチャ上の事前検証済みスタックを強調しています。エリクソンも2025年にDellテレコムインフラストラクチャブロック上でサービスオーケストレーションおよびアシュアランスプラットフォームを検証し、すぐに使用できるリファレンスアーキテクチャをさらにサポートしました。
楽天シンフォニーは2025年2月にCisco、Airspan、Tech Mahindraを創設パートナーとしてリアルOpen RANライセンスプログラムを導入しました。このプログラムにより、パートナーは事前認定されたキャリアグレードスタックを商業化でき、市場投入までの時間を短縮できます。DeepSig、Rimedo Labs、Cohere Technologiesなどのアジア太平洋AIRANスペシャリストは、より広範なインテグレーションスタック内のオートメーションレイヤーとしてソフトウェアを位置づけています。ニュートラルホストデプロイメントは、どのインテグレーターも大規模で再現可能なマルチオペレーターモデルを確立していないため、引き続き未解決の調査領域です。Digital Catapultは、2026年春のプラグフェスト準備の70%から80%がマルチベンダー検証に関連していたと報告しました。テスト能力と検証済みコンポーネントの組み合わせを持つプロバイダーは、現場での発見作業を削減できます。
政府の支援を受けた地域サプライヤーは、地元パートナーシップと国内技術プログラムが重要なアフリカと韓国で効果的に競合できます。OTIC認定は、テストとイテグレーションのための認知された環境を提供するため、Open RANシステムインテグレーター市場での有用な調達差別化要因となっています。Open RANシステムインテグレーター市場は、狭い製品のみを提供するのではなく、設計、検証、デプロイメント、オペレーションを組み合わせることができる企業を優遇します。ソフトウェア主導のサービスモデルはオートメーションライブラリを通じて定期的な収益を追加できる一方、大規模なプロバイダーはトレーニングとデリバリーコストを吸収できます。提供された資料には主要企業の合計市場シェアが記載されていないため、サポートされていないデータを作成せずにシェアベースの集中スコアを割り当てることはできません。競合状況は、複数のスペシャリストと大規模なインフラストラクチャプロバイダーが異なるデプロイメントニーズにわたって競合する断片化した市場と一致しています。
Open RANシステムインテグレーター産業リーダー
Mavenir Systems, Inc.
Parallel Wireless, Inc.
Airspan Networks Holdings Inc.
Radisys Corporation
JMA Wireless, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:楽天モバイルは、高トラフィック都市部での5G Sub6、3.7 GHz容量強化を目標とした、富士通の1Finity製1Finity無線ユニットの商用デプロイメントを通じてOpen RANネットワークを拡大しました。これはより広範なマルチフェーズ拡張の一環です。このデプロイメントは楽天モバイルの3,000台無線機の第一フェーズ展開の発表に続くものであり、全国キャリアの文脈での再現可能な商用Open RAN無線機調達とインテグレーションサイクルを代表しています。
- 2026年2月:楽天モバイルは、より広範な展開の第一フェーズとして、日本で3,000台の32T32Rマッシブ MIMO O-RAN準拠無線機のデプロイメントを発表しました。このデプロイメントは高密度都市部でのスループット7%向上を目標とし、継続的な5G Sub6ネットワーク拡大をサポートしました。
- 2026年2月:Dell Technologies、Intel、Samsungはモバイルワールドコングレス2026でサービスプロバダー要件向けの検証済みクラウドRANソリューションとして、DellテレコムインフラストラクチャとSamsungの仮想RANソフトウェアを組み合わせた統合仮想RANシステムをデモンストレーションしました。
- 2025年10月:ノキアはHPEのRANインテリジェントコントローラー資産に関するグローバル技術ライセンス契約を発表し、MantaRay SMOプラットフォームを進化させました。このプラットフォームはTMフォーラムの自律ネットワークレベル4認定を取得し、rAppsのオープンR1サポートを備えたO-RANアライアンス準拠です。


グローバルOpen RANシステムインテグレーター市場レポートの範囲
Open RANシステムインテグレーター市場は、オープン無線アクセスネットワーク(Open RAN)ソリューションの設計、インテグレーション、デプロイメント、テスト、管理を可能にするサービスをカバーしています。レポートは、システムインテグレーションサービス、デプロイメントモデル、エンドユーザー産業、地理的地域にわたる市場トレンド、成長ドライバー、課題、競合ランドスケープ、機会を分析しています。
Open RANシステムインテグレーター市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、ネットワーク世代(4G/LTE、5G、その他のネットワーク世代)、デプロイメント(パブリックマクロセル、プライベートおよびエンタープライズネットワーク、屋内スモールセルおよびDAS)、エンドユーザー(モバイルネットワークオペレーター、ニュートラルホストプロバイダー、エンタープライズおよび産業バーティカル、政府および防衛)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 4G/LTE |
| 5G |
| その他のネットワーク世代 |
| パブリックマクロセル |
| プライベートおよびエンタープライズネットワーク |
| 屋内スモールセルおよびDAS |
| モバイルネットワークオペレーター |
| ニュートラルホストプロバイダー |
| エンタープライズおよび産業バーティカル |
| 政府および防衛 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ネットワーク世代別 | 4G/LTE | |
| 5G | ||
| その他のネットワーク世代 | ||
| デプロイメント別 | パブリックマクロセル | |
| プライベートおよびエンタープライズネットワーク | ||
| 屋内スモールセルおよびDAS | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| ニュートラルホストプロバイダー | ||
| エンタープライズおよび産業バーティカル | ||
| 政府および防衛 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
Open RANシステムインテグレーター市場の模はどのくらいですか?
Open RANシステムインテグレーター市場規模は、2025年に1.64 ビリオン 米ドル、2026年に2.06 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 28.37%で成長し、2031年までに7.18 ビリオン 米ドルに達する見込みです。
Open RANシステムインテグレーションサービスへの需要を牽引しているものは何ですか?
5Gスタンドアローンデプロイメント、マルチベンダーインターオペラビリティ要件、公共サプライチェーンプログラム、ベンダー非依存型オーケストレーションへの需要が需要を牽引しています。
最大の収益ポジションを持つコンポーネントはどれですか?
サービスは2025年の収益の68.91%を占めています。これはオペレーターがプロジェクトライフサイクル全体にわたってインテグレーション、テスト、最適化、マネージドオペレーションを必要とするためです。
最も速く成長しているデプロイメントタイプはどれですか?
プライベートおよびエンタープライズネットワークは、購入者が完全な設計、デプロイメント、最適化サポートを必要とするため、2031年にかけてCAGR 30.76%で成長する見込みです。
これらのサービスで最も速く拡大している地域はどこですか?
アフリカは、コスト圧力、共有ネットワーク協定、フィールドトライアル活動に支援されて、2031年にかけてCAGR 31.28%を記録する見込みです。
Open RANインテグレーションの主な障壁は何ですか?
マルチベンダーの技術的複雑さ、デプロイメントタイムラインの長期化、サプライヤーの責任の不確実性、キャリアグレードのエンジニアリング人材の不足が主な障壁です。
最終更新日:



