
Tamanho e Participação do Mercado de Seguros sob Demanda
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
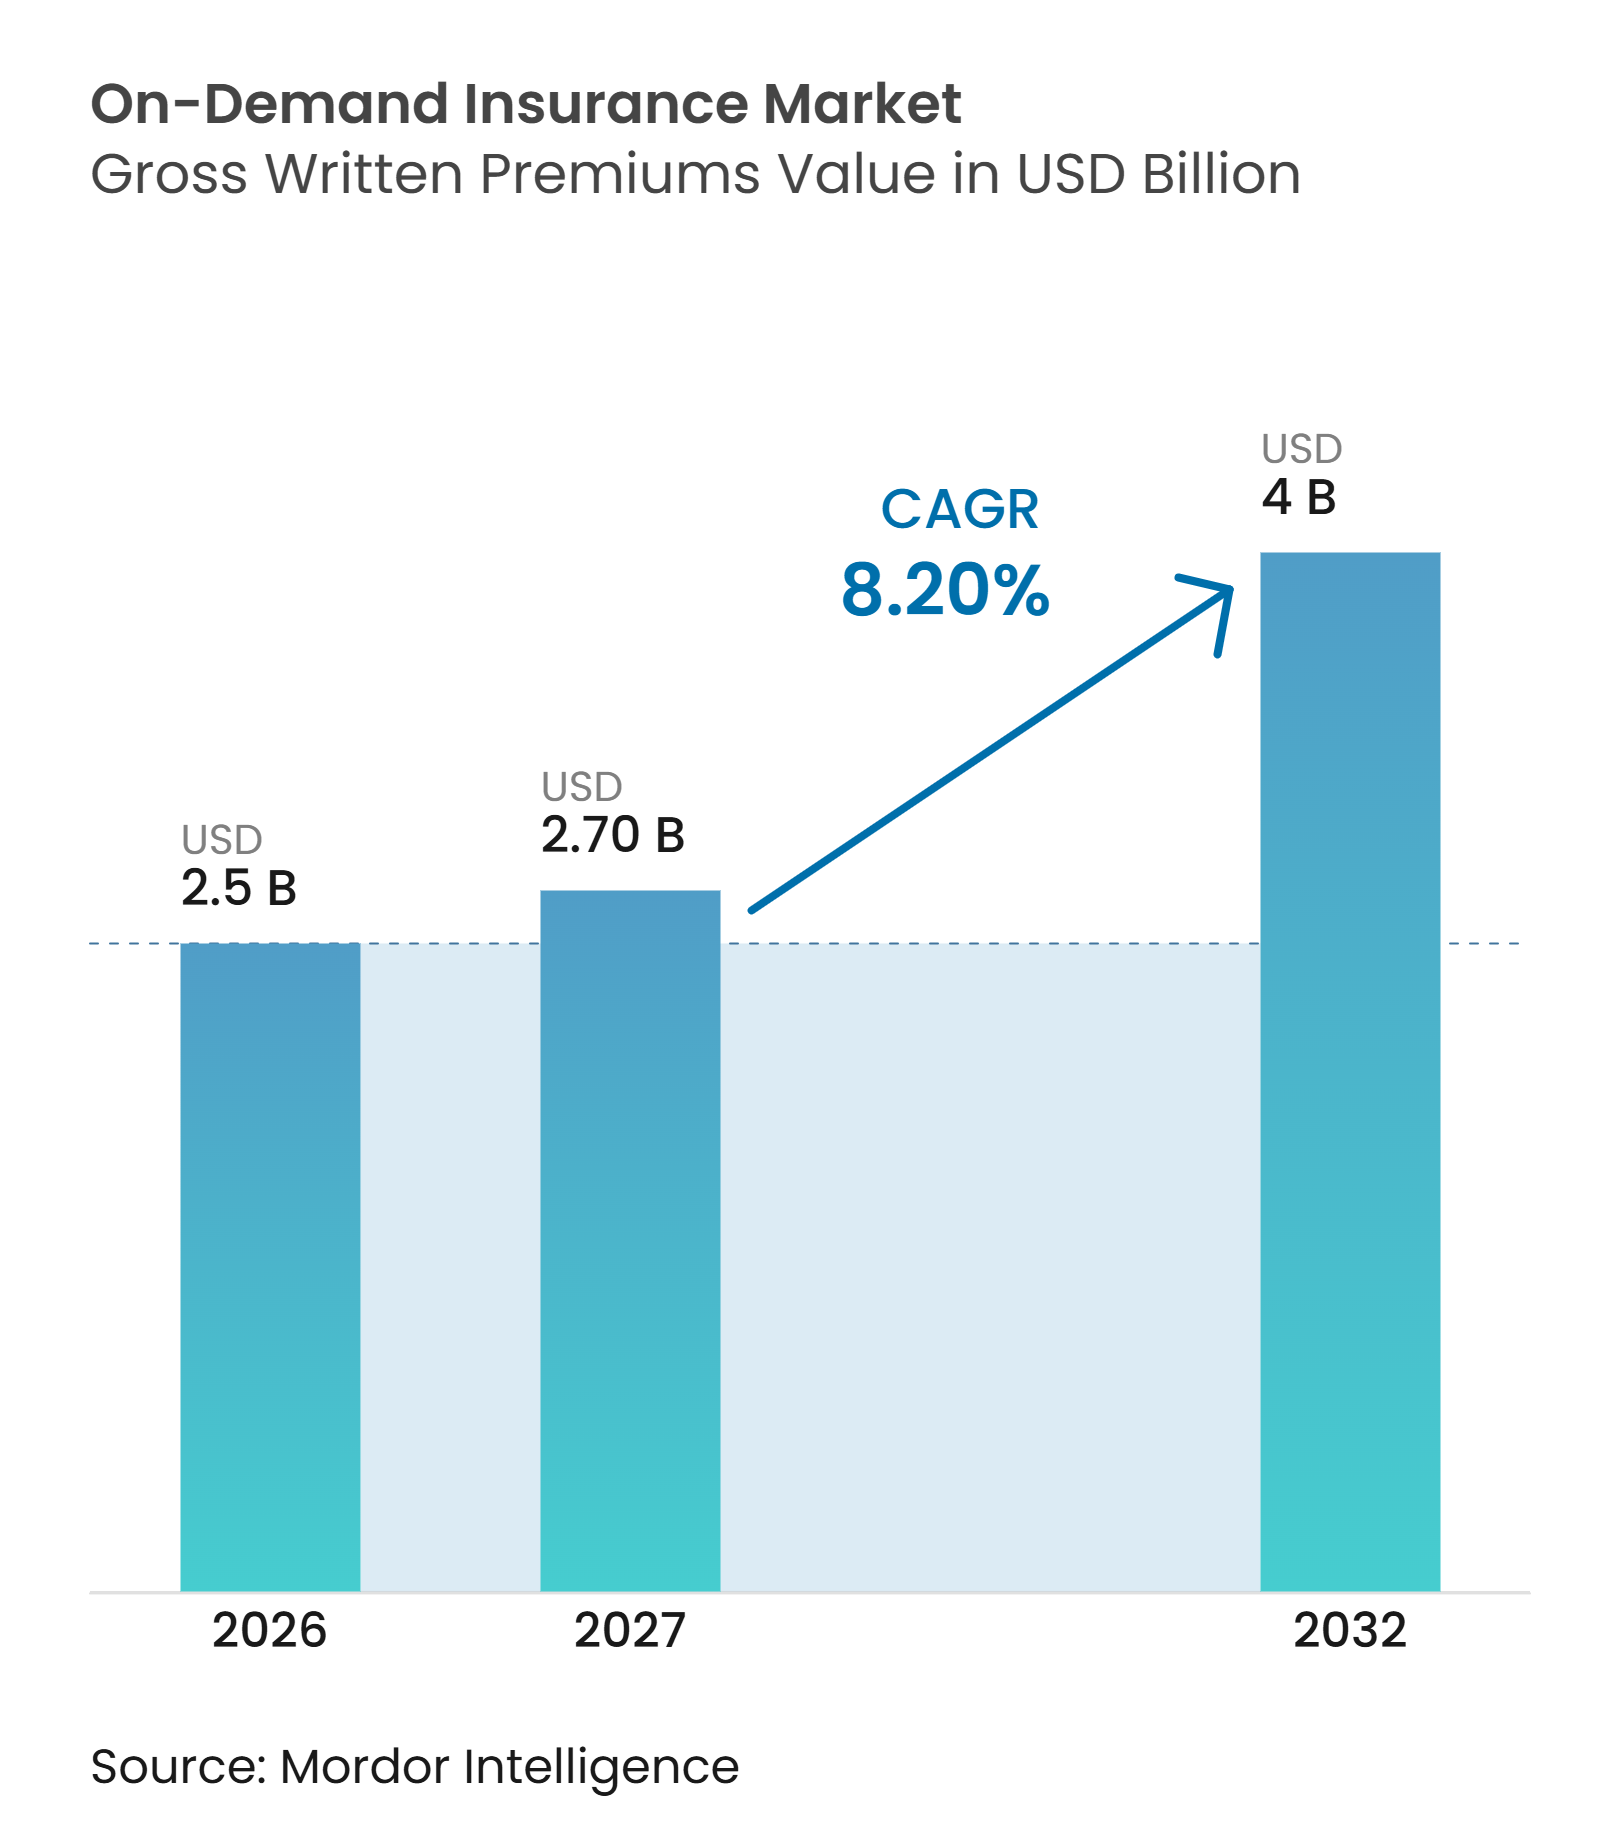
| Tamanho do Mercado (2027) | 2.70 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.20 % |
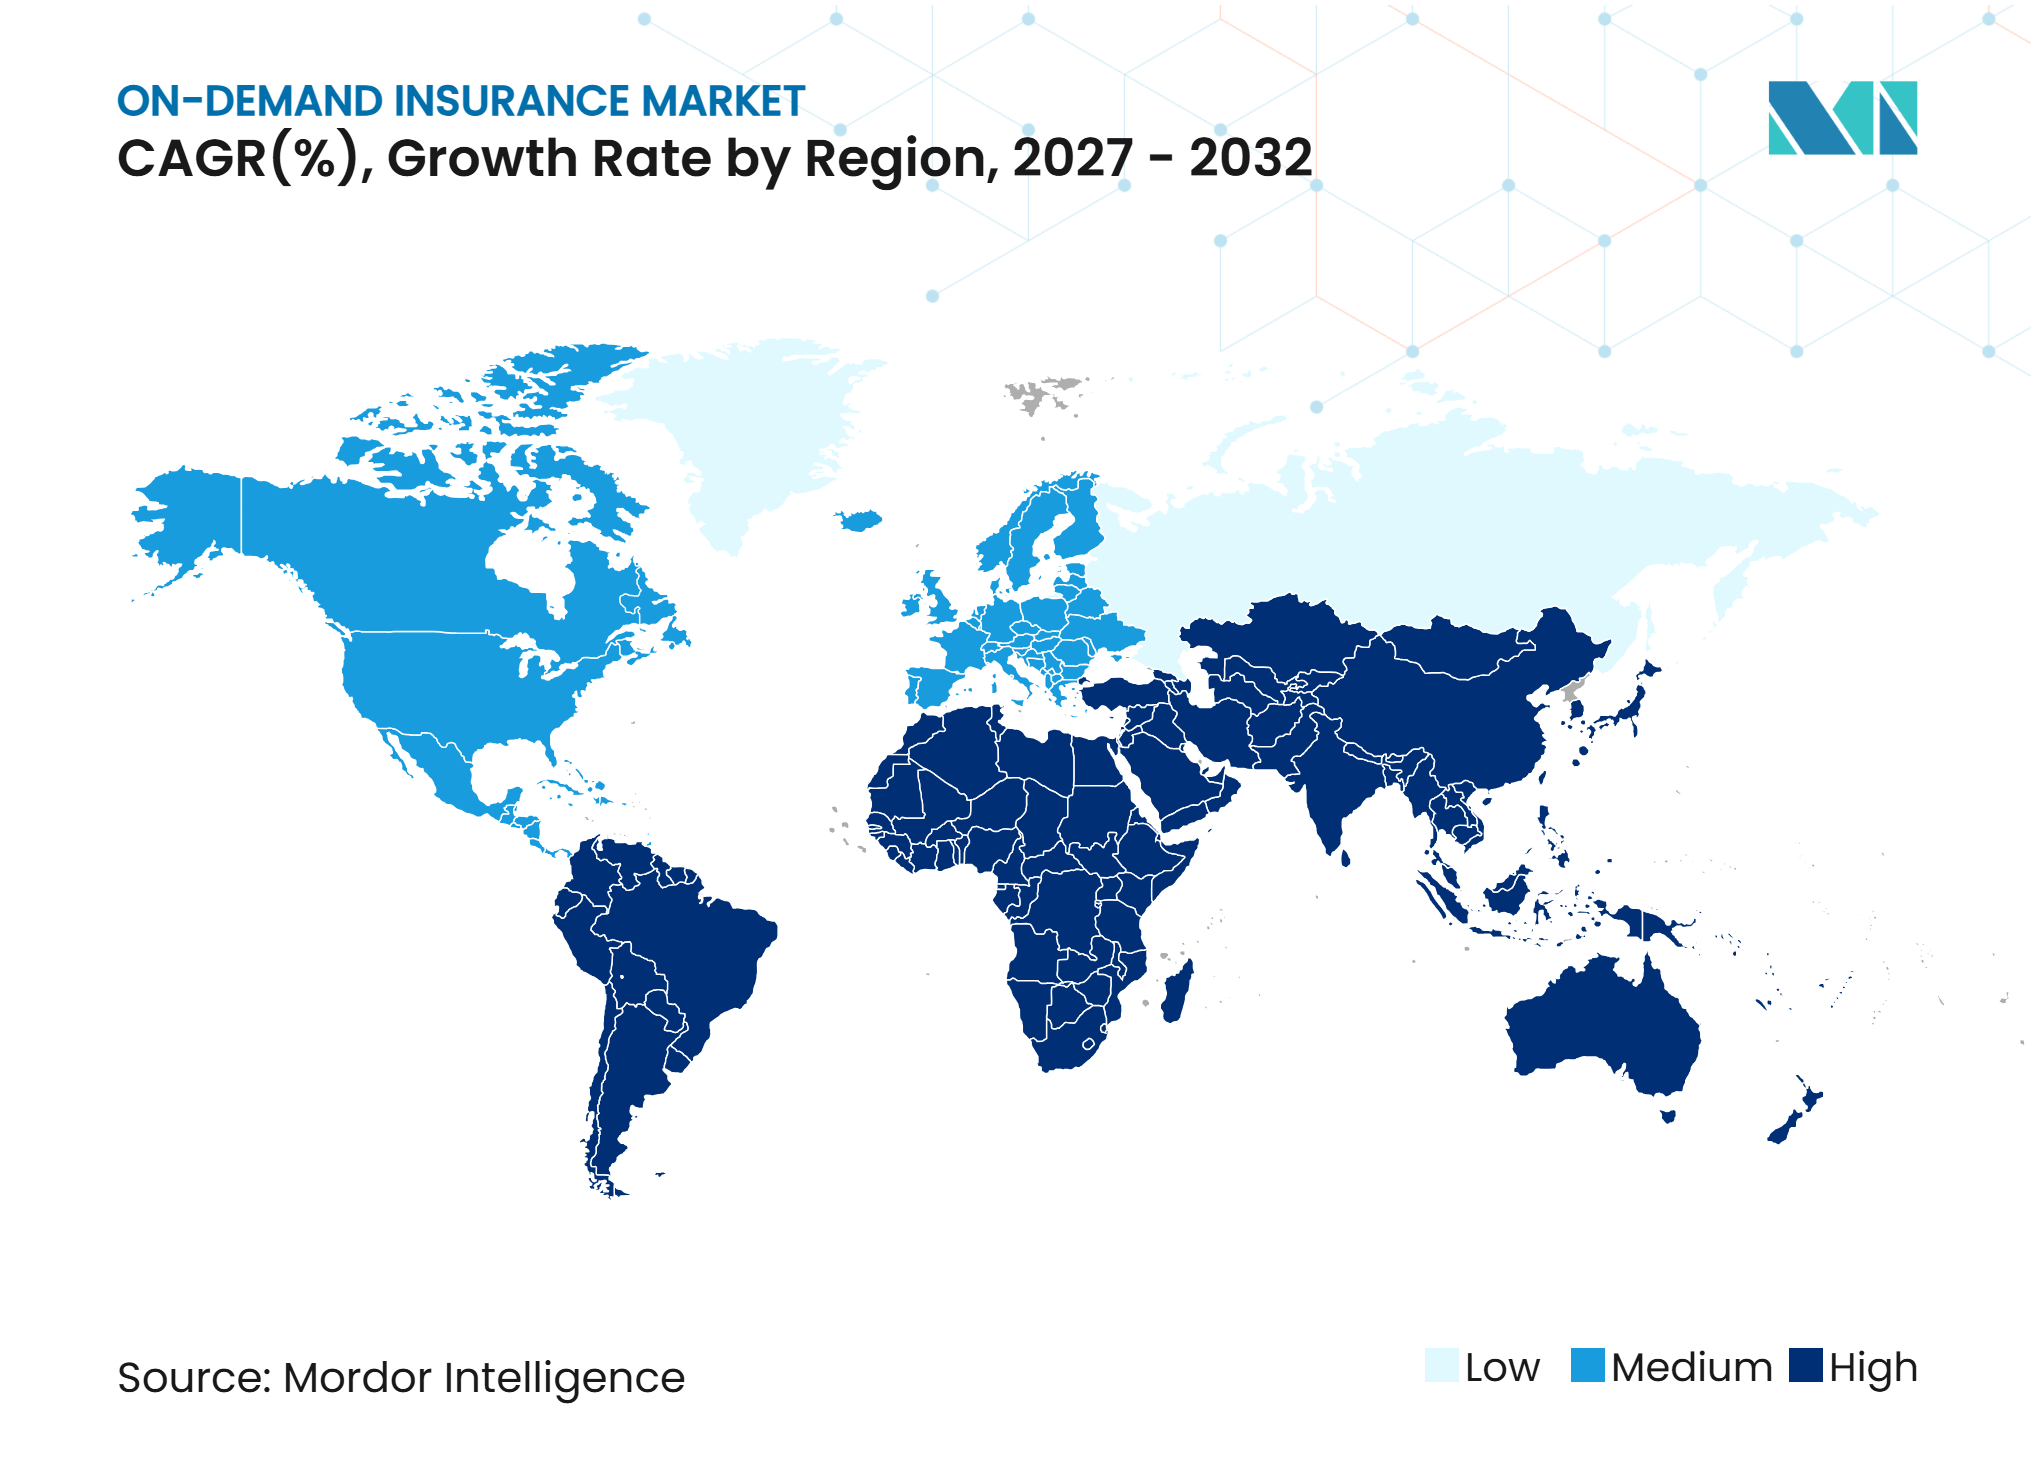
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros sob Demanda por Mordor Intelligence
O tamanho do Mercado de Seguros sob Demanda em termos de prêmios brutos subscritos foi avaliado em 2,5 bilhões de USD em 2026 e estima-se que cresça de 2,70 bilhões de USD em 2027 para atingir 4 bilhões de USD até 2032, a um CAGR de 8,20% durante o período de previsão (2027-2032).
Este modelo oferece cobertura que é ativada para um evento de risco verificado, como uma viagem de veículo, voo de drone ou compra de equipamento, em vez de depender apenas de apólices anuais. O crescimento é sustentado pelo trabalho baseado em plataformas, pelo uso mais amplo de ativos valiosos que não são utilizados de forma contínua e pela distribuição baseada em interface de programação de aplicações. A distribuição digital pode inserir a cobertura dentro de uma transação e reduzir o custo de alcançar clientes. Também pode tornar a decisão de contratar um seguro parte de uma jornada de compra mais ampla, na qual os clientes já estão considerando o ativo, serviço ou atividade que cria a exposição. Seguradoras com dados de telemática e fortes relacionamentos com plataformas podem construir posições difíceis de ser igualadas por entrantes posteriores. Essa vantagem decorre do conhecimento de como a exposição começa, como ela muda e quando uma apólice deve ser ativada, em vez de simplesmente alcançar clientes por meio de um canal de vendas convencional. O mercado de seguros sob demanda também enfrenta pressão de seleção adversa, regras fragmentadas e a necessidade de governança confiável de consentimento e dados entre jurisdições.
Principais Conclusões do Relatório
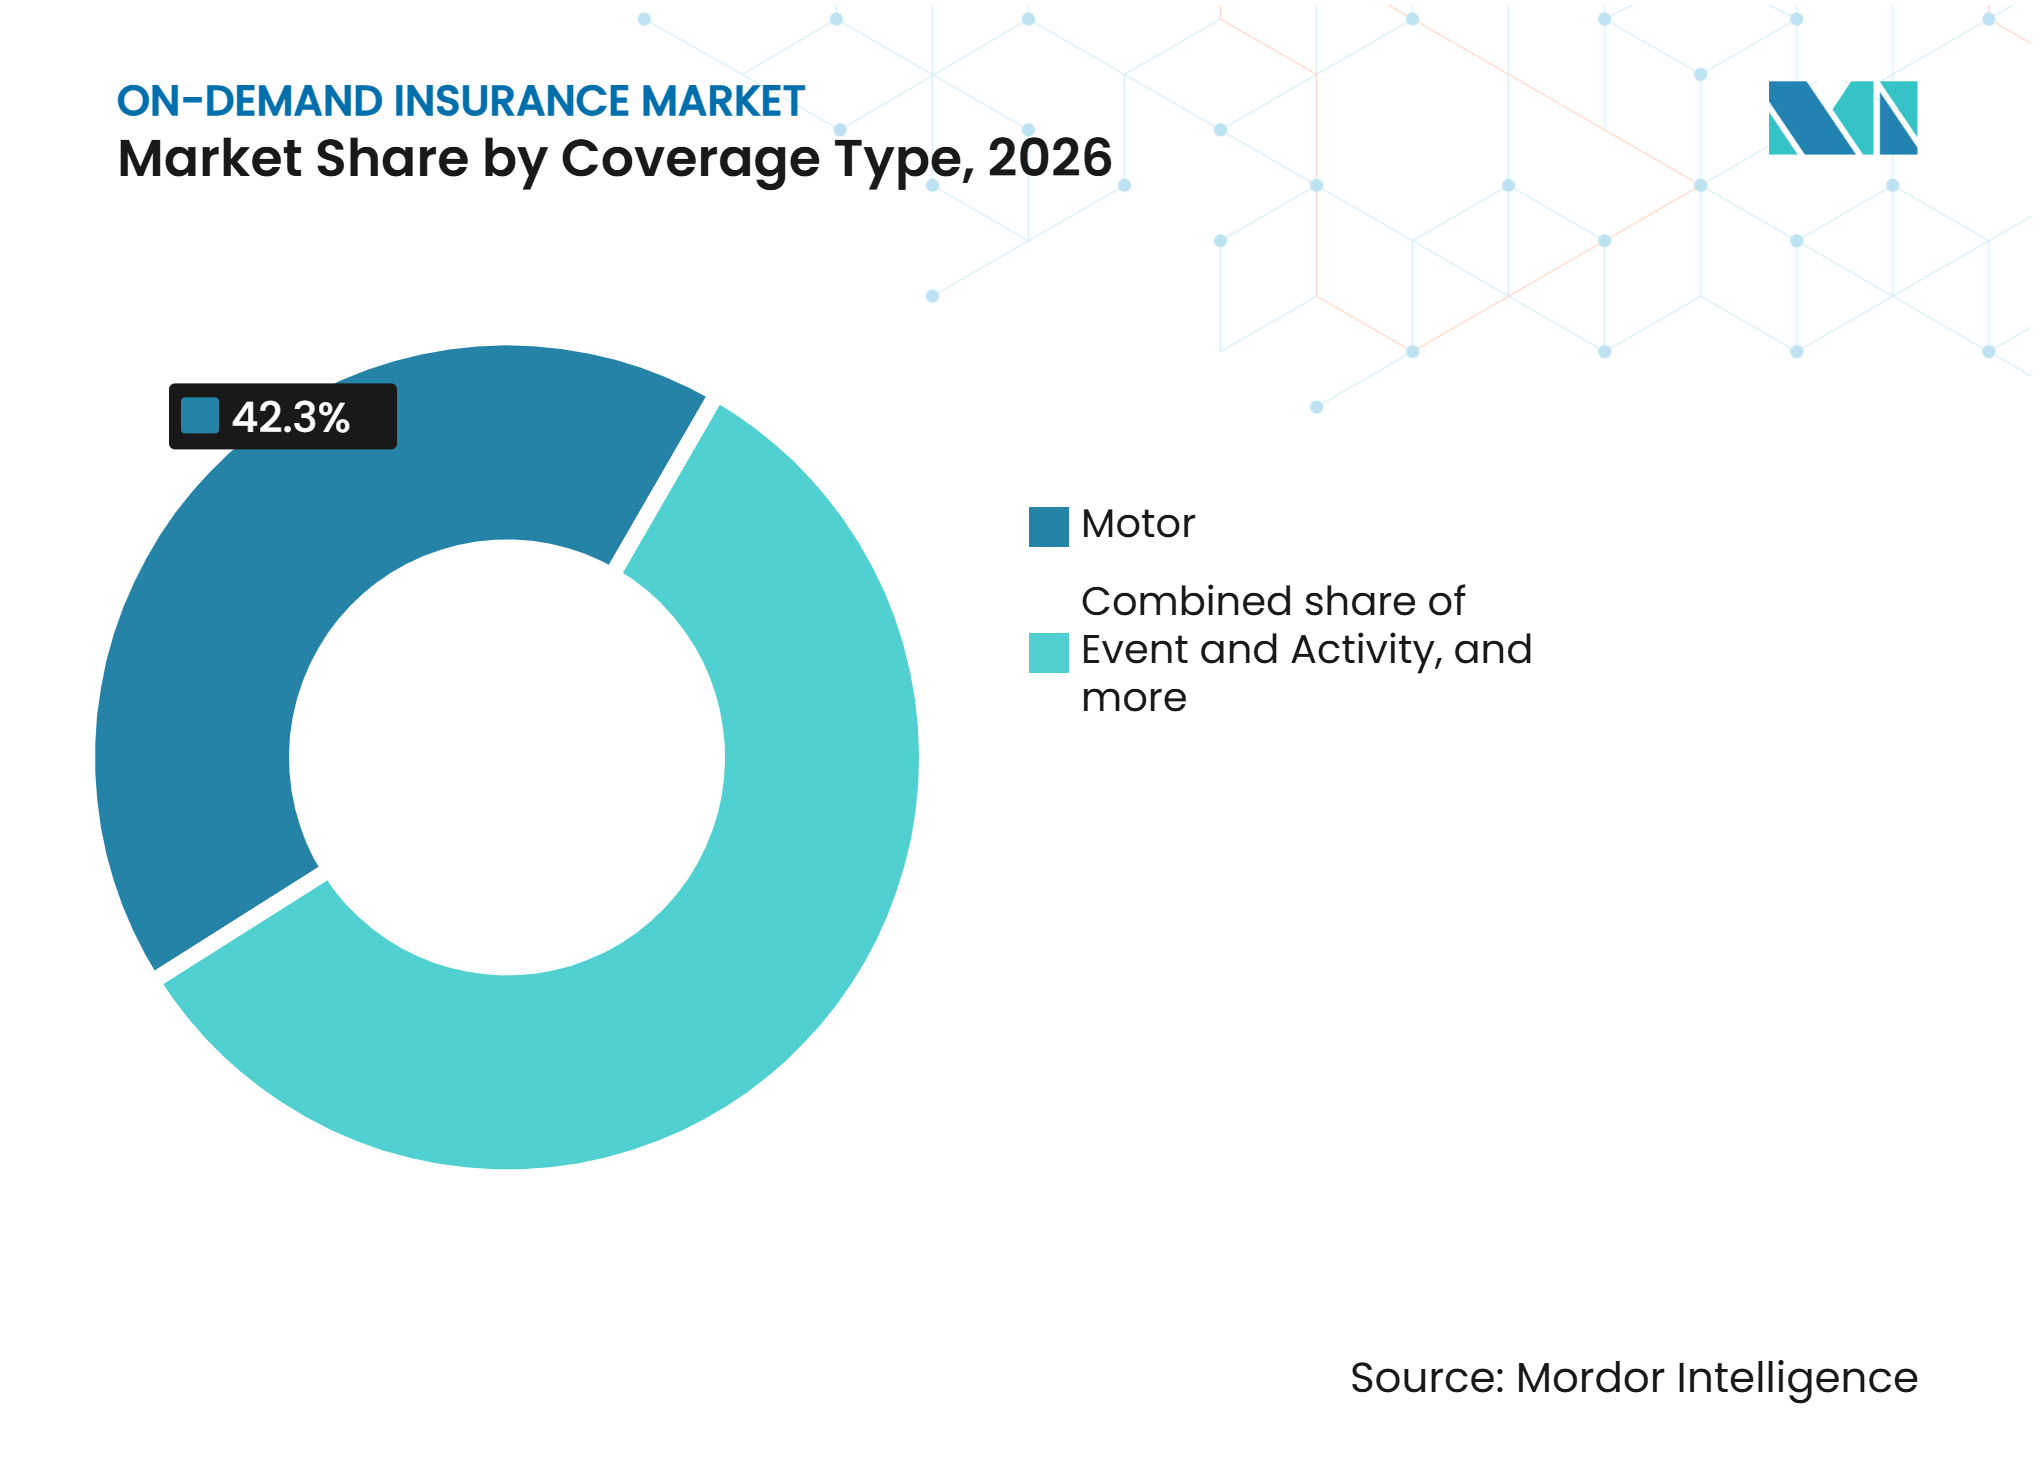
- Por tipo de cobertura, automóvel capturou 42,3% da participação do mercado de seguros sob demanda em 2026, enquanto pertences pessoais, gadgets e equipamentos têm projeção de crescimento a um CAGR de 11,5% até 2032.
- Por base de precificação e ativação, apólices de compra única baseadas em tempo capturaram 34,6% da participação do mercado de seguros sob demanda em 2026, enquanto apólices medidas por uso têm projeção de crescimento a um CAGR de 12,5% até 2032.
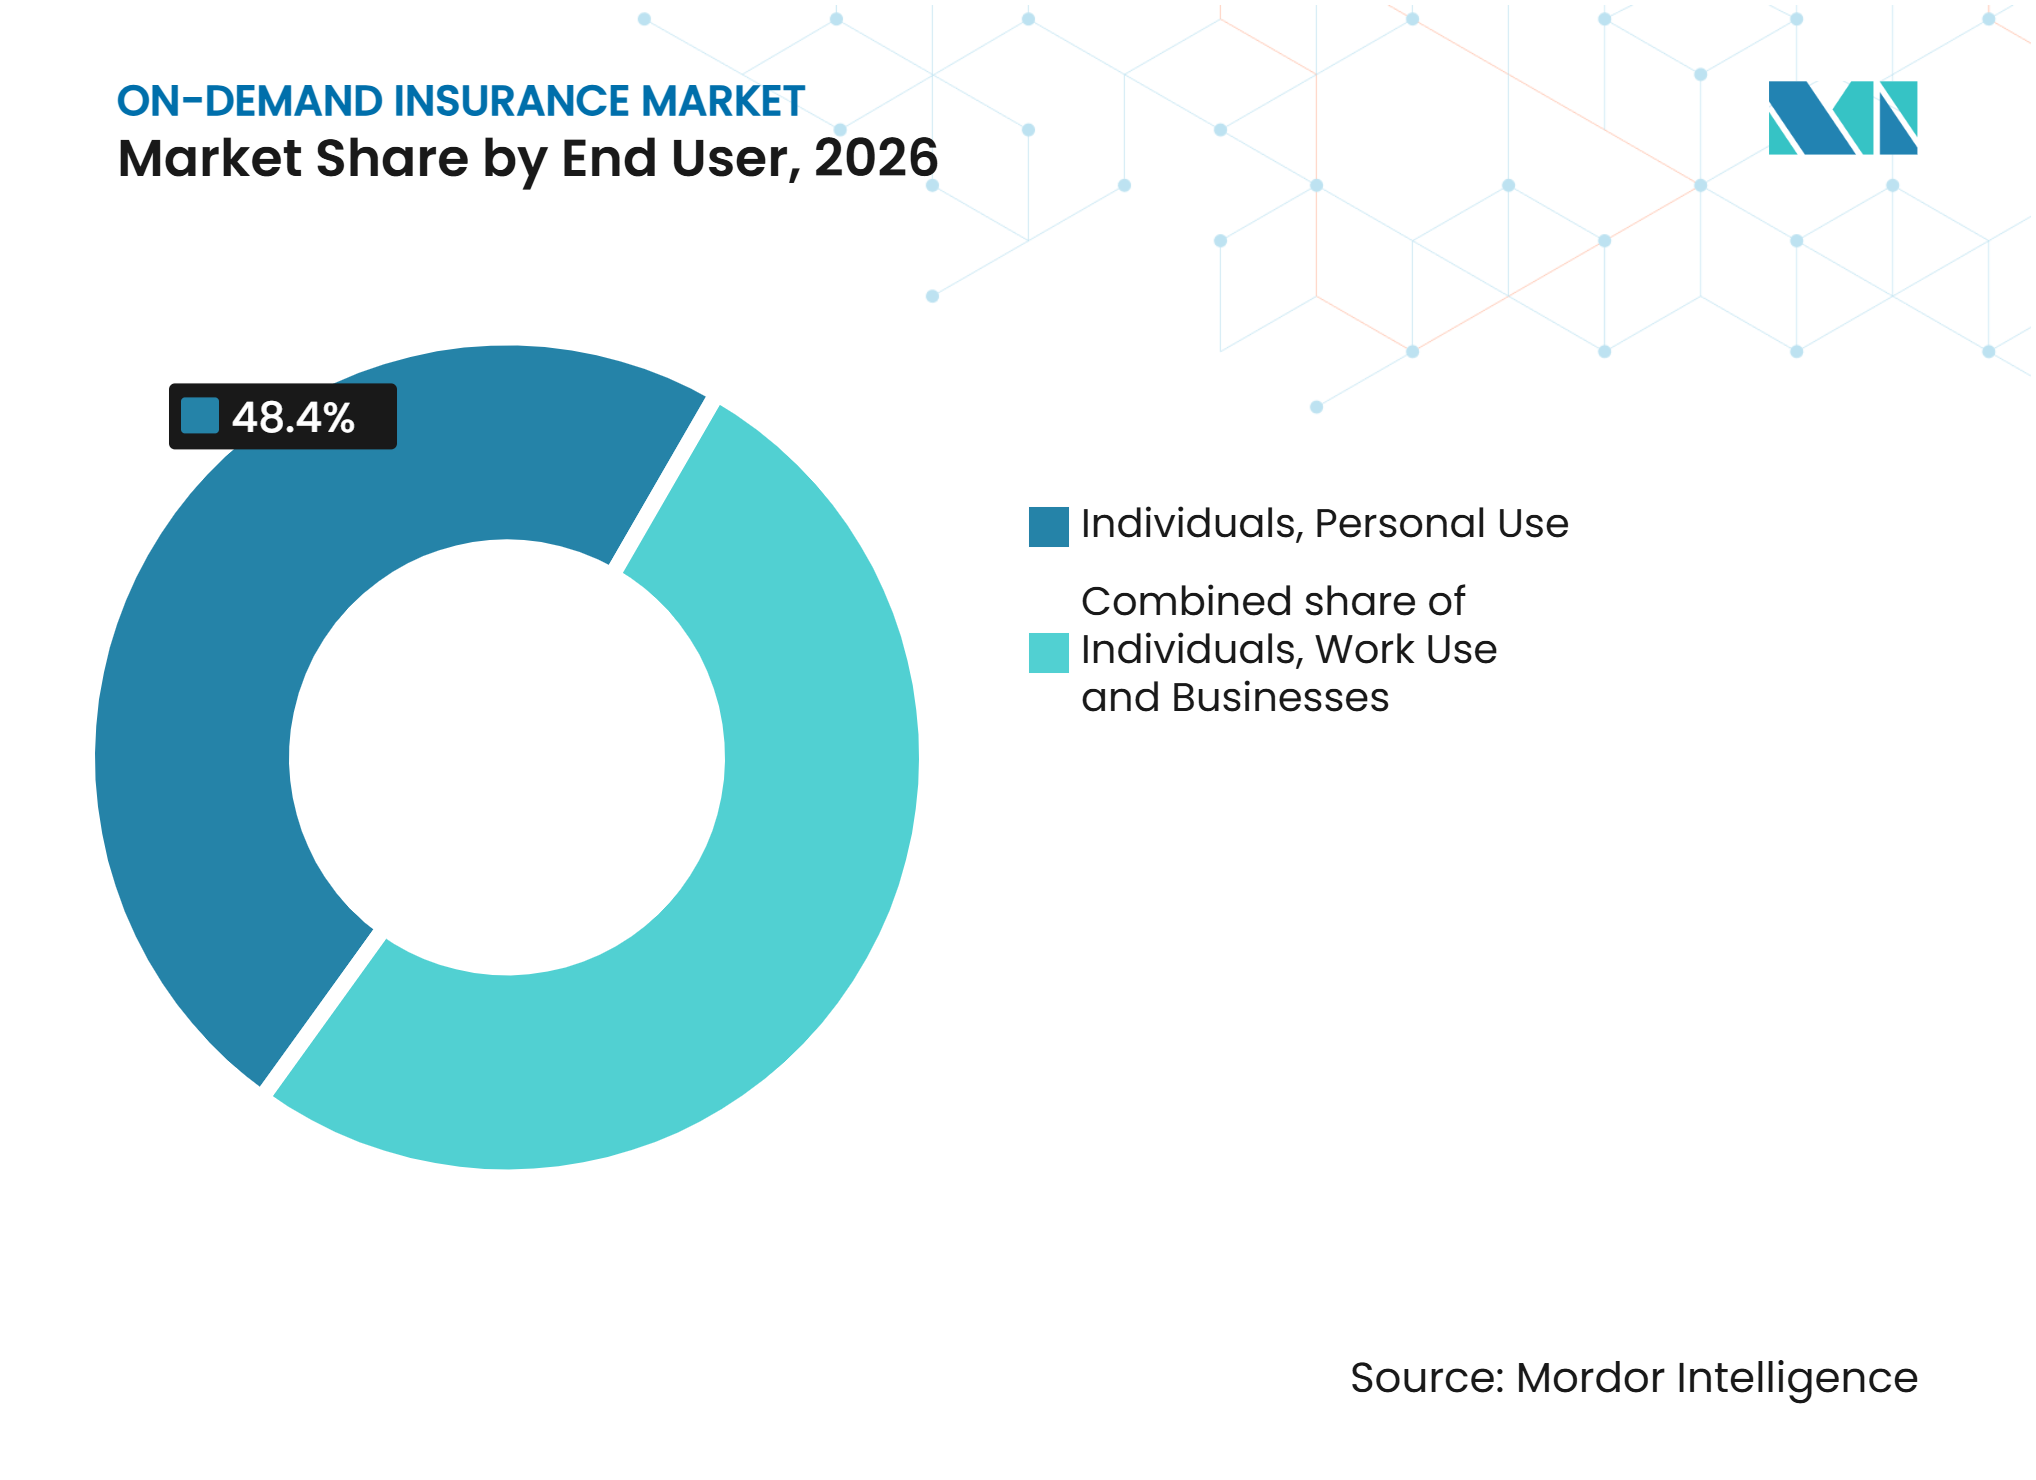
- Por usuário final, pessoas físicas para uso pessoal capturaram 48,4% da participação do mercado de seguros sob demanda em 2026, enquanto pessoas físicas para uso profissional têm projeção de crescimento a um CAGR de 13,5% até 2032.
- Por canal de distribuição, o digital direto capturou 30,1% da participação do mercado de seguros sob demanda em 2026, enquanto plataformas incorporadas e de parceiros têm projeção de crescimento a um CAGR de 14,2% até 2032.
- Por geografia, a América do Norte capturou 31,8% da participação do mercado de seguros sob demanda em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 11,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Distribuição de Seguros Incorporados e Acionados por Transações | +2.5% | Global, concentrado em hubs de comércio digital da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Cobertura de Pagamento por Uso e de Curta Duração | +1.5% | América do Norte, Reino Unido, Alemanha, Austrália | Médio prazo (2-4 anos) |
| Economia Gig, Mobilidade Compartilhada e Trabalho sob Demanda | +1.3% | Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Ativos Especializados e de Uso Intermitente | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Avaliação de Risco por Telemática e Dispositivos Conectados | +1.0% | Global, mais forte na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Integração de Interface de Programação de Aplicações e Atendimento Digital | +0.7% | Global, com ganhos iniciais em Singapura, Índia, Reino Unido e Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Distribuição de Seguros Incorporados e Acionados por Transações
Incorporar seguros no momento da intenção do cliente transforma a proteção em um complemento contextual a uma compra ou serviço. Essa abordagem reduz a barreira de conscientização que pode limitar as vendas de apólices independentes. Também insere o mercado de seguros sob demanda em jornadas de viagem, varejo, venda de ingressos, logística, serviços bancários e mobilidade. O modelo é mais útil quando o fluxo de compra pode identificar uma exposição clara, apresentar termos adequados, registrar o consentimento e confirmar a ativação sem forçar o cliente a uma jornada de seguro separada. A bolttech expandiu esse modelo por meio de uma parceria firmada em junho de 2026 com o ING Bank nos Países Baixos, Itália, Polônia e Bélgica. A empresa também se tornou parceira de seguros incorporados da BYD no Reino Unido, Itália, França, Alemanha e Espanha em abril de 2026[1]. Esses acordos mostram como a distribuição por parceiros pode ampliar o acesso sem exigir que as seguradoras construam cada relacionamento com o cliente diretamente.
Crescente Demanda por Cobertura de Pagamento por Uso e de Curta Duração
A cobertura de pagamento por uso atende clientes que precisam de proteção para uma atividade específica, e não para um ano inteiro. Produtos de curta duração podem ser adequados para um veículo emprestado, um turno de entrega, uma sessão fotográfica ou um evento de um dia. Portanto, podem oferecer uma escolha prática quando a cobertura anual incluiria longos períodos com pouca ou nenhuma exposição relevante. A Lemonade lançou o seguro de Carro Autônomo em janeiro de 2026 para precificar as milhas do Tesla Full Self-Driving a 50% abaixo de sua tarifa padrão por milha no Arizona[2]. O produto vinculou a precificação a informações de condução em tempo real, em vez de depender apenas de fatores demográficos amplos. Em outubro de 2026, a Lemonade adicionou suporte para o Tesla FSD V14 Lite e ofereceu 30% de economia por milha para veículos HW3 elegíveis no Arizona, Colorado e Tennessee.
Crescimento da Economia Gig, Mobilidade Compartilhada e Trabalho sob Demanda
Trabalhadores gig, motoristas de aplicativo, entregadores e freelancers frequentemente enfrentam exposições que mudam ao longo do dia. Seu trabalho cria demanda por apólices que são ativadas durante uma entrega, viagem ou tarefa. Essas necessidades podem diferir da cobertura pessoal padrão porque o risco do trabalhador está vinculado ao tempo gasto na conclusão de uma tarefa remunerada e pode estar conectado a mais de uma plataforma. A China expandiu seu programa piloto de seguro contra acidentes de trabalho para todo o país em julho de 2026, cobrindo 29,902 milhões de trabalhadores em 14 grandes empresas de plataforma até o final de junho de 2026[3]. Os prêmios no âmbito do programa são calculados por pedido, enquanto a cobertura é ativada diariamente e acompanha o trabalhador entre plataformas. A Lei dos Trabalhadores de Plataforma de Singapura entrou em vigor em 1º de janeiro de 2025 e exige que os operadores forneçam seguro de Compensação por Acidente de Trabalho para motoristas de aplicativo e entregadores. Essas obrigações criam uma fonte de demanda menos dependente da conscientização voluntária do consumidor.
Proliferação de Ativos Especializados e de Uso Intermitente
Ativos de uso intermitente criam necessidades de seguro que nem sempre são bem atendidas por contratos anuais. Câmeras, drones, equipamentos especializados, itens alugados e ativos para eventos podem ter períodos distintos de exposição. A proteção pode ser mais relevante quando é oferecida no momento da compra ou imediatamente antes de um ativo ser utilizado para uma tarefa definida. A Sony e a bolttech lançaram o My Sony Care+ em Hong Kong em janeiro de 2026 para danos acidentais e por líquidos em câmeras e lentes selecionadas[4]. A oferta utiliza inscrição pós-compra e estava planejada para se expandir para smartphones, televisores e equipamentos de áudio durante 2026. Essa estrutura permite que a proteção seja oferecida mais próxima do momento em que os clientes adquirem um ativo. Também apoia o design de produtos que pode refletir o padrão de uso de ativos individuais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Seleção Adversa e Precificação de Risco de Curta Duração | -1.2% | Global, mais agudo onde o histórico atuarial de microdurações é limitado | Curto prazo (≤ 2 anos) |
| Lacunas de Cobertura, Falhas de Ativação e Horários Efetivos Contestados | -0.8% | Global, agravado onde acordos de compartilhamento de dados de plataforma estão ausentes | Curto prazo (≤ 2 anos) |
| Regras Fragmentadas de Aprovação de Produto, Distribuição e Privacidade de Dados | -0.7% | Operadores multijurisdicionais, especialmente entrantes transfronteiriços norte-americanos e europeus | Médio prazo (2-4 anos) |
| Custos de Integração Digital e Economia Unitária Limitada | -0.6% | Mercados emergentes e insurtechs menores com escala de automação limitada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Seleção Adversa e Precificação Incerta de Risco de Curta Duração
Apólices de curta duração permitem que os clientes adquiram proteção quando esperam que o risco seja mais elevado. Esse padrão pode criar um desequilíbrio de informações quando as seguradoras não conseguem observar o comportamento ao longo de um período mais amplo. A precificação precisa, portanto, requer atividade de apólice suficiente e informações comportamentais confiáveis. Um estudo revisado por pares de 2025 constatou que a seleção adversa persistiu no ambiente de seguro automóvel online da China mesmo quando a subscrição algorítmica foi utilizada. O estudo também constatou que o pré-processamento por aprendizado de máquina reduziu a severidade medida, mas não eliminou o problema. Novos entrantes podem precisar de parcerias de compartilhamento de dados ou investimento inicial para desenvolver experiência suficiente para uma precificação sólida de curta duração.
Lacunas de Cobertura, Falhas de Ativação e Horários Efetivos Contestados
As apólices sob demanda dependem da qualidade da conexão entre uma seguradora e o evento que ativa a cobertura. Um aplicativo de plataforma, conexão de veículo, dispositivo ou ação do usuário podem todos fazer parte dessa conexão. Uma falha em qualquer etapa pode deixar o cliente incerto sobre se a cobertura estava ativa. Essa questão é especialmente importante quando uma plataforma, intermediário e seguradora contribuem individualmente para a jornada do cliente. Termos contratuais claros e confirmação visível da ativação podem reduzir disputas sobre o horário efetivo de uma apólice. A necessidade de ativação confiável pode favorecer provedores com integrações diretas e bem testadas com parceiros de distribuição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura:
Automóvel Mantém Escala Enquanto Gadgets Ganham ImpulsoAutomóvel deteve 42,3% da participação do mercado de seguros sob demanda em 2026, tornando-se a principal categoria de cobertura. Uma viagem de veículo é um evento de risco mensurável, e o investimento estabelecido em telemática apoiou o desenvolvimento de produtos de automóvel em mercados de seguros avançados. A ativação por aplicativo é utilizada para automóvel comercial, automóvel pessoal de curto prazo e cobertura por hora para veículos emprestados. Esses produtos podem atender ao trabalho de motoristas de aplicativo, atividades de entrega e empréstimos pessoais sem exigir uma apólice anual. O automóvel também oferece um cenário claro para testar a relação entre comportamento registrado, exposição, ativação e preço. Pertences pessoais, gadgets e equipamentos têm previsão de crescimento a um CAGR de 11,5% até 2032, tornando-se a categoria de cobertura de crescimento mais rápido. O aumento da posse de eletrônicos de consumo sustenta a demanda por proteção oferecida no momento da compra de um dispositivo.
O lançamento do My Sony Care+ pela Sony e pela bolttech em Hong Kong fornece um exemplo de cobertura de dispositivo incorporada para câmeras e lentes selecionadas. O produto cobria danos acidentais e por líquidos por meio de inscrição pós-compra. A cobertura de eventos e atividades aborda a exposição intermitente relacionada a esportes e eventos organizados. A cobertura de acidentes pessoais pode apoiar a proteção de renda para trabalhadores independentes com horários irregulares. A cobertura de responsabilidade civil pode atender às necessidades de freelancers e pequenas empresas que assumem tarefas temporárias. Em conjunto, essas categorias mostram que o mercado de seguros sob demanda pode responder a exposições de ativos, atividades e renda que não ocorrem de forma contínua. A amplitude desses usos permite que o mercado de seguros sob demanda atenda a uma variedade de exposições além do seguro automóvel.


Por Base de Precificação / Ativação:
Modelos Baseados em Tempo Lideram Enquanto a Precificação Medida por Uso se ExpandeA compra única baseada em tempo representou 34,6% da participação do mercado de seguros sob demanda em 2026. A estrutura continua amplamente utilizada porque requer infraestrutura de dados limitada e define claramente a janela de tempo segurada. Pode ser adequada para um veículo emprestado por uma tarde, um único trabalho fotográfico ou responsabilidade civil de evento por um dia. Os clientes podem entender quando a apólice começa e termina sem precisar de telemetria contínua. Esse design simples pode ser importante quando um cliente precisa de cobertura imediata, mas não espera comprá-la com frequência. As ativações baseadas em tempo em uma conta vigente podem deduzir minutos cobertos de uma carteira ou conta pré-carregada. Esse formato pode ser adequado para usuários frequentes que precisam de períodos de cobertura curtos e repetidos.
A precificação medida por uso tem previsão de crescimento a um CAGR de 12,5% até 2032. Ela cobra de acordo com uma unidade medida, como uma milha, quilômetro, entrega ou hora de voo. Seu objetivo é alinhar a receita de prêmios mais estreitamente com a exposição registrada, em vez do tempo decorrido. O modelo precisa de uma forma confiável de definir a unidade, capturá-la e explicar seu efeito sobre o prêmio ao segurado. A precificação da Lemonade para milhas do Tesla Full Self-Driving é um exemplo de estrutura por milha vinculada a informações do veículo. Produtos por transação e por viagem podem atender a um evento distinto, incluindo uma viagem ou compra.
Por Usuário Final:
Pessoas Físicas para Uso Pessoal Lideram Enquanto Pessoas Físicas para Uso Profissional Crescem Mais RápidoPessoas físicas que adquirem cobertura para fins pessoais detiveram 48,4% da participação do mercado de seguros sob demanda em 2026. Essa posição reflete o desenvolvimento inicial dos canais digitais de seguro ao consumidor na América do Norte e na Europa. Usuários pessoais podem adquirir cobertura de automóvel de curto prazo, proteção de gadgets, responsabilidade civil em eventos ou proteção relacionada a viagens. Seus requisitos geralmente se concentram na facilidade de compra, termos transparentes e confirmação imediata. O produto deve ser fácil de entender porque o cliente pode tomar uma decisão próxima à atividade que cria a exposição. As empresas também utilizam apólices flexíveis de responsabilidade civil ou equipamentos quando sua exposição operacional varia. No entanto, a menor frequência de cobertura por cliente empresarial pode limitar o tamanho relativo desse grupo.
Pessoas físicas em ambientes de trabalho têm previsão de crescimento a um CAGR de 13,5% até 2032. Esse grupo inclui entregadores de plataformas gig, motoristas de aplicativo e profissionais freelancers. A regulamentação e as obrigações das plataformas podem estender a cobertura mínima contra acidentes a trabalhadores que anteriormente não tinham proteção consistente. A cobertura que acompanha um trabalhador entre plataformas pode ser especialmente relevante quando o trabalho é dividido entre diferentes aplicativos ou clientes. O programa nacional de acidentes de trabalho da China utiliza prêmios por pedido e cobertura portátil diária para trabalhadores de plataforma. Singapura exige seguro de Compensação por Acidente de Trabalho para motoristas de aplicativo e entregadores sob a Lei dos Trabalhadores de Plataforma. Esses acordos podem expandir a adoção de cobertura além da demanda voluntária do consumidor.

Por Canal de Distribuição:
Digital Direto Lidera Enquanto Plataformas Incorporadas Crescem Mais RápidoO digital direto representou uma participação de 30,1% em 2026. Aplicativos, sites e portais de propriedade de seguradoras são adequados para produtos simples e com prazo definido, onde os clientes têm uma necessidade de compra clara. O canal suporta ativação de autoatendimento e pode dar às seguradoras acesso direto aos dados de experiência do cliente. Também oferece aos clientes um ponto de contato direto quando precisam confirmar a cobertura, alterar uma apólice ou iniciar uma reclamação. Agregadores e sites de comparação continuam relevantes para o seguro automóvel de curto prazo no Reino Unido. Os corretores mantêm um papel para compradores comerciais que precisam de termos personalizados. A distribuição para trabalhadores gig pode combinar uma interface de plataforma com uma relação de apólice direta entre seguradora e indivíduo.
Plataformas incorporadas e de parceiros têm previsão de crescimento a um CAGR de 14,2% até 2032. Esse canal insere a proteção dentro de uma jornada bancária, de veículo, varejo, viagem ou mobilidade. Sua eficácia depende de apresentar termos relevantes no momento certo sem tornar a jornada do cliente mais difícil de concluir. O acordo da bolttech com o ING Bank em junho de 2026 trouxe seguros incorporados para os Países Baixos, Itália, Polônia e Bélgica. Sua parceria com a BYD em abril de 2026 cobriu o Reino Unido, Itália, França, Alemanha e Espanha. Essas parcerias demonstram como os distribuidores podem conectar a capacidade de apólice a uma transação relevante do cliente. A abordagem pode ser eficaz quando o compartilhamento de dados, o consentimento e as responsabilidades de atendimento estão claramente definidos.
Análise Geográfica
A América do Norte deteve uma participação de 31,8% em 2026. A região se beneficia de infraestrutura insurtech estabelecida, alto uso de smartphones e uma grande base de apólices de automóvel capazes de utilizar recursos baseados em uso. O mercado de seguros sob demanda nos Estados Unidos conta com um amplo conjunto de provedores para consumidores e pequenas empresas, o que apoia a experimentação em automóvel, responsabilidade civil e cobertura pessoal. Empresas dos Estados Unidos, incluindo Lemonade, Thimble, Root Insurance e Sure, desenvolveram abordagens de produtos para consumidores e pequenas empresas em automóvel, responsabilidade civil e linhas pessoais. A Lemonade lançou o seguro de Carro Autônomo no Arizona em janeiro de 2026 e posteriormente o expandiu para o Colorado e Tennessee. A regulamentação do Colorado sobre dados externos de consumidores e modelos preditivos eleva as expectativas de governança para a subscrição orientada por dados.
A Europa combina especialistas em categorias do Reino Unido com desafiantes digitais apoiados por incumbentes em todo o continente. O Reino Unido produziu a Cuvva em automóvel por hora, a Zego em automóvel comercial, a INSHUR em cobertura para trabalhadores de plataforma e a Tempcover em automóvel de curto prazo. O mercado de seguros sob demanda se beneficia do ecossistema desenvolvido de seguro automóvel digital do país, onde a cobertura de curta duração tem relevância prática para motoristas e trabalhadores de plataforma. O acordo da bolttech com a BYD cobriu o Reino Unido e outros quatro países europeus durante 2026. O Dever ao Consumidor da Autoridade de Conduta Financeira estabelece padrões de valor justo e bons resultados para o cliente no seguro geral do Reino Unido. A América do Sul permanece em estágio inicial de adoção, enquanto a atividade de sandbox do Brasil apoia a confiança em pilotos de seguro baseado em uso.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,6% até 2032, a taxa regional mais rápida. O uso de super-aplicativos, pagamentos móveis e iniciativas de inclusão financeira digital apoiam a adoção de produtos acionados por transações. O mercado de seguros sob demanda pode usar esses ecossistemas digitais para conectar uma apólice a pagamentos, identidade do cliente e o evento que aciona a cobertura. O programa expandido de acidentes de trabalho da China ilustra o papel que a política pode desempenhar na criação de cobertura para trabalhadores de plataforma. A Índia está desenvolvendo produtos de seguros incorporados e microsseguros dentro de seu framework de sandbox regulatório. O Oriente Médio e a África permanecem mercados em estágio inicial, mas a parceria da bolttech com a Jubilee Health Insurance em julho de 2026 demonstra o uso de cobertura de saúde incorporada baseada em interface de programação de aplicações na África Oriental.
Cenário Competitivo
Concentração do Mercado
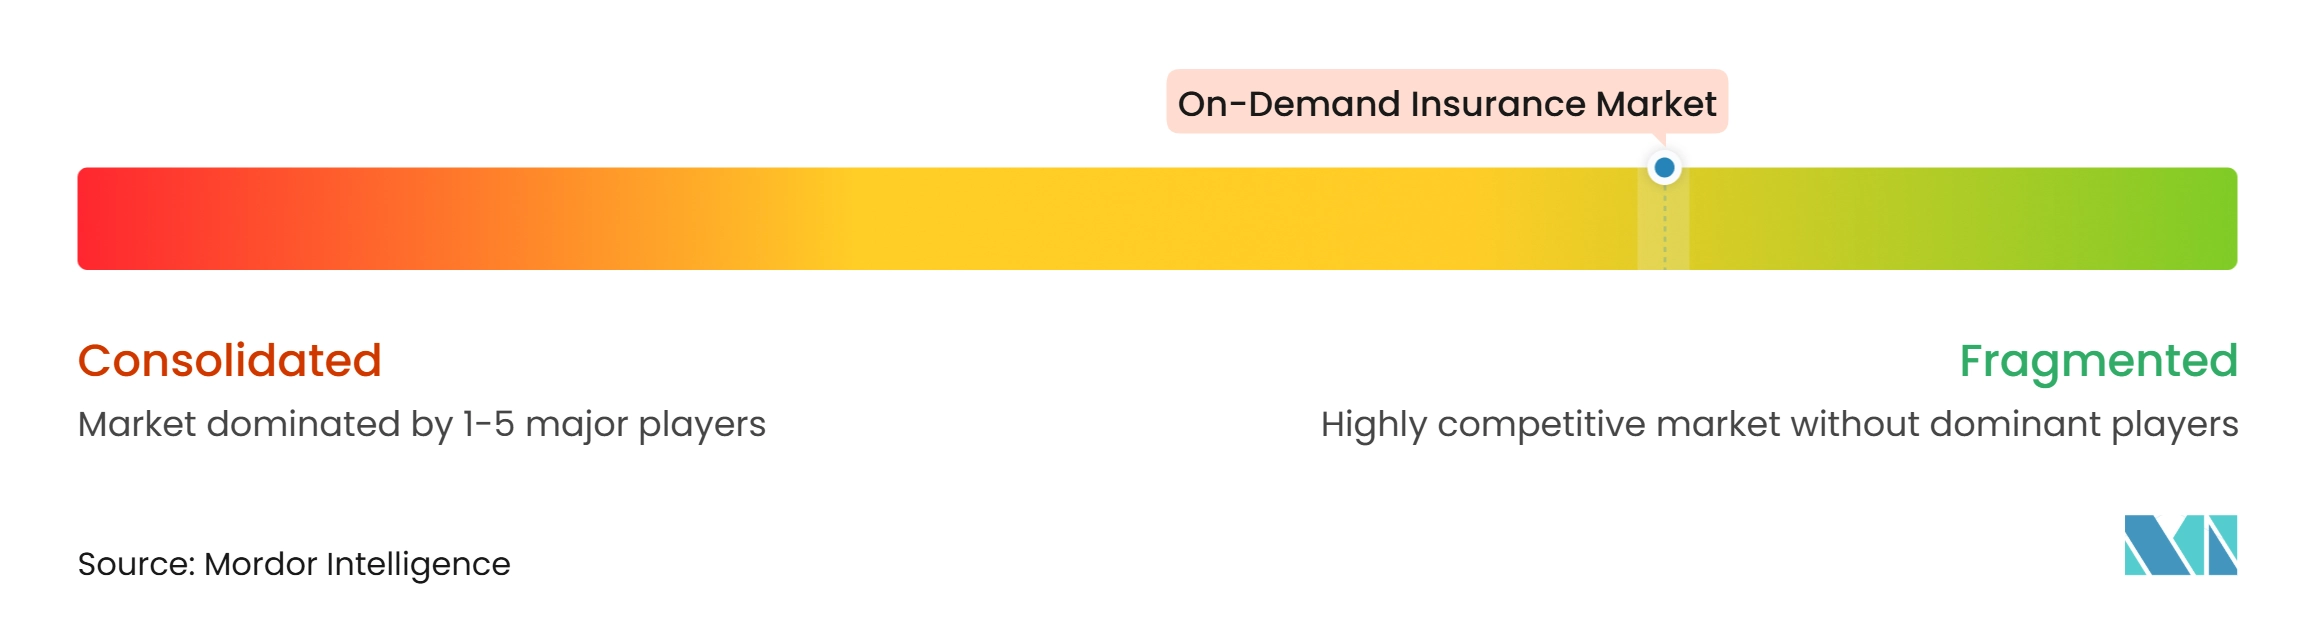
O mercado de seguros sob demanda é fragmentado, com a concorrência impulsionada pelo design de produtos, capacidades de dados, capacidade de subscrição e acesso à distribuição. Provedores nativos digitais, incluindo Zego, Cuvva, Acko, ZhongAn, Lemonade e Getsafe, competem oferecendo ativação rápida de apólices, experiências digitais para o cliente e cobertura flexível. Plataformas de seguros incorporados, como Cover Genius, bolttech, Sure e Qover, priorizam integrações com parceiros e amplo alcance de distribuição. Esses modelos de negócios variam em seu controle sobre o design de apólices, relacionamentos com clientes, atendimento e gestão de sinistros. Como resultado, a confiabilidade operacional e a responsabilidade clara continuam sendo importantes diferenciais competitivos.
As parcerias estratégicas estão fortalecendo o vínculo entre a distribuição de seguros e o design de produtos. Em abril de 2026, a bolttech fez parceria com a BYD para distribuir seguros incorporados no Reino Unido, Itália, França, Alemanha e Espanha, utilizando dados relacionados ao veículo para apoiar a subscrição de veículos elétricos. Em junho de 2026, a bolttech expandiu sua distribuição bancária europeia por meio do ING Bank, enquanto sua parceria com a Sony introduziu proteção de dispositivos de consumo em Hong Kong. A Lemonade também lançou um produto de seguro focado na Tesla em janeiro de 2026, oferecendo tarifas mais baixas com base nas milhas percorridas usando a tecnologia Full Self-Driving. Esses desenvolvimentos ressaltam o papel crescente das parcerias com fabricantes, bancos e empresas de tecnologia na vinculação da cobertura de seguros a transações de clientes e dados relevantes de ativos.
As principais oportunidades incluem seguro de responsabilidade civil profissional para pequenas empresas, cobertura paramétrica de viagem e clima, e proteção para ativos compartilhados ou alugados. Modelos de precificação explicáveis, governança robusta de dados e administração eficiente de apólices podem ajudar os provedores a equilibrar a flexibilidade do produto com os requisitos regulatórios. A Regulamentação 10-1-1 do Colorado estabelece requisitos de governança e gestão de riscos para o uso de dados externos e modelos preditivos pelas seguradoras, enquanto o Dever ao Consumidor da Autoridade de Conduta Financeira do Reino Unido enfatiza o valor justo e resultados positivos para o cliente. Os custos de conformidade podem desafiar empresas insurtechs menores e contribuir para a consolidação entre agentes gerais de gestão e especialistas em plataformas. Em última análise, a vantagem competitiva dependerá da combinação de distribuição acessível com ativação transparente de apólices, responsabilidades claramente definidas e gestão confiável de sinistros.
Líderes do Setor de Seguros sob Demanda
-
Lemonade, Inc.
-
Cover Genius Pty Ltd
-
Zego Ltd
-
Root Insurance Company
-
Slice Insurance Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros sob Demanda Empresas cobertas neste relatório
- Lemonade, Inc.
- Cover Genius Pty Ltd.
- Zego Ltd.
- Root Insurance Company
- Slice Insurance Technologies, Inc.
- Cuvva Ltd.
- Thimble
- Tapoly Ltd.
- SkyWatch Insurance Services, Inc.
- INSHUR
- Sure, Inc.
- ZhongAn Online P&C Insurance Co., Ltd.
- Getsafe GmbH
- Tempcover
- bolttech
- Qover
- Acko General Insurance Limited
- Laka
- SafetyWing
- Urban Jungle
Desenvolvimentos industriais recentes em Mercado de Seguros sob Demanda
- Outubro de 2026: A Lemonade estendeu seu seguro de Carro Autônomo para suportar o Tesla FSD V14 Lite (HW3), oferecendo 30% de economia por milha no Arizona, Colorado e Tennessee. Os motoristas com HW4 mantêm o desconto original de 50%. A atualização expande o modelo de precificação verificado por sensor para uma base mais ampla de veículos Tesla inscritos no FSD pela primeira vez.
- Setembro de 2026: A Thimble e a Bold Penguin lançaram uma integração de inteligência artificial agêntica que permite cotação e vinculação autônomas em linhas comerciais de pequeno porte, permitindo que corretores da Bold Penguin originem apólices da Thimble por meio de fluxos de trabalho de inteligência artificial em linguagem natural sem sair dos sistemas existentes.
- Julho de 2026: O Ministério de Recursos Humanos e Seguridade Social da China expandiu seu programa piloto de seguro contra acidentes de trabalho para todo o país, cobrindo 29,902 milhões de trabalhadores da economia gig em 14 grandes empresas de plataforma, com prêmios por pedido e cobertura portátil diária acompanhando os trabalhadores entre plataformas.
- Junho de 2026: O ING Bank selecionou a bolttech como seu parceiro estratégico para seguros incorporados nos Países Baixos, Itália, Polônia e Bélgica, com mercados europeus adicionais em andamento, ampliando os seguros incorporados por meio da base de clientes de um grande banco multinacional.
Escopo do Relatório Global do Mercado de Seguros sob Demanda
Visão geral da segmentação
| Automóvel |
| Pertences Pessoais, Gadgets e Equipamentos |
| Evento e Atividade |
| Acidente Pessoal |
| Responsabilidade Civil |
| Outras Coberturas sob Demanda |
| Compra Única Baseada em Tempo |
| Ativações Baseadas em Tempo em Conta Vigente |
| Medido por Uso |
| Por Transação / Por Viagem |
| Pessoas Físicas, Uso Pessoal |
| Pessoas Físicas, Uso Profissional |
| Empresas |
| Digital Direto |
| Agregadores e Sites de Comparação |
| Plataformas Incorporadas / de Parceiros |
| Corretores, Agentes e Outros |
| Trabalhadores Gig e Freelancers |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Cobertura | Automóvel | |
| Pertences Pessoais, Gadgets e Equipamentos | ||
| Evento e Atividade | ||
| Acidente Pessoal | ||
| Responsabilidade Civil | ||
| Outras Coberturas sob Demanda | ||
| Por Base de Precificação / Ativação | Compra Única Baseada em Tempo | |
| Ativações Baseadas em Tempo em Conta Vigente | ||
| Medido por Uso | ||
| Por Transação / Por Viagem | ||
| Por Usuário Final | Pessoas Físicas, Uso Pessoal | |
| Pessoas Físicas, Uso Profissional | ||
| Empresas | ||
| Por Canal de Distribuição | Digital Direto | |
| Agregadores e Sites de Comparação | ||
| Plataformas Incorporadas / de Parceiros | ||
| Corretores, Agentes e Outros | ||
| Trabalhadores Gig e Freelancers | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que é seguro sob demanda?
É um seguro que é ativado para um evento de risco verificado específico, como uma viagem de veículo, turno de entrega, voo de drone ou compra de equipamento, em vez de apenas por meio de um contrato anual. O mercado de seguros sob demanda utiliza esse modelo para alinhar a cobertura de forma mais estreita com uma exposição definida.
Qual é o tamanho do mercado de seguros sob demanda?
O mercado de seguros sob demanda tem projeção de crescimento de 2,5 bilhões de USD em 2026 para 4,0 bilhões de USD até 2032, a um CAGR de 8,2%.
Qual tipo de cobertura lidera os seguros sob demanda?
Automóvel é o maior tipo de cobertura, com uma participação de 42,3% em 2026, apoiado pelo risco mensurável baseado em viagens e pela capacidade de telemática.
Qual canal de seguros sob demanda está crescendo mais rápido?
Plataformas Incorporadas e de Parceiros tem previsão de crescimento a um CAGR de 14,2% até 2032, à medida que a cobertura é inserida em jornadas bancárias, de varejo, de veículos e de mobilidade.
Por que a Ásia-Pacífico é importante para os seguros sob demanda?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 11,6% até 2032, apoiada por ecossistemas de super-aplicativos, pagamentos móveis e iniciativas de inclusão financeira digital.
O que limita a adoção de seguros sob demanda?
Seleção adversa, falhas de ativação, regras de dados fragmentadas e altos custos de integração podem restringir a adoção e afetar a economia do produto.