
Marktgröße und Marktanteile der On-Demand-Versicherung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.70 Milliarden US-Dollar |
| Marktgröße (2032) | 4 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.20 % |
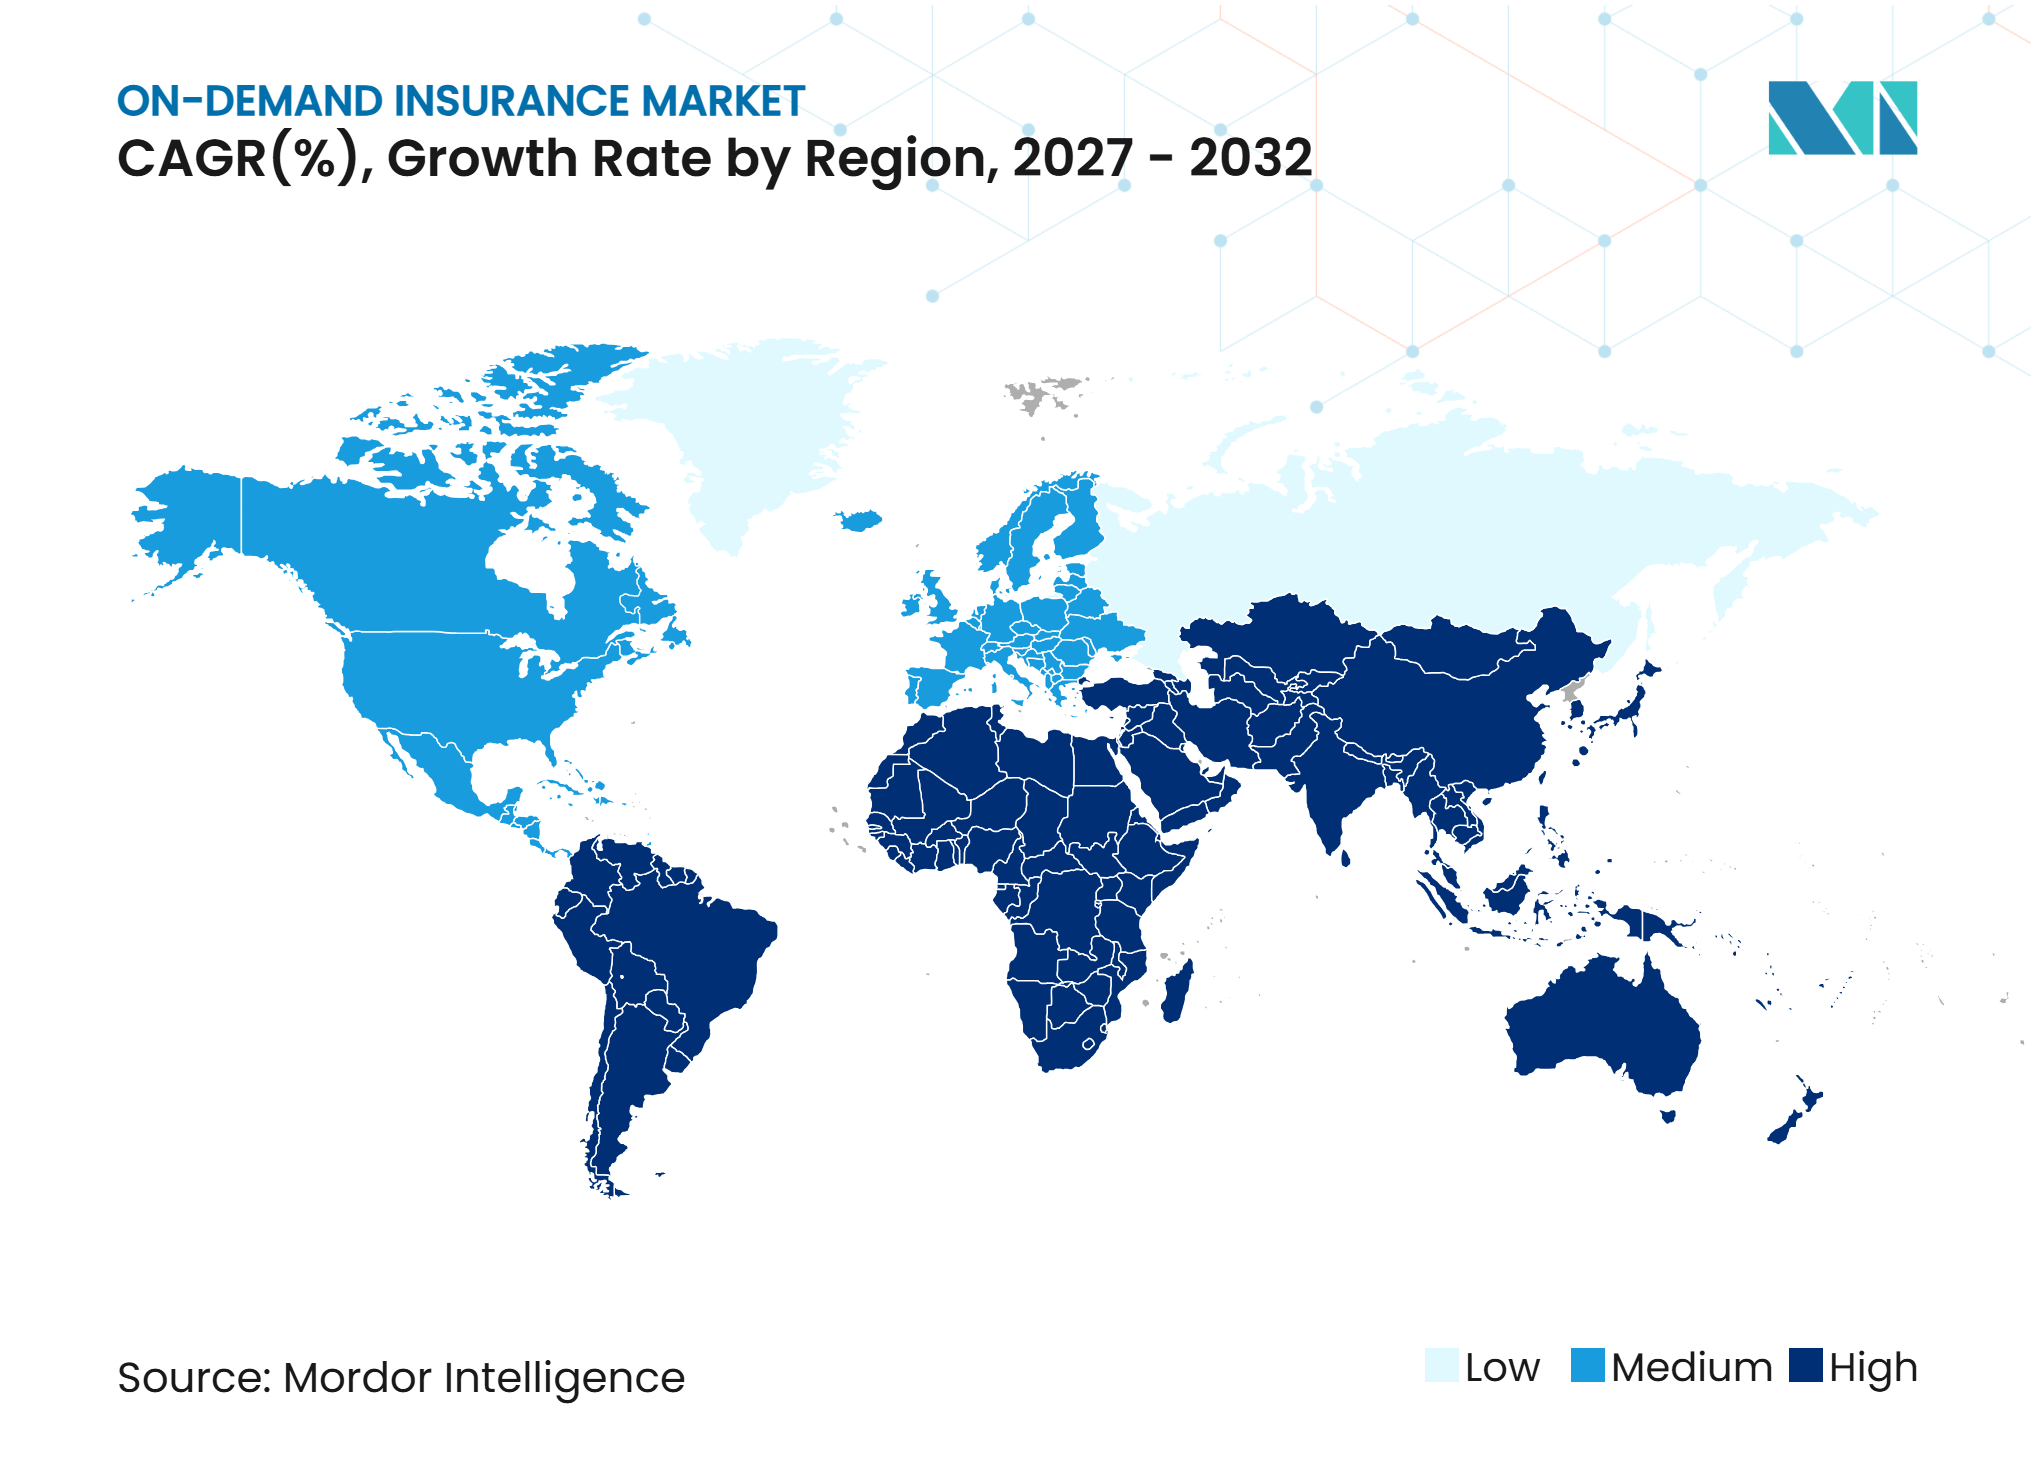
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des On-Demand-Versicherungsmarkts durch Mordor Intelligence
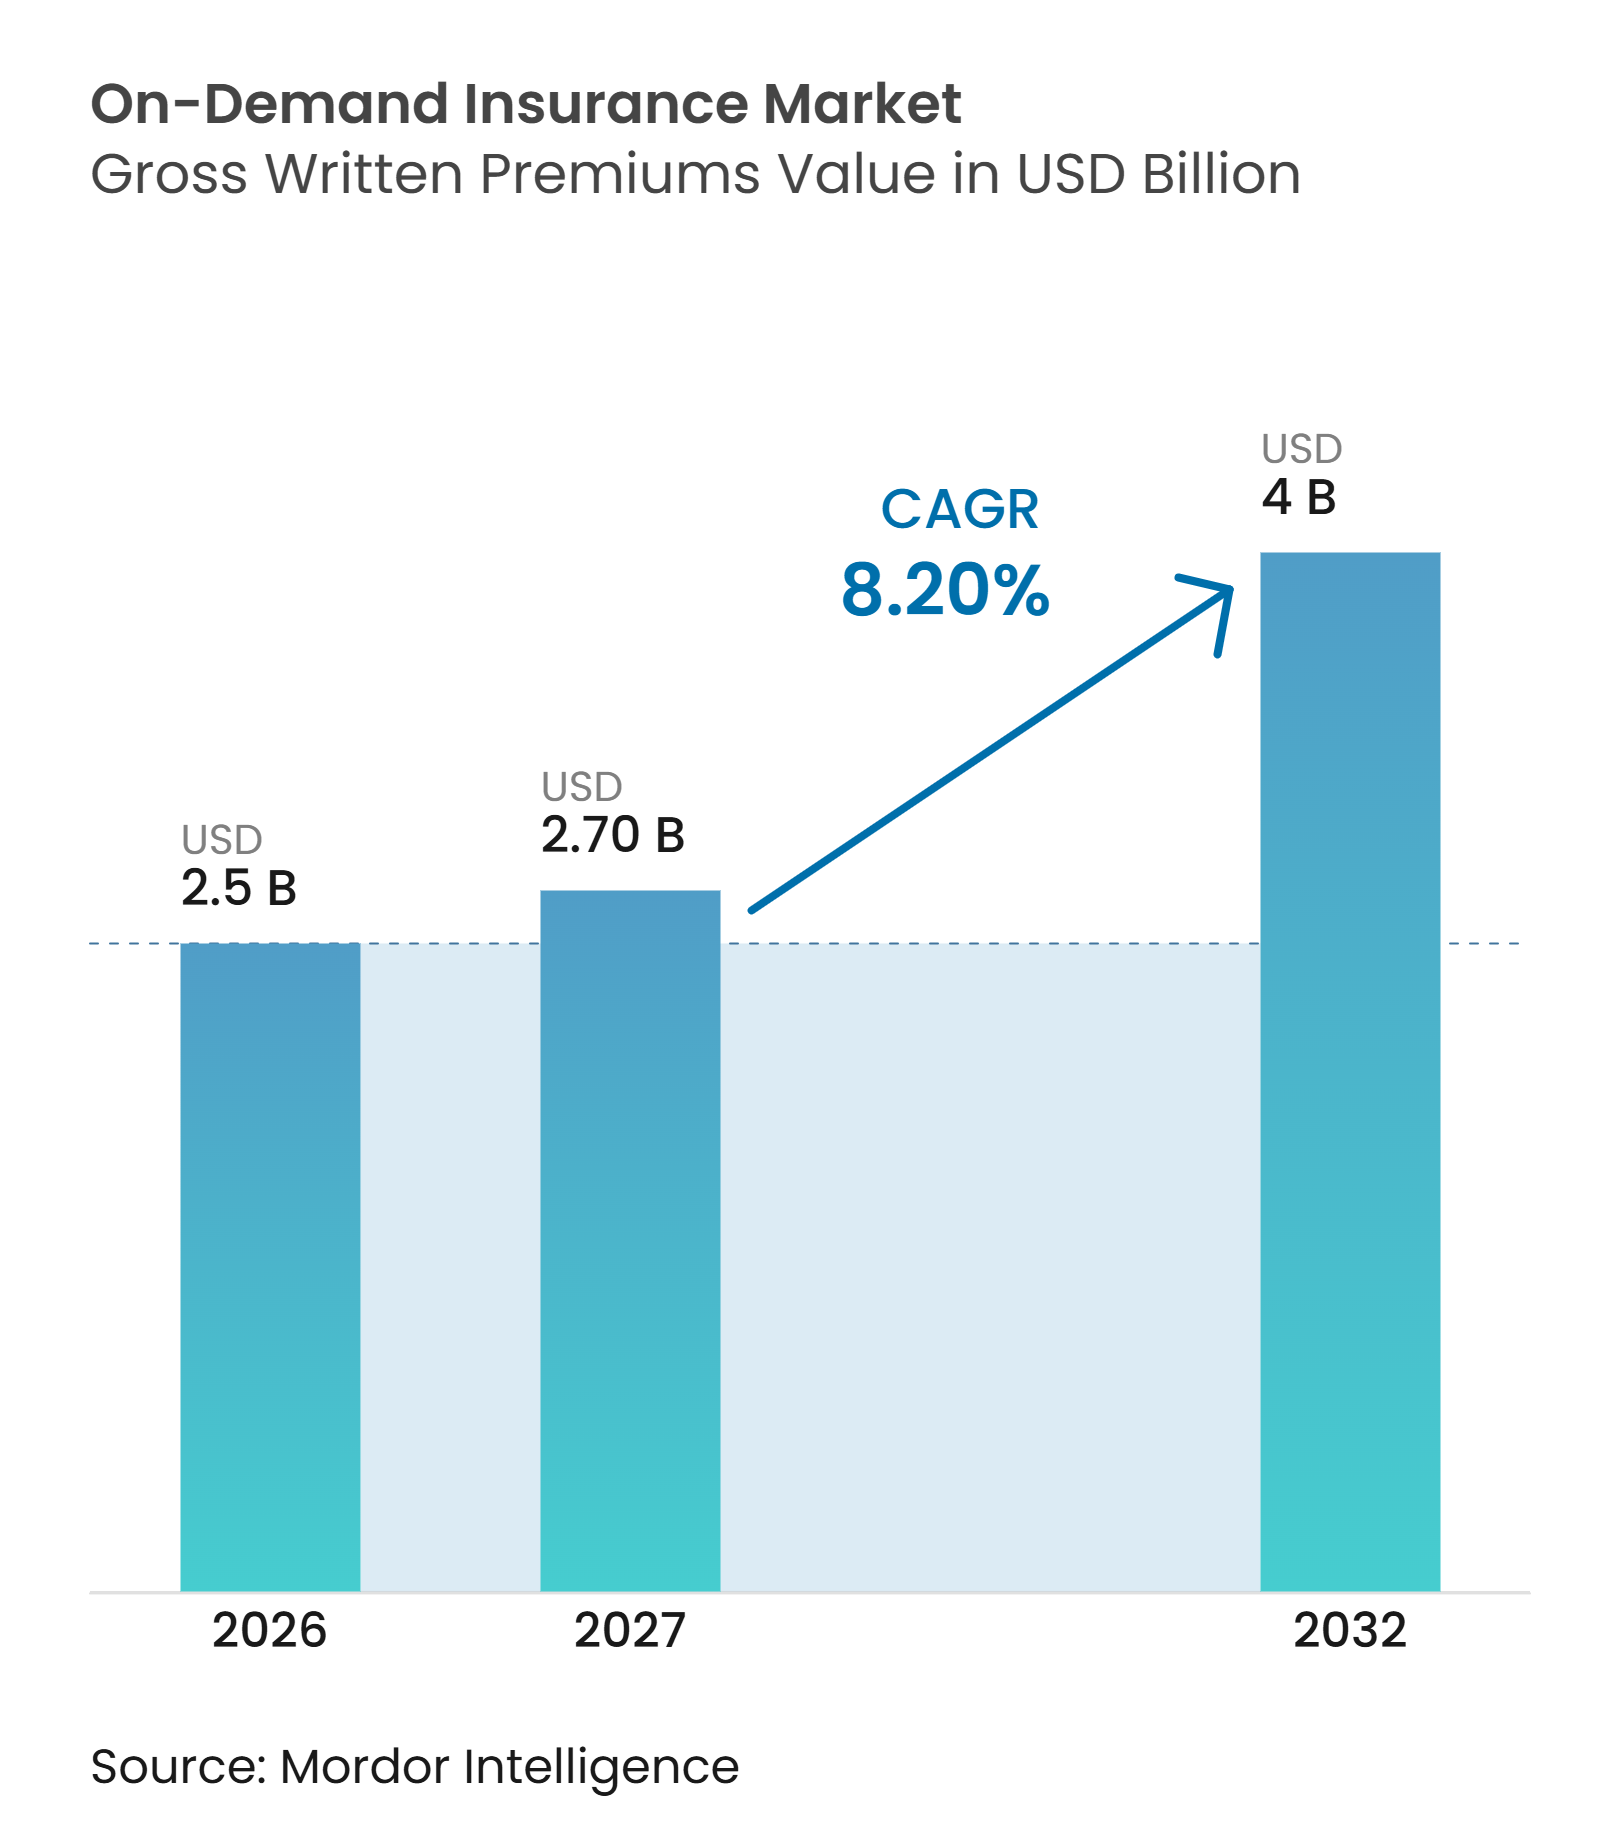
Die Marktgröße des On-Demand-Versicherungsmarkts, gemessen an den gebuchten Bruttoprämien, wurde im Jahr 2026 auf 2,5 Milliarden USD geschätzt und soll von 2,70 Milliarden USD im Jahr 2027 auf 4 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,20 % während des Prognosezeitraums (2027–2032).
Dieses Modell bietet Deckung, die für ein verifiziertes Risikoereignis aktiviert wird – beispielsweise eine Fahrzeugfahrt, einen Drohnenflug oder einen Gerätekauf – anstatt sich ausschließlich auf Jahrespolicen zu stützen. Das Wachstum wird durch plattformbasierte Arbeit, die zunehmende Nutzung wertvoller Vermögenswerte, die nicht kontinuierlich genutzt werden, sowie durch den auf Programmierschnittstellen basierenden Vertrieb unterstützt. Der digitale Vertrieb kann Versicherungsschutz innerhalb einer Transaktion platzieren und die Kosten für die Kundengewinnung senken. Er kann die Versicherungsentscheidung auch in eine umfassendere Kaufreise einbetten, bei der Kunden bereits den Vermögenswert, die Dienstleistung oder die Aktivität in Betracht ziehen, die das Risiko erzeugt. Versicherer mit Telematikdaten und starken Plattformbeziehungen können Positionen aufbauen, die für spätere Marktteilnehmer schwer zu erreichen sind. Dieser Vorteil ergibt sich aus dem Wissen darüber, wie ein Risiko entsteht, wie es sich verändert und wann eine Police aktiviert werden sollte, anstatt Kunden lediglich über einen herkömmlichen Vertriebskanal zu erreichen. Der On-Demand-Versicherungsmarkt steht zudem unter Druck durch adverse Selektion, fragmentierte Vorschriften sowie die Notwendigkeit einer zuverlässigen Einwilligungs- und Datenverwaltung über verschiedene Rechtsordnungen hinweg.
Wichtigste Erkenntnisse des Berichts
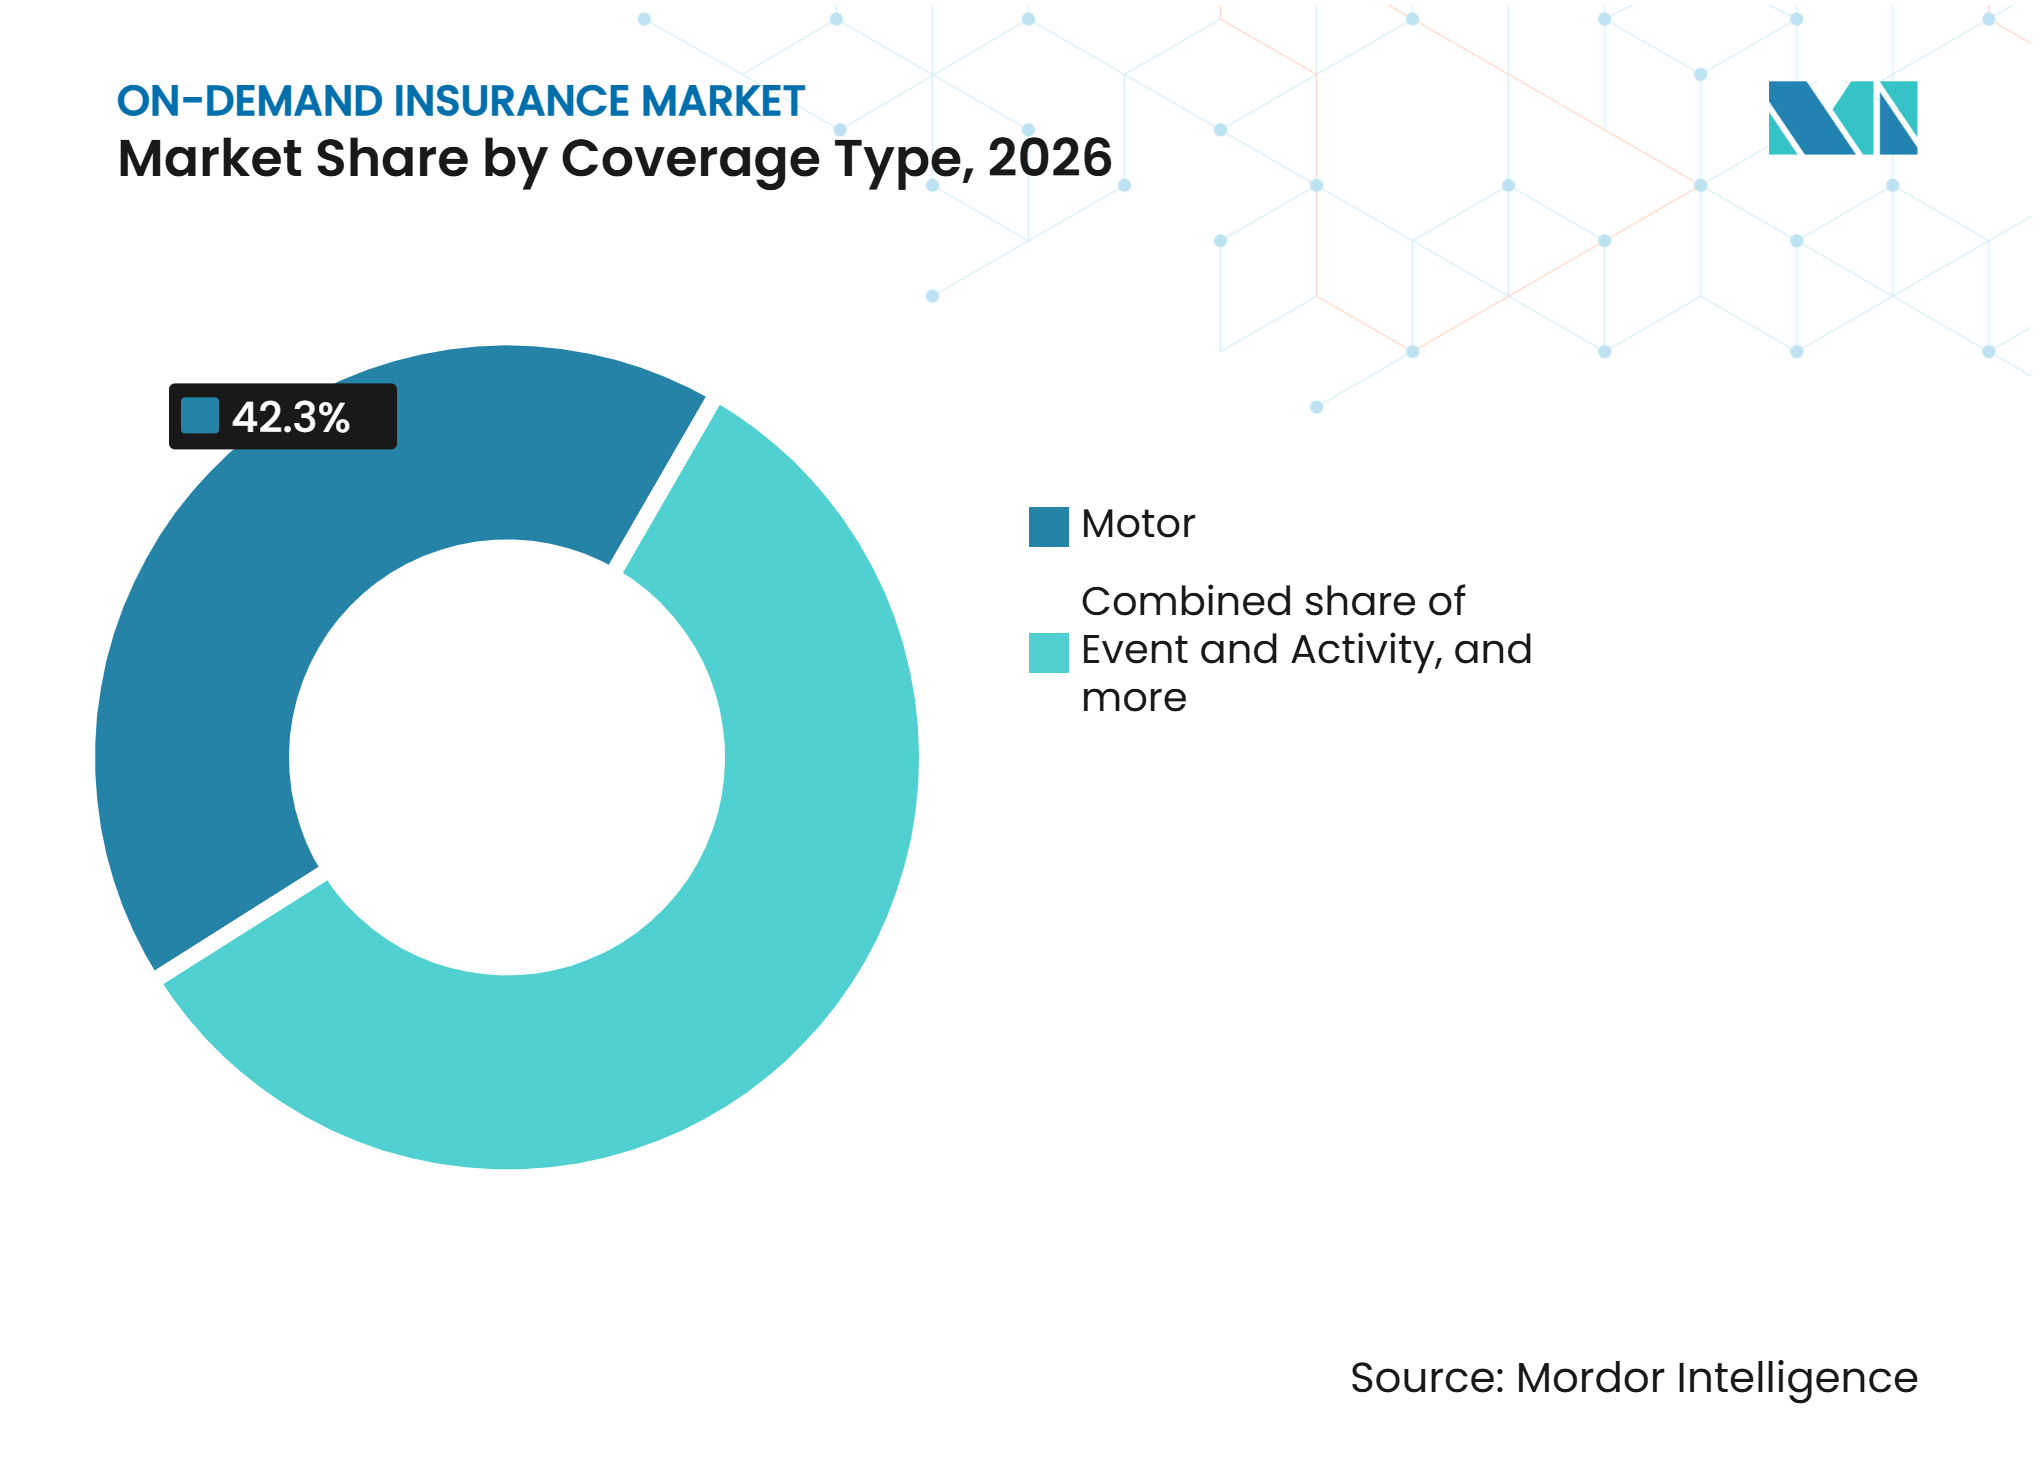
- Nach Deckungsart entfiel im Jahr 2026 ein Marktanteil von 42,3 % auf Kraftfahrzeuge im On-Demand-Versicherungsmarkt, während persönliche Gegenstände, Geräte und Ausrüstung bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
- Nach Preis- und Aktivierungsgrundlage entfielen im Jahr 2026 34,6 % des Marktanteils im On-Demand-Versicherungsmarkt auf zeitbasierte Einzelkaufpolicen, während nutzungsgemessene Policen bis 2032 voraussichtlich mit einer CAGR von 12,5 % wachsen werden.
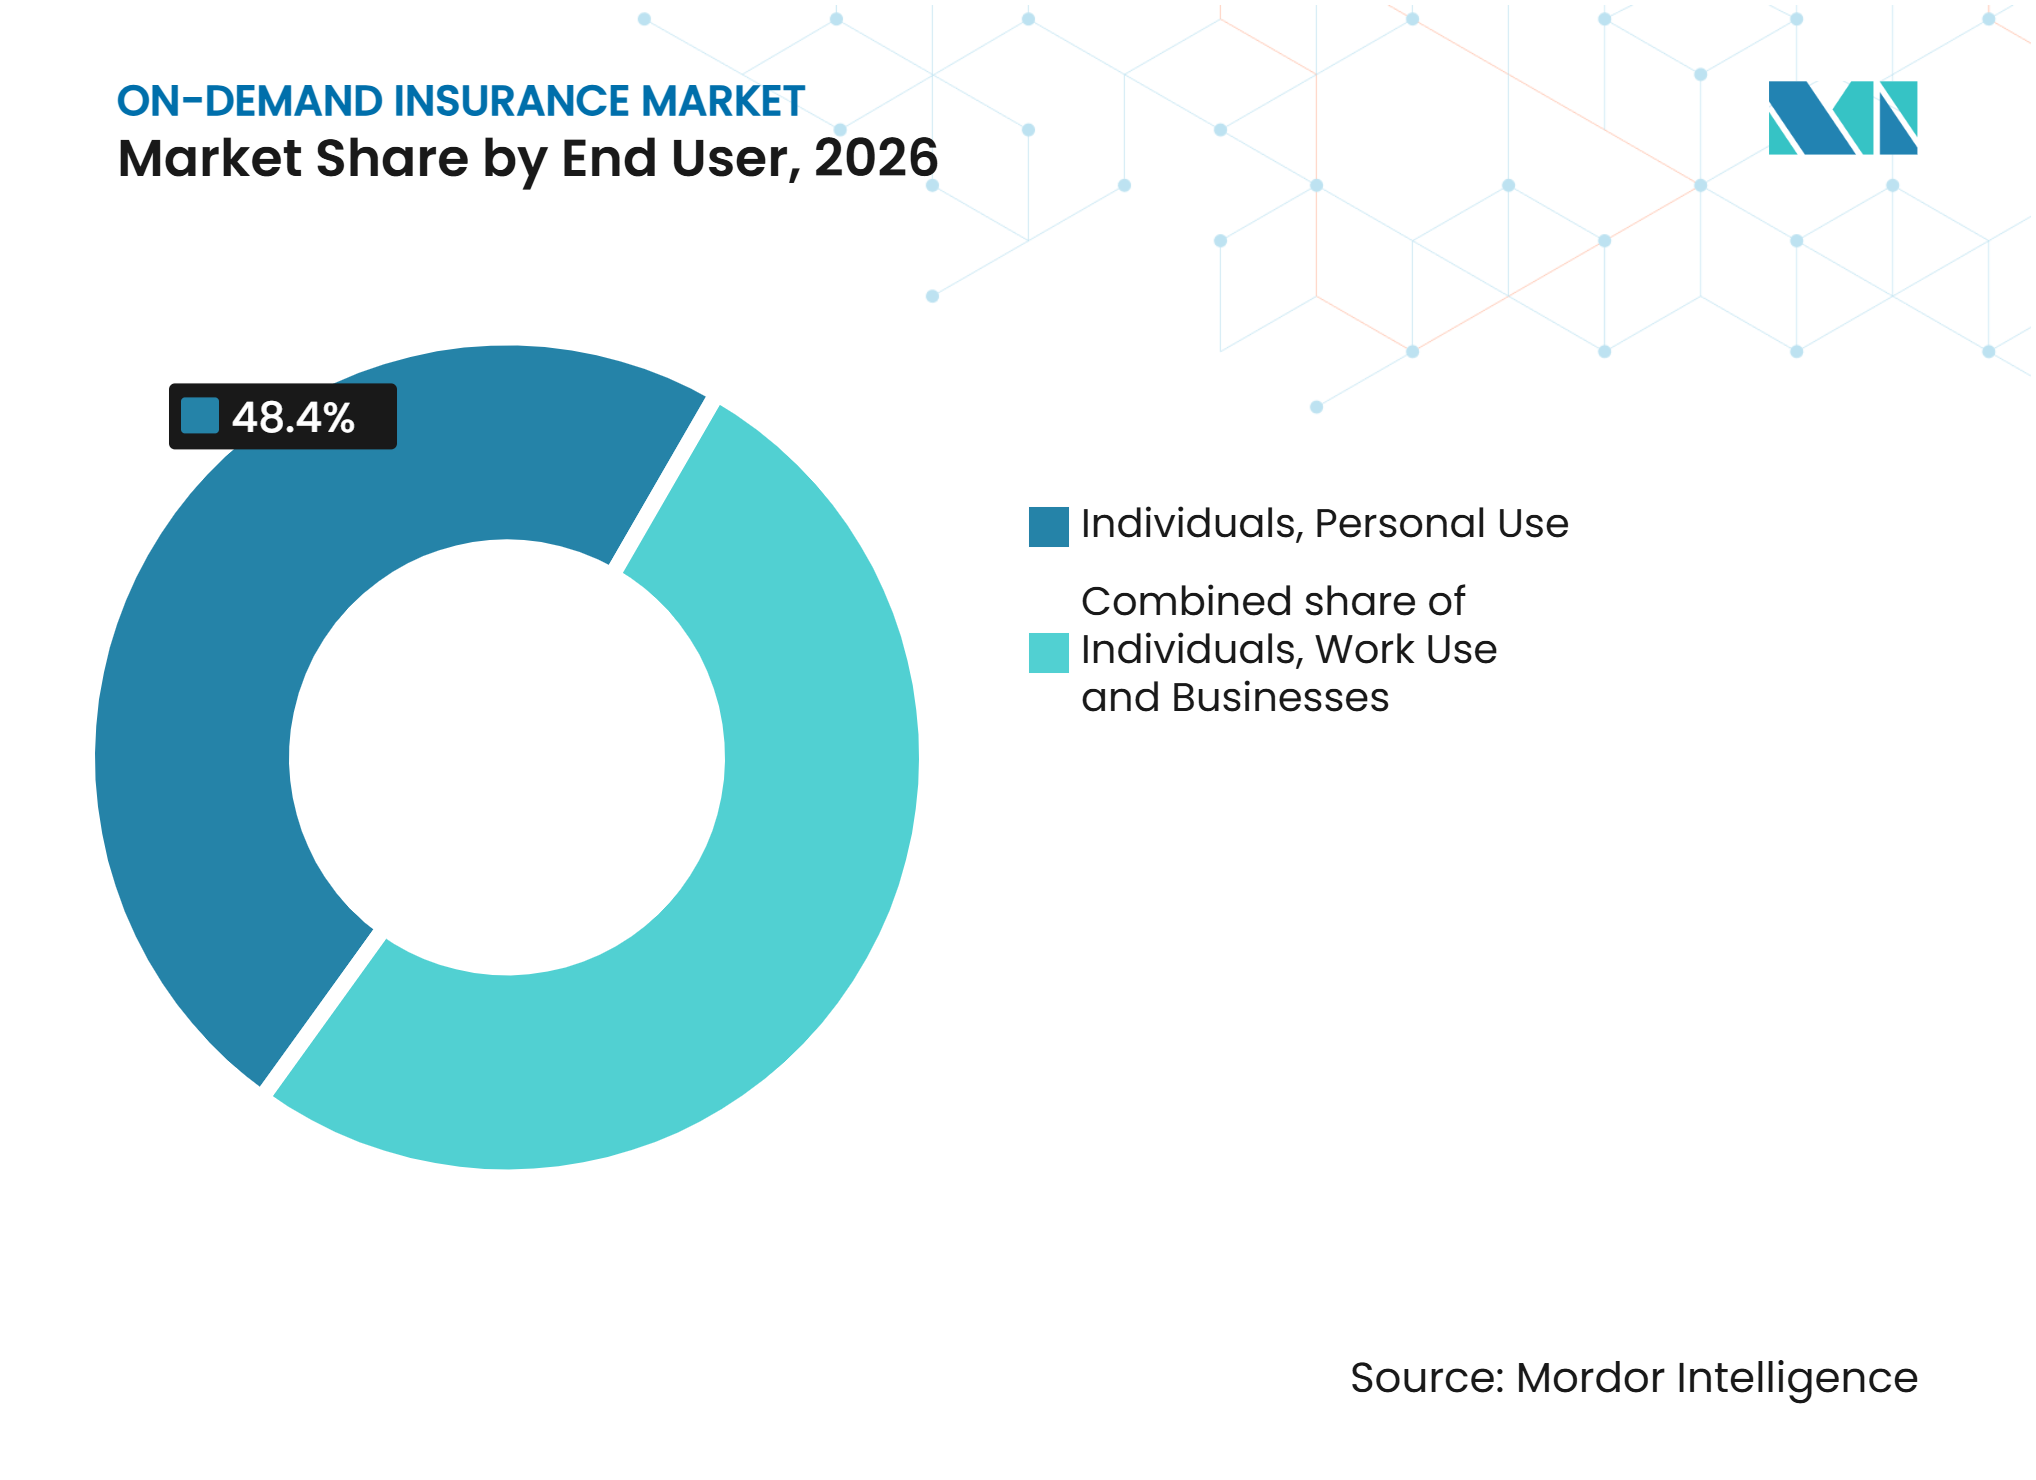
- Nach Endnutzer entfielen im Jahr 2026 48,4 % des Marktanteils im On-Demand-Versicherungsmarkt auf Privatpersonen zur privaten Nutzung, während Privatpersonen zur beruflichen Nutzung bis 2032 voraussichtlich mit einer CAGR von 13,5 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 30,1 % des Marktanteils im On-Demand-Versicherungsmarkt auf den direkten digitalen Vertrieb, während eingebettete und Partnerplattformen bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 31,8 % auf Nordamerika im On-Demand-Versicherungsmarkt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eingebetteter, transaktionsausgelöster Versicherungsvertrieb | +2.5% | Global, konzentriert in digitalen Handelszentren in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach nutzungsabhängiger und kurzfristiger Deckung | +1.5% | Nordamerika, Vereinigtes Königreich, Deutschland, Australien | Mittelfristig (2–4 Jahre) |
| Gig-Economy, geteilte Mobilität und On-Demand-Arbeit | +1.3% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Spezialisierte und zeitweise genutzte Vermögenswerte | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Telematik und Risikobewertung durch vernetzte Geräte | +1.0% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Integration von Programmierschnittstellen und digitale Serviceleistungen | +0.7% | Global, mit frühen Gewinnen in Singapur, Indien, dem Vereinigten Königreich und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des eingebetteten, transaktionsausgelösten Versicherungsvertriebs
Die Einbettung von Versicherungen am Punkt der Kundenabsicht verwandelt Schutz in eine kontextbezogene Ergänzung eines Kaufs oder einer Dienstleistung. Dieser Ansatz senkt die Bewusstseinshürde, die den Verkauf eigenständiger Policen einschränken kann. Er platziert den On-Demand-Versicherungsmarkt auch innerhalb von Reise-, Einzelhandels-, Ticketing-, Logistik-, Bank- und Mobilitätsprozessen. Das Modell ist am nützlichsten, wenn der Kaufprozess ein klares Risiko identifizieren, geeignete Bedingungen präsentieren, die Einwilligung erfassen und die Aktivierung bestätigen kann, ohne den Kunden in einen separaten Versicherungsprozess zu zwingen. bolttech erweiterte dieses Modell durch eine im Juni 2026 geschlossene Partnerschaft mit der ING Bank in den Niederlanden, Italien, Polen und Belgien. Das Unternehmen wurde im April 2026 auch zum eingebetteten Versicherungspartner von BYD im Vereinigten Königreich, Italien, Frankreich, Deutschland und Spanien[1]. Diese Vereinbarungen zeigen, wie der Partnervertrieb den Zugang erweitern kann, ohne dass Versicherer jede Kundenbeziehung direkt aufbauen müssen.
Steigende Nachfrage nach nutzungsabhängiger und kurzfristiger Deckung
Nutzungsabhängige Deckung richtet sich an Kunden, die Schutz für eine bestimmte Aktivität benötigen und nicht für ein ganzes Jahr. Kurzfristige Produkte können für ein geliehenes Fahrzeug, eine Lieferschicht, einen Fotoauftrag oder eine eintägige Veranstaltung geeignet sein. Sie können daher eine praktische Wahl bieten, wenn eine Jahresdeckung lange Zeiträume mit wenig oder keinem relevanten Risiko umfassen würde. Lemonade führte im Januar 2026 eine Versicherung für autonome Fahrzeuge ein, um Tesla-Full-Self-Driving-Meilen in Arizona zu einem Preis von 50 % unter dem Standard-Kilometerpreis anzubieten[2]. Das Produkt knüpfte die Preisgestaltung an Live-Fahrinformationen, anstatt sich nur auf breite demografische Faktoren zu stützen. Im Oktober 2026 fügte Lemonade Unterstützung für Tesla FSD V14 Lite hinzu und bot 30 % Einsparungen pro Meile für berechtigte HW3-Fahrzeuge in Arizona, Colorado und Tennessee an.
Wachstum der Gig-Economy, geteilten Mobilität und On-Demand-Arbeit
Gig-Arbeiter, Fahrdienstfahrer, Lieferfahrer und Freiberufler sind häufig Risiken ausgesetzt, die sich im Laufe des Tages verändern. Ihre Arbeit schafft Nachfrage nach Policen, die während einer Lieferung, einer Fahrt oder eines Auftrags aktiviert werden. Diese Bedürfnisse können sich von der standardmäßigen privaten Deckung unterscheiden, da das Risiko des Arbeitnehmers mit der Zeit zusammenhängt, die für die Erledigung einer bezahlten Aufgabe aufgewendet wird, und mit mehr als einer Plattform verbunden sein kann. China weitete sein Pilotprogramm zur Berufsunfallversicherung im Juli 2026 landesweit aus und deckte bis Ende Juni 2026 29,902 Millionen Arbeitnehmer bei 14 großen Plattformunternehmen ab[3]. Die Prämien im Rahmen des Programms werden pro Auftrag berechnet, während die Deckung täglich aktiviert wird und dem Arbeitnehmer plattformübergreifend folgt. Singapurs Gesetz über Plattformarbeiter trat am 1. Januar 2025 in Kraft und verpflichtet Betreiber, eine Arbeitsunfallentschädigungsversicherung für Fahrdienstfahrer und Lieferfahrer bereitzustellen. Diese Verpflichtungen schaffen eine Nachfragequelle, die weniger von der freiwilligen Verbraucheraufklärung abhängig ist.
Verbreitung spezialisierter und zeitweise genutzter Vermögenswerte
Zeitweise genutzte Vermögenswerte schaffen Versicherungsbedürfnisse, die durch Jahresverträge nicht immer gut abgedeckt werden. Kameras, Drohnen, Spezialausrüstung, gemietete Gegenstände und Veranstaltungsausstattung können unterschiedliche Risikoperioden aufweisen. Schutz kann relevanter sein, wenn er zum Kaufzeitpunkt oder unmittelbar vor der Nutzung eines Vermögenswerts für eine definierte Aufgabe angeboten wird. Sony und bolttech lancierten My Sony Care+ im Januar 2026 in Hongkong für Unfall- und Flüssigkeitsschäden an ausgewählten Kameras und Objektiven[4]. Das Angebot nutzt die Registrierung nach dem Kauf und war geplant, während 2026 auf Smartphones, Fernseher und Audiohardware ausgeweitet zu werden. Diese Struktur ermöglicht es, Schutz näher an dem Moment anzubieten, an dem Kunden einen Vermögenswert erwerben. Sie unterstützt auch das Produktdesign, das das Nutzungsmuster einzelner Vermögenswerte widerspiegeln kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Adverse Selektion und Preisgestaltung für kurzfristige Risiken | -1.2% | Global, am ausgeprägtesten dort, wo die versicherungsmathematische Geschichte für Mikrolaufzeiten begrenzt ist | Kurzfristig (≤ 2 Jahre) |
| Deckungslücken, Aktivierungsfehler und strittige Wirksamkeitszeiträume | -0.8% | Global, verstärkt dort, wo Datenaustauschvereinbarungen mit Plattformen fehlen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Produktgenehmigung, Vertrieb und Datenschutzvorschriften | -0.7% | Betreiber in mehreren Rechtsordnungen, insbesondere grenzüberschreitende Marktteilnehmer in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kosten der digitalen Integration und begrenzte Stückökonomie | -0.6% | Schwellenmärkte und kleinere Insurtechs mit begrenzter Automatisierungsskalierung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Adverse Selektion und unsichere Preisgestaltung für kurzfristige Risiken
Kurzfristige Policen ermöglichen es Kunden, Schutz zu kaufen, wenn sie das Risiko als am höchsten einschätzen. Dieses Muster kann ein Informationsungleichgewicht erzeugen, wenn Versicherer das Verhalten über einen längeren Zeitraum nicht beobachten können. Eine genaue Preisgestaltung erfordert daher ausreichende Policenaktivität und zuverlässige Verhaltensinformationen. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie stellte fest, dass adverse Selektion im chinesischen Online-Kfz-Versicherungsumfeld auch beim Einsatz algorithmischer Zeichnung fortbestand. Die Studie ergab auch, dass maschinelles Lernen bei der Vorverarbeitung die gemessene Schadenschwere reduzierte, das Problem jedoch nicht beseitigte. Neue Marktteilnehmer benötigen möglicherweise Datenaustauschpartnerschaften oder frühe Investitionen, um ausreichende Erfahrung für eine solide kurzfristige Preisgestaltung zu entwickeln.
Deckungslücken, Aktivierungsfehler und strittige Wirksamkeitszeiträume
On-Demand-Policen hängen von der Qualität der Verbindung zwischen einem Versicherer und dem Ereignis ab, das die Deckung aktiviert. Eine Plattformanwendung, eine Fahrzeugverbindung, ein Gerät oder eine Benutzeraktion können alle Teil dieser Verbindung sein. Ein Fehler in einem beliebigen Stadium kann dazu führen, dass ein Kunde unsicher ist, ob die Deckung aktiv war. Dieses Problem ist besonders wichtig, wenn eine Plattform, ein Vermittler und ein Versicherungsträger jeweils zur Kundenreise beitragen. Klare Vertragsbedingungen und eine sichtbare Bestätigung der Aktivierung können Streitigkeiten über den Wirksamkeitszeitraum einer Police reduzieren. Die Notwendigkeit einer zuverlässigen Aktivierung kann Anbieter mit direkten, gut getesteten Integrationen mit Vertriebspartnern begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart:
Kraftfahrzeuge behalten ihre Größe, während Geräte an Dynamik gewinnenKraftfahrzeuge hielten im Jahr 2026 einen Marktanteil von 42,3 % im On-Demand-Versicherungsmarkt und waren damit die führende Deckungskategorie. Eine Fahrzeugfahrt ist ein messbares Risikoereignis, und etablierte Telematiksinvestitionen haben die Entwicklung von Kraftfahrzeugprodukten in fortgeschrittenen Versicherungsmärkten unterstützt. Die App-basierte Aktivierung wird für gewerbliche Kraftfahrzeuge, kurzfristige private Kraftfahrzeuge und stündliche Deckung für geliehene Fahrzeuge verwendet. Diese Produkte können Fahrdienstarbeit, Lieferaktivitäten und privates Ausleihen abdecken, ohne eine Jahrespolicy zu erfordern. Kraftfahrzeuge bieten auch einen klaren Rahmen für die Erprobung der Verbindung zwischen aufgezeichnetem Verhalten, Risiko, Aktivierung und Preis. Persönliche Gegenstände, Geräte und Ausrüstung werden bis 2032 voraussichtlich mit einer CAGR von 11,5 % wachsen und sind damit die am schnellsten wachsende Deckungskategorie. Der steigende Besitz von Unterhaltungselektronik unterstützt die Nachfrage nach Schutz, der beim Kauf eines Geräts angeboten wird.
Die Markteinführung von My Sony Care+ durch Sony und bolttech in Hongkong ist ein Beispiel für eingebettete Gerätedeckung für ausgewählte Kameras und Objektive. Das Produkt deckte Unfall- und Flüssigkeitsschäden durch Registrierung nach dem Kauf ab. Veranstaltungs- und Aktivitätsdeckung befasst sich mit intermittierendem Risiko im Zusammenhang mit Sport und organisierten Veranstaltungen. Personenunfalldeckung kann den Einkommensschutz für unabhängige Arbeitnehmer mit unregelmäßigen Zeitplänen unterstützen. Haftpflichtdeckung kann die Bedürfnisse von Freiberuflern und kleinen Unternehmen abdecken, die vorübergehende Aufträge übernehmen. Zusammen zeigen diese Kategorien, dass der On-Demand-Versicherungsmarkt auf Vermögenswert-, Aktivitäts- und Einkommensrisiken reagieren kann, die nicht kontinuierlich auftreten. Die Breite dieser Verwendungszwecke ermöglicht es dem On-Demand-Versicherungsmarkt, eine Reihe von Risiken jenseits der Kraftfahrzeugversicherung abzudecken.


Nach Preis-/Aktivierungsgrundlage:
Zeitbasierte Modelle führen, während nutzungsgemessene Preisgestaltung expandiertZeitbasierter Einzelkauf entfiel im Jahr 2026 auf einen Marktanteil von 34,6 % im On-Demand-Versicherungsmarkt. Die Struktur wird weiterhin häufig verwendet, da sie eine begrenzte Dateninfrastruktur benötigt und das versicherte Zeitfenster klar definiert. Sie kann für ein nachmittags geliehenes Fahrzeug, einen einzelnen Fotoauftrag oder eine eintägige Veranstaltungshaftpflicht geeignet sein. Kunden können verstehen, wann die Police beginnt und endet, ohne kontinuierliche Telemetrie zu benötigen. Dieses unkomplizierte Design kann wichtig sein, wenn ein Kunde sofortigen Schutz benötigt, aber nicht erwartet, ihn häufig zu kaufen. Zeitbasierte Aktivierungen unter einem bestehenden Konto können abgedeckte Minuten von einem Guthaben oder einem vorgeladenen Konto abziehen. Dieses Format kann für häufige Nutzer geeignet sein, die wiederholte, kurze Deckungszeiträume benötigen.
Nutzungsgemessene Preisgestaltung wird bis 2032 voraussichtlich mit einer CAGR von 12,5 % wachsen. Sie berechnet Gebühren nach einer gemessenen Einheit wie einer Meile, einem Kilometer, einer Lieferung oder einer Flugstunde. Ihr Zweck ist es, die Prämieneinnahmen enger mit dem aufgezeichneten Risiko als mit der verstrichenen Zeit in Einklang zu bringen. Das Modell benötigt eine zuverlässige Methode zur Definition der Einheit, ihrer Erfassung und zur Erläuterung ihrer Auswirkung auf die Prämie gegenüber dem Versicherungsnehmer. Lemons Preisgestaltung für Tesla-Full-Self-Driving-Meilen ist ein Beispiel für eine Kilometerstruktur, die an Fahrzeuginformationen geknüpft ist. Pro-Transaktion- und Pro-Fahrt-Produkte können ein bestimmtes Ereignis abdecken, einschließlich einer Fahrt oder eines Kaufs.
Nach Endnutzer:
Privatpersonen zur privaten Nutzung führen, während Privatpersonen zur beruflichen Nutzung am schnellsten wachsenPrivatpersonen, die Deckung für private Zwecke kaufen, hielten im Jahr 2026 einen Marktanteil von 48,4 % im On-Demand-Versicherungsmarkt. Diese Position spiegelt die frühe Entwicklung digitaler Verbraucherversicherungskanäle in Nordamerika und Europa wider. Privatnutzer können kurzfristige Kraftfahrzeugdeckung, Geräteschutz, Veranstaltungshaftpflicht oder reisebezogenen Schutz erwerben. Ihre Anforderungen konzentrieren sich häufig auf einfachen Kauf, transparente Bedingungen und sofortige Bestätigung. Das Produkt muss leicht verständlich sein, da der Kunde möglicherweise eine Entscheidung kurz vor der Aktivität trifft, die das Risiko erzeugt. Unternehmen nutzen auch flexible Haftpflicht- oder Ausrüstungspolicen, wenn ihr betriebliches Risiko variiert. Eine geringere Deckungshäufigkeit pro Unternehmenskunde kann jedoch die relative Größe dieser Gruppe begrenzen.
Privatpersonen in beruflichen Umgebungen werden bis 2032 voraussichtlich mit einer CAGR von 13,5 % wachsen. Diese Gruppe umfasst Lieferfahrer auf Gig-Plattformen, Fahrdienstfahrer und freiberufliche Fachleute. Regulierung und Plattformverpflichtungen können den Mindestunfallschutz auf Arbeitnehmer ausweiten, denen bisher ein konsistenter Schutz fehlte. Deckung, die einem Arbeitnehmer plattformübergreifend folgt, kann besonders relevant sein, wenn die Arbeit zwischen verschiedenen Anwendungen oder Kunden aufgeteilt ist. Chinas landesweites Berufsunfallprogramm verwendet Pro-Auftrag-Prämien und täglich portable Deckung für Plattformarbeiter. Singapur verlangt eine Arbeitsunfallentschädigungsversicherung für Fahrdienstfahrer und Lieferfahrer gemäß dem Gesetz über Plattformarbeiter. Diese Vereinbarungen können die Deckungsübernahme über die freiwillige Verbrauchernachfrage hinaus ausweiten.

Nach Vertriebskanal:
Direkter digitaler Vertrieb führt, während eingebettete Plattformen am schnellsten wachsenDer direkte digitale Vertrieb entfiel im Jahr 2026 auf einen Anteil von 30,1 %. Versicherereigene Anwendungen, Websites und Portale eignen sich für einfache, zeitgebundene Produkte, bei denen Kunden einen klaren Kaufbedarf haben. Der Kanal unterstützt die Selbstbedienungsaktivierung und kann Versicherern direkten Zugang zu Kundenerfahrungsdaten geben. Er gibt Kunden auch einen direkten Ansprechpartner, wenn sie die Deckung bestätigen, eine Police ändern oder einen Schaden einleiten müssen. Aggregatoren und Vergleichsseiten bleiben für kurzfristige Kraftfahrzeugversicherungen im Vereinigten Königreich relevant. Makler behalten eine Rolle für gewerbliche Käufer, die maßgeschneiderte Bedingungen benötigen. Der Gig-Worker-Vertrieb kann eine Plattformoberfläche mit einer Versicherer-zu-Einzelperson-Policenbeziehung kombinieren.
Eingebettete und Partnerplattformen werden bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen. Dieser Kanal platziert Schutz innerhalb einer Bank-, Fahrzeug-, Einzelhandels-, Reise- oder Mobilitätsreise. Seine Wirksamkeit hängt davon ab, relevante Bedingungen zum richtigen Zeitpunkt zu präsentieren, ohne die Kundenreise zu erschweren. bolttechs Vereinbarung vom Juni 2026 mit der ING Bank brachte eingebettete Versicherungen in die Niederlande, Italien, Polen und Belgien. Die Partnerschaft vom April 2026 mit BYD deckte das Vereinigte Königreich, Italien, Frankreich, Deutschland und Spanien ab. Diese Partnerschaften zeigen, wie Vertriebspartner Policenkapazitäten mit einer relevanten Kundentransaktion verbinden können. Der Ansatz kann wirksam sein, wenn Datenaustausch, Einwilligung und Serviceverantwortlichkeiten klar definiert sind.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 31,8 %. Die Region profitiert von einer etablierten Insurtech-Infrastruktur, hoher Smartphone-Nutzung und einer großen Basis an Kraftfahrzeugpolicen, die nutzungsbasierte Funktionen nutzen können. Der On-Demand-Versicherungsmarkt in den Vereinigten Staaten verfügt über eine breite Palette von Verbraucher- und Kleinunternehmensanbietern, was Experimente in den Bereichen Kraftfahrzeug, Haftpflicht und private Deckung unterstützt. Unternehmen aus den Vereinigten Staaten, darunter Lemonade, Thimble, Root Insurance und Sure, haben Verbraucher- und Kleinunternehmensproduktansätze in den Bereichen Kraftfahrzeug, Haftpflicht und private Sparten entwickelt. Lemonade führte im Januar 2026 eine Versicherung für autonome Fahrzeuge in Arizona ein und weitete sie später auf Colorado und Tennessee aus. Colorados Regulierung zu externen Verbraucherdaten und Vorhersagemodellen erhöht die Governance-Anforderungen für datengesteuertes Underwriting.
Europa kombiniert auf das Vereinigte Königreich spezialisierte Kategorienanbieter mit von etablierten Versicherern unterstützten digitalen Herausforderern auf dem gesamten Kontinent. Das Vereinigte Königreich hat Cuvva im Bereich stündliche Kraftfahrzeugversicherung, Zego im Bereich gewerbliche Kraftfahrzeugversicherung, INSHUR im Bereich Plattformarbeiterdeckung und Tempcover im Bereich kurzfristige Kraftfahrzeugversicherung hervorgebracht. Der On-Demand-Versicherungsmarkt profitiert vom entwickelten digitalen Kraftfahrzeugversicherungsökosystem des Landes, in dem kurzfristige Deckung für Fahrer und Plattformarbeiter praktische Relevanz hat. bolttechs BYD-Vereinbarung deckte das Vereinigte Königreich und vier weitere europäische Länder während 2026 ab. Die Consumer Duty der Financial Conduct Authority legt Standards für fairen Wert und gute Kundenergebnisse in der allgemeinen Versicherung im Vereinigten Königreich fest. Südamerika befindet sich noch in einem früheren Stadium der Einführung, während Brasiliens Sandbox-Aktivitäten das Vertrauen in Pilotprojekte zur nutzungsbasierten Versicherung stärken.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen, der schnellsten regionalen Rate. Die Nutzung von Super-Apps, mobile Zahlungen und Initiativen zur digitalen finanziellen Inklusion unterstützen die Einführung transaktionsausgelöster Produkte. Der On-Demand-Versicherungsmarkt kann diese digitalen Ökosysteme nutzen, um eine Police mit Zahlungen, Kundenidentität und dem Ereignis zu verbinden, das die Deckung auslöst. Chinas erweitertes Berufsunfallprogramm veranschaulicht die Rolle, die die Politik bei der Schaffung von Deckung für Plattformarbeiter spielen kann. Indien entwickelt eingebettete Produkte und Mikroversicherungsprodukte innerhalb seines regulatorischen Sandbox-Rahmens. Der Nahe Osten und Afrika sind noch frühere Märkte, aber bolttechs Partnerschaft vom Juli 2026 mit Jubilee Health Insurance zeigt die Nutzung von API-basierter eingebetteter Krankenversicherung in Ostafrika.
Wettbewerbslandschaft
Marktkonzentration
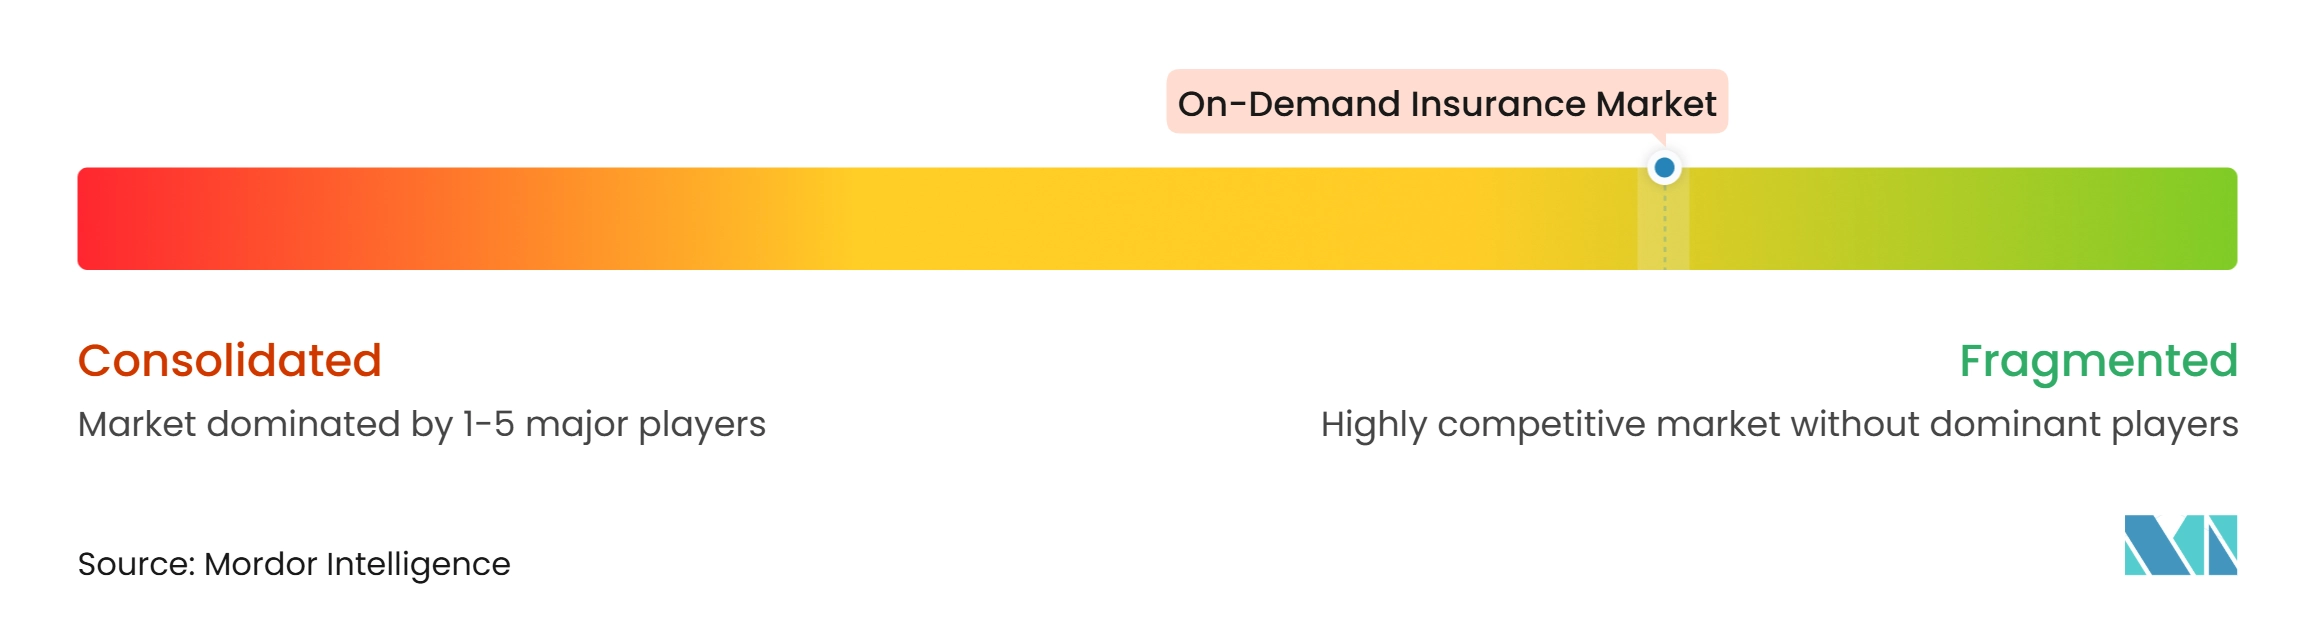
Der On-Demand-Versicherungsmarkt ist fragmentiert, wobei der Wettbewerb durch Produktdesign, Datenfähigkeiten, Zeichnungskapazität und Vertriebszugang angetrieben wird. Digital native Anbieter, darunter Zego, Cuvva, Acko, ZhongAn, Lemonade und Getsafe, konkurrieren durch schnelle Policenaktivierung, digitale Kundenerlebnisse und flexible Deckung. Eingebettete Versicherungsplattformen wie Cover Genius, bolttech, Sure und Qover priorisieren Partnerintegrationen und eine breite Vertriebsreichweite. Diese Geschäftsmodelle unterscheiden sich in ihrer Kontrolle über Produktdesign, Kundenbeziehungen, Serviceleistungen und Schadenmanagement. Infolgedessen bleiben betriebliche Zuverlässigkeit und klare Verantwortlichkeit wichtige Wettbewerbsmerkmale.
Strategische Partnerschaften stärken die Verbindung zwischen Versicherungsvertrieb und Produktdesign. Im April 2026 kooperierte bolttech mit BYD, um eingebettete Versicherungen im Vereinigten Königreich, Italien, Frankreich, Deutschland und Spanien zu vertreiben, wobei fahrzeugbezogene Daten zur Unterstützung des Underwritings für Elektrofahrzeuge genutzt wurden. Im Juni 2026 erweiterte bolttech seinen europäischen Bankvertrieb durch die ING Bank, während seine Partnerschaft mit Sony den Schutz von Verbrauchergeräten in Hongkong einführte. Lemonade führte im Januar 2026 auch ein auf Tesla ausgerichtetes Versicherungsprodukt ein und bot niedrigere Tarife basierend auf mit Full-Self-Driving-Technologie gefahrenen Meilen an. Diese Entwicklungen unterstreichen die wachsende Rolle von Hersteller-, Bank- und Technologiepartnerschaften bei der Verknüpfung von Versicherungsdeckung mit Kundentransaktionen und relevanten Vermögenswertdaten.
Zu den wichtigsten Chancen zählen die Berufshaftpflichtversicherung für Kleinunternehmen, parametrische Reise- und Wetterdeckung sowie Schutz für geteilte oder gemietete Vermögenswerte. Erklärbare Preismodelle, robuste Datenverwaltung und effiziente Policenverwaltung können Anbietern helfen, Produktflexibilität mit regulatorischen Anforderungen in Einklang zu bringen. Colorados Verordnung 10-1-1 legt Governance- und Risikomanagementanforderungen für die Nutzung externer Daten und Vorhersagemodelle durch Versicherer fest, während die Consumer Duty der Financial Conduct Authority des Vereinigten Königreichs fairen Wert und positive Kundenergebnisse betont. Compliance-Kosten können kleinere Insurtech-Unternehmen herausfordern und zur Konsolidierung unter Managing General Agents und Plattformspezialisten beitragen. Letztendlich wird der Wettbewerbsvorteil davon abhängen, zugänglichen Vertrieb mit transparenter Policenaktivierung, klar definierten Verantwortlichkeiten und zuverlässiger Schadenbearbeitung zu kombinieren.
Marktführer der On-Demand-Versicherungsbranche
-
Lemonade, Inc.
-
Cover Genius Pty Ltd
-
Zego Ltd
-
Root Insurance Company
-
Slice Insurance Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
On-Demand-Versicherungsmarkt Unternehmen in diesem Bericht
- Lemonade, Inc.
- Cover Genius Pty Ltd.
- Zego Ltd.
- Root Insurance Company
- Slice Insurance Technologies, Inc.
- Cuvva Ltd.
- Thimble
- Tapoly Ltd.
- SkyWatch Insurance Services, Inc.
- INSHUR
- Sure, Inc.
- ZhongAn Online P&C Insurance Co., Ltd.
- Getsafe GmbH
- Tempcover
- bolttech
- Qover
- Acko General Insurance Limited
- Laka
- SafetyWing
- Urban Jungle
Neueste Industrielle Entwicklungen in On-Demand-Versicherungsmarkt
- Oktober 2026: Lemonade erweiterte seine Versicherung für autonome Fahrzeuge, um Tesla FSD V14 Lite (HW3) zu unterstützen, und bot 30 % Einsparungen pro Meile in Arizona, Colorado und Tennessee an. HW4-Fahrer behalten den ursprünglichen Rabatt von 50 %. Das Update erweitert das sensorverifizierte Preismodell erstmals auf eine breitere Basis von FSD-registrierten Tesla-Fahrzeugen.
- September 2026: Thimble und Bold Penguin lancierten eine agentische KI-Integration, die autonomes Angebots- und Abschlusswesen in kleinen gewerblichen Sparten ermöglicht, sodass Bold-Penguin-Makler Thimble-Policen über natürlichsprachliche KI-Workflows erstellen können, ohne bestehende Systeme zu verlassen.
- Juli 2026: Chinas Ministerium für Human Resources und Soziale Sicherheit weitete sein Pilotprogramm zur Berufsunfallversicherung landesweit aus und deckte 29,902 Millionen Gig-Economy-Arbeiter bei 14 großen Plattformunternehmen ab, mit Pro-Auftrag-Prämien und täglich portabler Deckung, die Arbeitnehmern plattformübergreifend folgt.
- Juni 2026: Die ING Bank wählte bolttech als strategischen Partner für eingebettete Versicherungen in den Niederlanden, Italien, Polen und Belgien aus, mit weiteren europäischen Märkten in der Pipeline, und skaliert eingebettete Versicherungen über den Kundenstamm einer großen multinationalen Bank.
Berichtsumfang des globalen On-Demand-Versicherungsmarkts
Segmentierungsübersicht
| Kraftfahrzeug |
| Persönliche Gegenstände, Geräte und Ausrüstung |
| Veranstaltung und Aktivität |
| Personenunfall |
| Haftpflicht |
| Sonstige On-Demand-Deckung |
| Zeitbasierter Einzelkauf |
| Zeitbasierte Aktivierungen unter einem bestehenden Konto |
| Nutzungsgemessen |
| Pro Transaktion / Pro Fahrt |
| Privatpersonen, private Nutzung |
| Privatpersonen, berufliche Nutzung |
| Unternehmen |
| Direkter digitaler Vertrieb |
| Aggregatoren und Vergleichsseiten |
| Eingebettete Plattformen / Partnerplattformen |
| Makler, Agenten und sonstige |
| Gig-Arbeiter und Freiberufler |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Deckungsart | Kraftfahrzeug | |
| Persönliche Gegenstände, Geräte und Ausrüstung | ||
| Veranstaltung und Aktivität | ||
| Personenunfall | ||
| Haftpflicht | ||
| Sonstige On-Demand-Deckung | ||
| Nach Preis-/Aktivierungsgrundlage | Zeitbasierter Einzelkauf | |
| Zeitbasierte Aktivierungen unter einem bestehenden Konto | ||
| Nutzungsgemessen | ||
| Pro Transaktion / Pro Fahrt | ||
| Nach Endnutzer | Privatpersonen, private Nutzung | |
| Privatpersonen, berufliche Nutzung | ||
| Unternehmen | ||
| Nach Vertriebskanal | Direkter digitaler Vertrieb | |
| Aggregatoren und Vergleichsseiten | ||
| Eingebettete Plattformen / Partnerplattformen | ||
| Makler, Agenten und sonstige | ||
| Gig-Arbeiter und Freiberufler | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist On-Demand-Versicherung?
Es handelt sich um eine Versicherung, die für ein bestimmtes verifiziertes Risikoereignis aktiviert wird – beispielsweise eine Fahrzeugfahrt, eine Lieferschicht, einen Drohnenflug oder einen Gerätekauf – und nicht nur über einen Jahresvertrag. Der On-Demand-Versicherungsmarkt nutzt dieses Modell, um die Deckung enger mit einem definierten Risiko in Einklang zu bringen.
Wie groß ist der On-Demand-Versicherungsmarkt?
Der On-Demand-Versicherungsmarkt wird voraussichtlich von 2,5 Milliarden USD im Jahr 2026 auf 4,0 Milliarden USD bis 2032 bei einer CAGR von 8,2 % wachsen.
Welche Deckungsart führt bei der On-Demand-Versicherung?
Kraftfahrzeuge sind die größte Deckungsart mit einem Anteil von 42,3 % im Jahr 2026, unterstützt durch messbares fahrtbasiertes Risiko und Telematikfähigkeiten.
Welcher On-Demand-Versicherungskanal wächst am schnellsten?
Eingebettete und Partnerplattformen werden bis 2032 voraussichtlich mit einer CAGR von 14,2 % wachsen, da Deckung in Bank-, Einzelhandels-, Fahrzeug- und Mobilitätsprozesse eingebettet wird.
Warum ist der asiatisch-pazifische Raum für die On-Demand-Versicherung wichtig?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen, unterstützt durch Super-App-Ökosysteme, mobile Zahlungen und Initiativen zur digitalen finanziellen Inklusion.
Was schränkt die Einführung von On-Demand-Versicherungen ein?
Adverse Selektion, Aktivierungsfehler, fragmentierte Datenvorschriften und hohe Integrationskosten können die Einführung einschränken und die Produktökonomie beeinflussen.