
Taille et part du marché de l'assurance à la demande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.70 Milliards de dollars |
| Taille du Marché (2032) | 4 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.20 % |
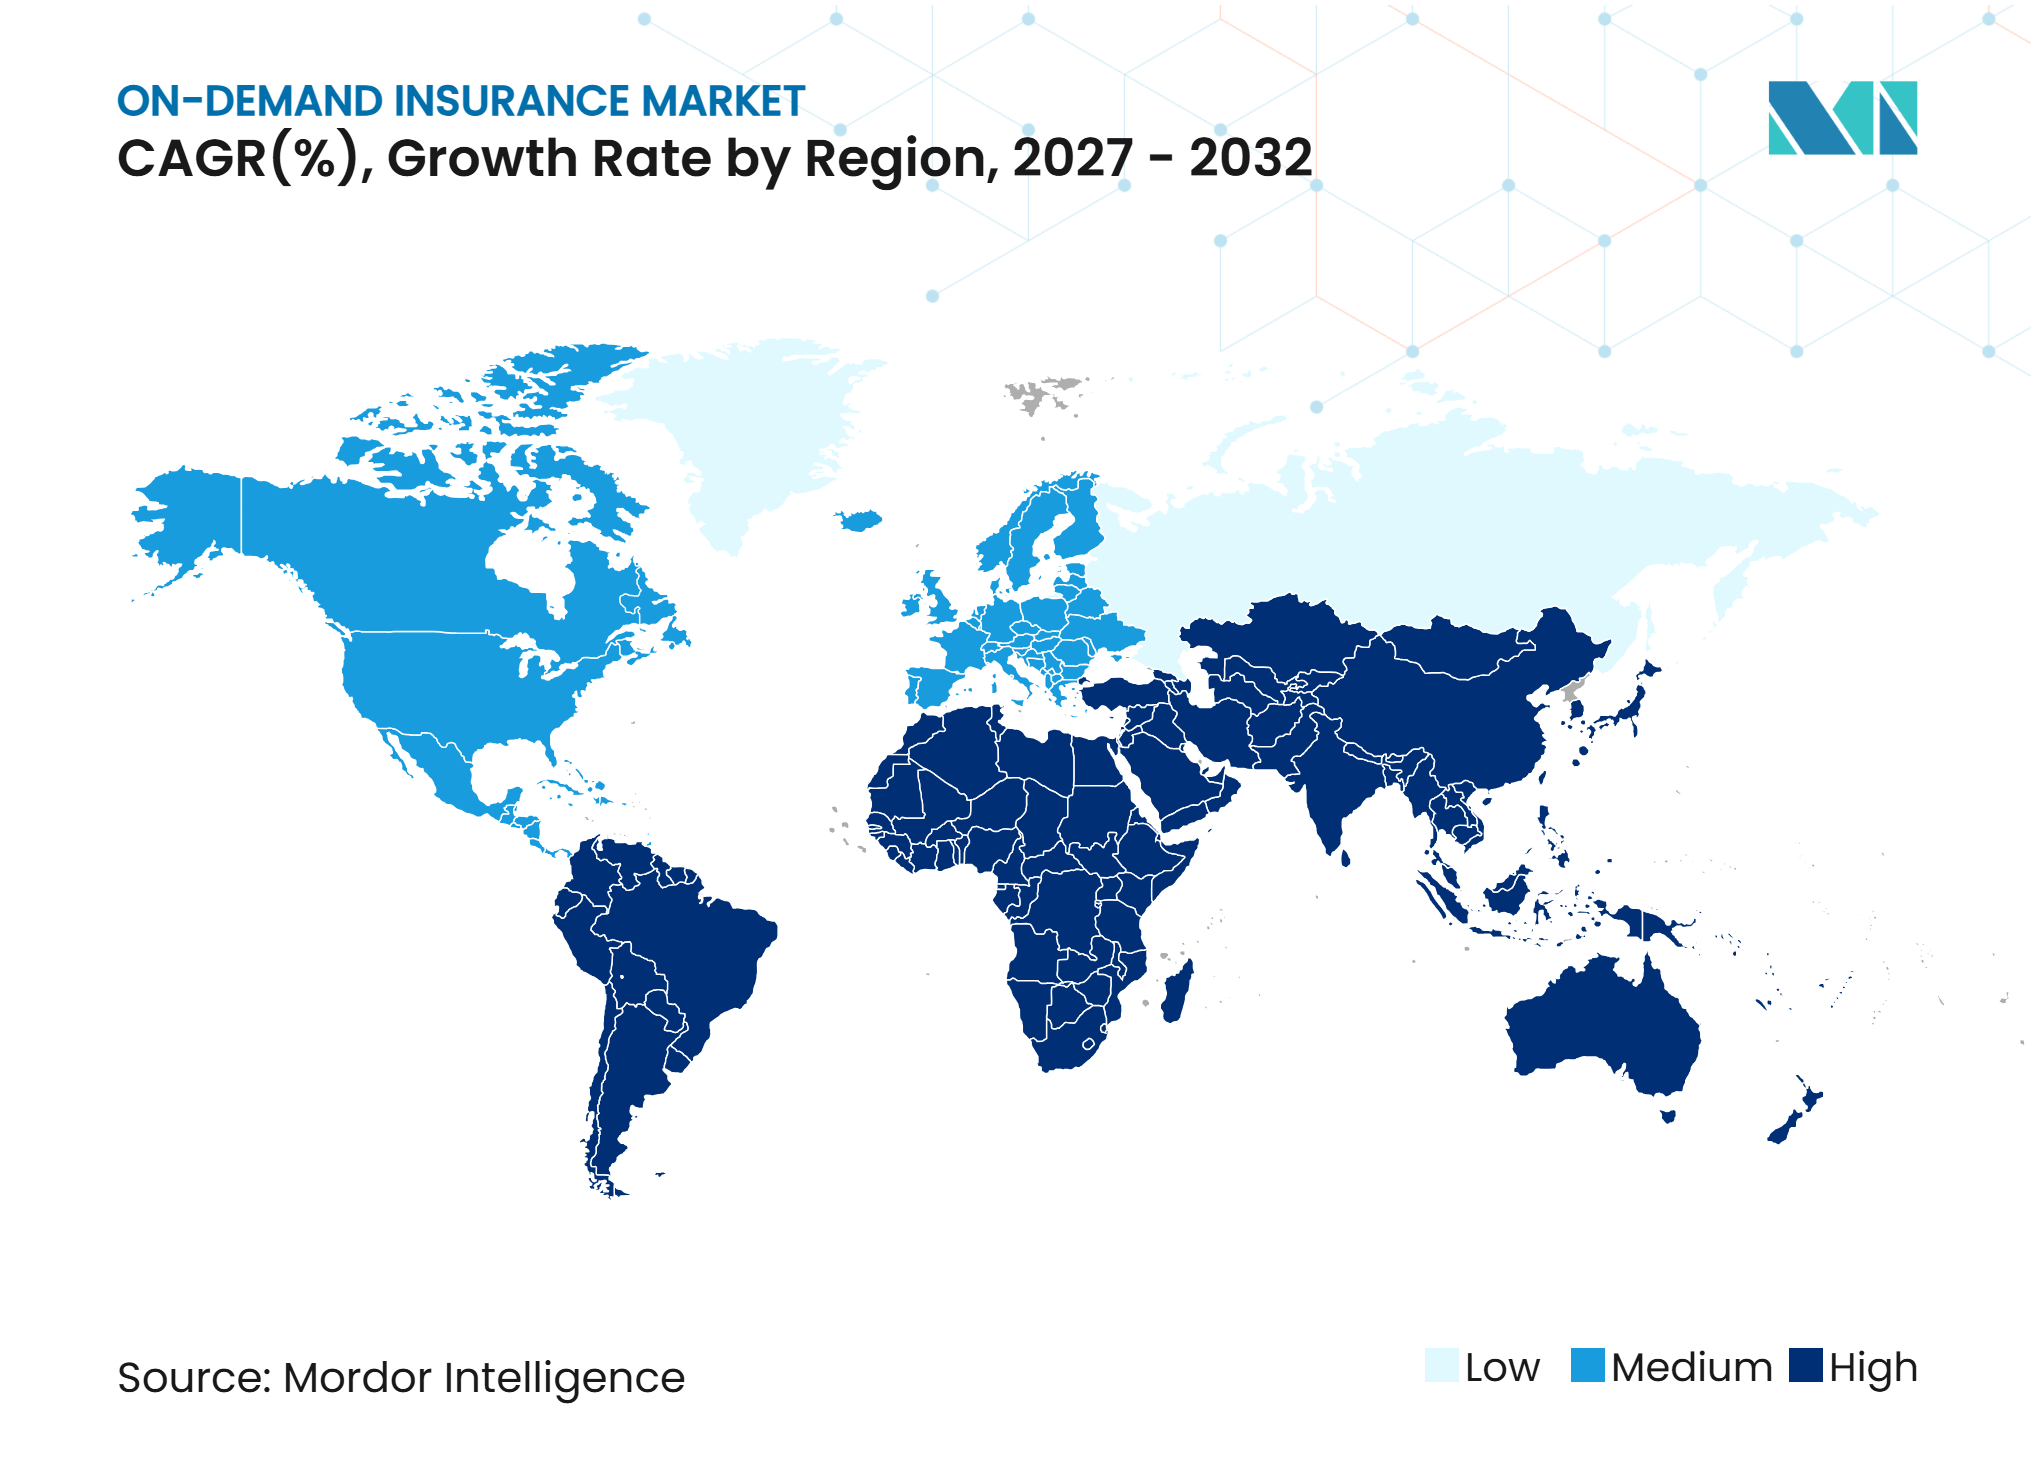
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance à la demande par Mordor Intelligence
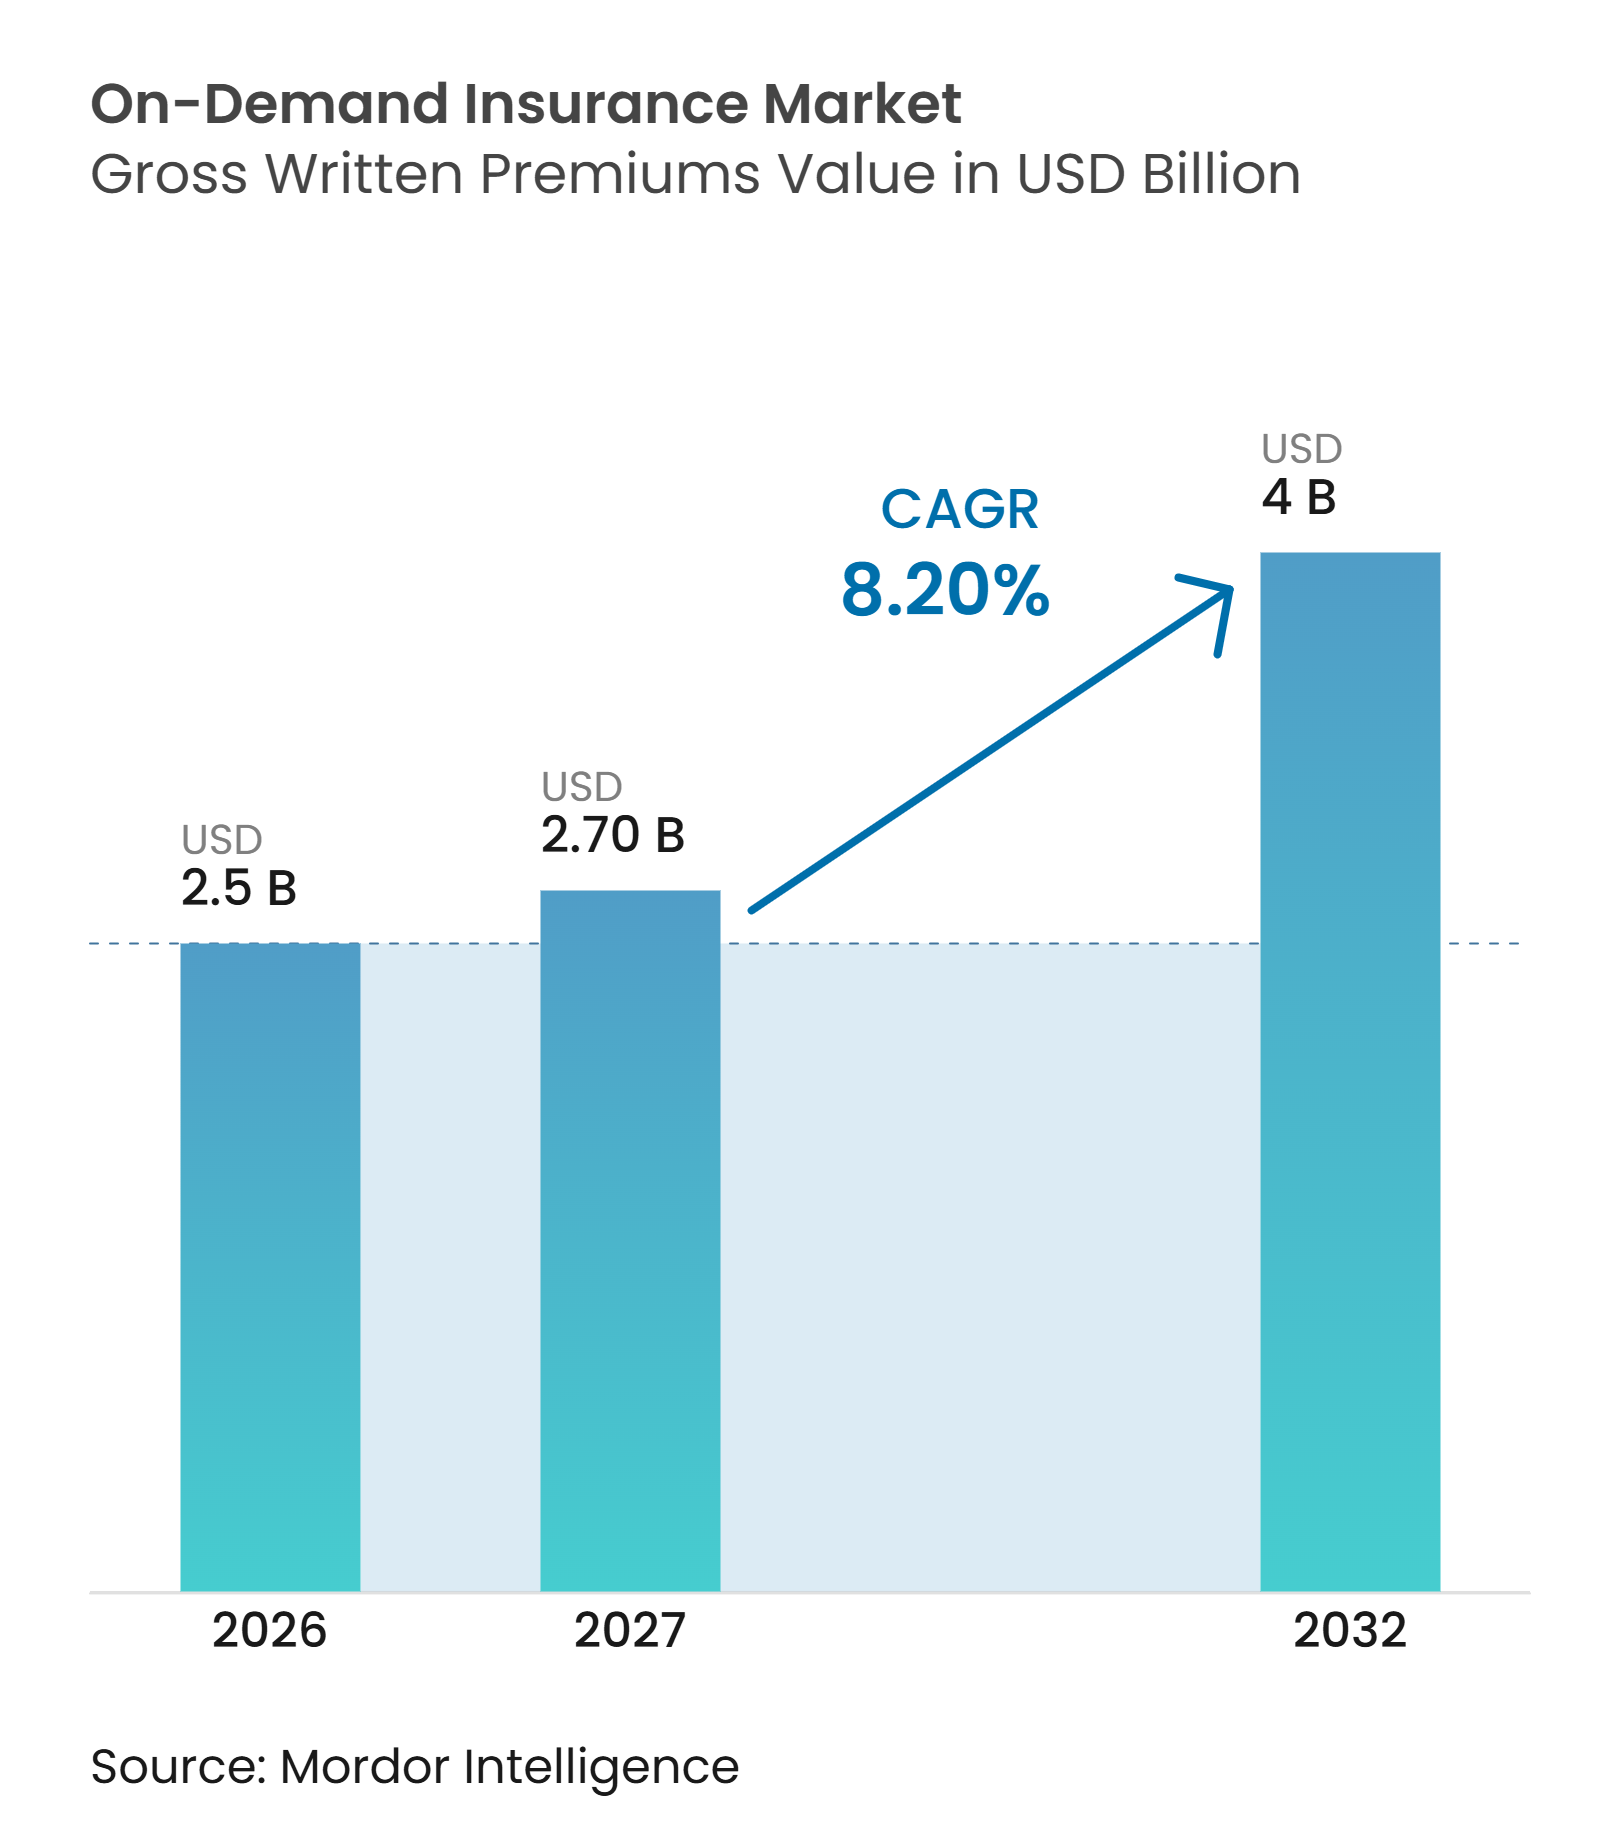
La taille du marché de l'assurance à la demande, en termes de primes brutes émises, était évaluée à 2,5 milliards USD en 2026 et devrait croître de 2,70 milliards USD en 2027 pour atteindre 4 milliards USD d'ici 2032, à un CAGR de 8,20 % durant la période de prévision (2027-2032).
Ce modèle fournit une couverture qui s'active pour un événement de risque vérifié, tel qu'un trajet en véhicule, un vol de drone ou un achat d'équipement, au lieu de reposer uniquement sur des polices annuelles. La croissance est soutenue par le travail basé sur les plateformes, l'utilisation plus large d'actifs de valeur qui ne sont pas utilisés en continu, et la distribution basée sur les interfaces de programmation d'applications. La distribution numérique peut intégrer la couverture dans une transaction et réduire le coût d'acquisition des clients. Elle peut également faire de la décision d'assurance une partie d'un parcours d'achat plus large, où les clients considèrent déjà l'actif, le service ou l'activité qui crée l'exposition. Les assureurs disposant de données télématiques et de solides relations avec les plateformes peuvent construire des positions difficiles à égaler pour les entrants ultérieurs. Cet avantage provient de la connaissance du début de l'exposition, de son évolution et du moment où une police doit s'activer, plutôt que de simplement atteindre les clients via un canal de vente conventionnel. Le marché de l'assurance à la demande fait également face à des pressions liées à la sélection adverse, à des règles fragmentées et à la nécessité d'une gouvernance fiable du consentement et des données dans les différentes juridictions.
Points clés du rapport
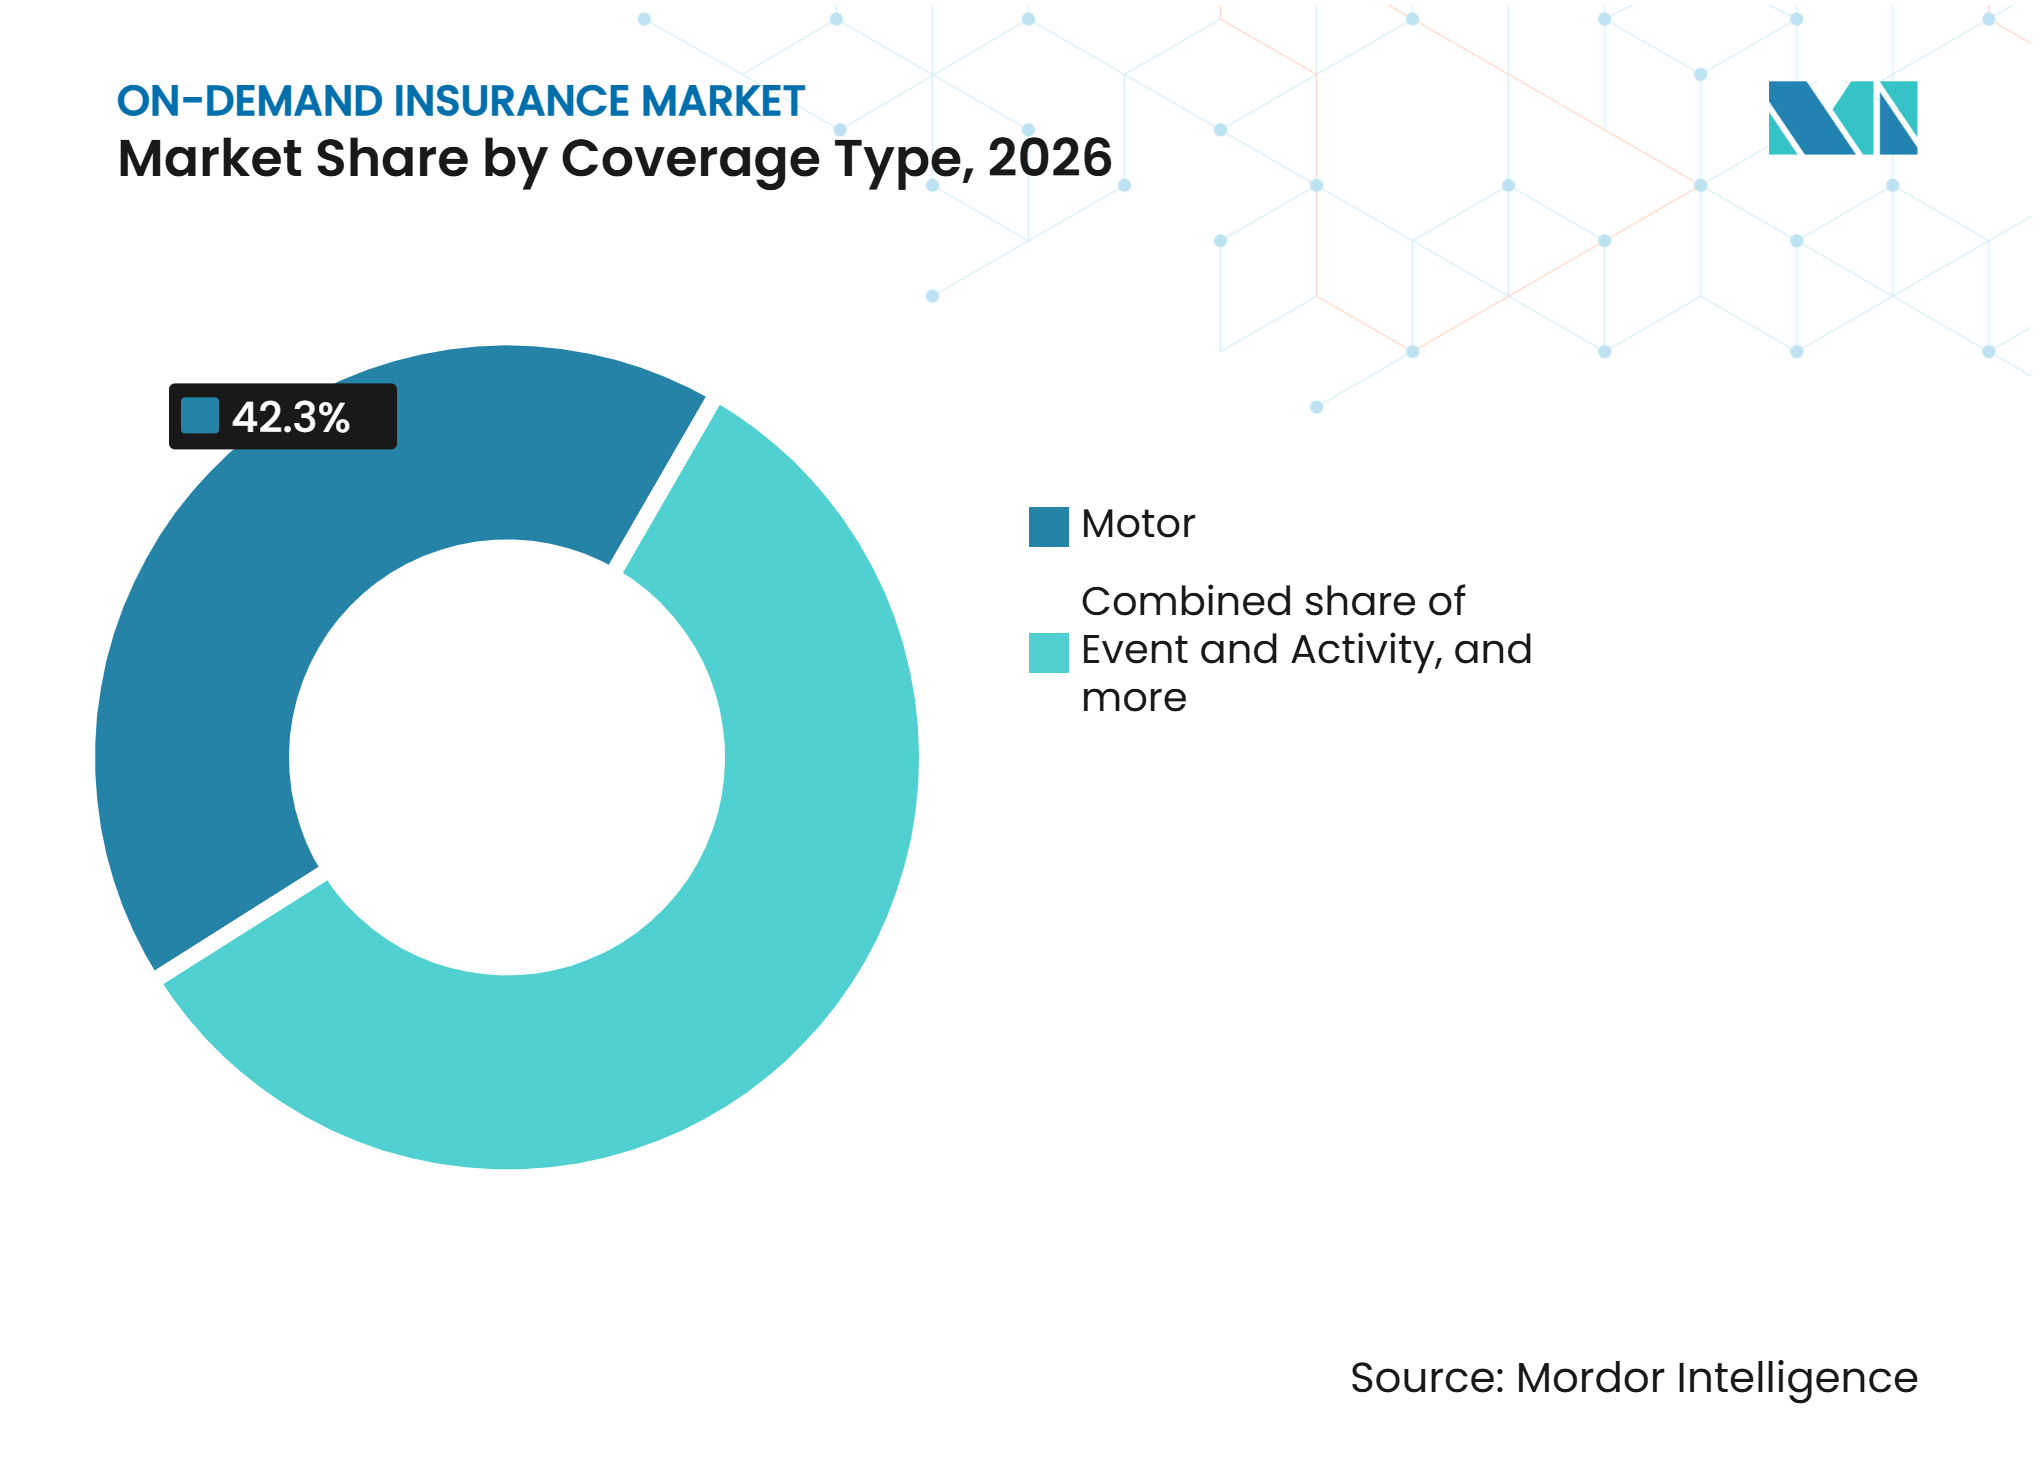
- Par type de couverture, l'automobile a capturé 42,3 % de la part du marché de l'assurance à la demande en 2026, tandis que les effets personnels, les gadgets et les équipements devraient croître à un CAGR de 11,5 % jusqu'en 2032.
- Par base de tarification et d'activation, les polices à achat unique basées sur le temps ont capturé 34,6 % de la part du marché de l'assurance à la demande en 2026, tandis que les polices à tarification à l'usage devraient croître à un CAGR de 12,5 % jusqu'en 2032.
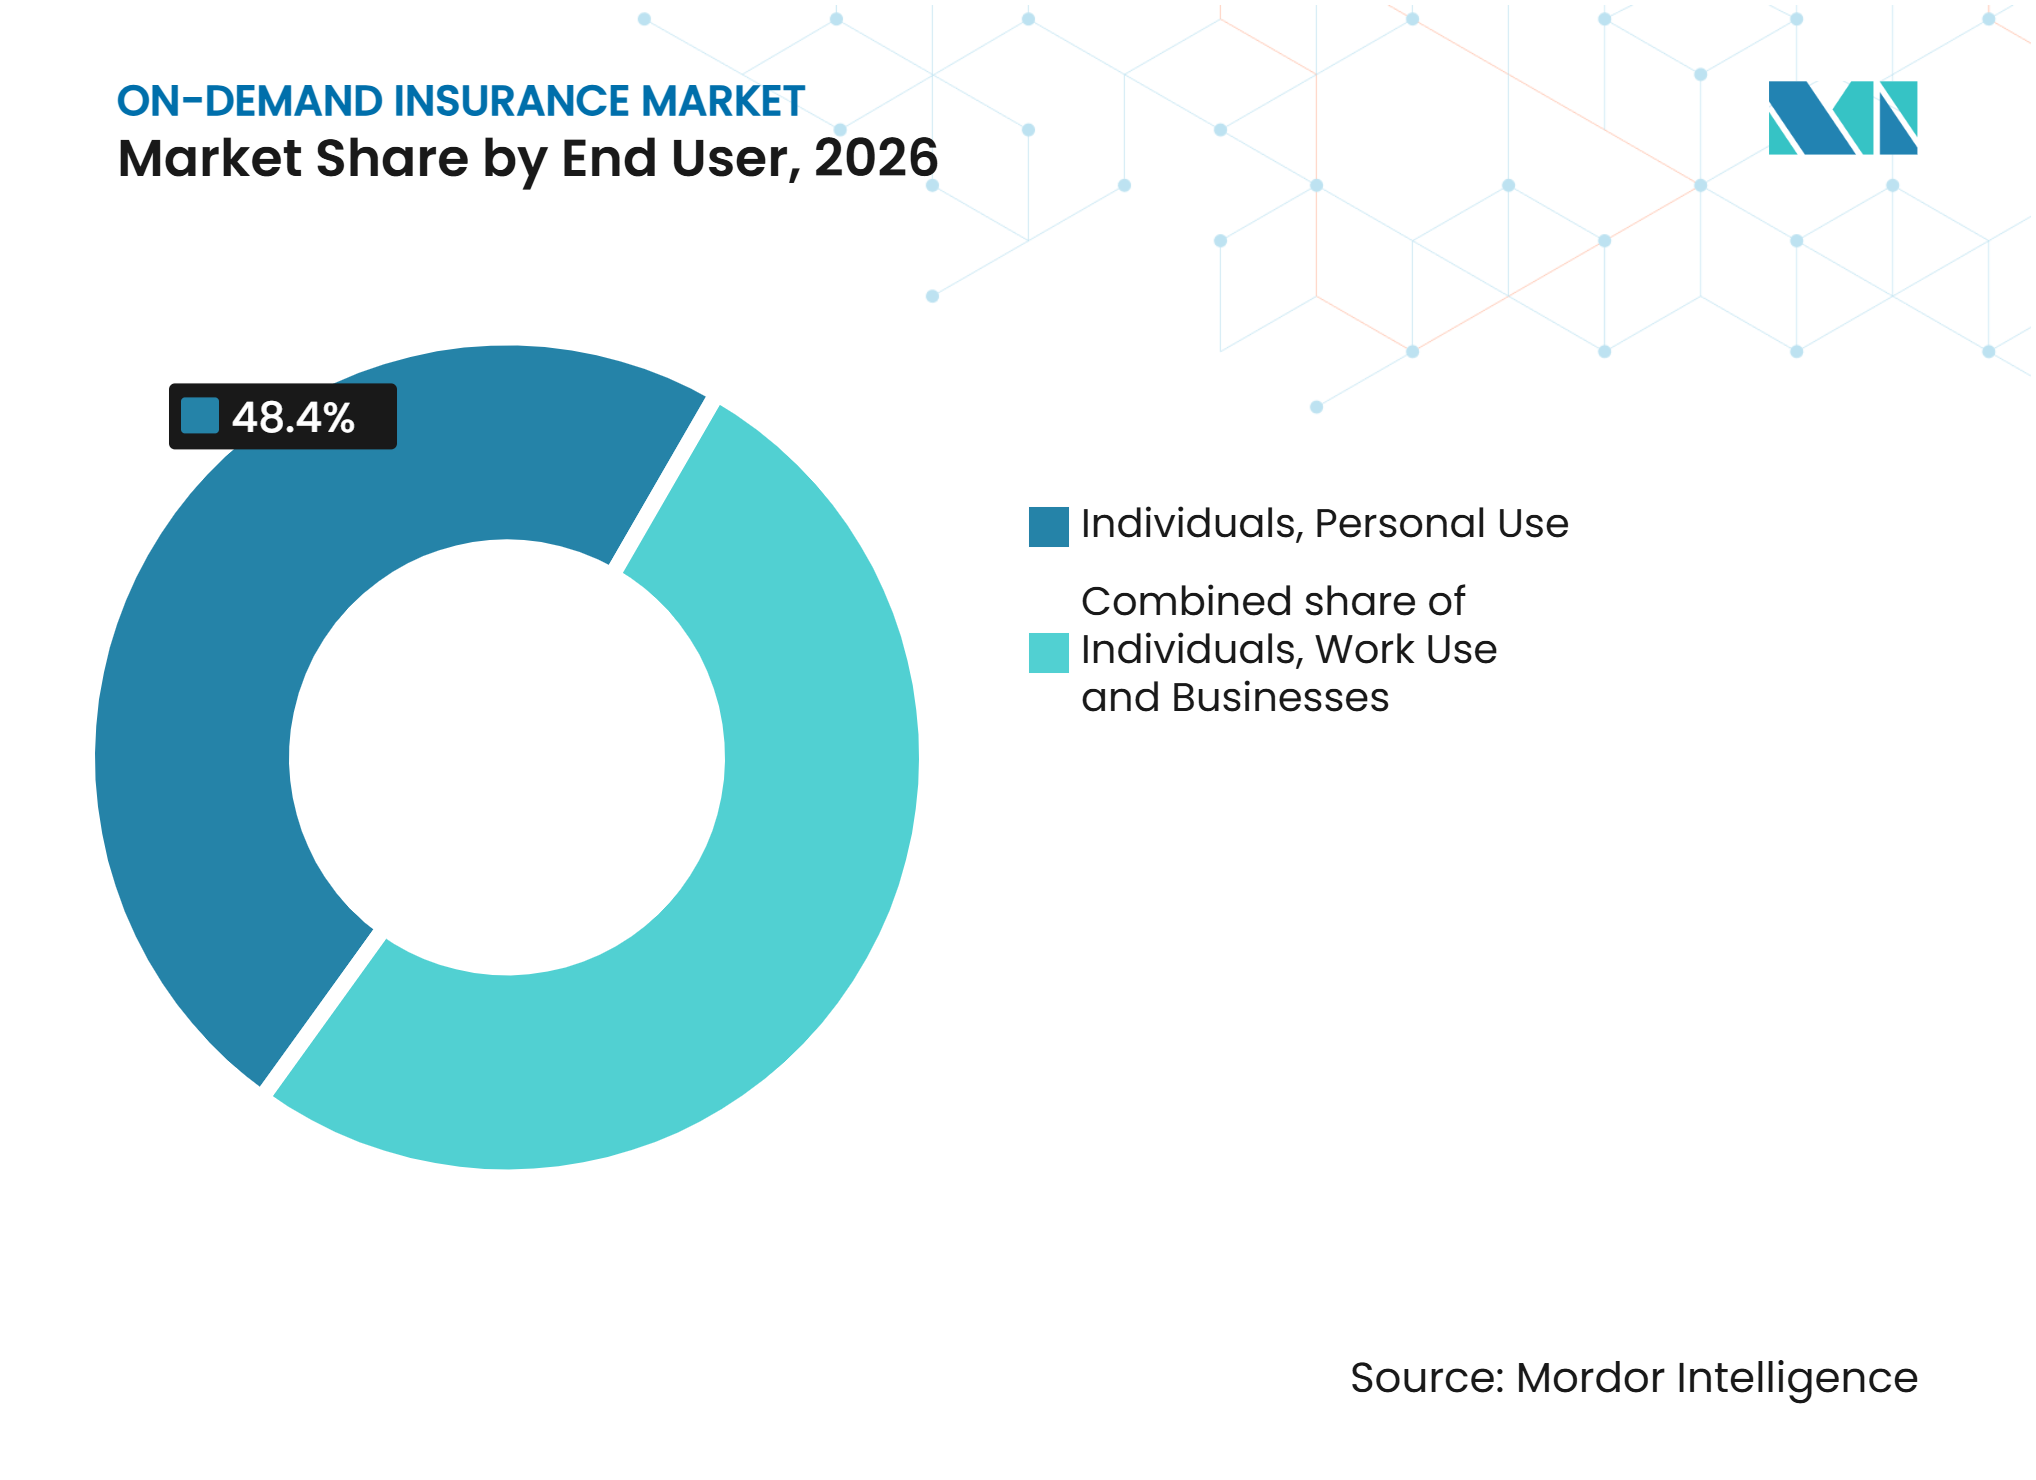
- Par utilisateur final, les particuliers pour usage personnel ont capturé 48,4 % de la part du marché de l'assurance à la demande en 2026, tandis que les particuliers pour usage professionnel devraient croître à un CAGR de 13,5 % jusqu'en 2032.
- Par canal de distribution, le numérique direct a capturé 30,1 % de la part du marché de l'assurance à la demande en 2026, tandis que les plateformes intégrées et partenaires devraient croître à un CAGR de 14,2 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a capturé 31,8 % de la part du marché de l'assurance à la demande en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Distribution d'assurance intégrée déclenchée par les transactions | +2.5% | Mondial, concentré dans les pôles de commerce numérique d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de couvertures à l'usage et de courte durée | +1.5% | Amérique du Nord, Royaume-Uni, Allemagne, Australie | Moyen terme (2-4 ans) |
| Économie des petits boulots, mobilité partagée et travail à la demande | +1.3% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Actifs spécialisés et utilisés de manière intermittente | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Télématique et évaluation des risques par appareils connectés | +1.0% | Mondial, plus fort en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration des interfaces de programmation d'applications et services numériques des polices | +0.7% | Mondial, avec des gains précoces à Singapour, en Inde, au Royaume-Uni et aux Pays-Bas | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la distribution d'assurance intégrée déclenchée par les transactions
L'intégration de l'assurance au point d'intention du client transforme la protection en un complément contextuel à un achat ou à un service. Cette approche réduit la barrière de sensibilisation qui peut limiter les ventes de polices autonomes. Elle place également le marché de l'assurance à la demande au sein des parcours de voyage, de commerce de détail, de billetterie, de logistique, de banque et de mobilité. Le modèle est le plus utile lorsque le flux d'achat peut identifier une exposition claire, présenter des conditions adaptées, enregistrer le consentement et confirmer l'activation sans obliger le client à entamer un parcours d'assurance séparé. bolttech a étendu ce modèle grâce à un partenariat conclu en juin 2026 avec ING Bank aux Pays-Bas, en Italie, en Pologne et en Belgique. La société est également devenue le partenaire d'assurance intégrée de BYD au Royaume-Uni, en Italie, en France, en Allemagne et en Espagne en avril 2026[1]. Ces accords montrent comment la distribution par partenaires peut élargir l'accès sans que les assureurs aient à construire chaque relation client directement.
Demande croissante de couvertures à l'usage et de courte durée
La couverture à l'usage répond aux clients qui ont besoin d'une protection pour une activité spécifique plutôt que pour une année entière. Les produits de courte durée peuvent convenir à un véhicule emprunté, à un service de livraison, à une mission photographique ou à un événement d'une journée. Ils peuvent donc offrir un choix pratique là où une couverture annuelle inclurait de longues périodes avec peu ou pas d'exposition pertinente. Lemonade a lancé l'assurance Voiture Autonome en janvier 2026 pour tarifer les kilomètres Tesla Full Self-Driving à 50 % en dessous de son tarif standard au kilomètre en Arizona[2]. Le produit liait la tarification aux informations de conduite en temps réel plutôt que de s'appuyer uniquement sur de larges facteurs démographiques. En octobre 2026, Lemonade a ajouté la prise en charge de Tesla FSD V14 Lite et a offert 30 % d'économies au kilomètre pour les véhicules HW3 éligibles en Arizona, au Colorado et au Tennessee.
Croissance de l'économie des petits boulots, de la mobilité partagée et du travail à la demande
Les travailleurs de plateformes, les chauffeurs de VTC, les livreurs et les indépendants font souvent face à une exposition qui évolue au cours de la journée. Leur travail crée une demande de polices qui s'activent pendant une livraison, un trajet ou une mission. Ces besoins peuvent différer de la couverture personnelle standard car le risque du travailleur est lié au temps passé à accomplir une tâche rémunérée et peut être lié à plusieurs plateformes. La Chine a étendu son programme pilote d'assurance contre les accidents du travail à l'échelle nationale en juillet 2026, couvrant 29,902 millions de travailleurs dans 14 grandes entreprises de plateformes à la fin du mois de juin 2026[3]. Les primes dans le cadre du programme sont calculées par commande, tandis que la couverture s'active quotidiennement et suit le travailleur sur toutes les plateformes. La loi sur les travailleurs de plateformes de Singapour est entrée en vigueur le 1er janvier 2025 et oblige les opérateurs à fournir une assurance contre les accidents du travail pour les chauffeurs de VTC et les livreurs. Ces obligations créent une source de demande moins dépendante de la sensibilisation volontaire des consommateurs.
Prolifération des actifs spécialisés et utilisés de manière intermittente
Les actifs utilisés de manière intermittente créent des besoins d'assurance qui ne sont pas toujours bien couverts par des contrats annuels. Les appareils photo, les drones, les équipements spécialisés, les articles loués et les actifs événementiels peuvent avoir des périodes d'exposition distinctes. La protection peut être plus pertinente lorsqu'elle est proposée au moment de l'achat ou immédiatement avant qu'un actif soit utilisé pour une tâche définie. Sony et bolttech ont lancé My Sony Care+ à Hong Kong en janvier 2026 pour les dommages accidentels et liquides sur des appareils photo et objectifs sélectionnés[4]. L'offre utilise l'inscription après achat et était prévue pour s'étendre aux smartphones, téléviseurs et équipements audio au cours de 2026. Cette structure permet de proposer la protection plus près du moment où les clients acquièrent un actif. Elle soutient également la conception de produits pouvant refléter le schéma d'utilisation des actifs individuels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Sélection adverse et tarification des risques de courte durée | -1.2% | Mondial, plus aigu là où l'historique actuariel de micro-durée est limité | Court terme (≤ 2 ans) |
| Lacunes de couverture, défaillances d'activation et durées effectives contestées | -0.8% | Mondial, accentué là où les accords de partage de données entre plateformes sont absents | Court terme (≤ 2 ans) |
| Règles fragmentées d'approbation des produits, de distribution et de confidentialité des données | -0.7% | Opérateurs multi-juridictions, notamment les entrants transfrontaliers nord-américains et européens | Moyen terme (2-4 ans) |
| Coûts d'intégration numérique élevés et économies unitaires limitées | -0.6% | Marchés émergents et petites insurtechs avec une échelle d'automatisation limitée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sélection adverse et tarification incertaine des risques de courte durée
Les polices de courte durée permettent aux clients d'acheter une protection lorsqu'ils s'attendent à ce que le risque soit le plus élevé. Ce schéma peut créer un déséquilibre d'information lorsque les assureurs ne peuvent pas observer le comportement sur une période plus large. Une tarification précise nécessite donc une activité de polices suffisante et des informations comportementales fiables. Une étude évaluée par des pairs en 2025 a révélé que la sélection adverse persistait dans le contexte de l'assurance automobile en ligne en Chine, même lorsqu'une souscription algorithmique était utilisée. L'étude a également révélé que le prétraitement par apprentissage automatique réduisait la gravité mesurée mais n'éliminait pas le problème. Les nouveaux entrants peuvent avoir besoin de partenariats de partage de données ou d'investissements précoces pour développer une expérience suffisante pour une tarification saine de courte durée.
Lacunes de couverture, défaillances d'activation et durées effectives contestées
Les polices à la demande dépendent de la qualité de la connexion entre un assureur et l'événement qui active la couverture. Une application de plateforme, une connexion de véhicule, un appareil ou une action de l'utilisateur peuvent tous faire partie de cette connexion. Une défaillance à n'importe quelle étape peut laisser un client incertain quant à l'activation de sa couverture. Ce problème est particulièrement important lorsqu'une plateforme, un intermédiaire et un assureur contribuent chacun au parcours client. Des conditions contractuelles claires et une confirmation visible de l'activation peuvent réduire les litiges sur la durée effective d'une police. La nécessité d'une activation fiable peut favoriser les fournisseurs disposant d'intégrations directes et bien testées avec les partenaires de distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture :
l'automobile maintient son envergure tandis que les gadgets gagnent en dynamismeL'automobile détenait 42,3 % de la part du marché de l'assurance à la demande en 2026, ce qui en fait la principale catégorie de couverture. Un trajet en véhicule est un événement de risque mesurable, et l'investissement établi dans la télématique a soutenu le développement de produits automobiles sur les marchés d'assurance avancés. L'activation par application est utilisée pour l'automobile commerciale, l'automobile personnelle de courte durée et la couverture horaire pour les véhicules empruntés. Ces produits peuvent répondre aux besoins des chauffeurs de VTC, des activités de livraison et des emprunts personnels sans nécessiter de police annuelle. L'automobile offre également un cadre clair pour tester le lien entre le comportement enregistré, l'exposition, l'activation et le prix. Les effets personnels, les gadgets et les équipements devraient croître à un CAGR de 11,5 % jusqu'en 2032, ce qui en fait la catégorie de couverture à la croissance la plus rapide. La possession croissante d'appareils électroniques grand public soutient la demande de protection proposée lors de l'achat d'un appareil.
Le lancement de My Sony Care+ par Sony et bolttech à Hong Kong fournit un exemple de couverture d'appareils intégrée pour des appareils photo et objectifs sélectionnés. Le produit couvrait les dommages accidentels et liquides via une inscription après achat. La couverture événementielle et d'activité répond à l'exposition intermittente liée aux sports et aux rassemblements organisés. La couverture contre les accidents personnels peut soutenir la protection des revenus des travailleurs indépendants aux horaires irréguliers. La couverture de responsabilité civile peut répondre aux besoins des indépendants et des petites entreprises qui prennent en charge des missions temporaires. Ensemble, ces catégories montrent que le marché de l'assurance à la demande peut répondre aux expositions liées aux actifs, aux activités et aux revenus qui ne se produisent pas en continu. L'étendue de ces utilisations permet au marché de l'assurance à la demande de couvrir une gamme d'expositions au-delà de l'assurance automobile.


Par base de tarification / activation :
les modèles basés sur le temps sont en tête tandis que la tarification à l'usage se développeL'achat unique basé sur le temps représentait 34,6 % de la part du marché de l'assurance à la demande en 2026. La structure reste largement utilisée car elle nécessite une infrastructure de données limitée et définit clairement la fenêtre de temps assurée. Elle peut convenir à un véhicule emprunté pour un après-midi, à une seule mission photographique ou à la responsabilité civile d'un événement d'une journée. Les clients peuvent comprendre quand la police commence et se termine sans avoir besoin d'une télémétrie continue. Cette conception simple peut être importante lorsqu'un client a besoin d'une couverture immédiate mais ne prévoit pas de l'acheter fréquemment. Les activations basées sur le temps dans le cadre d'un compte permanent peuvent déduire les minutes couvertes d'un portefeuille ou d'un compte préchargé. Ce format peut convenir aux utilisateurs fréquents qui ont besoin de périodes de couverture courtes et répétées.
La tarification à l'usage devrait croître à un CAGR de 12,5 % jusqu'en 2032. Elle facture en fonction d'une unité mesurée telle qu'un mile, un kilomètre, une livraison ou une heure de vol. Son objectif est d'aligner les revenus de primes plus étroitement sur l'exposition enregistrée plutôt que sur le temps écoulé. Le modèle nécessite un moyen fiable de définir l'unité, de la capturer et d'expliquer son effet sur la prime au souscripteur. La tarification de Lemonade pour les kilomètres Tesla Full Self-Driving est un exemple de structure au kilomètre liée aux informations du véhicule. Les produits par transaction et par trajet peuvent couvrir un événement distinct, y compris un trajet ou un achat.
Par utilisateur final :
les particuliers pour usage personnel sont en tête tandis que les particuliers pour usage professionnel connaissent la croissance la plus rapideLes particuliers souscrivant une couverture à des fins personnelles détenaient 48,4 % de la part du marché de l'assurance à la demande en 2026. Cette position reflète le développement précoce des canaux d'assurance numérique grand public en Amérique du Nord et en Europe. Les utilisateurs personnels peuvent souscrire une couverture automobile de courte durée, une protection pour gadgets, une responsabilité civile événementielle ou une protection liée aux voyages. Leurs exigences portent souvent sur la facilité d'achat, la transparence des conditions et la confirmation immédiate. Le produit doit être facile à comprendre car le client peut prendre une décision proche de l'activité qui crée l'exposition. Les entreprises utilisent également des polices de responsabilité civile ou d'équipement flexibles lorsque leur exposition opérationnelle varie. Cependant, une fréquence de couverture plus faible par client professionnel peut limiter la taille relative de ce groupe.
Les particuliers en contexte professionnel devraient croître à un CAGR de 13,5 % jusqu'en 2032. Ce groupe comprend les livreurs de plateformes de petits boulots, les chauffeurs de VTC et les professionnels indépendants. La réglementation et les obligations des plateformes peuvent étendre la couverture minimale contre les accidents aux travailleurs qui manquaient auparavant d'une protection cohérente. Une couverture qui suit un travailleur sur toutes les plateformes peut être particulièrement pertinente lorsque le travail est réparti entre différentes applications ou clients. Le programme national d'assurance contre les accidents du travail de la Chine utilise des primes par commande et une couverture portable quotidienne pour les travailleurs de plateformes. Singapour exige une assurance contre les accidents du travail pour les chauffeurs de VTC et les livreurs en vertu de la loi sur les travailleurs de plateformes. Ces dispositions peuvent élargir l'adoption de la couverture au-delà de la demande volontaire des consommateurs.

Par canal de distribution :
le numérique direct est en tête tandis que les plateformes intégrées connaissent la croissance la plus rapideLe numérique direct représentait une part de 30,1 % en 2026. Les applications, sites web et portails appartenant aux assureurs conviennent aux produits simples et limités dans le temps où les clients ont un besoin d'achat clair. Le canal soutient l'activation en libre-service et peut donner aux assureurs un accès direct aux données d'expérience client. Il donne également aux clients un point de contact direct lorsqu'ils ont besoin de confirmer une couverture, de modifier une police ou d'initier une réclamation. Les agrégateurs et les sites de comparaison restent pertinents pour l'assurance automobile de courte durée au Royaume-Uni. Les courtiers conservent un rôle pour les acheteurs commerciaux qui ont besoin de conditions personnalisées. La distribution pour les travailleurs de plateformes peut combiner une interface de plateforme avec une relation de police assureur-individu.
Les plateformes intégrées et partenaires devraient croître à un CAGR de 14,2 % jusqu'en 2032. Ce canal intègre la protection dans un parcours bancaire, automobile, de commerce de détail, de voyage ou de mobilité. Son efficacité dépend de la présentation de conditions pertinentes au bon moment sans rendre le parcours client plus difficile à compléter. L'accord de juin 2026 de bolttech avec ING Bank a apporté l'assurance intégrée aux Pays-Bas, en Italie, en Pologne et en Belgique. Son partenariat d'avril 2026 avec BYD couvrait le Royaume-Uni, l'Italie, la France, l'Allemagne et l'Espagne. Ces partenariats démontrent comment les distributeurs peuvent connecter la capacité de police avec une transaction client pertinente. L'approche peut être efficace lorsque le partage de données, le consentement et les responsabilités de service sont clairement définis.
Analyse géographique
L'Amérique du Nord détenait une part de 31,8 % en 2026. La région bénéficie d'une infrastructure insurtech établie, d'une utilisation élevée des smartphones et d'une large base de polices automobiles capables d'utiliser des fonctionnalités basées sur l'usage. Le marché de l'assurance à la demande aux États-Unis dispose d'un large éventail de fournisseurs pour les consommateurs et les petites entreprises, ce qui soutient l'expérimentation dans les domaines de l'automobile, de la responsabilité civile et de la couverture personnelle. Les entreprises américaines, notamment Lemonade, Thimble, Root Insurance et Sure, ont développé des approches de produits pour les consommateurs et les petites entreprises dans les domaines de l'automobile, de la responsabilité civile et des lignes personnelles. Lemonade a lancé l'assurance Voiture Autonome en Arizona en janvier 2026 et l'a ensuite étendue au Colorado et au Tennessee. La réglementation du Colorado sur les données externes des consommateurs et les modèles prédictifs renforce les attentes en matière de gouvernance pour la souscription basée sur les données.
L'Europe combine des spécialistes de catégories au Royaume-Uni avec des challengers numériques soutenus par des acteurs établis sur le continent. Le Royaume-Uni a produit Cuvva dans l'automobile horaire, Zego dans l'automobile commerciale, INSHUR dans la couverture pour les travailleurs de plateformes et Tempcover dans l'automobile de courte durée. Le marché de l'assurance à la demande bénéficie de l'écosystème d'assurance automobile numérique développé du pays, où la couverture de courte durée a une pertinence pratique pour les conducteurs et les travailleurs de plateformes. L'accord BYD de bolttech couvrait le Royaume-Uni et quatre autres pays européens en 2026. Le Consumer Duty de la Financial Conduct Authority établit des normes de valeur équitable et de bons résultats pour les clients dans l'assurance générale au Royaume-Uni. L'Amérique du Sud reste en phase précoce d'adoption, tandis que l'activité du bac à sable réglementaire au Brésil soutient la confiance dans les pilotes d'assurance basée sur l'usage.
L'Asie-Pacifique devrait croître à un CAGR de 11,6 % jusqu'en 2032, le taux régional le plus rapide. L'utilisation des super-applications, les paiements mobiles et les initiatives d'inclusion financière numérique soutiennent l'adoption de produits déclenchés par les transactions. Le marché de l'assurance à la demande peut utiliser ces écosystèmes numériques pour connecter une police aux paiements, à l'identité du client et à l'événement qui déclenche la couverture. Le programme élargi d'assurance contre les accidents du travail de la Chine illustre le rôle que la politique peut jouer dans la création d'une couverture pour les travailleurs de plateformes. L'Inde développe des produits d'assurance intégrée et de micro-assurance dans le cadre de son bac à sable réglementaire. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, mais le partenariat de juillet 2026 de bolttech avec Jubilee Health Insurance montre l'utilisation d'une couverture santé intégrée basée sur les interfaces de programmation d'applications en Afrique de l'Est.
Paysage concurrentiel
Concentration du Marché
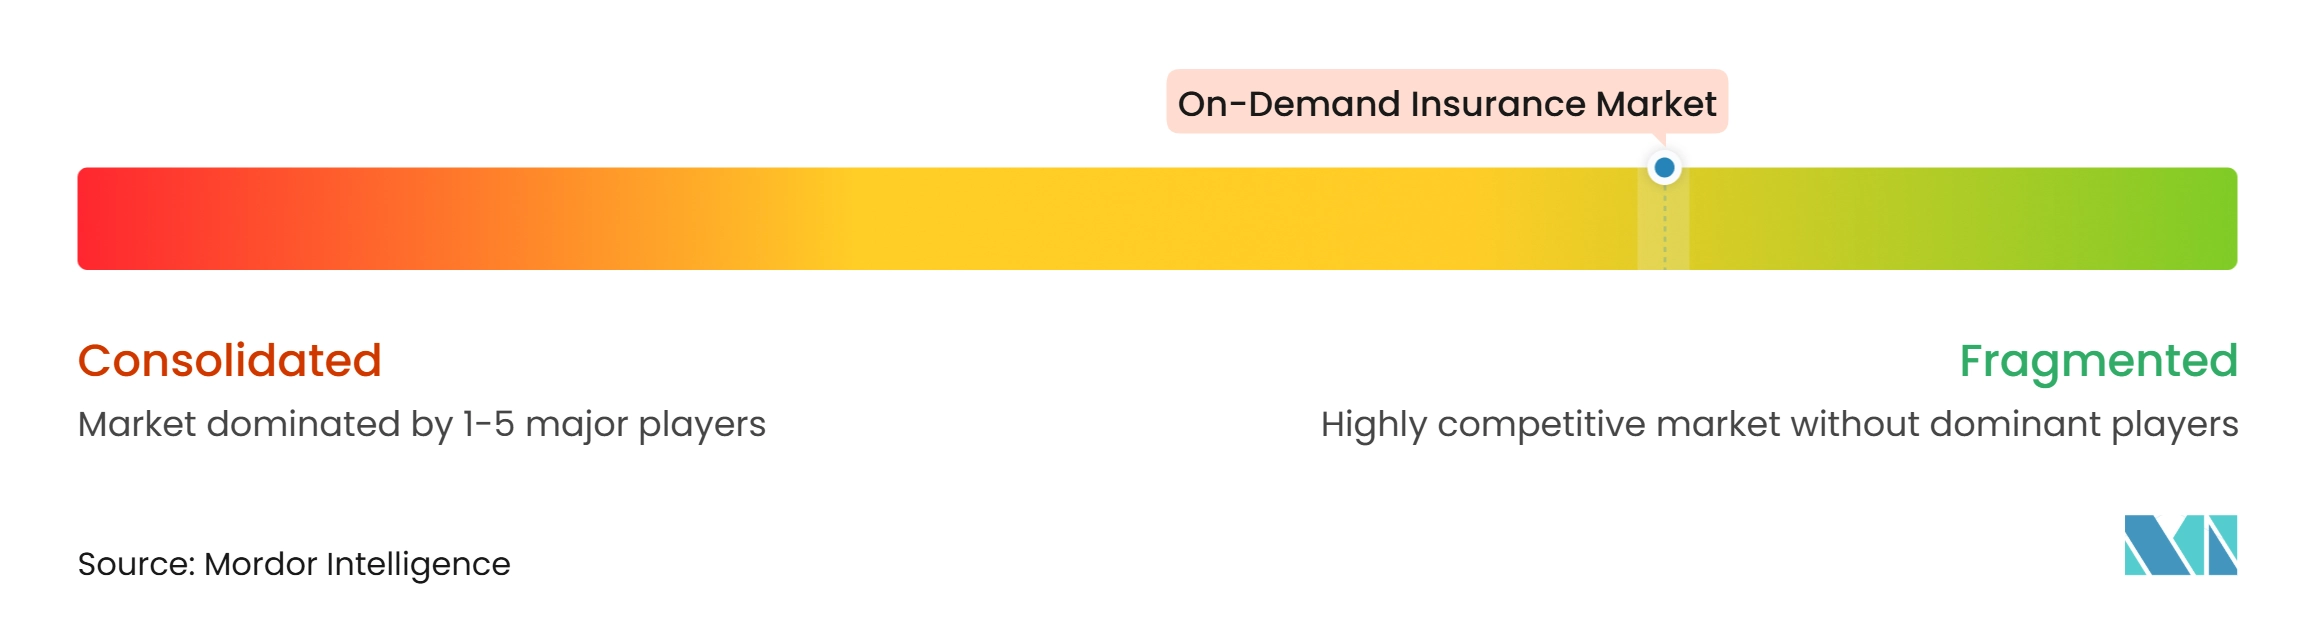
Le marché de l'assurance à la demande est fragmenté, avec une concurrence portée par la conception des produits, les capacités en matière de données, la capacité de souscription et l'accès à la distribution. Les fournisseurs nativement numériques, notamment Zego, Cuvva, Acko, ZhongAn, Lemonade et Getsafe, se distinguent par une activation rapide des polices, des expériences client numériques et une couverture flexible. Les plateformes d'assurance intégrée, telles que Cover Genius, bolttech, Sure et Qover, privilégient les intégrations avec les partenaires et une large portée de distribution. Ces modèles commerciaux varient dans leur contrôle sur la conception des polices, les relations clients, le service et la gestion des sinistres. Par conséquent, la fiabilité opérationnelle et une responsabilité claire restent des facteurs de différenciation concurrentielle importants.
Les partenariats stratégiques renforcent le lien entre la distribution d'assurance et la conception des produits. En avril 2026, bolttech s'est associé à BYD pour distribuer l'assurance intégrée au Royaume-Uni, en Italie, en France, en Allemagne et en Espagne, en utilisant les données liées aux véhicules pour soutenir la souscription de véhicules électriques. En juin 2026, bolttech a étendu sa distribution bancaire européenne via ING Bank, tandis que son partenariat avec Sony a introduit la protection des appareils grand public à Hong Kong. Lemonade a également lancé un produit d'assurance axé sur Tesla en janvier 2026, offrant des tarifs réduits basés sur les kilomètres parcourus grâce à la technologie Full Self-Driving. Ces développements soulignent le rôle croissant des partenariats avec les fabricants, les banques et les entreprises technologiques pour relier la couverture d'assurance aux transactions clients et aux données pertinentes sur les actifs.
Les principales opportunités comprennent l'assurance responsabilité civile professionnelle pour les petites entreprises, la couverture paramétrique voyage et météo, et la protection des actifs partagés ou loués. Des modèles de tarification explicables, une gouvernance robuste des données et une administration efficace des polices peuvent aider les fournisseurs à équilibrer la flexibilité des produits avec les exigences réglementaires. La réglementation 10-1-1 du Colorado établit des exigences de gouvernance et de gestion des risques pour l'utilisation par les assureurs de données externes et de modèles prédictifs, tandis que le Consumer Duty de la Financial Conduct Authority du Royaume-Uni met l'accent sur la valeur équitable et les résultats positifs pour les clients. Les coûts de conformité peuvent mettre à l'épreuve les petites entreprises insurtech et contribuer à la consolidation parmi les agents généraux gestionnaires et les spécialistes des plateformes. En définitive, l'avantage concurrentiel dépendra de la combinaison d'une distribution accessible avec une activation transparente des polices, des responsabilités clairement définies et une gestion fiable des sinistres.
Leaders du secteur de l'assurance à la demande
-
Lemonade, Inc.
-
Cover Genius Pty Ltd
-
Zego Ltd
-
Root Insurance Company
-
Slice Insurance Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance à la demande Entreprises couvertes dans ce rapport
- Lemonade, Inc.
- Cover Genius Pty Ltd.
- Zego Ltd.
- Root Insurance Company
- Slice Insurance Technologies, Inc.
- Cuvva Ltd.
- Thimble
- Tapoly Ltd.
- SkyWatch Insurance Services, Inc.
- INSHUR
- Sure, Inc.
- ZhongAn Online P&C Insurance Co., Ltd.
- Getsafe GmbH
- Tempcover
- bolttech
- Qover
- Acko General Insurance Limited
- Laka
- SafetyWing
- Urban Jungle
Développements industriels récents dans Marché de l'assurance à la demande
- Octobre 2026 : Lemonade a étendu son assurance Voiture Autonome pour prendre en charge Tesla FSD V14 Lite (HW3), offrant 30 % d'économies au kilomètre en Arizona, au Colorado et au Tennessee. Les conducteurs HW4 conservent la remise originale de 50 %. La mise à jour étend le modèle de tarification vérifiée par capteur à une base plus large de véhicules Tesla inscrits au FSD pour la première fois.
- Septembre 2026 : Thimble et Bold Penguin ont lancé une intégration d'intelligence artificielle agentique permettant la souscription autonome de devis et de contrats dans les lignes commerciales de petite taille, permettant aux courtiers de Bold Penguin d'émettre des polices Thimble via des flux de travail d'intelligence artificielle en langage naturel sans quitter les systèmes existants.
- Juillet 2026 : Le ministère des Ressources humaines et de la Sécurité sociale de Chine a étendu son programme pilote d'assurance contre les accidents du travail à l'échelle nationale, couvrant 29,902 millions de travailleurs de l'économie des petits boulots dans 14 grandes entreprises de plateformes, avec des primes par commande et une couverture portable quotidienne suivant les travailleurs sur toutes les plateformes.
- Juin 2026 : ING Bank a sélectionné bolttech comme partenaire stratégique pour l'assurance intégrée aux Pays-Bas, en Italie, en Pologne et en Belgique, avec d'autres marchés européens en cours de développement, élargissant l'assurance intégrée via la base de clients d'une grande banque multinationale.
Portée du rapport mondial sur le marché de l'assurance à la demande
Aperçu de la segmentation
| Automobile |
| Effets personnels, gadgets et équipements |
| Événement et activité |
| Accident personnel |
| Responsabilité civile |
| Autre couverture à la demande |
| Achat unique basé sur le temps |
| Activations basées sur le temps dans le cadre d'un compte permanent |
| Tarification à l'usage |
| Par transaction / par trajet |
| Particuliers, usage personnel |
| Particuliers, usage professionnel |
| Entreprises |
| Numérique direct |
| Agrégateurs et sites de comparaison |
| Plateformes intégrées / partenaires |
| Courtiers, agents et autres |
| Travailleurs de plateformes et indépendants |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de couverture | Automobile | |
| Effets personnels, gadgets et équipements | ||
| Événement et activité | ||
| Accident personnel | ||
| Responsabilité civile | ||
| Autre couverture à la demande | ||
| Par base de tarification / activation | Achat unique basé sur le temps | |
| Activations basées sur le temps dans le cadre d'un compte permanent | ||
| Tarification à l'usage | ||
| Par transaction / par trajet | ||
| Par utilisateur final | Particuliers, usage personnel | |
| Particuliers, usage professionnel | ||
| Entreprises | ||
| Par canal de distribution | Numérique direct | |
| Agrégateurs et sites de comparaison | ||
| Plateformes intégrées / partenaires | ||
| Courtiers, agents et autres | ||
| Travailleurs de plateformes et indépendants | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce que l'assurance à la demande ?
Il s'agit d'une assurance qui s'active pour un événement de risque vérifié spécifique, tel qu'un trajet en véhicule, un service de livraison, un vol de drone ou un achat d'équipement, plutôt que uniquement via un contrat annuel. Le marché de l'assurance à la demande utilise ce modèle pour aligner la couverture plus étroitement sur une exposition définie.
Quelle est la taille du marché de l'assurance à la demande ?
Le marché de l'assurance à la demande devrait croître de 2,5 milliards USD en 2026 à 4,0 milliards USD d'ici 2032 à un CAGR de 8,2 %.
Quel type de couverture est en tête dans l'assurance à la demande ?
L'automobile est le principal type de couverture, avec une part de 42,3 % en 2026, soutenu par un risque mesurable basé sur les trajets et la capacité télématique.
Quel canal d'assurance à la demande connaît la croissance la plus rapide ?
Les plateformes intégrées et partenaires devraient croître à un CAGR de 14,2 % jusqu'en 2032, la couverture étant intégrée dans les parcours bancaires, de commerce de détail, automobiles et de mobilité.
Pourquoi l'Asie-Pacifique est-elle importante pour l'assurance à la demande ?
L'Asie-Pacifique devrait croître à un CAGR de 11,6 % jusqu'en 2032, soutenue par les écosystèmes de super-applications, les paiements mobiles et les initiatives d'inclusion financière numérique.
Qu'est-ce qui limite l'adoption de l'assurance à la demande ?
La sélection adverse, les défaillances d'activation, les règles fragmentées sur les données et les coûts d'intégration élevés peuvent contraindre l'adoption et affecter l'économie des produits.