
オンデマンド保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.70 十億米ドル |
| 市場規模 (2032) | 4 十億米ドル |
| 成長率 (2027 - 2032) | 8.20 % |
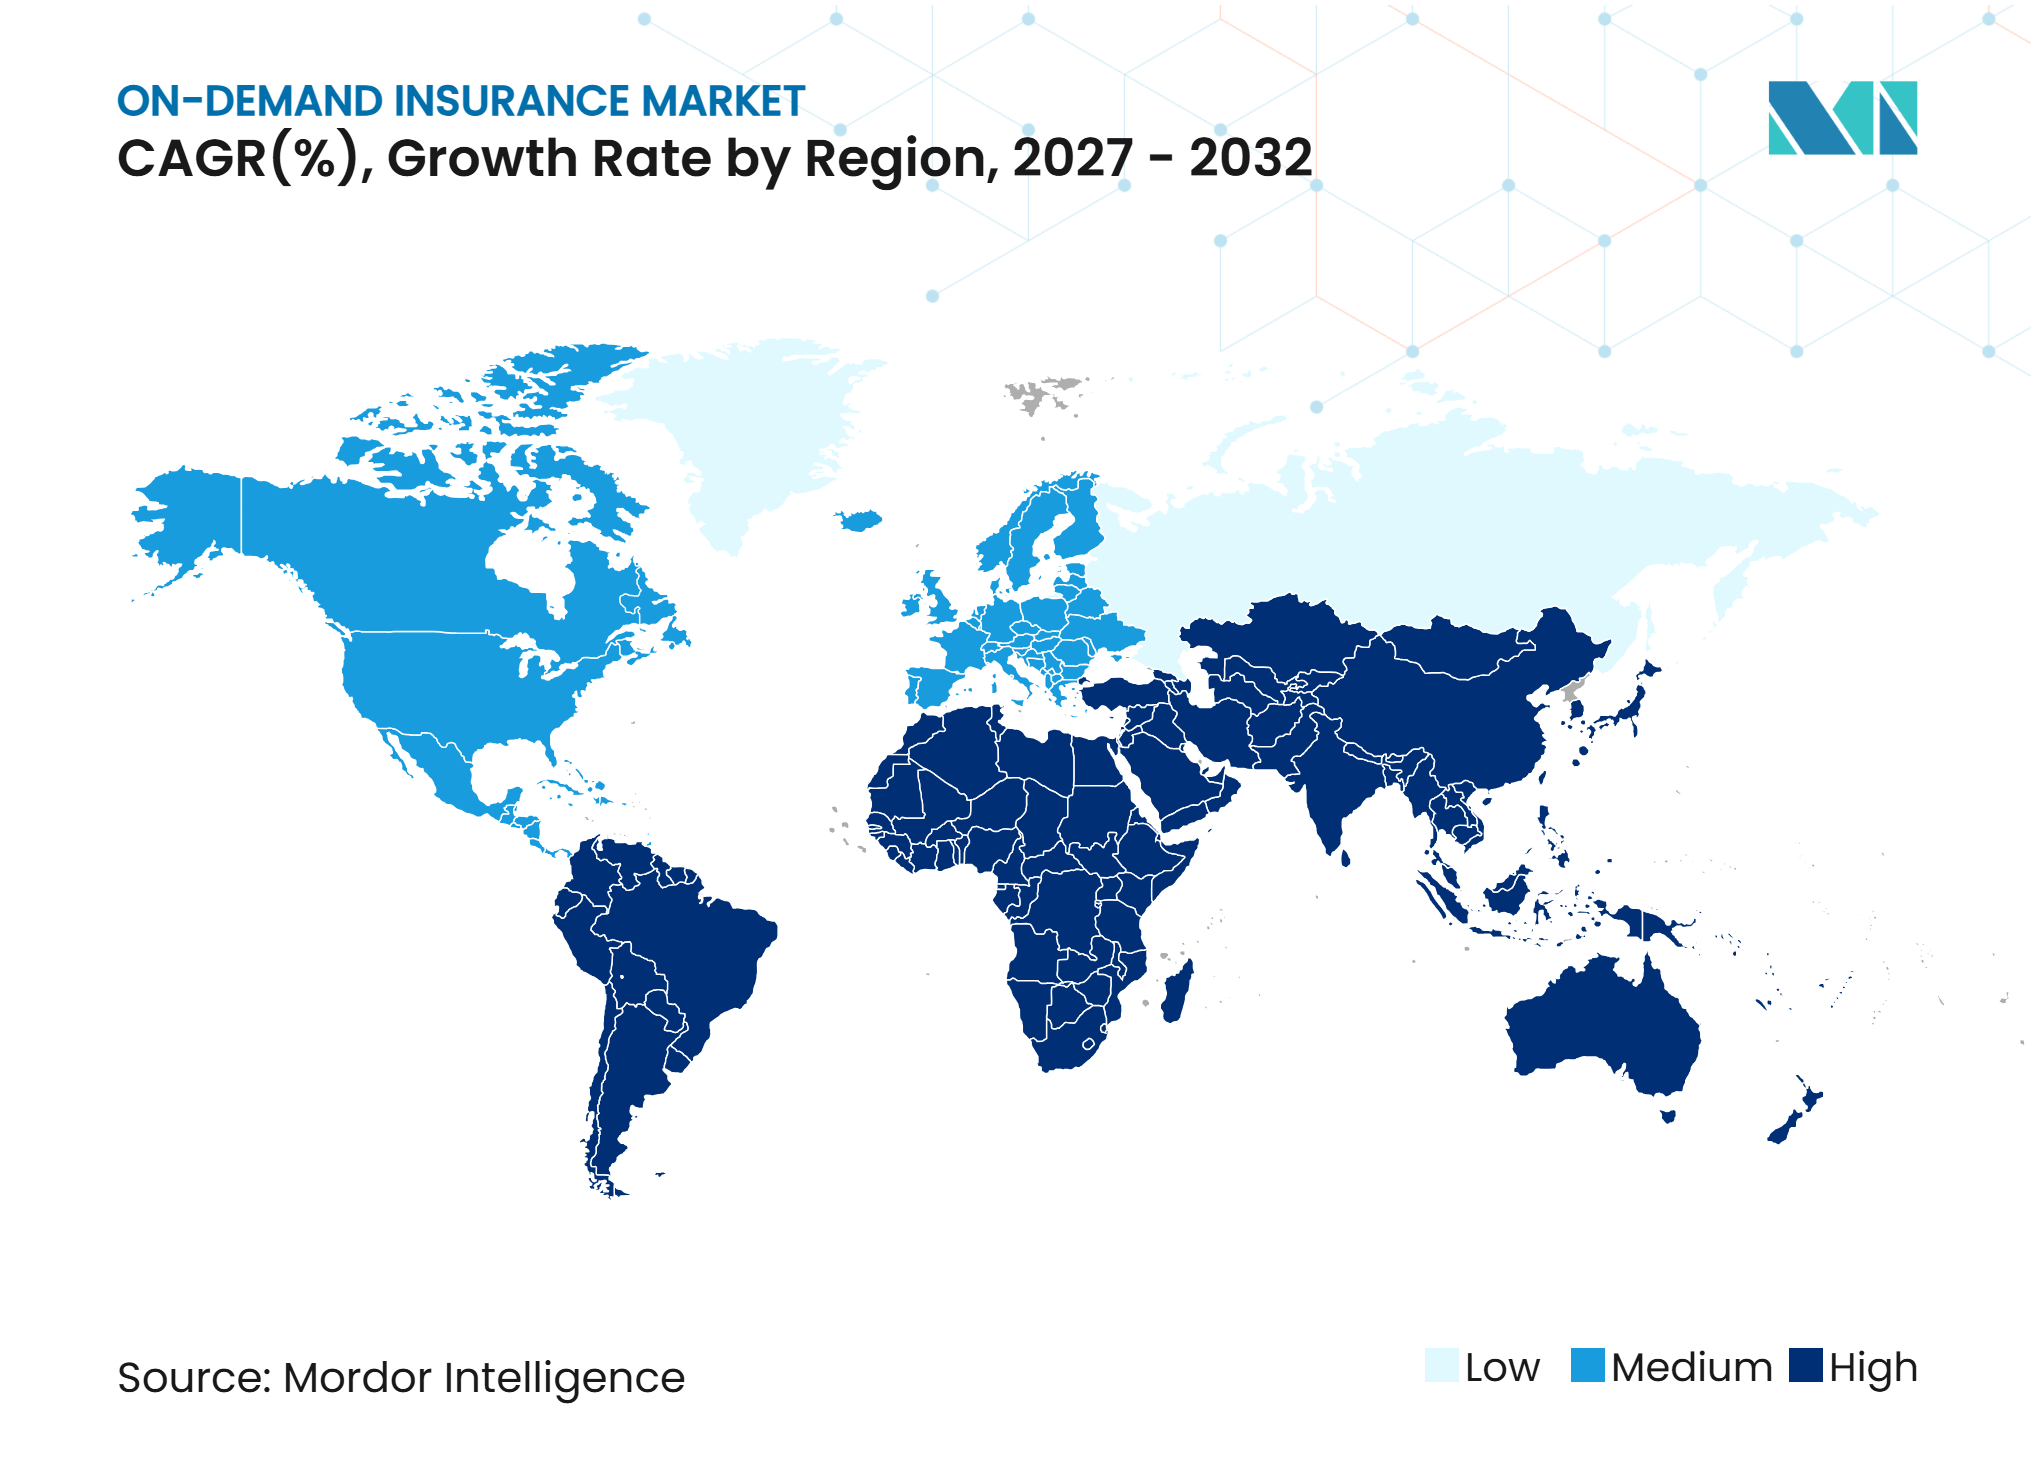
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンデマン保険市場分析
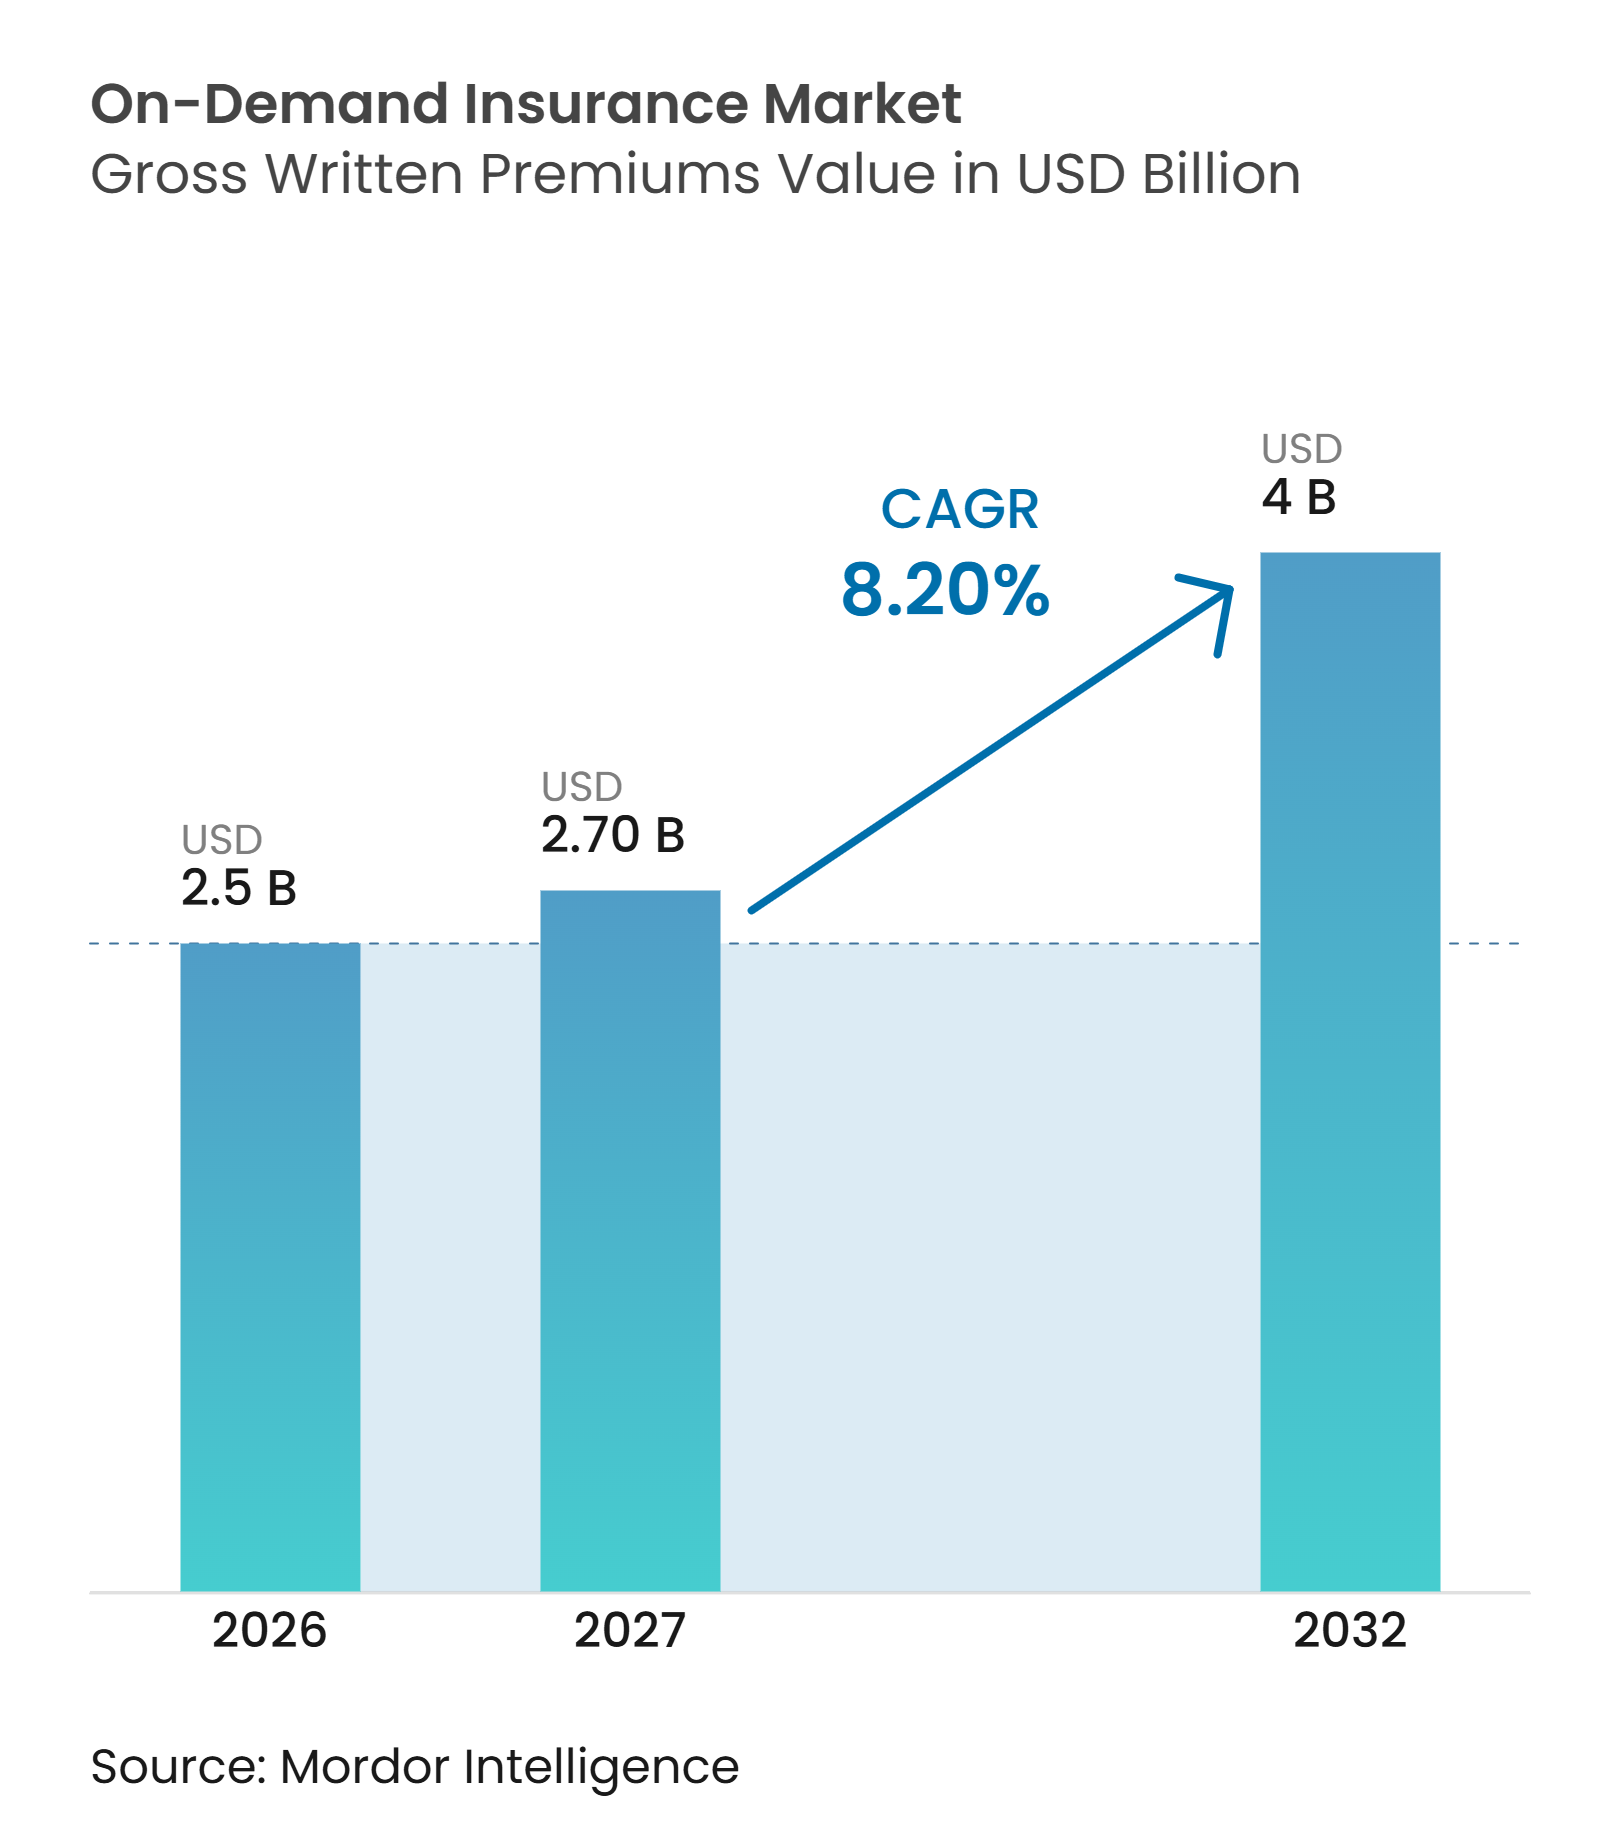
オンデマンド保険市場の正味保険料収入ベースの市場規模は、2026年に25億米ドルと評価され、2027年の27億米ドルから2032年には40億米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.20%となっています。
このモデルは、年間契約のみに依存するのではなく、車両の走行、ドローンの飛行、機器の購入など、検証済みのリスクイベントに対して補償が有効化される仕組みを提供します。成長はプラットフォームベースの業務、継続的に使用されない高価値資産の普及、およびアプリケーション・プログラミング・インターフェース(API)ベースの流通によって支えられています。デジタル流通は取引内に補償を組み込み、顧客獲得コストを削減することができます。また、顧客がすでにリスクを生み出す資産、サービス、またはアクティビティを検討している購買プロセスの中に、保険の意思決定を組み込むことも可能です。テレマティクスデータと強固なプラットフォーム関係を持つ保険会社は、後発参入者が追いつくことが困難なポジションを構築できます。この優位性は、従来の販売チャネルを通じて顧客にリーチするだけでなく、リスクがどのように始まり、どのように変化し、いつポリシーを有効化すべきかを把握することから生まれます。オンデマンド保険市場はまた、逆選択、分断された規制、および複数の法域にわたる信頼性の高い同意とデータガバナンスの必要性からの圧力にも直面しています。
レポートの主要ポイント
- 補償タイプ別では、自動車が2026年のオンデマンド保険市場シェアの42.3%を占め、個人所有物・ガジェット・機器は2032年までに11.5%のCAGRで成長すると予測されています。
- 価格設定・有効化基準別では、時間ベースの単発購入ポリシーが2026年のオンデマンド保険市場シェアの34.6%を占め、使用量計測型ポリシーは2032年までに12.5%のCAGRで成長すると予測されています。
- エンドユーザー別では、個人利用の個人が2026年のオンデマンド保険市場シェアの48.4%を占め、業務利用の個人は2032年までに13.5%のCAGRで成長すると予測されています。
- 販売チャネル別では、ダイレクトデジタルが2026年のオンデマンド保険市シェアの30.1%を占め、組み込み型・パートナープラットフォームは2032年までに14.2%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のオンデマンド保険市場シェアの31.8%を占め、アジア太平洋地域は2032年までに11.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 組み込み型・ 取引起点型保険流通 | +2.5% | グローバル、 北米・欧州・アジア太平洋のデジタルコマースハブに集中 | 中期 (2~4年) |
| 従量制・ 短期補償の需要 | +1.5% | 北米、 英国、ドイツ、オーストラリア | 中期 (2~4年) |
| ギグエコノミー、 シェアードモビリティ、オンデマンド業務 | +1.3% | アジア太平洋、 欧州、北米 | 短期 (2年以内) |
| 特殊・ 断続的使用資産 | +0.8% | 北米 および欧州 | 中期 (2~4年) |
| テレマティクス および接続デバイスによるリスク評価 | +1.0% | グローバル、 欧州および北米で最もい | 長期 (4年以上) |
| アプリケーション・プログラミング・インターフェース統合 およびデジタルサービシング | +0.7% | グローバル、 シンガポール・インド・英国・オランダで早期の成果 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
組み込み型・取引起点型保険流通の拡大
顧客の意図の時点に保険を組み込むことで、保護は購買またはサービスへの文脈的な付加価値となります。このアプローチは、単独のポリシー販売を制限しうる認知障壁を低減します。また、オンデマンド保険市場を旅行、小売、チケット販売、物流、銀行、モビリティの各プロセスに組み込みます。このモデルは、購買フローが明確なリスクを特定し、適切な条件を提示し、同意を記録し、顧客を別の保険プロセスに誘導することなく有効化を確認できる場合に最も有効です。bolttechは2026年6月にオランダ、イタリア、ポーランド、ベルギーのING銀行とのパートナーシップを通じてこのモデルを拡大しました。同社はまた、2026年4月に英国、イタリア、フランス、ドイツ、スペインでBYDの組み込み保険パートナーにもなりました[1]。これらの取り決めは、パートナー流通がすべての顧客関係を保険会社が直接構築することなく、アクセスを拡大できることを示しています。
従量制・短期補償に対する需要の高まり
従量制補償は、1年間ではなく特定のアクティビティに対して保護を必要とする顧客のニーズに応えます。短期商品は、借用した車両、配達シフト、写真撮影の仕事、または1日限りのイベントに適しています。したがって、関連するリスクへのエクスポージャーがほとんどない長期間を含む年間補償が実用的でない場合に、現実的な選択肢を提供できます。Lemonadeは2026年1月に自律走行車保険を開始し、アリゾナ州でテスラのフル・セルフ・ドライビング走行マイルを標準の走行マイル単価の50%引きで提供しました[2]。この商品は、広範な人口統計的要因のみに依存するのではなく、リアルタイムの運転情報に価格設定を連動させました。2026年10月、Lemonadeはテスラ FSD V14 Liteのサポートを追加し、アリゾナ州、コロラド州、テネシー州の対象HW3車両に対して走行マイルあたり30%の割引を提供しました。
ギグエコノミー、シェアードモビリティ、オンデマンド業務の成長
ギグワーカー、ライドヘイルドライバー、配達員、フリーランサーは、日中に変化するリスクエクスポージャーに直面することが多くあります。彼らの業務は、配達、移動、または業務中に有効化されるポリシーへの需要を生み出します。これらのニーズは、ワーカーのリスクが有償業務の遂行に費やした時間に連動しており、複数のプラットフォームに関連する可能性があるため、標準的な個人補償とは異る場合があります。中国は2026年7月に職業傷害保険のパイロットプログラムを全国に拡大し、2026年6月末時点で14の主要プラットフォーム企業にわたる2,990万2,000人のワーカーをカバーしました[3]。プログラム下の保険料は注文ごとに計算され、補償は毎日有効化されてワーカーのプラットフォームをまたいで適用されます。シンガポールのプラットフォームワーカー法は2025年1月1日に施行され、ライドヘイルおよび配達ワーカーに対して労働災害補償保険の提供を事業者に義務付けています。これらの義務は、自発的な消費者の認知に依存しない需要源を生み出します。
特殊・断続的使用資産の普及
断続的に使用される資産は、年間契約では必ずしも十分にカバーされない保険ニーズをみ出します。カメラ、ドローン、専門機器、レンタル品、イベント用資産は、それぞれ異なるリスクエクスポージャーの期間を持つ場合があります。保護は、購入の瞬間または資産が特定の業務に使用される直前に提供される場合に、より関連性が高くなります。ソニーとbolttechは2026年1月に香港でMy Sony Care+を開始し、選定されたカメラおよびレンズの偶発的損傷および液体損傷をカバーしました[4]。このサービスは購入後の登録を利用しており、2026年中にスマートフォン、テレビ、オーディオ機器への拡大が計画されていました。この構造により、顧客が資産を取得する瞬間により近いタイミングで保護を提供することができます。また、個々の資産の使用パターンを反映できる商設計もサポートします。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 逆選択と 短期リスク価格設定 | -1.2% | グローバル、 マイクロ期間の保険数理的実績が限られている地域で最も深刻 | 短期 (2年以内) |
| 補償のギャップ、 有効化の失敗、有効時間の争い | -0.8% | グローバル、 プラットフォームのデータ共有協定が存在しない地域で深刻化 | 短期 (2年以内) |
| 商品承認・流通・ データプライバシー規制の分断 | -0.7% | 複数法域の事業者、 特に北米および欧州の越境参入者 | 中期 (2~4年) |
| デジタル統合コストと 限られたユニットエコノミクス | -0.6% | 新興市場および 自動化規模が限られた小規模インシュアテック企業 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
逆選択と不確実な短期リスク価格設定
短期ポリシーは、リスクが最も高いと予想される時に補償を購入することを顧客に可能にします。このパターンは、保険会社がより広い期間にわたって行動を観察できない場合に情報の非対称性を生み出す可能性があります。したがって、正確な価格設定には十分なポリシー活動と信頼性の高い行動情報が必要です。2025年の査読済み研究では、アルゴリズムによる引受が使用された場合でも、中国のオンライン自動車保険において逆選択が持続することが判明しました。また、機械学習による前処理は測定された損害の深刻度を低減したものの、問題を完全には解消しなかったことも明らかになりました。新規参入者は、健全な短期価格設定に十分な経験を積むために、データ共有パートナーシップや早期投資が必要になる場合があります。
補償のギャップ、有効化の失敗、有効時間の争い
オンデマンドポリシーは、保険会社と補償を有効化するイベントとの接続の品質に依存します。プラットフォームアプリケーション、車両接続、デバイス、またはユーザーアクションがすべてその接続の一部を形成する場合があります。いずれかの段階での障害は、補償が有効であったかどうかについて顧客に不確実性を残す可能性があります。この問題は、プラットフォーム、仲介業者、保険会社がそれぞれ顧客プロセスに貢献ている場合に特に重要です。明確な契約条件と有効化の可視的な確認は、ポリシーの有効時間に関する争いを減らすことができます。信頼性の高い有効化の必要性は、流通パートナーとの直接的かつ十分にテストされた統合を持つプロバイダーを有利にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:
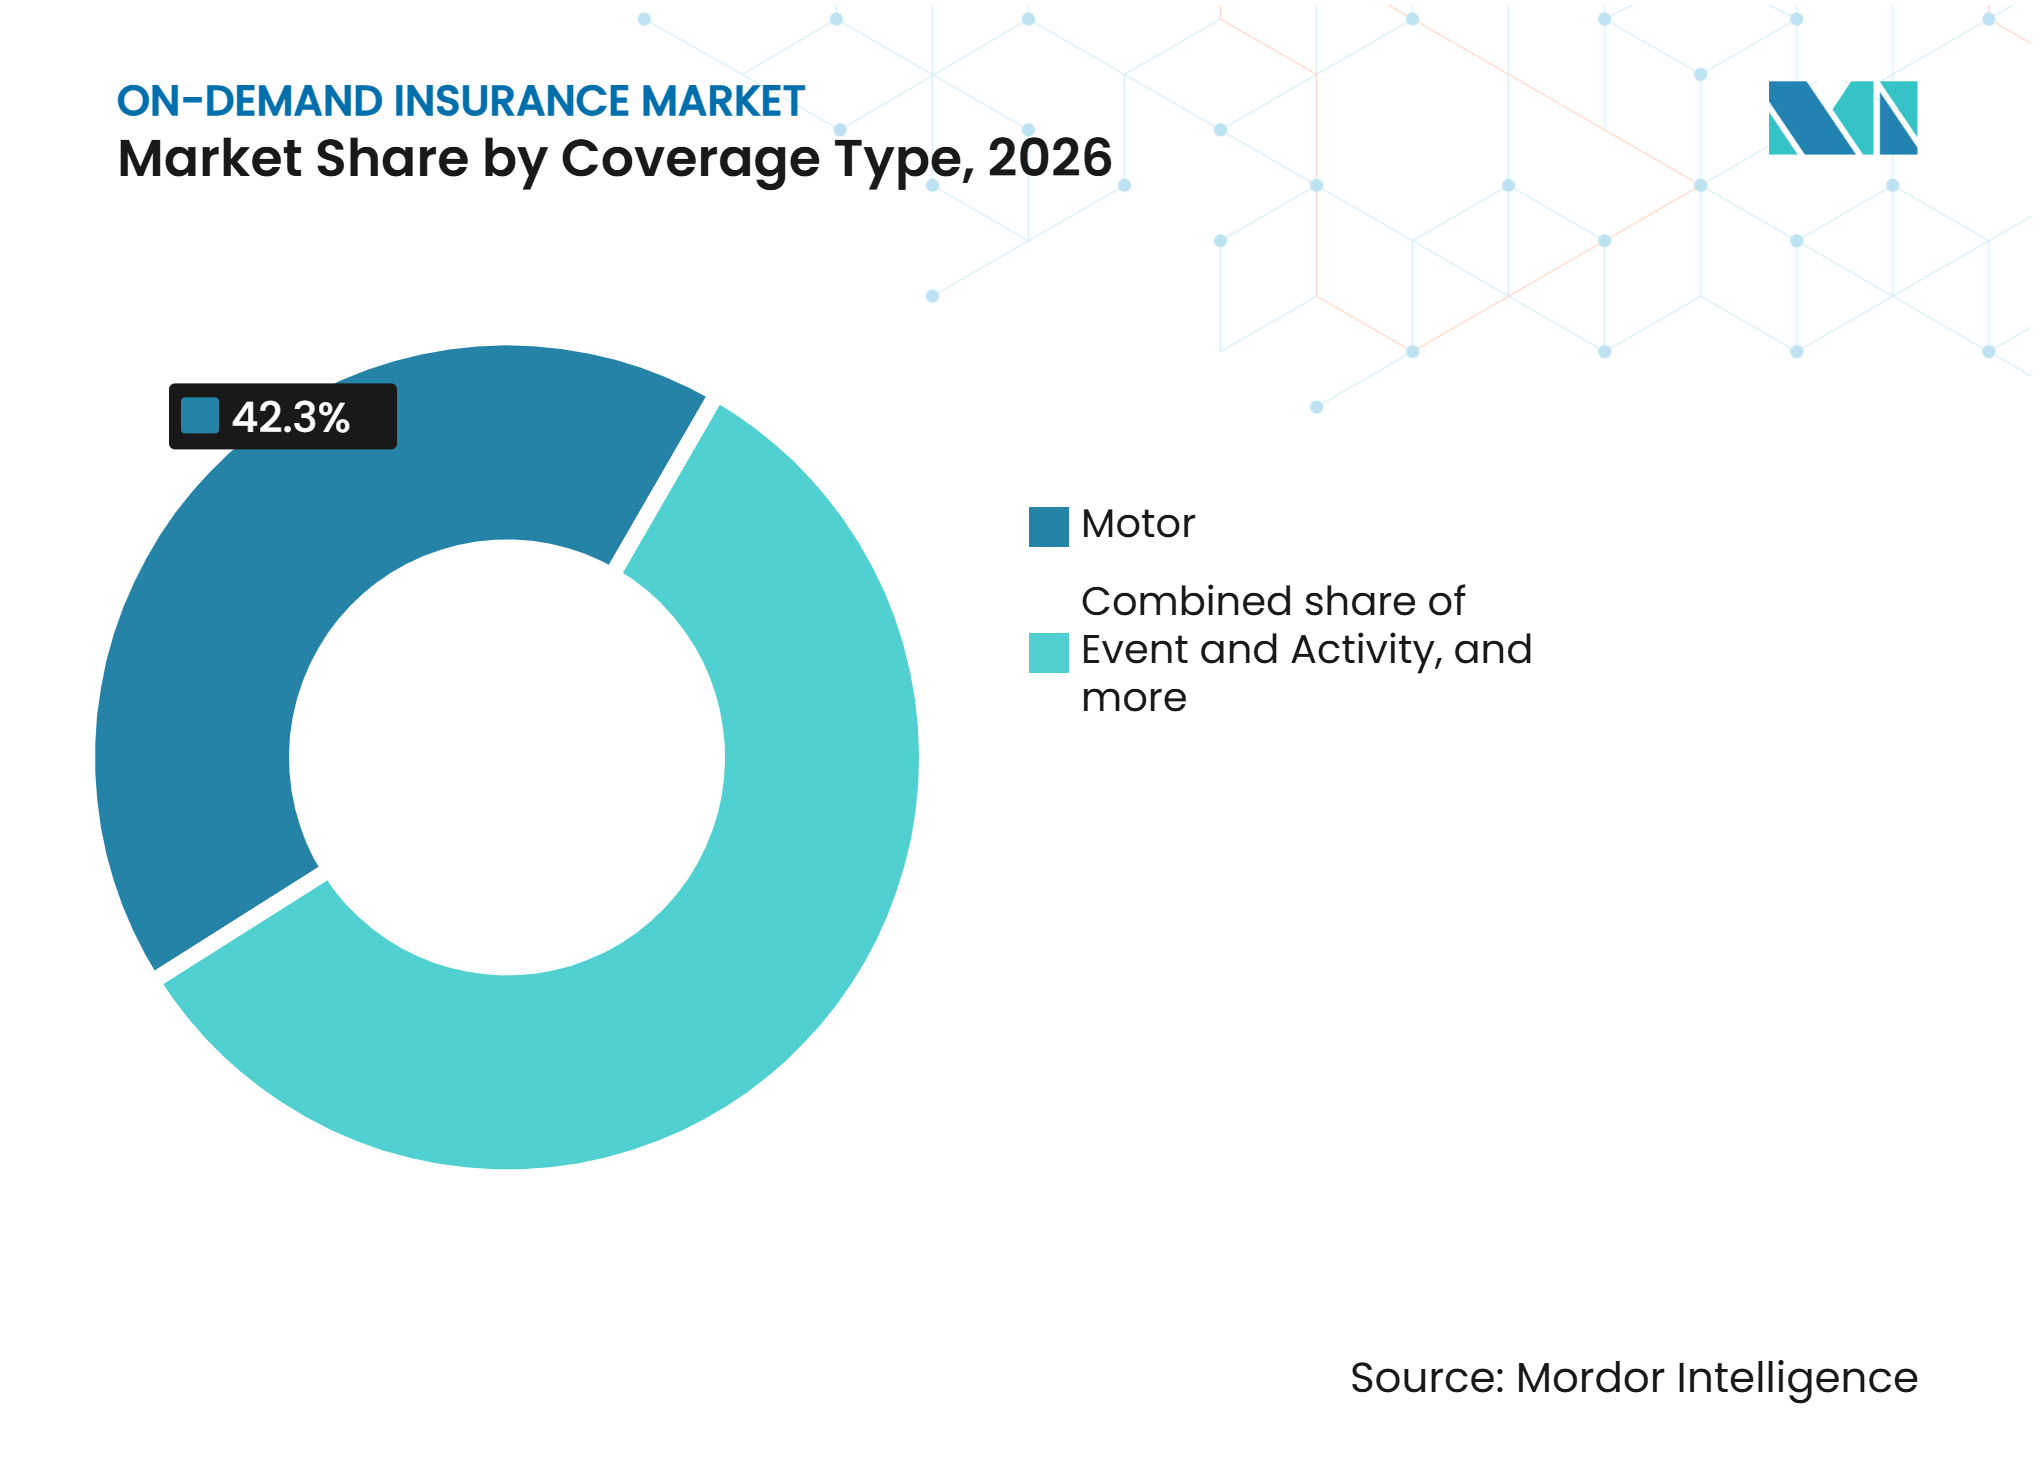
自動車が規模を維持しながらガジェットが勢いを増す自動車は2026年のオンデマンド保険市場シェアの42.3%を占め、主要な補償カテゴリーとなっています。車両の走行は測定可能なリスクイベントであり、確立されたテレマティクス投資が先進保険市場における自動車商品開発を支援してきました。アプリベースの有効化は、商業用自動車、短期個人用自動車、および借用車両の時間単位補償に使用されています。これらの商品は、年間ポリシーを必要とせずに、ライドヘイル業務、配達活動、個人の借用に対応できます。自動車はまた、記録された行動、エクスポージャー、有効化、価格の間の関連性をテストするための明確な環境を提供します。個人所有物、ガジェット、機器は2032年までに11.5%のCAGRで成長すると予測されており、最も成長の速い補償カテゴリーとなっています。消費者向け電子機器の所有増加が、デバイス購入時に提供される保護への需要を支えています。
ソニーとbolttechによる香港でのMy Sony Care+の開始は、選定されたカメラおよびレンズに対する組み込み型デバイス補償の例を提供しています。この商品は購入後の登録を通じて偶発的損傷および液体損傷をカバーしました。イベント・アクティビティ補償は、スポーツや主催イベントに関連する断続的なリスクエクスポージャーに対応します。個人傷害補償は、不規則なスケジュールを持つ独立系ワーカーの収入保護をサポートできます。賠償責任補償は、一時的な業務を引き受けるフリーランサーや中小企業のニーズに対応できます。これらのカテゴリーを総合すると、オンデマンド保険市場が継続的には発生しない資産、アクティビティ、収入のリスクエクスポージャーに対応できることが示されています。これらの用途の広さにより、オンデマンド保険市場は自動車保険を超えた幅広いリスクエクスポージャーに対応することができます。


価格設定・有効化基準別:
時間ベースモデルがリードしながら使用量計測型価格設定が拡大時間ベースの単発購入は2026年のオンデマンド保険市場シェアの34.6%を占めました。この構造は、限られたデータインフラしか必要とせず、補償される時間枠を明確に定義するため、広く使用され続けています。午後に借用した車両、単発の写真撮影の仕事、または1日限りのイベント賠償責任に適しています。顧客は継続的なテレメトリーを必要とせずに、ポリシーの開始と終了を理解できます。この簡潔な設計は、顧客が即時の補償を必要としているが頻繁に購入することを想定していない場合に重要となりえます。常設アカウントに基づく時間ベースの有効化は、ウォレットまたはプリローアカウントから補償された時間を差し引くことができます。この形式は、繰り返し短期補償を必要とする頻繁な利用者に適しています。
使用量計測型価格設定は2032年までに12.5%のCAGRで成長すると予測されています。マイル、キロメートル、配達、または飛行時間などの測定単位に応じて課金されます。その目的は、経過時間ではなく記録されたエクスポージャーに保険料収入をより密接に連動させることです。このモデルには、単位を定義し、それを取得し、保険契約者に対する保険料への影響を説明する信頼性の高い方法が必要です。テスラのフル・セルフ・ドライビング走行マイルに対するLemonadeの価格設定は、車両情報に連動した走行マイルあたりの構造の例です。取引ごと・移動ごとの商品は、移動や購入を含む特定のイベントに対応できます。
エンドユーザー別:
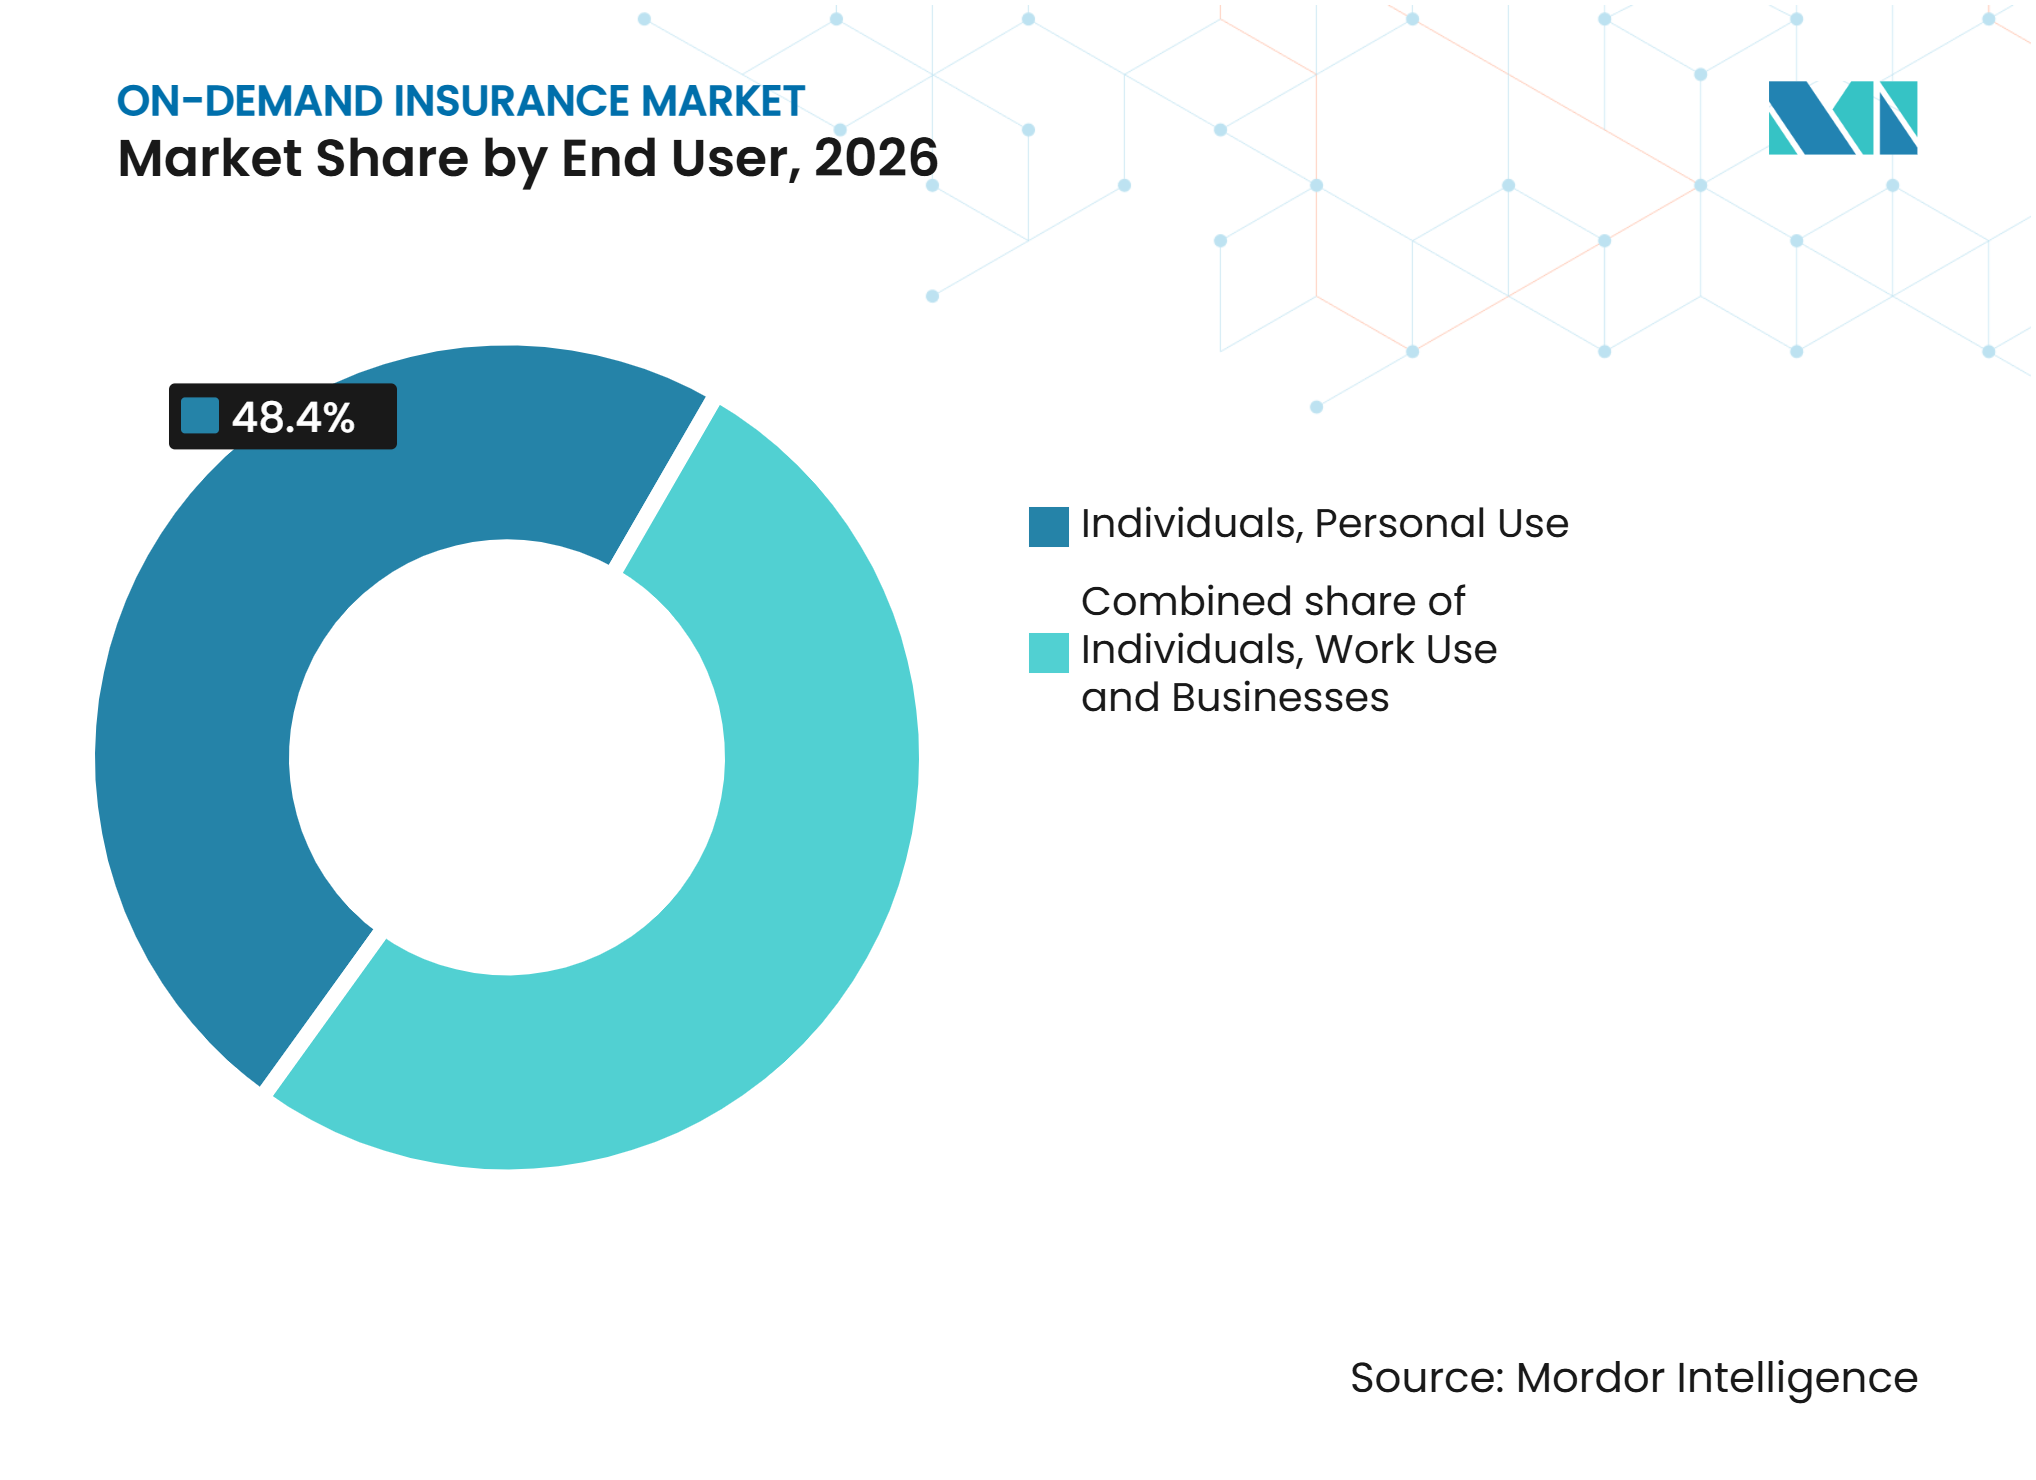
個人利用の個人がリードしながら業務利用の個人が最速で成長個人目的で補償を購入する個人は2026年のオンデマンド保険市場シェアの48.4%を占めました。このポジションは、北米および欧州における消費者向けデジル保険チャネルの早期発展を反映しています。個人ユーザーは短期自動車補償、ガジェット保護、イベント賠償責任、または旅行関連保護を購入する場合があります。彼らの要件は多くの場合、購入の容易さ、透明な条件、および即時確認を中心としています。顧客がリスクエクスポージャーを生み出すアクティビティに近いタイミングで意思決定を行う可能性があるため、商品は理解しやすいものでなければなりません。企業もまた、業務上のリスクエクスポージャーが変動する場合に柔軟な賠償責任または機器ポリシーを使用します。ただし、企業顧客1社あたりの補償頻度が低いと、このグループの相対的な規模が制限される可能性があります。
業務環境にある個人は2032年までに13.5%のCAGRで成長すると予測されています。このグループには、ギグプラットフォームの配達ワーカー、ライドヘイルドライバー、フリーランス専門家が含まれます。規制とプラットフォームの義務により、以前は一貫した保護を欠いていたワーカーへの最低限の傷害補償が拡大される可能性があります。ワーカーが異なるアプリケーションやクライアント間で業務を分担している場合に、プラットフォームをまたいでワーカーに追随する補償が特に関連性を持ちます。中国の全国職業傷害プログラムは、プラットフォームワーカーに対して注文ごとの保険料と毎日のポータブル補償を使用しています。シンガポールはプラットフォームワーカー法に基づき、ライドヘイルおよび配達ワーカーに対して労働災害補償保険を義務付けています。これらの取り決めは、自発的な消費者需要を超えて補償の採用を拡大することができます。

販売チャネル別:
ダイレクトデジタルがリードしながら組み込み型プラットフォームが最速で成長ダイレクトデジタルは2026年に30.1%のシェアを占めました。保険会社が所有するアプリケション、ウェブサイト、ポータルは、顧客が明確な購入ニーズを持つシンプルな期間限定商品に適しています。このチャネルはセルフサービスによる有効化をサポートし、保険会社に顧客体験データへの直接アクセスを提供できます。また、顧客が補償を確認したり、ポリシーを変更したり、請求を開始したりする必要がある場合の直接的な連絡窓口を提供します。アグリゲーターおよび比較サイトは、英国の短期自動車保険において引き続き関連性を持ちます。ブローカーは、カスタマイズされた条件を必要とする法人購入者に対して役割を維持しています。ギグワーカー向け流通は、プラットフォームインターフェースと保険会社から個人へのポリシー関係を組み合わせることができます。
組み込み型・パートナープラットフォームは2032年までに14.2%のCAGRで成長すると予測されています。このチャネルは、銀行、車両、小売、旅行、またはモビリティのプロセス内に保護を組み込みます。その有効性は、顧客プロセスを困難にすることなく、適切なタイミングで関連する条件を提示することにかかってます。bolttechの2026年6月のING銀行との合意により、オランダ、イタリア、ポーランド、ベルギーに組み込み保険がもたらされました。2026年4月のBYDとのパートナーシップは英国、イタリア、フランス、ドイツ、スペインをカバーしました。これらのパートナーシップは、流通業者がポリシー引受能力を関連する顧客取引と結びつける方法を示しています。このアプローチは、データ共有、同意、およびサービシング責任が明確に定義されている場合に効果的です。
地域分析
北米は2026年に31.8%のシェアを占めました。この地域は、確立されたインシュアテックインフラ、高いスマートフォン普及率、および使用量ベースの機能を活用できる大規模な自動車ポリシー基盤から恩恵を受けています。米国のオンデマンド保険市場には、自動車、賠償責任、個人補償にわたる実験を支える幅広い消費者および中小企業向けプロバイダーが存在します。Lemonade、Thimble、Root Insurance Company、Sureを含む米国企業は、自動車、賠償責任、個人向けラインにわたる消費者および中小企業向け商品アプローチを開発してきまし。Lemonadeは2026年1月にアリゾナ州で自律走行車保険を開始し、その後コロラド州とテネシー州に拡大しました。コロラド州の外部消費者データおよび予測モデルに関する規制は、データ駆動型引受に対するガバナンスへの期待を高めています。
欧州は、英国のカテゴリー専門企業と大陸全体の既存保険会社が支援するデジタルチャレンジャーを組み合わせています。英国は、時間単位の自動車保険のCuvva、商業用自動車のZego、プラットフォームワーカー補償のINSHUR、短期自動車保険のTempcoverを生み出しました。オンデマンド保険市場は、短期補償がドライバーやプラットフォームワーカーにとって実用的な関連性を持つ、英国の発展したデジタル自動車保険エコシステムから恩恵を受けています。bolttechのBYD合意は、2026年中に英国および他の4つの欧州諸国をカバーしました。英国金融行動監視機構のコンシューマー・デューティは、英国の一般保険における公正な価値と良好な顧客成果の基準を設定しています。南米は採用においてより初期段階にありますが、ブラジルのサンドボックス活動は使用量ベー保険パイロットへの信頼を支えています。
アジア太平洋地域は2032年までに11.6%のCAGRで成長すると予測されており、最も速い地域成長率となっています。スーパーアプリの利用、モバイル決済、デジタル金融包摂イニシアチブが、取引起点型商品の採用を支援しています。オンデマンド保険市場は、これらのデジタルエコシステムを活用して、ポリシーを決済、顧客識別、および補償を起動するイベントと結びつけることができます。中国の拡大された職業傷害プログラムは、プラットフォームワーカーの補償を創出する上で政策が果たす役割を示しています。インドは規制サンドボックスの枠組みの中で組み込み型およびマイクロ保険商品を開発しています。中東およびアフリカは依然として初期段階の市場ですが、bolttechの2026年7月のJubilee Health Insuranceとのパートナーシップは、東アフリカにおけるAPIベースの組み込み型健康補償の活用を示しています。
競合環境
市場集中度
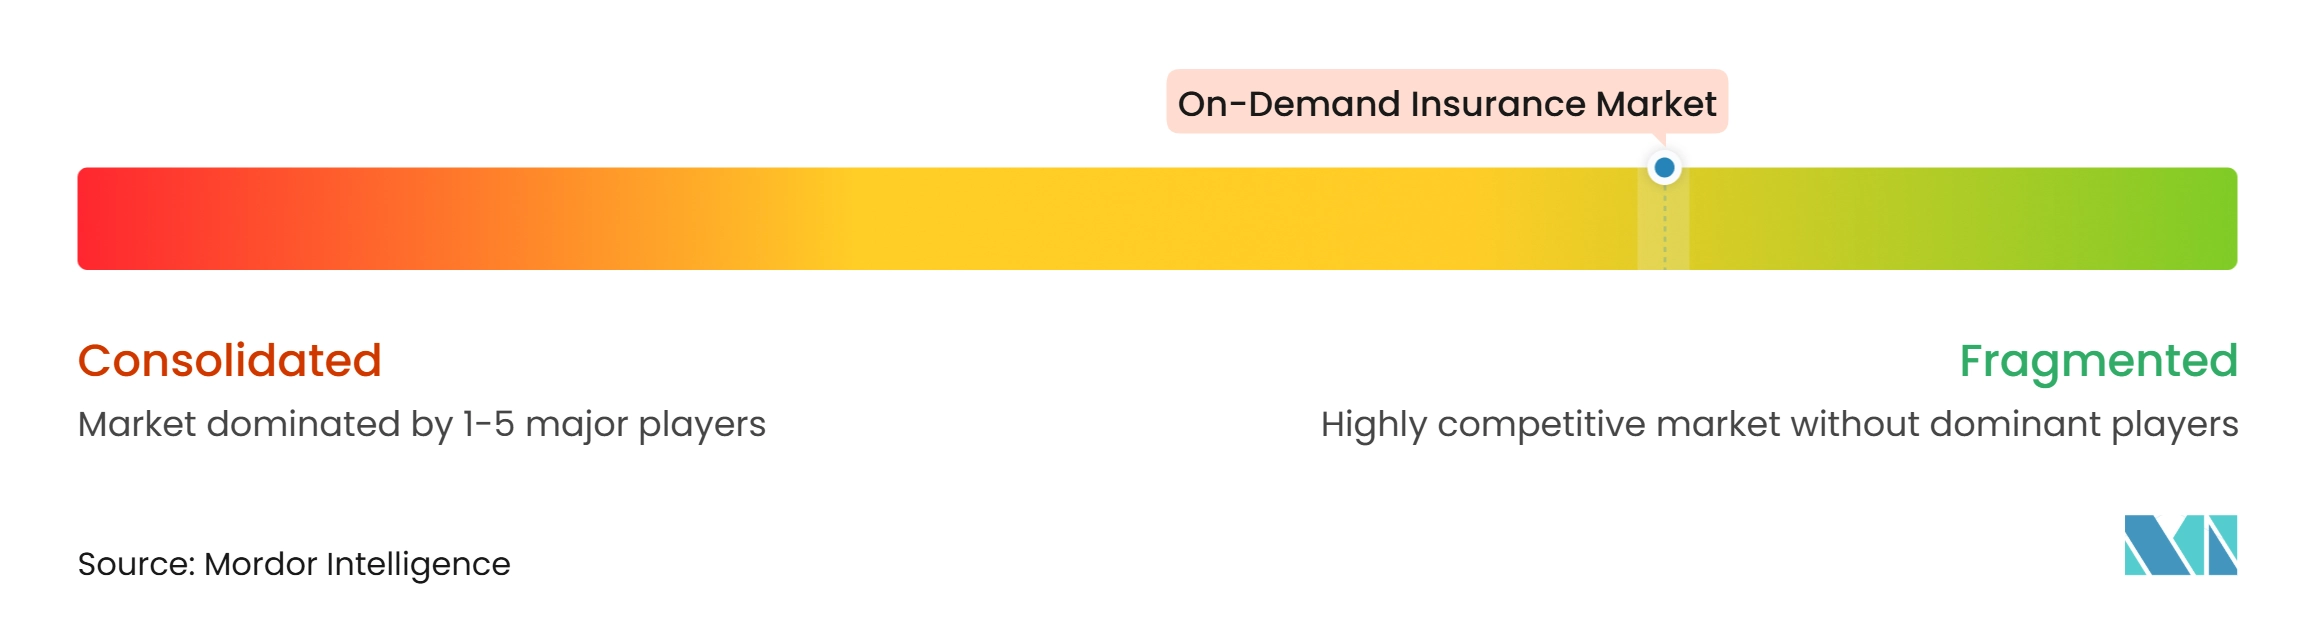
オンデマンド保険市場は断片化しており、競争は商品設計、データ能力、引受能力、および流通アクセスによって推進されています。Zego、Cuvva、Acko General Insurance Limited、ZhongAn Online P&C Insurance Co., Ltd.、Lemonade、Getsafe GmbHを含むデジタルネイティブプロバイダーは、迅速なポリシー有効化、デジタル顧客体験、および柔軟な補償を提供することで競争しています。Cover Genius Pty Ltd.、bolttech、Sure, Inc.、Qoverなどの組み込み保険プラットフォームは、パートナー統合と幅広い流通リーチを優先しています。これらのビジネスモデルは、商品設計、顧客関係、サービシング、および請求管理に対するコントロールの程度が異なります。その結果、業務の信頼性と明確な説明責任が重要な競争上の差別化要因であり続けています。
戦略的パートナーシップが保険流通と商品設計の連携を強化しています。2026年4月bolttechはBYDと提携し、車両関連データを活用して電気自動車の引受をサポートしながら、英国、イタリア、フランス、ドイツ、スペインで組み込み保険を流通させました。2026年6月、bolttechはING銀行を通じて欧州の銀行流通を拡大し、ソニーとのパートナーシップにより香港で消費者向けデバイス保護を導入しました。Lemonadeも2026年1月にテスラに特化した保険商品を導入し、フル・セルフ・ドライビング技術を使用した走行マイルに基づいて低料金を提供しました。これらの動向は、保険補償を顧客取引および関連資産データと結びつける上での製造業者、銀行、テクノロジーパートナーシップの役割の拡大を強調しています。
主要な機会には、中小企業向け専門賠償責任保険、パラメトリック型旅行・天候補償、および共有または賃貸資産の保護が含まれます。説明可能な価格設定モデル、堅牢なデータガバナンス、および効率的なポリシー管理は、プロバイダーが商品の柔軟性と規制要件のバランスを取るのに役立ちます。コロラド州の規制10-1-1は、保険会社による外部データおよび予測モデルの使用に関するガバナンスおよびリスク管理要件を定めており、英国金融行動監視機構のコンシューマー・デューティは公正な価値と良好な顧客成果を重視しています。コンプライアンスコストは小規模なインシュアテック企業に課題をもたらし、保険代理店(MGA)およびプラットフォーム専門企業間の統合を促進する可能性があります。最終的に、競争上の優位性は、アクセスしやすい流通と透明なポリシー有効化、明確に定義された責任、および信頼性の高い請求処理を組み合わせることにかかっています。
オンデマンド保険業界のリーダー企業
-
Lemonade, Inc.
-
Cover Genius Pty Ltd
-
Zego Ltd
-
Root Insurance Company
-
Slice Insurance Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
オンデマンド保険市場 このレポートでカバーされる企業
- Lemonade, Inc.
- Cover Genius Pty Ltd.
- Zego Ltd.
- Root Insurance Company
- Slice Insurance Technologies, Inc.
- Cuvva Ltd.
- Thimble
- Tapoly Ltd.
- SkyWatch Insurance Services, Inc.
- INSHUR
- Sure, Inc.
- ZhongAn Online P&C Insurance Co., Ltd.
- Getsafe GmbH
- Tempcover
- bolttech
- Qover
- Acko General Insurance Limited
- Laka
- SafetyWing
- Urban Jungle
最近の産業開発事情 オンデマンド保険市場
- 2026年10月:Lemonadeはテスラ FSD V14 Lite(HW3)のサポートを追加し、アリゾナ州、コロラド州、テネシー州で走行マイルあたり30%の割引を提供するよう自律走行車保険を拡大しました。HW4ドライバーは元の50%割引を維持します。このアップデートにより、センサー検証型価格設定モデルがFSD登録テスラ車のより広い基盤に初めて拡大されました。
- 2026年9月:ThimbleとBold Penguinは、小規模商業ラインにおける自律的な見積もりと契約締結を可能にするエージェンティックAI統合を開始し、Bold Penguinのブローカーが既存システムを離れることなく自然言語AIワークフローを通じてThimbleのポリシーを発行できるようにしました。
- 2026年7月:中国の人力資源・社会保障部は職業傷害保険のパイロットプログラムを全国に拡大し、14の主要プラットフォーム企業の2,990万2,000人のギグエコノミーワーカーをカバーし、注文ごとの保険料とプラットフォームをまたいでワーカーに追随する毎日のポータブル補償を提供しました。
- 2026年6月:ING銀行はbolttechをオランダ、イタリア、ポーランド、ベルギーにわたる組み込み保険の戦略的パートナーとして選定し、追加の欧州市場もパイプラインに含まれており、大手多国籍銀行の顧客基盤を通じて組み込み保険を拡大しています。
グローバルオンデマンド保険市場レポートの調査範囲
セグメンテーション概要
| 自動車 |
| 個人所有物・ガジェット・機器 |
| イベント・アクティビティ |
| 個人傷害 |
| 賠償責任 |
| その他のオンデマンド償 |
| 時間ベース・単発購入 |
| 時間ベース・常設アカウントに基づく有効化 |
| 使用量計測型 |
| 取引ごと・移動ごと |
| 個人・個人利用 |
| 個人・業務利用 |
| 企業 |
| ダイレクトデジタル |
| アグリゲーターおよび比較サイト |
| 組み込み型・パートナープラットフォーム |
| ブローカー・代理店・その他 |
| ギグワーカーおよびフリーランサー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 補償タイプ別 | 自動車 | |
| 個人所有物・ガジェット・機器 | ||
| イベント・アクティビティ | ||
| 個人傷害 | ||
| 賠償責任 | ||
| その他のオンデマンド償 | ||
| 価格設定・有効化基準別 | 時間ベース・単発購入 | |
| 時間ベース・常設アカウントに基づく有効化 | ||
| 使用量計測型 | ||
| 取引ごと・移動ごと | ||
| エンドユーザー別 | 個人・個人利用 | |
| 個人・業務利用 | ||
| 企業 | ||
| 販売チャネル別 | ダイレクトデジタル | |
| アグリゲーターおよび比較サイト | ||
| 組み込み型・パートナープラットフォーム | ||
| ブローカー・代理店・その他 | ||
| ギグワーカーおよびフリーランサー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
オンデマンド保険とは何ですか?
年間契約のみを通じてではなく、車両の走行、配達シフト、ドローンの飛行、機器の購入など、特定の検証済みリスクイベントに対して有効化される保険です。オンデマンド保険市場はこのモデルを使用して、補償を定義されたリスクエクスポージャーにより密接に連動させます。
オンデマンド保険市場の規模はどのくいですか?
オンデマンド保険市場は、2026年の25億米ドルから2032年までに40億米ドルに8.2%のCAGRで成長すると予測されています。
オンデマンド保険でどの補償タイプがリードしていますか?
自動車は最大の補償タイプであり、2026年に42.3%のシェアを占め、測定可能な移動ベースのリスクとテレマティクス能力によって支えられています。
オンデマンド保険で最も速く成長しているチャネルはどれですか?
組み込み型・パートナープラットフォームは、銀行、小売、車両、モビリティのプロセス内に補償が組み込まれることで、2032年までに14.2%のCAGRで成長すると予測されています。
アジア太平洋地域がオンデマンド保険にとって重要な理由は何ですか?
アジア太平洋地域は、スーパーアプリエコシステム、モバイル決済、デジタル金融包摂イニシアチブに支えられ、2032年までに11.6%のCAGRで成長すると予測されています。
オンデマンド保険の採用を制限するものは何ですか?
逆選択、有効化の失敗、分断されたデータ規制、および高い統合コストが採用を制約し、商品の経済性に影響をえる可能性があります。