
Tamaño y Participación del Mercado de Seguros bajo Demanda
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.70 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros bajo Demanda por Mordor Intelligence
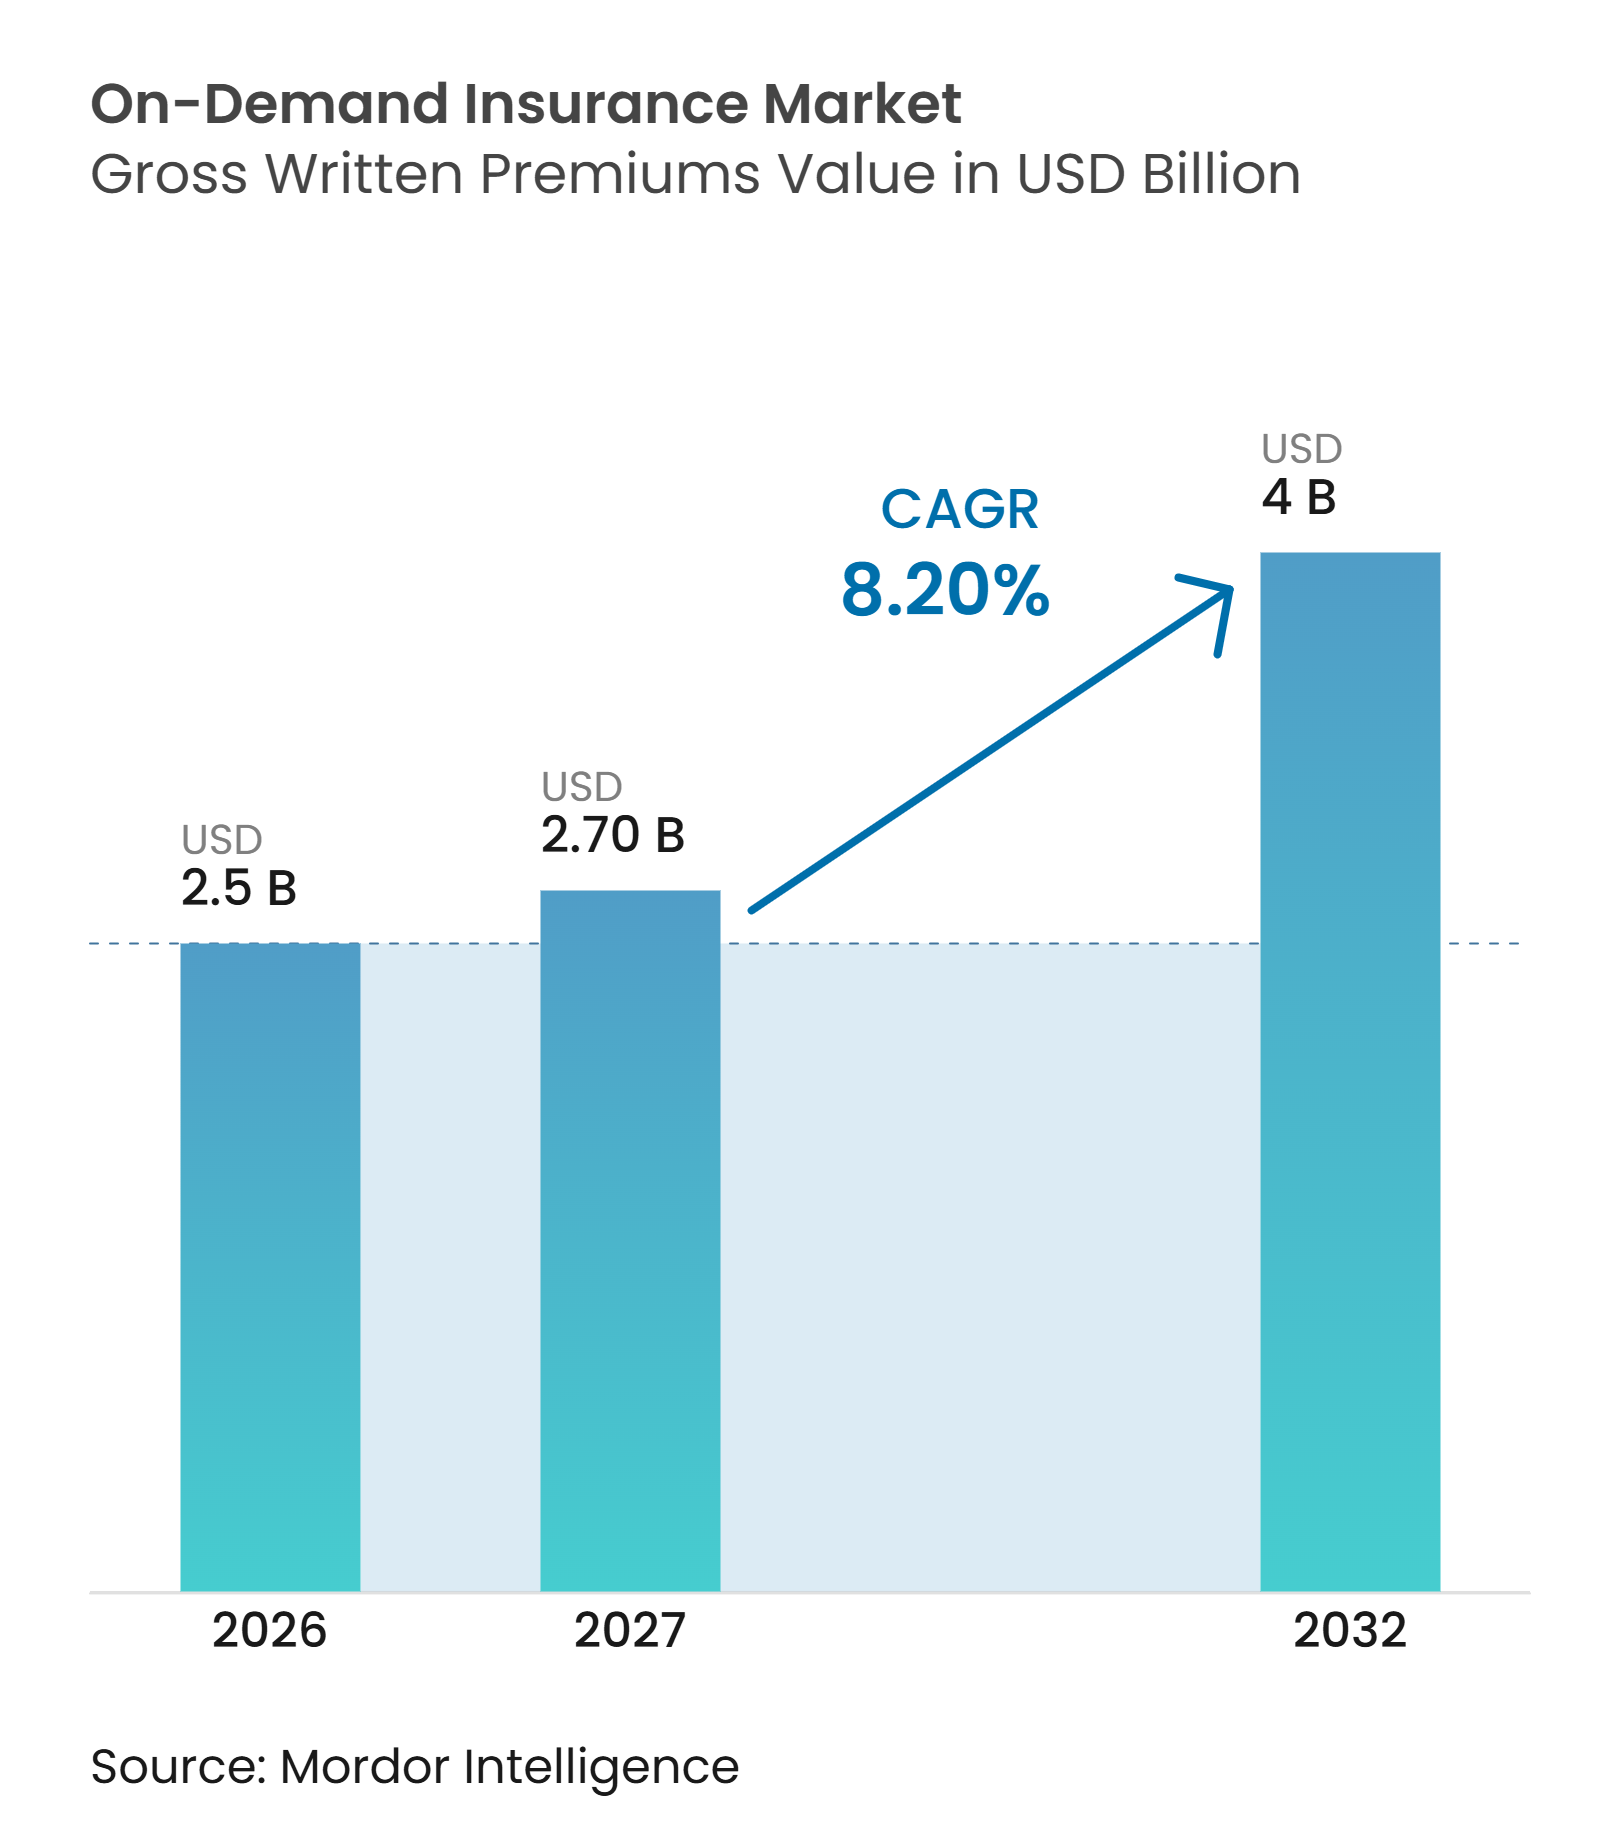
El tamaño del Mercado de Seguros bajo Demanda en términos de primas brutas emitidas fue valorado en 2,5 mil millones de USD en 2026 y se estima que crecerá desde 2,70 mil millones de USD en 2027 hasta alcanzar los 4 mil millones de USD para 2032, a una CAGR del 8,20% durante el período de pronóstico (2027-2032).
Este modelo proporciona cobertura que se activa para un evento de riesgo verificado, como un viaje en vehículo, un vuelo de dron o una compra de equipos, en lugar de depender únicamente de pólizas anuales. El crecimiento está respaldado por el trabajo basado en plataformas, el uso más amplio de activos valiosos que no se utilizan de forma continua y la distribución basada en interfaces de programación de aplicaciones. La distribución digital puede incorporar la cobertura dentro de una transacción y reducir el costo de llegar a los clientes. También puede hacer que la decisión de asegurarse forme parte de un proceso de compra más amplio, donde los clientes ya están considerando el activo, servicio o actividad que genera la exposición. Las aseguradoras con datos de telemática y sólidas relaciones con plataformas pueden construir posiciones difíciles de igualar para los nuevos participantes. Esta ventaja proviene de conocer cómo comienza la exposición, cómo cambia y cuándo debe activarse una póliza, en lugar de simplemente llegar a los clientes a través de un canal de ventas convencional. El mercado de seguros bajo demanda también enfrenta presión por la selección adversa, las normas fragmentadas y la necesidad de un consentimiento y una gobernanza de datos confiables en todas las jurisdicciones.
Conclusiones Clave del Informe
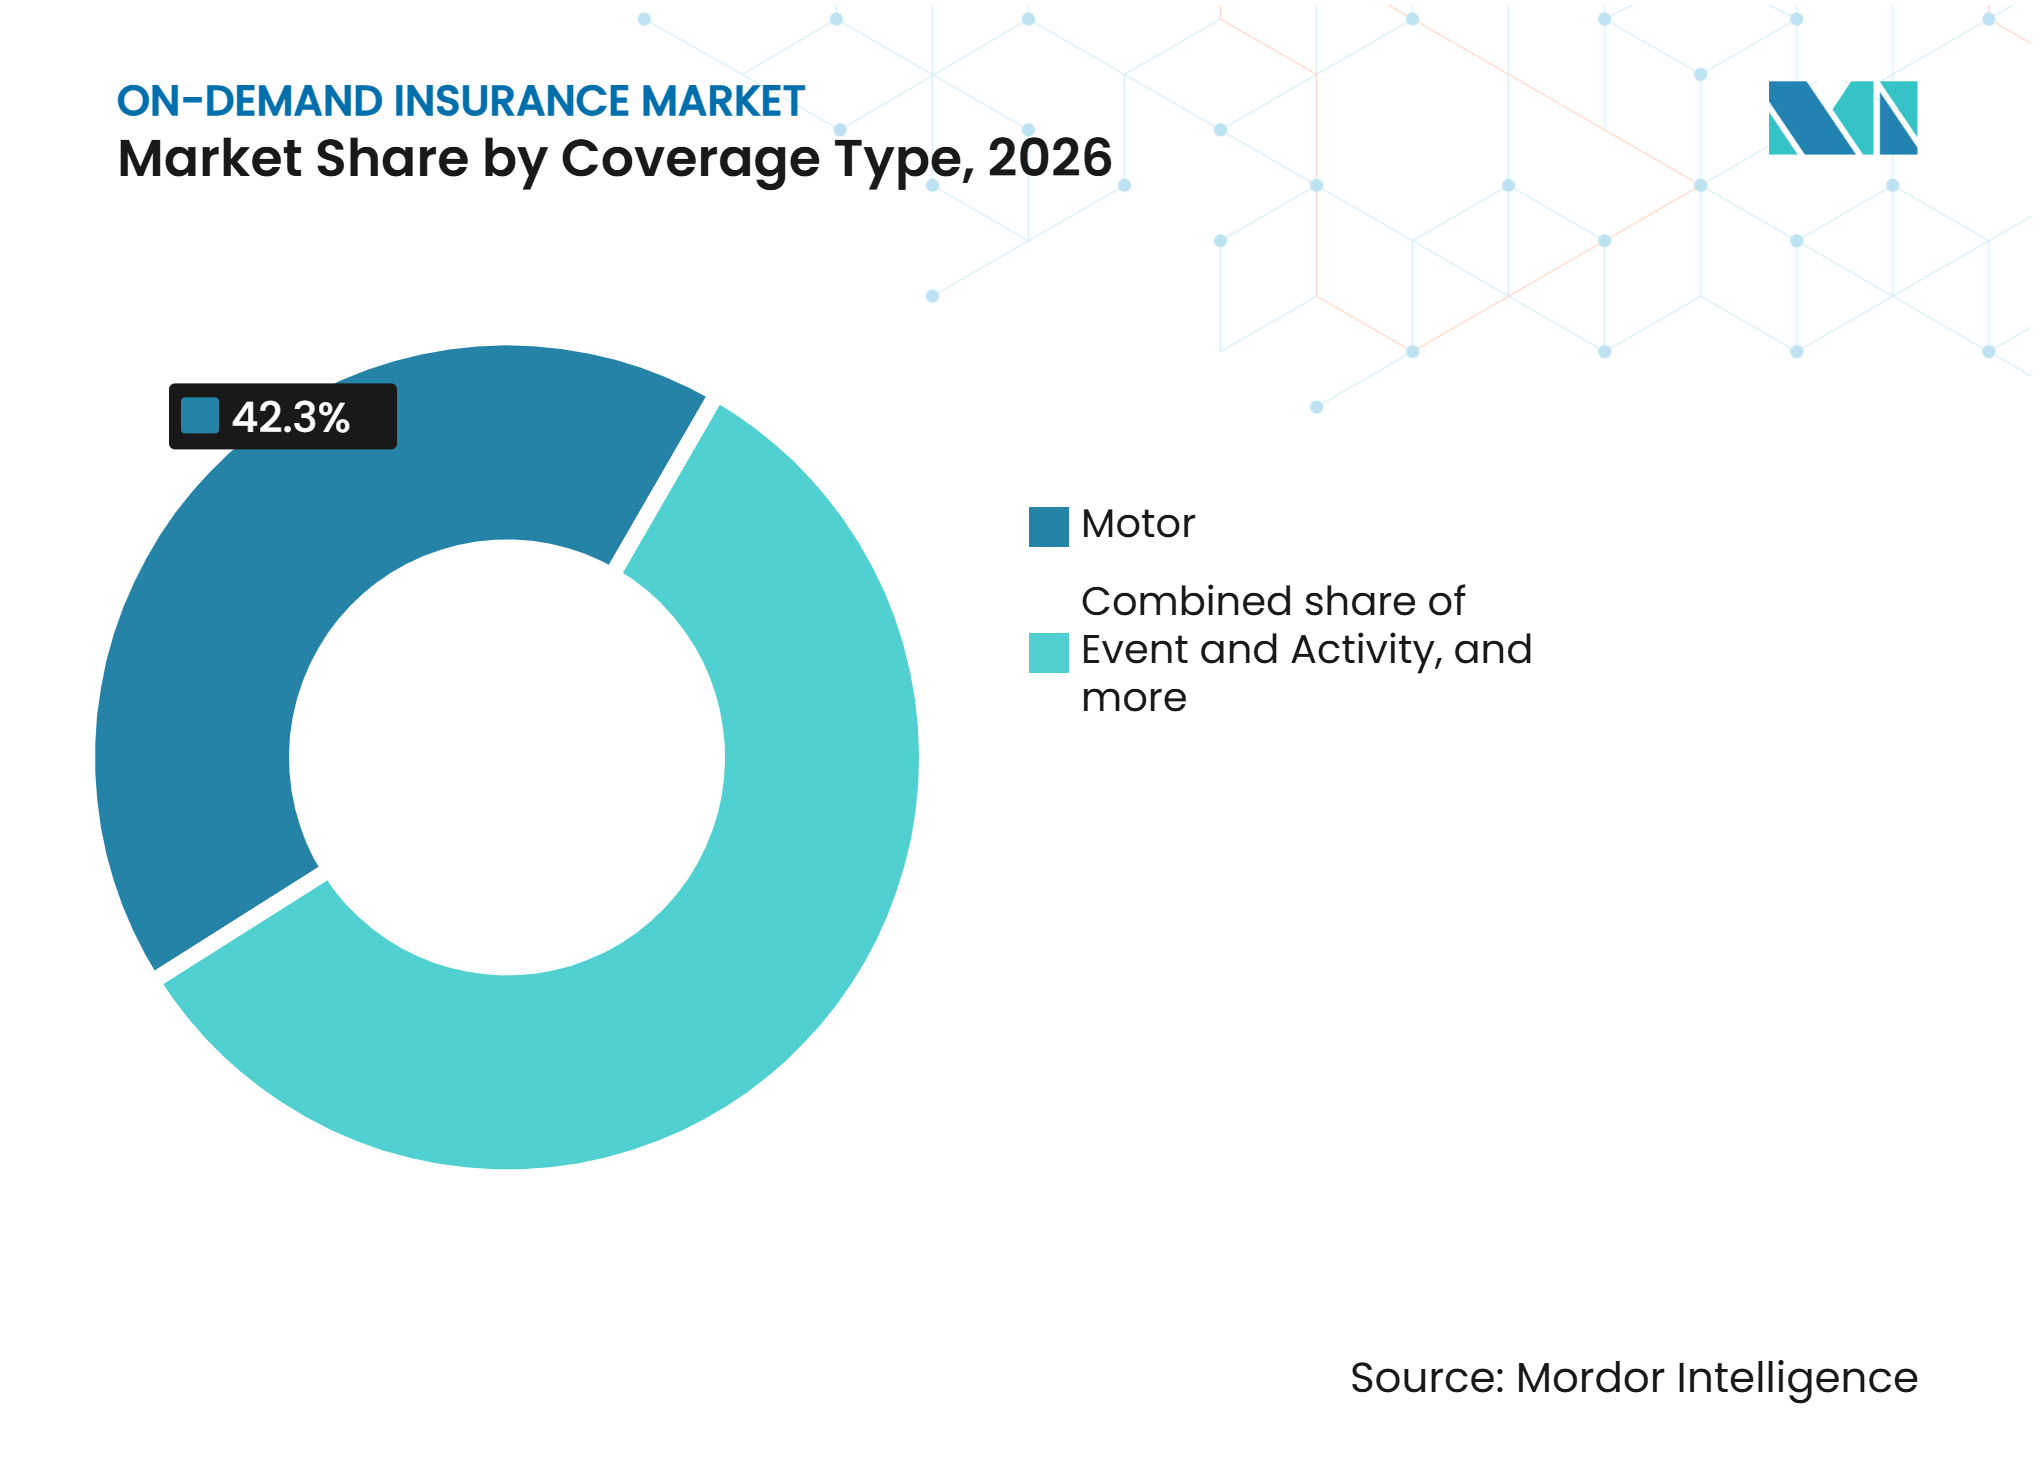
- Por tipo de cobertura, el motor capturó el 42,3% de la participación del mercado de seguros bajo demanda en 2026, mientras que se proyecta que los bienes personales, dispositivos y equipos crezcan a una CAGR del 11,5% hasta 2032.
- Por base de precios y activación, las pólizas de compra única basadas en tiempo capturaron el 34,6% de la participación del mercado de seguros bajo demanda en 2026, mientras que se proyecta que las pólizas medidas por uso crezcan a una CAGR del 12,5% hasta 2032.
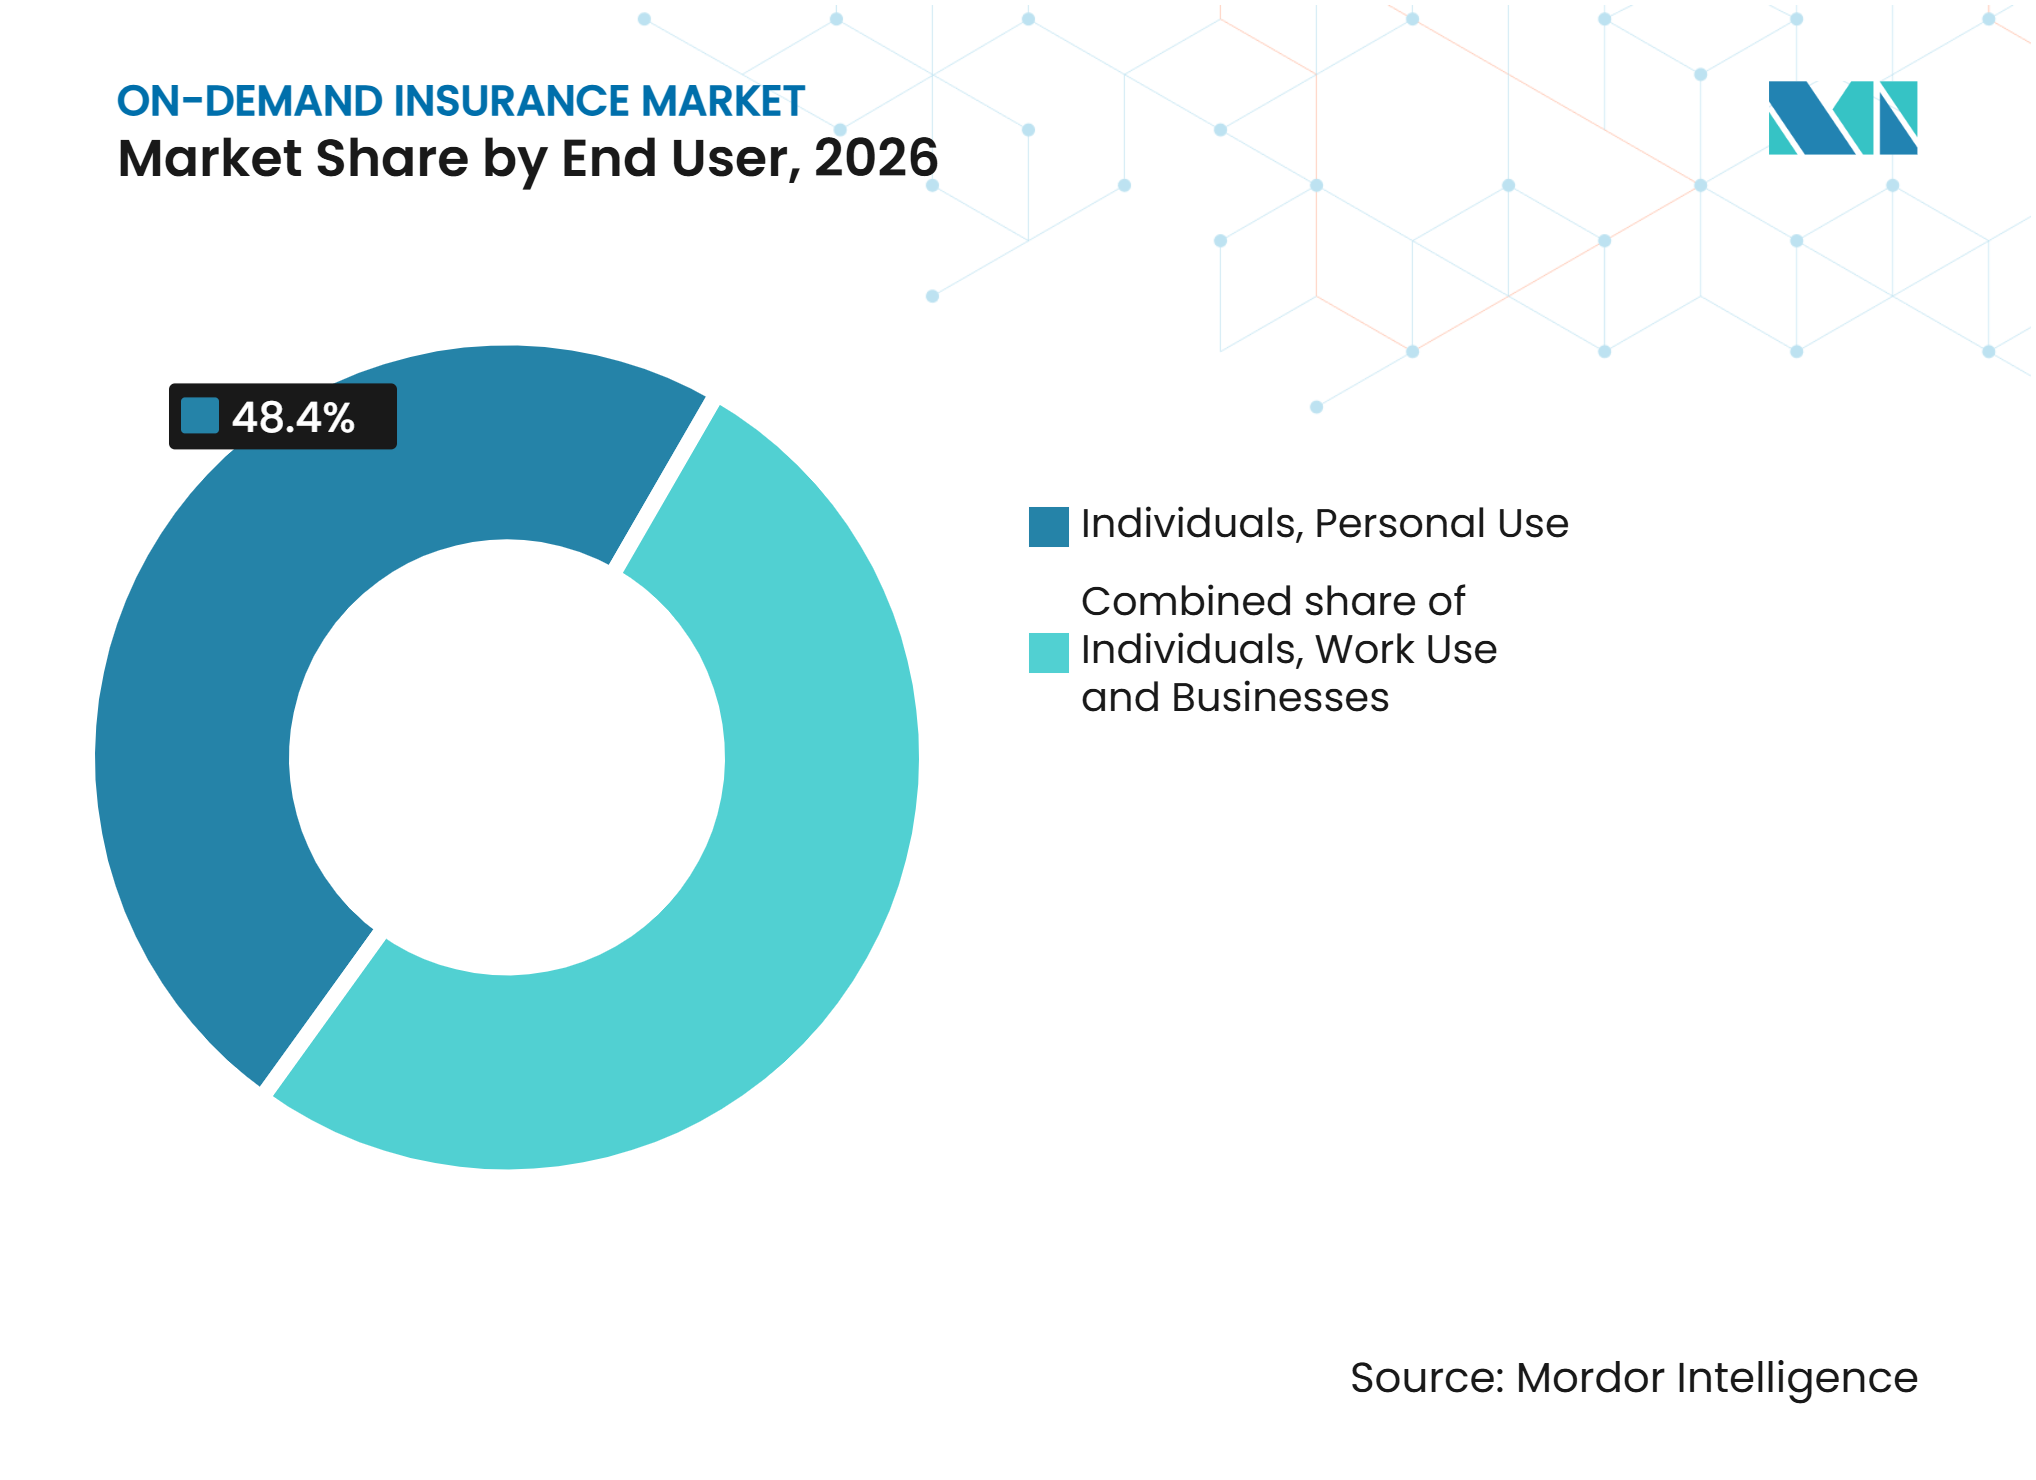
- Por usuario final, las personas para uso personal capturaron el 48,4% de la participación del mercado de seguros bajo demanda en 2026, mientras que se proyecta que las personas para uso laboral crezcan a una CAGR del 13,5% hasta 2032.
- Por canal de distribución, el digital directo capturó el 30,1% de la participación del mercado de seguros bajo demanda en 2026, mientras que se proyecta que las plataformas integradas y de socios crezcan a una CAGR del 14,2% hasta 2032.
- Por geografía, América del Norte capturó el 31,8% de la participación del mercado de seguros bajo demanda en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 11,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Distribución de Seguros Integrados Activados por Transacciones | +2.5% | Global, concentrado en los centros de comercio digital de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Cobertura de Pago por Uso y de Corta Duración | +1.5% | América del Norte, Reino Unido, Alemania, Australia | Mediano plazo (2-4 años) |
| Economía Colaborativa, Movilidad Compartida y Trabajo bajo Demanda | +1.3% | Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Activos Especializados y de Uso Intermitente | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Evaluación de Riesgos mediante Telemática y Dispositivos Conectados | +1.0% | Global, con mayor presencia en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Integración de Interfaces de Programación de Aplicaciones y Servicios Digitales de Pólizas | +0.7% | Global, con ganancias tempranas en Singapur, India, el Reino Unido y los Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Distribución de Seguros Integrados Activados por Transacciones
Integrar el seguro en el momento de la intención del cliente convierte la protección en un complemento contextual de una compra o servicio. Este enfoque reduce la barrera de conocimiento que puede limitar las ventas de pólizas independientes. También sitúa el mercado de seguros bajo demanda dentro de los procesos de viajes, comercio minorista, venta de entradas, logística, banca y movilidad. El modelo es más útil cuando el flujo de compra puede identificar una exposición clara, presentar términos adecuados, registrar el consentimiento y confirmar la activación sin obligar al cliente a iniciar un proceso de seguro separado. bolttech amplió este modelo a través de una asociación en junio de 2026 con ING Bank en los Países Bajos, Italia, Polonia y Bélgica. La empresa también se convirtió en el socio de seguros integrados de BYD en el Reino Unido, Italia, Francia, Alemania y España en abril de 2026[1]. Estos acuerdos muestran cómo la distribución a través de socios puede ampliar el acceso sin que las aseguradoras tengan que construir cada relación con el cliente de forma directa.
Creciente Demanda de Cobertura de Pago por Uso y de Corta Duración
La cobertura de pago por uso responde a los clientes que necesitan protección para una actividad específica en lugar de para un año completo. Los productos de corta duración pueden adaptarse a un vehículo prestado, un turno de entrega, una sesión fotográfica o un evento de un día. Por lo tanto, pueden ofrecer una opción práctica cuando la cobertura anual incluiría largos períodos con poca o ninguna exposición relevante. Lemonade lanzó el seguro de Automóvil Autónomo en enero de 2026 para fijar el precio de los kilómetros de Tesla Full Self-Driving un 50% por debajo de su tarifa estándar por kilómetro en Arizona[2]. El producto vinculó los precios a información de conducción en tiempo real en lugar de depender únicamente de factores demográficos generales. En octubre de 2026, Lemonade añadió compatibilidad con Tesla FSD V14 Lite y ofreció un ahorro del 30% por kilómetro para los vehículos HW3 elegibles en Arizona, Colorado y Tennessee.
Crecimiento de la Economía Colaborativa, la Movilidad Compartida y el Trabajo bajo Demanda
Los trabajadores de la economía colaborativa, los conductores de transporte por aplicación, los repartidores y los autónomos a menudo enfrentan exposiciones que cambian durante el día. Su trabajo genera demanda de pólizas que se activan durante una entrega, un viaje o una asignación. Estas necesidades pueden diferir de la cobertura personal estándar porque el riesgo del trabajador está vinculado al tiempo dedicado a completar una tarea remunerada y puede estar relacionado con más de una plataforma. China amplió su programa piloto de seguro de accidentes laborales a nivel nacional en julio de 2026, cubriendo a 29,902 millones de trabajadores en 14 grandes empresas de plataformas a finales de junio de 2026[3]. Las primas en el marco del programa se calculan por pedido, mientras que la cobertura se activa diariamente y sigue al trabajador en todas las plataformas. La Ley de Trabajadores de Plataformas de Singapur entró en vigor el 1 de enero de 2025 y exige a los operadores que proporcionen un seguro de compensación por accidentes laborales para los conductores de transporte por aplicación y los repartidores. Estas obligaciones crean una fuente de demanda que depende menos de la concienciación voluntaria del consumidor.
Proliferación de Activos Especializados y de Uso Intermitente
Los activos de uso intermitente crean necesidades de seguro que no siempre están bien cubiertas por los contratos anuales. Las cámaras, los drones, los equipos especializados, los artículos alquilados y los activos para eventos pueden tener períodos de exposición distintos. La protección puede ser más relevante cuando se ofrece en el momento de la compra o inmediatamente antes de que un activo se utilice para una tarea definida. Sony y bolttech lanzaron My Sony Care+ en Hong Kong en enero de 2026 para cubrir daños accidentales y por líquidos en cámaras y objetivos seleccionados[4]. La oferta utiliza la inscripción posterior a la compra y estaba previsto que se ampliara a teléfonos inteligentes, televisores y equipos de audio durante 2026. Esta estructura permite ofrecer protección más cerca del momento en que los clientes adquieren un activo. También favorece el diseño de productos que puede reflejar el patrón de uso de los activos individuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Selección Adversa y Fijación de Precios de Riesgo para Corta Duración | -1.2% | Global, más agudo donde el historial actuarial de micro-duración es limitado | Corto plazo (≤ 2 años) |
| Brechas de Cobertura, Fallos de Activación y Tiempos de Vigencia Disputados | -0.8% | Global, agravado donde los acuerdos de intercambio de datos de plataformas están ausentes | Corto plazo (≤ 2 años) |
| Normas Fragmentadas de Aprobación de Productos, Distribución y Privacidad de Datos | -0.7% | Operadores en múltiples jurisdicciones, especialmente los que operan de forma transfronteriza en América del Norte y Europa | Mediano plazo (2-4 años) |
| Altos Costos de Integración Digital y Economía Unitaria Limitada | -0.6% | Mercados emergentes e insurtechs más pequeñas con escala de automatización limitada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Selección Adversa y Fijación de Precios de Riesgo Incierta para Corta Duración
Las pólizas de corta duración permiten a los clientes comprar protección cuando esperan que el riesgo sea mayor. Ese patrón puede crear un desequilibrio de información cuando las aseguradoras no pueden observar el comportamiento durante un período más amplio. Por lo tanto, una fijación de precios precisa requiere suficiente actividad de pólizas e información conductual confiable. Un estudio revisado por pares de 2025 encontró que la selección adversa persistía en el entorno del seguro de automóvil en línea de China incluso cuando se utilizaba la suscripción algorítmica. El estudio también encontró que el preprocesamiento mediante aprendizaje automático redujo la gravedad medida, pero no eliminó el problema. Los nuevos participantes pueden necesitar asociaciones de intercambio de datos o inversión temprana para desarrollar suficiente experiencia para una fijación de precios sólida a corto plazo.
Brechas de Cobertura, Fallos de Activación y Tiempos de Vigencia Disputados
Las pólizas bajo demanda dependen de la calidad de la conexión entre una aseguradora y el evento que activa la cobertura. Una aplicación de plataforma, una conexión de vehículo, un dispositivo o una acción del usuario pueden formar parte de esa conexión. Un fallo en cualquier etapa puede dejar al cliente sin certeza sobre si la cobertura estaba activa. Este problema es especialmente importante cuando una plataforma, un intermediario y una aseguradora contribuyen cada uno al proceso del cliente. Los términos contractuales claros y la confirmación visible de la activación pueden reducir las disputas sobre el tiempo de vigencia de una póliza. La necesidad de una activación confiable puede favorecer a los proveedores con integraciones directas y bien probadas con los socios de distribución.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura:
El Motor Mantiene su Escala Mientras los Dispositivos Ganan ImpulsoEl motor representó el 42,3% de la participación del mercado de seguros bajo demanda en 2026, convirtiéndolo en la categoría de cobertura líder. Un viaje en vehículo es un evento de riesgo medible, y la inversión establecida en telemática ha respaldado el desarrollo de productos de motor en los mercados de seguros avanzados. La activación mediante aplicaciones se utiliza para el motor comercial, el motor personal a corto plazo y la cobertura por horas para vehículos prestados. Estos productos pueden abordar el trabajo de transporte por aplicación, la actividad de entrega y el préstamo personal sin requerir una póliza anual. El motor también proporciona un entorno claro para probar el vínculo entre el comportamiento registrado, la exposición, la activación y el precio. Se prevé que los bienes personales, dispositivos y equipos crezcan a una CAGR del 11,5% hasta 2032, convirtiéndola en la categoría de cobertura de más rápido crecimiento. El aumento de la propiedad de electrónica de consumo respalda la demanda de protección ofrecida cuando se adquiere un dispositivo.
El lanzamiento de My Sony Care+ de Sony y bolttech en Hong Kong proporciona un ejemplo de cobertura de dispositivos integrada para cámaras y objetivos seleccionados. El producto cubría daños accidentales y por líquidos mediante inscripción posterior a la compra. La cobertura de eventos y actividades aborda la exposición intermitente relacionada con deportes y reuniones organizadas. La cobertura de accidentes personales puede respaldar la protección de ingresos para trabajadores independientes con horarios irregulares. La cobertura de responsabilidad civil puede atender las necesidades de autónomos y pequeñas empresas que asumen asignaciones temporales. En conjunto, estas categorías muestran que el mercado de seguros bajo demanda puede responder a exposiciones de activos, actividades e ingresos que no ocurren de forma continua. La amplitud de estos usos permite que el mercado de seguros bajo demanda sirva a una variedad de exposiciones más allá del seguro de motor.


Por Base de Precios / Activación:
Los Modelos Basados en Tiempo Lideran Mientras los Precios Medidos por Uso se ExpandenLa compra única basada en tiempo representó el 34,6% de la participación del mercado de seguros bajo demanda en 2026. La estructura sigue siendo ampliamente utilizada porque necesita una infraestructura de datos limitada y define claramente la ventana de tiempo asegurada. Puede adaptarse a un vehículo prestado por una tarde, un trabajo fotográfico puntual o la responsabilidad civil de un evento de un día. Los clientes pueden entender cuándo comienza y termina la póliza sin necesidad de telemetría continua. Este diseño sencillo puede ser importante cuando un cliente necesita cobertura inmediata pero no espera comprarla con frecuencia. Las activaciones basadas en tiempo bajo una cuenta permanente pueden deducir los minutos cubiertos de una cartera o cuenta precargada. Este formato puede adaptarse a los usuarios frecuentes que requieren períodos de cobertura cortos y repetidos.
Se prevé que los precios medidos por uso crezcan a una CAGR del 12,5% hasta 2032. Se cobran según una unidad medida, como una milla, un kilómetro, una entrega o una hora de vuelo. Su propósito es alinear los ingresos por primas más estrechamente con la exposición registrada en lugar del tiempo transcurrido. El modelo necesita una forma confiable de definir la unidad, capturarla y explicar su efecto en la prima al tomador de la póliza. Los precios de Lemonade para los kilómetros de Tesla Full Self-Driving son un ejemplo de una estructura por kilómetro vinculada a la información del vehículo. Los productos por transacción y por viaje pueden servir a un evento distinto, incluido un viaje o una compra.
Por Usuario Final:
Las Personas para Uso Personal Lideran Mientras las Personas para Uso Laboral Crecen Más RápidoLas personas que adquieren cobertura para fines personales representaron el 48,4% de la participación del mercado de seguros bajo demanda en 2026. Esta posición refleja el desarrollo temprano de los canales de seguros digitales para consumidores en América del Norte y Europa. Los usuarios personales pueden adquirir cobertura de motor a corto plazo, protección de dispositivos, responsabilidad civil para eventos o protección relacionada con viajes. Sus requisitos suelen centrarse en la facilidad de compra, los términos transparentes y la confirmación inmediata. El producto debe ser fácil de entender porque el cliente puede tomar una decisión cerca de la actividad que crea la exposición. Las empresas también utilizan pólizas de responsabilidad civil o de equipos flexibles cuando su exposición operativa varía. Sin embargo, la menor frecuencia de cobertura por cliente empresarial puede limitar el tamaño relativo de este grupo.
Se prevé que las personas en entornos laborales crezcan a una CAGR del 13,5% hasta 2032. Este grupo incluye a los repartidores de plataformas de economía colaborativa, los conductores de transporte por aplicación y los profesionales autónomos. La regulación y las obligaciones de las plataformas pueden extender la cobertura mínima por lesiones a los trabajadores que anteriormente carecían de protección consistente. La cobertura que sigue a un trabajador en todas las plataformas puede ser especialmente relevante cuando el trabajo se divide entre diferentes aplicaciones o clientes. El programa nacional de accidentes laborales de China utiliza primas por pedido y cobertura portátil diaria para los trabajadores de plataformas. Singapur exige un seguro de compensación por accidentes laborales para los conductores de transporte por aplicación y los repartidores en virtud de la Ley de Trabajadores de Plataformas. Estos acuerdos pueden ampliar la adopción de cobertura más allá de la demanda voluntaria de los consumidores.

Por Canal de Distribución:
El Digital Directo Lidera Mientras las Plataformas Integradas Crecen Más RápidoEl digital directo representó una participación del 30,1% en 2026. Las aplicaciones, sitios web y portales propios de las aseguradoras se adaptan a productos simples y de duración limitada donde los clientes tienen una necesidad de compra clara. El canal admite la activación de autoservicio y puede dar a las aseguradoras acceso directo a los datos de experiencia del cliente. También ofrece a los clientes un punto de contacto directo cuando necesitan confirmar la cobertura, cambiar una póliza o iniciar una reclamación. Los agregadores y los sitios de comparación siguen siendo relevantes para el seguro de motor a corto plazo en el Reino Unido. Los corredores mantienen un papel para los compradores comerciales que necesitan términos personalizados. La distribución para trabajadores de la economía colaborativa puede combinar una interfaz de plataforma con una relación de póliza directa entre aseguradora e individuo.
Se prevé que las plataformas integradas y de socios crezcan a una CAGR del 14,2% hasta 2032. Este canal incorpora la protección dentro de un proceso bancario, de vehículos, minorista, de viajes o de movilidad. Su eficacia depende de presentar los términos relevantes en el momento adecuado sin dificultar la finalización del proceso del cliente. El acuerdo de bolttech en junio de 2026 con ING Bank incorporó seguros integrados en los Países Bajos, Italia, Polonia y Bélgica. Su asociación de abril de 2026 con BYD cubrió el Reino Unido, Italia, Francia, Alemania y España. Estas asociaciones demuestran cómo los distribuidores pueden conectar la capacidad de pólizas con una transacción relevante del cliente. El enfoque puede ser eficaz cuando el intercambio de datos, el consentimiento y las responsabilidades de servicio están claramente definidos.
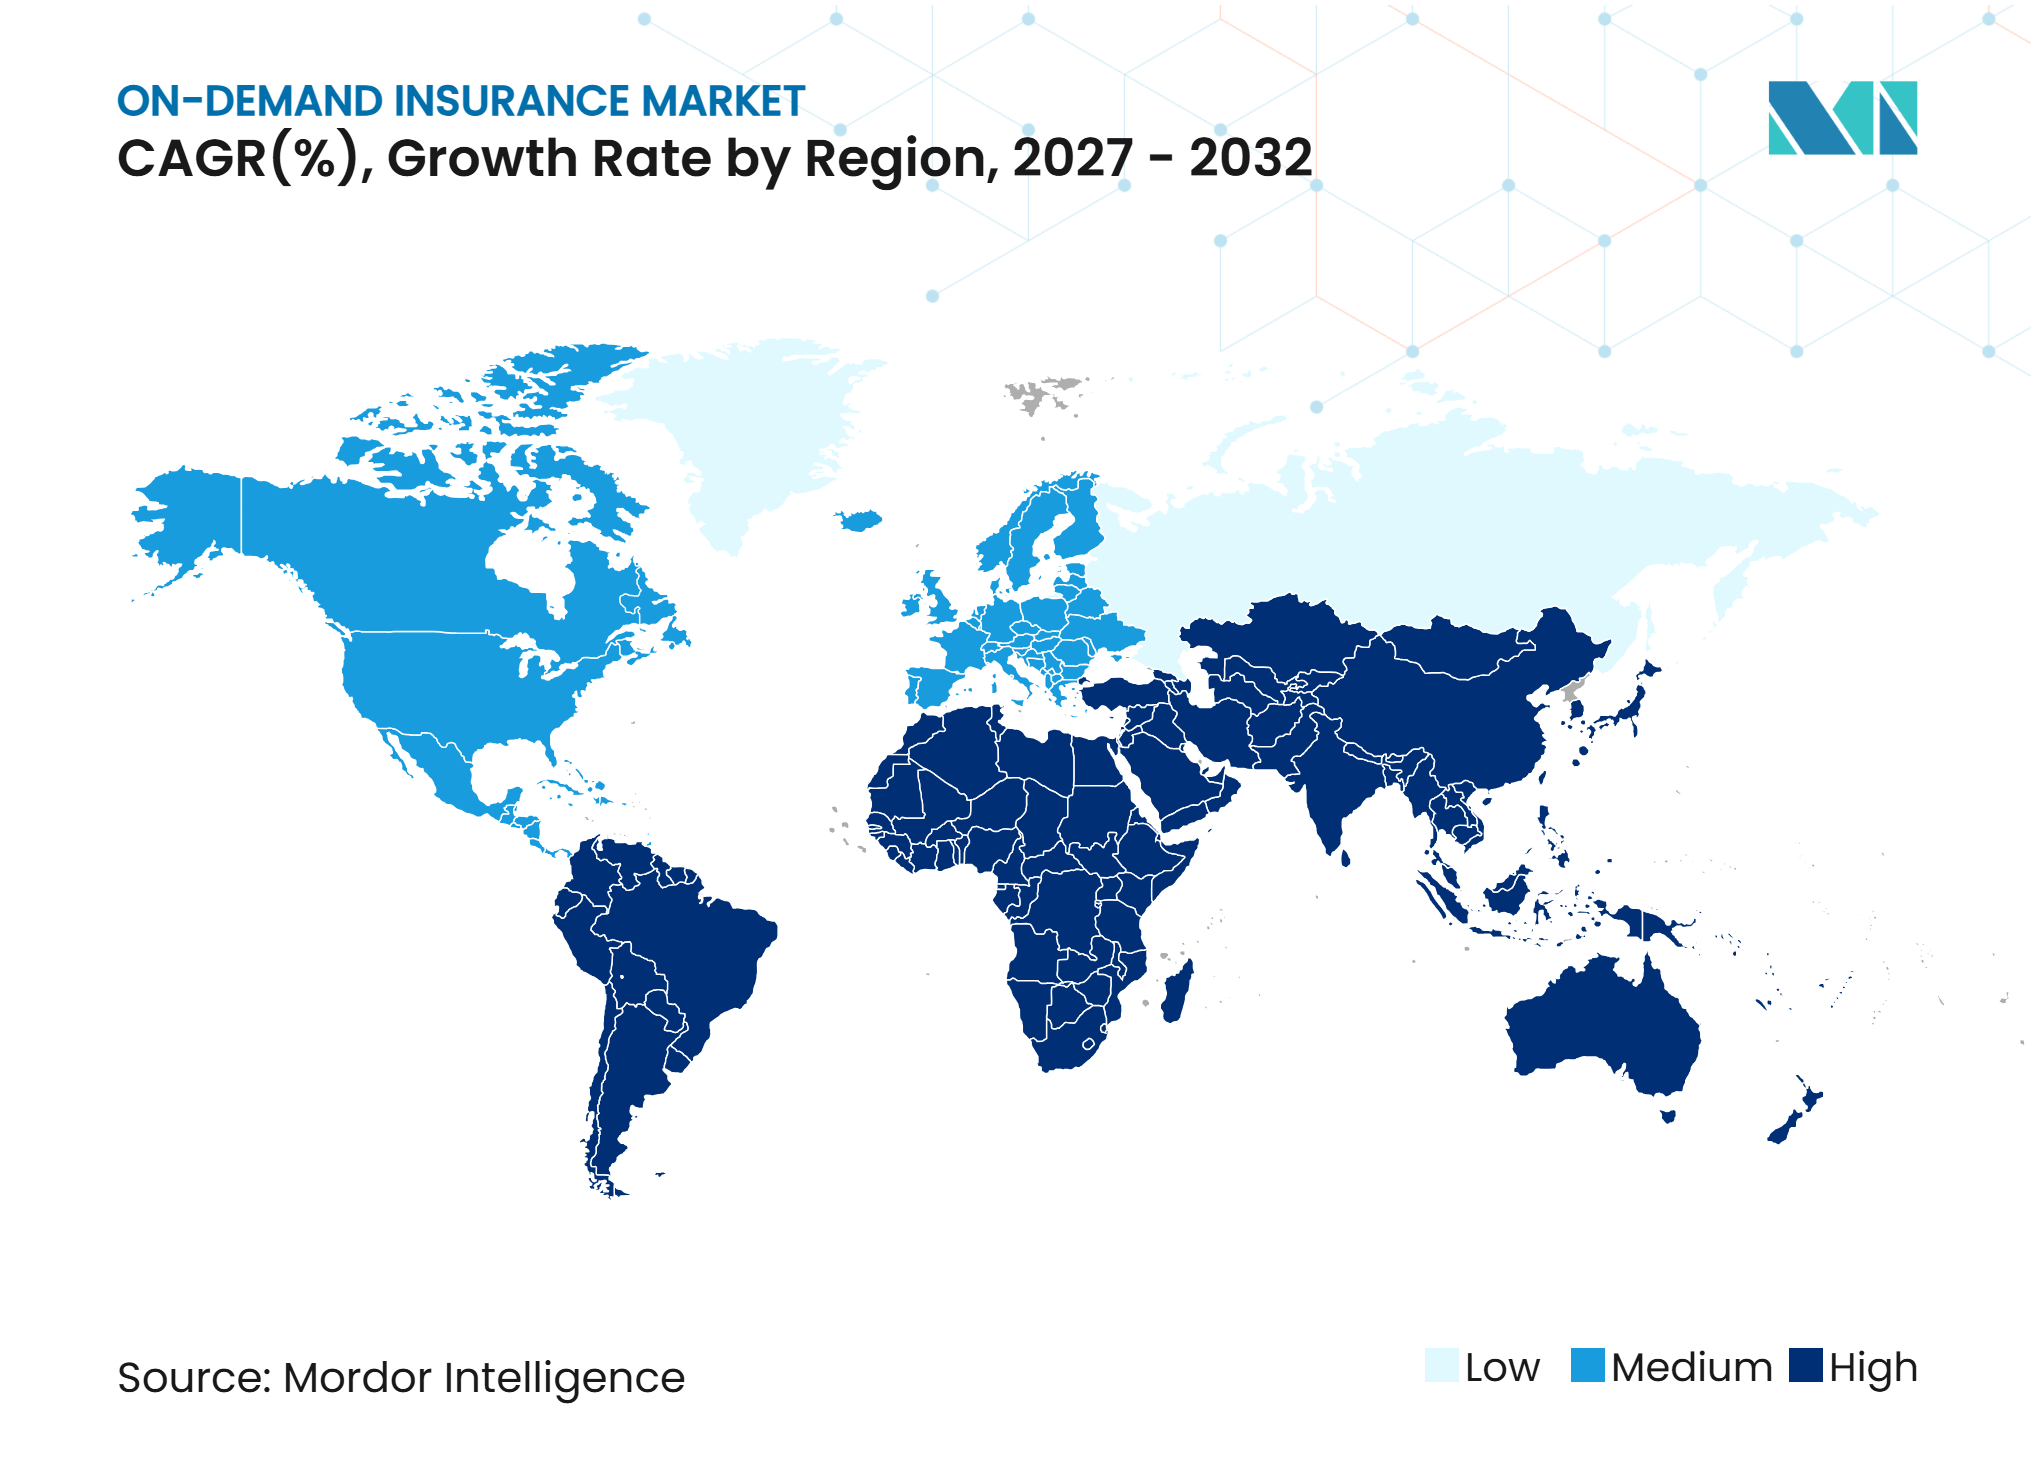
Análisis Geográfico
América del Norte tuvo una participación del 31,8% en 2026. La región se beneficia de una infraestructura insurtech establecida, un alto uso de teléfonos inteligentes y una amplia base de pólizas de motor capaces de utilizar funciones basadas en el uso. El mercado de seguros bajo demanda en los Estados Unidos cuenta con un amplio conjunto de proveedores para consumidores y pequeñas empresas, lo que respalda la experimentación en motor, responsabilidad civil y cobertura personal. Las empresas de los Estados Unidos, incluidas Lemonade, Thimble, Root Insurance y Sure, han desarrollado enfoques de productos para consumidores y pequeñas empresas en motor, responsabilidad civil y líneas personales. Lemonade lanzó el seguro de Automóvil Autónomo en Arizona en enero de 2026 y posteriormente lo amplió a Colorado y Tennessee. La regulación de Colorado sobre datos externos de consumidores y modelos predictivos eleva las expectativas de gobernanza para la suscripción basada en datos.
Europa combina especialistas del Reino Unido en categorías específicas con competidores digitales respaldados por titulares en todo el continente. El Reino Unido ha producido a Cuvva en motor por horas, Zego en motor comercial, INSHUR en cobertura para trabajadores de plataformas y Tempcover en motor a corto plazo. El mercado de seguros bajo demanda se beneficia del desarrollado ecosistema de seguros de motor digital del país, donde la cobertura de corta duración tiene relevancia práctica para los conductores y los trabajadores de plataformas. El acuerdo de bolttech con BYD cubrió el Reino Unido y otros cuatro países europeos durante 2026. El Deber del Consumidor de la Autoridad de Conducta Financiera establece estándares de valor justo y buenos resultados para los clientes en el seguro general del Reino Unido. América del Sur sigue siendo más temprana en adopción, mientras que la actividad del entorno regulatorio controlado de Brasil respalda la confianza en los pilotos de seguros basados en el uso.
Se prevé que Asia-Pacífico crezca a una CAGR del 11,6% hasta 2032, la tasa regional más rápida. El uso de superaplicaciones, los pagos móviles y las iniciativas de inclusión financiera digital respaldan la adopción de productos activados por transacciones. El mercado de seguros bajo demanda puede utilizar estos ecosistemas digitales para conectar una póliza con pagos, la identidad del cliente y el evento que activa la cobertura. El programa ampliado de accidentes laborales de China ilustra el papel que la política puede desempeñar en la creación de cobertura para los trabajadores de plataformas. India está desarrollando productos de seguros integrados y microseguros dentro de su marco de entorno regulatorio controlado. Oriente Medio y África siguen siendo mercados en etapas más tempranas, pero la asociación de bolttech en julio de 2026 con Jubilee Health Insurance muestra el uso de cobertura de salud integrada basada en interfaces de programación de aplicaciones en África Oriental.
Panorama Competitivo
Concentración del Mercado
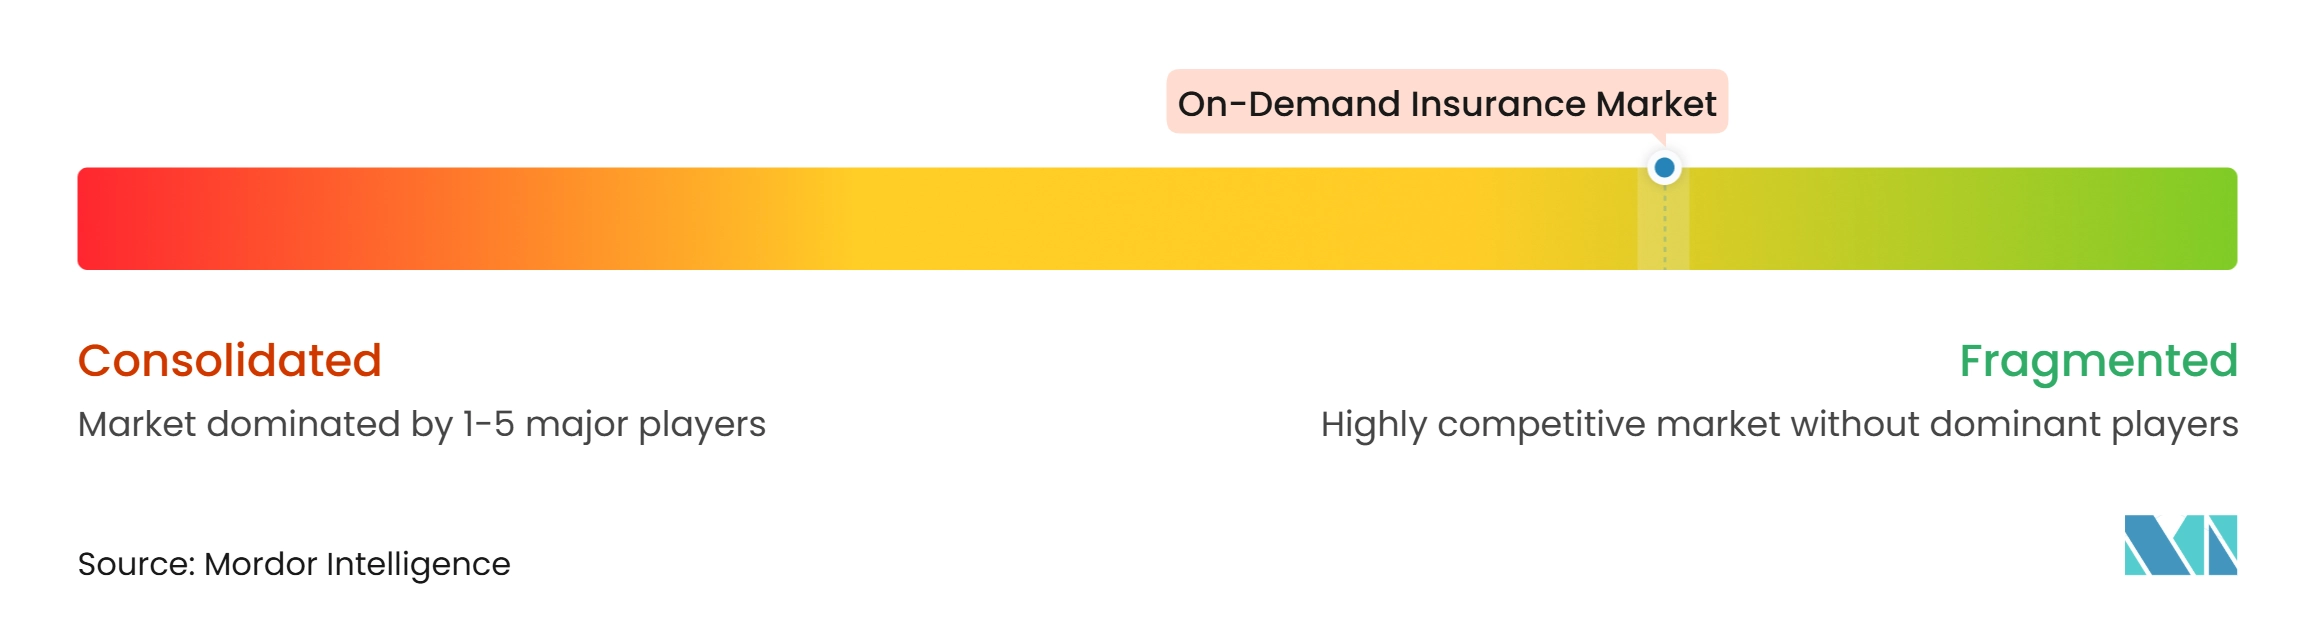
El mercado de seguros bajo demanda está fragmentado, con una competencia impulsada por el diseño de productos, las capacidades de datos, la capacidad de suscripción y el acceso a la distribución. Los proveedores nativos digitales, incluidos Zego, Cuvva, Acko, ZhongAn, Lemonade y Getsafe, compiten ofreciendo activación rápida de pólizas, experiencias digitales para el cliente y cobertura flexible. Las plataformas de seguros integrados, como Cover Genius, bolttech, Sure y Qover, priorizan las integraciones con socios y un amplio alcance de distribución. Estos modelos de negocio varían en su control sobre el diseño de productos, las relaciones con los clientes, el servicio y la gestión de reclamaciones. Como resultado, la fiabilidad operativa y la responsabilidad clara siguen siendo importantes diferenciadores competitivos.
Las asociaciones estratégicas están fortaleciendo el vínculo entre la distribución de seguros y el diseño de productos. En abril de 2026, bolttech se asoció con BYD para distribuir seguros integrados en el Reino Unido, Italia, Francia, Alemania y España, utilizando datos relacionados con el vehículo para respaldar la suscripción de vehículos eléctricos. En junio de 2026, bolttech amplió su distribución bancaria europea a través de ING Bank, mientras que su asociación con Sony introdujo la protección de dispositivos de consumo en Hong Kong. Lemonade también presentó un producto de seguro centrado en Tesla en enero de 2026, ofreciendo tarifas más bajas basadas en los kilómetros recorridos con la tecnología Full Self-Driving. Estos desarrollos subrayan el creciente papel de las asociaciones con fabricantes, bancos y empresas tecnológicas para vincular la cobertura de seguros con las transacciones de los clientes y los datos relevantes de los activos.
Las oportunidades clave incluyen el seguro de responsabilidad civil profesional para pequeñas empresas, la cobertura paramétrica de viajes y clima, y la protección para activos compartidos o alquilados. Los modelos de precios explicables, una sólida gobernanza de datos y una administración eficiente de pólizas pueden ayudar a los proveedores a equilibrar la flexibilidad del producto con los requisitos regulatorios. El Reglamento 10-1-1 de Colorado establece requisitos de gobernanza y gestión de riesgos para el uso de datos externos y modelos predictivos por parte de las aseguradoras, mientras que el Deber del Consumidor de la Autoridad de Conducta Financiera del Reino Unido enfatiza el valor justo y los resultados positivos para los clientes. Los costos de cumplimiento pueden suponer un desafío para las empresas insurtech más pequeñas y contribuir a la consolidación entre los agentes gestores generales y los especialistas en plataformas. En última instancia, la ventaja competitiva dependerá de combinar una distribución accesible con una activación de pólizas transparente, responsabilidades claramente definidas y una gestión de reclamaciones confiable.
Líderes de la Industria de Seguros bajo Demanda
-
Lemonade, Inc.
-
Cover Genius Pty Ltd
-
Zego Ltd
-
Root Insurance Company
-
Slice Insurance Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros bajo Demanda Empresas cubiertas en este informe
- Lemonade, Inc.
- Cover Genius Pty Ltd.
- Zego Ltd.
- Root Insurance Company
- Slice Insurance Technologies, Inc.
- Cuvva Ltd.
- Thimble
- Tapoly Ltd.
- SkyWatch Insurance Services, Inc.
- INSHUR
- Sure, Inc.
- ZhongAn Online P&C Insurance Co., Ltd.
- Getsafe GmbH
- Tempcover
- bolttech
- Qover
- Acko General Insurance Limited
- Laka
- SafetyWing
- Urban Jungle
Desarrollos recientes de la industria en Mercado de Seguros bajo Demanda
- Octubre de 2026: Lemonade amplió su seguro de Automóvil Autónomo para admitir Tesla FSD V14 Lite (HW3), ofreciendo un ahorro del 30% por kilómetro en Arizona, Colorado y Tennessee. Los conductores de HW4 conservan el descuento original del 50%. La actualización amplía el modelo de precios verificado por sensores a una base más amplia de vehículos Tesla inscritos en FSD por primera vez.
- Septiembre de 2026: Thimble y Bold Penguin lanzaron una integración de inteligencia artificial agéntica que permite la cotización y vinculación autónoma en líneas comerciales pequeñas, lo que permite a los corredores de Bold Penguin originar pólizas de Thimble a través de flujos de trabajo de inteligencia artificial en lenguaje natural sin salir de los sistemas existentes.
- Julio de 2026: El Ministerio de Recursos Humanos y Seguridad Social de China amplió su programa piloto de seguro de accidentes laborales a nivel nacional, cubriendo a 29,902 millones de trabajadores de la economía colaborativa en 14 grandes empresas de plataformas, con primas por pedido y cobertura portátil diaria que sigue a los trabajadores en todas las plataformas.
- Junio de 2026: ING Bank seleccionó a bolttech como su socio estratégico para seguros integrados en los Países Bajos, Italia, Polonia y Bélgica, con mercados europeos adicionales en proceso, ampliando los seguros integrados a través de la base de clientes de un importante banco multinacional.
Alcance del Informe Global del Mercado de Seguros bajo Demanda
Resumen de la segmentación
| Motor |
| Bienes Personales, Dispositivos y Equipos |
| Eventos y Actividades |
| Accidentes Personales |
| Responsabilidad Civil |
| Otra Cobertura bajo Demanda |
| Compra Única Basada en Tiempo |
| Activaciones Basadas en Tiempo bajo una Cuenta Permanente |
| Medido por Uso |
| Por Transacción / Por Viaje |
| Personas, Uso Personal |
| Personas, Uso Laboral |
| Empresas |
| Digital Directo |
| Agregadores y Sitios de Comparación |
| Plataformas Integradas / de Socios |
| Corredores, Agentes y Otros |
| Trabajadores de la Economía Colaborativa y Autónomos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Cobertura | Motor | |
| Bienes Personales, Dispositivos y Equipos | ||
| Eventos y Actividades | ||
| Accidentes Personales | ||
| Responsabilidad Civil | ||
| Otra Cobertura bajo Demanda | ||
| Por Base de Precios / Activación | Compra Única Basada en Tiempo | |
| Activaciones Basadas en Tiempo bajo una Cuenta Permanente | ||
| Medido por Uso | ||
| Por Transacción / Por Viaje | ||
| Por Usuario Final | Personas, Uso Personal | |
| Personas, Uso Laboral | ||
| Empresas | ||
| Por Canal de Distribución | Digital Directo | |
| Agregadores y Sitios de Comparación | ||
| Plataformas Integradas / de Socios | ||
| Corredores, Agentes y Otros | ||
| Trabajadores de la Economía Colaborativa y Autónomos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué es el seguro bajo demanda?
Es un seguro que se activa para un evento de riesgo verificado específico, como un viaje en vehículo, un turno de entrega, un vuelo de dron o una compra de equipos, en lugar de únicamente a través de un contrato anual. El mercado de seguros bajo demanda utiliza este modelo para alinear la cobertura más estrechamente con una exposición definida.
¿Qué tamaño tiene el mercado de seguros bajo demanda?
Se proyecta que el mercado de seguros bajo demanda crezca desde 2,5 mil millones de USD en 2026 hasta 4,0 mil millones de USD para 2032 a una CAGR del 8,2%.
¿Qué tipo de cobertura lidera los seguros bajo demanda?
El motor es el tipo de cobertura más grande, con una participación del 42,3% en 2026, respaldado por el riesgo medible basado en viajes y la capacidad de telemática.
¿Qué canal de seguros bajo demanda crece más rápido?
Se prevé que las Plataformas Integradas y de Socios crezcan a una CAGR del 14,2% hasta 2032, a medida que la cobertura se incorpora en procesos bancarios, minoristas, de vehículos y de movilidad.
¿Por qué es importante Asia-Pacífico para los seguros bajo demanda?
Se prevé que Asia-Pacífico crezca a una CAGR del 11,6% hasta 2032, respaldado por los ecosistemas de superaplicaciones, los pagos móviles y las iniciativas de inclusión financiera digital.
¿Qué limita la adopción de los seguros bajo demanda?
La selección adversa, los fallos de activación, las normas de datos fragmentadas y los altos costos de integración pueden limitar la adopción y afectar la economía del producto.