
Tamanho e Participação do Mercado de API de Oligonucleotídeos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.21 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de API de Oligonucleotídeos por Mordor Intelligence
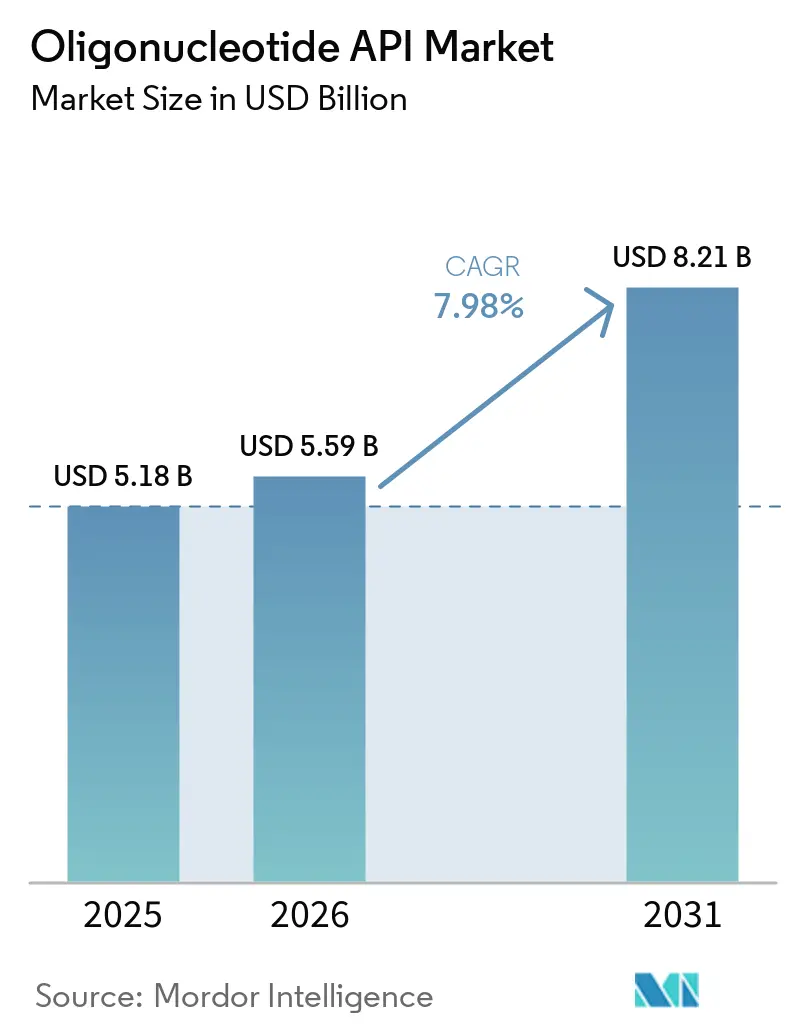
O tamanho do Mercado de API de Oligonucleotídeos foi avaliado em 5,18 bilhões de USD em 2025 e estima-se que cresça de 5,59 bilhões de USD em 2026 para atingir 8,21 bilhões de USD até 2031, a um CAGR de 7,98% durante o período de previsão (2026-2031).
O mercado está avançando além de seu foco anterior em terapias de nicho, à medida que os medicamentos de ácidos nucleicos definidos por sequência ganham uso comercial. As aprovações da FDA em 2024 e 2025 para olezarsena, fitusirana, donidalorsena e plozasirana aumentaram a demanda por material fabricado comercialmente nas plataformas antissenso e siRNA. A administração subcutânea está ampliando o uso prático das terapias ligadas ao GalNAc e sustenta necessidades recorrentes de fornecimento para condições crônicas. Os fabricantes estão respondendo com investimentos em capacidade, desenvolvimento de processos e maior controle sobre insumos críticos. O mercado de API de oligonucleotídeos também enfrenta uma estrutura de custos difícil, pois a síntese, a purificação, o gerenciamento de solventes e os controles analíticos continuam sendo intensivos em recursos.
Principais Conclusões do Relatório
- Por tipo de API, os oligonucleotídeos antissenso detinham 55,31% da participação de receita em 2025, enquanto as APIs de RNA de interferência pequena devem registrar o maior CAGR de 10,65% até 2031.
- Por tecnologia de fabricação, a síntese em fase sólida detinha 68,24% da participação de receita em 2025, enquanto a síntese híbrida químico-enzimática deve apresentar um CAGR de 13,42% até 2031.
- Por aplicação, as doenças raras e genéticas detinham 28,24% da participação de receita em 2025, enquanto a edição gênica e a regulação gênica devem crescer a um CAGR de 11,52% até 2031.
- Por status de desenvolvimento, as APIs comercializadas detinham 58,14% da participação de receita em 2025, enquanto as APIs em estágio pré-clínico e de descoberta devem crescer a um CAGR de 11,42% até 2031.
- Por usuário final, as empresas farmacêuticas detinham 42,84% da participação de receita em 2025, enquanto os CRDMOs devem registrar o maior CAGR de 10,22% até 2031.
- Por geografia, a América do Norte detinha 41,41% da participação de receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de API de Oligonucleotídeos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanço dos Pipelines Terapêuticos de Oligonucleotídeos | +2.2% | Global, América do Norte e Europa para programas em estágio IND, Ásia-Pacífico para fornecimento clínico | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de CDMO de Oligonucleotídeos GMP | +1.6% | Global, América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Adoção Crescente de Medicina de Precisão e Terapias Baseadas em RNA | +1.3% | Global, com adoção antecipada na América do Norte, Europa Ocidental e Japão | Médio prazo (2-4 anos) |
| Demanda Crescente por APIs de Oligonucleotídeos Conjugados Complexos | +1.0% | América do Norte e Europa, com expansão para APAC | Médio prazo (2-4 anos) |
| Plataformas de Síntese Enzimática e Híbrida Melhorando a Escalabilidade Comercial | +0.5% | Global, liderado pelos Estados Unidos, Suíça e Japão | Longo prazo (≥ 4 anos) |
| Regionalização das Cadeias de Suprimentos de Fabricação de Ácidos Nucleicos | +0.3% | APAC, com Índia e Coreia do Sul emergindo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanço dos Pipelines Terapêuticos de Oligonucleotídeos
O mercado de API de oligonucleotídeos obtém grande parte de sua demanda de curto prazo com a progressão de programas clínicos para estágios mais avançados de desenvolvimento. Um conjunto mais amplo de candidatos a terapêuticos de RNA requer material de grau clínico antes do início da fabricação comercial. Os programas em estágio inicial também podem estabelecer relacionamentos com fornecedores bem antes dos ensaios pivotais, o que oferece aos fabricantes capacitados uma visão mais ampla da demanda futura. As aprovações de 2025 de fitusirana, donidalorsena e plozasirana, após a olezarsena em 2024, demonstraram que múltiplas abordagens de oligonucleotídeos podem alcançar uso comercial. As terapias aprovadas abrangem diferentes contextos de tratamento e sustentam a demanda nas cadeias de suprimentos de antissenso e siRNA. Essa progressão incentiva os desenvolvedores a garantir expertise em fabricação antes que o prazo para fornecimento em larga escala se torne apertado.
Expansão da Capacidade de CDMO de Oligonucleotídeos GMP
A capacidade GMP está se expandindo à medida que os patrocinadores buscam fornecimento confiável para programas de desenvolvimento e comercializados no mercado de API de oligonucleotídeos. A Bachem inaugurou o Edifício K na Suíça em abril de 2026, após investir CHF 332,6 milhões (USD 407,6 milhões) em 2025 e planejar CHF 350 milhões (USD 428,9 milhões) a CHF 400 milhões (USD 490,2 milhões) de investimento adicional para 2026. A BioSpring está construindo uma instalação GMP na Alemanha que cobre mais de 15.200 m² e está prevista para conclusão em 2027[1]. A Nippon Shokubai anunciou uma expansão de dez vezes da capacidade de API de medicamentos de ácidos nucleicos em conformidade com GMP em junho de 2025, com operações previstas para 2027. Esses programas ampliam o número de instalações qualificadas que podem apoiar trabalhos complexos de desenvolvimento e comerciais. Eles também tornam a localização, a amplitude tecnológica e a experiência regulatória mais importantes na seleção de fornecedores.
Adoção Crescente de Medicina de Precisão e Terapias Baseadas em RNA
O mercado de API de oligonucleotídeos se beneficia à medida que os medicamentos baseados em RNA abordam alvos genéticos e moleculares bem definidos. Os medicamentos de siRNA ligados ao GalNAc demonstraram que a dosagem subcutânea infrequente pode apoiar o tratamento além dos primeiros produtos de nanopartículas lipídicas intravenosas. Esse perfil de administração torna as abordagens de RNA mais relevantes para condições crônicas e populações de pacientes dispersas. As aprovações de fitusirana e plozasirana em 2025 refletiram esse uso mais amplo de modalidades de RNA direcionadas. Os desenvolvedores ainda precisam demonstrar identidade de sequência, controle de impurezas e qualidade consistente do produto à medida que os programas avançam no desenvolvimento. Esses requisitos favorecem fornecedores com capacidades estabelecidas de desenvolvimento de processos, analíticas e GMP.
Demanda Crescente por APIs de Oligonucleotídeos Conjugados Complexos
Os medicamentos conjugados estão mudando os requisitos técnicos do mercado de API de oligonucleotídeos. O GalNAc continua sendo importante para o direcionamento hepático, enquanto outras abordagens de direcionamento incluem peptídeos de ligação à integrina, conjugados anticorpo-oligonucleotídeo e modificações estendidas de ácidos nucleicos. Esses designs requerem controle cuidadoso tanto do oligonucleotídeo quanto do ligante anexado ou do esqueleto modificado. A Hongene Biotech licenciou tecnologia da UMass Chan Medical School em agosto de 2025 para produzir fosforamiditas exNA, demonstrando como novas químicas podem aumentar as necessidades de materiais a montante. A complexidade adicional aumenta a importância do desenvolvimento de processos em um estágio inicial. Também pode tornar um parceiro de fabricação mais difícil de substituir quando o programa atinge o fornecimento clínico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Purificação, Rendimento e Controle de Impurezas | -1.3% | Global, mais agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Gargalos de Fornecimento de Fosforamiditas Especializadas e Monômeros Modificados | -0.9% | Global, mais agudo na América do Norte, Europa e APAC | Curto prazo (≤ 2 anos) |
| Alta Intensidade de Solventes e Ônus de Conformidade Ambiental | -0.6% | Europa, América do Norte e Japão | Médio prazo (2-4 anos) |
| Padronização Limitada de Fabricação para Sequências Longas e Altamente Modificadas | -0.4% | Global, mais agudo para construtos sgRNA e guia CRISPR | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Purificação, Rendimento e Controle de Impurezas
A purificação continua sendo uma restrição central no mercado de API de oligonucleotídeos porque sequências de falha intimamente relacionadas são difíceis de remover. A síntese em fase sólida pode produzir moléculas que diferem em apenas 1 nucleotídeo, portanto os fabricantes podem precisar de múltiplas etapas de cromatografia de troca iônica ou fase reversa. As sequências modificadas são especialmente desafiadoras porque os rendimentos práticos podem permanecer abaixo de 50%. O processo também cria demandas substanciais por tampões, testes e controle documentado de cada etapa de fabricação. A Sociedade Internacional de Engenharia Farmacêutica observou que esses requisitos complicam a ampliação de escala e aumentam as demandas de gerenciamento de resíduos[2]. Os custos de produção mais elevados podem limitar o acesso quando os desenvolvedores visam populações de pacientes maiores e precisam de preços mais baixos por dose.
Gargalos de Fornecimento de Fosforamiditas Especializadas e Monômeros Modificados
O mercado de API de oligonucleotídeos depende de fosforamiditas especializadas e monômeros modificados que têm uma base de fornecimento mais concentrada do que os insumos farmacêuticos padrão. Químicas como 2'-OMe, 2'-F e ácido nucleico bloqueado requerem produção em múltiplas etapas e manuseio especializado. Uma interrupção no fornecimento pode atrasar o desenvolvimento de processos, a fabricação clínica ou o reabastecimento comercial. Essa exposição é mais significativa quando um programa depende de uma sequência personalizada ou modificação proprietária. Os fabricantes estão, portanto, buscando maior controle dos materiais a montante e uma base de fornecedores qualificados mais ampla. O esforço para desenvolver fosforamiditas exNA ilustra o trabalho a montante necessário para apoiar designs emergentes de oligonucleotídeos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de API: A Liderança dos ASOs Sustenta uma Categoria de siRNA de Crescimento Mais Rápido
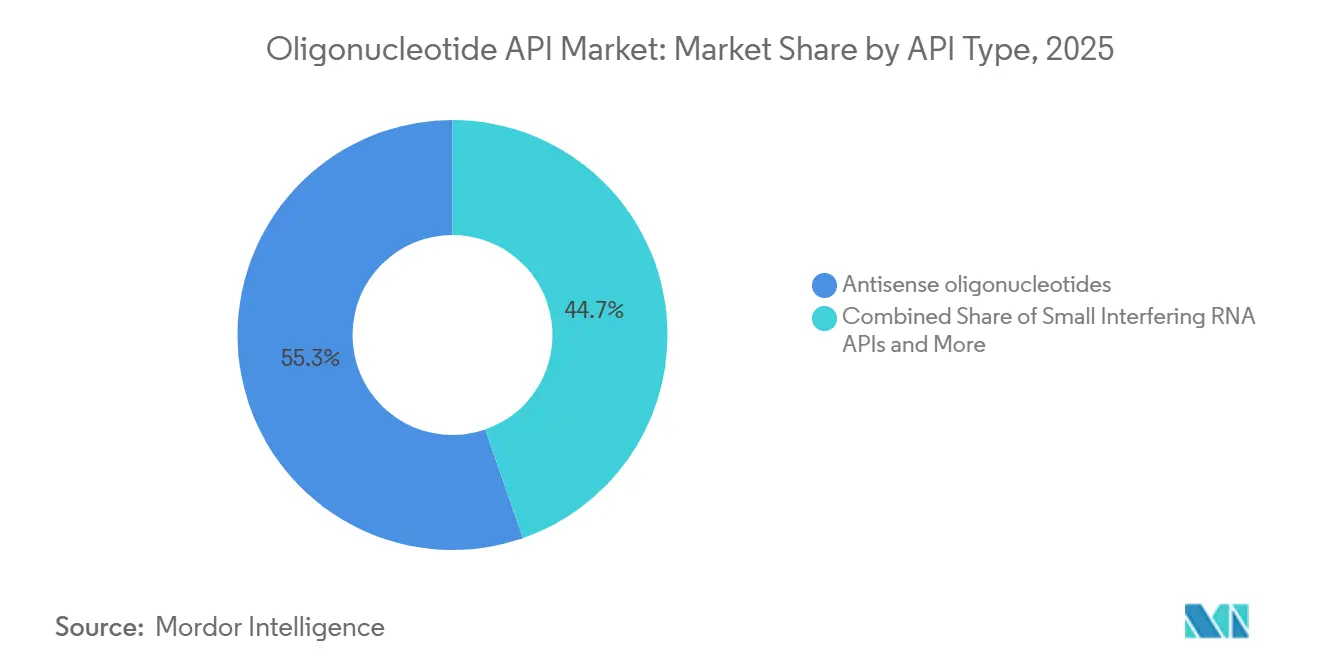
Os oligonucleotídeos antissenso representaram 55,31% da participação do mercado de API de oligonucleotídeos por tipo de API em 2025. Sua posição reflete um conjunto estabelecido de produtos em condições raras, neuromusculares, metabólicas e cardiovasculares. As abordagens antissenso continuam sendo importantes onde a administração intratecal ou intraocular é necessária e as alternativas de administração sistêmica têm uso limitado. A base instalada oferece aos fornecedores experiência recorrente com design de sequência, validação de processos e documentação regulatória. As APIs de PMO retêm um papel especializado nos programas de salto de éxon para distrofia muscular de Duchenne. Os miméticos de microRNA e as APIs de aptâmeros têm volumes comerciais menores, mas retêm potencial de desenvolvimento em oncologia e outras áreas terapêuticas.
As APIs de RNA de interferência pequena devem crescer a um CAGR de 10,65% de 2026 a 2031 no mercado de API de oligonucleotídeos. A conjugação com GalNAc sustenta o silenciamento gênico duradouro e a dosagem subcutânea menos frequente. Produtos como Amvuttra e Leqvio demonstram como essa plataforma pode apoiar contextos de tratamento crônico. Essas características podem aumentar as necessidades anuais de API em comparação com programas que atendem populações órfãs limitadas. A categoria também aumenta a demanda por expertise em conjugação e métodos que preservam a pureza em maior escala. Os fornecedores que podem lidar tanto com o oligonucleotídeo quanto com o ligante de direcionamento estão posicionados para apoiar essa mudança.


Por Tecnologia de Fabricação: A Síntese em Fase Sólida Permanece a Base Atual
A síntese em fase sólida detinha 68,24% da participação do mercado de API de oligonucleotídeos por tecnologia de fabricação em 2025. Sua liderança decorre do conhecimento de processos de longa data, equipamentos GMP instalados e precedente regulatório. O método continua sendo amplamente utilizado para produtos estabelecidos e para muitos programas clínicos. Seus limites práticos tornam-se mais visíveis à medida que a produção comercial aumenta, pois o tamanho da coluna, o consumo de solventes e o tratamento de resíduos aumentam com a escala. A Sociedade Internacional de Engenharia Farmacêutica relatou que lotes maiores em fase sólida podem exigir manuseio extensivo de solventes, o que complica as instalações destinadas a altos volumes anuais. Essas limitações estão incentivando os fabricantes a avaliar métodos alternativos sem abandonar a química comprovada.
A síntese híbrida químico-enzimática deve avançar a um CAGR de 13,42% de 2026 a 2031. A abordagem combina fragmentos produzidos quimicamente com ligação enzimática para construir sequências mais longas. Ela pode abordar os limites da produção em fase sólida de coluna única, mantendo os insumos familiares de fosforamidita. A montagem baseada em fragmentos também pode produzir perfis de impurezas mais gerenciáveis do que as falhas convencionais de sequências curtas. Os métodos em fase líquida são relevantes para sequências modificadas mais curtas e podem reduzir o uso de solventes em algumas aplicações. A pesquisa sobre ligação química e abordagens em fase líquida sustenta o desenvolvimento contínuo de plataformas para oligonucleotídeos maiores e mais complexos[3].
Por Aplicação: Doenças Raras e Genéticas Formam a Base Comercial
As doenças raras e genéticas representaram 28,24% da receita de API de oligonucleotídeos por aplicação em 2025. Mecanismos validados comercialmente em atrofia muscular espinhal, amiloidose por transtirretina e hipercolesterolemia familiar sustentam essa posição. Esses programas estabeleceram o papel dos terapêuticos definidos por sequência em condições onde um alvo molecular claro está disponível. Os distúrbios neurológicos e neuromusculares são outro grupo importante porque os ASOs intratecais podem abordar alvos além do alcance de muitas terapias sistêmicas. A barreira hematoencefálica continua a moldar tanto as escolhas de administração quanto os requisitos de fabricação. O portfólio resultante cria demanda por capacidades especializadas de sequência, esqueleto e pureza.
A edição gênica e a regulação gênica devem se expandir a um CAGR de 11,52% de 2026 a 2031. Os programas CRISPR precisam cada vez mais de APIs de sgRNA de grau GMP, frequentemente com sequências superiores a 100 nucleotídeos. Esses comprimentos tornam o controle de impurezas mais difícil com os métodos convencionais de fase sólida. Produtos mais longos podem acumular impurezas de sequências curtas e requerem purificação mais intensiva. O segmento, portanto, dá maior peso às abordagens enzimáticas, híbridas e baseadas em ligação. A oncologia e a imuno-oncologia permanecem aplicações comerciais mais iniciais, enquanto os componentes de vacinas personalizadas contra o câncer e os programas CAR-T sustentam a demanda pré-clínica por material de sgRNA.
Por Status: As APIs Comercializadas Detêm a Maior Posição de Receita
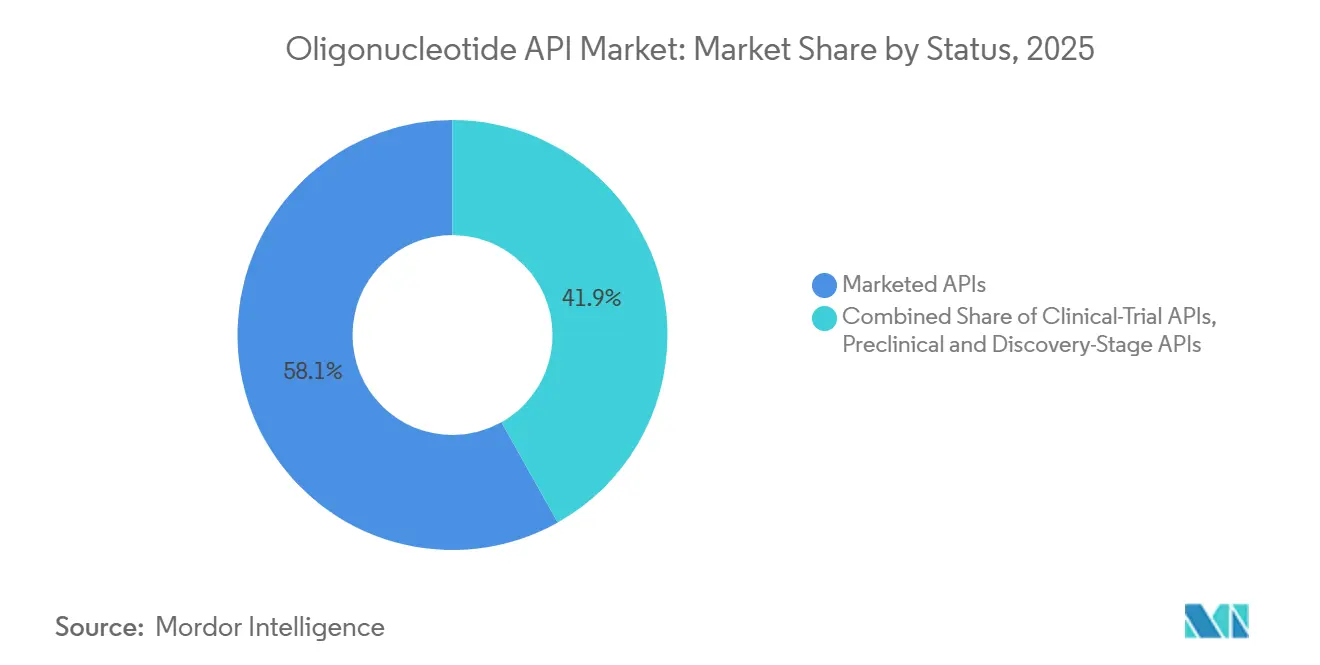
As APIs comercializadas representaram 58,14% da receita do mercado de API de oligonucleotídeos por status de desenvolvimento em 2025. Essa posição reflete os requisitos GMP premium dos produtos aprovados e o alto ônus técnico do fornecimento comercial. Os programas comerciais precisam de produção consistente, documentação extensa e aquisição resiliente de matérias-primas especializadas. As APIs para ensaios clínicos formam uma fonte secundária importante de demanda porque os programas de Fase 3 precisam de fornecimento próximo à qualidade comercial. O panorama de terapêuticos de RNA aprovados expandiu o número de programas que requerem essas capacidades. O setor de API de oligonucleotídeos, portanto, depende tanto dos produtos comercializados atualmente quanto de uma conversão constante de candidatos clínicos.
As APIs em estágio pré-clínico e de descoberta devem crescer a um CAGR de 11,42% de 2026 a 2031. A amplitude da atividade abrange programas de SNC, oncologia e edição gênica que entram em trabalhos de habilitação de IND. Esses projetos frequentemente introduzem sequências estendidas, novas modificações de esqueleto e ligantes de direcionamento emergentes. Seus volumes imediatos podem ser menores do que os programas comercializados, mas moldam as capacidades de processo necessárias para estágios posteriores. Os fornecedores que trabalham com desenvolvedores nessa fase podem ganhar familiaridade com métodos e requisitos analíticos antes que os contratos comerciais sejam concedidos. Esse modelo baseado em relacionamento torna o suporte técnico inicial importante mesmo quando a receita de curto prazo é limitada.
Por Usuário Final: As Empresas Farmacêuticas Permanecem os Maiores Compradores
As empresas farmacêuticas representaram 42,84% da receita de API de oligonucleotídeos por usuário final em 2025. Inovadores como Ionis Pharmaceuticals, Alnylam e Arrowhead têm relacionamentos de longo prazo com fornecedores ou ativos de fabricação internos que influenciam as cadeias de suprimentos comerciais. Seus programas requerem material GMP confiável à medida que avançam do trabalho clínico para a produção comercial recorrente. As empresas de biotecnologia permanecem um grupo de clientes importante porque seus portfólios de moléculas são frequentemente concentrados e sua dependência de fabricação externa pode ser alta. Os institutos acadêmicos e de pesquisa geralmente acessam material de grau GMP por meio de serviços de catálogo de CRDMO para trabalhos de toxicologia e mecanísticos. Esses estudos iniciais podem se tornar o ponto de partida para futuros programas clínicos.
Os CRDMOs devem crescer a um CAGR de 10,22% de 2026 a 2031. O modelo de serviço está avançando além da fabricação direta, à medida que os provedores adicionam desenvolvimento de processos e suporte de química, fabricação e controles. Isso permite que um provedor permaneça envolvido desde a seleção de leads até o desenvolvimento e a comercialização. Um parceiro que ajuda a resolver desafios de sequência, purificação e analíticos precocemente pode se tornar mais difícil de substituir. A mudança também aumenta a concorrência entre CDMOs especializados e provedores de serviços de desenvolvimento mais amplos. No setor de API de oligonucleotídeos, a capacidade de vincular o trabalho técnico inicial à produção GMP posterior está se tornando uma parte significativa do posicionamento comercial.
Análise Geográfica
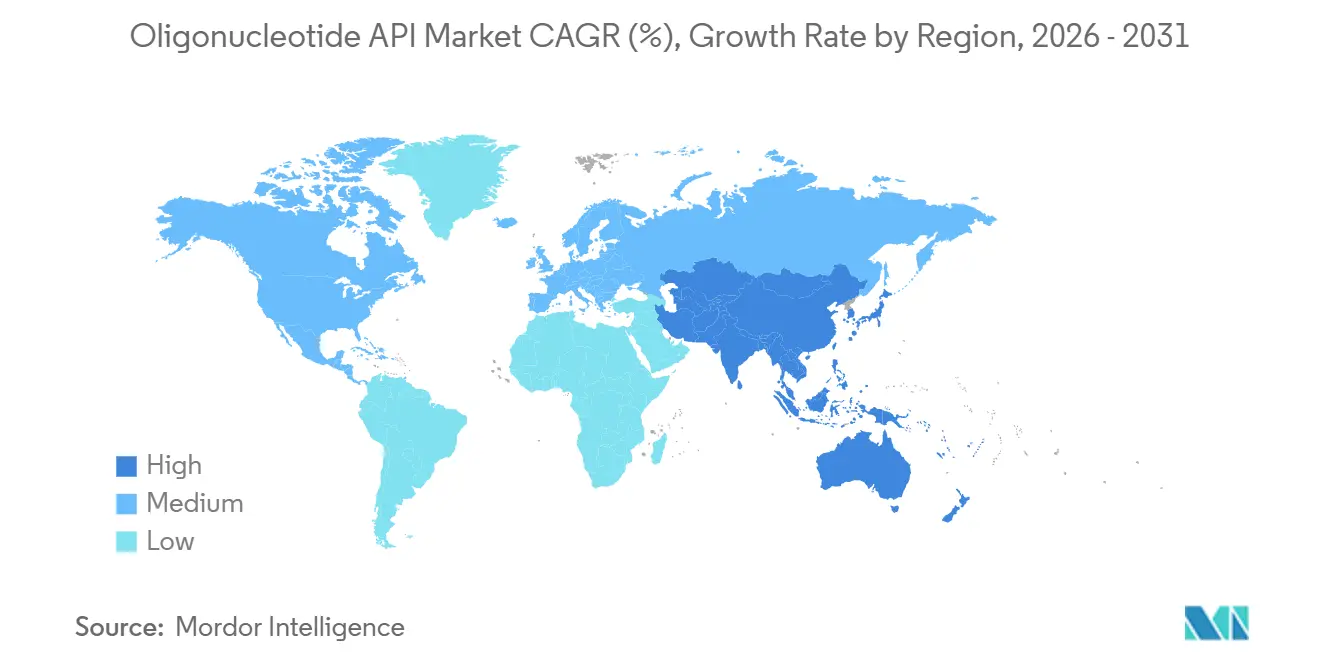
A América do Norte detinha 41,41% da receita de API de oligonucleotídeos em 2025. A região combina experiência regulatória da FDA, um grupo denso de inovadores focados em RNA e instalações GMP estabelecidas em Massachusetts, Califórnia e Carolina do Norte. Essa combinação sustenta tanto o fornecimento para desenvolvimento quanto a fabricação comercial. O precedente regulatório para documentação de química, fabricação e controles de oligonucleotídeos é uma vantagem prática para fornecedores que atendem programas destinados aos Estados Unidos. A Bachem está expandindo sua capacidade nos Estados Unidos até 2030 como parte de seu programa de investimento mais amplo. O mercado de API de oligonucleotídeos na América do Norte também se beneficia da proximidade entre desenvolvedores, especialistas analíticos e parceiros de fabricação.
A Europa é a segunda maior base regional, com um cluster técnico na Alemanha, Suíça e Reino Unido. Sua posição é sustentada por CDMOs experientes e pela proximidade com a expertise regulatória europeia. A instalação alemã da BioSpring tem como objetivo adicionar capacidade de fabricação substancial quando for concluída em 2027. A Alemanha e a Suíça permanecem importantes centros de produção devido à sua infraestrutura técnica estabelecida. O Reino Unido também está fortalecendo a capacidade estratégica de biofabricação sob as prioridades industriais pós-Brexit. Esses fatores tornam a Europa uma importante base de fornecimento alternativa para patrocinadores que buscam diversidade geográfica no mercado de API de oligonucleotídeos.
A Ásia-Pacífico deve ser a região de crescimento mais rápido, com um CAGR de 10,25% de 2026 a 2031. A Coreia do Sul tornou-se um importante polo de produção por meio da atividade de fabricação da ST Pharm, enquanto a expansão planejada de dez vezes da Nippon Shokubai adiciona capacidade futura no Japão. A Cohance Lifesciences anunciou um investimento de INR 230 milhões (USD 2,39 milhões) em uma instalação de oligonucleotídeos cGMP em Hyderabad em agosto de 2025. Esses investimentos sustentam uma rede de fabricação regional mais ampla para o mercado de API de oligonucleotídeos. A América do Sul, o Oriente Médio e a África permanecem regiões em estágio inicial que dependem mais fortemente de importações. Os incentivos farmacêuticos do Brasil e os esforços de localização de saúde no Conselho de Cooperação do Golfo poderiam sustentar a demanda de longo prazo.

Cenário Competitivo
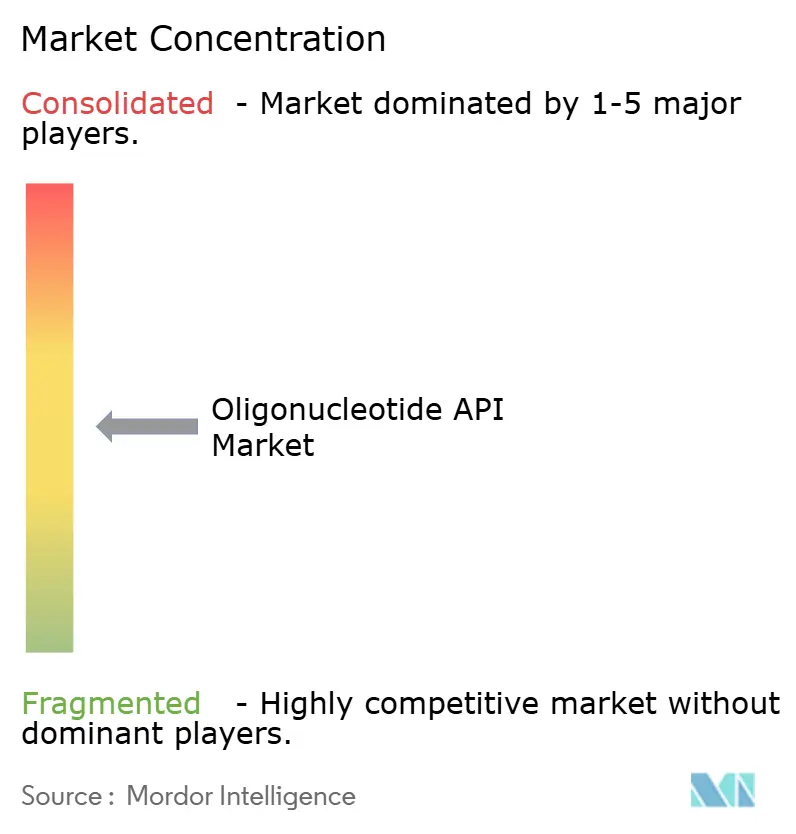
O mercado de API de oligonucleotídeos é moderadamente consolidado no nível de primeiro nível. Bachem, Lonza, BioSpring, ST Pharm e Asymchem detêm uma posição importante na fabricação em estágio avançado e comercial, enquanto um grupo maior de fornecedores compete por trabalhos de grau de pesquisa e de resposta mais rápida. A entrada é limitada pela necessidade de sintetizadores personalizados, sistemas de cromatografia, infraestrutura de manuseio de solventes e sistemas de qualidade robustos. Os fornecedores também devem caracterizar perfis complexos de impurezas e atender aos padrões de documentação GMP. Esses requisitos tornam o investimento de capital e a experiência técnica fatores competitivos centrais. O mercado de API de oligonucleotídeos, consequentemente, favorece empresas que podem fornecer qualidade consistente em múltiplos estágios de desenvolvimento.
A inauguração do Edifício K da Bachem e o programa de investimento contínuo demonstram uma estratégia construída em torno do aumento de capacidade em sua rede de fabricação. O local alemão planejado da BioSpring demonstra um foco semelhante na expansão de infraestrutura GMP dedicada para APIs de ácidos nucleicos. O plano da Nippon Shokubai de junho de 2025 para uma expansão de dez vezes da capacidade GMP demonstra a importância da escala no mercado de API de oligonucleotídeos. A capacidade por si só não é suficiente porque os clientes também precisam de desenvolvimento de processos, suporte analítico e acesso confiável a monômeros especializados. As empresas estão, portanto, ampliando seu trabalho para tecnologia de conjugação e controle de materiais a montante. A diversificação geográfica também está se tornando mais relevante quando os patrocinadores buscam limitar a exposição ao fornecimento de um único país.
Líderes do Setor de API de Oligonucleotídeos
-
WuXi AppTec Co., Ltd.
-
Nitto Denko Avecia Inc.
-
Bachem Holding AG
-
Agilent Technologies, Inc.
-
ST Pharm Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Aurisco Pharmaceutical, fabricante global de produtos de oligonucleotídeos e peptídeos (TIDES), anunciou que sua instalação em Yangzhou, China, passou por uma inspeção da FDA dos EUA, tornando-se o primeiro local de fabricação de API de oligonucleotídeos genéricos do mundo a fazê-lo.
- Maio de 2026: A ST Pharm assinou um acordo avaliado em aproximadamente USD 59,8 milhões para fornecer ingredientes farmacêuticos ativos (APIs) para terapêuticos de oligonucleotídeos a uma empresa farmacêutica europeia.


Escopo do Relatório Global do Mercado de API de Oligonucleotídeos
De acordo com o escopo do relatório, um API de oligonucleotídeo (ingrediente farmacêutico ativo) é uma cadeia curta de DNA ou RNA sintetizada quimicamente, projetada para atuar em um alvo genético específico. Ele pode alterar a expressão gênica, bloquear ou modificar a atividade do RNA, ou fornecer instruções genéticas.
O mercado de API de oligonucleotídeos é segmentado por tipo de API, tecnologia de fabricação, aplicação, status, usuário final e geografia. Por tipo de API, o mercado de API de oligonucleotídeos é segmentado em oligonucleotídeos antissenso, APIs de RNA de interferência pequena, APIs de oligonucleotídeo morfolino fosforodiamidato, miméticos e inibidores de microRNA, APIs de aptâmeros e outros tipos emergentes de API. Por tecnologia de fabricação, o mercado é segmentado em síntese em fase sólida, síntese em fase líquida, condensação de fragmentos, síntese enzimática e síntese híbrida químico-enzimática. Por aplicação, o mercado é segmentado em doenças raras e genéticas, distúrbios neurológicos e neuromusculares, doenças cardiovasculares e metabólicas, oncologia e imuno-oncologia, doenças infecciosas e terapias antivirais, edição gênica e regulação gênica, e outras aplicações. Por status, o mercado é segmentado em APIs comercializadas, APIs para ensaios clínicos e APIs em estágio pré-clínico e de descoberta. Por usuário final, o mercado é segmentado em empresas farmacêuticas, empresas de biotecnologia, organizações de pesquisa, desenvolvimento e fabricação por contrato, institutos acadêmicos e de pesquisa, e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Oligonucleotídeos Antissenso |
| APIs de RNA de Interferência Pequena |
| APIs de Oligonucleotídeo Morfolino Fosforodiamidato |
| Miméticos e Inibidores de MicroRNA |
| APIs de Aptâmeros |
| Outros Tipos Emergentes |
| Síntese em Fase Sólida |
| Síntese em Fase Líquida |
| Condensação de Fragmentos |
| Síntese Enzimática |
| Síntese Híbrida Químico-Enzimática |
| Doenças Raras e Genéticas |
| Distúrbios Neurológicos e Neuromusculares |
| Doenças Cardiovasculares e Metabólicas |
| Oncologia e Imuno-Oncologia |
| Doenças Infecciosas e Terapias Antivirais |
| Edição Gênica e Regulação Gênica |
| Outras Aplicações |
| APIs Comercializadas |
| APIs para Ensaios Clínicos |
| APIs em Estágio Pré-clínico e de Descoberta |
| Empresas Farmacêuticas |
| Empresas de Biotecnologia |
| Organizações de Pesquisa, Desenvolvimento e Fabricação por Contrato |
| Institutos Acadêmicos e de Pesquisa |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de API | Oligonucleotídeos Antissenso | |
| APIs de RNA de Interferência Pequena | ||
| APIs de Oligonucleotídeo Morfolino Fosforodiamidato | ||
| Miméticos e Inibidores de MicroRNA | ||
| APIs de Aptâmeros | ||
| Outros Tipos Emergentes | ||
| Por Tecnologia de Fabricação | Síntese em Fase Sólida | |
| Síntese em Fase Líquida | ||
| Condensação de Fragmentos | ||
| Síntese Enzimática | ||
| Síntese Híbrida Químico-Enzimática | ||
| Por Aplicação | Doenças Raras e Genéticas | |
| Distúrbios Neurológicos e Neuromusculares | ||
| Doenças Cardiovasculares e Metabólicas | ||
| Oncologia e Imuno-Oncologia | ||
| Doenças Infecciosas e Terapias Antivirais | ||
| Edição Gênica e Regulação Gênica | ||
| Outras Aplicações | ||
| Por Status | APIs Comercializadas | |
| APIs para Ensaios Clínicos | ||
| APIs em Estágio Pré-clínico e de Descoberta | ||
| Por Usuário Final | Empresas Farmacêuticas | |
| Empresas de Biotecnologia | ||
| Organizações de Pesquisa, Desenvolvimento e Fabricação por Contrato | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de API de oligonucleotídeos?
Projeta-se que cresça de 5,59 bilhões de USD em 2026 para 8,21 bilhões de USD até 2031, a um CAGR de 7,98%.
Qual tipo de API tem a maior posição de receita?
Os oligonucleotídeos antissenso lideraram a receita por tipo de API com 55,31% em 2025, sustentados pelo uso em condições raras, neuromusculares, metabólicas e cardiovasculares.
Qual tecnologia está crescendo mais rapidamente para a produção de oligonucleotídeos?
A síntese híbrida químico-enzimática deve crescer a um CAGR de 13,42% até 2031, pois pode ajudar a abordar os limites de escala e purificação para sequências mais longas.
Por que os oligonucleotídeos conjugados são importantes?
O GalNAc e outras abordagens de conjugação podem melhorar o direcionamento tecidual e apoiar a dosagem subcutânea, mas também aumentam os requisitos de desenvolvimento de processos e controle de pureza.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 10,25% de 2026 a 2031, sustentada por investimentos em fabricação na Coreia do Sul, Japão e Índia.
Quais são as principais barreiras de fabricação?
Os custos de purificação, os limites práticos de rendimento, o fornecimento de monômeros especializados, a intensidade de solventes e a padronização limitada para sequências longas permanecem as principais barreiras.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
