
オリゴヌクレオチドAPI市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
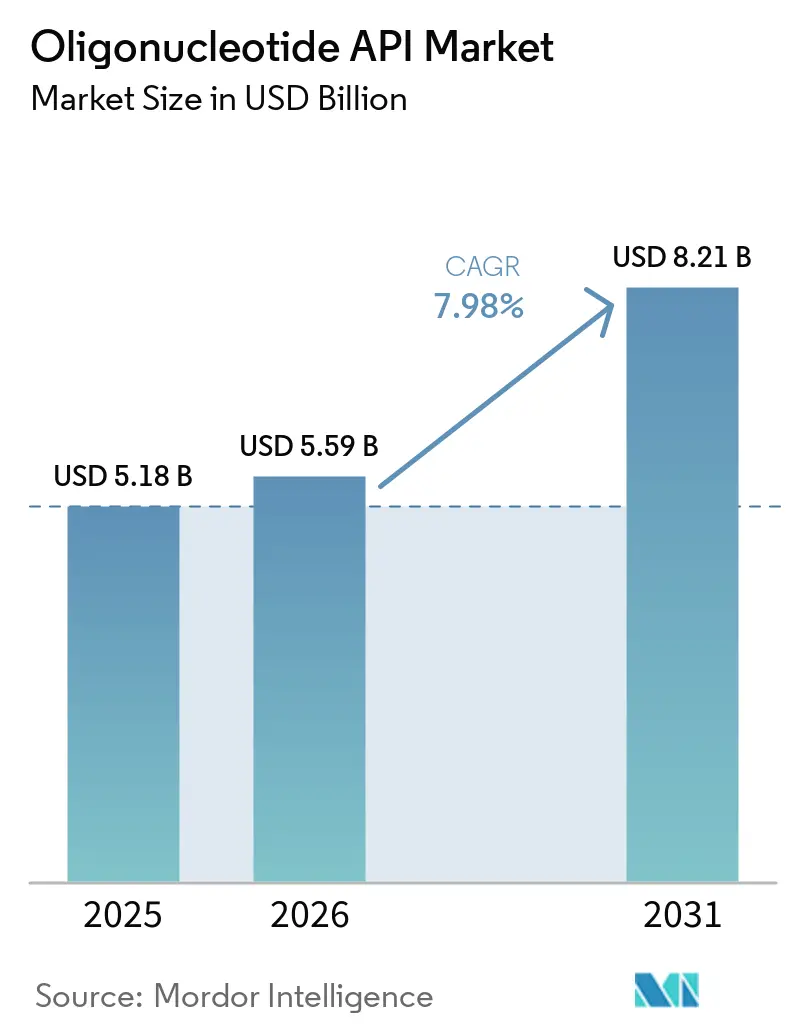
| 市場規模 (2026) | 5.59 十億米ドル |
| 市場規模 (2031) | 8.21 十億米ドル |
| 成長率 (2026 - 2031) | 7.98 % |
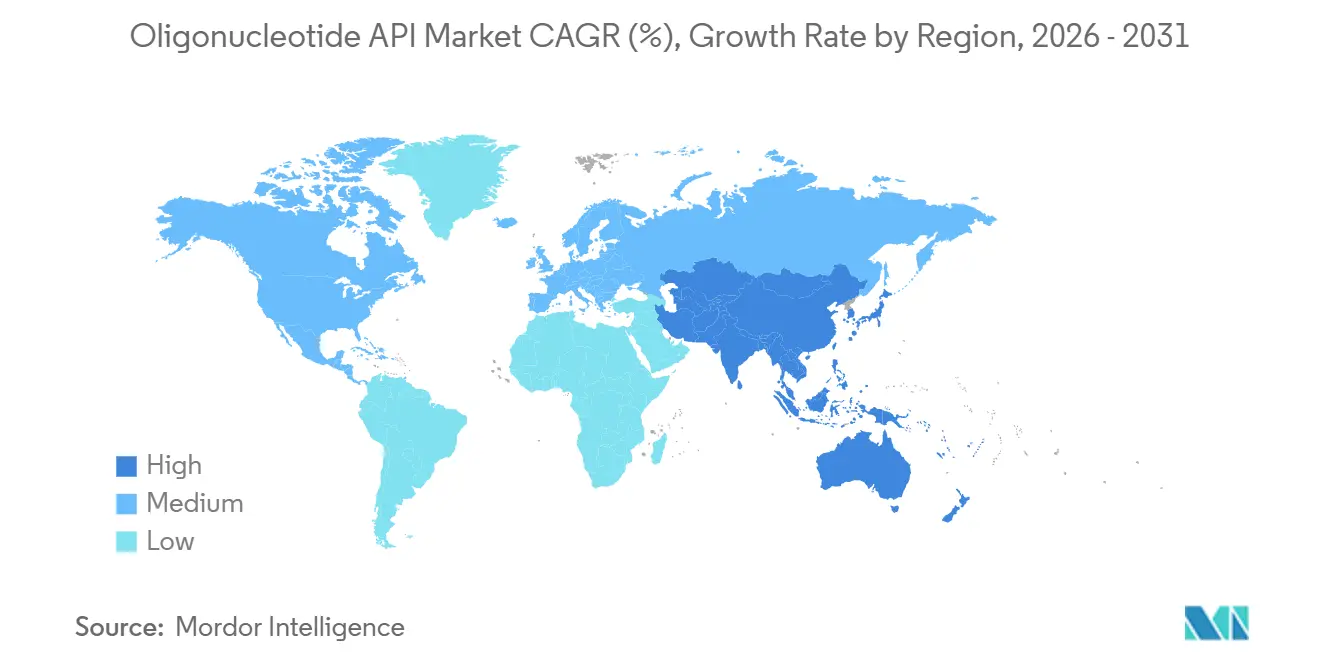
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
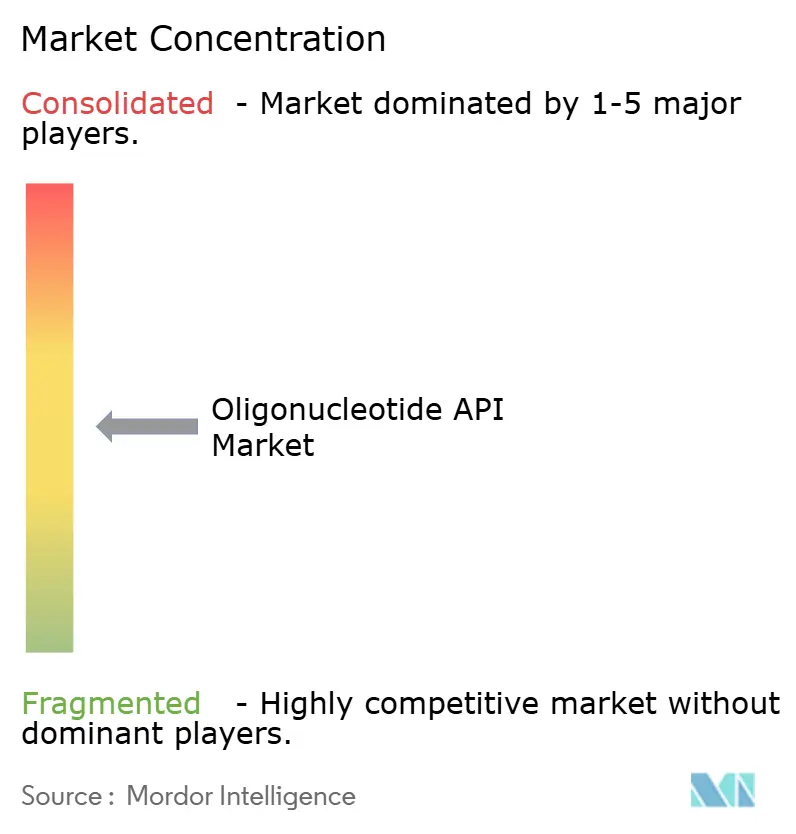
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるオリゴヌクレオチドAPI市場分析
オリゴヌクレオチドAPI市場規模は2025年に51.8 ビリオン 米ドルと評価され、2026年の55.9 ビリオン 米ドルから2031年には82.1 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.98%です。
配列定義された核酸医薬品が商業的に普及するにつれ、市場はニッチ療法への従来の注力を超えた段階へと移行しています。2024年および2025年にFDAが承認したオレザルセン、フィツシラン、ドニダロルセン、プロザシランは、アンチセンスおよびsiRNAプラットフォームにわたる商業製造材料への需要を増加させました。皮下投与はGalNAc連結療法の実用的な使用範囲を拡大しており、慢性疾患に対する継続的な供給ニーズを支えています。製造業者は設備投資、プロセス開発、および重要な原材料の管理強化で対応しています。オリゴヌクレオチドAPI市場はた、合成、精製、溶媒管理、分析管理が依然として資源集約的であるため、困難なコスト構造にも直面しています。
主要レポートのポイント
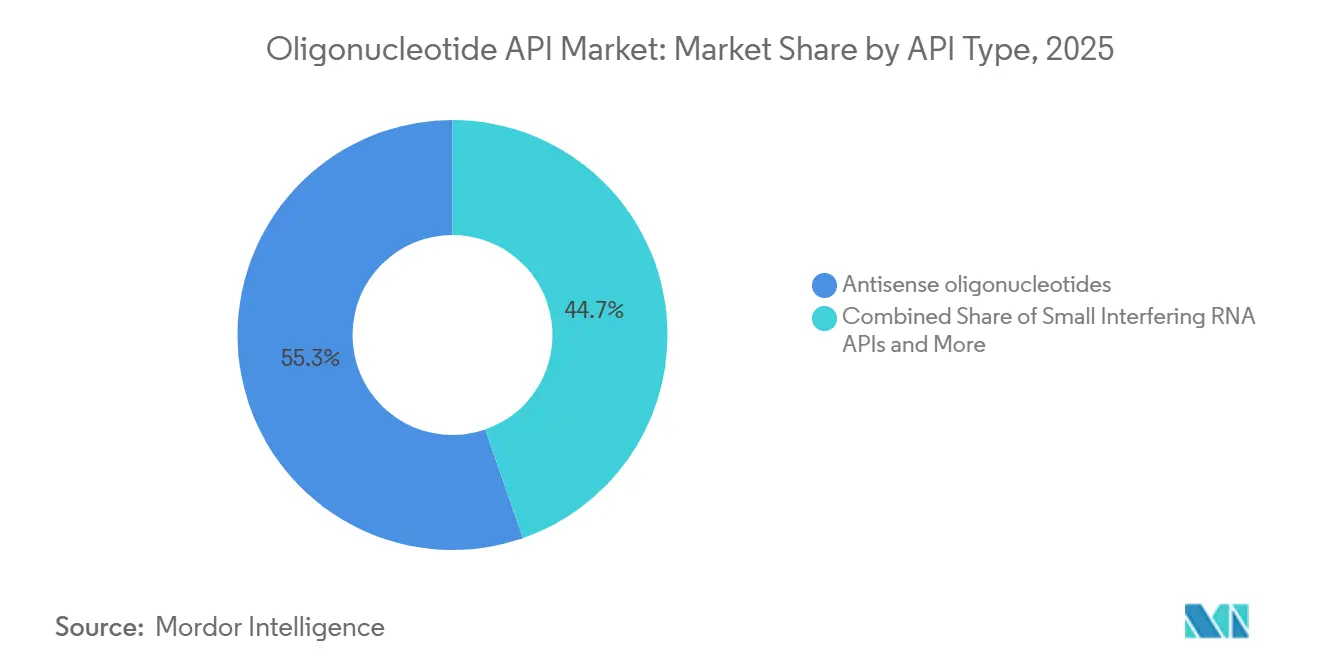
- APIタイプ別では、アンチセンスオリゴヌクレオチドが2025年に55.31%の収益シェアを占め、低分子干渉RNA APIが2031年にかけて最高のCAGR(10.65%)を記録する見込みです。
- 製造技術別では、固相合成が2025年に68.24%の収益シェアを占め、ハイブリッド化学酵素合成が2031年にかけてCAGR 13.42%で成長すると予測されています。
- 用途別では、希少・遺伝性疾患が2025年に28.24%の収益シェアを占め、遺伝子編集・遺伝子制御が2031年にかけてCAGR 11.52%で成長すると予測されています。
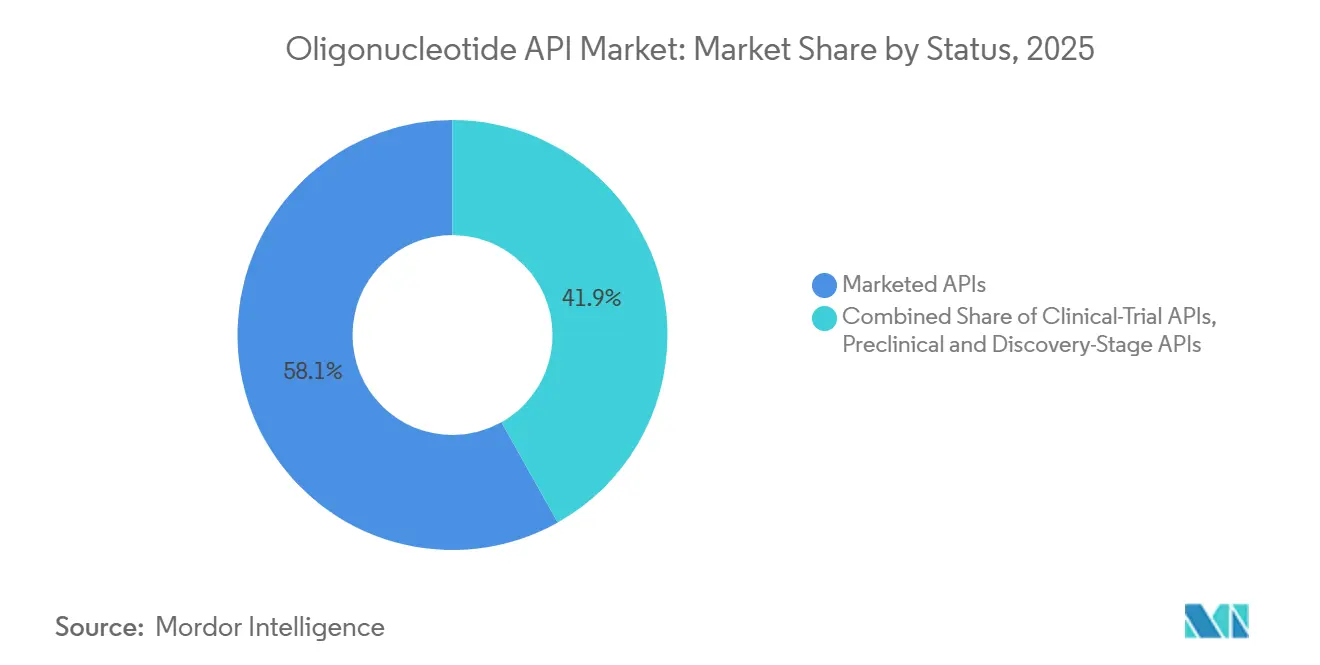
- 開発状況別では、上市済みAPIが2025年に58.14%の収益シェアを占め、前臨床・探索段階のAPIが2031年にかけてCAGR 11.42%で成長すると予測されています。
- エンドユーザー別では、製薬企業が2025年に42.84%の収益シェアを占め、CRDMOが2031年にかけて最高のCAGR(10.22%)を記録する見込みです。
- 地域別では、北米が2025年に41.41%の収益シェアを占め、アジア太平洋地域が2031年にかけてCAGR 10.25%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオリゴヌクレオチドAPI市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オリゴヌクレオチド治療パイプラインの進展 | +2.2% | グローバル、IND段階プログラムにおける北米および欧州、 臨床供給における アジア太平洋地域 | 短期(2年以内) |
| GMP対応オリゴヌクレオチドCDMO設備の拡張 | +1.6% | グローバル、北米、欧州、およびAPAC | 中期(2〜4年) |
| 精密医療およびRNAベース療法の採用拡大 | +1.3% | グローバル、北米、西欧、および日本での早期採用 | 中期(2〜4年) |
| 複合コンジュゲートオリゴヌクレオチドAPIへの需要増加 | +1.0% | 北米および欧州、APACへの波及あり | 中期(2〜4年) |
| 酵素的・ハイブリッド合成プラットフォームによる 商業的スケーラビリティの向上 | +0.5% | グローバル、米国、スイス、および日本が主導 | 長期(4年以上) |
| 核酸製造サプライチェーンの地域化 | +0.3% | APAC、インドおよび韓国が台頭 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オリゴヌクレオチド治療パイプラインの進展
オリゴヌクレオチドAPI市場の近期需要の多くは、臨床プログラムが後期開発段階へと進展することから生まれています。より広範なRNA治療候補が、商業製造開始前に臨床グレードの材料を必要としています。早期段階のプログラムも、重要な試験が始まる前にサプライヤーとの関係を構築できるため、有能な製造業者は将来の需要をより長期的な視点で見通すことができます。2024年のオレザルセンに続き、2025年にフィツシラン、ドニダロルセン、プロザシランが承認されたことで、複数のオリゴヌクレオチドアプローチが商業化に到達できることが示されました。承認された療法はさまざまな治療環境をカバーし、アンチセンスおよびsiRNAサプライチェーン全体にわたる需要を支えています。この進展により、大規模供給のタイムラインが逼迫する前に、開発者が製造の専門知識を確保しようとする動きが促進されています。
GMP対応オリゴヌクレチドCDMO設備の拡張
スポンサーがオリゴヌクレオチドAPI市場における開発および上市プログラムの安定した供給を求める中、GMP設備の拡張が進んでいます。Bachémは2025年に3億3,260万スイスフラン(4億760万 米ドル)を投資し、さらに2026年に向けて3億5,000万スイスフラン(4億2,890万 米ドル)から4億スイスフラン(4億9,020万 米ドル)の追加投資を計画した後、2026年4月にスイスのBuilding Kを竣工しました。BioSpringは15,200 m²超の面積を有するGMP施設をドイツに建設中であり、2027年の完成が予定されています[1]。日本触媒は2025年6月にGMP準拠の核酸医薬品API設備を10倍に拡張すると発表し、2027年の稼働を目指しています。これらのプログラムにより、複雑な開発および商業業務を支援できる認定施設の数が増加しています。また、サプライヤー選定において、立地、技術の幅広さ、および規制経験がより重要な要素となっています。
精密医療およびRNAベース療法の採用拡大
RNAベース医薬品が明確に定義された遺伝的・分子的標的に対処するにつれ、オリゴヌクレオチドAPI市場は恩恵を受けています。GalNAc連結siRNA医薬品は、静脈内脂質ナノ粒子製品を超えた治療において、低頻度の皮下投与が可能であることを示しました。この投与プロファイルにより、RNAアプローチは慢性疾患や分散した患者集団に対してより適切なものとなっています。2025年のフィツシランおよびプロザシランの承認は、標的化RNAモダリティのより広範な使用を反映しています。開発者は、プログラムが開発段階を進む中で、配列同一性、不純物管理、および一貫した製品品質を依然として実証する必要があります。これらの要件は、確立されたプロセス開発、分析、およびGMP能力を持つサプライヤーを優遇します。
複合コンジュゲートオリゴヌクレオチドAPIへの需要増加
コンジュゲート医薬品は、オリゴヌクレオチドAPI市場の技術的要件を変えつつあります。GalNAcは肝臓ターゲティングにおいて依然として重要であり、その他のターゲティングアプローチにはインテグリン結合ペプチド、抗体-オリゴヌクレオチドコンジュゲート、および拡張核酸修飾が含まれます。これらの設計は、オリゴヌクレオチドと付加されたリガンドまたは修飾バックボーンの両方を慎重に管理する必要があります。Hongene Biotechは2025年8月にUMass Chan医科大学から技術ライセンスを取得し、exNAホスホラミダイトを製造することで、新しい化学が上流材料ニーズを増加させる可能性を示しました。この複雑さの増大により、早期段階でのプロセス開発の重要性が高まっています。また、プログラムが臨床供給段階に達した後は、製造パートナーの交替がより困難になる可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い精製・収率・不純物管理コスト | -1.3% | グローバル、北米および欧州で最も深刻 | 中期(2〜4年) |
| 特殊ホスホラミダイトおよび修飾モノマーのサプライボトルネック | -0.9% | グローバル、北米、欧州、およびAPACで最も深刻 | 短期(2年以内) |
| 高い溶媒使用強度と環境コンプイアンス負担 | -0.6% | 欧州、北米、および日本 | 中期(2〜4年) |
| 長鎖・高修飾配列に対する製造標準化の限界 | -0.4% | グローバル、sgRNAおよびCRISPRガイド構築物で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い精製・収率・不純物管理コスト
密接に関連した失敗配列の除去が困難であるため、精製はオリゴヌクレオチドAPI市場における中心的な制約として残っています。固相合成では1ヌクレオチドしか異ならない分子が生成される可能性があるため、製造業者は複数のイオン交換または逆相クロマトグラフィー工程を必要とする場合があります。修飾配列は特に困難であり、実用的な収率が50%を下回ることがあります。このプロセスはまた、バッファー、試験、および各製造段階の文書化された管理に対して相当な需要を生み出します。国際製薬エンジニアリング学会は、これらの要件がスケールアップを複雑にし、廃棄物管理の需要を増加させると指摘しています[2]。製造コストの上昇は、開発者がより大きな患者集団を対象とし、より低い1回投与あたりの価格設定を必要とする場合に、アクセスを制限する可能性があります。
特殊ホスホラミダイトおよび修飾モノマーのサプライボトルネック
オリゴヌクレオチドAPI市場は、標準的な医薬品原料よりも供給基盤が集中している特殊ホスホラミダイトおよび修飾モノマーに依存しています。2'-OMe、2'-F、ロック核酸などの化学は、多段階の製造と特殊な取り扱いを必要とします。供給の途絶は、プロセス開発、臨床製造、または商業的な補充を遅延させる可能性があります。このリスクは、プログラムがカスタマイズされた配列または独自の修飾に依存している場合に最も重大です。そのため、製造業者は上流材料のより大きな管理と、より広範な認定サプライヤーベースを求めています。exNAホスホラミダイトの開発努力は、新興オリゴヌクレオチド設計を支援するために必要な上流作業を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
APIタイプ別:ASOのリーダーシップが急成長するsiRNAカテゴリーを支援
アンチセンスオリゴヌクレオチドは、2025年のAPIタイプ別オリゴヌクレオチドAPI市場シェアの55.31%を占めました。その地位は、希少疾患、神経筋疾患、代謝疾患、および心血管疾患における確立された製品群を反映しています。アンチセンスアプローチは、髄腔内または眼内投与が必要であり、全身投与の代替手段の使用が限られている場合に依然として重要です。この既存基盤により、サプライヤーは配列設計、プロセスバリデーション、および規制文書に関する継続的な経験を積んでいます。PMO APIは、デュシェンヌ型筋ジストロフィーのエクソンスキッピングプログラムにおいて特化した役割を保持しています。マイクロRNAミミックおよびアプタマーAPIは商業的な量が少ないものの、腫瘍学やその他の治療領域での開発可能性を保持しています。
低分子干渉RNA APIは、オリゴヌクレオチドAPI市場において2026年から2031年にかけてCAGR 10.65%で成長すると予測されています。GalNAcコンジュゲーションは、持続的な遺伝子サイレンシングとより低頻度の皮下投与を支援します。AmvuttraやLeqvioなどの製品は、このプラットフォームが慢性治療環境を支援できることを示しています。これらの特性は、限られた希少疾患集団を対象とするプログラムと比較して、年間API需要を増加させる可能性があります。このカテゴリーはまた、コンジュゲーションの専門知識と、より大きなスケールでの純度を維持する方法への需要を高めています。オリゴヌクレオチドとターゲティングリガンドの両方を扱えるサプライヤーは、この変化を支援する立場にあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


製造技術別:固相合成が現在の基盤として維持
固相合成は、2025年の製造技術別オリゴヌクレオチドAPI市場シェアの68.24%を占めました。そのリードは、長年のプロセス知識、設置済みのGMP設備、および規制上の先例から生まれています。この方法は、確立された製品および多くの臨床プログラムに広く使用されています。商業的な生産量が増加するにつれて、カラムサイズ、溶媒消費量、および廃棄物処理が規模とともに増加するため、その実用的な限界がより明確になっています。国際製薬エンジニアリング学会は、大規模な固相バッチには広範な溶媒処理が必要となる場合があり、高い年間生産量を目的とした施設を複雑にすると報告しています。これらの制限により、製造業者は実証済みの化学を放棄することなく代替方法を評価するよう促されています。
ハイブリッド化学酵素合成は、2026年から2031年にかけてCAGR 13.42%で進展すると予測されています。このアプローチは、化学的に製造されたフラグメントと酵素的ライゲーションを組み合わせて、より長い配列を構築します。これは、使い慣れたホスホラミダイト原料を維持しながら、単一カラム固相生産の限界に対処できます。フラグメントベースのアセンブリはまた、従来のショートマー失敗よりも管理しやすい不純物プロファイルを生成する可能性があります。液相法は、より短い修飾配列に適しており、一部の用途で溶媒使用量を削減できます。化学的ライゲーションおよび液相アプローチに関する研究は、より大きく複雑なオリゴヌクレオチドのためのプラットフォーム開発を継続的に支援しています[3]。
用途別:希少・遺伝性疾患が商業的基盤を形成
希少・遺伝性疾患は、2025年の用途別オリゴヌクレオチドAPI収益の28.24%を占めました。脊髄性筋萎縮症、トランスサイレチンアミロイドーシス、および家族性高コレステロール血症における商業的に検証されたメカニズムがこの地位を支えています。これらのプログラムは、明確な分子標的が利用可能な疾患において、配列定義された治療薬の役割を確立しました。神経疾患および神経筋患は、髄腔内ASOが多くの全身療法の届かない標的に対処できるため、もう一つの重要なグループです。血液脳関門は、投与の選択と製造要件の両方を形成し続けています。その結果生まれたポートフォリオは、特殊な配列、バックボーン、および純度能力への需要を生み出しています。
遺伝子編集・遺伝子制御は、2026年から2031年にかけてCAGR 11.52%で拡大すると予測されています。CRISPRプログラムは、しばしば100ヌクレオチドを超える配列を持つGMPグレードのsgRNA APIをますます必要としています。これらの長さにより、従来の固相法では不純物管理がより困難になります。より長い製品はショートマー不純物を蓄積し、より集中的な精製を必要とする場合があります。そのため、このセグメントは酵素的、ハイブリッド、およびライゲーションベースのアプローチにより大きな重みを置いています。腫瘍学および免疫腫瘍学は依然として初期の商業的用途であり、個別化がんワクチン成分およびCAR-Tプログラムは前臨床段階のsgRNA材料への需要を支えています。
開発状況別:上市済みAPIが最大の収益ポジションを保持
上市済みAPIは、2025年の開発状況別オリゴヌクレオチドAPI市場収益の58.14%を占めました。この地位は、承認済み製品のプレミアムGMP要件と商業供給の高い技術的負担を反映しています。商業プログラムは、一貫した生産、広範な文書化、および特殊原材料の安定した調達を必要とします。第3相プログラムは商業品質に近い供給を必要とするため、臨床試験用APIは重要な二次的需要源を形成しています。承認されたRNA治療薬の状況は、これらの能力を必要とするプログラムの数を拡大しました。オリゴヌクレオチドAPI産業は、現在の上市済み製品と臨床候補の安定した商業化の両方に依存しています。
前臨床・探索段階のAPIは、2026年から2031年にかけてCAGR 11.42%で成長すると予測されています。活動の幅は、IND実施可能性試験に入るCNS、腫瘍学、および遺伝子編集プログラムにまたがっています。これらのプロジェクトは、しばしば拡張配列、新しいバックボーン修飾、および新興ターゲティングリガンドを導入します。その即時的な量は上市済みプログラムより少ない場合がありますが、後期段階に必要なプロセス能力を形成します。この段階で開発者と協力するサプライヤーは、商業契約が締結される前に方法と分析要件に精通することができます。この関係ベースのモデルにより、近期収益が限られている場合でも、早期の技術サポートが重要となります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:製薬企業が最大の購買者として維持
製薬企業は、2025年のエンドユーザー別オリゴヌクレオチドAPI収益の42.84%を占めました。Ionis Pharmaceuticals、Alnylam、Arrowheadなどの革新的企業は、商業サプライチェーンに影響を与える長期的なサプライヤー関係または内部製造資産を持っています。これらのプログラムは、臨床業務から継続的な商業生産へと移行するにつれて、信頼性の高GMP材料を必要とします。バイオテクノロジー企業は、分子ポートフォリオが集中していることが多く、外部製造への依存度が高い場合があるため、重要な顧客グループとして残っています。学術・研究機関は一般に、毒性学および機序研究のためにCRDMOカタログサービスを通じてGMPグレードの材料にアクセスします。これらの初期研究は、将来の臨床プログラムの出発点となる可能性があります。
CRDMOは、2026年から2031年にかけてCAGR 10.22%で成長すると予測されています。サービスモデルは、プロバイダーがプロセス開発および化学・製造・管理サポートを追加するにつれて、単純な製造を超えて進化しています。これにより、プロバイダーはリード選択から開発および商業化まで関与し続けることができます。配列、精製、および分析上の課題を早期に解決するパートナーは、交替がより困難になる可能性があります。この変化はまた、純粋なCDMOとより広範な開発サービスプロバイダーとの競争を激化させています。オリゴヌクレオチドAPI産業では、早期の技術業務と後期のGMP生産を結びつける能力が、商業的ポジショニングの重要な部分となっています。
地域分析
北米は2025年のオリゴヌクレオチドAPI収益の41.41%を占めました。この地域は、FDAの規制経験、マサチューセッツ州、カリフォルニア州、ノースカロライナ州における密集したRNA重点革新企業群、および確立されたGMP施設を組み合わせています。この組み合わせは、開発供給と商業製造の両方を支援します。オリゴヌクレオチドの化学・製造・管理文書に関する規制上の先例は、米国向けプログラムを提供するサプライヤーにとって実用的な優位性です。Bachémは、より広範な投資プログラムの一環として、2030年に向けて米国の設備を拡張しています。北米のオリゴヌクレオチドAPI市場はまた、開発者、分析専門家、および製造パートナー間の近接性からも恩恵を受けています。
欧州は第2位の地域基盤であり、ドイツ、スイス、および英国にわたる技術クラスターを有しています。その地位は、経験豊富なCDMOと欧州規制の専門知識への近接性によって支えられています。BioSpringのドイツ施設は、2027年に完成した際に相当な製造能力を追加することを目的としています。ドイツとスイスは、確立された技術インフラにより、重要な生産拠点として残っています。英国はまた、ブレグジット後の産業優先事項の下で戦略的なバイオ製造能力を強化しています。これらの要因により、欧州はオリゴヌクレオチドAPI市場において地理的多様性を求めるスポンサーにとって重要な代替供給基盤となっています。
アジア太平洋地域は、2026年から2031年にかけてCAGR 10.25%で最も急成長する地域になると予測されています。韓国はST Pharmの製造活動を通じて重要な生産拠点となっており、日本触媒の計画された10倍拡張は日本における将来の設備を追加します。Cohance Lifesciencesは2025年8月にハイデラバードのcGMPオリゴヌクレオチド施設に2億3,000万インドルピー(239万 米ドル)の投資を発表しました。これらの投資は、オリゴヌクレオチドAPI市場のためのより広域な地域製造ネットワークを支援します。南米、中東、およびアフリカは依然として初期段階の地域であり、輸入への依存度が高いです。ブラジルの医薬品インセンティブおよびGCC(湾岸協力会議)諸国のヘルスケア現地化努力は、長期的な需要を支援する可能性があります。

競合状況
オリゴヌクレオチドAPI市場は、ティア1レベルで適度に集中しています。Bachem、Lonza、BioSpring、ST Pharm、およびAsymchemは後期段階および商業製造において重要な地位を占めており、より多くのサプライヤーグループが研究グレードおよびより迅速なターンアラウンド業務をめぐって競争しています。参入は、カスタム合成機、クロマトグラフィーシステム、溶媒処理インフラ、および堅牢な品質システムの必要性によって制約されています。サプライヤーはまた、複雑な不純物プロファイルを特性評価し、GMP文書基準を満たす必要があります。これらの要件により、資本投資と技術的経験が中心的な競争要因となっています。オリゴヌクレオチドAPI市場は、その結果として、複数の開発段階にわたって一貫した品質を提供できる企業を優遇します。
BachémのBuilding K竣工と継続的な投資プログラムは、製造ネットワーク全体の設備拡張を中心とした戦略を示しています。BioSpringの計画されたドイツサイトは、核酸APIのための専用GMPインフラの拡張に対する同様の注力を示しています。日本触媒の2025年6月のGMP設備10倍拡張計画は、オリゴヌクレオチドAPI市場におけるスケールの重要性を示しています。顧客はプロセス開発、分析サポート、および特殊モノマーへの安定したアクセスも必要とするため、設備だけでは不十分です。そのため、企業はコンジュゲーション技術と上流材料管理への取り組みを拡大しています。スポンサーが単一国の供給スクを制限しようとする中、地理的多様化もより重要になっています。
オリゴヌクレオチドAPI産業リーダー
-
WuXi AppTec Co., Ltd.
-
Nitto Denko Avecia Inc.
-
Bachem Holding AG
-
Agilent Technologies, Inc.
-
ST Pharm Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:オリゴヌクレオチドおよびペプチド(TIDES)製品のグローバル製造業者であるAurisco Pharmaceuticalは、中国・揚州の施設が米国FDAの査察に合格し、世界初のジェネリックオリゴヌクレオチドAPI製造サイトとなったと発表しました。
- 2026年5月:ST Pharmは、欧州の製薬企業にオリゴヌクレオチド治療薬の有効医薬品成分(API)を供給するため、約5,980万 米ドル相当の契約を締結しました。


グローバルオリゴヌクレオチドAPI市場レポートの調査範囲
レポートの調査範囲として、オリゴヌクレオチドAPI(有効医薬品成分)とは、特定の遺伝的標的に作用するよう設計された、化学的に合成された短いDNAまたはRNAの鎖です。遺伝子発現を変化させたり、RNA活性を遮断または修飾したり、遺伝的指示を伝達したりする場合があります。
オリゴヌクレオチドAPI市場は、APIタイプ、製造技術、用途、開発状況、エンドユーザー、および地域別にセグメント化されています。APIタイプ別では、オリゴヌクレオチドAPI市場はアンチセンスオリゴヌクレオチド、低分子干渉RNA API、ホスホロジアミデートモルホリノオリゴヌクレオチドAPI、マイクロRNAミミックおよびインヒビター、アプタマーAPI、およびその他の新興APIタイプにセグメント化されています。製造技術別では、市場は固相合成、液相合成、フラグメント縮合、酵素合成、およびハイブリッド化学酵素合成にセグメント化されています。用途別では、市場は希少・遺伝性疾患、神経疾患および神経筋疾患、心血管・代謝疾患、腫瘍学および免疫腫瘍学、感染症および抗ウイルス療法、遺伝子編集・遺伝子制御、およびその他の用途にセグメント化されています。開発状況別では、市場は上市済みAPI、臨床試験用API、および前臨床・探索段階APIにセグメント化されています。エンドユーザー別では、市場は製薬企業、バイオテクノロジー企業、受託研究・開発・製造機関、学術・研究機関、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されています。
| アンチセンスオリゴヌクレオチド |
| 低分子干渉RNA API |
| ホスホロジアミデートモルホリノオリゴヌクレオチドAPI |
| マイクロRNAミミックおよびインヒビター |
| アプタマーAPI |
| その他の新興タイプ |
| 固相合成 |
| 液相合成 |
| フラグメント縮合 |
| 酵素合成 |
| ハイブリッド化学酵素合成 |
| 希少・遺伝性疾患 |
| 神経疾患および神経筋疾患 |
| 心血管・代謝疾患 |
| 腫瘍学および免疫腫瘍学 |
| 感染症および抗ウイルス療法 |
| 遺伝子編集・遺伝子制御 |
| その他の用途 |
| 上市済みAPI |
| 臨床試験用API |
| 前臨床・探索段階API |
| 製薬企業 |
| バイオテクノロジー企業 |
| 受託研究・開発・製造機関 |
| 学術・研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| APIタイプ別 | アンチセンスオリゴヌクレオチド | |
| 低分子干渉RNA API | ||
| ホスホロジアミデートモルホリノオリゴヌクレオチドAPI | ||
| マイクロRNAミミックおよびインヒビター | ||
| アプタマーAPI | ||
| その他の新興タイプ | ||
| 製造技術別 | 固相合成 | |
| 液相合成 | ||
| フラグメント縮合 | ||
| 酵素合成 | ||
| ハイブリッド化学酵素合成 | ||
| 用途別 | 希少・遺伝性疾患 | |
| 神経疾患および神経筋疾患 | ||
| 心血管・代謝疾患 | ||
| 腫瘍学および免疫腫瘍学 | ||
| 感染症および抗ウイルス療法 | ||
| 遺伝子編集・遺伝子制御 | ||
| その他の用途 | ||
| 開発状況別 | 上市済みAPI | |
| 臨床試験用API | ||
| 前臨床・探索段階API | ||
| エンドユーザー別 | 製薬企業 | |
| バイオテクノロジー企業 | ||
| 受託研究・開発・製造機関 | ||
| 学術・研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
オリゴヌクレオチドAPI市場の規模はどのくらいですか?
2026年の55.9 ビリオン 米ドルから2031年には82.1 ビリオン 米ドルへ、CAGR 7.98%で成長すると予測されています。
最大の収益ポジションを持つAPIタイプはどれですか?
アンチセンスオリゴヌクレオチドは、2025年にAPIタイプ別収益の55.31%を占め、希少疾患、神経筋疾患、代謝疾患、および心血管疾患にわたる使用によって支えられています。
オリゴヌクレオチド生産において最も急成長している技術はどれですか?
ハイブリッド化学酵素合成は、より長い配列のスケールおよび精製上の限界に対処するのに役立つため、2031年にかけてCAGR 13.42%で成長すると予測されています。
コンジュゲートオリゴヌクレオチドが重要な理由は何ですか?
GalNAcおよびその他のコンジュゲーションアプローチは、組織ターゲティングを改善し皮下投与を支援できますが、プロセス開発および純度管理の要件も増加させます。
2031年にかけて最も急成長すると予測される地域はどこですか?
アジア太平洋地域は、韓国、日本、およびインドにおける製造投資に支えられ、2026年から2031年にかけてCAGR 10.25%で成長すると予測されています。
主な製造上の障壁は何ですか?
精製コスト、実用的な収率の限界、特殊モノマーの供給、溶媒使用強度、および長鎖配列に対する標準化の限界が主要な障壁として残っています。


 お客様のデータは安全であり、販売や共有は一切行われません。
