
Tamaño y Participación del Mercado de API de Oligonucleótidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
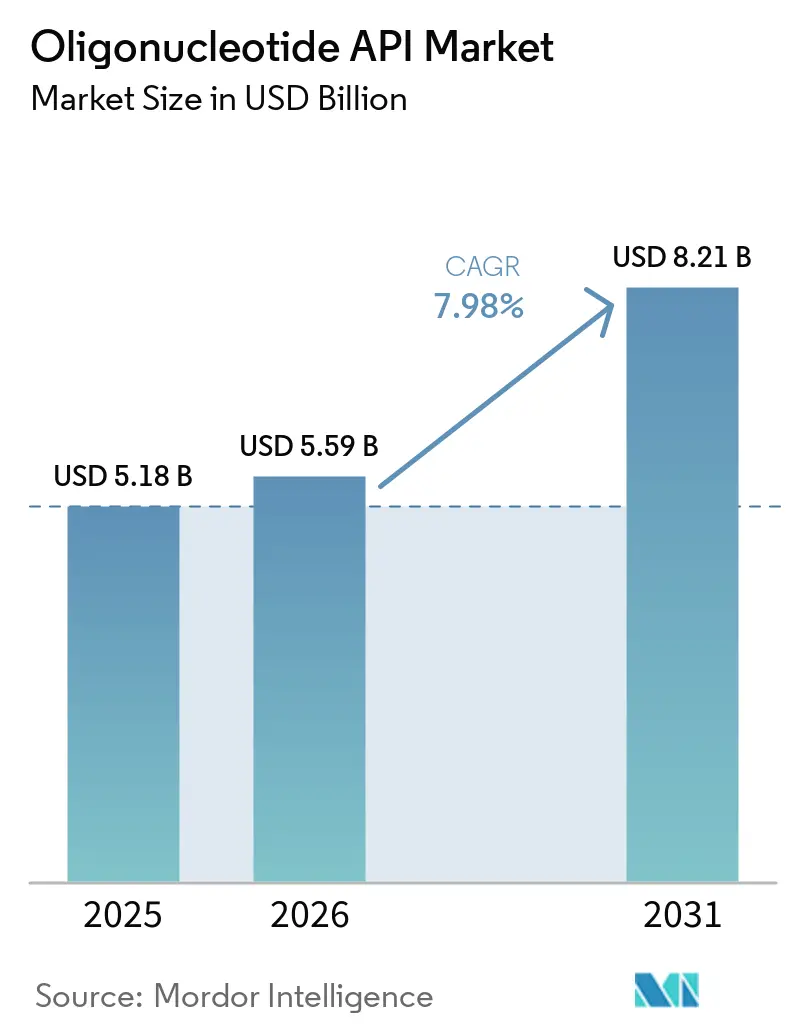
| Tamaño del Mercado (2026) | 5.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.98 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
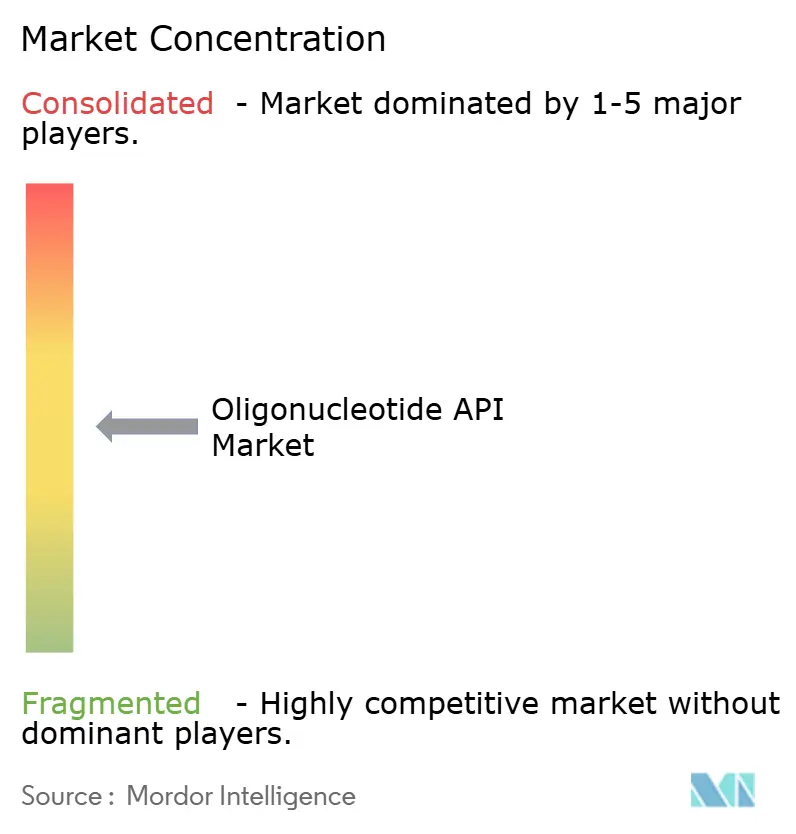
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de API de Oligonucleótidos por Mordor Intelligence
El tamaño del Mercado de API de Oligonucleótidos fue valorado en 5,18 mil millones de USD en 2025 y se estima que crecerá desde 5,59 mil millones de USD en 2026 hasta alcanzar los 8,21 mil millones de USD en 2031, a una CAGR del 7,98% durante el período de pronóstico (2026-2031).
El mercado está evolucionando más allá de su enfoque anterior en terapias de nicho, a medida que los medicamentos de ácidos nucleicos de secuencia definida ganan uso comercial. Las aprobaciones de la FDA en 2024 y 2025 para olezarsen, fitusiran, donidalorsen y plozasiran incrementaron la demanda de material fabricado comercialmente en las plataformas antisentido y de ARNip. La administración subcutánea está ampliando el uso práctico de las terapias vinculadas a GalNAc y respalda las necesidades de suministro recurrente para enfermedades crónicas. Los fabricantes están respondiendo con inversión en capacidad, desarrollo de procesos y un mayor control sobre los insumos críticos. El mercado de API de oligonucleótidos también enfrenta una estructura de costos difícil, ya que la síntesis, la purificación, la gestión de solventes y los controles analíticos siguen siendo intensivos en recursos.
Conclusiones Clave del Informe
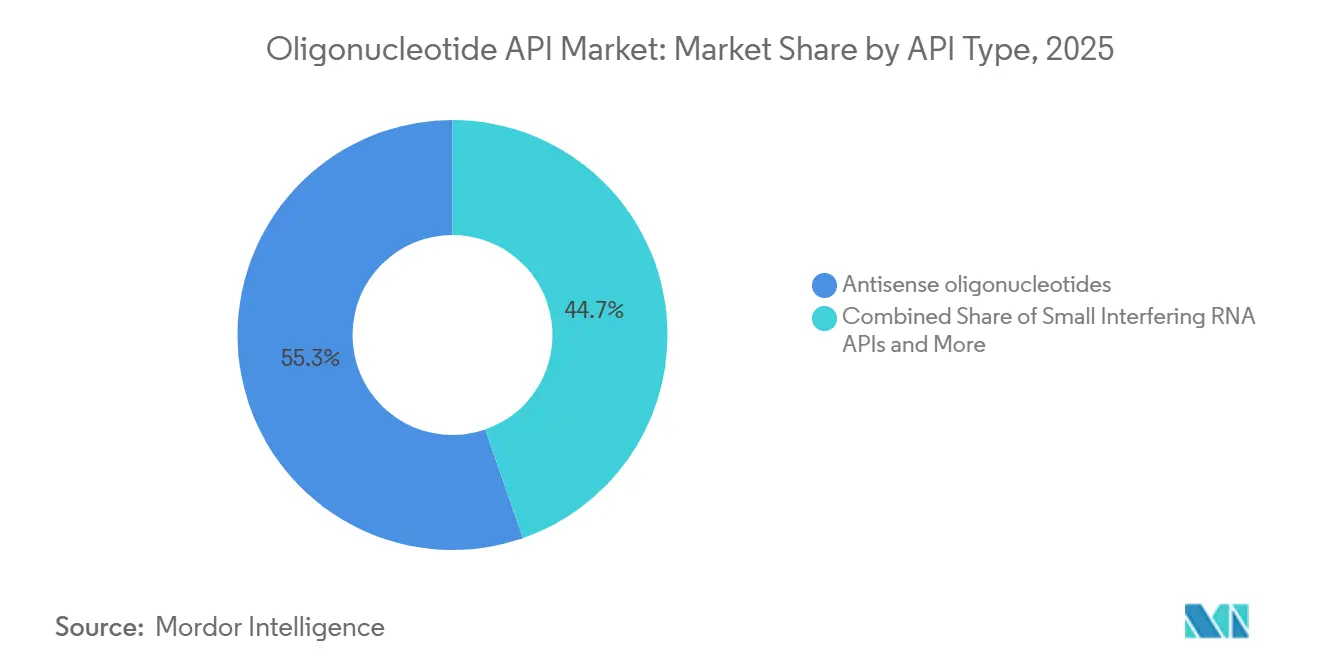
- Por tipo de API, los oligonucleótidos antisentido representaron el 55,31% de la participación en ingresos en 2025, mientras que se espera que las API de ARN de interferencia pequeña registren la CAGR más alta, del 10,65%, hasta 2031.
- Por tecnología de fabricación, la síntesis en fase sólida representó el 68,24% de la participación en ingresos en 2025, mientras que se proyecta que la síntesis híbrida químico-enzimática tenga una CAGR del 13,42% hasta 2031.
- Por aplicación, las enfermedades raras y genéticas representaron el 28,24% de la participación en ingresos en 2025, mientras que se proyecta que la edición génica y la regulación génica crezcan a una CAGR del 11,52% hasta 2031.
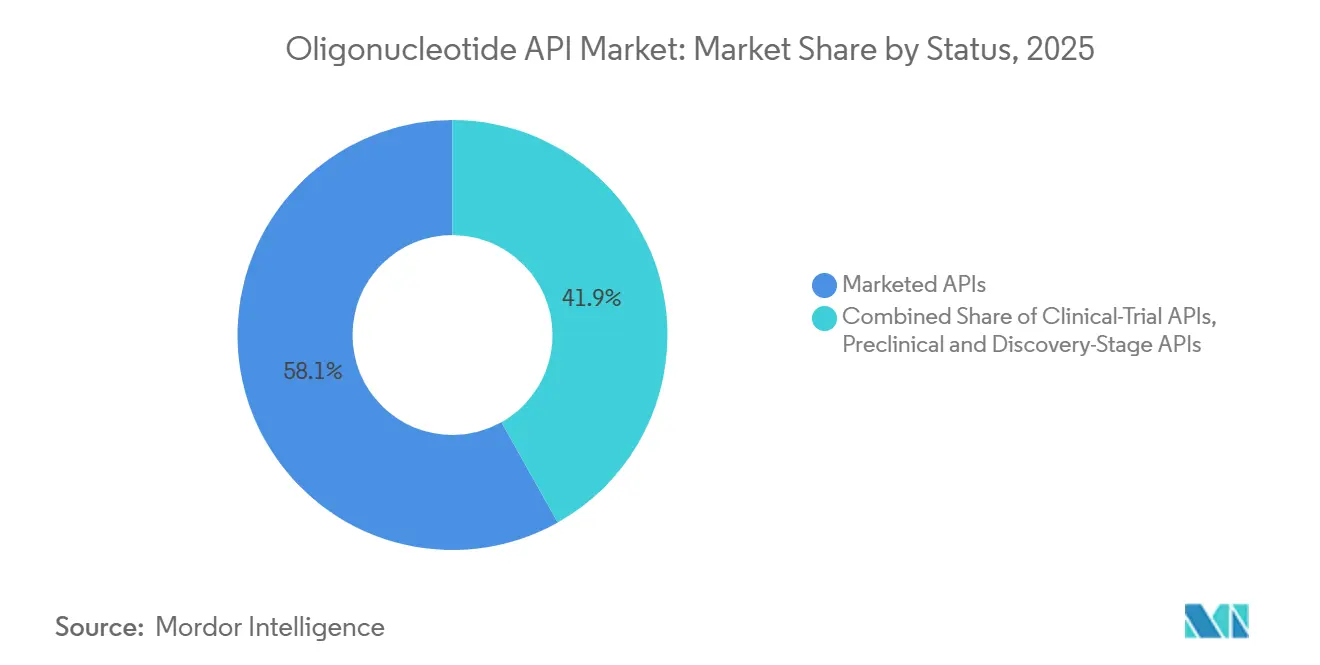
- Por estado de desarrollo, las API comercializadas representaron el 58,14% de la participación en ingresos en 2025, mientras que se proyecta que las API en etapa preclínica y de descubrimiento crezcan a una CAGR del 11,42% hasta 2031.
- Por usuario final, las empresas farmacéuticas representaron el 42,84% de la participación en ingresos en 2025, mientras que se espera que los CRDMO registren la CAGR más alta, del 10,22%, hasta 2031.
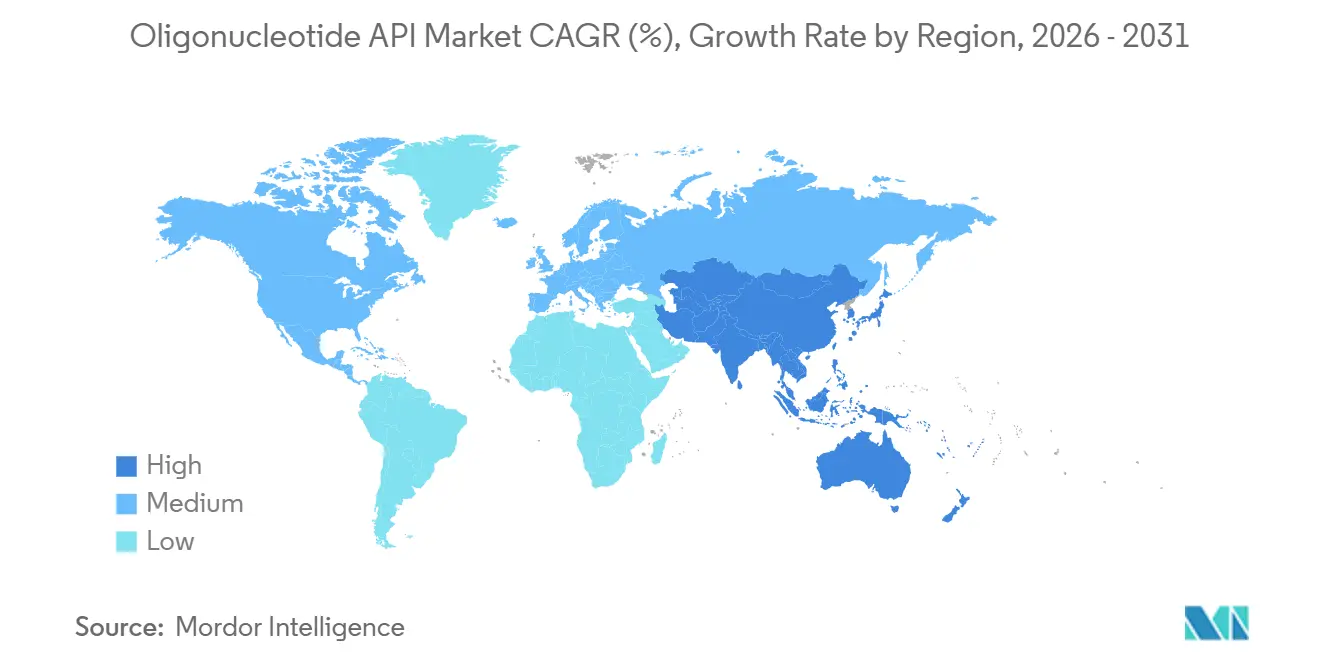
- Por geografía, América del Norte representó el 41,41% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 10,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de API de Oligonucleótidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avance de los Programas Terapéuticos de Oligonucleótidos | +2.2% | Global, América del Norte y Europa para programas en fase IND, Asia-Pacífico para suministro clínico | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de CDMO de Oligonucleótidos bajo BPF | +1.6% | Global, América del Norte, Europa y APAC | Mediano plazo (2-4 años) |
| Adopción Creciente de la Medicina de Precisión y las Terapias Basadas en ARN | +1.3% | Global, con adopción temprana en América del Norte, Europa Occidental y Japón | Mediano plazo (2-4 años) |
| Demanda Creciente de API de Oligonucleótidos Conjugados Complejos | +1.0% | América del Norte y Europa, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Plataformas de Síntesis Enzimática e Híbrida que Mejoran la Escalabilidad Comercial | +0.5% | Global, liderado por Estados Unidos, Suiza y Japón | Largo plazo (≥ 4 años) |
| Regionalización de las Cadenas de Suministro de Fabricación de Ácidos Nucleicos | +0.3% | APAC, con India y Corea del Sur emergiendo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Avance de los Programas Terapéuticos de Oligonucleótidos
El mercado de API de oligonucleótidos obtiene gran parte de su demanda a corto plazo de la progresión de los programas clínicos hacia etapas de desarrollo más avanzadas. Un conjunto más amplio de candidatos terapéuticos de ARN requiere material de grado clínico antes de que comience la fabricación comercial. Los programas en etapas tempranas también pueden establecer relaciones con proveedores mucho antes de los ensayos fundamentales, lo que ofrece a los fabricantes capaces una visión más amplia de la demanda futura. Las aprobaciones de 2025 de fitusiran, donidalorsen y plozasiran, tras olezarsen en 2024, demostraron que múltiples enfoques de oligonucleótidos pueden alcanzar el uso comercial. Las terapias aprobadas abarcan diferentes entornos de tratamiento y respaldan la demanda en las cadenas de suministro de antisentido y ARNip. Esta progresión alienta a los desarrolladores a asegurar experiencia en fabricación antes de que el plazo para el suministro a gran escala se vuelva ajustado.
Expansión de la Capacidad de CDMO de Oligonucleótidos bajo BPF
La capacidad bajo BPF se está expandiendo a medida que los patrocinadores buscan un suministro confiable para programas de desarrollo y comercializados en el mercado de API de oligonucleótidos. Bachem inauguró el Edificio K en Suiza en abril de 2026 tras invertir CHF 332,6 millones (USD 407,6 millones) en 2025 y planificar entre CHF 350 millones (USD 428,9 millones) y CHF 400 millones (USD 490,2 millones) de inversión adicional para 2026. BioSpring está construyendo una instalación bajo BPF en Alemania que cubre más de 15.200 m² y está programada para completarse en 2027[1]. Nippon Shokubai anunció una expansión décuple de la capacidad de API de fármacos de ácidos nucleicos conforme a BPF en junio de 2025, con operaciones previstas para 2027. Estos programas amplían el número de instalaciones calificadas que pueden respaldar trabajos complejos de desarrollo y comerciales. También hacen que la ubicación, la amplitud tecnológica y la experiencia regulatoria sean más importantes en la selección de proveedores.
Adopción Creciente de la Medicina de Precisión y las Terapias Basadas en ARN
El mercado de API de oligonucleótidos se beneficia a medida que los medicamentos basados en ARN abordan dianas genéticas y moleculares bien definidas. Los medicamentos de ARNip vinculados a GalNAc han demostrado que la dosificación subcutánea poco frecuente puede respaldar el tratamiento más allá de los primeros productos de nanopartículas lipídicas intravenosas. Este perfil de administración hace que los enfoques de ARN sean más relevantes para enfermedades crónicas y poblaciones de pacientes dispersas. Las aprobaciones de fitusiran y plozasiran en 2025 reflejaron este uso más amplio de modalidades de ARN dirigidas. Los desarrolladores aún deben demostrar identidad de secuencia, control de impurezas y calidad de producto consistente a medida que los programas avanzan en el desarrollo. Estos requisitos favorecen a los proveedores con capacidades establecidas de desarrollo de procesos, analíticas y de BPF.
Demanda Creciente de API de Oligonucleótidos Conjugados Complejos
Los medicamentos conjugados están cambiando los requisitos técnicos del mercado de API de oligonucleótidos. GalNAc sigue siendo importante para la focalización hepática, mientras que otros enfoques de focalización incluyen péptidos de unión a integrinas, conjugados anticuerpo-oligonucleótido y modificaciones extendidas de ácidos nucleicos. Estos diseños requieren un control cuidadoso tanto del oligonucleótido como del ligando adjunto o la cadena principal modificada. Hongene Biotech obtuvo una licencia de tecnología de la Escuela de Medicina Chan de la Universidad de Massachusetts en agosto de 2025 para producir fosforamiditas exNA, lo que demuestra cómo las nuevas químicas pueden aumentar las necesidades de materiales intermedios. La complejidad adicional aumenta la importancia del desarrollo de procesos en una etapa temprana. También puede hacer que un socio de fabricación sea más difícil de reemplazar una vez que el programa alcanza el suministro clínico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Purificación, Rendimiento y Control de Impurezas | -1.3% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Fosforamiditas Especializadas y Monómeros Modificados | -0.9% | Global, más agudo en América del Norte, Europa y APAC | Corto plazo (≤ 2 años) |
| Alta Intensidad de Solventes y Carga de Cumplimiento Ambiental | -0.6% | Europa, América del Norte y Japón | Mediano plazo (2-4 años) |
| Estandarización Limitada de la Fabricación para Secuencias Largas y Altamente Modificadas | -0.4% | Global, más agudo para ARNg y construcciones guía de CRISPR | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Purificación, Rendimiento y Control de Impurezas
La purificación sigue siendo una restricción central en el mercado de API de oligonucleótidos porque las secuencias de fallo estrechamente relacionadas son difíciles de eliminar. La síntesis en fase sólida puede producir moléculas que difieren en solo 1 nucleótido, por lo que los fabricantes pueden necesitar múltiples pasos de cromatografía de intercambio iónico o de fase inversa. Las secuencias modificadas son especialmente desafiantes porque los rendimientos prácticos pueden permanecer por debajo del 50%. El proceso también genera demandas sustanciales de tampones, pruebas y control documentado de cada etapa de fabricación. La Sociedad Internacional de Ingeniería Farmacéutica señaló que estos requisitos complican el escalado y aumentan las demandas de gestión de residuos[2]. Los mayores costos de producción pueden limitar el acceso cuando los desarrolladores apuntan a poblaciones de pacientes más grandes y necesitan precios más bajos por dosis.
Cuellos de Botella en el Suministro de Fosforamiditas Especializadas y Monómeros Modificados
El mercado de API de oligonucleótidos depende de fosforamiditas especializadas y monómeros modificados que tienen una base de suministro más concentrada que los insumos farmacéuticos estándar. Las químicas como 2'-OMe, 2'-F y el ácido nucleico bloqueado requieren producción en múltiples etapas y manipulación especializada. Una interrupción en el suministro puede retrasar el desarrollo de procesos, la fabricación clínica o la reposición comercial. Esta exposición es más significativa cuando un programa depende de una secuencia personalizada o una modificación propietaria. Por lo tanto, los fabricantes buscan un mayor control de los materiales intermedios y una base de proveedores calificados más amplia. El esfuerzo por desarrollar fosforamiditas exNA ilustra el trabajo previo necesario para respaldar los diseños emergentes de oligonucleótidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de API: El Liderazgo de los ASO Respalda una Categoría de ARNip de Mayor Crecimiento
Los oligonucleótidos antisentido representaron el 55,31% de la participación del mercado de API de oligonucleótidos por tipo de API en 2025. Su posición refleja un conjunto establecido de productos en enfermedades raras, neuromusculares, metabólicas y cardiovasculares. Los enfoques antisentido siguen siendo importantes donde se requiere la administración intratecal o intraocular y las alternativas de administración sistémica tienen un uso limitado. La base instalada ofrece a los proveedores experiencia recurrente en diseño de secuencias, validación de procesos y documentación regulatoria. Las API de PMO conservan un papel especializado en los programas de omisión de exones para la distrofia muscular de Duchenne. Los miméticos de microARN y las API de aptámeros tienen volúmenes comerciales más pequeños, pero conservan potencial de desarrollo en oncología y otras áreas terapéuticas.
Se prevé que las API de ARN de interferencia pequeña crezcan a una CAGR del 10,65% de 2026 a 2031 en el mercado de API de oligonucleótidos. La conjugación con GalNAc respalda el silenciamiento génico duradero y una dosificación subcutánea menos frecuente. Productos como Amvuttra y Leqvio muestran cómo esta plataforma puede respaldar entornos de tratamiento crónico. Estas características pueden aumentar las necesidades anuales de API en comparación con los programas que atienden a poblaciones huérfanas limitadas. La categoría también aumenta la demanda de experiencia en conjugación y métodos que preserven la pureza a mayor escala. Los proveedores que pueden manejar tanto el oligonucleótido como el ligando de focalización están posicionados para respaldar este cambio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Fabricación: La Síntesis en Fase Sólida Sigue Siendo la Base Actual
La síntesis en fase sólida representó el 68,24% de la participación del mercado de API de oligonucleótidos por tecnología de fabricación en 2025. Su liderazgo proviene del conocimiento de procesos de larga data, el equipamiento bajo BPF instalado y el precedente regulatorio. El método sigue siendo ampliamente utilizado para productos establecidos y para muchos programas clínicos. Sus límites prácticos se vuelven más visibles a medida que aumenta la producción comercial, ya que el tamaño de la columna, el consumo de solventes y el tratamiento de residuos aumentan con la escala. La Sociedad Internacional de Ingeniería Farmacéutica informó que los lotes de fase sólida más grandes pueden requerir un manejo extenso de solventes, lo que complica las instalaciones destinadas a altos volúmenes anuales. Estas limitaciones están alentando a los fabricantes a evaluar métodos alternativos sin abandonar la química probada.
Se proyecta que la síntesis híbrida químico-enzimática avance a una CAGR del 13,42% de 2026 a 2031. El enfoque combina fragmentos producidos químicamente con ligación enzimática para construir secuencias más largas. Puede abordar los límites de la producción en fase sólida de columna única, manteniendo al mismo tiempo los insumos de fosforamidita conocidos. El ensamblaje basado en fragmentos también puede producir perfiles de impurezas más manejables que los fallos convencionales de secuencias cortas. Los métodos en fase líquida son relevantes para secuencias modificadas más cortas y pueden reducir el uso de solventes en algunas aplicaciones. La investigación sobre ligación química y enfoques en fase líquida respalda el desarrollo continuo de plataformas para oligonucleótidos más grandes y complejos[3].
Por Aplicación: Las Enfermedades Raras y Genéticas Forman la Base Comercial
Las enfermedades raras y genéticas representaron el 28,24% de los ingresos del mercado de API de oligonucleótidos por aplicación en 2025. Los mecanismos validados comercialmente en la atrofia muscular espinal, la amiloidosis por transtiretina y la hipercolesterolemia familiar sustentan esta posición. Estos programas han establecido el papel de los terapéuticos de secuencia definida en condiciones donde se dispone de una diana molecular clara. Los trastornos neurológicos y neuromusculares son otro grupo importante porque los ASOs intratecales pueden abordar dianas más allá del alcance de muchas terapias sistémicas. La barrera hematoencefálica continúa dando forma tanto a las opciones de administración como a los requisitos de fabricación. La cartera resultante crea demanda de capacidades especializadas de secuencia, cadena principal y pureza.
Se prevé que la edición génica y la regulación génica se expandan a una CAGR del 11,52% de 2026 a 2031. Los programas de CRISPR necesitan cada vez más API de ARNg de grado BPF, a menudo con secuencias que superan los 100 nucleótidos. Estas longitudes hacen que el control de impurezas sea más difícil con los métodos convencionales de fase sólida. Los productos más largos pueden acumular impurezas de secuencias cortas y requieren una purificación más intensiva. El segmento, por lo tanto, otorga mayor importancia a los enfoques enzimáticos, híbridos y basados en ligación. La oncología y la inmuno-oncología siguen siendo aplicaciones comerciales más tempranas, mientras que los componentes de vacunas personalizadas contra el cáncer y los programas de CAR-T respaldan la demanda preclínica de material de ARNg.
Por Estado: Las API Comercializadas Ocupan la Mayor Posición en Ingresos
Las API comercializadas representaron el 58,14% de los ingresos del mercado de API de oligonucleótidos por estado de desarrollo en 2025. Esta posición refleja los requisitos premium de BPF de los productos aprobados y la alta carga técnica del suministro comercial. Los programas comerciales necesitan producción consistente, documentación exhaustiva y adquisición resiliente de materias primas especializadas. Las API para ensayos clínicos forman una fuente secundaria importante de demanda porque los programas en Fase 3 necesitan suministro cercano a la calidad comercial. El panorama de terapéuticos de ARN aprobados ha ampliado el número de programas que requieren esas capacidades. La industria de API de oligonucleótidos depende, por lo tanto, tanto de los productos comercializados actuales como de una conversión constante de candidatos clínicos.
Se prevé que las API en etapa preclínica y de descubrimiento crezcan a una CAGR del 11,42% de 2026 a 2031. La amplitud de la actividad abarca programas del sistema nervioso central, oncología y edición génica que ingresan al trabajo habilitador para IND. Estos proyectos a menudo introducen secuencias extendidas, nuevas modificaciones de la cadena principal y ligandos de focalización emergentes. Sus volúmenes inmediatos pueden ser menores que los de los programas comercializados, pero dan forma a las capacidades de proceso necesarias para etapas posteriores. Los proveedores que trabajan con desarrolladores en esta etapa pueden familiarizarse con los métodos y los requisitos analíticos antes de que se adjudiquen los contratos comerciales. Este modelo basado en relaciones hace que el soporte técnico temprano sea importante incluso cuando los ingresos a corto plazo son limitados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Empresas Farmacéuticas Siguen Siendo los Mayores Compradores
Las empresas farmacéuticas representaron el 42,84% de los ingresos del mercado de API de oligonucleótidos por usuario final en 2025. Los innovadores como Ionis Pharmaceuticals, Alnylam y Arrowhead tienen relaciones a largo plazo con proveedores o activos de fabricación internos que influyen en las cadenas de suministro comerciales. Sus programas requieren material bajo BPF confiable a medida que pasan del trabajo clínico a la producción comercial recurrente. Las empresas de biotecnología siguen siendo un grupo de clientes importante porque sus carteras de moléculas suelen estar concentradas y su dependencia de la fabricación externa puede ser alta. Los institutos académicos y de investigación generalmente acceden a material de grado BPF a través de los servicios de catálogo de CRDMO para trabajos de toxicología y mecanísticos. Estos estudios tempranos pueden convertirse en el punto de partida para futuros programas clínicos.
Se prevé que los CRDMO crezcan a una CAGR del 10,22% de 2026 a 2031. El modelo de servicio está evolucionando más allá de la fabricación directa a medida que los proveedores añaden desarrollo de procesos y soporte de química, fabricación y controles. Esto permite que un proveedor permanezca involucrado desde la selección de candidatos hasta el desarrollo y la comercialización. Un socio que ayuda a resolver los desafíos de secuencia, purificación y analíticos de manera temprana puede volverse más difícil de reemplazar. El cambio también aumenta la competencia entre los CDMO especializados y los proveedores de servicios de desarrollo más amplios. En la industria de API de oligonucleótidos, la capacidad de vincular el trabajo técnico temprano con la producción posterior bajo BPF se está convirtiendo en una parte significativa del posicionamiento comercial.
Análisis Geográfico
América del Norte representó el 41,41% de los ingresos del mercado de API de oligonucleótidos en 2025. La región combina experiencia regulatoria de la FDA, un denso grupo de innovadores enfocados en ARN e instalaciones bajo BPF establecidas en Massachusetts, California y Carolina del Norte. Esta combinación respalda tanto el suministro para desarrollo como la fabricación comercial. El precedente regulatorio para la documentación de química, fabricación y controles de oligonucleótidos es una ventaja práctica para los proveedores que atienden programas destinados a Estados Unidos. Bachem está expandiendo su capacidad en Estados Unidos hasta 2030 como parte de su programa de inversión más amplio. El mercado de API de oligonucleótidos en América del Norte también se beneficia de la proximidad entre desarrolladores, especialistas analíticos y socios de fabricación.
Europa es la segunda base regional más grande, con un clúster técnico en Alemania, Suiza y el Reino Unido. Su posición está respaldada por CDMO experimentados y por la proximidad a la experiencia regulatoria europea. La instalación alemana de BioSpring está destinada a añadir una capacidad de fabricación sustancial cuando se complete en 2027. Alemania y Suiza siguen siendo centros de producción importantes debido a su infraestructura técnica establecida. El Reino Unido también está fortaleciendo la capacidad estratégica de biofabricación bajo las prioridades industriales posteriores al Brexit. Estos factores hacen de Europa una importante base de suministro alternativa para los patrocinadores que buscan diversidad geográfica en el mercado de API de oligonucleótidos.
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, con una CAGR del 10,25% de 2026 a 2031. Corea del Sur se ha convertido en un importante centro de producción a través de la actividad de fabricación de ST Pharm, mientras que la expansión décuple planificada por Nippon Shokubai añade capacidad futura en Japón. Cohance Lifesciences anunció una inversión de INR 230 millones (USD 2,39 millones) en una instalación de oligonucleótidos conforme a cBPF en Hyderabad en agosto de 2025. Estas inversiones respaldan una red de fabricación regional más amplia para el mercado de API de oligonucleótidos. América del Sur, Oriente Medio y África siguen siendo regiones en etapa temprana que dependen más de las importaciones. Los incentivos farmacéuticos de Brasil y los esfuerzos de localización de la atención médica en el Consejo de Cooperación del Golfo podrían respaldar la demanda a largo plazo.

Panorama Competitivo
El mercado de API de oligonucleótidos está moderadamente consolidado en el nivel de primer nivel. Bachem, Lonza, BioSpring, ST Pharm y Asymchem ocupan una posición importante en la fabricación en etapas avanzadas y comercial, mientras que un grupo más amplio de proveedores compite por el trabajo de grado de investigación y de entrega más rápida. La entrada está limitada por la necesidad de sintetizadores personalizados, sistemas de cromatografía, infraestructura de manejo de solventes y sistemas de calidad robustos. Los proveedores también deben caracterizar perfiles de impurezas complejos y cumplir con los estándares de documentación bajo BPF. Estos requisitos hacen que la inversión de capital y la experiencia técnica sean factores competitivos centrales. El mercado de API de oligonucleótidos, en consecuencia, favorece a las empresas que pueden proporcionar calidad consistente en múltiples etapas de desarrollo.
La inauguración del Edificio K de Bachem y el programa de inversión continuo muestran una estrategia construida en torno al aumento de la capacidad en su red de fabricación. El sitio alemán planificado de BioSpring muestra un enfoque similar en la expansión de la infraestructura bajo BPF dedicada a las API de ácidos nucleicos. El plan de junio de 2025 de Nippon Shokubai para una expansión décuple de la capacidad bajo BPF demuestra la importancia de la escala en el mercado de API de oligonucleótidos. La capacidad por sí sola no es suficiente porque los clientes también necesitan desarrollo de procesos, soporte analítico y acceso confiable a monómeros especializados. Las empresas, por lo tanto, están extendiendo su trabajo hacia la tecnología de conjugación y el control de materiales intermedios. La diversificación geográfica también se está volviendo más relevante cuando los patrocinadores buscan limitar la exposición al suministro de un solo país.
Líderes de la Industria de API de Oligonucleótidos
-
WuXi AppTec Co., Ltd.
-
Nitto Denko Avecia Inc.
-
Bachem Holding AG
-
Agilent Technologies, Inc.
-
ST Pharm Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Aurisco Pharmaceutical, fabricante global de productos de oligonucleótidos y péptidos (TIDES), anunció que su instalación en Yangzhou, China, superó una inspección de la FDA de EE. UU., convirtiéndose en el primer sitio de fabricación de API de oligonucleótidos genéricos del mundo en lograrlo.
- Mayo de 2026: ST Pharm firmó un acuerdo valorado en aproximadamente 59,8 millones de USD para suministrar ingredientes farmacéuticos activos (API) para terapéuticos de oligonucleótidos a una empresa farmacéutica europea.


Alcance del Informe Global del Mercado de API de Oligonucleótidos
Según el alcance del informe, una API de oligonucleótido (ingrediente farmacéutico activo) es una cadena corta de ADN o ARN sintetizada químicamente, diseñada para actuar sobre una diana genética específica. Puede alterar la expresión génica, bloquear o modificar la actividad del ARN, o entregar instrucciones genéticas.
El mercado de API de oligonucleótidos está segmentado por tipo de API, tecnología de fabricación, aplicación, estado, usuario final y geografía. Por tipo de API, el mercado de API de oligonucleótidos está segmentado en oligonucleótidos antisentido, API de ARN de interferencia pequeña, API de oligonucleótidos morfolino fosforodiamidato, miméticos e inhibidores de microARN, API de aptámeros y otros tipos de API emergentes. Por tecnología de fabricación, el mercado está segmentado en síntesis en fase sólida, síntesis en fase líquida, condensación de fragmentos, síntesis enzimática y síntesis híbrida químico-enzimática. Por aplicación, el mercado está segmentado en enfermedades raras y genéticas, trastornos neurológicos y neuromusculares, enfermedades cardiovasculares y metabólicas, oncología e inmuno-oncología, enfermedades infecciosas y terapias antivirales, edición génica y regulación génica, y otras aplicaciones. Por estado, el mercado está segmentado en API comercializadas, API para ensayos clínicos y API en etapa preclínica y de descubrimiento. Por usuario final, el mercado está segmentado en empresas farmacéuticas, empresas de biotecnología, organizaciones de investigación, desarrollo y fabricación por contrato, institutos académicos y de investigación, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Oligonucleótidos Antisentido |
| API de ARN de Interferencia Pequeña |
| API de Oligonucleótidos Morfolino Fosforodiamidato |
| Miméticos e Inhibidores de MicroARN |
| API de Aptámeros |
| Otros Tipos Emergentes |
| Síntesis en Fase Sólida |
| Síntesis en Fase Líquida |
| Condensación de Fragmentos |
| Síntesis Enzimática |
| Síntesis Híbrida Químico-Enzimática |
| Enfermedades Raras y Genéticas |
| Trastornos Neurológicos y Neuromusculares |
| Enfermedades Cardiovasculares y Metabólicas |
| Oncología e Inmuno-Oncología |
| Enfermedades Infecciosas y Terapias Antivirales |
| Edición Génica y Regulación Génica |
| Otras Aplicaciones |
| API Comercializadas |
| API para Ensayos Clínicos |
| API en Etapa Preclínica y de Descubrimiento |
| Empresas Farmacéuticas |
| Empresas de Biotecnología |
| Organizaciones de Investigación, Desarrollo y Fabricación por Contrato |
| Institutos Académicos y de Investigación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de API | Oligonucleótidos Antisentido | |
| API de ARN de Interferencia Pequeña | ||
| API de Oligonucleótidos Morfolino Fosforodiamidato | ||
| Miméticos e Inhibidores de MicroARN | ||
| API de Aptámeros | ||
| Otros Tipos Emergentes | ||
| Por Tecnología de Fabricación | Síntesis en Fase Sólida | |
| Síntesis en Fase Líquida | ||
| Condensación de Fragmentos | ||
| Síntesis Enzimática | ||
| Síntesis Híbrida Químico-Enzimática | ||
| Por Aplicación | Enfermedades Raras y Genéticas | |
| Trastornos Neurológicos y Neuromusculares | ||
| Enfermedades Cardiovasculares y Metabólicas | ||
| Oncología e Inmuno-Oncología | ||
| Enfermedades Infecciosas y Terapias Antivirales | ||
| Edición Génica y Regulación Génica | ||
| Otras Aplicaciones | ||
| Por Estado | API Comercializadas | |
| API para Ensayos Clínicos | ||
| API en Etapa Preclínica y de Descubrimiento | ||
| Por Usuario Final | Empresas Farmacéuticas | |
| Empresas de Biotecnología | ||
| Organizaciones de Investigación, Desarrollo y Fabricación por Contrato | ||
| Institutos Académicos y de Investigación | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de API de oligonucleótidos?
Se proyecta que crezca desde 5,59 mil millones de USD en 2026 hasta 8,21 mil millones de USD en 2031, a una CAGR del 7,98%.
¿Qué tipo de API tiene la mayor posición en ingresos?
Los oligonucleótidos antisentido lideraron los ingresos por tipo de API con el 55,31% en 2025, respaldados por su uso en enfermedades raras, neuromusculares, metabólicas y cardiovasculares.
¿Qué tecnología está creciendo más rápido para la producción de oligonucleótidos?
Se prevé que la síntesis híbrida químico-enzimática crezca a una CAGR del 13,42% hasta 2031, ya que puede ayudar a abordar los límites de escala y purificación para secuencias más largas.
¿Por qué son importantes los oligonucleótidos conjugados?
Los enfoques de conjugación con GalNAc y otros pueden mejorar la focalización tisular y respaldar la dosificación subcutánea, pero también aumentan los requisitos de desarrollo de procesos y control de pureza.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,25% de 2026 a 2031, respaldada por la inversión en fabricación en Corea del Sur, Japón e India.
¿Cuáles son las principales barreras de fabricación?
Los costos de purificación, los límites prácticos de rendimiento, el suministro de monómeros especializados, la intensidad de solventes y la estandarización limitada para secuencias largas siguen siendo las principales barreras.


 Sus datos están seguros y nunca se venden ni se comparten.
