
Taille et part du marché des API d'oligonucléotides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.59 Milliards de dollars |
| Taille du Marché (2031) | 8.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.98 % |
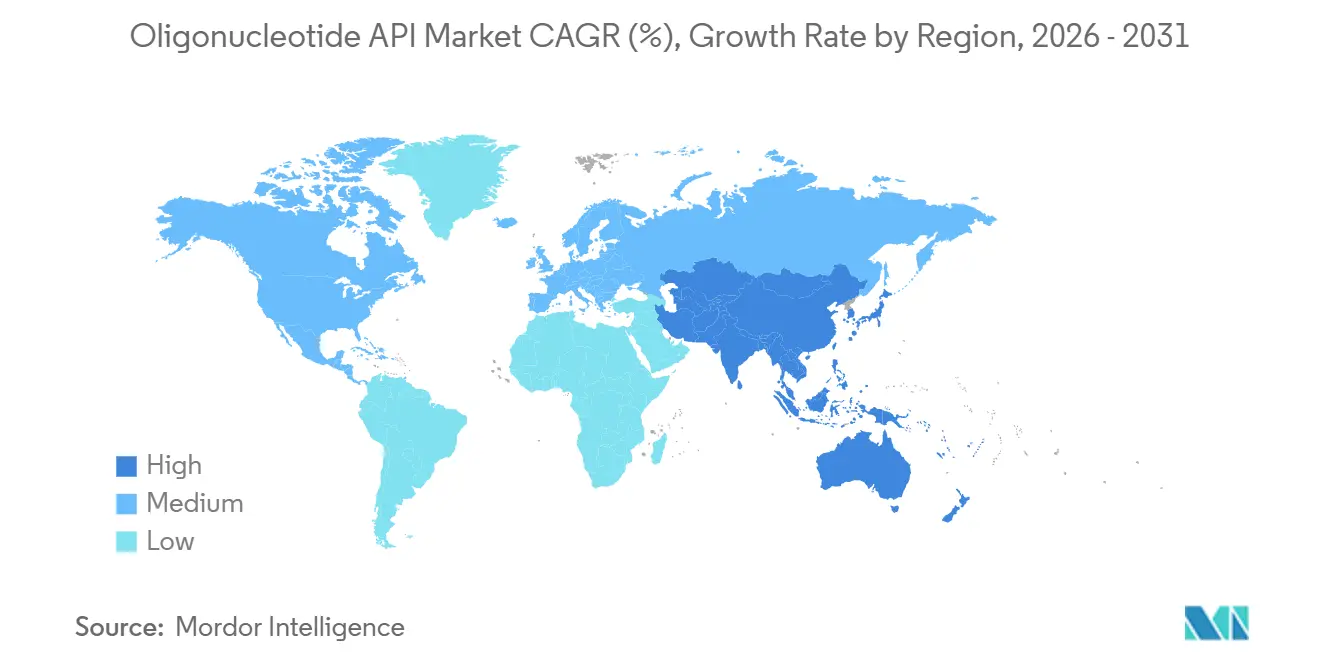
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
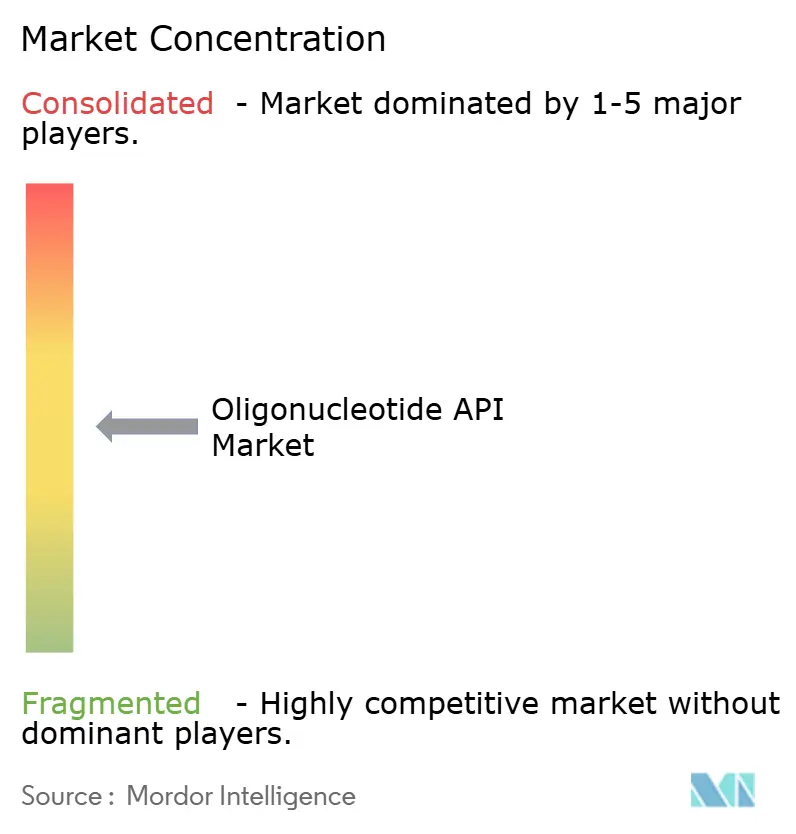
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des API d'oligonucléotides par Mordor Intelligence
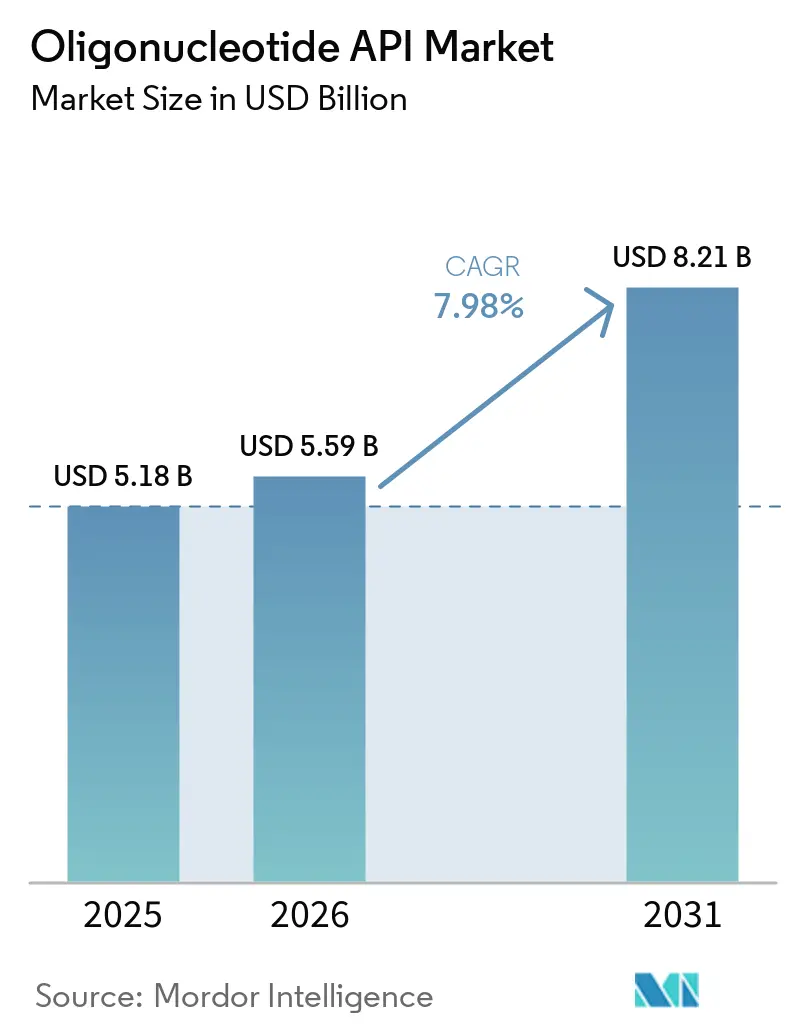
La taille du marché des API d'oligonucléotides était valuée à 5,18 milliards USD en 2025 et devrait croître de 5,59 milliards USD en 2026 pour atteindre 8,21 milliards USD d'ici 2031, à un CAGR de 7,98 % durant la période de prévision (2026-2031).
Le marché évolue au-delà de son orientation antérieure vers des thérapies de niche, à mesure que les médicaments à base d'acides nucléiques à séquence définie gagnent un usage commercial. Les approbations de la FDA en 2024 et 2025 pour l'olézarsène, le fitusiran, le donidalorsène et le plozasiran ont accru la demande de matières premières fabriquées commercialement sur les plateformes antisens et ARNsi. L'administration sous-cutanée élargit l'utilisation pratique des thérapies liées au GalNAc et soutient des besoins d'approvisionnement récurrents pour les maladies chroniques. Les fabricants répondent par des investissements en capacité, le développement de procédés et un meilleur contrôle des intrants critiques. Le marché des API d'oligonucléotides est également confronté à une structure de coûts difficile, car la synthèse, la purification, la gestion des solvants et les contrôles analytiques restent gourmands en ressources.
Points clés du rapport
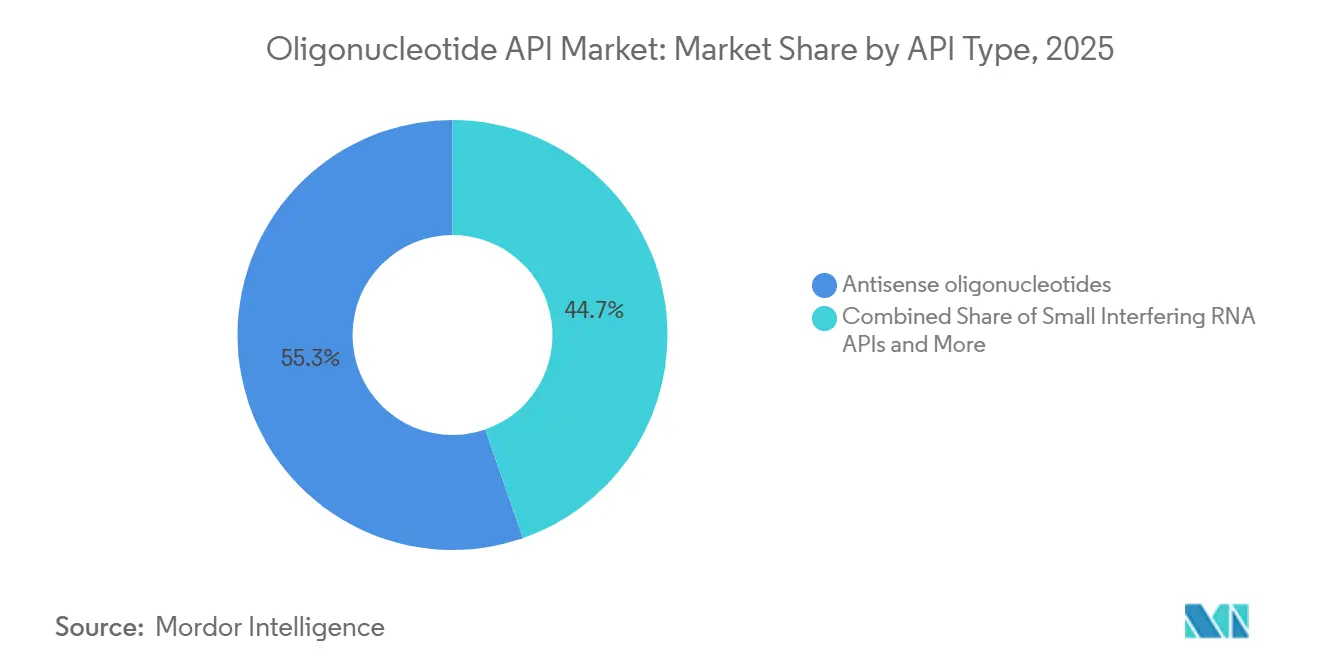
- Par type d'API, les oligonucléotides antisens détenaient 55,31 % de la part de revenus en 2025, tandis que les API d'ARN interférent court devraient enregistrer le CAGR le plus élevé à 10,65 % jusqu'en 2031.
- Par technologie de fabrication, la synthèse en phase solide détenait 68,24 % de la part de revenus en 2025, tandis que la synthèse hybride chimio-enzymatique devrait afficher un CAGR de 13,42 % jusqu'en 2031.
- Par application, les maladies rares et génétiques détenaient 28,24 % de la part de revenus en 2025, tandis que l'édition génique et la régulation génique devraient croître à un CAGR de 11,52 % jusqu'en 2031.
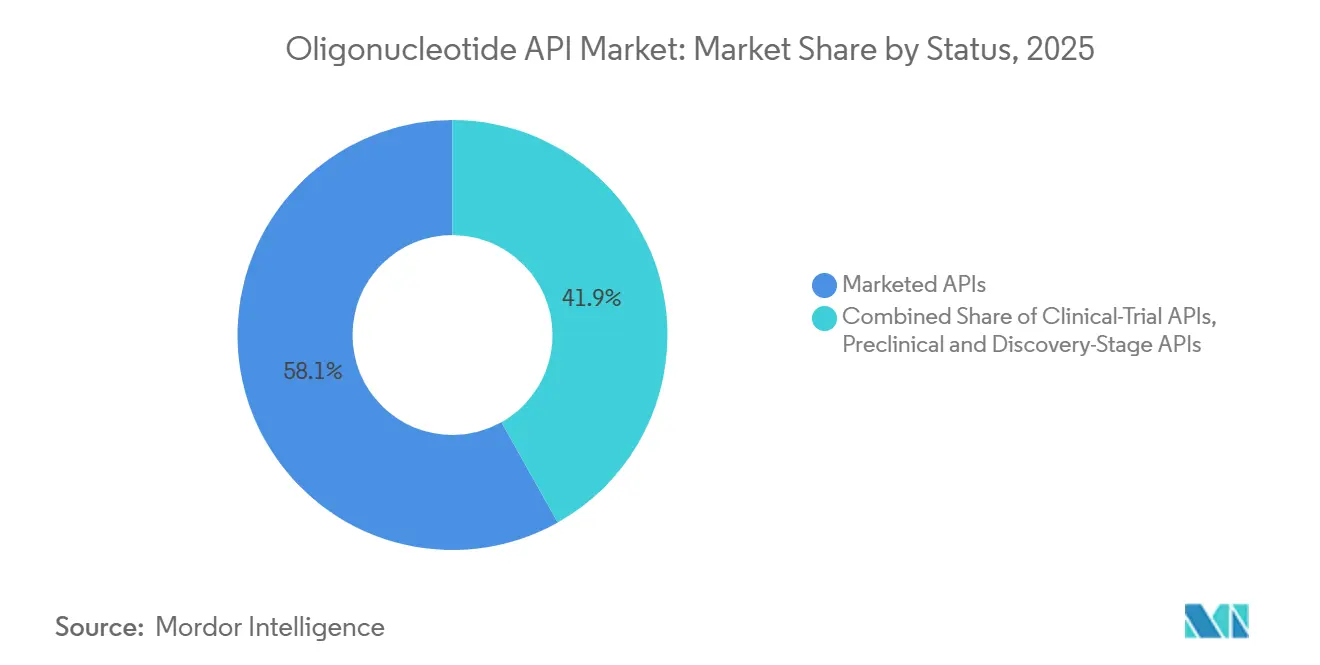
- Par statut de développement, les API commercialisés détenaient 58,14 % de la part de revenus en 2025, tandis que les API en phase préclinique et de découverte devraient croître à un CAGR de 11,42 % jusqu'en 2031.
- Par utilisateur final, les entreprises pharmaceutiques détenaient 42,84 % de la part de revenus en 2025, tandis que les CRDMO devraient enregistrer le CAGR le plus élevé à 10,22 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,41 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des API d'oligonucléotides
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancement des pipelines thérapeutiques d'oligonucléotides | +2.2% | Mondial, Amérique du Nord et Europe pour les programmes au stade IND, Asie-Pacifique pour l'approvisionnement clinique | Court terme (≤ 2 ans) |
| Expansion de la capacité des CDMO d'oligonucléotides BPF | +1.6% | Mondial, Amérique du Nord, Europe et APAC | Moyen terme (2-4 ans) |
| Adoption croissante de la médecine de précision et des thérapies à base d'ARN | +1.3% | Mondial, avec adoption précoce en Amérique du Nord, en Europe occidentale et au Japon | Moyen terme (2-4 ans) |
| Demande croissante d'API d'oligonucléotides conjugués complexes | +1.0% | Amérique du Nord et Europe, avec extension vers l'APAC | Moyen terme (2-4 ans) |
| Plateformes de synthèse enzymatique et hybride améliorant la scalabilité commerciale | +0.5% | Mondial, porté par les États-Unis, la Suisse et le Japon | Long terme (≥ 4 ans) |
| Régionalisation des chaînes d'approvisionnement en fabrication d'acides nucléiques | +0.3% | APAC, avec l'Inde et la Corée du Sud en émergence | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avancement des pipelines thérapeutiques d'oligonucléotides
Le marché des API d'oligonucléotides tire une grande partie de sa demande à court terme de la progression des programmes cliniques vers des stades de développement avancés. Un ensemble plus large de candidats thérapeutiques à base d'ARN nécessite des matières de qualité clinique avant le début de la fabrication commerciale. Les programmes en phase précoce peuvent également établir des relations avec les fournisseurs bien avant les essais pivots, ce qui offre aux fabricants compétents une vision plus longue de la demande future. Les approbations en 2025 du fitusiran, du donidalorsène et du plozasiran, faisant suite à l'olézarsène en 2024, ont montré que plusieurs approches oligonucléotidiques peuvent atteindre un usage commercial. Les thérapies approuvées couvrent différents contextes de traitement et soutiennent la demande dans les chaînes d'approvisionnement antisens et ARNsi. Cette progression encourage les développeurs à sécuriser une expertise de fabrication avant que le calendrier d'approvisionnement à grande échelle ne devienne serré.
Expansion de la capacité des CDMO d'oligonucléotides BPF
La capacité BPF s'étend à mesure que les commanditaires recherchent un approvisionnement fiable pour les programmes de développement et commercialisés sur le marché des API d'oligonucléotides. Bachem a inauguré le bâtiment K en Suisse en avril 2026 après avoir investi 332,6 millions CHF (407,6 millions USD) en 2025 et planifié de 350 millions CHF (428,9 millions USD) à 400 millions CHF (490,2 millions USD) d'investissements supplémentaires pour 2026. BioSpring construit une installation BPF en Allemagne couvrant plus de 15 200 m² dont l'achèvement est prévu en 2027[1]. Nippon Shokubai a annoncé en juin 2025 une expansion décuplée de la capacité d'API de médicaments à base d'acides nucléiques conformes aux BPF, avec des opérations ciblées pour 2027. Ces programmes élargissent le nombre d'installations qualifiées pouvant soutenir des travaux complexes de développement et commerciaux. Ils rendent également la localisation, l'étendue technologique et l'expérience réglementaire plus importantes dans la sélection des fournisseurs.
Adoption croissante de la médecine de précision et des thérapies à base d'ARN
Le marché des API d'oligonucléotides bénéficie de l'essor des médicaments à base d'ARN qui ciblent des cibles génétiques et moléculaires bien définies. Les médicaments à base d'ARNsi liés au GalNAc ont démontré qu'une administration sous-cutanée peu fréquente peut soutenir le traitement au-delà des premiers produits à nanoparticules lipidiques intraveineux. Ce profil d'administration rend les approches à base d'ARN plus pertinentes pour les maladies chroniques et les populations de patients dispersées. Les approbations du fitusiran et du plozasiran en 2025 ont reflété cette utilisation plus large des modalités d'ARN ciblées. Les développeurs doivent encore démontrer l'identité de séquence, le contrôle des impuretés et la qualité constante du produit à mesure que les programmes progressent dans le développement. Ces exigences favorisent les fournisseurs disposant de capacités établies en développement de procédés, en analytique et en BPF.
Demande croissante d'API d'oligonucléotides conjugués complexes
Les médicaments conjugués modifient les exigences techniques du marché des API d'oligonucléotides. Le GalNAc reste important pour le ciblage hépatique, tandis que d'autres approches de ciblage comprennent les peptides de liaison aux intégrines, les conjugués anticorps-oligonucléotides et les modifications étendues des acides nucléiques. Ces conceptions nécessitent un contrôle rigoureux à la fois de l'oligonucléotide et du ligand attaché ou du squelette modifié. Hongene Biotech a concédé sous licence une technologie de l'UMass Chan Medical School en août 2025 pour produire des phosphoramidites exNA, montrant comment de nouvelles chimies peuvent accroître les besoins en matières premières en amont. La complexité accrue renforce l'importance du développement de procédés à un stade précoce. Elle peut également rendre un partenaire de fabrication plus difficile à remplacer une fois que le programme atteint l'approvisionnement clinique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de purification, de rendement et de contrôle des impuretés | -1.3% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en phosphoramidites spécialisés et en monomères modifiés | -0.9% | Mondial, plus aigu en Amérique du Nord, en Europe et en APAC | Court terme (≤ 2 ans) |
| Forte intensité en solvants et charge de conformité environnementale | -0.6% | Europe, Amérique du Nord et Japon | Moyen terme (2-4 ans) |
| Standardisation limitée de la fabrication pour les séquences longues et hautement modifiées | -0.4% | Mondial, plus aigu pour les constructions sgARN et les guides CRISPR | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de purification, de rendement et de contrôle des impuretés
La purification reste une contrainte centrale sur le marché des API d'oligonucléotides car les séquences d'échec étroitement apparentées sont difficiles à éliminer. La synthèse en phase solide peut produire des molécules ne différant que d'un seul nucléotide, de sorte que les fabricants peuvent avoir besoin de plusieurs étapes de chromatographie par échange d'ions ou en phase inverse. Les séquences modifiées sont particulièrement difficiles car les rendements pratiques peuvent rester inférieurs à 50 %. Le procédé crée également des exigences substantielles en matière de tampons, de tests et de contrôle documenté de chaque étape de fabrication. La Société internationale d'ingénierie pharmaceutique a noté que ces exigences compliquent la montée en échelle et augmentent les besoins en gestion des déchets[2]. Des coûts de production plus élevés peuvent limiter l'accès lorsque les développeurs ciblent des populations de patients plus larges et ont besoin de prix par dose plus bas.
Goulots d'étranglement dans l'approvisionnement en phosphoramidites spécialisés et en monomères modifiés
Le marché des API d'oligonucléotides dépend de phosphoramidites spécialisés et de monomères modifiés dont la base d'approvisionnement est plus concentrée que les intrants pharmaceutiques standard. Les chimies telles que 2'-OMe, 2'-F et les acides nucléiques verrouillés nécessitent une production en plusieurs étapes et une manipulation spécialisée. Une perturbation de l'approvisionnement peut retarder le développement de procédés, la fabrication clinique ou le réapprovisionnement commercial. Cette exposition est la plus significative lorsqu'un programme dépend d'une séquence personnalisée ou d'une modification propriétaire. Les fabricants cherchent donc à mieux contrôler les matières en amont et à élargir leur base de fournisseurs qualifiés. L'effort de développement des phosphoramidites exNA illustre le travail en amont nécessaire pour soutenir les nouvelles conceptions d'oligonucléotides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'API : le leadership des ASO soutient une catégorie d'ARNsi à croissance plus rapide
Les oligonucléotides antisens représentaient 55,31 % de la part du marché des API d'oligonucléotides par type d'API en 2025. Leur position reflète un ensemble établi de produits dans les maladies rares, neuromusculaires, métaboliques et cardiovasculaires. Les approches antisens restent importantes là où l'administration intrathécale ou intraoculaire est requise et où les alternatives d'administration systémique ont une utilisation limitée. La base installée offre aux fournisseurs une expérience récurrente en matière de conception de séquences, de validation de procédés et de documentation réglementaire. Les API PMO conservent un rôle spécialisé dans les programmes de saut d'exon pour la dystrophie musculaire de Duchenne. Les mimétiques de microARN et les API d'aptamères ont des volumes commerciaux plus faibles mais conservent un potentiel de développement en oncologie et dans d'autres domaines thérapeutiques.
Les API d'ARN interférent court devraient croître à un CAGR de 10,65 % de 2026 à 2031 sur le marché des API d'oligonucléotides. La conjugaison au GalNAc soutient un silençage génique durable et une administration sous-cutanée moins fréquente. Des produits tels qu'Amvuttra et Leqvio montrent comment cette plateforme peut soutenir des contextes de traitement chronique. Ces caractéristiques peuvent augmenter les besoins annuels en API par rapport aux programmes desservant des populations orphelines limitées. La catégorie accroît également la demande d'expertise en conjugaison et de méthodes préservant la pureté à plus grande échelle. Les fournisseurs capables de gérer à la fois l'oligonucléotide et le ligand de ciblage sont bien positionnés pour soutenir cette évolution.


Par technologie de fabrication : la synthèse en phase solide reste la base actuelle
La synthèse en phase solide détenait 68,24 % de la part du marché des API d'oligonucléotides par technologie de fabrication en 2025. Son avance provient d'une connaissance des procédés de longue date, d'équipements BPF installés et de précédents réglementaires. La méthode reste largement utilisée pour les produits établis et pour de nombreux programmes cliniques. Ses limites pratiques deviennent plus visibles à mesure que la production commerciale augmente, car la taille des colonnes, la consommation de solvants et le traitement des déchets augmentent avec l'échelle. La Société internationale d'ingénierie pharmaceutique a rapporté que les lots en phase solide de grande taille peuvent nécessiter une manipulation extensive des solvants, ce qui complique les installations destinées à des volumes annuels élevés. Ces limitations encouragent les fabricants à évaluer des méthodes alternatives sans abandonner la chimie éprouvée.
La synthèse hybride chimio-enzymatique devrait progresser à un CAGR de 13,42 % de 2026 à 2031. L'approche combine des fragments produits chimiquement avec une ligation enzymatique pour construire des séquences plus longues. Elle peut remédier aux limites de la production en phase solide sur colonne unique tout en conservant des intrants phosphoramidites familiers. L'assemblage par fragments peut également produire des profils d'impuretés plus gérables que les défaillances de fragments courts conventionnels. Les méthodes en phase liquide sont pertinentes pour les séquences modifiées plus courtes et peuvent réduire l'utilisation de solvants dans certaines applications. La recherche sur la ligation chimique et les approches en phase liquide soutient le développement continu de plateformes pour des oligonucléotides plus grands et plus complexes[3].
Par application : les maladies rares et génétiques constituent la base commerciale
Les maladies rares et génétiques représentaient 28,24 % des revenus du marché des API d'oligonucléotides par application en 2025. Les mécanismes validés commercialement dans l'amyotrophie spinale, l'amylose à transthyrétine et l'hypercholestérolémie familiale sous-tendent cette position. Ces programmes ont établi le rôle des thérapeutiques à séquence définie dans les maladies où une cible moléculaire claire est disponible. Les troubles neurologiques et neuromusculaires constituent un autre groupe important car les ASO intrathécaux peuvent cibler des cibles au-delà de la portée de nombreuses thérapies systémiques. La barrière hémato-encéphalique continue de façonner à la fois les choix de délivrance et les exigences de fabrication. Le portefeuille résultant crée une demande de capacités spécialisées en séquence, squelette et pureté.
L'édition génique et la régulation génique devraient se développer à un CAGR de 11,52 % de 2026 à 2031. Les programmes CRISPR ont de plus en plus besoin d'API de sgARN de qualité BPF, souvent avec des séquences dépassant 100 nucléotides. Ces longueurs rendent le contrôle des impuretés plus difficile avec les méthodes conventionnelles en phase solide. Les produits plus longs peuvent accumuler des impuretés de fragments courts et nécessiter une purification plus intensive. Le segment accorde donc plus d'importance aux approches enzymatiques, hybrides et basées sur la ligation. L'oncologie et l'immuno-oncologie restent des applications commerciales plus précoces, tandis que les composants de vaccins anticancéreux personnalisés et les programmes CAR-T soutiennent la demande préclinique de matériel sgARN.
Par statut : les API commercialisés détiennent la plus grande position en termes de revenus
Les API commercialisés représentaient 58,14 % des revenus du marché des API d'oligonucléotides par statut de développement en 2025. Cette position reflète les exigences BPF premium des produits approuvés et la charge technique élevée de l'approvisionnement commercial. Les programmes commerciaux nécessitent une production constante, une documentation étendue et un approvisionnement résilient en matières premières spécialisées. Les API pour essais cliniques constituent une source secondaire importante de demande car les programmes de phase 3 nécessitent un approvisionnement proche de la qualité commerciale. Le paysage des thérapeutiques à base d'ARN approuvées a élargi le nombre de programmes nécessitant ces capacités. Le secteur des API d'oligonucléotides dépend donc à la fois des produits commercialisés actuels et d'une conversion régulière des candidats cliniques.
Les API en phase préclinique et de découverte devraient croître à un CAGR de 11,42 % de 2026 à 2031. L'étendue de l'activité couvre les programmes du SNC, de l'oncologie et d'édition génique entrant dans les travaux habilitant les IND. Ces projets introduisent souvent des séquences étendues, de nouvelles modifications du squelette et des ligands de ciblage émergents. Leurs volumes immédiats peuvent être inférieurs à ceux des programmes commercialisés, mais ils façonnent les capacités de procédés nécessaires pour les stades ultérieurs. Les fournisseurs qui travaillent avec les développeurs à ce stade peuvent se familiariser avec les méthodes et les exigences analytiques avant l'attribution des contrats commerciaux. Ce modèle basé sur les relations rend le soutien technique précoce important même lorsque les revenus à court terme sont limités.
Par utilisateur final : les entreprises pharmaceutiques restent les plus grands acheteurs
Les entreprises pharmaceutiques représentaient 42,84 % des revenus des API d'oligonucléotides par utilisateur final en 2025. Des innovateurs tels qu'Ionis Pharmaceuticals, Alnylam et Arrowhead entretiennent des relations à long terme avec les fournisseurs ou disposent d'actifs de fabrication internes qui influencent les chaînes d'approvisionnement commerciales. Leurs programmes nécessitent des matières BPF fiables à mesure qu'ils passent des travaux cliniques à la production commerciale récurrente. Les entreprises de biotechnologie restent un groupe de clients important car leurs portefeuilles de molécules sont souvent concentrés et leur dépendance à la fabrication externe peut être élevée. Les instituts académiques et de recherche accèdent généralement aux matières de qualité BPF via les services de catalogue des CRDMO pour les travaux de toxicologie et mécanistiques. Ces études précoces peuvent devenir le point de départ de futurs programmes cliniques.
Les CRDMO devraient croître à un CAGR de 10,22 % de 2026 à 2031. Le modèle de service évolue au-delà de la fabrication simple à mesure que les prestataires ajoutent le développement de procédés et le soutien en chimie, fabrication et contrôles. Cela permet à un prestataire de rester impliqué depuis la sélection du candidat jusqu'au développement et à la commercialisation. Un partenaire qui aide à résoudre les défis de séquence, de purification et d'analytique tôt peut devenir plus difficile à remplacer. Ce changement accroît également la concurrence entre les CDMO purs et les prestataires de services de développement plus larges. Dans le secteur des API d'oligonucléotides, la capacité à relier les travaux techniques précoces à la production BPF ultérieure devient un élément important du positionnement commercial.
Analyse géographique
L'Amérique du Nord détenait 41,41 % des revenus des API d'oligonucléotides en 2025. La région combine l'expérience réglementaire de la FDA, un groupe dense d'innovateurs axés sur l'ARN et des installations BPF établies dans le Massachusetts, la Californie et la Caroline du Nord. Cette combinaison soutient à la fois l'approvisionnement pour le développement et la fabrication commerciale. Le précédent réglementaire pour la documentation sur la chimie, la fabrication et les contrôles des oligonucléotides constitue un avantage pratique pour les fournisseurs desservant les programmes destinés aux États-Unis. Bachem étend sa capacité aux États-Unis jusqu'en 2030 dans le cadre de son programme d'investissement plus large. Le marché des API d'oligonucléotides en Amérique du Nord bénéficie également de la proximité entre les développeurs, les spécialistes analytiques et les partenaires de fabrication.
L'Europe est la deuxième base régionale, avec un cluster technique en Allemagne, en Suisse et au Royaume-Uni. Sa position est soutenue par des CDMO expérimentés et par la proximité de l'expertise réglementaire européenne. L'installation allemande de BioSpring est destinée à ajouter une capacité de fabrication substantielle lorsqu'elle sera achevée en 2027. L'Allemagne et la Suisse restent des centres de production importants en raison de leur infrastructure technique établie. Le Royaume-Uni renforce également sa capacité stratégique en biofabrication dans le cadre des priorités industrielles post-Brexit. Ces facteurs font de l'Europe une base d'approvisionnement alternative importante pour les commanditaires cherchant une diversité géographique sur le marché des API d'oligonucléotides.
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 10,25 % de 2026 à 2031. La Corée du Sud est devenue un hub de production important grâce à l'activité de fabrication de ST Pharm, tandis que l'expansion décuplée planifiée par Nippon Shokubai ajoute une capacité future au Japon. Cohance Lifesciences a annoncé en août 2025 un investissement de 230 millions INR (2,39 millions USD) dans une installation d'oligonucléotides cGMP à Hyderabad. Ces investissements soutiennent un réseau de fabrication régional plus large pour le marché des API d'oligonucléotides. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions en phase précoce qui dépendent davantage des importations. Les incitations pharmaceutiques du Brésil et les efforts de localisation des soins de santé dans le Conseil de coopération du Golfe pourraient soutenir la demande à plus long terme.

Paysage concurrentiel
Le marché des API d'oligonucléotides est modérément consolidé au niveau du premier rang. Bachem, Lonza, BioSpring, ST Pharm et Asymchem occupent une position importante dans la fabrication en phase avancée et commerciale, tandis qu'un groupe plus large de fournisseurs se dispute les travaux de qualité recherche et à délai d'exécution plus rapide. L'entrée est contrainte par la nécessité de disposer de synthétiseurs personnalisés, de systèmes de chromatographie, d'une infrastructure de gestion des solvants et de systèmes de qualité robustes. Les fournisseurs doivent également caractériser des profils d'impuretés complexes et respecter les normes de documentation BPF. Ces exigences font de l'investissement en capital et de l'expérience technique des facteurs concurrentiels centraux. Le marché des API d'oligonucléotides favorise par conséquent les entreprises capables de fournir une qualité constante à plusieurs stades de développement.
L'inauguration du bâtiment K de Bachem et le programme d'investissement continu montrent une stratégie axée sur l'augmentation de la capacité dans son réseau de fabrication. Le site allemand planifié par BioSpring montre un accent similaire sur l'expansion d'une infrastructure BPF dédiée aux API d'acides nucléiques. Le plan de juin 2025 de Nippon Shokubai pour une expansion décuplée de la capacité BPF démontre l'importance de l'échelle sur le marché des API d'oligonucléotides. La capacité seule n'est pas suffisante car les clients ont également besoin de développement de procédés, de soutien analytique et d'un accès fiable à des monomères spécialisés. Les entreprises étendent donc leurs activités vers la technologie de conjugaison et le contrôle des matières en amont. La diversification géographique devient également plus pertinente lorsque les commanditaires cherchent à limiter l'exposition à l'approvisionnement d'un seul pays.
Leaders du secteur des API d'oligonucléotides
-
WuXi AppTec Co., Ltd.
-
Nitto Denko Avecia Inc.
-
Bachem Holding AG
-
Agilent Technologies, Inc.
-
ST Pharm Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Aurisco Pharmaceutical, fabricant mondial de produits oligonucléotidiques et peptidiques (TIDES), a annoncé que son site de Yangzhou, en Chine, a passé une inspection de la FDA américaine, devenant ainsi le premier site de fabrication d'API d'oligonucléotides génériques au monde à y parvenir.
- Mai 2026 : ST Pharm a signé un accord d'une valeur d'environ 59,8 millions USD pour fournir des principes actifs pharmaceutiques (API) pour des thérapeutiques oligonucléotidiques à une entreprise pharmaceutique européenne.


Périmètre du rapport mondial sur le marché des API d'oligonucléotides
Selon le périmètre du rapport, un API d'oligonucléotide (principe actif pharmaceutique) est un brin court d'ADN ou d'ARN synthétisé chimiquement, conçu pour agir sur une cible génétique spécifique. Il peut modifier l'expression génique, bloquer ou modifier l'activité de l'ARN, ou délivrer des instructions génétiques.
Le marché des API d'oligonucléotides est segmenté par type d'API, technologie de fabrication, application, statut, utilisateur final et géographie. Par type d'API, le marché des API d'oligonucléotides est segmenté en oligonucléotides antisens, API d'ARN interférent court, API d'oligonucléotides morpholino phosphorodiamidate, mimétiques et inhibiteurs de microARN, API d'aptamères et autres types d'API émergents. Par technologie de fabrication, le marché est segmenté en synthèse en phase solide, synthèse en phase liquide, condensation de fragments, synthèse enzymatique et synthèse hybride chimio-enzymatique. Par application, le marché est segmenté en maladies rares et génétiques, troubles neurologiques et neuromusculaires, maladies cardiovasculaires et métaboliques, oncologie et immuno-oncologie, maladies infectieuses et thérapies antivirales, édition génique et régulation génique, et autres applications. Par statut, le marché est segmenté en API commercialisés, API pour essais cliniques et API en phase préclinique et de découverte. Par utilisateur final, le marché est segmenté en entreprises pharmaceutiques, entreprises de biotechnologie, organisations de recherche, développement et fabrication sous contrat, instituts académiques et de recherche, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Oligonucléotides antisens |
| API d'ARN interférent court |
| API d'oligonucléotides morpholino phosphorodiamidate |
| Mimétiques et inhibiteurs de microARN |
| API d'aptamères |
| Autres types émergents |
| Synthèse en phase solide |
| Synthèse en phase liquide |
| Condensation de fragments |
| Synthèse enzymatique |
| Synthèse hybride chimio-enzymatique |
| Maladies rares et génétiques |
| Troubles neurologiques et neuromusculaires |
| Maladies cardiovasculaires et métaboliques |
| Oncologie et immuno-oncologie |
| Maladies infectieuses et thérapies antivirales |
| Édition génique et régulation génique |
| Autres applications |
| API commercialisés |
| API pour essais cliniques |
| API en phase préclinique et de découverte |
| Entreprises pharmaceutiques |
| Entreprises de biotechnologie |
| Organisations de recherche, développement et fabrication sous contrat |
| Instituts académiques et de recherche |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type d'API | Oligonucléotides antisens | |
| API d'ARN interférent court | ||
| API d'oligonucléotides morpholino phosphorodiamidate | ||
| Mimétiques et inhibiteurs de microARN | ||
| API d'aptamères | ||
| Autres types émergents | ||
| Par technologie de fabrication | Synthèse en phase solide | |
| Synthèse en phase liquide | ||
| Condensation de fragments | ||
| Synthèse enzymatique | ||
| Synthèse hybride chimio-enzymatique | ||
| Par application | Maladies rares et génétiques | |
| Troubles neurologiques et neuromusculaires | ||
| Maladies cardiovasculaires et métaboliques | ||
| Oncologie et immuno-oncologie | ||
| Maladies infectieuses et thérapies antivirales | ||
| Édition génique et régulation génique | ||
| Autres applications | ||
| Par statut | API commercialisés | |
| API pour essais cliniques | ||
| API en phase préclinique et de découverte | ||
| Par utilisateur final | Entreprises pharmaceutiques | |
| Entreprises de biotechnologie | ||
| Organisations de recherche, développement et fabrication sous contrat | ||
| Instituts académiques et de recherche | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des API d'oligonucléotides ?
Il devrait croître de 5,59 milliards USD en 2026 à 8,21 milliards USD d'ici 2031 à un CAGR de 7,98 %.
Quel type d'API détient la plus grande position en termes de revenus ?
Les oligonucléotides antisens ont dominé les revenus par type d'API avec 55,31 % en 2025, soutenus par leur utilisation dans les maladies rares, neuromusculaires, métaboliques et cardiovasculaires.
Quelle technologie connaît la croissance la plus rapide pour la production d'oligonucléotides ?
La synthèse hybride chimio-enzymatique devrait croître à un CAGR de 13,42 % jusqu'en 2031 car elle peut aider à surmonter les limites d'échelle et de purification pour les séquences plus longues.
Pourquoi les oligonucléotides conjugués sont-ils importants ?
Le GalNAc et d'autres approches de conjugaison peuvent améliorer le ciblage tissulaire et soutenir l'administration sous-cutanée, mais ils augmentent également les exigences en matière de développement de procédés et de contrôle de la pureté.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,25 % de 2026 à 2031, soutenue par les investissements en fabrication en Corée du Sud, au Japon et en Inde.
Quels sont les principaux obstacles à la fabrication ?
Les coûts de purification, les limites pratiques de rendement, l'approvisionnement en monomères spécialisés, l'intensité en solvants et la standardisation limitée pour les séquences longues restent les principaux obstacles.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
