
Oligonukleotid-API-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.59 Milliarden US-Dollar |
| Marktgröße (2031) | 8.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oligonukleotid-API-Marktanalyse von Mordor Intelligence
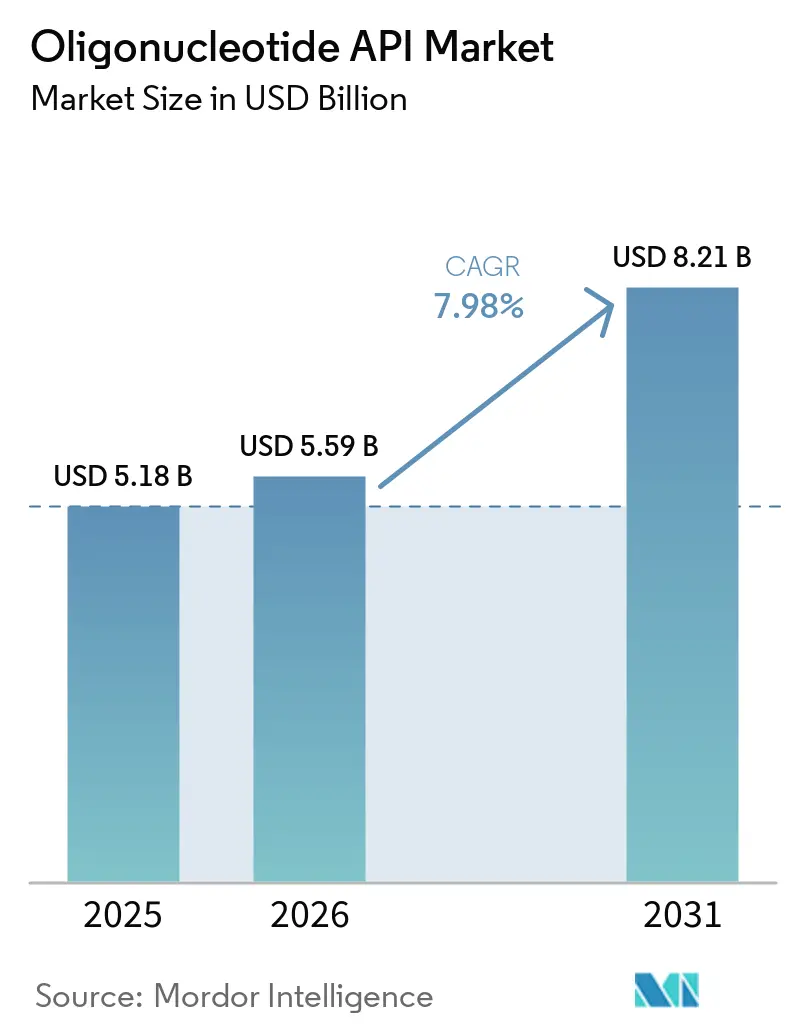
Die Größe des Oligonukleotid-API-Markts wurde im Jahr 2025 auf 5,18 Milliarden USD geschätzt und soll von 5,59 Milliarden USD im Jahr 2026 auf 8,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,98 % während des Prognosezeitraums (2026–2031).
Der Markt geht über seinen früheren Fokus auf Nischentherapien hinaus, da sequenzdefinierte Nukleinsäuremedikamente zunehmend kommerziell eingesetzt werden. FDA-Zulassungen in den Jahren 2024 und 2025 für Olezarsen, Fitusiran, Donidalorsen und Plozasiran haben die Nachfrage nach kommerziell hergestelltem Material auf Antisense- und siRNA-Plattformen erhöht. Die subkutane Verabreichung erweitert den praktischen Einsatz von GalNAc-verknüpften Therapien und unterstützt den wiederkehrenden Versorgungsbedarf bei chronischen Erkrankungen. Die Hersteller reagieren mit Kapazitätsinvestitionen, Prozessentwicklung und stärkerer Kontrolle über kritische Einsatzstoffe. Der Oligonukleotid-API-Markt steht zudem vor einer schwierigen Kostenstruktur, da Synthese, Aufreinigung, Lösungsmittelmanagement und analytische Kontrollen ressourcenintensiv bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach API-Typ hielten Antisense-Oligonukleotide im Jahr 2025 einen Umsatzanteil von 55,31 %, während siRNA-APIs bis 2031 die höchste CAGR von 10,65 % verzeichnen dürften.
- Nach Herstellungstechnologie hielt die Festphasensynthese im Jahr 2025 einen Umsatzanteil von 68,24 %, während die hybride chemisch-enzymatische Synthese bis 2031 voraussichtlich eine CAGR von 13,42 % aufweisen wird.
- Nach Anwendung hielten seltene und genetische Erkrankungen im Jahr 2025 einen Umsatzanteil von 28,24 %, während Gen-Editing und Genregulation bis 2031 voraussichtlich mit einer CAGR von 11,52 % wachsen werden.
- Nach Entwicklungsstatus hielten vermarktete APIs im Jahr 2025 einen Umsatzanteil von 58,14 %, während präklinische und Discovery-Stage-APIs bis 2031 voraussichtlich mit einer CAGR von 11,42 % wachsen werden.
- Nach Endnutzer hielten Pharmaunternehmen im Jahr 2025 einen Umsatzanteil von 42,84 %, während CRDMOs bis 2031 die höchste CAGR von 10,22 % verzeichnen dürften.
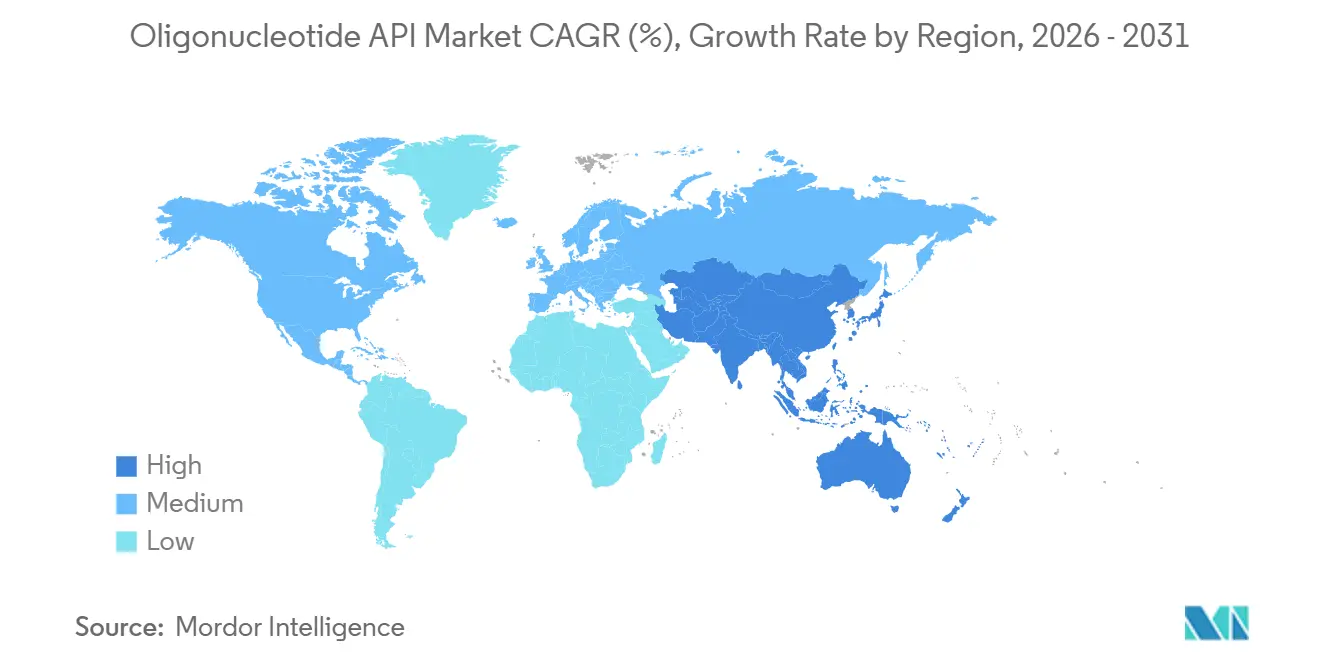
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,41 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Oligonukleotid-API-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fortschreitende therapeutische Pipelines für Oligonukleotide | +2.2% | Global, Nordamerika und Europa für IND-Phasenprogramme, asiatisch-pazifischer Raum für klinische Versorgung | Kurzfristig (≤ 2 Jahre) |
| Ausbau der GMP-Oligonukleotid-CDMO-Kapazität | +1.6% | Global, Nordamerika, Europa und APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Präzisionsmedizin und RNA-basierten Therapien | +1.3% | Global, mit früher Akzeptanz in Nordamerika, Westeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach komplexen konjugierten Oligonukleotid-APIs | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf APAC | Mittelfristig (2–4 Jahre) |
| Enzymatische und hybride Syntheseplattformen verbessern die kommerzielle Skalierbarkeit | +0.5% | Global, angeführt von den Vereinigten Staaten, der Schweiz und Japan | Langfristig (≥ 4 Jahre) |
| Regionalisierung der Nukleinsäure-Herstellungslieferketten | +0.3% | APAC, mit Indien und Südkorea als aufstrebende Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschreitende therapeutische Pipelines für Oligonukleotide
Der Oligonukleotid-API-Markt bezieht einen Großteil seiner kurzfristigen Nachfrage aus dem Fortschritt klinischer Programme in spätere Entwicklungsphasen. Eine breitere Gruppe von RNA-Therapeutika-Kandidaten benötigt klinisch-qualitatives Material, bevor die kommerzielle Herstellung beginnt. Frühphasenprogramme können zudem Lieferantenbeziehungen weit vor entscheidenden Studien aufbauen, was fähigen Herstellern einen längeren Ausblick auf die künftige Nachfrage verschafft. Die Zulassungen von Fitusiran, Donidalorsen und Plozasiran im Jahr 2025, nach Olezarsen im Jahr 2024, zeigten, dass mehrere Oligonukleotid-Ansätze die kommerzielle Nutzung erreichen können. Die zugelassenen Therapien decken verschiedene Behandlungssettings ab und unterstützen die Nachfrage entlang der Antisense- und siRNA-Lieferketten. Dieser Fortschritt ermutigt Entwickler, Herstellungsexpertise zu sichern, bevor der Zeitplan für die Großserienversorgung eng wird.
Ausbau der GMP-Oligonukleotid-CDMO-Kapazität
Die GMP-Kapazität wird ausgebaut, da Auftraggeber eine zuverlässige Versorgung für Entwicklungs- und vermarktete Programme im Oligonukleotid-API-Markt suchen. Bachem eröffnete Gebäude K in der Schweiz im April 2026, nachdem im Jahr 2025 CHF 332,6 Millionen (USD 407,6 Millionen) investiert worden waren, und plant weitere Investitionen von CHF 350 Millionen (USD 428,9 Millionen) bis CHF 400 Millionen (USD 490,2 Millionen) für 2026. BioSpring errichtet eine GMP-Anlage in Deutschland, die mehr als 15.200 m² umfasst und für 2027 zur Fertigstellung geplant ist[1]. Nippon Shokubai kündigte im Juni 2025 eine zehnfache Erweiterung der GMP-konformen Nukleinsäure-Wirkstoff-API-Kapazität an, mit geplantem Betriebsbeginn im Jahr 2027. Diese Programme erhöhen die Anzahl qualifizierter Anlagen, die komplexe Entwicklungs- und kommerzielle Arbeiten unterstützen können. Sie machen auch Standort, technologische Breite und regulatorische Erfahrung bei der Lieferantenauswahl wichtiger.
Zunehmende Akzeptanz von Präzisionsmedizin und RNA-basierten Therapien
Der Oligonukleotid-API-Markt profitiert davon, dass RNA-basierte Medikamente klar definierte genetische und molekulare Ziele ansprechen. GalNAc-verknüpfte siRNA-Medikamente haben gezeigt, dass eine seltene subkutane Dosierung die Behandlung über die frühesten intravenösen Lipid-Nanopartikel-Produkte hinaus unterstützen kann. Dieses Verabreichungsprofil macht RNA-Ansätze für chronische Erkrankungen und verteilte Patientenpopulationen relevanter. Die Zulassungen von Fitusiran und Plozasiran im Jahr 2025 spiegelten diesen breiteren Einsatz gezielter RNA-Modalitäten wider. Entwickler müssen weiterhin Sequenzidentität, Verunreinigungskontrolle und konsistente Produktqualität nachweisen, wenn Programme die Entwicklung durchlaufen. Diese Anforderungen begünstigen Lieferanten mit etablierten Prozessentwicklungs-, Analyse- und GMP-Fähigkeiten.
Steigende Nachfrage nach komplexen konjugierten Oligonukleotid-APIs
Konjugierte Medikamente verändern die technischen Anforderungen des Oligonukleotid-API-Markts. GalNAc bleibt wichtig für das Leber-Targeting, während andere Targeting-Ansätze Integrin-bindende Peptide, Antikörper-Oligonukleotid-Konjugate und erweiterte Nukleinsäuremodifikationen umfassen. Diese Designs erfordern eine sorgfältige Kontrolle sowohl des Oligonukleotids als auch des angehängten Liganden oder modifizierten Rückgrats. Hongene Biotech lizenzierte im August 2025 Technologie von der UMass Chan Medical School zur Herstellung von exNA-Phosphoramiditen, was zeigt, wie neue Chemien den Bedarf an vorgelagerten Materialien erhöhen können. Die zusätzliche Komplexität erhöht die Bedeutung der Prozessentwicklung in einem frühen Stadium. Sie kann auch dazu führen, dass ein Fertigungspartner schwerer zu ersetzen ist, sobald das Programm die klinische Versorgung erreicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Aufreinigungskosten, Ausbeute- und Verunreinigungskontrollkosten | -1.3% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei speziellen Phosphoramiditen und modifizierten Monomeren | -0.9% | Global, am stärksten in Nordamerika, Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Hoher Lösungsmitteleinsatz und Belastung durch Umweltauflagen | -0.6% | Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Begrenzte Herstellungsstandardisierung für lange und hochmodifizierte Sequenzen | -0.4% | Global, am stärksten bei sgRNA- und CRISPR-Guide-Konstrukten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Aufreinigungskosten, Ausbeute- und Verunreinigungskontrollkosten
Die Aufreinigung bleibt eine zentrale Einschränkung des Oligonukleotid-API-Markts, da eng verwandte Fehlersequenzen schwer zu entfernen sind. Die Festphasensynthese kann Moleküle erzeugen, die sich nur um 1 Nukleotid unterscheiden, sodass Hersteller möglicherweise mehrere Ionenaustausch- oder Umkehrphasen-Chromatographieschritte benötigen. Modifizierte Sequenzen sind besonders anspruchsvoll, da die praktischen Ausbeuten unter 50 % bleiben können. Der Prozess stellt auch erhebliche Anforderungen an Puffer, Tests und die dokumentierte Kontrolle jeder Herstellungsphase. Die Internationale Gesellschaft für Pharmazeutisches Engineering stellte fest, dass diese Anforderungen die Skalierung erschweren und den Abfallmanagementbedarf erhöhen[2]. Höhere Produktionskosten können den Zugang einschränken, wenn Entwickler größere Patientenpopulationen ansprechen und niedrigere Preise pro Dosis benötigen.
Versorgungsengpässe bei speziellen Phosphoramiditen und modifizierten Monomeren
Der Oligonukleotid-API-Markt ist auf spezialisierte Phosphoramidit- und modifizierte Monomere angewiesen, die eine konzentriertere Versorgungsbasis aufweisen als standardmäßige pharmazeutische Einsatzstoffe. Chemien wie 2'-OMe, 2'-F und Locked Nucleic Acid erfordern eine mehrstufige Produktion und spezialisierte Handhabung. Eine Versorgungsunterbrechung kann die Prozessentwicklung, die klinische Herstellung oder die kommerzielle Wiederauffüllung verzögern. Dieses Risiko ist am bedeutendsten, wenn ein Programm von einer maßgeschneiderten Sequenz oder einer proprietären Modifikation abhängt. Hersteller suchen daher nach einer stärkeren Kontrolle über vorgelagerte Materialien und einer breiteren qualifizierten Lieferantenbasis. Die Bemühungen zur Entwicklung von exNA-Phosphoramiditen veranschaulichen die vorgelagerte Arbeit, die zur Unterstützung aufkommender Oligonukleotid-Designs erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach API-Typ: ASO-Führerschaft unterstützt eine schneller wachsende siRNA-Kategorie
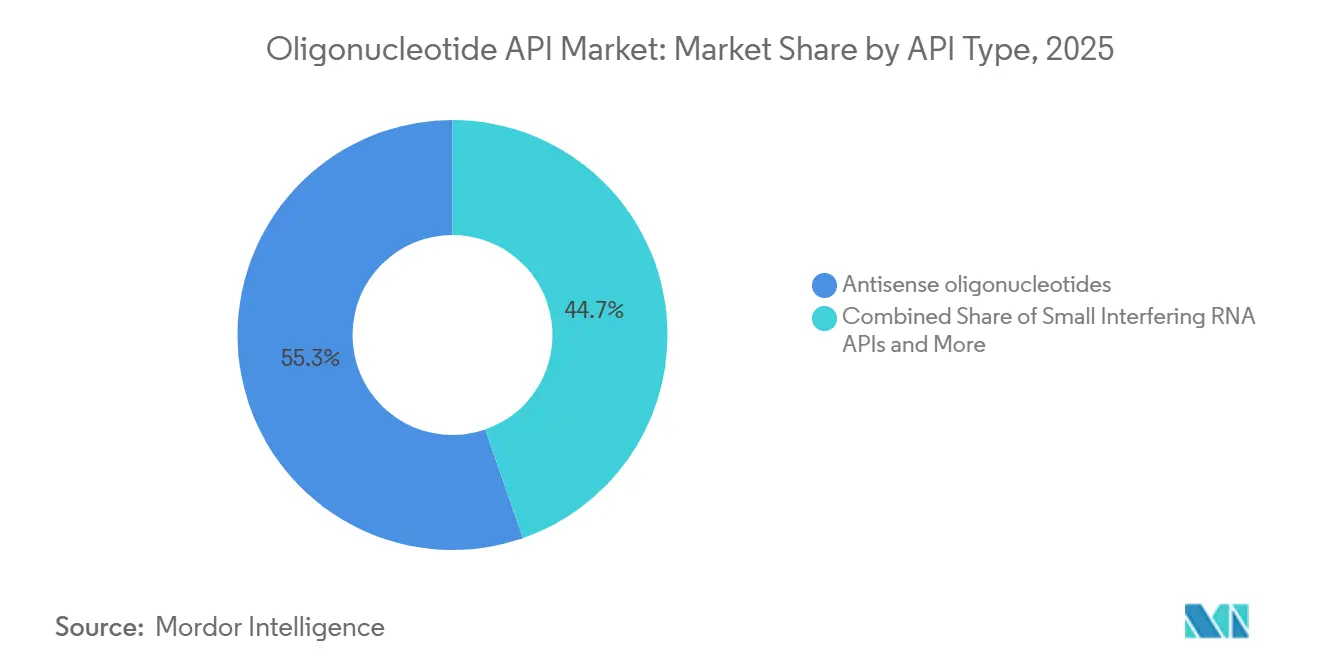
Antisense-Oligonukleotide machten im Jahr 2025 55,31 % des Oligonukleotid-API-Marktanteils nach API-Typ aus. Ihre Position spiegelt eine etablierte Reihe von Produkten bei seltenen, neuromuskulären, metabolischen und kardiovaskulären Erkrankungen wider. Antisense-Ansätze bleiben wichtig, wo intrathekale oder intraokulare Verabreichung erforderlich ist und systemische Verabreichungsalternativen begrenzt einsetzbar sind. Die installierte Basis gibt Lieferanten wiederkehrende Erfahrung mit Sequenzdesign, Prozessvalidierung und regulatorischer Dokumentation. PMO-APIs behalten eine spezialisierte Rolle in Exon-Skipping-Programmen bei Duchenne-Muskeldystrophie. MicroRNA-Mimetika und Aptamer-APIs haben kleinere kommerzielle Volumina, behalten aber Entwicklungspotenzial in der Onkologie und anderen Therapiebereichen.
siRNA-APIs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,65 % im Oligonukleotid-API-Markt wachsen. Die GalNAc-Konjugation unterstützt dauerhaftes Gen-Silencing und eine weniger häufige subkutane Dosierung. Produkte wie Amvuttra und Leqvio zeigen, wie diese Plattform chronische Behandlungssettings unterstützen kann. Diese Eigenschaften können den jährlichen API-Bedarf im Vergleich zu Programmen für begrenzte Orphan-Populationen erhöhen. Die Kategorie erhöht auch die Nachfrage nach Konjugationsexpertise und Methoden, die die Reinheit in größerem Maßstab erhalten. Lieferanten, die sowohl das Oligonukleotid als auch den Targeting-Liganden handhaben können, sind gut positioniert, um diesen Wandel zu unterstützen.


Nach Herstellungstechnologie: Festphasensynthese bleibt die aktuelle Basis
Die Festphasensynthese hielt im Jahr 2025 68,24 % des Oligonukleotid-API-Marktanteils nach Herstellungstechnologie. Ihre Führungsposition ergibt sich aus langjährigem Prozesswissen, installierten GMP-Anlagen und regulatorischen Präzedenzfällen. Das Verfahren wird weiterhin häufig für etablierte Produkte und viele klinische Programme eingesetzt. Seine praktischen Grenzen werden sichtbarer, wenn die kommerzielle Produktion steigt, da Säulengröße, Lösungsmittelverbrauch und Abfallbehandlung mit dem Maßstab zunehmen. Die Internationale Gesellschaft für Pharmazeutisches Engineering berichtete, dass größere Festphasen-Chargen eine umfangreiche Lösungsmittelhandhabung erfordern können, was Anlagen für hohe Jahresvolumina erschwert. Diese Einschränkungen veranlassen Hersteller, alternative Methoden zu prüfen, ohne bewährte Chemie aufzugeben.
Die hybride chemisch-enzymatische Synthese wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,42 % voranschreiten. Der Ansatz kombiniert chemisch hergestellte Fragmente mit enzymatischer Ligation, um längere Sequenzen aufzubauen. Er kann die Grenzen der Einzelsäulen-Festphasenproduktion überwinden und dabei vertraute Phosphoramidit-Einsatzstoffe beibehalten. Die fragmentbasierte Assemblierung kann auch Verunreinigungsprofile erzeugen, die besser handhabbar sind als konventionelle Kurzmer-Fehler. Flüssigphasenmethoden sind für kürzere modifizierte Sequenzen relevant und können den Lösungsmitteleinsatz in einigen Anwendungen reduzieren. Forschungen zu chemischer Ligation und Flüssigphasenansätzen unterstützen die kontinuierliche Plattformentwicklung für größere und komplexere Oligonukleotide[3].
Nach Anwendung: Seltene und genetische Erkrankungen bilden die kommerzielle Basis
Seltene und genetische Erkrankungen machten im Jahr 2025 28,24 % des Oligonukleotid-API-Umsatzes nach Anwendung aus. Kommerziell validierte Mechanismen bei spinaler Muskelatrophie, Transthyretin-Amyloidose und familiärer Hypercholesterinämie untermauern diese Position. Diese Programme haben die Rolle sequenzdefinierter Therapeutika bei Erkrankungen etabliert, bei denen ein klares molekulares Ziel verfügbar ist. Neurologische und neuromuskuläre Erkrankungen sind eine weitere wichtige Gruppe, da intrathekale ASOs Ziele ansprechen können, die für viele systemische Therapien unerreichbar sind. Die Blut-Hirn-Schranke beeinflusst weiterhin sowohl die Verabreichungsentscheidungen als auch die Herstellungsanforderungen. Das resultierende Portfolio schafft Nachfrage nach spezialisierten Sequenz-, Rückgrat- und Reinheitsfähigkeiten.
Gen-Editing und Genregulation werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,52 % expandieren. CRISPR-Programme benötigen zunehmend GMP-qualitäts-sgRNA-APIs, oft mit Sequenzen von mehr als 100 Nukleotiden. Diese Längen erschweren die Verunreinigungskontrolle mit konventionellen Festphasenmethoden. Längere Produkte können Kurzmer-Verunreinigungen ansammeln und eine intensivere Aufreinigung erfordern. Das Segment misst daher enzymatischen, hybriden und ligationsbasierten Ansätzen größeres Gewicht bei. Onkologie und Immuno-Onkologie bleiben frühere kommerzielle Anwendungen, während personalisierte Krebsimpfstoffkomponenten und CAR-T-Programme die präklinische Nachfrage nach sgRNA-Material unterstützen.
Nach Status: Vermarktete APIs halten die größte Umsatzposition
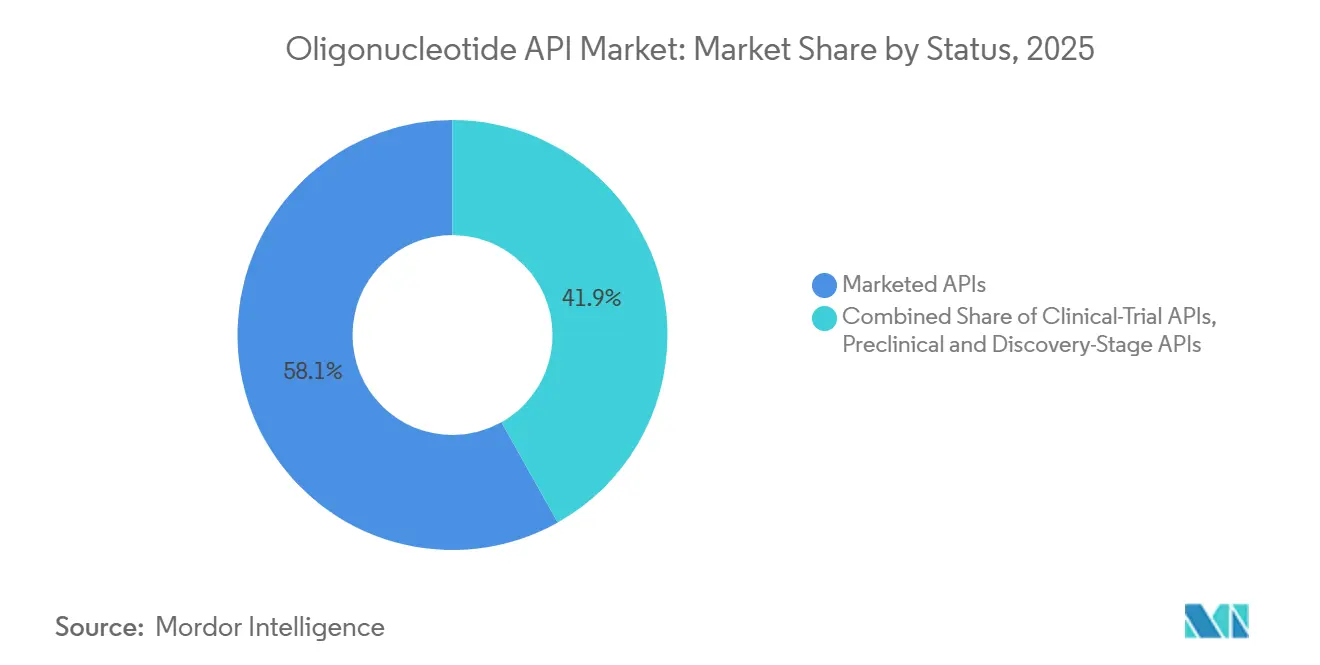
Vermarktete APIs repräsentierten im Jahr 2025 58,14 % des Oligonukleotid-API-Marktumsatzes nach Entwicklungsstatus. Diese Position spiegelt die hohen GMP-Anforderungen zugelassener Produkte und die hohe technische Belastung der kommerziellen Versorgung wider. Kommerzielle Programme benötigen konsistente Produktion, umfangreiche Dokumentation und eine belastbare Beschaffung spezialisierter Rohstoffe. Klinische APIs bilden eine wichtige sekundäre Nachfragequelle, da Phase-3-Programme eine Versorgung benötigen, die der kommerziellen Qualität nahekommt. Die Landschaft der zugelassenen RNA-Therapeutika hat die Anzahl der Programme erweitert, die diese Fähigkeiten erfordern. Die Oligonukleotid-API-Branche ist daher sowohl auf aktuelle vermarktete Produkte als auch auf eine stetige Umwandlung klinischer Kandidaten angewiesen.
Präklinische und Discovery-Stage-APIs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,42 % wachsen. Die Breite der Aktivitäten umfasst ZNS-, Onkologie- und Gen-Editing-Programme, die in IND-vorbereitende Arbeiten eintreten. Diese Projekte führen häufig erweiterte Sequenzen, neue Rückgratmodifikationen und aufkommende Targeting-Liganden ein. Ihre unmittelbaren Volumina können kleiner sein als bei vermarkteten Programmen, aber sie prägen die Prozessfähigkeiten, die für spätere Phasen benötigt werden. Lieferanten, die in dieser Phase mit Entwicklern zusammenarbeiten, können Vertrautheit mit Methoden und analytischen Anforderungen gewinnen, bevor kommerzielle Verträge vergeben werden. Dieses beziehungsbasierte Modell macht frühe technische Unterstützung wichtig, auch wenn der kurzfristige Umsatz begrenzt ist.
Nach Endnutzer: Pharmaunternehmen bleiben die größten Käufer
Pharmaunternehmen machten im Jahr 2025 42,84 % des Oligonukleotid-API-Umsatzes nach Endnutzer aus. Innovatoren wie Ionis Pharmaceuticals, Alnylam und Arrowhead verfügen über langfristige Lieferantenbeziehungen oder interne Herstellungsanlagen, die kommerzielle Lieferketten beeinflussen. Ihre Programme erfordern zuverlässiges GMP-Material, wenn sie von der klinischen Arbeit zur wiederkehrenden kommerziellen Produktion übergehen. Biotechnologieunternehmen bleiben eine wichtige Kundengruppe, da ihre Molekülportfolios oft konzentriert sind und ihre Abhängigkeit von externer Herstellung hoch sein kann. Akademische und Forschungsinstitute greifen in der Regel über CRDMO-Katalogdienste auf GMP-qualitatives Material für toxikologische und mechanistische Arbeiten zu. Diese frühen Studien können zum Ausgangspunkt für zukünftige klinische Programme werden.
CRDMOs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,22 % wachsen. Das Servicemodell geht über die einfache Herstellung hinaus, da Anbieter Prozessentwicklung sowie Chemie-, Herstellungs- und Kontrollunterstützung hinzufügen. Dies ermöglicht es einem Anbieter, von der Leitstrukturauswahl über die Entwicklung bis zur Kommerzialisierung eingebunden zu bleiben. Ein Partner, der früh bei der Lösung von Sequenz-, Aufreinigungs- und analytischen Herausforderungen hilft, kann schwerer zu ersetzen sein. Die Veränderung erhöht auch den Wettbewerb zwischen reinen CDMOs und breiteren Entwicklungsdienstleistern. In der Oligonukleotid-API-Branche wird die Fähigkeit, frühe technische Arbeit mit späterer GMP-Produktion zu verknüpfen, zu einem bedeutenden Teil der kommerziellen Positionierung.
Geografische Analyse
Nordamerika hielt im Jahr 2025 41,41 % des Oligonukleotid-API-Umsatzes. Die Region vereint FDA-Regulierungserfahrung, eine dichte Gruppe RNA-fokussierter Innovatoren und etablierte GMP-Anlagen in Massachusetts, Kalifornien und North Carolina. Diese Kombination unterstützt sowohl die Entwicklungsversorgung als auch die kommerzielle Herstellung. Regulatorische Präzedenzfälle für Oligonukleotid-Chemie-, Herstellungs- und Kontrolldokumentation sind ein praktischer Vorteil für Lieferanten, die auf den US-amerikanischen Markt ausgerichtete Programme bedienen. Bachem erweitert seine US-amerikanische Kapazität bis 2030 im Rahmen seines umfassenderen Investitionsprogramms. Der Oligonukleotid-API-Markt in Nordamerika profitiert auch von der räumlichen Nähe zwischen Entwicklern, Analyseexperten und Herstellungspartnern.
Europa ist die zweitgrößte regionale Basis mit einem technischen Cluster in Deutschland, der Schweiz und dem Vereinigten Königreich. Seine Position wird durch erfahrene CDMOs und die Nähe zu europäischer Regulierungsexpertise gestützt. BioSprings deutsche Anlage soll erhebliche Herstellungskapazitäten hinzufügen, wenn sie 2027 fertiggestellt wird. Deutschland und die Schweiz bleiben wichtige Produktionszentren aufgrund ihrer etablierten technischen Infrastruktur. Das Vereinigte Königreich stärkt auch strategische Bioproduktionskapazitäten im Rahmen post-Brexit-industrieller Prioritäten. Diese Faktoren machen Europa zu einer wichtigen alternativen Versorgungsbasis für Auftraggeber, die geografische Diversität im Oligonukleotid-API-Markt anstreben.
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 10,25 % von 2026 bis 2031 sein. Südkorea hat sich durch die Herstellungsaktivitäten von ST Pharm zu einem bedeutenden Produktionszentrum entwickelt, während Nippon Shokubais geplante zehnfache Erweiterung zukünftige Kapazitäten in Japan hinzufügt. Cohance Lifesciences kündigte im August 2025 eine Investition von INR 230 Millionen (USD 2,39 Millionen) in eine cGMP-Oligonukleotidanlage in Hyderabad an. Diese Investitionen unterstützen ein breiteres regionales Herstellungsnetzwerk für den Oligonukleotid-API-Markt. Südamerika, der Nahe Osten und Afrika bleiben Frühphasenregionen, die stärker auf Importe angewiesen sind. Brasiliens pharmazeutische Anreize und Bemühungen zur Gesundheitsversorgungslokalisierung im Golf-Kooperationsrat könnten die langfristige Nachfrage unterstützen.

Wettbewerbslandschaft
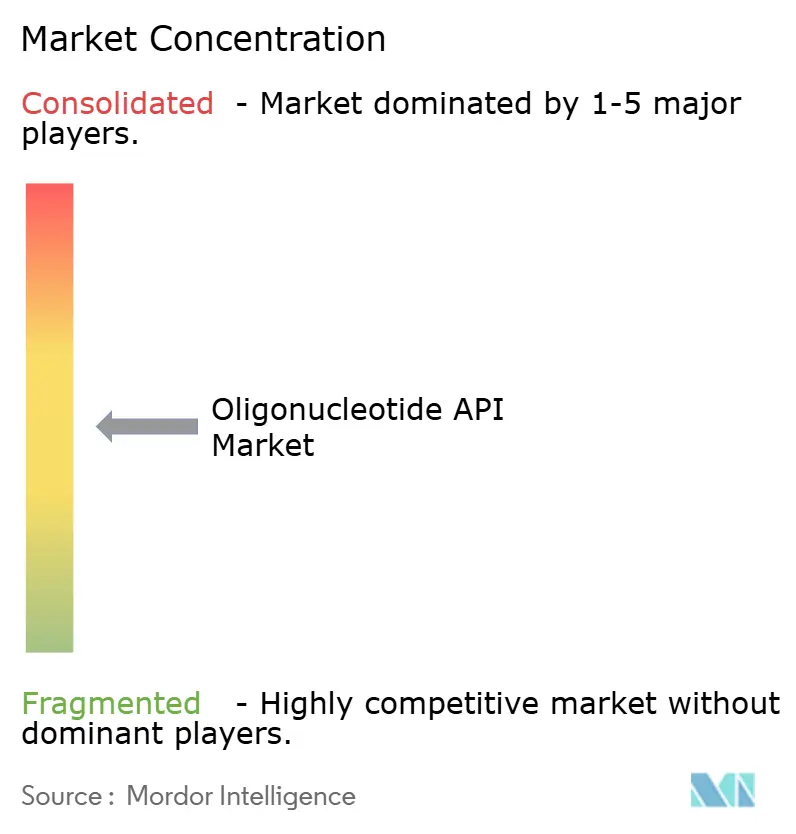
Der Oligonukleotid-API-Markt ist auf Tier-1-Ebene mäßig konsolidiert. Bachem, Lonza, BioSpring, ST Pharm und Asymchem halten eine wichtige Position in der Spätphasen- und kommerziellen Herstellung, während eine größere Gruppe von Lieferanten um forschungsqualitatives und schneller abzuwickelndes Auftragsgeschäft konkurriert. Der Markteintritt wird durch den Bedarf an kundenspezifischen Syntheseautomaten, Chromatographiesystemen, Lösungsmittelhandhabungsinfrastruktur und robusten Qualitätssystemen eingeschränkt. Lieferanten müssen auch komplexe Verunreinigungsprofile charakterisieren und GMP-Dokumentationsstandards erfüllen. Diese Anforderungen machen Kapitalinvestitionen und technische Erfahrung zu zentralen Wettbewerbsfaktoren. Der Oligonukleotid-API-Markt begünstigt daher Unternehmen, die konsistente Qualität in mehreren Entwicklungsphasen liefern können.
Bachems Eröffnung von Gebäude K und das fortlaufende Investitionsprogramm zeigen eine Strategie, die auf den Ausbau der Kapazitäten im gesamten Herstellungsnetzwerk ausgerichtet ist. BioSprings geplanter deutscher Standort zeigt einen ähnlichen Fokus auf den Ausbau dedizierter GMP-Infrastruktur für Nukleinsäure-APIs. Nippon Shokubais Plan vom Juni 2025 für eine zehnfache GMP-Kapazitätserweiterung demonstriert die Bedeutung von Skalierung im Oligonukleotid-API-Markt. Kapazität allein reicht nicht aus, da Kunden auch Prozessentwicklung, analytische Unterstützung und zuverlässigen Zugang zu spezialisierten Monomeren benötigen. Unternehmen erweitern daher ihre Arbeit in Konjugationstechnologie und die Kontrolle vorgelagerter Materialien. Die geografische Diversifizierung wird auch relevanter, wenn Auftraggeber die Versorgungsabhängigkeit von einem einzelnen Land begrenzen möchten.
Oligonukleotid-API-Branchenführer
-
WuXi AppTec Co., Ltd.
-
Nitto Denko Avecia Inc.
-
Bachem Holding AG
-
Agilent Technologies, Inc.
-
ST Pharm Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Aurisco Pharmaceutical, ein globaler Hersteller von Oligonukleotid- und Peptid-Produkten (TIDES), gab bekannt, dass seine Anlage in Yangzhou, China, eine US-FDA-Inspektion bestanden hat und damit die weltweit erste generische Oligonukleotid-API-Produktionsstätte ist, der dies gelungen ist.
- Mai 2026: ST Pharm unterzeichnete einen Vertrag im Wert von rund 59,8 Millionen USD zur Lieferung aktiver pharmazeutischer Wirkstoffe (APIs) für Oligonukleotid-Therapeutika an ein europäisches Pharmaunternehmen.


Globaler Oligonukleotid-API-Marktberichtsumfang
Gemäß dem Berichtsumfang ist ein Oligonukleotid-API (aktiver pharmazeutischer Wirkstoff) ein kurzer, chemisch synthetisierter DNA- oder RNA-Strang, der darauf ausgelegt ist, auf ein spezifisches genetisches Ziel zu wirken. Er kann die Genexpression verändern, RNA-Aktivität blockieren oder modifizieren oder genetische Anweisungen übermitteln.
Der Oligonukleotid-API-Markt ist nach API-Typ, Herstellungstechnologie, Anwendung, Status, Endnutzer und Geografie segmentiert. Nach API-Typ ist der Oligonukleotid-API-Markt in Antisense-Oligonukleotide, siRNA-APIs, Phosphorodiamidat-Morpholino-Oligonukleotid-APIs, MicroRNA-Mimetika und -Inhibitoren, Aptamer-APIs und andere aufkommende API-Typen segmentiert. Nach Herstellungstechnologie ist der Markt in Festphasensynthese, Flüssigphasensynthese, Fragmentkondensation, enzymatische Synthese und hybride chemisch-enzymatische Synthese segmentiert. Nach Anwendung ist der Markt in seltene und genetische Erkrankungen, neurologische und neuromuskuläre Erkrankungen, kardiovaskuläre und metabolische Erkrankungen, Onkologie und Immuno-Onkologie, Infektionskrankheiten und antivirale Therapien, Gen-Editing und Genregulation sowie sonstige Anwendungen segmentiert. Nach Status ist der Markt in vermarktete APIs, klinische APIs sowie präklinische und Discovery-Stage-APIs segmentiert. Nach Endnutzer ist der Markt in Pharmaunternehmen, Biotechnologieunternehmen, Auftragsforschungs-, Entwicklungs- und Herstellungsorganisationen, akademische und Forschungsinstitute sowie sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Antisense-Oligonukleotide |
| siRNA-APIs |
| Phosphorodiamidat-Morpholino-Oligonukleotid-APIs |
| MicroRNA-Mimetika und -Inhibitoren |
| Aptamer-APIs |
| Sonstige aufkommende Typen |
| Festphasensynthese |
| Flüssigphasensynthese |
| Fragmentkondensation |
| Enzymatische Synthese |
| Hybride chemisch-enzymatische Synthese |
| Seltene und genetische Erkrankungen |
| Neurologische und neuromuskuläre Erkrankungen |
| Kardiovaskuläre und metabolische Erkrankungen |
| Onkologie und Immuno-Onkologie |
| Infektionskrankheiten und antivirale Therapien |
| Gen-Editing und Genregulation |
| Sonstige Anwendungen |
| Vermarktete APIs |
| Klinische APIs |
| Präklinische und Discovery-Stage-APIs |
| Pharmaunternehmen |
| Biotechnologieunternehmen |
| Auftragsforschungs-, Entwicklungs- und Herstellungsorganisationen |
| Akademische und Forschungsinstitute |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach API-Typ | Antisense-Oligonukleotide | |
| siRNA-APIs | ||
| Phosphorodiamidat-Morpholino-Oligonukleotid-APIs | ||
| MicroRNA-Mimetika und -Inhibitoren | ||
| Aptamer-APIs | ||
| Sonstige aufkommende Typen | ||
| Nach Herstellungstechnologie | Festphasensynthese | |
| Flüssigphasensynthese | ||
| Fragmentkondensation | ||
| Enzymatische Synthese | ||
| Hybride chemisch-enzymatische Synthese | ||
| Nach Anwendung | Seltene und genetische Erkrankungen | |
| Neurologische und neuromuskuläre Erkrankungen | ||
| Kardiovaskuläre und metabolische Erkrankungen | ||
| Onkologie und Immuno-Onkologie | ||
| Infektionskrankheiten und antivirale Therapien | ||
| Gen-Editing und Genregulation | ||
| Sonstige Anwendungen | ||
| Nach Status | Vermarktete APIs | |
| Klinische APIs | ||
| Präklinische und Discovery-Stage-APIs | ||
| Nach Endnutzer | Pharmaunternehmen | |
| Biotechnologieunternehmen | ||
| Auftragsforschungs-, Entwicklungs- und Herstellungsorganisationen | ||
| Akademische und Forschungsinstitute | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Oligonukleotid-API-Markt?
Es wird prognostiziert, dass er von 5,59 Milliarden USD im Jahr 2026 auf 8,21 Milliarden USD bis 2031 bei einer CAGR von 7,98 % wächst.
Welcher API-Typ hat die größte Umsatzposition?
Antisense-Oligonukleotide führten den API-Typ-Umsatz mit 55,31 % im Jahr 2025 an, unterstützt durch den Einsatz bei seltenen, neuromuskulären, metabolischen und kardiovaskulären Erkrankungen.
Welche Technologie wächst am schnellsten für die Oligonukleotidproduktion?
Die hybride chemisch-enzymatische Synthese wird voraussichtlich bis 2031 mit einer CAGR von 13,42 % wachsen, da sie dazu beitragen kann, Skalierungs- und Aufreinigungsgrenzen für längere Sequenzen zu überwinden.
Warum sind konjugierte Oligonukleotide wichtig?
GalNAc und andere Konjugationsansätze können das Gewebs-Targeting verbessern und die subkutane Dosierung unterstützen, erhöhen aber auch die Anforderungen an Prozessentwicklung und Reinheitskontrolle.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,25 % wachsen, unterstützt durch Herstellungsinvestitionen in Südkorea, Japan und Indien.
Was sind die wichtigsten Herstellungsbarrieren?
Aufreinigungskosten, praktische Ausbeutegrenzen, spezialisierte Monomerversorgung, Lösungsmittelintensität und begrenzte Standardisierung für lange Sequenzen bleiben die wichtigsten Barrieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
