
Tamanho e Participação do Mercado de Terminais de Armazenamento de Petróleo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 40.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 51.67 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terminais de Armazenamento de Petróleo por Mordor Intelligence
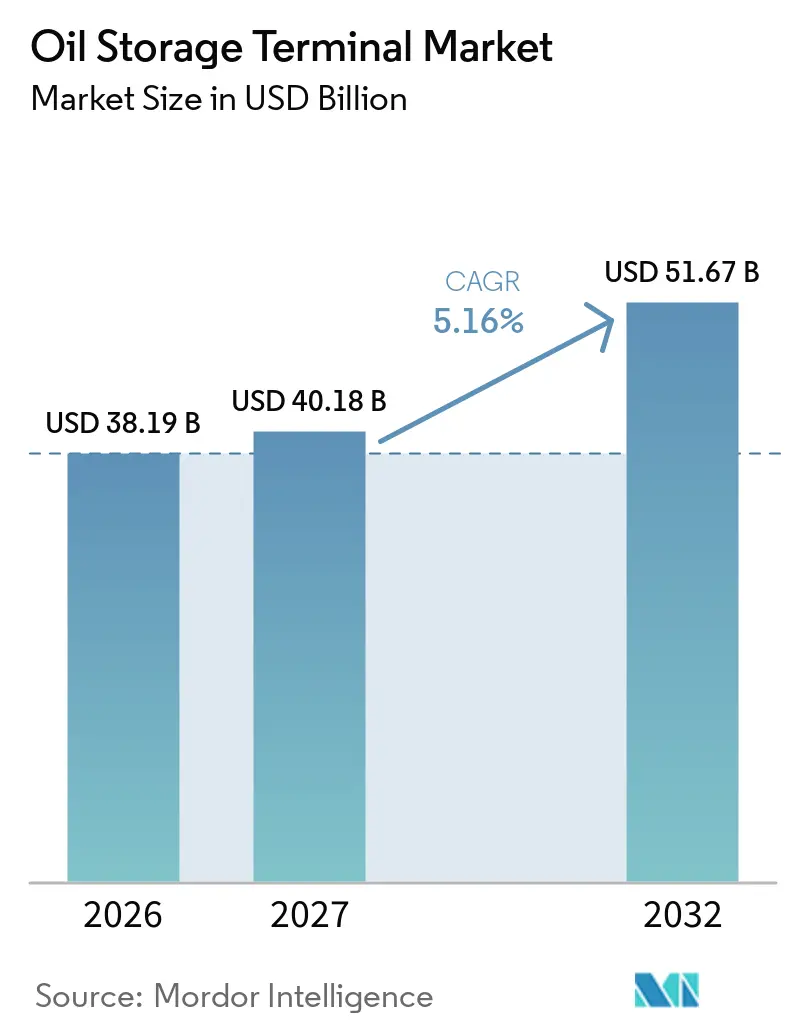
Espera-se que o tamanho do Mercado de Terminais de Armazenamento de Petróleo cresça de 38,19 bilhões de USD em 2026 para 40,18 bilhões de USD em 2027, com previsão de atingir 51,67 bilhões de USD até 2032, a um CAGR de 5,16% no período de 2027 a 2032. Programas governamentais de reservas, novas rotas comerciais e investimentos em torno de refinarias e locais de exportação sustentam a demanda pelo mercado de terminais de armazenamento de petróleo. O armazenamento localizado próximo a portos de águas profundas, grandes complexos de refinarias e centros de negociação permanece valioso por ser capaz de atender a diversos fluxos de produtos petrolíferos. Os operadores também estão adaptando determinados ativos para biocombustíveis, combustível de aviação sustentável e outros líquidos de menor teor de carbono, onde regulamentações locais e compromissos de clientes sustentam o investimento. Custos mais elevados, longos processos de aprovação e queda na demanda por petróleo em economias maduras limitam novos projetos, especialmente onde os terminais dependem do processamento de refinarias. O mercado de terminais de armazenamento de petróleo favorece, portanto, operadores com acesso marítimo estabelecido, capacidade contratada e a capacidade de direcionar capital para a Ásia, o Oriente Médio, a África e os corredores de exportação da América do Sul.
Principais Conclusões do Relatório
- Por tipo de terminal, o armazenamento comercial detinha uma participação de receita de 72,5% em 2026, enquanto os terminais de reserva estratégica de petróleo têm previsão de crescer a um CAGR de 6,3% até 2032.
- Por capacidade, os terminais muito grandes detinham uma participação de receita de 33,6% em 2026, enquanto os terminais pequenos têm previsão de crescer a um CAGR de 7,2% até 2032.
- Por aplicação, o armazenamento e a negociação de petróleo bruto detinham uma participação de receita de 39,3% em 2026, enquanto as reservas estratégicas de petróleo têm previsão de crescer a um CAGR de 6,1% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de receita de 35,1% em 2026 e tem previsão de crescer a um CAGR de 5,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Segurança Energética e Expansão das Reservas Estratégicas de Petróleo | +1.3% | Global, concentrado na China, Índia, Emirados Árabes Unidos e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Crescimento no Comércio Interregional de Petróleo Bruto e Produtos Refinados | +1% | Global, centrado em Singapura, Fujairah, Roterdã e centros emergentes na América do Sul | Curto prazo (≤ 2 anos) |
| Expansão de Infraestrutura de Refinaria, Petroquímica e Exportação | +1% | Ásia-Pacífico e Oriente Médio como primários, África e América do Sul como secundários | Médio prazo (2 a 4 anos) |
| Requisitos de Armazenamento de Combustível de Aviação e Combustível de Aviação Sustentável | +0.4% | Europa, Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Reconversão de Centros Petrolíferos Subutilizados para Líquidos de Baixo Carbono | +0.3% | Europa, América do Norte e portos selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Capacidade Segregada Flexível Durante Mudanças nas Rotas Comerciais | +0.5% | Sudeste Asiático, Oriente Médio fora de Ormuz e corredores do Leste Africano | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Segurança Energética e Expansão das Reservas Estratégicas de Petróleo
A China está adicionando 11 locais de reserva de petróleo durante 2025 e 2026. A Sinopec e a China National Offshore Oil Corporation (CNOOC) estão construindo pelo menos 169 milhões de barris nesses locais, equivalente a quase 2 semanas das importações líquidas de petróleo bruto da China.[1] Este trabalho sustenta a demanda por grandes parques de tanques e arranjos de armazenamento de longo prazo no mercado de terminais de armazenamento de petróleo. O comitê parlamentar da Índia recomendou uma meta de armazenamento de petróleo bruto de 90 dias, em comparação com o nível nacional de 74 dias relatado em 2025.[2] A Índia também adjudicou um contrato para uma reserva estratégica do setor privado de 2,5 milhões de toneladas métricas em Padur e está desenvolvendo uma reserva adicional de 4 milhões de toneladas métricas em Chandikhol. Esses projetos conferem ao mercado de terminais de armazenamento de petróleo uma demanda mais clara do que o armazenamento vinculado apenas à precificação de commodities de curto prazo, porque os requisitos de reservas públicas estão ligados à segurança do abastecimento e às metas de cobertura planejadas, e não a mudanças imediatas nos preços do petróleo ou nas taxas de operação individuais das refinarias.
Crescimento no Comércio Interregional de Petróleo Bruto e Produtos Refinados
Sanções e mudanças nos locais das refinarias estão alterando as rotas comerciais de petróleo bruto e produtos refinados. Um estudo de 2025 utilizando dados de navegação do Sistema de Identificação Automática (AIS) constatou que a centralidade do transporte marítimo global de petróleo bruto estava se deslocando de Roterdã e Antuérpia para Singapura, Fujairah e outros centros asiáticos. Para o mercado de terminais de armazenamento de petróleo, essa mudança aumenta o valor dos terminais que podem receber, segregar, misturar e transferir cargas para diferentes compradores, porque um terminal pode servir como ponto prático entre um produtor, um operador de embarcação, um negociante e um comprador regional final. O terminal de Karimun, na Indonésia, tornou-se um ponto de transbordo para produtos petrolíferos russos reidentificados destinados a compradores asiáticos em 2025.[3] Omã e o Iraque também assinaram um memorando em 2025 para o armazenamento de petróleo bruto iraquiano em Ras Markaz, fora do Estreito de Ormuz. O mercado de terminais de armazenamento de petróleo se beneficia quando os fluxos comerciais requerem armazenamento adicional entre a produção, o transporte marítimo e a entrega final.
Expansão de Infraestrutura de Refinaria, Petroquímica e Exportação
Novos projetos de refinaria, petroquímica e exportação criam demanda por tanques de recepção de petróleo bruto e armazenamento de produtos antes do início das operações. A Índia e a China estão contribuindo para as adições de capacidade de refino global em 2026, incluindo expansões da Indian Oil Corporation e o complexo de Panjin apoiado pela Saudi Aramco. No mercado de terminais de armazenamento de petróleo, essas instalações precisam de capacidade de reserva confiável para matérias-primas e produtos acabados, uma vez que os locais de processamento devem gerenciar entregas, cronogramas de produção, movimentação de produtos e carregamento de cargas sem perturbar a cadeia de abastecimento mais ampla que conecta refinarias, portos e clientes a jusante. Na Argentina, a YPF e seus parceiros estão investindo 1,8 bilhões de USD no terminal Punta Colorada, que fornecerá 630.000 m³ de capacidade.[4] O projeto cria um novo ponto de armazenamento para exportação na costa do Atlântico Sul. Na Europa, o fechamento de refinarias reduz a demanda relacionada ao volume de processamento, o que direciona o investimento no mercado de terminais de armazenamento de petróleo para regiões com nova infraestrutura de processamento e exportação.
Requisitos de Armazenamento de Combustível de Aviação e Combustível de Aviação Sustentável
O armazenamento de combustível em aeroportos está mudando à medida que os mandatos de combustível de aviação sustentável entram em vigor. O regulamento ReFuelEU Aviation exige uma participação de 6% de combustível de aviação sustentável até 2030 e requer arranjos aeroportuários que apoiem a disponibilidade de combustível. Para o mercado de terminais de armazenamento de petróleo, essas regras sustentam o investimento em armazenamento especializado e logística em centros de combustível de aviação, porque os sistemas de combustível aeroportuário devem preservar a qualidade do produto, gerenciar fluxos de combustível separados antes da mistura e manter o abastecimento confiável para as operações de companhias aéreas programadas. A Exolum recebeu um contrato em agosto de 2025 para construir um terminal preparado para combustível de aviação sustentável no Aeroporto de Düsseldorf com capacidade de 9.000 m³. O terminal terá ligações ferroviárias com plantas de produção de combustível de aviação sustentável em Roterdã. Uma pesquisa publicada em 2025 constatou que os requisitos de certificação de combustível podem exigir armazenamento segregado antes da mistura, mesmo onde o combustível de aviação sustentável é compatível com o combustível de aviação convencional. Esse requisito cria uma oportunidade de retrofit definida para o mercado de terminais de armazenamento de petróleo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio da Demanda de Petróleo em Mercados Maduros | -0.4% | Europa da OCDE e América do Norte, com um vento contrário emergente na China a partir de 2027 | Longo prazo (≥ 4 anos) |
| Alta Intensidade de Capital e Longos Períodos de Retorno | -0.4% | Global, mais agudo em jurisdições costeiras da América do Norte e da UE | Médio prazo (2 a 4 anos) |
| Atrasos em Licenciamento, Terrenos e Aprovação Comunitária | -0.3% | América do Norte, UE e autoridades portuárias selecionadas da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Barreiras de Compatibilidade de Tanques e Segurança para Reconversão Multiproduto | -0.2% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio da Demanda de Petróleo em Mercados Maduros
A AIE projetou que a demanda de petróleo da OCDE cairia 120 kb/d em 2025 e 240 kb/d em 2026. A eletrificação do transporte, a melhoria da eficiência dos veículos e as tendências demográficas na Europa Ocidental e no Japão estão contribuindo para o declínio. Os efeitos não são uniformes em todo o mercado de terminais de armazenamento de petróleo. Os terminais nos centros de negociação asiáticos e do Oriente Médio ainda podem atender a movimentações de carga e programas de reservas. Os parques de tanques dependentes do volume de processamento das refinarias em mercados maduros enfrentam um risco maior de menor utilização. Os operadores europeus estão respondendo considerando configurações de biocombustíveis e outros usos relacionados à transição energética onde o design dos ativos e a regulamentação o permitam.
Alta Intensidade de Capital e Longos Períodos de Retorno
Grandes projetos de armazenamento precisam de capital substancial e longos períodos de aprovação antes de gerar receita. Um terminal de 500.000 m³ normalmente custa 150 milhões de USD e leva mais de 3 anos para ser licenciado, o que limita a velocidade de nova oferta. A Enterprise Products Partners LP relatou que seu terminal de exportação em águas profundas Sea Port of Texas (SPOT) não tinha clientes de longo prazo garantidos no início de 2025. O custo do projeto havia subido para 3 bilhões de USD, de 1,85 bilhões de USD, enquanto a mudança nos fluxos comerciais e os atrasos regulatórios complicaram o desenvolvimento. Os altos custos de construção e financiamento favorecem os operadores de terminais estabelecidos com licenças existentes, relacionamentos com clientes e terrenos costeiros. As mesmas condições podem sustentar o poder de precificação no mercado de terminais de armazenamento de petróleo onde a capacidade é escassa e os contratos são de longo prazo, uma vez que os clientes frequentemente precisam de locais costeiros licenciados, infraestrutura marítima estabelecida, registros operacionais e uma capacidade credível de receber produtos no cronograma exigido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terminal:
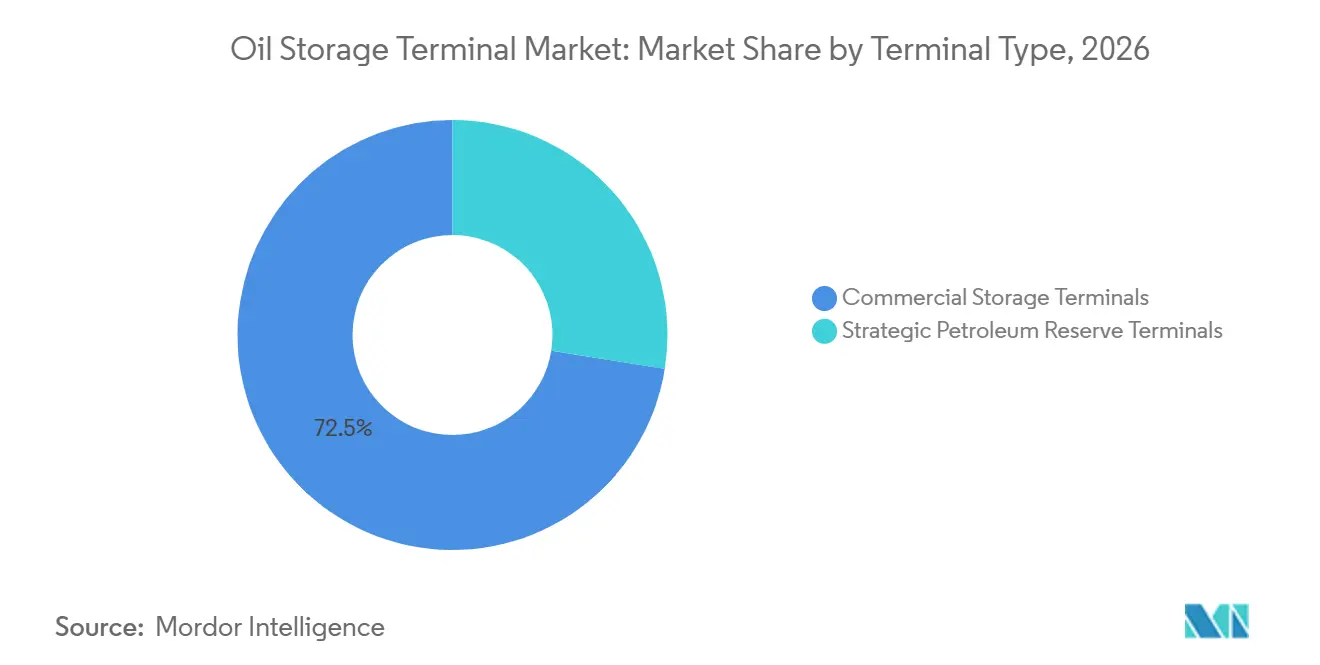
O Armazenamento Comercial Permanece o Maior FormatoO armazenamento comercial detinha 72,5% da participação do mercado de terminais de armazenamento de petróleo em 2026, sustentado por seu papel na negociação de petróleo bruto, logística de produtos refinados, preparação de matérias-primas petroquímicas, distribuição de combustível e abastecimento marítimo. As instalações próximas a portos ativos podem alternar entre essas atividades à medida que os padrões de comércio regional, o abastecimento das refinarias e os requisitos dos clientes mudam. Essa flexibilidade ajuda os operadores comerciais a proteger a utilização quando um único fluxo de produto enfraquece ou uma rota de carga é interrompida. Os centros de negociação geralmente requerem as maiores capacidades porque gerenciam múltiplos fornecedores, compradores, graus de armazenamento, cronogramas de embarcações e contratos de clientes no mesmo local. Os locais integrados industrialmente e de distribuição regional têm perfis operacionais diferentes, mas cada um depende de volume de processamento previsível, manuseio seguro de produtos e acesso a redes de transporte próximas.
Os terminais de reserva estratégica de petróleo têm previsão de crescer a um CAGR de 6,3% de 2027 a 2032, mais rápido do que o mercado geral de terminais de armazenamento de petróleo. A projeção reflete os esforços nacionais para melhorar a cobertura das reservas após as perturbações que começaram em 2022 e continuaram a influenciar a política de segurança energética. O referencial de 90 dias da Agência Internacional de Energia permanece uma referência importante para os países que dependem de petróleo bruto importado e desejam maior proteção contra interrupções no abastecimento. Os governos podem contratar capacidade por períodos mais longos do que os clientes comerciais, dando aos desenvolvedores de projetos melhor visibilidade da utilização esperada e do fluxo de caixa. O setor de terminais de armazenamento de petróleo, portanto, recebe suporte tanto das necessidades logísticas comerciais quanto dos gastos públicos em segurança energética.

Por Capacidade do Terminal:
Grandes Centros Lideram Enquanto Ativos Menores Crescem Mais RápidoOs terminais muito grandes representaram 33,6% do tamanho do mercado de terminais de armazenamento de petróleo em 2026, com os maiores locais concentrados em locais de exportação em águas profundas e centros de reservas estratégicas. Sua localização próxima às rotas de navegação e clusters de refinarias permite que os operadores combinem arbitragem de carga spot, preenchimento de reservas governamentais e preparação de matérias-primas petroquímicas em um único ativo. Essa amplitude de uso pode melhorar a utilização e reduzir o custo unitário do manuseio de grandes volumes de produtos. Os megassítios costeiros da China, incluindo Zhoushan V, demonstram a lógica de investimento em torno de locais que podem lidar com fluxos de carga grandes e variados. Esses projetos, no entanto, requerem extensos terrenos, licenciamento, infraestrutura marítima, financiamento e compromissos de clientes antes que a construção possa prosseguir.
Os terminais pequenos têm previsão de expandir a um CAGR de 7,2% até 2032, a taxa mais rápida entre as faixas de capacidade. As instalações distribuídas são úteis em mercados sem acesso ao mar e portos secundários onde parques de tanques muito grandes não são viáveis ou não são necessários. Eles também podem apoiar a mistura de biocombustíveis, a distribuição local de combustível e programas modulares de reservas estratégicas sem depender de um único grande centro costeiro. Os terminais médios e grandes no Sudeste Asiático, na África Ocidental e no Sul da Europa podem ganhar demanda à medida que os operadores trabalham para aliviar o congestionamento nos principais centros e encurtar as cadeias de abastecimento para clientes regionais. A expansão de 614.000 m³ de Pengerang do Dialog Group Berhad sob um acordo de longo prazo com a BP Singapore ilustra a demanda contínua por capacidade adicional próxima a importantes rotas de navegação asiáticas.
Por Aplicação:
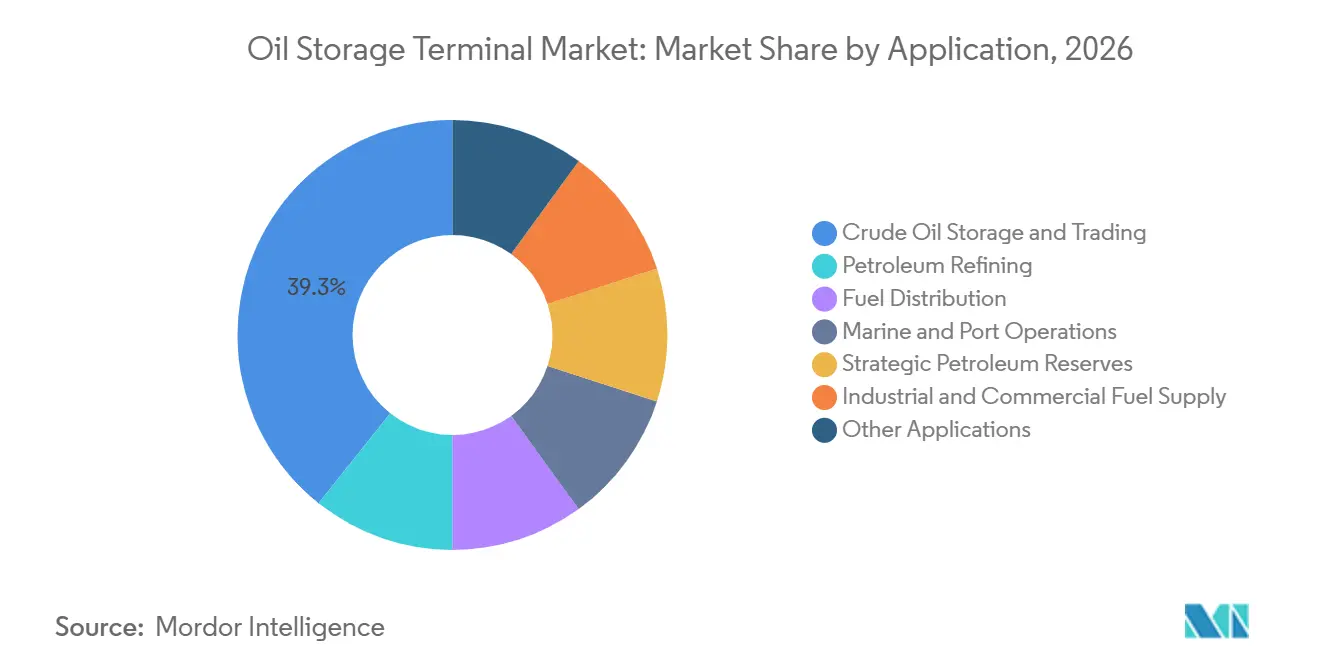
O Comércio de Petróleo Bruto Detém a Maior ParticipaçãoO armazenamento e a negociação de petróleo bruto representaram 39,3% do tamanho do mercado de terminais de armazenamento de petróleo em 2026. As principais instalações em Fujairah, Singapura e na região Amsterdã-Roterdã-Antuérpia mantêm essa posição porque apoiam a descoberta de preços, a agregação de cargas, a mistura e a redistribuição. Fujairah tinha 18 milhões de m³ de capacidade de armazenamento em 2026 e permaneceu o maior centro comercial de produtos refinados do Oriente Médio. O armazenamento nesses centros permite que os negociantes mantenham cargas enquanto organizam vendas, combinam a disponibilidade de embarcações, respondem a mudanças no abastecimento regional e atendem às especificações dos clientes. Essas funções operacionais mantêm o comércio de petróleo bruto central para o mercado de terminais de armazenamento de petróleo.
As aplicações de reserva estratégica de petróleo têm projeção de crescer a um CAGR de 6,1% até 2032. Os programas na Ásia e na África requerem infraestrutura adicional, e não apenas o preenchimento de capacidade ociosa em instalações construídas para o comércio comercial. As aplicações de refino acompanham as adições de capacidade na Índia e no Oriente Médio, enquanto o armazenamento para distribuição de combustível sustenta a demanda no Sudeste Asiático e na África Subsaariana. As operações marítimas e portuárias estão se ajustando ao gás natural liquefeito (GNL) e ao metanol, embora os volumes de combustível convencional permaneçam importantes durante o período de previsão. O fornecimento industrial e comercial de combustível é estável nas economias em desenvolvimento, mas enfrenta mais pressão nos mercados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE), onde o fechamento de refinarias reduz as necessidades de armazenamento vinculadas ao volume de processamento.
Análise Geográfica
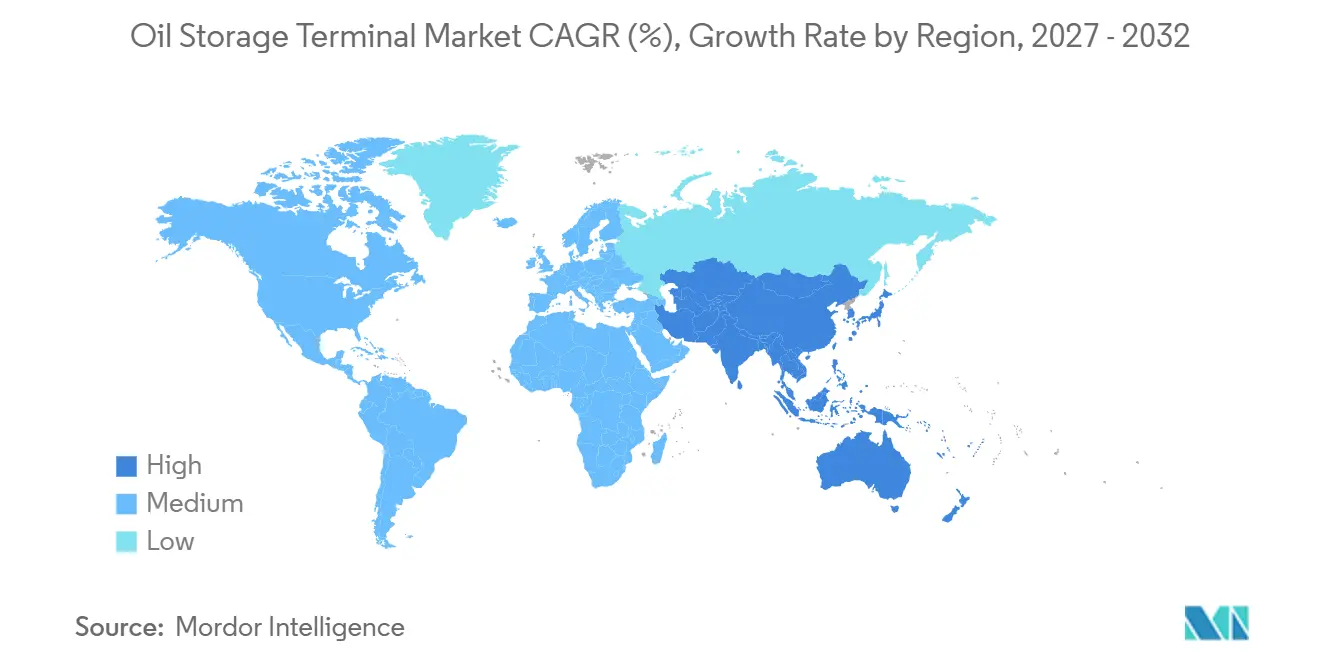
A Ásia-Pacífico detinha 35,1% da participação do mercado de terminais de armazenamento de petróleo em 2026 e tem previsão de crescer a um CAGR de 5,7% até 2032. A construção de reservas da China, os projetos de reservas estratégicas da Índia e o investimento em transbordo em Singapura, Malásia e Indonésia sustentam as perspectivas da região. A China está adicionando 11 locais de reserva de petróleo com capacidade combinada de 169 milhões de barris durante 2025 e 2026. A Índia está desenvolvendo a reserva de Chandikhol e examinou o armazenamento no exterior em Omã. A expansão planejada de Pengerang do Dialog Group e o arrendamento de 160.000 m³ da ADNOC Global Trading no Porto de Jurong, em Singapura, mostram como operadores e fornecedores estão construindo acesso próximo às rotas de navegação asiáticas.
A América do Norte permanece importante para o armazenamento estratégico e comercial de petróleo bruto, embora o desenvolvimento em novos terrenos tenha desacelerado. O projeto Sea Port Oil Terminal (SPOT) ilustra como os compromissos dos clientes, os custos, as licenças e as mudanças nas rotas comerciais podem afetar os desenvolvimentos de exportação em águas profundas. A Europa tem uma perspectiva dividida, com os terminais do Mar do Norte e da região Amsterdã-Roterdã-Antuérpia enfrentando demanda de petróleo mais fraca, enquanto operadores selecionados investem em infraestrutura relacionada à transição energética. A Stanlow Terminals iniciou um programa de investimento em 2025 para logística de biocombustíveis, hidrogênio e dióxido de carbono em seu local em Cheshire, enquanto a Jadranski naftovod (JANAF) recebeu licenças para 4 novos tanques em Omišalj.
O Oriente Médio e a África combinam gastos em infraestrutura apoiados por soberanos com roteamento de petróleo bruto transfronteiriço. O AD Ports Group e a Oylz Terminals assinaram um acordo de 50 anos em março de 2025 para uma instalação de 600.000 m³ no Porto de Khalifa. A Oman Tank Terminal Company (OTTCO) e a Royal Vopak também assinaram um acordo para o desenvolvimento de armazenamento em Duqm, onde o armazenamento de petróleo bruto iraquiano fornece uma rota fora do Estreito de Ormuz. A América do Sul está adicionando capacidade de exportação a partir de uma base menor. O projeto Punta Colorada da YPF estabelecerá um novo nó de exportação na costa do Atlântico Sul da Argentina.
Cenário Competitivo
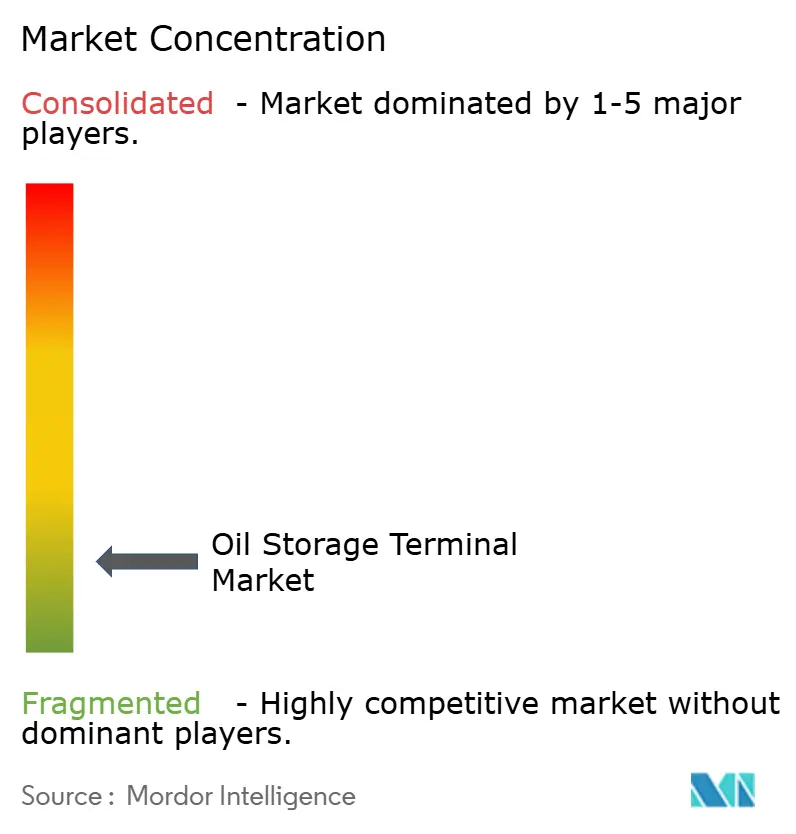
O mercado de terminais de armazenamento de petróleo é fragmentado. As empresas estatais e as companhias petrolíferas integradas fornecem grande parte de seu próprio armazenamento, o que limita a participação atendida por terminais independentes. Essa estrutura reduz a concorrência direta de tarifas e favorece os incumbentes com acesso a águas profundas, registros de serviço confiáveis e contratos de longo prazo com clientes. Os registros das empresas mostraram ocupação acima de 90% nos principais operadores em 2025. A alta utilização sustenta a estabilidade da receita quando os preços do petróleo mudam e ajuda os operadores a priorizar os retornos sobre os ativos existentes.
A concentração do portfólio está moldando a posição competitiva do mercado de terminais de armazenamento de petróleo. A Oiltanking concluiu a venda de sua participação no terminal sul-africano para a Aquarius Energy em julho de 2025, finalizando uma reestruturação que criou a Advario e a OTAMERICA como entidades operacionais focadas. A Mitsui O.S.K. Lines concluiu sua aquisição da LBC Tank Terminals em 2025 e integrou o negócio à sua estratégia de logística química. A aquisição dos ativos da Brooge Energy pela Gulf Navigation também mostra o interesse de empresas que expandem para a propriedade de terminais por meio de aquisições. Esses movimentos concentram capital em torno de locais e grupos de clientes selecionados, ao mesmo tempo que permitem que os operadores saiam de geografias menos adequadas.
A tecnologia e a conformidade influenciam a concorrência neste setor intensivo em ativos. A Vopak e a Falcker concordaram em outubro de 2025 em implantar tecnologia de inspeção de tanques usando gêmeos digitais, monitoramento de condições e planejamento do ciclo de vida. Essas ferramentas podem apoiar o planejamento de manutenção e reduzir interrupções não planejadas. Os operadores menores podem ter mais dificuldade em absorver os gastos com segurança e tecnologia, enquanto portfólios maiores podem distribuir esses custos por mais ativos e clientes.
Líderes do Setor de Terminais de Armazenamento de Petróleo
-
Koninklijke Vopak N.V.
-
Oiltanking GmbH
-
Marathon Petroleum Corporation
-
Kinder Morgan, Inc.
-
ONEOK, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terminais de Armazenamento de Petróleo Empresas cobertas neste relatório
- Advario
- Buckeye Partners, L.P.
- China National Petroleum Corporation
- Enbridge Inc.
- Gibson Energy Inc.
- Horizon Terminals Limited
- Intercontinental Terminals Company LLC
- Kinder Morgan, Inc.
- Koninklijke Vopak N.V.
- Marathon Petroleum Corporation
- Oiltanking GmbH
- ONEOK, Inc.
- PetroChina Company Limited
- Plains All American Pipeline, L.P.
- Rubis Terminal
- Saudi Arabian Oil Company (Saudi Aramco)
- Stolthaven Terminals
- Sunoco LP
- Vitol Tank Terminals International B.V. (VTTI)
- Zenith Energy
Desenvolvimentos industriais recentes em Mercado de Terminais de Armazenamento de Petróleo
- Setembro de 2026: A Aster lançou a Aster Ports & Terminals como um negócio integrado de armazenamento e logística, combinando infraestrutura marítima, de terminal e de armazenamento com capacidade de tanques de até 4,3 milhões de metros cúbicos. A empresa concedeu contratos à Overseas Technical Engineering and Construction, subsidiária do DIALOG Group, e à PEC para adicionar mais de 1,3 milhão de barris de capacidade de armazenamento de petróleo bruto.
- Outubro de 2025: A Autoridade Portuária da Arábia Saudita (Mawani) assinou um contrato com a Arabian Chemical Terminals Ltd. (ACT) para um investimento superior a 133,33 milhões de USD (500 milhões de SAR) para o desenvolvimento de instalações de armazenamento de produtos químicos e petroquímicos no Porto Comercial de Jubail, na Arábia Saudita. O projeto abrange 49.000 m² e fornecerá 70.000 m³ de capacidade de armazenamento, apoiando o manuseio, armazenamento, distribuição e exportação de produtos químicos, ao mesmo tempo em que fortalece a infraestrutura logística química e as cadeias de abastecimento do Reino.
- Setembro de 2025: A Exolum anunciou um terminal de transição energética no Porto Exterior de A Coruña, na Espanha, com investimento superior a 100 milhões de EUR para uma instalação multiproduto de 165.000 m³ que opera com biocombustíveis, combustível de aviação sustentável, amônia e dióxido de carbono capturado.
- Agosto de 2025: A Stanlow Terminals lançou um programa de investimentos para desenvolver um hub de armazenamento de biocombustíveis, um hub de transporte de hidrogênio e instalações de transporte e armazenamento de dióxido de carbono em seu terminal em Cheshire.
Escopo do Relatório Global do Mercado de Terminais de Armazenamento de Petróleo
Um terminal de armazenamento de petróleo (também conhecido como parque de tanques, depósito de petróleo ou instalação de petróleo) é uma instalação industrial utilizada para armazenar petróleo bruto, petróleo e produtos petroquímicos antes da distribuição para usuários finais, refinarias ou outros locais de armazenamento. Essas instalações operam dentro do segmento intermediário da indústria de petróleo e gás e servem como centros logísticos para receber, misturar e transportar recursos energéticos líquidos.
O mercado de terminais de armazenamento de petróleo é segmentado por tipo de terminal, capacidade do terminal, aplicação e geografia. Por tipo de terminal, o mercado é segmentado em terminais de armazenamento comercial e terminais de reserva estratégica de petróleo. Por capacidade do terminal, o mercado é dividido em terminais de pequena capacidade, terminais de média capacidade, terminais de grande capacidade e terminais de capacidade muito grande. Por aplicação, o mercado é segmentado em armazenamento e negociação de petróleo bruto, refino de petróleo, distribuição de combustível, operações marítimas e portuárias, reservas estratégicas de petróleo, fornecimento industrial e comercial de combustível e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de terminais de armazenamento de petróleo em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Terminais de Armazenamento Comercial |
| Terminais de Reserva Estratégica de Petróleo |
| Terminais de Pequena Capacidade |
| Terminais de Média Capacidade |
| Terminais de Grande Capacidade |
| Terminais de Capacidade Muito Grande |
| Armazenamento e Negociação de Petróleo Bruto |
| Refino de Petróleo |
| Distribuição de Combustível |
| Operações Marítimas e Portuárias |
| Reservas Estratégicas de Petróleo |
| Fornecimento Industrial e Comercial de Combustível |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Terminal | Terminais de Armazenamento Comercial | |
| Terminais de Reserva Estratégica de Petróleo | ||
| Por Capacidade do Terminal | Terminais de Pequena Capacidade | |
| Terminais de Média Capacidade | ||
| Terminais de Grande Capacidade | ||
| Terminais de Capacidade Muito Grande | ||
| Por Aplicação | Armazenamento e Negociação de Petróleo Bruto | |
| Refino de Petróleo | ||
| Distribuição de Combustível | ||
| Operações Marítimas e Portuárias | ||
| Reservas Estratégicas de Petróleo | ||
| Fornecimento Industrial e Comercial de Combustível | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de terminais de armazenamento de petróleo até 2032?
O mercado de terminais de armazenamento de petróleo tem previsão de atingir 51,67 bilhões de USD até 2032, subindo de 40,18 bilhões de USD em 2027 a um CAGR de 5,16%.
Qual tipo de terminal tem a maior participação?
O armazenamento comercial detinha 72,5% da receita em 2026 porque atende a requisitos de negociação, logística de produtos e abastecimento marítimo.
Qual faixa de capacidade está crescendo mais rapidamente?
Os terminais pequenos têm previsão de crescer a um CAGR de 7,2% até 2032, sustentados pelo armazenamento distribuído, portos secundários e desenvolvimento modular de reservas.
Qual aplicação lidera a demanda por terminais de armazenamento de petróleo?
O armazenamento e a negociação de petróleo bruto detinham uma participação de 39,3% em 2026, sustentados por grandes centros de negociação como Fujairah, Singapura e a região Amsterdã-Roterdã-Antuérpia.
Qual região tem expectativa de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 5,7% até 2032, sustentada por reservas estratégicas, expansão de refinarias e investimento em transbordo.
Por que as reservas estratégicas de petróleo são importantes para os operadores de terminais?
Os terminais de reserva estratégica de petróleo têm previsão de crescer a um CAGR de 6,3% porque os governos estão construindo cobertura de reservas e contratando armazenamento por períodos mais longos.