
Tamaño y Participación del Mercado de Terminales de Almacenamiento de Petróleo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 40.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 51.67 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terminales de Almacenamiento de Petróleo por Mordor Intelligence
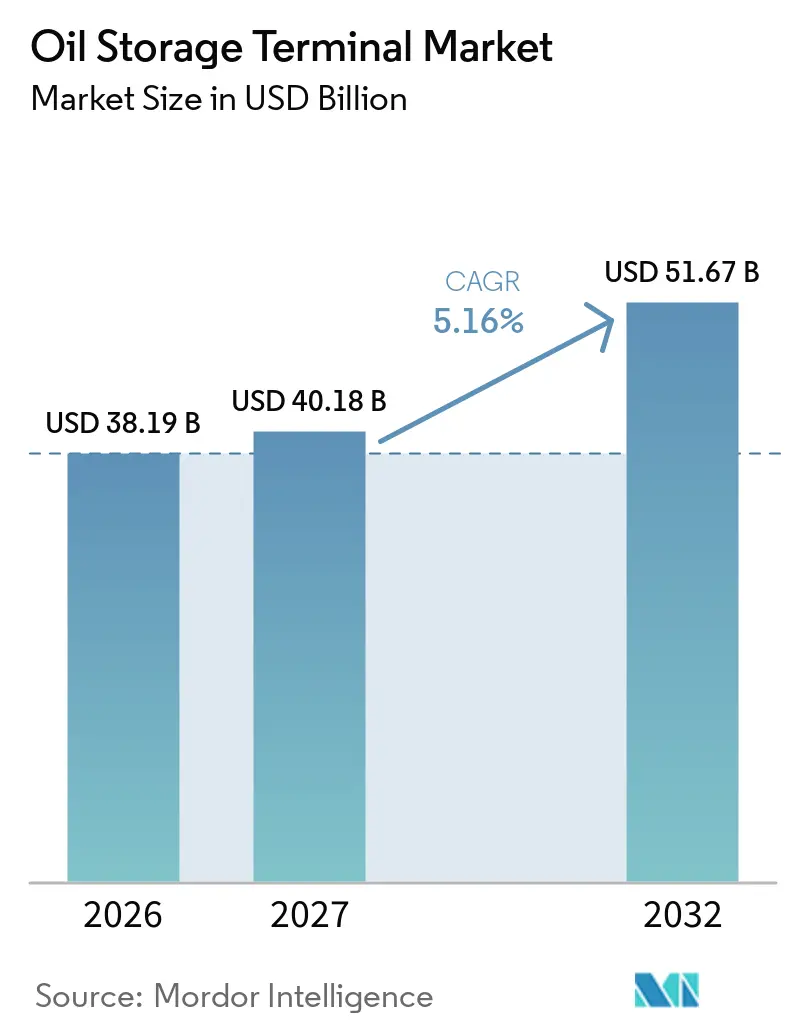
Se espera que el tamaño del Mercado de Terminales de Almacenamiento de Petróleo crezca de 38,19 mil millones de USD en 2026 a 40,18 mil millones de USD en 2027, y se prevé que alcance los 51,67 mil millones de USD para 2032, a una CAGR del 5,16% durante el período 2027-2032. Los programas de reservas gubernamentales, las nuevas rutas comerciales y la inversión en torno a los sitios de refinación y exportación respaldan la demanda del mercado de terminales de almacenamiento de petróleo. El almacenamiento ubicado cerca de puertos de aguas profundas, grandes complejos de refinerías y centros de comercio sigue siendo valioso porque puede atender varios flujos de productos derivados del petróleo. Los operadores también están adaptando activos seleccionados para biocombustibles, combustible de aviación sostenible y otros líquidos de menor contenido de carbono, donde las regulaciones locales y los compromisos de los clientes respaldan la inversión. Los costos más elevados, los largos procesos de aprobación y la caída de la demanda de petróleo en las economías maduras limitan los nuevos proyectos, especialmente donde las terminales dependen del rendimiento de las refinerías. El mercado de terminales de almacenamiento de petróleo favorece, por tanto, a los operadores con acceso marítimo establecido, capacidad contratada y la capacidad de dirigir capital hacia Asia, Oriente Medio, África y los corredores de exportación de América del Sur.
Conclusiones Clave del Informe
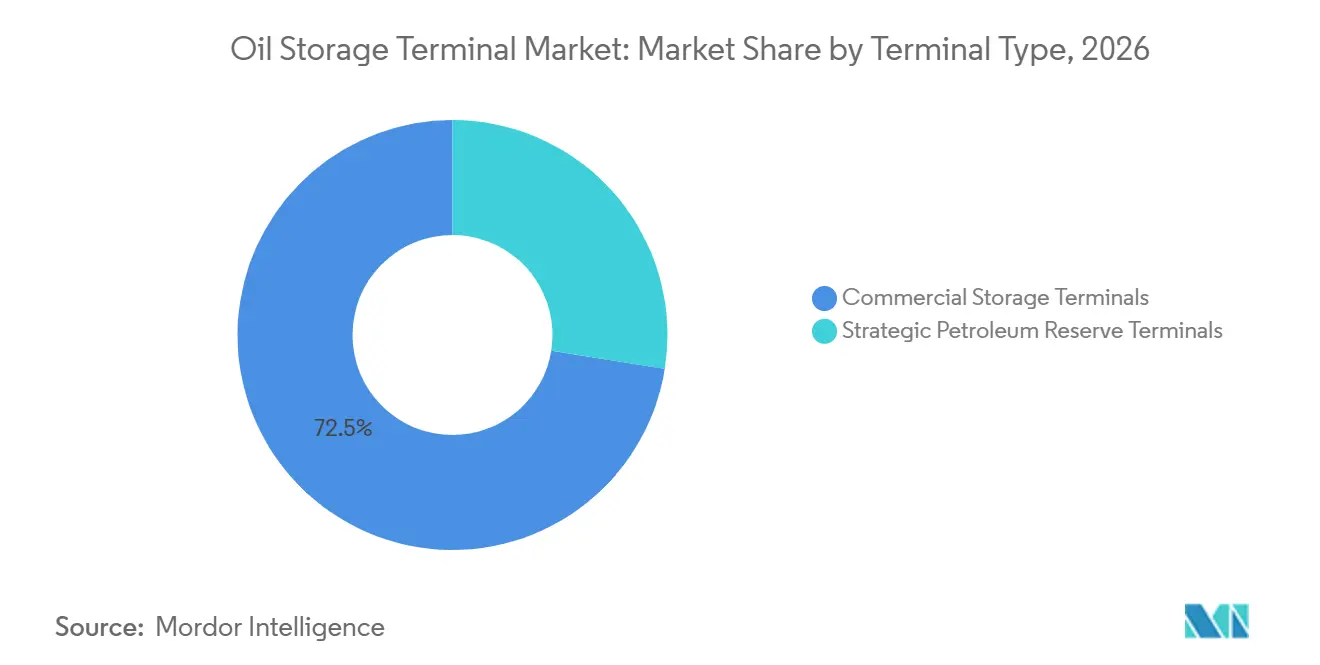
- Por tipo de terminal, el almacenamiento comercial tuvo una participación de ingresos del 72,5% en 2026, mientras que se prevé que las terminales de reserva estratégica de petróleo crezcan a una CAGR del 6,3% hasta 2032.
- Por capacidad, las terminales muy grandes tuvieron una participación de ingresos del 33,6% en 2026, mientras que se prevé que las terminales pequeñas crezcan a una CAGR del 7,2% hasta 2032.
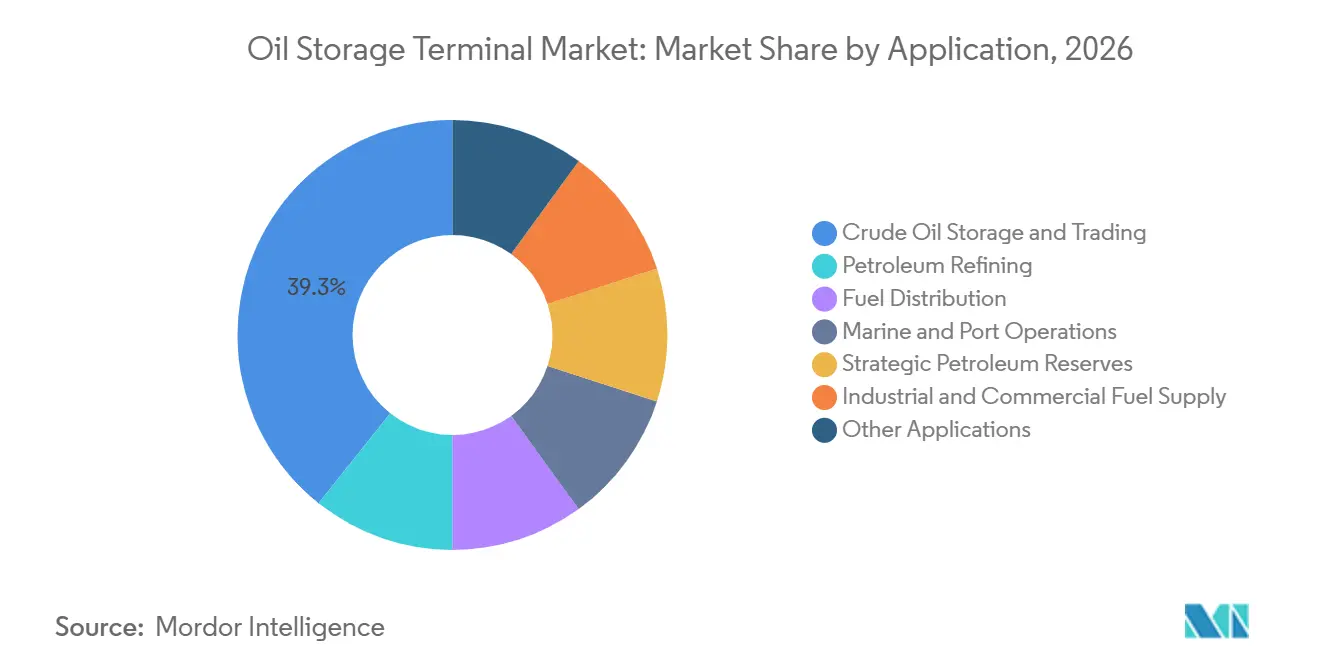
- Por aplicación, el almacenamiento y comercio de crudo tuvo una participación de ingresos del 39,3% en 2026, mientras que se prevé que las reservas estratégicas de petróleo crezcan a una CAGR del 6,1% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 35,1% en 2026 y se prevé que crezca a una CAGR del 5,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Seguridad Energética y Expansión de las Reservas Estratégicas de Petróleo | +1.3% | Global, concentrado en China, India, Emiratos Árabes Unidos y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Interregional de Crudo y Productos Refinados | +1% | Global, centrado en Singapur, Fujairah, Róterdam y los emergentes centros de América del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura de Refinería, Petroquímica y Exportación | +1% | Asia-Pacífico y Oriente Medio como primarios, África y América del Sur como secundarios | Mediano plazo (2-4 años) |
| Requisitos de Almacenamiento de Combustible de Aviación y Combustible de Aviación Sostenible | +0.4% | Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Reconversión de Centros Petroleros Infrautilizados para Líquidos Bajos en Carbono | +0.3% | Europa, América del Norte y puertos seleccionados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Capacidad Segregada Flexible Durante los Cambios en las Rutas Comerciales | +0.5% | Sudeste Asiático, Oriente Medio fuera del Estrecho de Ormuz y corredores del África Oriental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Seguridad Energética y Expansión de las Reservas Estratégicas de Petróleo
China está añadiendo 11 sitios de reservas de petróleo durante 2025 y 2026. Sinopec y China National Offshore Oil Corporation (CNOOC) están construyendo al menos 169 millones de barriles en estos sitios, equivalente a casi 2 semanas de las importaciones netas de crudo de China.[1] Este trabajo respalda la demanda de grandes parques de tanques y acuerdos de almacenamiento a largo plazo en el mercado de terminales de almacenamiento de petróleo. El comité parlamentario de India recomendó un objetivo de almacenamiento de crudo de 90 días, en comparación con el nivel nacional de 74 días reportado en 2025.[2] India también adjudicó un contrato para una reserva estratégica del sector privado de 2,5 millones de toneladas métricas en Padur y está desarrollando una reserva adicional de 4 millones de toneladas métricas en Chandikhol. Estos proyectos otorgan al mercado de terminales de almacenamiento de petróleo una demanda más clara que el almacenamiento vinculado únicamente a los precios de las materias primas a corto plazo, porque los requisitos de reservas públicas están vinculados a la seguridad del suministro y a los objetivos de cobertura planificados, en lugar de a los cambios inmediatos en los precios del petróleo o las tasas de operación individuales de las refinerías.
Crecimiento del Comercio Interregional de Crudo y Productos Refinados
Las sanciones y los cambios en la ubicación de las refinerías están modificando las rutas comerciales de crudo y productos refinados. Un estudio de 2025 que utilizó datos de navegación del Sistema de Identificación Automática (AIS) encontró que la centralidad del transporte marítimo global de crudo se estaba desplazando desde Róterdam y Amberes hacia Singapur, Fujairah y otros centros asiáticos. Para el mercado de terminales de almacenamiento de petróleo, este cambio aumenta el valor de las terminales que pueden recibir, segregar, mezclar y transferir cargas para diferentes compradores, porque una terminal puede servir como punto práctico entre un productor, un operador de buques, un comerciante y un comprador regional final. La terminal de Karimun en Indonesia se convirtió en un punto de transbordo para productos petroleros rusos reidentificados que se dirigían a compradores asiáticos en 2025.[3] Omán e Irak también firmaron un memorando en 2025 para el almacenamiento de crudo iraquí en Ras Markaz, fuera del Estrecho de Ormuz. El mercado de terminales de almacenamiento de petróleo se beneficia cuando los flujos comerciales requieren almacenamiento adicional entre la producción, el transporte marítimo y la entrega final.
Expansión de la Infraestructura de Refinería, Petroquímica y Exportación
Los nuevos proyectos de refinería, petroquímica y exportación crean demanda de tanques de recepción de crudo y almacenamiento de productos antes de que comiencen las operaciones. India y China están contribuyendo a las adiciones de capacidad de refinación global en 2026, incluidas las expansiones de Indian Oil Corporation y el complejo de Panjin respaldado por Saudi Aramco. En el mercado de terminales de almacenamiento de petróleo, estas instalaciones necesitan capacidad de amortiguación confiable para materias primas y productos terminados, ya que los sitios de procesamiento deben gestionar entregas, programas de producción, movimientos de productos y carga de cargamentos sin interrumpir la cadena de suministro más amplia que conecta refinerías, puertos y clientes intermedios. En Argentina, YPF y sus socios están invirtiendo 1,8 mil millones de USD en la terminal de Punta Colorada, que proporcionará 630.000 m³ de capacidad.[4] El proyecto crea un nuevo punto de almacenamiento para exportación en la costa del Atlántico Sur. En Europa, los cierres de refinerías reducen la demanda relacionada con el rendimiento, lo que dirige la inversión del mercado de terminales de almacenamiento de petróleo hacia regiones con nueva infraestructura de procesamiento y exportación.
Requisitos de Almacenamiento de Combustible de Aviación y Combustible de Aviación Sostenible
El almacenamiento de combustible en los aeropuertos está cambiando a medida que entran en vigor los mandatos de combustible de aviación sostenible. El marco ReFuelEU Aviation requiere una participación del 6% de combustible de aviación sostenible para 2030 y exige acuerdos aeroportuarios que respalden la disponibilidad de combustible. Para el mercado de terminales de almacenamiento de petróleo, estas normas respaldan la inversión especializada en almacenamiento y logística en los centros de combustible de aviación, porque los sistemas de combustible aeroportuario deben preservar la calidad del producto, gestionar flujos de combustible separados antes de la mezcla y mantener un suministro confiable para las operaciones aéreas programadas. Exolum recibió un contrato en agosto de 2025 para construir una terminal preparada para combustible de aviación sostenible en el Aeropuerto de Düsseldorf con una capacidad de 9.000 m³. La terminal tendrá conexiones ferroviarias con plantas de producción de combustible de aviación sostenible en Róterdam. Una investigación publicada en 2025 encontró que los requisitos de certificación de combustible pueden requerir almacenamiento segregado antes de la mezcla, incluso cuando el combustible de aviación sostenible es compatible con el combustible de aviación convencional. Este requisito crea una oportunidad de reconversión definida para el mercado de terminales de almacenamiento de petróleo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Caída de la Demanda de Petróleo en los Mercados Maduros | -0.4% | Europa de la OCDE y América del Norte, con un viento en contra emergente en China a partir de 2027 | Largo plazo (≥ 4 años) |
| Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión | -0.4% | Global, más agudo en las jurisdicciones costeras de América del Norte y la UE | Mediano plazo (2-4 años) |
| Retrasos en Permisos, Terrenos y Aprobaciones Comunitarias | -0.3% | América del Norte, UE y autoridades portuarias seleccionadas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Barreras de Compatibilidad de Tanques y Seguridad para la Reconversión Multiproducto | -0.2% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Caída de la Demanda de Petróleo en los Mercados Maduros
La Agencia Internacional de Energía proyectó que la demanda de petróleo de la OCDE caería 120 kb/d en 2025 y 240 kb/d en 2026. La electrificación del transporte, la mejora de la eficiencia de los vehículos y las tendencias demográficas en Europa Occidental y Japón están contribuyendo al declive. Los efectos no son uniformes en todo el mercado de terminales de almacenamiento de petróleo. Las terminales en los centros de comercio asiáticos y de Oriente Medio aún pueden atender los movimientos de carga y los programas de reservas. Los parques de tanques dependientes del rendimiento de las refinerías en los mercados maduros enfrentan un mayor riesgo de menor utilización. Los operadores europeos están respondiendo considerando configuraciones de biocombustibles y otros usos relacionados con la transición energética donde el diseño de los activos y la regulación lo permiten.
Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión
Los grandes proyectos de almacenamiento necesitan capital sustancial y períodos de aprobación prolongados antes de generar ingresos. Una terminal de 500.000 m³ típicamente cuesta 150 millones de USD y tarda más de 3 años en obtener permisos, lo que limita la velocidad de la nueva oferta. Enterprise Products Partners LP informó que su terminal de exportación en aguas profundas Sea Port of Texas (SPOT) no tenía clientes a largo plazo asegurados a principios de 2025. El costo del proyecto había aumentado a 3 mil millones de USD desde 1,85 mil millones de USD, mientras que los cambios en los flujos comerciales y los retrasos regulatorios complicaron el desarrollo. Los altos costos de construcción y financiamiento favorecen a los operadores de terminales establecidos con permisos existentes, relaciones con clientes y terrenos costeros. Las mismas condiciones pueden respaldar el poder de fijación de precios en el mercado de terminales de almacenamiento de petróleo donde la capacidad es escasa y los contratos son a largo plazo, ya que los clientes a menudo necesitan ubicaciones costeras con permisos, infraestructura marítima establecida, registros operativos y una capacidad creíble para recibir productos en el horario requerido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terminal:
El Almacenamiento Comercial Sigue Siendo el Formato Más GrandeEl almacenamiento comercial tuvo el 72,5% de la participación del mercado de terminales de almacenamiento de petróleo en 2026, respaldado por su papel en el comercio de crudo, la logística de productos refinados, el almacenamiento provisional de materias primas petroquímicas, la distribución de combustible y el abastecimiento marino. Las instalaciones cerca de puertos activos pueden moverse entre estas actividades a medida que cambian los patrones comerciales regionales, el suministro de las refinerías y los requisitos de los clientes. Esa flexibilidad ayuda a los operadores comerciales a proteger la utilización cuando un flujo de producto único se debilita o una ruta de carga se interrumpe. Los centros de comercio generalmente requieren las mayores capacidades porque gestionan múltiples proveedores, compradores, grados de almacenamiento, programas de buques y contratos de clientes en el mismo lugar. Los sitios integrados industrialmente y de distribución regional tienen diferentes perfiles operativos, pero cada uno depende de un rendimiento predecible, un manejo seguro de los productos y el acceso a las redes de transporte cercanas.
Se prevé que las terminales de reserva estratégica de petróleo crezcan a una CAGR del 6,3% de 2027 a 2032, más rápido que el mercado general de terminales de almacenamiento de petróleo. La proyección refleja los esfuerzos nacionales para mejorar la cobertura de reservas tras las interrupciones que comenzaron en 2022 y continuaron influyendo en la política de seguridad energética. El punto de referencia de 90 días de la Agencia Internacional de Energía sigue siendo una referencia importante para los países que dependen del crudo importado y desean mayor protección contra las interrupciones del suministro. Los gobiernos pueden contratar capacidad durante períodos más largos que los clientes comerciales, lo que brinda a los desarrolladores de proyectos una mejor visibilidad de la utilización esperada y el flujo de caja. La industria de terminales de almacenamiento de petróleo, por tanto, recibe apoyo tanto de las necesidades logísticas comerciales como del gasto público en seguridad energética.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Capacidad de Terminal:
Los Grandes Centros Lideran Mientras los Activos Más Pequeños Crecen Más RápidoLas terminales muy grandes representaron el 33,6% del tamaño del mercado de terminales de almacenamiento de petróleo en 2026, con los sitios más grandes concentrados en ubicaciones de exportación en aguas profundas y centros de reservas estratégicas. Su ubicación cerca de las rutas marítimas y los complejos de refinerías permite a los operadores combinar el arbitraje de carga al contado, el llenado de reservas gubernamentales y el almacenamiento provisional de materias primas petroquímicas en un solo activo. Esta amplitud de uso puede mejorar la utilización y reducir el costo unitario del manejo de grandes volúmenes de productos. Los megasitios costeros de China, incluido Zhoushan V, demuestran la lógica de inversión en torno a ubicaciones que pueden manejar flujos de carga grandes y variados. Sin embargo, estos proyectos requieren extensos terrenos, permisos, infraestructura marítima, financiamiento y compromisos de clientes antes de que pueda comenzar la construcción.
Se prevé que las terminales pequeñas se expandan a una CAGR del 7,2% hasta 2032, la tasa más rápida entre las bandas de capacidad. Las instalaciones distribuidas son útiles en mercados sin salida al mar y puertos secundarios donde los grandes parques de tanques no son viables o no son necesarios. También pueden respaldar la mezcla de biocombustibles, la distribución local de combustible y los programas modulares de reservas estratégicas sin depender de un único gran centro costero. Las terminales medianas y grandes en el Sudeste Asiático, África Occidental y el Sur de Europa pueden ganar demanda a medida que los operadores trabajan para aliviar la congestión en los principales centros y acortar las cadenas de suministro para los clientes regionales. La expansión de 614.000 m³ de Pengerang de Dialog Group Berhad bajo un acuerdo a largo plazo con BP Singapore ilustra la demanda continua de capacidad adicional cerca de importantes rutas marítimas asiáticas.
Por Aplicación:
El Comercio de Crudo Tiene la Mayor ParticipaciónEl almacenamiento y comercio de crudo representó el 39,3% del tamaño del mercado de terminales de almacenamiento de petróleo en 2026. Las principales instalaciones en Fujairah, Singapur y la región de Ámsterdam-Róterdam-Amberes mantienen esta posición porque respaldan el descubrimiento de precios, la agregación de carga, la mezcla y la redistribución. Fujairah tenía 18 millones de m³ de capacidad de almacenamiento en 2026 y seguía siendo el mayor centro comercial de productos refinados de Oriente Medio. El almacenamiento en estos centros permite a los comerciantes retener cargas mientras organizan ventas, coordinan la disponibilidad de buques, responden a los cambios en el suministro regional y cumplen con las especificaciones de los clientes. Estas funciones operativas mantienen el comercio de crudo como elemento central del mercado de terminales de almacenamiento de petróleo.
Se proyecta que las aplicaciones de reservas estratégicas de petróleo crezcan a una CAGR del 6,1% hasta 2032. Los programas en Asia y África requieren infraestructura adicional en lugar de simplemente llenar la capacidad disponible en instalaciones construidas para el comercio comercial. Las aplicaciones de refinación siguen las adiciones de capacidad en India y Oriente Medio, mientras que el almacenamiento para distribución de combustible respalda la demanda en el Sudeste Asiático y el África Subsahariana. Las operaciones marinas y portuarias se están ajustando al gas natural licuado (GNL) y al metanol, aunque los volúmenes de combustible convencional siguen siendo importantes durante el período de pronóstico. El suministro industrial y comercial de combustible es estable en las economías en desarrollo, pero enfrenta más presión en los mercados de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) donde los cierres de refinerías reducen las necesidades de almacenamiento vinculadas al rendimiento.
Análisis Geográfico
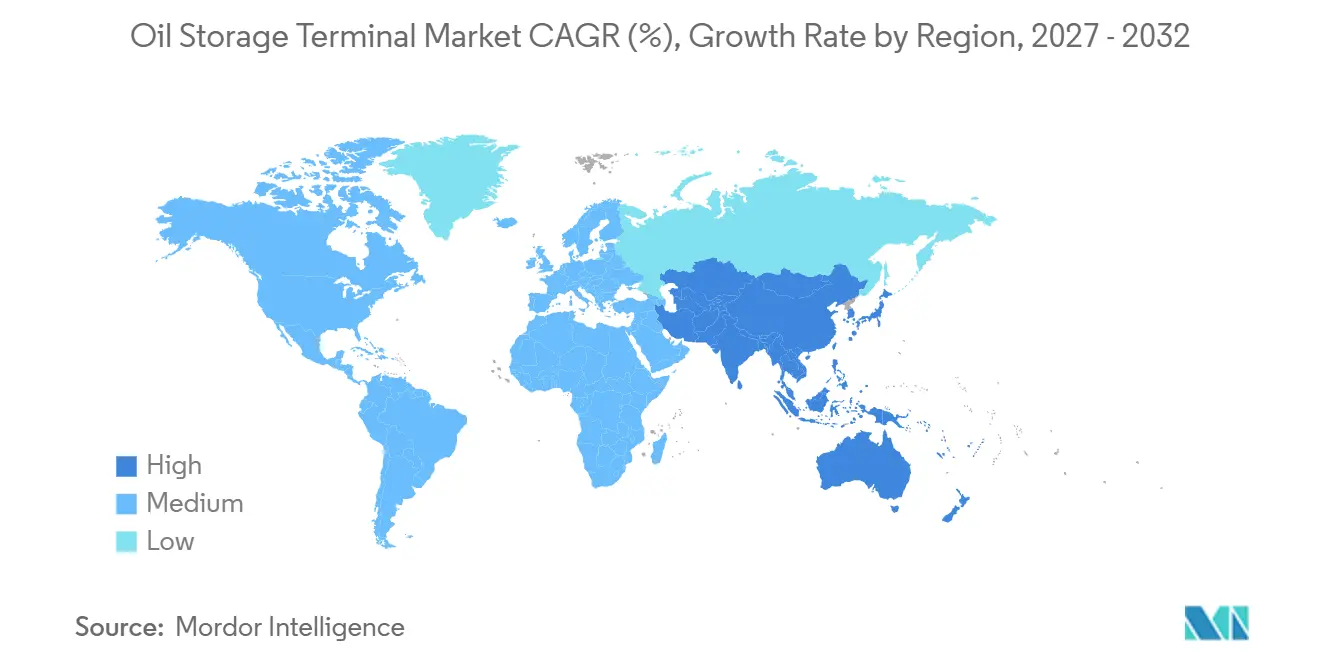
Asia-Pacífico tuvo el 35,1% de la participación del mercado de terminales de almacenamiento de petróleo en 2026 y se prevé que crezca a una CAGR del 5,7% hasta 2032. La construcción de reservas de China, los proyectos de reservas estratégicas de India y la inversión en transbordo en Singapur, Malasia e Indonesia respaldan las perspectivas de la región. China está añadiendo 11 sitios de reservas de petróleo con 169 millones de barriles de capacidad combinada durante 2025 y 2026. India está desarrollando la reserva de Chandikhol y ha examinado el almacenamiento en el extranjero en Omán. La expansión planificada de Pengerang de Dialog Group y el arrendamiento de 160.000 m³ de ADNOC Global Trading en el Puerto de Jurong de Singapur muestran cómo los operadores y proveedores están construyendo acceso cerca de las rutas marítimas asiáticas.
América del Norte sigue siendo importante para el almacenamiento estratégico y comercial de crudo, aunque el desarrollo en terrenos vírgenes se ha desacelerado. El proyecto Sea Port Oil Terminal (SPOT) ilustra cómo los compromisos de los clientes, los costos, los permisos y los cambios en las rutas comerciales pueden afectar los desarrollos de exportación en aguas profundas. Europa tiene una perspectiva dividida, con las terminales del Mar del Norte y de Ámsterdam-Róterdam-Amberes enfrentando una demanda de petróleo más débil mientras que operadores seleccionados invierten en infraestructura relacionada con la transición energética. Stanlow Terminals inició un programa de inversión en 2025 para biocombustibles, hidrógeno y logística de dióxido de carbono en su sitio de Cheshire, mientras que Jadranski naftovod (JANAF) recibió permisos para 4 nuevos tanques en Omišalj.
Oriente Medio y África combinan el gasto en infraestructura respaldado por el Estado con el enrutamiento de crudo transfronterizo. AD Ports Group y Oylz Terminals firmaron un acuerdo de 50 años en marzo de 2025 para una instalación de 600.000 m³ en el Puerto Khalifa. Oman Tank Terminal Company (OTTCO) y Royal Vopak también firmaron un acuerdo para el desarrollo de almacenamiento en Duqm, donde el almacenamiento de crudo iraquí proporciona una ruta fuera del Estrecho de Ormuz. América del Sur está añadiendo capacidad de exportación desde una base más pequeña. El proyecto Punta Colorada de YPF establecerá un nuevo nodo de exportación en la costa del Atlántico Sur de Argentina.
Panorama Competitivo
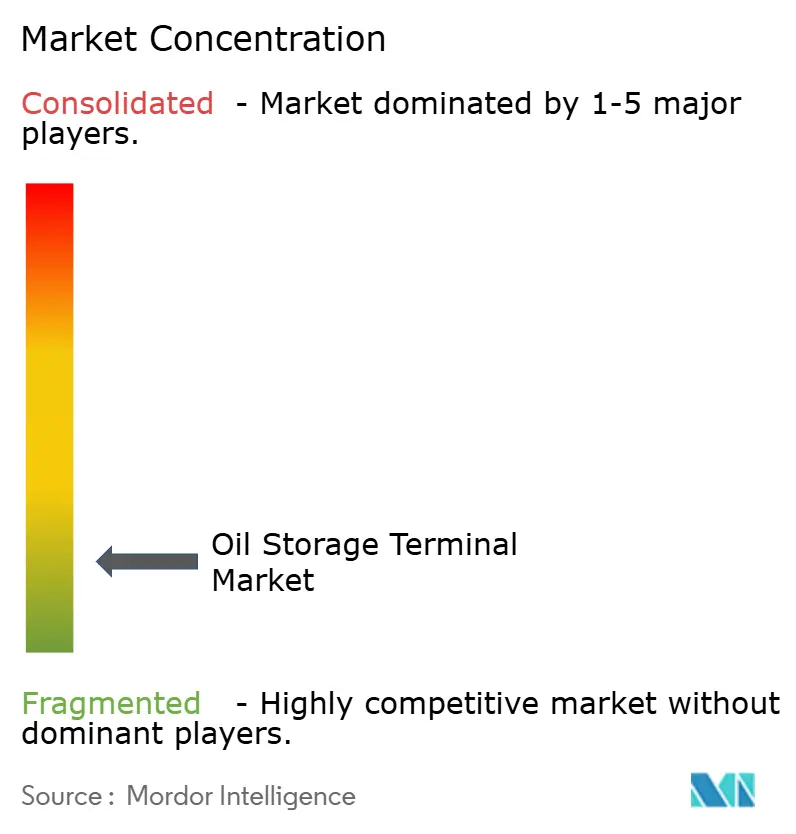
El mercado de terminales de almacenamiento de petróleo está fragmentado. Las empresas estatales y las compañías petroleras integradas suministran gran parte de su propio almacenamiento, lo que limita la participación atendida por las terminales independientes. Esta estructura reduce la competencia directa por tarifas y favorece a los operadores establecidos con acceso a aguas profundas, registros de servicio confiables y contratos a largo plazo con clientes. Los informes de las empresas mostraron una ocupación superior al 90% en los principales operadores en 2025. La alta utilización respalda la estabilidad de los ingresos cuando cambian los precios del petróleo y ayuda a los operadores a priorizar los rendimientos de los activos existentes.
La concentración de la cartera está dando forma a la posición competitiva del mercado de terminales de almacenamiento de petróleo. Oiltanking completó la venta de su participación en la terminal sudafricana a Aquarius Energy en julio de 2025, finalizando una reestructuración que creó Advario y OTAMERICA como entidades operativas especializadas. Mitsui O.S.K. Lines completó su adquisición de LBC Tank Terminals en 2025 e integró el negocio en su estrategia de logística química. La adquisición de activos de Brooge Energy por parte de Gulf Navigation también muestra el interés de empresas que se expanden hacia la propiedad de terminales a través de adquisiciones. Estos movimientos concentran el capital en torno a ubicaciones y grupos de clientes seleccionados, al tiempo que permiten a los operadores salir de geografías menos adecuadas.
La tecnología y el cumplimiento normativo influyen en la competencia en este sector intensivo en activos. Vopak y Falcker acordaron en octubre de 2025 implementar tecnología de inspección de tanques utilizando gemelos digitales, monitoreo de condiciones y planificación del ciclo de vida. Estas herramientas pueden respaldar la planificación del mantenimiento y reducir las interrupciones no planificadas. Los operadores más pequeños pueden encontrar más difícil absorber el gasto en seguridad, protección y tecnología, mientras que las carteras más grandes pueden distribuir esos costos entre más activos y clientes.
Líderes de la Industria de Terminales de Almacenamiento de Petróleo
-
Koninklijke Vopak N.V.
-
Oiltanking GmbH
-
Marathon Petroleum Corporation
-
Kinder Morgan, Inc.
-
ONEOK, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terminales de Almacenamiento de Petróleo Empresas cubiertas en este informe
- Advario
- Buckeye Partners, L.P.
- China National Petroleum Corporation
- Enbridge Inc.
- Gibson Energy Inc.
- Horizon Terminals Limited
- Intercontinental Terminals Company LLC
- Kinder Morgan, Inc.
- Koninklijke Vopak N.V.
- Marathon Petroleum Corporation
- Oiltanking GmbH
- ONEOK, Inc.
- PetroChina Company Limited
- Plains All American Pipeline, L.P.
- Rubis Terminal
- Saudi Arabian Oil Company (Saudi Aramco)
- Stolthaven Terminals
- Sunoco LP
- Vitol Tank Terminals International B.V. (VTTI)
- Zenith Energy
Desarrollos recientes de la industria en Mercado de Terminales de Almacenamiento de Petróleo
- Septiembre de 2026: Aster lanzó Aster Ports & Terminals como un negocio integrado de almacenamiento y logística, combinando infraestructura marina, de terminales y de almacenamiento con hasta 4,3 millones de metros cúbicos de capacidad de tanques. Adjudicó contratos a Overseas Technical Engineering and Construction, subsidiaria del DIALOG Group, y a PEC para añadir más de 1,3 millones de barriles de capacidad de almacenamiento de crudo.
- Octubre de 2025: La Autoridad Portuaria de Arabia Saudita (Mawani) firmó un contrato con Arabian Chemical Terminals Ltd. (ACT) por una inversión superior a 133,33 millones de USD (500 millones de SAR) para desarrollar instalaciones de almacenamiento de productos químicos y petroquímicos en el Puerto Comercial de Jubail, Arabia Saudita. El proyecto abarca 49.000 m² y proporcionará 70.000 m³ de capacidad de almacenamiento, apoyando la manipulación, el almacenamiento, la distribución y las exportaciones de productos químicos, al tiempo que fortalece la infraestructura logística química y las cadenas de suministro del Reino.
- Septiembre de 2025: Exolum anunció una terminal de transición energética en el Puerto Exterior de A Coruña, España, con una inversión superior a 100 millones de EUR para una instalación multiproducto de 165.000 m³ que maneja biocombustibles, combustible de aviación sostenible, amoníaco y dióxido de carbono capturado.
- Agosto de 2025: Stanlow Terminals lanzó un programa de inversión para desarrollar un centro de almacenamiento de biocombustibles, un centro de transporte de hidrógeno y instalaciones de transporte y almacenamiento de dióxido de carbono en su sitio de terminal en Cheshire.
Alcance del Informe Global del Mercado de Terminales de Almacenamiento de Petróleo
Una terminal de almacenamiento de petróleo (también conocida como parque de tanques, depósito de petróleo o instalación petrolera) es una instalación industrial utilizada para almacenar crudo, petróleo y productos petroquímicos antes de su distribución a los usuarios finales, refinerías u otras ubicaciones de almacenamiento. Estas instalaciones operan dentro del segmento intermedio de la industria del petróleo y el gas y sirven como centros logísticos para recibir, mezclar y transportar recursos energéticos líquidos.
El mercado de terminales de almacenamiento de petróleo está segmentado por tipo de terminal, capacidad de terminal, aplicación y geografía. Por tipo de terminal, el mercado está segmentado en terminales de almacenamiento comercial y terminales de reserva estratégica de petróleo. Por capacidad de terminal, el mercado se divide en terminales de pequeña capacidad, terminales de mediana capacidad, terminales de gran capacidad y terminales de muy gran capacidad. Por aplicación, el mercado está segmentado en almacenamiento y comercio de crudo, refinación de petróleo, distribución de combustible, operaciones marinas y portuarias, reservas estratégicas de petróleo, suministro industrial y comercial de combustible y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de terminales de almacenamiento de petróleo en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Terminales de Almacenamiento Comercial |
| Terminales de Reserva Estratégica de Petróleo |
| Terminales de Pequeña Capacidad |
| Terminales de Mediana Capacidad |
| Terminales de Gran Capacidad |
| Terminales de Muy Gran Capacidad |
| Almacenamiento y Comercio de Crudo |
| Refinación de Petróleo |
| Distribución de Combustible |
| Operaciones Marinas y Portuarias |
| Reservas Estratégicas de Petróleo |
| Suministro Industrial y Comercial de Combustible |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Terminal | Terminales de Almacenamiento Comercial | |
| Terminales de Reserva Estratégica de Petróleo | ||
| Por Capacidad de Terminal | Terminales de Pequeña Capacidad | |
| Terminales de Mediana Capacidad | ||
| Terminales de Gran Capacidad | ||
| Terminales de Muy Gran Capacidad | ||
| Por Aplicación | Almacenamiento y Comercio de Crudo | |
| Refinación de Petróleo | ||
| Distribución de Combustible | ||
| Operaciones Marinas y Portuarias | ||
| Reservas Estratégicas de Petróleo | ||
| Suministro Industrial y Comercial de Combustible | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de terminales de almacenamiento de petróleo para 2032?
Se prevé que el mercado de terminales de almacenamiento de petróleo alcance los 51,67 mil millones de USD para 2032, aumentando desde los 40,18 mil millones de USD en 2027 a una CAGR del 5,16%.
¿Qué tipo de terminal tiene la mayor participación?
El almacenamiento comercial tuvo el 72,5% de los ingresos en 2026 porque atiende los requisitos de comercio, logística de productos y suministro marino.
¿Qué banda de capacidad está creciendo más rápido?
Se prevé que las terminales pequeñas crezcan a una CAGR del 7,2% hasta 2032, respaldadas por el almacenamiento distribuido, los puertos secundarios y el desarrollo modular de reservas.
¿Qué aplicación lidera la demanda de terminales de almacenamiento de petróleo?
El almacenamiento y comercio de crudo tuvo una participación del 39,3% en 2026, respaldado por los principales centros de comercio como Fujairah, Singapur y la región de Ámsterdam-Róterdam-Amberes.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032, respaldada por las reservas estratégicas, la expansión de refinerías y la inversión en transbordo.
¿Por qué las reservas estratégicas de petróleo son importantes para los operadores de terminales?
Se prevé que las terminales de reserva estratégica de petróleo crezcan a una CAGR del 6,3% porque los gobiernos están construyendo cobertura de reservas y contratando almacenamiento durante períodos más largos.