
石油貯蔵ターミナル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
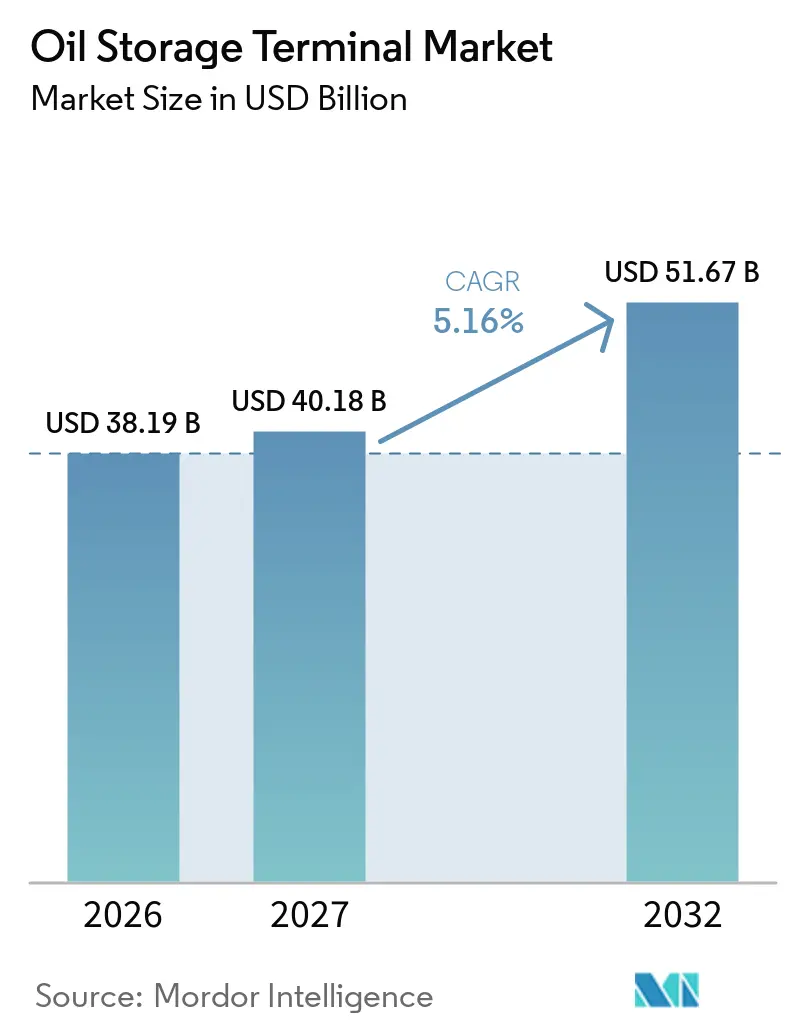
| 市場規模 (2027) | 40.18 十億米ドル |
| 市場規模 (2032) | 51.67 十億米ドル |
| 成長率 (2027 - 2032) | 5.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油貯蔵ターミナル市場分析
石油貯蔵ターミナル市場の規模は、2026年の38.19 ビリオン 米ドルから2027年には40.18 ビリオン 米ドルに成長し、2027年から2032年にかけて5.16%のCAGRで2032年までに51.67 ビリオン 米ドルに達すると予測されています。政府の備蓄プログラム、新たな貿易ルート、および精製・輸出拠点周辺への投資が、石油貯蔵ターミナル市場の需要を支えています。深水港、主要製油所クラスター、および取引センターの近くに位置する貯蔵施設は、複数の石油フローに対応できるため、引き続き高い価値を持ちます。また、地域の規制や顧客のコミットメントが投資を後押しする中、オペレーターはバイオ燃料、持続可能な航空燃料、その他の低炭素液体向けに一部の資産を転換しています。コストの上昇、長期にわたる承認プロセス、および成熟経済圏における石油需要の低下は、特に製油所のスループットに依存するターミナルにおいて、新規プロジェクトを制限しています。したがって、石油貯蔵ターミナル市場は、確立された海上アクセス、契約済み容量、およびアジア、中東、アフリカ、南米の輸出回廊に向けて資本を振り向ける能力を持つオペレーターに有利に働きます。
主要レポートのポイント
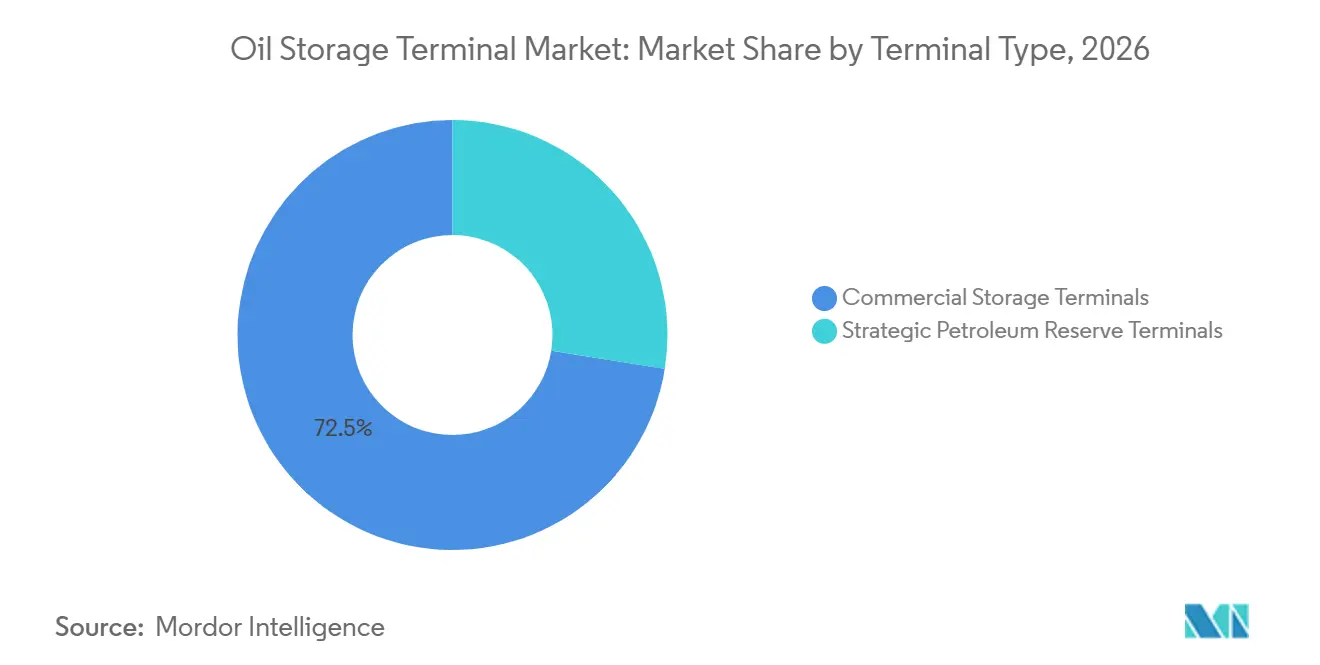
- ターミナルタイプ別では、商業貯蔵が2026年に72.5%の収益シェアを占め、戦略石油備蓄ターミナルは2032年にかけて6.3%のCAGRで成長すると予測されています。
- 容量別では、超大型ターミナルが2026年に33.6%の収益シェアを占め、小型ターミナルは2032年にかけて7.2%のCAGRで成長すると予測されています。
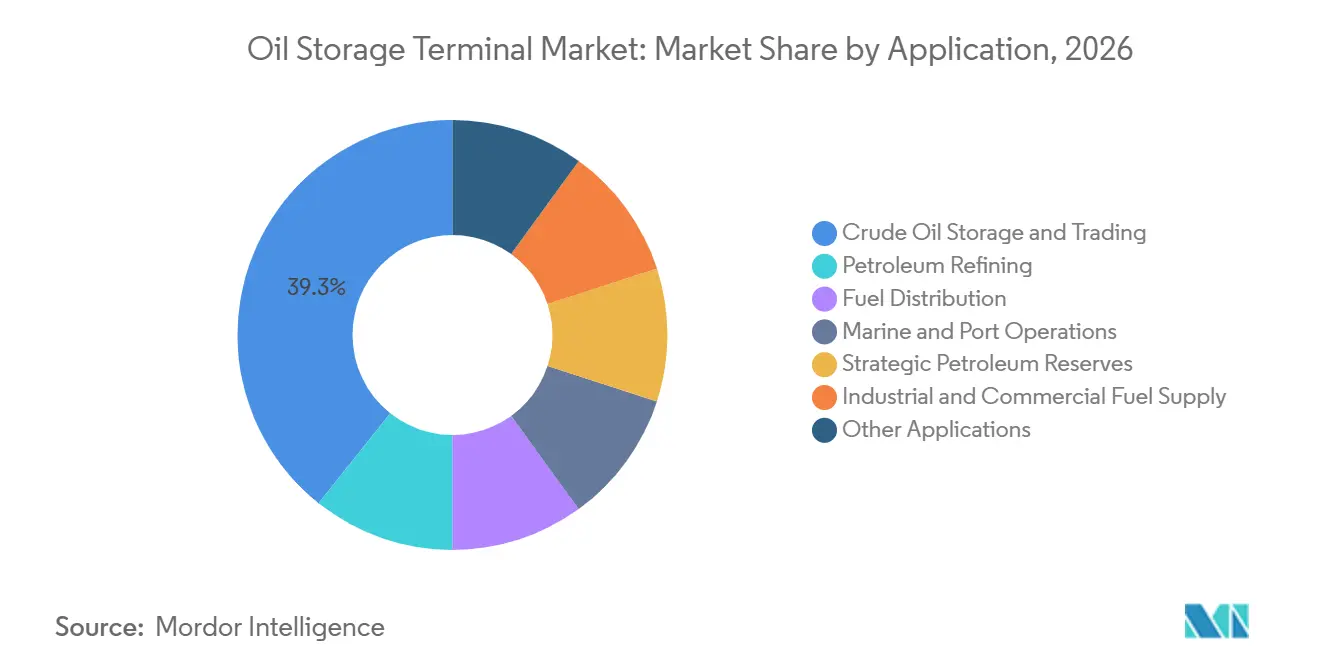
- 用途別では、原油貯蔵・取引が2026年に39.3%の収益シェアを占め、戦略石油備蓄は2032年にかけて6.1%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に35.1%の収益シェアを占め、2032年にかけて5.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー安全保障と戦略石油備蓄の拡大 | +1.3% | グローバル、中国・インド・UAE・東南アジアに集中 | 中期(2〜4年) |
| 域間原油・精製品貿易の成長 | +1% | グローバル、シンガポール・フジャイラ・ロッテルダム・新興南米ハブを中心 | 短期(2年以内) |
| 製油所・石油化学・輸出インフラの拡大 | +1% | アジア太平洋・中東が主要、アフリカ・南米が副次的 | 中期(2〜4年) |
| 航空燃料・持続可能な航空燃料の貯蔵要件 | +0.4% | 欧州、アジア太平洋、北米 | 中期(2〜4年) |
| 低炭素液体向けへの未活用石油ハブの転用 | +0.3% | 欧州、北米、および一部のアジア太平洋港 | 長期(4年以上) |
| 貿易ルート変化時の柔軟な分離容量 | +0.5% | 東南アジア、ホルムズ海峡外の中東、東アフリカ回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギー安全保障と戦略石油備蓄の拡大
中国は2025年から2026年にかけて11か所の石油備蓄サイトを追加しています。Sinopecと中国海洋石油総公司(CNOOC)はこれらのサイトに少なくとも1億6,900万バレルを建設しており、これは中国の純原油輸入量の約2週間分に相当します。[1] この取り組みは、石油貯蔵ターミナル市場における大型タンクファームおよび長期貯蔵契約への需要を支えています。インドの議会委員会は、2025年に報告された国家レベルの74日と比較して、90日分の原油貯蔵目標を勧告しました。[2] インドはまた、パドゥールにおける250万メトリックトンの民間戦略備蓄の契約を締結し、チャンディコールにおける400万メトリックトンの備蓄をさらに開発しています。これらのプロジェクトは、公共備蓄要件が石油価格の即時変動や個々の製油所稼働率ではなく、供給安全保障と計画的なカバレッジ目標に連動しているため、短期的な商品価格のみに連動した貯蔵よりも石油貯蔵ターミナル市場に明確な需要をもたらします。
域間原油・精製品貿易の成長
制裁措置と製油所立地の変化が、原油・精製品の貿易ルートを変えています。2025年の自動識別システム(AIS)船舶データを用いた研究では、グローバルな原油輸送の中心がロッテルダムやアントワープからシンガポール、フジャイラ、その他のアジアハブへとシフトしていることが明らかになりました。石油貯蔵ターミナル市場にとって、この変化は、ターミナルが生産者、船舶オペレーター、トレーダー、最終地域バイヤーの間の実質的な中継点として機能できるため、異なるバイヤー向けに貨物を受け入れ、分離し、ブレンドし、移送できるターミナルの価値を高めます。インドネシアのカリムンターミナルは、2025年にアジアのバイヤーに向けて移動するロシア石油製品の再ブランド化のための積み替え拠点となりました。[3] オマーンとイラクも2025年にホルムズ海峡外のラス・マルカズにおけるイラク原油貯蔵に関する覚書に署名しました。石油貯蔵ターミナル市場は、貿易フローが生産、輸送、最終納品の間に追加の貯蔵を必要とする場合に恩恵を受けます。
製油所・石油化学・輸出インフラの拡大
新たな製油所、石油化学、輸出プロジェクトは、操業開始前の原油受入タンクおよび製品貯蔵への需要を生み出します。インドと中国は、インド石油公社の拡張やSaudi Aramcoが支援するパンジン複合施設を含め、2026年のグローバル精製能力増強に貢献しています。石油貯蔵ターミナル場において、これらの施設は原料および完成品の信頼性の高いバッファー容量を必要としています。これは、処理サイトが製油所、港湾、川下顧客を結ぶより広いサプライチェーンを混乱させることなく、納品、生産スケジュール、製品移動、貨物積み込みを管理しなければならないためです。アルゼンチンでは、YPFとそのパートナーがプンタ・コロラダターミナルに18億 米ドルを投資しており、63万m³の容量を提供します。[4] このプロジェクトは南大西洋岸に新たな輸出貯蔵拠点を創出します。欧州では、製油所の閉鎖がスループット関連の需要を減少させており、石油貯蔵ターミナル市場への投資は新たな処理・輸出インフラを持つ地域へと向かっています。
航空燃料・持続可能な航空燃料の貯蔵要件
持続可能な航空燃料の義務化が発効するにつれ、空港における燃料貯蔵が変化しています。ReFuelEU航空フレームワークは2030年までに6%の持続可能な航空燃料シェアを要求しており、燃料の入手可能性を支援する空港の体制を必要としています。石油貯蔵ターミナル市場にとって、これらの規則は航空燃料ハブにおける専門的な貯蔵・物流投資を支援します。これは、空港の燃料システムが製品品質を維持し、ブレンド前に別々の燃料ストリームを管理し、定期航空便の運航に対して信頼性の高い供給を維持しなければならないためです。Exolumは2025年8月に、9,000m³の容量を持つデュッセルドルフ空港での持続可能な航空燃料対応ターミナルの建設契約を受注しました。このターミナルはロッテルダムの持続可能な航空燃料製造プラントへの鉄道接続を持ちます。2025年に発表された研究では、持続可能な航空燃料が従来のジェット燃料と適合する場合でも、燃料認証要件によりブレンド前の分離貯蔵が必要になる場合があることが明らかになりました。この要件は石油貯蔵ターミナル市場に明確な改修機会を生み出します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 成熟市場における石油需要の低下 | -0.4% | OECDの欧州と北米、2027年以降は中国でも新たな逆風 | 長期(4年以上) |
| 高い資本集約度と長い回収期間 | -0.4% | グローバル、北米とEUの沿岸管轄区域で最も深刻 | 中期(2〜4年) |
| 許認可・土地・地域承認の遅延 | -0.3% | 北米、EU、および一部のアジア太平洋港湾当局 | 中期(2〜4年) |
| 多製品転用に対するタンク適合性と安全上の障壁 | -0.2% | 欧州と北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
成熟市場における石油需要の低下
国際エネルギー機関(IEA)は、OECDの石油需要が2025年に1日当たり12万バレル、2026年に1日当たり24万バレル減少すると予測しました。西欧と日本における輸送の電動化、車両効率の改善、人口動態の変化がこの減少に寄与しています。その影響は石油貯蔵ターミナル市場全体で均一ではありません。アジアおよび中東の取引ハブにあるターミナルは、引き続き貨物移動や備蓄プログラムに対応できます。成熟市場において製油所スループッに依存するタンクファームは、稼働率低下のリスクが高まります。欧州のオペレーターは、資産設計と規制が許す場合に、バイオ燃料の構成やその他のエネルギー転換関連の用途を検討することで対応しています。
高い資本集約度と長い回収期間
大規模な貯蔵プロジェクトは、収益を得る前に多大な資本と長期の承認期間を必要とします。50万m³のターミナルは通常1億5,000万 米ドルのコストがかかり、許認可に3年以上を要するため、新規供給のスピードが制限されます。Enterprise Products Partners LPは、テキサス州のSea Port of Texas(SPOT)深水輸出ターミナルが2025年初頭に長期顧客を確保していないと報告しました。プロジェクトコストは18億5,000万 米ドルから30億 米ドルに上昇し、貿易フローの変化と規制上の遅延が開発を複雑にしました。高い建設・資金調達コストは、既存の許認可、顧客関係、沿岸土地を持つ確立されたターミナルオペレーターに有利に働きます。同じ条件は、容量が不足し契約が長期にわたる石油貯蔵ターミナル市場において価格決定力を支援する可能性があります。これは、顧客が許認可済みの沿岸立地、確立された海上インフラ、操業実績、および必要なスケジュールで製品を受け入れる信頼性の高い能力を必要とすることが多いためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ターミナルタイプ別:
商業貯蔵が最大のフォーマットを維持商業貯蔵は2026年の石油貯蔵ターミナル市場シェアの72.5%を占め、原油取引、精製品物流、石油化学原料のステージング、燃料流通、海上バンカリングにおける役割によって支えられています。活発な港湾近くの施設は、地域の貿易パターン、製油所の供給、顧客要件の変化に応じてこれらの活動間を移行できます。その柔軟性は、単一の製品フローが弱まったり貨物ルートが混乱したりした場合に、商業オペレーターが稼働率を維持するのに役立ちます。取引ハブは通常、同一の場所で複数のサプライヤー、バイヤー、貯蔵グレード、船舶スケジュール、顧客契約を管理するため、最大の容量を必要とします。産業統合型および地域流通サイトは異なる操業プロファイルを持ちますが、それぞれが予測可能なスループット、安全な製品取り扱い、近隣の輸送ネットワークへのアクセスに依存しています。
戦略石油備蓄ターミナルは、2027年から2032年にかけて石油貯蔵ターミナル市場全体を上回る6.3%のCAGRで成長すると予測されています。この予測は、2022年に始まりエネルギー安全保障政策に影響を与え続けた混乱を受けた備蓄カバレッジ改善に向けた各国の取り組みを反映しています。国際エネルギー機関の90日ベンチマークは、輸入原油に依存し供給途絶に対するより大きな保護を求める国々にとって重要な参照基準であり続けています。政府は商業顧客よりも長期にわたって容量を契約できるため、プロジェクト開発者は予想稼働率とキャッシュフローをより明確に把握できます。したがって石油貯蔵ターミナル産業は、商業物流ニーズとエネルギー安全保障への公共支出の両方から支援を受けています。

ターミナル容量別:
大型ハブがリードし小型資産が急成長超大型ターミナルは2026年の石油貯蔵ターミナル市場規模の33.6%を占め、最大のサイトは深水輸出拠点と戦略備蓄ハブに集中しています。輸送航路と製油所クラスターの近くに位置することで、オペレーターはスポット貨物アービトラージ、政府備蓄充填、石油化学原料のステージングを単一の資産で組み合わせることができます。この幅広い用途は稼働率を改善し、大量の製品を取り扱う際の単位コストを削減できます。舟山Vを含む中国の沿岸メガサイトは、大規模かつ多様な貨物フローを処理できる立地周辺の投資論理を示しています。ただし、これらのプロジェクトは建設を開始する前に、広大な土地、許認可、海上インフラ、資金調達、顧客コミットメントを必要とします。
小型ターミナルは2032年にかけて7.2%のCAGRで拡大すると予測されており、容量帯の中で最も速い成長率となっています。分散型施設は、超大型タンクファームが実現不可能または不要な内陸市場や二次港湾で有用です。また、単一の大型沿岸ハブに依存することなく、バイオ燃料ブレンド、地域燃料流通、モジュール式戦略備蓄プログラムを支援することもできます。東南アジア、西アフリカ、南欧の中型・大型ターミナルは、オペレーターが主要ハブの混雑を緩和し地域顧客のサプライチェーンを短縮しようとする中で需要を獲得できます。Dialog Group BerhadのBP Singaporeとの長期契約に基づく61万4,000m³のペンゲランの拡張は、重要なアジアの輸送航路近くの追加容量への継続的な需要を示しています。
用途別:
原油取引が最大シェアを維持原油貯蔵・取引は2026年の石油貯蔵ターミナル市場規模の39.3%を占めました。フジャイラ、シンガポール、アムステルダム・ロッテルダム・アントワープ地域の主要施設は、価格発見、貨物集約、ブレンド、再配送を支援するため、この地位を維持しています。フジャイラは2026年に1,800万m³の貯蔵容量を有し、中東最大の商業精製品ハブであり続けました。これらのハブにおける貯蔵により、トレーダーは販売を手配し、船舶の空き状況を調整し、地域供給の変化に対応し、顧客仕様を満たしながら貨物を保有することができます。これらの操業機能が原油取引を石油貯蔵ターミナル市場の中心に置き続けています。
戦略石油備蓄の用途は2032年にかけて6.1%のCAGRで成長すると予測されています。アジアとアフリカのプログラムは、商業取引向けに建設された施設の余剰容量を充填するだけでなく、追加のインフラを必要としています。精製用途はインドと中東の容量増強に伴い、燃料流通貯蔵は東南アジアとサブサハラアフリカの需要を支えています。海上・港湾オペレーションは液化天然ガス(LNG)とメタノールへの対応を進めていますが、予測期間中は従来の燃料量が引き続き重要です。産業・商業用燃料供給は発展途上国では安定していますが、製油所の閉鎖がスループット連動の貯蔵ニーズを減少させている経済協力開発機構(OECD)市場ではより大きな圧力に直面しています。
地域分析
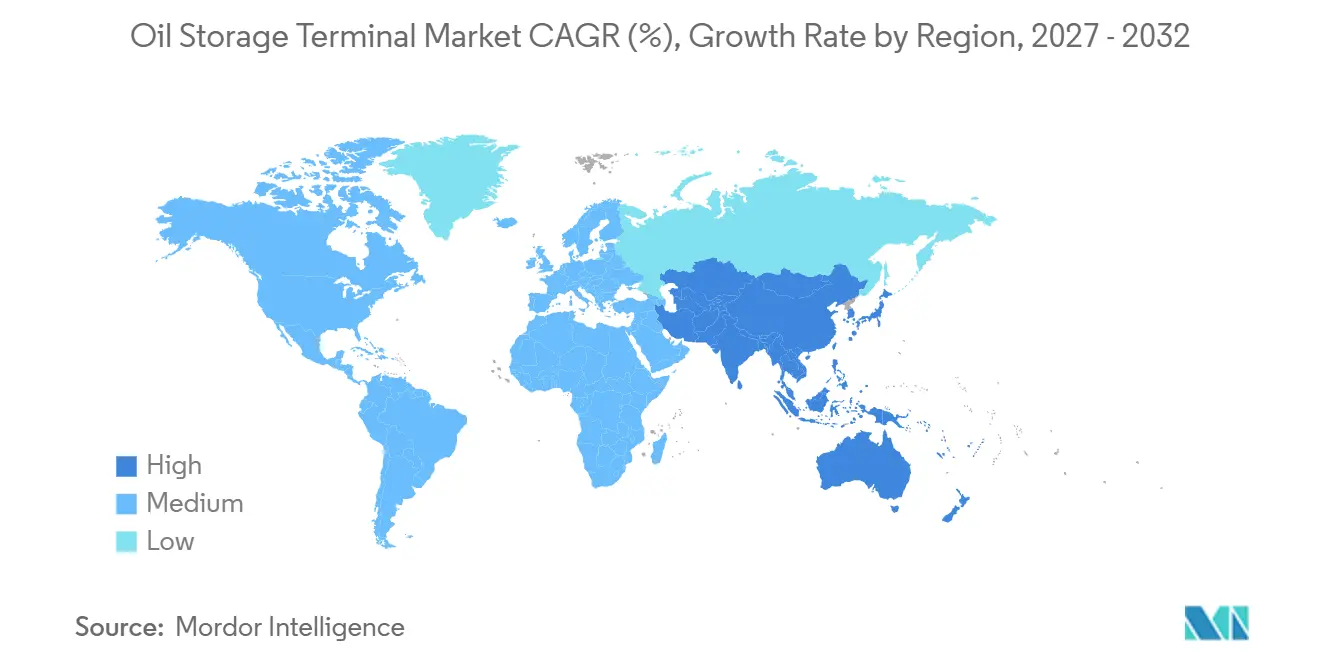
アジア太平洋は2026年の石油貯蔵ターミナル市場シェアの35.1%を占め、2032年にかけて5.7%のCAGRで成長すると予測されています。中国の備蓄建設、インドの戦略備蓄プロジェクト、シンガポール・マレーシア・インドネシアにおける積み替え投資が地域の見通しを支えています。中国は2025年から2026年にかけて合計1億6,900万バレルの容量を持つ11か所の石油備蓄サイトを追加しています。インドはチャンディコール備蓄を開発しており、オマーンでの海外貯蔵も検討しています。Dialog GroupのペンゲランThe拡張計画とADNOCグローバルトレーディングのシンガポール・ジュロン港における16万m³のリースは、オペレーターとサプライヤーがアジアの重要な輸送航路近くのアクセスを構築している様子を示しています。
北米は戦略・商業原油貯蔵において引き続き重要ですが、グリーンフィールド開発は鈍化しています。Sea Port Oil Terminal(SPOT)プロジェクトは、顧客コミットメント、コスト、許認可、貿易ルートの変化が深水輸出開発にどのような影響を与えるかを示しています。欧州は二分された見通しを持ち、北海とアムステルダム・ロッテルダム・アントワープのターミナルが石油需要の弱体化に直面する一方、一部のオペレーターはエネルギー転換関連インフラに投資しています。Stanlow Terminalsは2025年にチェシャーサイトでバイオ燃料、水素、二酸化炭素物流の投資プログラムを開始し、Jadranski naftovod(JANAF)はオミシャリに4基の新タンクの許可を取得しました。
中東・アフリカは、国家支援のインフラ支出と越境原油ルーティングを組み合わせています。ADポーツグループとOylzターミナルズは2025年3月にハリファ港における60万m³施設の50年契約に署名しました。オマーン・タンク・ターミナル・カンパニー(OTTCO)とKoninklijke Vopak N.V.もドゥクムにおける貯蔵開発の協定に署名し、イラク原油貯蔵がホルムズ海峡外のルートを提供しています。南米はより小さなベースから輸出容量を追加しています。YPFのプンタ・コロラダプロジェクトはアルゼンチンの南大西洋岸に新たな輸出拠点を確立します。
競合環境
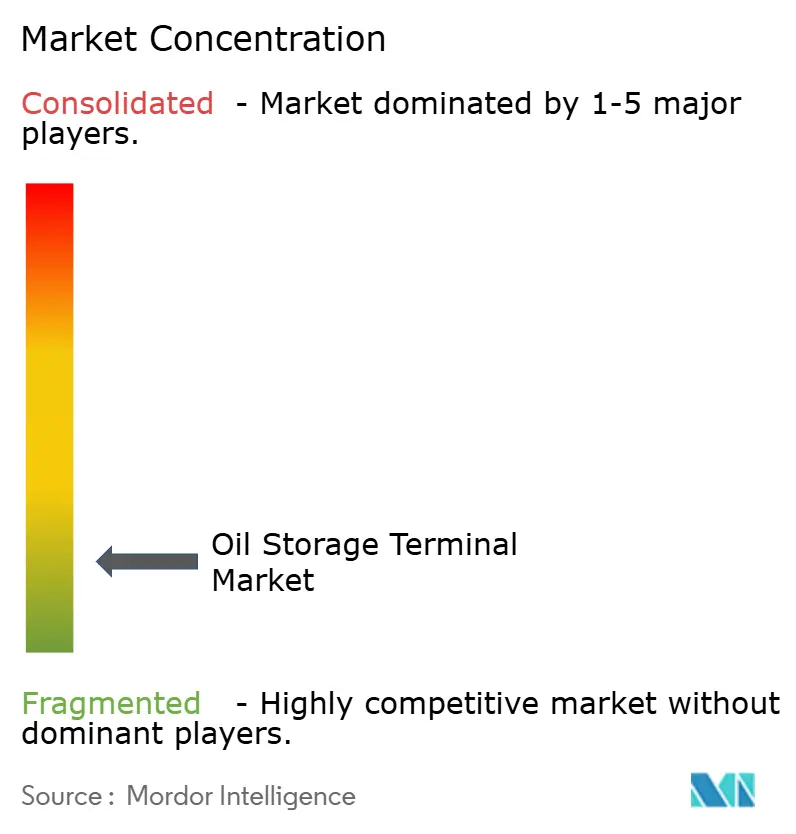
石油貯蔵ターミナル市場は断片化しています。国有企業と統合石油会社が自社貯蔵の大部分を供給しており、独立系ターミナルが対応するシェアを制限しています。この構造は直接的な料金競争を減少させ、深水アクセス、信頼性の高いサービス実績、長期顧客契約を持つ既存事業者に有利に働きます。企業の開示によると、2025年の主要オペレーターの稼働率は90%を超えていました。高稼働率は石油価格が変動する際の収益安定性を支援し、オペレーターが既存資産のリターンを優先するのに役立ちます。
ポートフォリオの集中が石油貯蔵ターミナル市場の競争的地位を形成しています。Oiltankingは2025年7月に南アリカのターミナル持分をAquarius Energyに売却し、AdvarioとOTAMERICAを集中的な事業体として創設する再編を完了しました。三井O.S.K.ラインズは2025年にLBCタンクターミナルズの買収を完了し、化学品物流戦略に統合しました。Gulf NavigationによるBrooge Energyの資産買収も、買収を通じてターミナル所有権を拡大する企業の関心を示しています。これらの動きは、オペレーターが適合性の低い地域から撤退できる一方で、選択された立地と顧客グループに資本を集中させます。
テクノロジーとコンプライアンスが、この資産集約型セクターの競争に影響を与えています。VopakとFalckerは2025年10月に、デジタルツイン、状態監視、ライフサイクル計画を使用したタンク検査技術の導入に合意しました。これらのツールは保守計画を支援し、予期しない中断を減少させることができます。小規模オペレーターは安全、セキュリティ、テクノロジーへの支出を吸収することが難しい場合があり、大規模なポートフォリオはそれらのコストをより多くの資産と顧客に分散させることができます。
石油貯蔵ターミナル産業のリーダー
-
Koninklijke Vopak N.V.
-
Oiltanking GmbH
-
Marathon Petroleum Corporation
-
Kinder Morgan, Inc.
-
ONEOK, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
石油貯蔵ターミナル市場 このレポートでカバーされる企業
- Advario
- Buckeye Partners, L.P.
- China National Petroleum Corporation
- Enbridge Inc.
- Gibson Energy Inc.
- Horizon Terminals Limited
- Intercontinental Terminals Company LLC
- Kinder Morgan, Inc.
- Koninklijke Vopak N.V.
- Marathon Petroleum Corporation
- Oiltanking GmbH
- ONEOK, Inc.
- PetroChina Company Limited
- Plains All American Pipeline, L.P.
- Rubis Terminal
- Saudi Arabian Oil Company (Saudi Aramco)
- Stolthaven Terminals
- Sunoco LP
- Vitol Tank Terminals International B.V. (VTTI)
- Zenith Energy
最近の産業開発事情 石油貯蔵ターミナル市場
- 2026年9月:Asterは、海洋・ターミナル・貯蔵インフラを統合し、最大430万立方メートルのタンク容量を持つ統合貯蔵・物流事業としてAster Ports & Terminalsを立ち上げました。同社はDIALOG Groupの子会社であるOverseas Technical Engineering and ConstructionおよびPECに対し、130万バレル超の原油貯蔵容量を追加する契約を付与しました。
- 2025年10月:サウジ港湾庁(Mawani)は、サウジアラビアのジュベイル商業港における化学品・石油化学品貯蔵施設の開発を目的として、Arabian Chemical Terminals Ltd.(ACT)と1億3,333万 米ドル(5億サウジアラビア・リヤル)を超える投資契約を締結しました。このプロジェクトは4万9,000平方メートルの敷地をカバーし、7万立方メートルの貯蔵容量を提供するとともに、化学品の取り扱い、貯蔵、流通、輸出を支援し、同王国の化学品物流インフラおよびサプライチェーンを強化します。
- 2025年9月:Exolumは、スペインのア・コルーニャ外においてエネルギー転換ターミナルを発表しました。バイオ燃料、持続可能な航空燃料、アンモニア、および回収二酸化炭素を取り扱う16万5,000立方メートルのマルチプロダクト施設に対し、1億ユーロを超える投資が行われます。
- 2025年8月:Stanlow Terminalsは、チェシャーのターミナルサイトにおいて、バイオ燃料貯蔵ハブ、水素輸送ハブ、および二酸化炭素の輸送・貯蔵施設を開発する投資プログラムを開始しました。
グローバル石油貯蔵ターミナル市場レポートの範囲
石油貯蔵ターミナル(タンクファーム、石油デポ、または石油施設とも呼ばれる)は、原油、石油、石油化学製品をエンドユーザー、製油所、または他の貯蔵場所への流通前に貯蔵するために使用される産業施設です。これらの施設は石油・ガス産業のミッドストリームセグメント内で操業し、液体エネルギー資源の受け入れ、ブレンド、輸送のための物流ハブとして機能します。
石油貯蔵ターミナル市場は、ターミナルタイプ、ターミナル容量、用途、地域別にセグメント化されています。ターミナルタイプ別では、市場は商業貯蔵ターミナルと戦略石油備蓄ターミナルにセグメント化されています。ターミナル容量別では、市場は小容量ターミナル、中容量ターミナル、大容量ターミナル、超大容量ターミナルに分類されています。用途別では、市場は原油貯蔵・取引、石油精製、燃料流通、海上・港湾オペレーション、戦略石油備蓄、産業・商業用燃料供給、その他の用途にセグメント化されています。レポートはまた、主要地域の26か国にわたるグローバル石油貯蔵ターミナル市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 商業貯蔵ターミナル |
| 戦略石油備蓄ターミナル |
| 小容量ターミナル |
| 中容量ターミナル |
| 大容量ターミナル |
| 超大容量ターミナル |
| 原油貯蔵・取引 |
| 石油精製 |
| 燃料流通 |
| 海上・港湾オペレーション |
| 戦略石油備蓄 |
| 産業・商業用燃料供給 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ターミナルタイプ別 | 商業貯蔵ターミナル | |
| 戦略石油備蓄ターミナル | ||
| ターミナル容量別 | 小容量ターミナル | |
| 中容量ターミナル | ||
| 大容量ターミナル | ||
| 超大容量ターミナル | ||
| 用途別 | 原油貯蔵・取引 | |
| 石油精製 | ||
| 燃料流通 | ||
| 海上・港湾オペレーション | ||
| 戦略石油備蓄 | ||
| 産業・商業用燃料供給 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年の石油貯蔵ターミナル市場の予測規模は?
石油貯蔵ターミナル市場は、2027年の40.18 ビリオン 米ドルから5.16%のCAGRで成長し、2032年までに51.67 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つターミナルタイプは?
商業貯蔵は、取引、製品物流、海上供給要件に対応するため、2026年に収益の72.5%を占めました。
最も速く成長している容量帯は?
小型ターミナルは、分散型貯蔵、二次港湾、モジュール式備蓄開発に支えられ、2032年にかけて7.2%のCAGRで成長すると予測されています。
石油貯蔵ターミナルの需要をリードしている用途は?
原油貯蔵・取引は、フジャイラ、シンガポール、アムステルダム・ロッテルダム・アントワープ地域などの主要取引センターに支えられ、2026年に39.3%のシェアを占めました。
最も速く成長すると予測されている地域は?
アジア太平洋は、戦略備蓄、製油所拡張、積み替え投資に支えられ、2032年にかけて5.7%のCAGRで成長すると予測されています。
戦略石油備蓄がターミナルオペレーターにとって重要な理由は?
戦略石油備蓄ターミナルは、政府が備蔵カバレッジを構築し長期にわたって容量を契約しているため、6.3%のCAGRで成長すると予測されています。