
Taille et part du marché des terminaux de stockage pétrolier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 40.18 Milliards de dollars |
| Taille du Marché (2032) | 51.67 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.16 % |
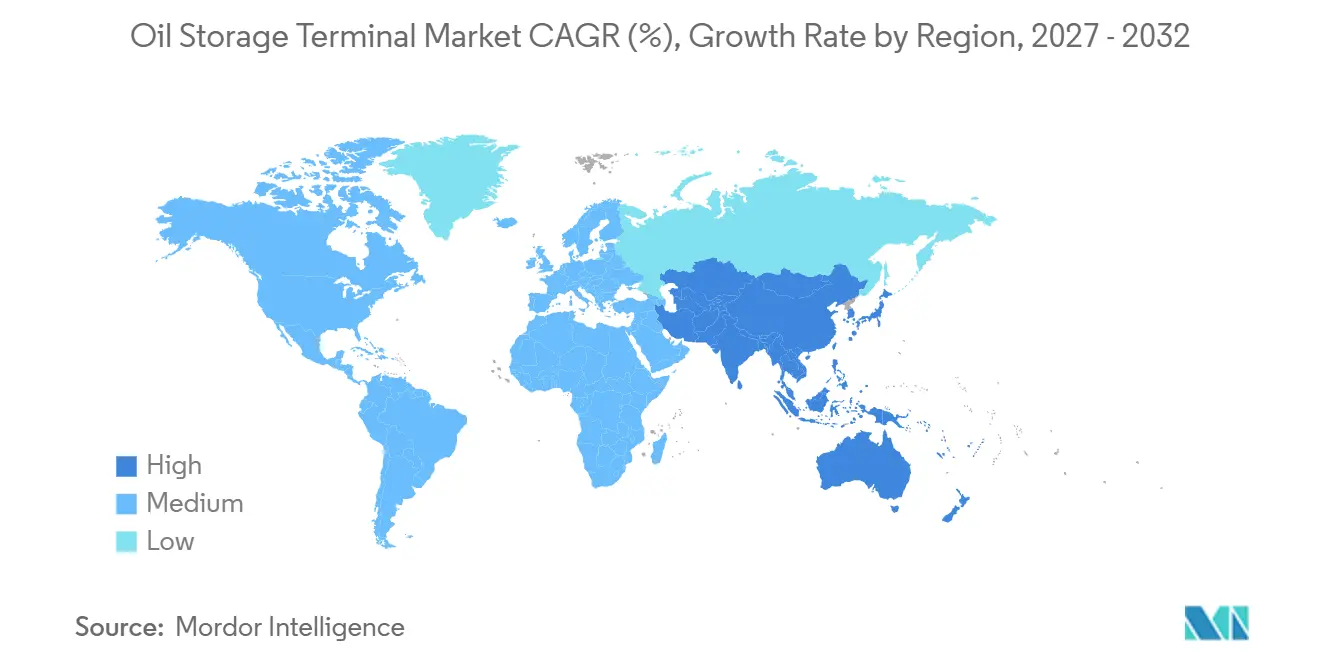
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
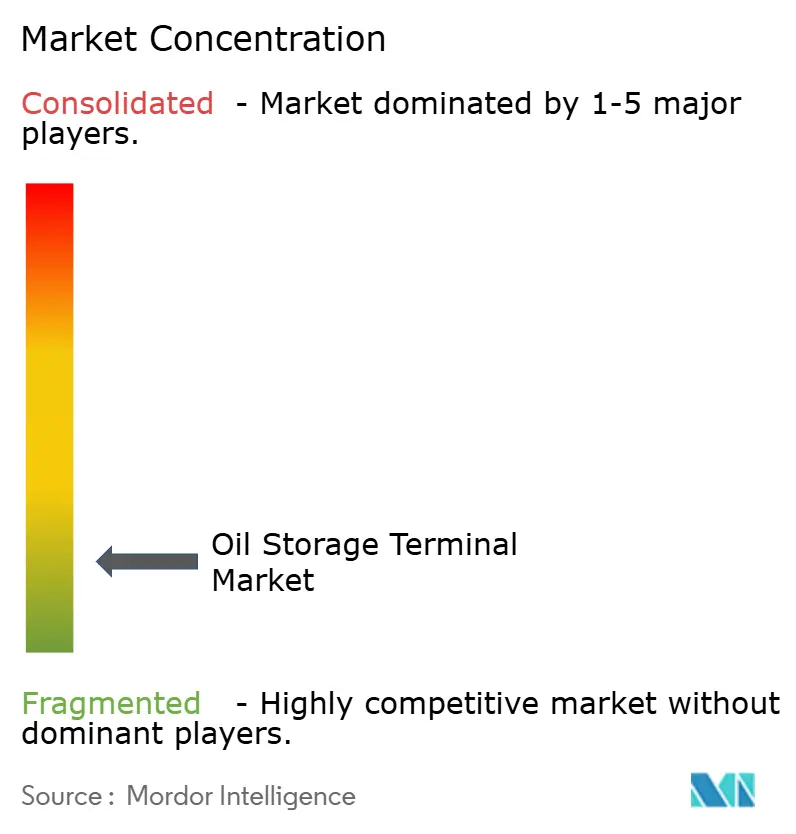
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des terminaux de stockage pétrolier par Mordor Intelligence
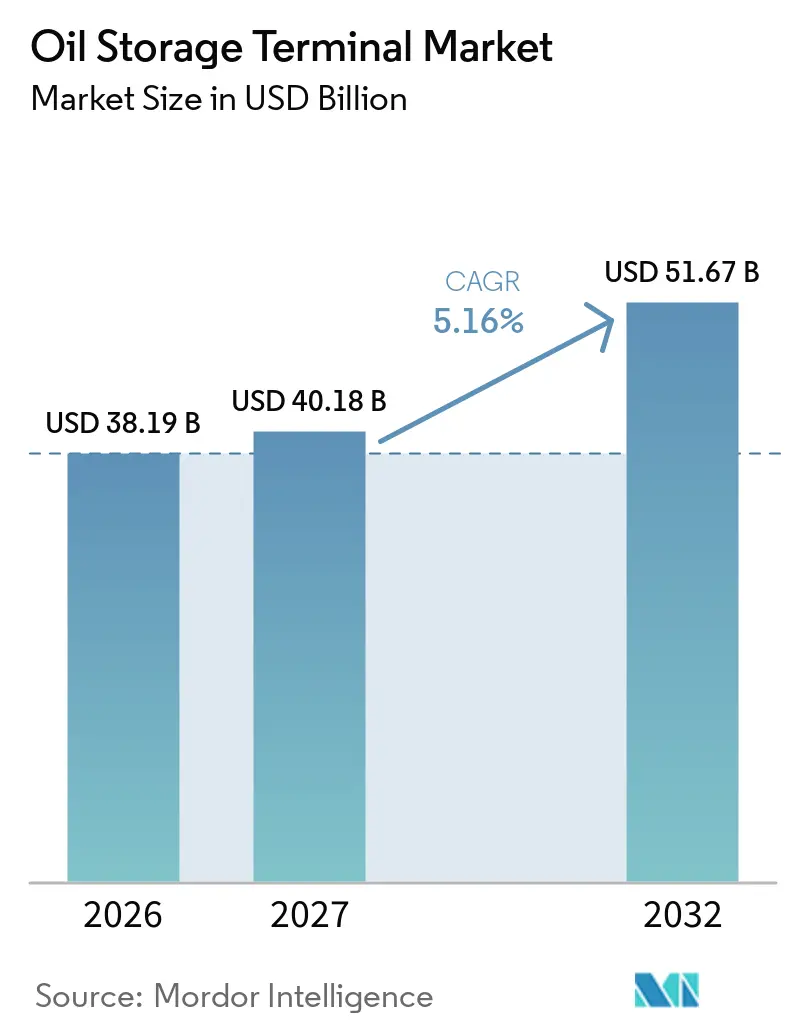
La taille du marché des terminaux de stockage de pétrole devrait croître de 38,19 milliards USD en 2026 à 40,18 milliards USD en 2027 et devrait atteindre 51,67 milliards USD d'ici 2032, à un CAGR de 5,16 % sur la période 2027-2032. Les programmes de réserves gouvernementaux, les nouvelles routes commerciales et les investissements autour des sites de raffinage et d'exportation soutiennent la demande sur le marché des terminaux de stockage de pétrole. Le stockage situé à proximité des ports en eaux profondes, des grands complexes de raffinage et des centres de négoce reste précieux car il peut desservir plusieurs flux pétroliers. Les opérateurs adaptent également certains actifs aux biocarburants, au carburant d'aviation durable et à d'autres liquides à faible teneur en carbone, là où les réglementations locales et les engagements des clients soutiennent l'investissement. Des coûts élevés, de longs processus d'approbation et une baisse de la demande de produits pétroliers dans les économies matures limitent les nouveaux projets, notamment lorsque les terminaux dépendent du débit des raffineries. Le marché des terminaux de stockage de pétrole favorise donc les opérateurs disposant d'un accès maritime établi, d'une capacité sous contrat et de la capacité à orienter les capitaux vers l'Asie, le Moyen-Orient, l'Afrique et les corridors d'exportation d'Amérique du Sud.
Points clés du rapport
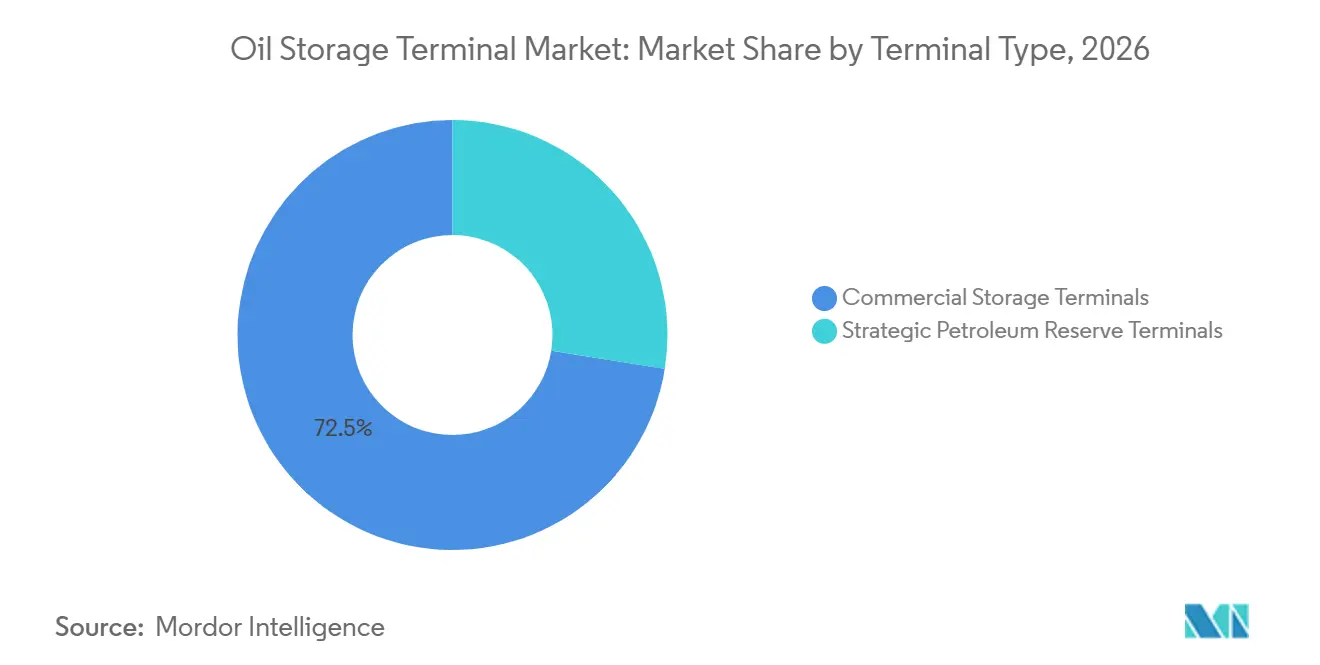
- Par type de terminal, le stockage commercial détenait une part de revenus de 72,5 % en 2026, tandis que les terminaux de réserves stratégiques de pétrole devraient croître à un CAGR de 6,3 % jusqu'en 2032.
- Par capacité, les très grands terminaux détenaient une part de revenus de 33,6 % en 2026, tandis que les petits terminaux devraient croître à un CAGR de 7,2 % jusqu'en 2032.
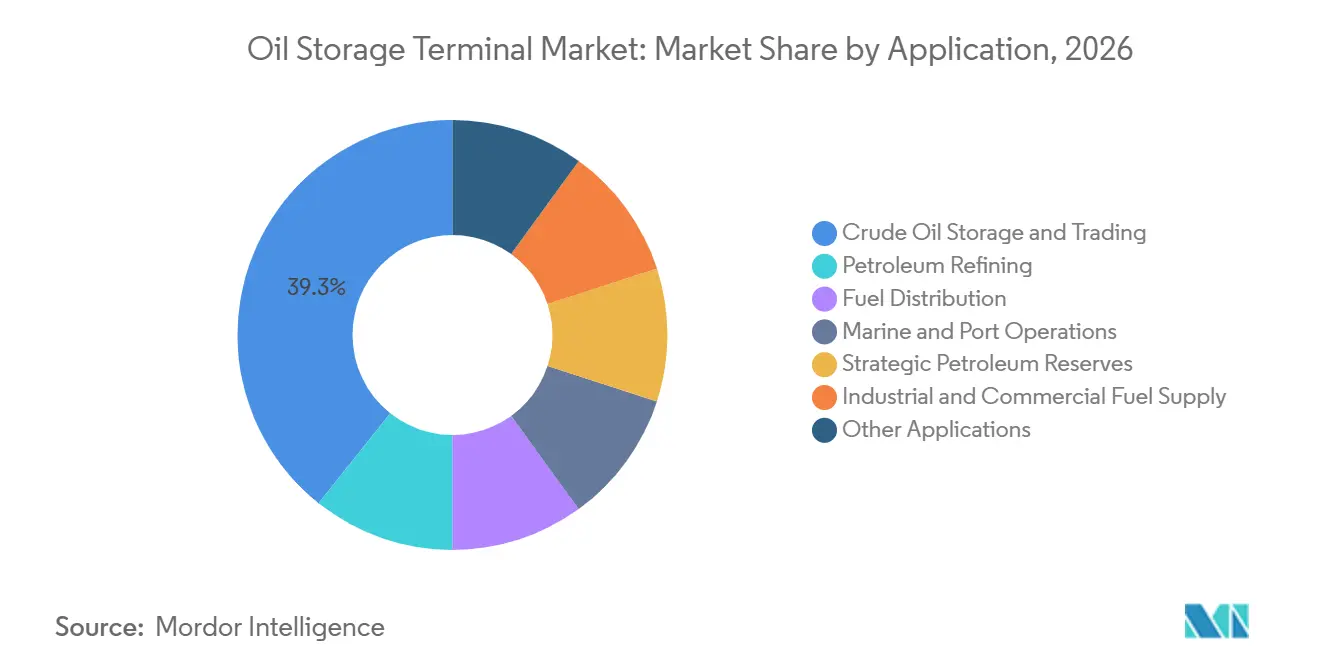
- Par application, le stockage et le négoce de pétrole brut détenaient une part de revenus de 39,3 % en 2026, tandis que les réserves stratégiques de pétrole devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 35,1 % en 2026 et devrait croître à un CAGR de 5,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sécurité énergétique et expansion des réserves stratégiques de pétrole | +1.3% | Mondial, concentré en Chine, en Inde, aux Émirats arabes unis et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Croissance du commerce interrégional de pétrole brut et de produits raffinés | +1% | Mondial, centré sur Singapour, Fujairah, Rotterdam et les hubs émergents d'Amérique du Sud | Court terme (≤ 2 ans) |
| Expansion des infrastructures de raffinage, de pétrochimie et d'exportation | +1% | Asie-Pacifique et Moyen-Orient en priorité, Afrique et Amérique du Sud en secondaire | Moyen terme (2 à 4 ans) |
| Exigences de stockage de carburant d'aviation et de carburant d'aviation durable | +0.4% | Europe, Asie-Pacifique et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Reconversion des hubs pétroliers sous-utilisés pour les liquides à faible teneur en carbone | +0.3% | Europe, Amérique du Nord et certains ports d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Capacité ségrégée flexible lors des changements de routes commerciales | +0.5% | Asie du Sud-Est, Moyen-Orient hors Hormuz et corridors d'Afrique de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sécurité énergétique et expansion des réserves stratégiques de pétrole
La Chine ajoute 11 sites de réserves pétrolières en 2025 et 2026. Sinopec et China National Offshore Oil Corporation (CNOOC) construisent au moins 169 millions de barils sur ces sites, soit l'équivalent de près de 2 semaines d'importations nettes de pétrole brut de la Chine.[1] Ces travaux soutiennent la demande de grands parcs de réservoirs et d'arrangements de stockage à long terme sur le marché des terminaux de stockage pétrolier. La commission parlementaire indienne a recommandé un objectif de stockage de pétrole brut de 90 jours, contre un niveau national de 74 jours rapporté en 2025.[2] L'Inde a également attribué un contrat pour une réserve stratégique privée de 2,5 millions de tonnes métriques à Padur et développe une réserve supplémentaire de 4 millions de tonnes métriques à Chandikhol. Ces projets offrent au marché des terminaux de stockage pétrolier une demande plus claire que le stockage lié uniquement aux prix des matières premières à court terme, car les exigences des réserves publiques sont liées à la sécurité de l'approvisionnement et aux objectifs de couverture planifiés plutôt qu'aux variations immédiates des prix du pétrole ou des taux d'exploitation individuels des raffineries.
Croissance du commerce interrégional de pétrole brut et de produits raffinés
Les sanctions et les changements dans les localisations des raffineries modifient les routes commerciales du pétrole brut et des produits raffinés. Une étude de 2025 utilisant les données de navigation du Système d'identification automatique (AIS) a révélé que la centralité du transport maritime mondial de pétrole brut se déplaçait de Rotterdam et d'Anvers vers Singapour, Fujairah et d'autres hubs asiatiques. Pour le marché des terminaux de stockage pétrolier, ce changement accroît la valeur des terminaux capables de recevoir, de séparer, de mélanger et de transférer des cargaisons pour différents acheteurs, car un terminal peut servir de point pratique entre un producteur, un armateur, un négociant et un acheteur régional final. Le terminal de Karimun en Indonésie est devenu un point de transbordement pour les produits pétroliers russes réétiquetés à destination des acheteurs asiatiques en 2025.[3] Oman et l'Irak ont également signé un mémorandum en 2025 pour le stockage de pétrole brut irakien à Ras Markaz, en dehors du détroit d'Ormuz. Le marché des terminaux de stockage pétrolier bénéficie lorsque les flux commerciaux nécessitent un stockage supplémentaire entre la production, le transport maritime et la livraison finale.
Expansion des infrastructures de raffinage, de pétrochimie et d'exportation
Les nouveaux projets de raffinage, de pétrochimie et d'exportation créent une demande de réservoirs d'alimentation en pétrole brut et de stockage de produits avant le démarrage des opérations. L'Inde et la Chine contribuent aux ajouts de capacité de raffinage mondial en 2026, notamment les expansions d'Indian Oil Corporation et le complexe de Panjin soutenu par Saudi Aramco. Sur le marché des terminaux de stockage pétrolier, ces installations ont besoin d'une capacité tampon fiable pour les matières premières et les produits finis, car les sites de traitement doivent gérer les livraisons, les calendriers de production, les mouvements de produits et le chargement des cargaisons sans perturber la chaîne d'approvisionnement plus large qui relie les raffineries, les ports et les clients en aval. En Argentine, YPF et ses partenaires investissent 1,8 milliard USD dans le terminal de Punta Colorada, qui fournira 630 000 m³ de capacité.[4] Le projet crée un nouveau point de stockage pour l'exportation sur la côte sud-atlantique. En Europe, les fermetures de raffineries réduisent la demande liée au débit, ce qui oriente les investissements du marché des terminaux de stockage pétrolier vers les régions dotées de nouvelles infrastructures de traitement et d'exportation.
Exigences de stockage de carburant d'aviation et de carburant d'aviation durable
Le stockage de carburant dans les aéroports évolue à mesure que les mandats relatifs au carburant d'aviation durable entrent en vigueur. Le cadre ReFuelEU Aviation exige une part de 6 % de carburant d'aviation durable d'ici 2030 et requiert des dispositifs aéroportuaires qui soutiennent la disponibilité du carburant. Pour le marché des terminaux de stockage pétrolier, ces règles soutiennent les investissements spécialisés dans le stockage et la logistique dans les hubs de carburant d'aviation, car les systèmes de carburant aéroportuaires doivent préserver la qualité des produits, gérer des flux de carburant séparés avant le mélange et maintenir un approvisionnement fiable pour les opérations des compagnies aériennes régulières. Exolum a reçu un contrat en août 2025 pour construire un terminal prêt pour le carburant d'aviation durable à l'aéroport de Düsseldorf, d'une capacité de 9 000 m³. Le terminal disposera de liaisons ferroviaires avec les usines de production de carburant d'aviation durable à Rotterdam. Des recherches publiées en 2025 ont révélé que les exigences de certification des carburants peuvent nécessiter un stockage séparé avant le mélange, même lorsque le carburant d'aviation durable est compatible avec le carburéacteur conventionnel. Cette exigence crée une opportunité de modernisation bien définie pour le marché des terminaux de stockage pétrolier.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse de la demande pétrolière dans les marchés matures | -0.4% | Europe de l'OCDE et Amérique du Nord, avec un vent contraire émergent en Chine à partir de 2027 | Long terme (≥ 4 ans) |
| Intensité capitalistique élevée et longues périodes de retour sur investissement | -0.4% | Mondial, plus aigu dans les juridictions côtières d'Amérique du Nord et de l'UE | Moyen terme (2 à 4 ans) |
| Délais d'obtention des permis, de terrain et d'approbation communautaire | -0.3% | Amérique du Nord, UE et certaines autorités portuaires d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Obstacles liés à la compatibilité des réservoirs et à la sécurité pour la reconversion multi-produits | -0.2% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse de la demande pétrolière dans les marchés matures
L'AIE a prévu une baisse de la demande pétrolière de l'OCDE de 120 kb/j en 2025 et de 240 kb/j en 2026. L'électrification des transports, l'amélioration de l'efficacité des véhicules et les tendances démographiques en Europe occidentale et au Japon contribuent à ce déclin. Les effets ne sont pas uniformes sur le marché des terminaux de stockage pétrolier. Les terminaux des hubs de négoce asiatiques et moyen-orientaux peuvent encore desservir les mouvements de cargaisons et les programmes de réserves. Les parcs de réservoirs dépendant du débit des raffineries dans les marchés matures font face à un risque plus élevé de sous-utilisation. Les opérateurs européens réagissent en envisageant des configurations pour les biocarburants et d'autres usages liés à la transition énergétique là où la conception des actifs et la réglementation le permettent.
Intensité capitalistique élevée et longues périodes de retour sur investissement
Les grands projets de stockage nécessitent des capitaux substantiels et de longues périodes d'approbation avant de générer des revenus. Un terminal de 500 000 m³ coûte généralement 150 millions USD et prend plus de 3 ans à obtenir les permis, ce qui limite la vitesse d'apparition de nouvelles capacités. Enterprise Products Partners LP a rapporté que son terminal d'exportation en eaux profondes Sea Port of Texas (SPOT) n'avait pas de clients à long terme sécurisés début 2025. Le coût du projet était passé à 3 milliards USD contre 1,85 milliard USD, tandis que l'évolution des flux commerciaux et les retards réglementaires compliquaient le développement. Les coûts élevés de construction et de financement favorisent les opérateurs de terminaux établis disposant de permis existants, de relations clients et de terrains côtiers. Ces mêmes conditions peuvent soutenir le pouvoir de fixation des prix sur le marché des terminaux de stockage pétrolier là où la capacité est rare et les contrats sont à long terme, car les clients ont souvent besoin d'emplacements côtiers autorisés, d'infrastructures maritimes établies, de références opérationnelles et d'une capacité crédible à recevoir des produits selon le calendrier requis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de terminal :
le stockage commercial reste le format le plus importantLe stockage commercial détenait 72,5 % de la part du marché des terminaux de stockage pétrolier en 2026, soutenu par son rôle dans le négoce de pétrole brut, la logistique des produits raffinés, le stockage intermédiaire des matières premières pétrochimiques, la distribution de carburant et le soutage maritime. Les installations situées à proximité de ports actifs peuvent passer d'une activité à l'autre en fonction de l'évolution des schémas commerciaux régionaux, de l'approvisionnement des raffineries et des exigences des clients. Cette flexibilité aide les opérateurs commerciaux à protéger l'utilisation lorsqu'un flux de produits unique s'affaiblit ou qu'une route de cargaison est perturbée. Les hubs de négoce nécessitent généralement les plus grandes capacités car ils gèrent plusieurs fournisseurs, acheteurs, grades de stockage, calendriers de navires et contrats clients au même endroit. Les sites intégrés industriellement et de distribution régionale ont des profils opérationnels différents, mais chacun dépend d'un débit prévisible, d'une manutention sûre des produits et d'un accès aux réseaux de transport à proximité.
Les terminaux de réserves stratégiques de pétrole devraient croître à un CAGR de 6,3 % de 2027 à 2032, plus rapidement que l'ensemble du marché des terminaux de stockage pétrolier. Cette projection reflète les efforts nationaux pour améliorer la couverture des réserves à la suite des perturbations qui ont débuté en 2022 et ont continué d'influencer la politique de sécurité énergétique. Le critère de référence de 90 jours de l'Agence internationale de l'énergie reste une référence importante pour les pays qui dépendent du pétrole brut importé et souhaitent une meilleure protection contre les interruptions d'approvisionnement. Les gouvernements peuvent contracter des capacités sur des périodes plus longues que les clients commerciaux, offrant aux promoteurs de projets une meilleure visibilité sur l'utilisation attendue et les flux de trésorerie. Le secteur des terminaux de stockage pétrolier bénéficie donc à la fois des besoins logistiques commerciaux et des dépenses publiques en matière de sécurité énergétique.

Par capacité de terminal :
les grands hubs dominent tandis que les actifs plus petits croissent plus rapidementLes très grands terminaux représentaient 33,6 % de la taille du marché des terminaux de stockage pétrolier en 2026, les plus grands sites étant concentrés dans les emplacements d'exportation en eaux profondes et les hubs de réserves stratégiques. Leur emplacement à proximité des voies de navigation et des complexes de raffinage permet aux opérateurs de combiner l'arbitrage de cargaisons au comptant, le remplissage des réserves gouvernementales et le stockage intermédiaire des matières premières pétrochimiques dans un seul actif. Cette diversité d'utilisation peut améliorer l'utilisation et réduire le coût unitaire de traitement de grands volumes de produits. Les méga-sites côtiers chinois, notamment Zhoushan V, illustrent la logique d'investissement autour des emplacements capables de gérer des flux de cargaisons importants et variés. Ces projets nécessitent néanmoins des terrains étendus, des permis, des infrastructures maritimes, des financements et des engagements clients avant que la construction puisse commencer.
Les petits terminaux devraient se développer à un CAGR de 7,2 % jusqu'en 2032, le taux le plus rapide parmi les tranches de capacité. Les installations distribuées sont utiles dans les marchés enclavés et les ports secondaires où les très grands parcs de réservoirs ne sont pas viables ou ne sont pas nécessaires. Ils peuvent également soutenir le mélange de biocarburants, la distribution locale de carburant et les programmes de réserves stratégiques modulaires sans dépendre d'un seul grand hub côtier. Les terminaux de taille moyenne et grande en Asie du Sud-Est, en Afrique de l'Ouest et en Europe du Sud peuvent gagner en demande à mesure que les opérateurs cherchent à réduire la congestion dans les grands hubs et à raccourcir les chaînes d'approvisionnement pour les clients régionaux. L'expansion de 614 000 m³ à Pengerang du groupe Dialog Berhad dans le cadre d'un accord à long terme avec BP Singapore illustre la demande continue de capacité supplémentaire à proximité des routes maritimes asiatiques importantes.
Par application :
le négoce de pétrole brut détient la plus grande partLe stockage et le négoce de pétrole brut représentaient 39,3 % de la taille du marché des terminaux de stockage pétrolier en 2026. Les grandes installations de Fujairah, Singapour et de la région Amsterdam-Rotterdam-Anvers conservent cette position car elles soutiennent la découverte des prix, l'agrégation des cargaisons, le mélange et la redistribution. Fujairah disposait de 18 millions de m³ de capacité de stockage en 2026 et restait le plus grand hub commercial de produits raffinés du Moyen-Orient. Le stockage dans ces hubs permet aux négociants de conserver des cargaisons pendant qu'ils organisent les ventes, coordonnent la disponibilité des navires, répondent aux changements d'approvisionnement régional et satisfont aux spécifications des clients. Ces fonctions opérationnelles maintiennent le négoce de pétrole brut au cœur du marché des terminaux de stockage pétrolier.
Les applications de réserves stratégiques de pétrole devraient croître à un CAGR de 6,1 % jusqu'en 2032. Les programmes en Asie et en Afrique nécessitent des infrastructures supplémentaires plutôt que de simplement remplir les capacités disponibles dans les installations construites pour le négoce commercial. Les applications de raffinage suivent les ajouts de capacité en Inde et au Moyen-Orient, tandis que le stockage pour la distribution de carburant soutient la demande en Asie du Sud-Est et en Afrique subsaharienne. Les opérations maritimes et portuaires s'adaptent au gaz naturel liquéfié (GNL) et au méthanol, bien que les volumes de carburant conventionnel restent importants pendant la période de prévision. L'approvisionnement industriel et commercial en carburant est stable dans les économies en développement mais fait face à davantage de pression dans les marchés de l'Organisation de coopération et de développement économiques (OCDE) où les fermetures de raffineries réduisent les besoins de stockage liés au débit.
Analyse géographique
L'Asie-Pacifique détenait 35,1 % de la part du marché des terminaux de stockage pétrolier en 2026 et devrait croître à un CAGR de 5,7 % jusqu'en 2032. La construction de réserves en Chine, les projets de réserves stratégiques de l'Inde et les investissements dans le transbordement à Singapour, en Malaisie et en Indonésie soutiennent les perspectives de la région. La Chine ajoute 11 sites de réserves pétrolières d'une capacité combinée de 169 millions de barils en 2025 et 2026. L'Inde développe la réserve de Chandikhol et a examiné un stockage à l'étranger en Oman. L'expansion prévue de Pengerang par Dialog Group et la location de 160 000 m³ par ADNOC Global Trading au port de Jurong à Singapour montrent comment les opérateurs et les fournisseurs développent leur accès à proximité des routes maritimes asiatiques.
L'Amérique du Nord reste importante pour le stockage stratégique et commercial de pétrole brut, bien que le développement de nouveaux sites ait ralenti. Le projet Sea Port Oil Terminal (SPOT) illustre comment les engagements clients, les coûts, les permis et l'évolution des routes commerciales peuvent affecter les développements d'exportation en eaux profondes. L'Europe présente des perspectives contrastées, les terminaux de la mer du Nord et de la région Amsterdam-Rotterdam-Anvers faisant face à une demande pétrolière plus faible tandis que certains opérateurs investissent dans des infrastructures liées à la transition énergétique. Stanlow Terminals a lancé un programme d'investissement en 2025 pour les biocarburants, l'hydrogène et la logistique du dioxyde de carbone sur son site du Cheshire, tandis que Jadranski naftovod (JANAF) a obtenu des permis pour 4 nouveaux réservoirs à Omišalj.
Le Moyen-Orient et l'Afrique combinent des dépenses d'infrastructure soutenues par les États avec le routage transfrontalier du pétrole brut. AD Ports Group et Oylz Terminals ont signé un accord de 50 ans en mars 2025 pour une installation de 600 000 m³ au port de Khalifa. Oman Tank Terminal Company (OTTCO) et Royal Vopak ont également signé un accord pour le développement du stockage à Duqm, où le stockage de pétrole brut irakien offre une route en dehors du détroit d'Ormuz. L'Amérique du Sud ajoute des capacités d'exportation à partir d'une base plus modeste. Le projet Punta Colorada de YPF établira un nouveau nœud d'exportation sur la côte sud-atlantique de l'Argentine.
Paysage concurrentiel
Le marché des terminaux de stockage pétrolier est fragmenté. Les entreprises publiques et les compagnies pétrolières intégrées assurent une grande partie de leur propre stockage, ce qui limite la part desservie par les terminaux indépendants. Cette structure réduit la concurrence directe sur les tarifs et favorise les acteurs établis disposant d'un accès en eaux profondes, de références de service fiables et de contrats clients à long terme. Les dépôts des entreprises montraient un taux d'occupation supérieur à 90 % chez les principaux opérateurs en 2025. Un taux d'utilisation élevé soutient la stabilité des revenus lorsque les prix du pétrole changent et aide les opérateurs à prioriser les rendements sur les actifs existants.
La concentration du portefeuille façonne la position concurrentielle du marché des terminaux de stockage pétrolier. Oiltanking a finalisé la cession de sa participation dans le terminal sud-africain à Aquarius Energy en juillet 2025, finalisant une restructuration qui a créé Advario et OTAMERICA en tant qu'entités opérationnelles spécialisées. Mitsui O.S.K. Lines a finalisé son acquisition de LBC Tank Terminals en 2025 et a intégré l'activité dans sa stratégie de logistique chimique. L'acquisition des actifs de Brooge Energy par Gulf Navigation témoigne également de l'intérêt des entreprises qui se développent dans la propriété de terminaux par le biais d'acquisitions. Ces mouvements concentrent les capitaux autour de sites et de groupes de clients sélectionnés tout en permettant aux opérateurs de se retirer des géographies moins adaptées.
La technologie et la conformité influencent la concurrence dans ce secteur à forte intensité d'actifs. Vopak et Falcker ont convenu en octobre 2025 de déployer une technologie d'inspection des réservoirs utilisant la modélisation numérique, la surveillance de l'état et la planification du cycle de vie. Ces outils peuvent soutenir la planification de la maintenance et réduire les interruptions non planifiées. Les opérateurs plus petits peuvent avoir plus de difficultés à absorber les dépenses en matière de sécurité, de sûreté et de technologie, tandis que les portefeuilles plus importants peuvent répartir ces coûts sur davantage d'actifs et de clients.
Leaders du secteur des terminaux de stockage pétrolier
-
Koninklijke Vopak N.V.
-
Oiltanking GmbH
-
Marathon Petroleum Corporation
-
Kinder Morgan, Inc.
-
ONEOK, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Terminaux de Stockage de Pétrole Entreprises couvertes dans ce rapport
- Advario
- Buckeye Partners, L.P.
- China National Petroleum Corporation
- Enbridge Inc.
- Gibson Energy Inc.
- Horizon Terminals Limited
- Intercontinental Terminals Company LLC
- Kinder Morgan, Inc.
- Koninklijke Vopak N.V.
- Marathon Petroleum Corporation
- Oiltanking GmbH
- ONEOK, Inc.
- PetroChina Company Limited
- Plains All American Pipeline, L.P.
- Rubis Terminal
- Saudi Arabian Oil Company (Saudi Aramco)
- Stolthaven Terminals
- Sunoco LP
- Vitol Tank Terminals International B.V. (VTTI)
- Zenith Energy
Développements industriels récents dans Marché des Terminaux de Stockage de Pétrole
- Septembre 2026 : Aster a lancé Aster Ports & Terminals en tant qu'entreprise intégrée de stockage et de logistique, combinant des infrastructures maritimes, de terminal et de stockage avec une capacité de réservoirs pouvant atteindre 4,3 millions de mètres cubes. Elle a attribué des contrats à Overseas Technical Engineering and Construction, filiale du groupe DIALOG, et à PEC pour ajouter plus de 1,3 million de barils de capacité de stockage de brut.
- Octobre 2025 : L'Autorité portuaire saoudienne (Mawani) a signé un contrat avec Arabian Chemical Terminals Ltd. (ACT) pour un investissement dépassant 133,33 millions USD (500 millions SAR) afin de développer des installations de stockage de produits chimiques et pétrochimiques au port commercial de Jubail, en Arabie saoudite. Le projet couvre 49 000 m² et fournira 70 000 m³ de capacité de stockage, soutenant la manutention, le stockage, la distribution et les exportations de produits chimiques, tout en renforçant l'infrastructure logistique chimique et les chaînes d'approvisionnement du Royaume.
- Septembre 2025 : Exolum a annoncé un terminal de transition énergétique au port extérieur de A Coruña en Espagne, avec un investissement dépassant 100 millions EUR pour une installation multi-produits de 165 000 m³ traitant des biocarburants, du carburant d'aviation durable, de l'ammoniac et du dioxyde de carbone capturé.
- Août 2025 : Stanlow Terminals a lancé un programme d'investissement pour développer un hub de stockage de biocarburants, un hub de transport d'hydrogène et des installations de transport et de stockage de dioxyde de carbone sur son site de terminal dans le Cheshire.
Périmètre du rapport mondial sur le marché des terminaux de stockage pétrolier
Un terminal de stockage pétrolier (également connu sous le nom de parc de réservoirs, dépôt pétrolier ou installation pétrolière) est une installation industrielle utilisée pour stocker le pétrole brut, le pétrole et les produits pétrochimiques avant leur distribution aux utilisateurs finaux, aux raffineries ou à d'autres sites de stockage. Ces installations opèrent dans le segment intermédiaire du secteur pétrolier et gazier et servent de hubs logistiques pour la réception, le mélange et le transport des ressources énergétiques liquides.
Le marché des terminaux de stockage pétrolier est segmenté par type de terminal, capacité de terminal, application et géographie. Par type de terminal, le marché est segmenté en terminaux de stockage commercial et terminaux de réserves stratégiques de pétrole. Par capacité de terminal, le marché est divisé en terminaux de petite capacité, terminaux de capacité moyenne, terminaux de grande capacité et terminaux de très grande capacité. Par application, le marché est segmenté en stockage et négoce de pétrole brut, raffinage pétrolier, distribution de carburant, opérations maritimes et portuaires, réserves stratégiques de pétrole, approvisionnement industriel et commercial en carburant, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des terminaux de stockage pétrolier dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Terminaux de stockage commercial |
| Terminaux de réserves stratégiques de pétrole |
| Terminaux de petite capacité |
| Terminaux de capacité moyenne |
| Terminaux de grande capacité |
| Terminaux de très grande capacité |
| Stockage et négoce de pétrole brut |
| Raffinage pétrolier |
| Distribution de carburant |
| Opérations maritimes et portuaires |
| Réserves stratégiques de pétrole |
| Approvisionnement industriel et commercial en carburant |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de terminal | Terminaux de stockage commercial | |
| Terminaux de réserves stratégiques de pétrole | ||
| Par capacité de terminal | Terminaux de petite capacité | |
| Terminaux de capacité moyenne | ||
| Terminaux de grande capacité | ||
| Terminaux de très grande capacité | ||
| Par application | Stockage et négoce de pétrole brut | |
| Raffinage pétrolier | ||
| Distribution de carburant | ||
| Opérations maritimes et portuaires | ||
| Réserves stratégiques de pétrole | ||
| Approvisionnement industriel et commercial en carburant | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des terminaux de stockage pétrolier d'ici 2032 ?
Le marché des terminaux de stockage pétrolier devrait atteindre 51,67 milliards USD d'ici 2032, en hausse par rapport à 40,18 milliards USD en 2027, à un CAGR de 5,16 %.
Quel type de terminal détient la plus grande part ?
Le stockage commercial détenait 72,5 % des revenus en 2026 car il répond aux besoins du négoce, de la logistique des produits et de l'approvisionnement maritime.
Quelle tranche de capacité connaît la croissance la plus rapide ?
Les petits terminaux devraient croître à un CAGR de 7,2 % jusqu'en 2032, soutenus par le stockage distribué, les ports secondaires et le développement modulaire des réserves.
Quelle application génère la plus forte demande pour les terminaux de stockage pétrolier ?
Le stockage et le négoce de pétrole brut détenaient une part de 39,3 % en 2026, soutenus par les grands centres de négoce tels que Fujairah, Singapour et la région Amsterdam-Rotterdam-Anvers.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032, soutenue par les réserves stratégiques, l'expansion du raffinage et les investissements dans le transbordement.
Pourquoi les réserves stratégiques de pétrole sont-elles importantes pour les opérateurs de terminaux ?
Les terminaux de réserves stratégiques de pétrole devraient croître à un CAGR de 6,3 % car les gouvernements développent leur couverture de réserves et contractent des capacités de stockage sur des périodes plus longues.