
Marktgröße und Marktanteil des Öllagerterminalsmarktes
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 40.18 Milliarden US-Dollar |
| Marktgröße (2032) | 51.67 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Öllagerterminalsmarktes von Mordor Intelligence
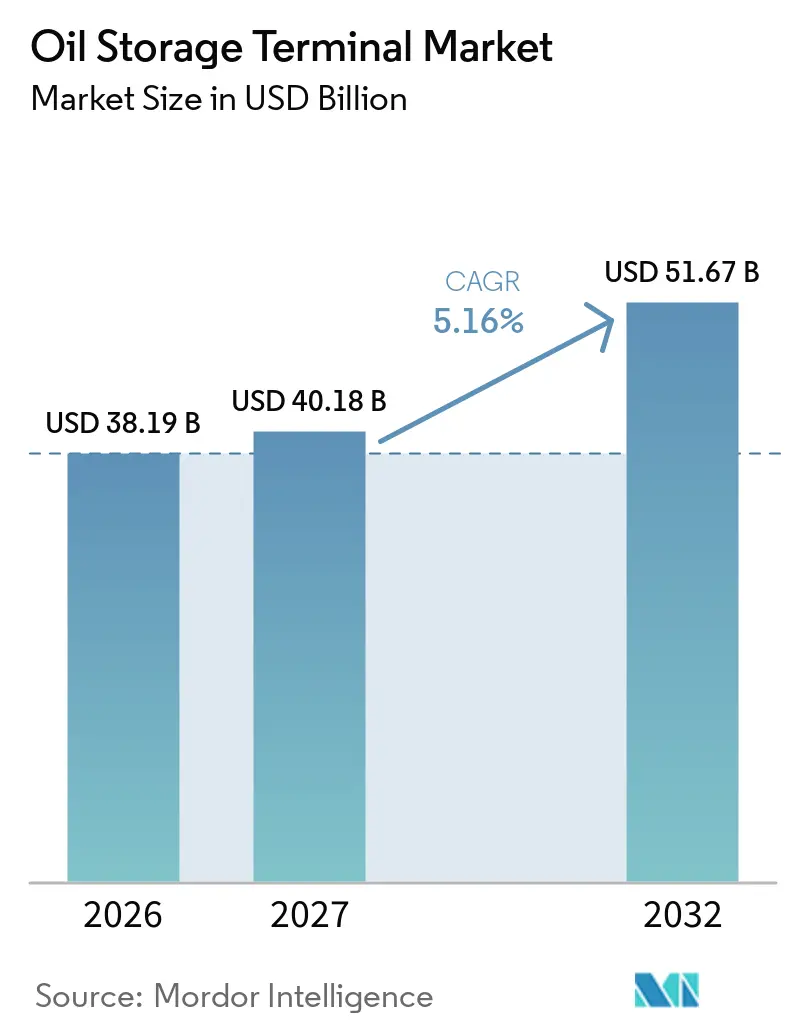
Die Größe des Marktes für Öllagerterminale wird voraussichtlich von 38,19 Milliarden USD im Jahr 2026 auf 40,18 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 51,67 Milliarden USD bei einem CAGR von 5,16 % über den Zeitraum 2027–2032 erreichen. Staatliche Reserveprogramme, neue Handelsrouten sowie Investitionen rund um Raffinerien und Exportstandorte stützen die Nachfrage im Markt für Öllagerterminale. Lagerkapazitäten in der Nähe von Tiefseehäfen, großen Raffinerieclustern und Handelszentren bleiben wertvoll, da sie mehrere Erdölströme bedienen können. Betreiber passen ausgewählte Anlagen zudem für Biokraftstoffe, nachhaltigen Flugkraftstoff und andere kohlenstoffärmere Flüssigkeiten an, wo lokale Vorschriften und Kundenverpflichtungen Investitionen unterstützen. Höhere Kosten, langwierige Genehmigungsverfahren und eine sinkende Erdölnachfrage in reifen Volkswirtschaften begrenzen neue Projekte, insbesondere dort, wo Terminals auf den Durchsatz von Raffinerien angewiesen sind. Der Markt für Öllagerterminale begünstigt daher Betreiber mit etabliertem Meereszugang, vertraglich gebundenen Kapazitäten und der Fähigkeit, Kapital in Richtung Asien, Naher Osten, Afrika und südamerikanische Exportkorridore zu lenken.
Wichtigste Erkenntnisse des Berichts
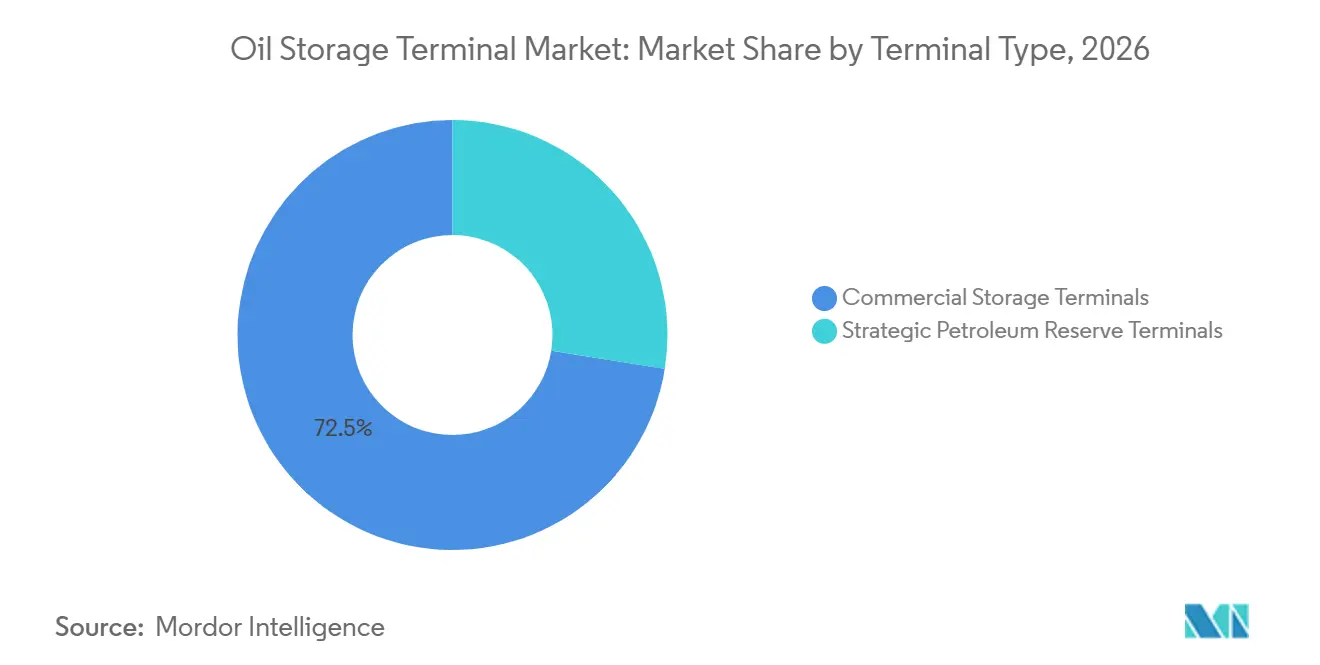
- Nach Terminaltyp hielt kommerzieller Speicher im Jahr 2026 einen Umsatzanteil von 72,5 %, während strategische Erdölreserve-Terminals bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen werden.
- Nach Kapazität hielten sehr große Terminals im Jahr 2026 einen Umsatzanteil von 33,6 %, während kleine Terminals bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
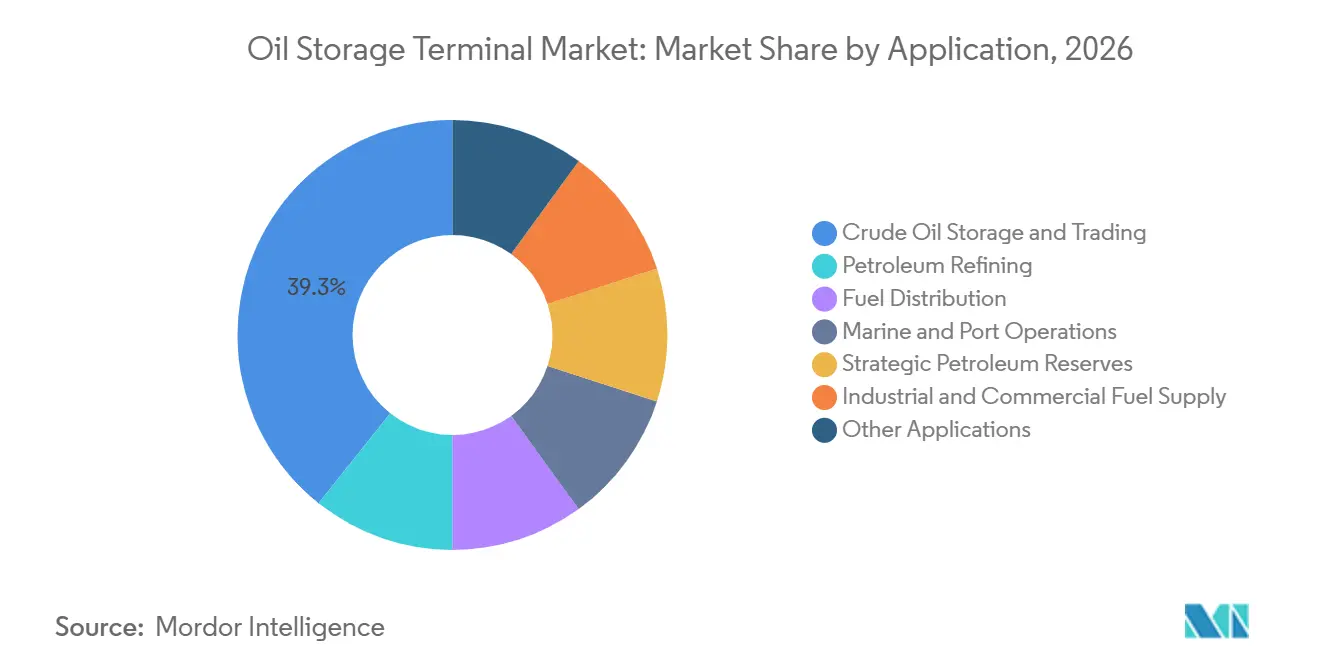
- Nach Anwendung hielten Rohölspeicherung und -handel im Jahr 2026 einen Umsatzanteil von 39,3 %, während strategische Erdölreserven bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 35,1 % und soll bis 2032 mit einem CAGR von 5,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiesicherheit und Ausbau strategischer Erdölreserven | +1.3% | Global, konzentriert in China, Indien, den Vereinigten Arabischen Emiraten und Südostasien | Mittelfristig (2–4 Jahre) |
| Wachstum des interregionalen Handels mit Rohöl und raffinierten Produkten | +1% | Global, zentriert auf Singapur, Fujairah, Rotterdam und aufstrebende südamerikanische Hubs | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Raffinerie-, Petrochemie- und Exportinfrastruktur | +1% | Asien-Pazifik und Naher Osten primär, Afrika und Südamerika sekundär | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Speicherung von Flugkraftstoff und nachhaltigem Flugkraftstoff | +0.4% | Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Umnutzung ungenutzter Ölhubs für kohlenstoffarme Flüssigkeiten | +0.3% | Europa, Nordamerika und ausgewählte Häfen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Flexible segregierte Kapazität bei Verschiebungen von Handelsrouten | +0.5% | Südostasien, Naher Osten außerhalb der Straße von Hormus und ostafrikanische Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiesicherheit und Ausbau strategischer Erdölreserven
China baut in den Jahren 2025 und 2026 11 Ölreservestandorte aus. Sinopec und China National Offshore Oil Corporation (CNOOC) errichten an diesen Standorten mindestens 169 Millionen Barrel, was nahezu 2 Wochen der chinesischen Nettorohölimporte entspricht.[1] Diese Arbeiten stützen die Nachfrage nach großen Tanklagern und langfristigen Lagervereinbarungen im Öllagerterminalsmarkt. Der indische Parlamentsausschuss empfahl ein Rohölspeicherziel von 90 Tagen, verglichen mit dem nationalen Niveau von 74 Tagen, das im Jahr 2025 gemeldet wurde.[2] Indien vergab außerdem einen Auftrag für eine strategische Reserve des Privatsektors mit 2,5 Millionen Tonnen in Padur und entwickelt eine weitere Reserve mit 4 Millionen Tonnen in Chandikhol. Diese Projekte verschaffen dem Öllagerterminalsmarkt eine klarere Nachfrage als Speicherung, die nur an kurzfristige Rohstoffpreise gebunden ist, da öffentliche Reserveanforderungen mit der Versorgungssicherheit und geplanten Deckungszielen verknüpft sind und nicht mit unmittelbaren Änderungen der Erdölpreise oder einzelner Raffineriedurchsatzraten.
Wachstum des interregionalen Handels mit Rohöl und raffinierten Produkten
Sanktionen und Veränderungen bei Raffineriestandorten verändern die Handelsrouten für Rohöl und raffinierte Produkte. Eine Studie aus dem Jahr 2025, die Schifffahrtsdaten des Automatischen Identifikationssystems (AIS) verwendete, stellte fest, dass sich die globale Zentralität des Rohöltransports von Rotterdam und Antwerpen in Richtung Singapur, Fujairah und anderer asiatischer Hubs verlagerte. Für den Öllagerterminalsmarkt erhöht diese Veränderung den Wert von Terminals, die Ladungen für verschiedene Käufer empfangen, trennen, mischen und transferieren können, da ein Terminal als praktischer Knotenpunkt zwischen einem Produzenten, einem Schiffsbetreiber, einem Händler und einem endgültigen regionalen Käufer dienen kann. Indonesiens Karimun-Terminal wurde 2025 zu einem Umschlagpunkt für umgelabelte russische Ölprodukte, die an asiatische Käufer geliefert wurden.[3] Oman und Irak unterzeichneten 2025 auch ein Memorandum für die irakische Rohölspeicherung in Ras Markaz außerhalb der Straße von Hormus. Der Öllagerterminalsmarkt profitiert, wenn Handelsströme zusätzliche Lagerung zwischen Produktion, Versand und Endlieferung erfordern.
Ausbau der Raffinerie-, Petrochemie- und Exportinfrastruktur
Neue Raffinerie-, Petrochemie- und Exportprojekte schaffen Nachfrage nach Rohölaufnahmetanks und Produktspeicherung, bevor der Betrieb beginnt. Indien und China tragen 2026 zu globalen Raffineriekapazitätserweiterungen bei, darunter Erweiterungen der Indian Oil Corporation und der von Saudi Aramco unterstützte Panjin-Komplex. Im Öllagerterminalsmarkt benötigen diese Anlagen zuverlässige Pufferkapazitäten für Einsatzstoffe und Fertigprodukte, da Verarbeitungsstandorte Lieferungen, Produktionspläne, Produktbewegungen und Frachtbeladung verwalten müssen, ohne die übergeordnete Lieferkette zu stören, die Raffinerien, Häfen und nachgelagerte Kunden verbindet. In Argentinien investieren YPF und seine Partner 1,8 Milliarden USD in das Punta-Colorada-Terminal, das eine Kapazität von 630.000 m³ bieten wird.[4] Das Projekt schafft einen neuen Exportspeicherpunkt an der südatlantischen Küste. In Europa reduzieren Raffinerieschließungen die durchsatzbezogene Nachfrage, was Investitionen im Öllagerterminalsmarkt in Regionen mit neuer Verarbeitungs- und Exportinfrastruktur lenkt.
Anforderungen an die Speicherung von Flugkraftstoff und nachhaltigem Flugkraftstoff
Die Kraftstoffspeicherung an Flughäfen verändert sich, da Mandate für nachhaltigen Flugkraftstoff in Kraft treten. Der ReFuelEU-Luftfahrtrahmen schreibt bis 2030 einen Anteil von 6 % nachhaltigem Flugkraftstoff vor und erfordert Flughafenregelungen, die die Kraftstoffverfügbarkeit unterstützen. Für den Öllagerterminalsmarkt fördern diese Vorschriften spezialisierte Lager- und Logistikinvestitionen an Flugkraftstoffhubs, da Flughafenkraftstoffsysteme die Produktqualität erhalten, separate Kraftstoffströme vor dem Mischen verwalten und eine zuverlässige Versorgung für den planmäßigen Flugbetrieb aufrechterhalten müssen. Exolum erhielt im August 2025 einen Auftrag zum Bau eines für nachhaltigen Flugkraftstoff geeigneten Terminals am Düsseldorfer Flughafen mit einer Kapazität von 9.000 m³. Das Terminal wird über Schienenverbindungen zu Produktionsanlagen für nachhaltigen Flugkraftstoff in Rotterdam verfügen. Eine 2025 veröffentlichte Studie ergab, dass Kraftstoffzertifizierungsanforderungen eine segregierte Lagerung vor dem Mischen erfordern können, selbst wenn nachhaltiger Flugkraftstoff mit herkömmlichem Düsentreibstoff kompatibel ist. Diese Anforderung schafft eine klar definierte Nachrüstungsmöglichkeit für den Öllagerterminalsmarkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige Erdölnachfrage in reifen Märkten | -0.4% | OECD-Europa und Nordamerika, mit einem aufkommenden Gegenwind in China ab 2027 | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalintensität und lange Amortisationszeiten | -0.4% | Global, am stärksten in nordamerikanischen und EU-Küstengerichtsbarkeiten | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen, Grundstücken und Gemeinschaftszustimmungen | -0.3% | Nordamerika, EU und ausgewählte Hafenbehörden im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Tankkompatibilitäts- und Sicherheitsbarrieren bei der Umnutzung für mehrere Produkte | -0.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Erdölnachfrage in reifen Märkten
Die IEA prognostizierte, dass die OECD-Ölnachfrage im Jahr 2025 um 120 kb/d und im Jahr 2026 um 240 kb/d sinken wird. Elektrifizierung des Verkehrs, verbesserte Fahrzeugeffizienz und demografische Trends in Westeuropa und Japan tragen zum Rückgang bei. Die Auswirkungen sind im Öllagerterminalsmarkt nicht einheitlich. Terminals an asiatischen und nahöstlichen Handelshubs können weiterhin Frachtbewegungen und Reserveprogramme bedienen. Tanklager, die vom Raffineriedurchsatz in reifen Märkten abhängig sind, sind einem höheren Risiko geringerer Auslastung ausgesetzt. Europäische Betreiber reagieren darauf, indem sie Biokraftstoffkonfigurationen und andere übergangsbezogene Nutzungen in Betracht ziehen, wo Anlagendesign und Regulierung dies erlauben.
Hohe Kapitalintensität und lange Amortisationszeiten
Große Lagerprojekte benötigen erhebliches Kapital und ausgedehnte Genehmigungszeiträume, bevor sie Einnahmen erzielen. Ein Terminal mit 500.000 m³ kostet typischerweise 150 Millionen USD und benötigt mehr als 3 Jahre für die Genehmigung, was die Geschwindigkeit neuer Angebote begrenzt. Enterprise Products Partners LP berichtete, dass sein Tiefwasser-Exportterminal Sea Port of Texas (SPOT) Anfang 2025 keine gesicherten langfristigen Kunden hatte. Die Projektkosten waren von 1,85 Milliarden USD auf 3 Milliarden USD gestiegen, während sich verändernde Handelsströme und regulatorische Verzögerungen die Entwicklung erschwerten. Hohe Bau- und Finanzierungskosten begünstigen etablierte Terminalbetreiber mit bestehenden Genehmigungen, Kundenbeziehungen und Küstengrundstücken. Dieselben Bedingungen können die Preissetzungsmacht im Öllagerterminalsmarkt stärken, wo Kapazitäten knapp und Verträge langfristig sind, da Kunden häufig genehmigte Küstenstandorte, etablierte Meeresinfrastruktur, Betriebsnachweise und eine glaubwürdige Fähigkeit benötigen, Produkte nach dem erforderlichen Zeitplan zu empfangen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Terminaltyp:
Kommerzieller Speicher bleibt das größte FormatKommerzieller Speicher hielt im Jahr 2026 einen Marktanteil von 72,5 % im Öllagerterminalsmarkt, gestützt durch seine Rolle im Rohölhandel, in der Logistik für raffinierte Produkte, bei der Bereitstellung petrochemischer Einsatzstoffe, der Kraftstoffverteilung und der Schiffsbunkerung. Anlagen in der Nähe aktiver Häfen können zwischen diesen Aktivitäten wechseln, wenn sich regionale Handelsmuster, Raffinerieversorgung und Kundenanforderungen ändern. Diese Flexibilität hilft kommerziellen Betreibern, die Auslastung zu schützen, wenn ein einzelner Produktstrom schwächer wird oder eine Frachtroute unterbrochen wird. Handelshubs erfordern in der Regel die größten Kapazitäten, da sie mehrere Lieferanten, Käufer, Lagerqualitäten, Schiffsfahrpläne und Kundenverträge am selben Standort verwalten. Industriell integrierte und regionale Vertriebsstandorte haben unterschiedliche Betriebsprofile, aber jeder ist auf vorhersehbaren Durchsatz, sicheren Produktumgang und Zugang zu nahegelegenen Transportnetzen angewiesen.
Strategische Erdölreserve-Terminals sollen von 2027 bis 2032 mit einem CAGR von 6,3 % wachsen, schneller als der gesamte Öllagerterminalsmarkt. Die Prognose spiegelt nationale Bemühungen wider, die Reservedeckung nach Störungen zu verbessern, die 2022 begannen und die Energiesicherheitspolitik weiterhin beeinflussten. Der 90-Tage-Richtwert der Internationalen Energieagentur bleibt eine wichtige Referenz für Länder, die von importiertem Rohöl abhängig sind und einen besseren Schutz vor Versorgungsunterbrechungen wünschen. Regierungen können Kapazitäten über längere Zeiträume als kommerzielle Kunden vertraglich binden, was Projektentwicklern eine bessere Sichtbarkeit der erwarteten Auslastung und des Cashflows verschafft. Die Öllagerterminalsbranche zieht daher Unterstützung sowohl aus kommerziellen Logistikbedürfnissen als auch aus öffentlichen Ausgaben für die Energiesicherheit.

Nach Terminalkapazität:
Große Hubs führen, während kleinere Anlagen schneller wachsenSehr große Terminals machten im Jahr 2026 33,6 % der Marktgröße des Öllagerterminalsmarktes aus, wobei die größten Standorte an Tiefwasser-Exportstandorten und strategischen Reservehubs konzentriert sind. Ihre Lage in der Nähe von Schifffahrtsrouten und Raffinerieclustern ermöglicht es Betreibern, Spot-Cargo-Arbitrage, staatliche Reservebefüllung und petrochemische Einsatzstoffbereitstellung in einer einzigen Anlage zu kombinieren. Diese Nutzungsbreite kann die Auslastung verbessern und die Stückkosten für die Handhabung großer Produktmengen senken. Chinas küstennahe Mega-Standorte, darunter Zhoushan V, verdeutlichen die Investitionslogik rund um Standorte, die große und vielfältige Frachtströme bewältigen können. Diese Projekte erfordern jedoch umfangreiche Grundstücke, Genehmigungen, Meeresinfrastruktur, Finanzierung und Kundenverpflichtungen, bevor mit dem Bau begonnen werden kann.
Kleine Terminals sollen bis 2032 mit einem CAGR von 7,2 % expandieren, der schnellsten Rate unter den Kapazitätsbändern. Dezentrale Anlagen sind in Binnenlandmärkten und Sekundärhäfen nützlich, wo sehr große Tanklager nicht realisierbar oder nicht erforderlich sind. Sie können auch Biokraftstoffmischung, lokale Kraftstoffverteilung und modulare strategische Reserveprogramme unterstützen, ohne auf einen einzigen großen Küstenhub angewiesen zu sein. Mittelgroße und große Terminals in Südostasien, Westafrika und Südeuropa können Nachfrage gewinnen, wenn Betreiber daran arbeiten, Engpässe an großen Hubs zu verringern und Lieferketten für regionale Kunden zu verkürzen. Dialog Group Berhads geplante Pengerang-Erweiterung mit 614.000 m³ im Rahmen einer langfristigen Vereinbarung mit BP Singapore veranschaulicht die anhaltende Nachfrage nach zusätzlicher Kapazität in der Nähe wichtiger asiatischer Schifffahrtsrouten.
Nach Anwendung:
Rohölhandel hält den größten AnteilRohölspeicherung und -handel machten im Jahr 2026 39,3 % der Marktgröße des Öllagerterminalsmarktes aus. Große Anlagen in Fujairah, Singapur und der Region Amsterdam-Rotterdam-Antwerpen behalten diese Position, da sie Preisfindung, Frachtbündelung, Mischung und Umverteilung unterstützen. Fujairah verfügte im Jahr 2026 über eine Lagerkapazität von 18 Millionen m³ und blieb der größte kommerzielle Hub für raffinierte Produkte im Nahen Osten. Die Lagerung an diesen Hubs ermöglicht es Händlern, Ladungen zu halten, während sie Verkäufe arrangieren, Schiffsverfügbarkeit abstimmen, auf Änderungen im regionalen Angebot reagieren und Kundenspezifikationen erfüllen. Diese Betriebsfunktionen halten den Rohölhandel im Mittelpunkt des Öllagerterminalsmarktes.
Strategische Erdölreserveanwendungen sollen bis 2032 mit einem CAGR von 6,1 % wachsen. Programme in Asien und Afrika erfordern zusätzliche Infrastruktur und nicht nur die Befüllung freier Kapazitäten an für den kommerziellen Handel errichteten Anlagen. Raffinerieanwendungen folgen Kapazitätserweiterungen in Indien und dem Nahen Osten, während Kraftstoffverteilungsspeicher die Nachfrage in Südostasien und Subsahara-Afrika unterstützt. Marine- und Hafenbetriebe passen sich an Flüssigerdgas (LNG) und Methanol an, obwohl konventionelle Kraftstoffmengen während des Prognosezeitraums wichtig bleiben. Die industrielle und kommerzielle Kraftstoffversorgung ist in Entwicklungsländern stabil, steht aber in Märkten der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) unter größerem Druck, wo Raffinerieschließungen den durchsatzbezogenen Speicherbedarf reduzieren.
Geografische Analyse
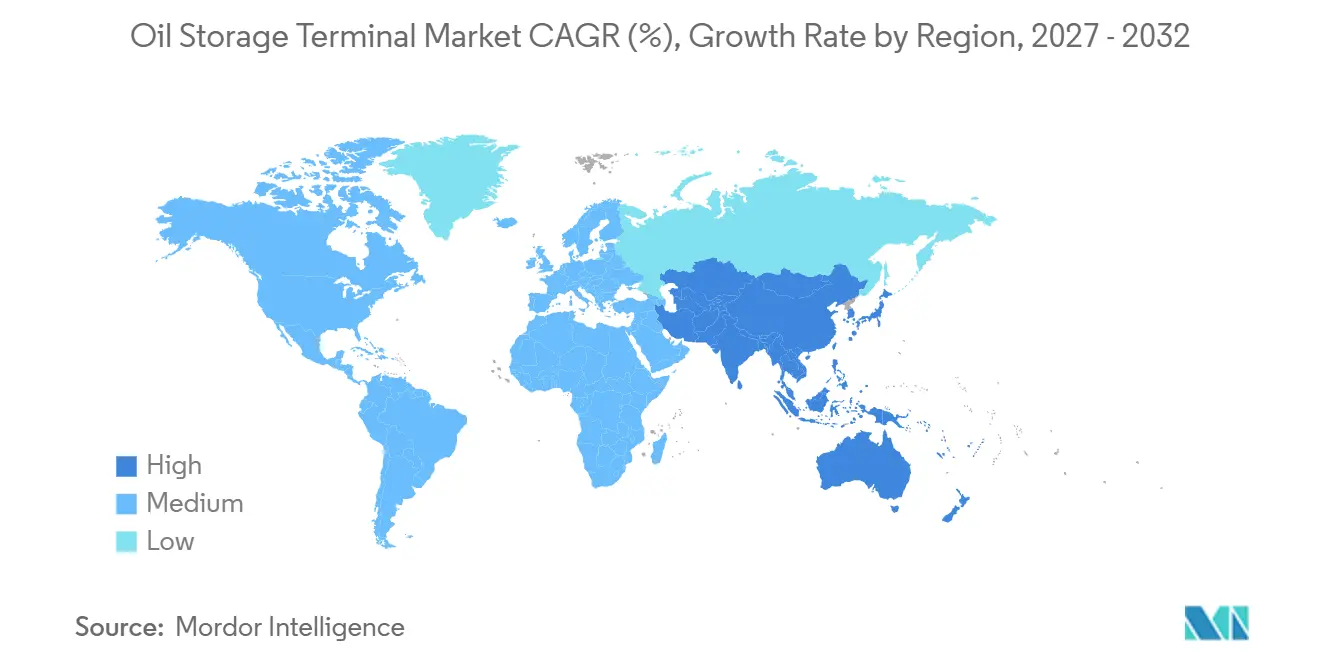
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,1 % im Öllagerterminalsmarkt und soll bis 2032 mit einem CAGR von 5,7 % wachsen. Chinas Reservebau, Indiens strategische Reserveprojekte und Umschlagsinvestitionen in Singapur, Malaysia und Indonesien stützen den Ausblick der Region. China baut in den Jahren 2025 und 2026 11 Ölreservestandorte mit einer kombinierten Kapazität von 169 Millionen Barrel aus. Indien entwickelt die Chandikhol-Reserve und hat eine Übersee-Lagerung in Oman geprüft. Dialog Groups geplante Pengerang-Erweiterung und ADNOC Global Tradings 160.000-m³-Pacht am Jurong Port in Singapur zeigen, wie Betreiber und Lieferanten den Zugang in der Nähe asiatischer Schifffahrtsrouten ausbauen.
Nordamerika bleibt für die strategische und kommerzielle Rohölspeicherung wichtig, obwohl die Entwicklung auf der grünen Wiese verlangsamt hat. Das Sea Port Oil Terminal (SPOT)-Projekt veranschaulicht, wie Kundenverpflichtungen, Kosten, Genehmigungen und veränderte Handelsrouten Tiefwasser-Exportentwicklungen beeinflussen können. Europa hat einen geteilten Ausblick, wobei Nordsee- und Amsterdam-Rotterdam-Antwerpen-Terminals einer schwächeren Erdölnachfrage gegenüberstehen, während ausgewählte Betreiber in übergangsbezogene Infrastruktur investieren. Stanlow Terminals startete 2025 ein Investitionsprogramm für Biokraftstoffe, Wasserstoff und Kohlendioxidlogistik an seinem Cheshire-Standort, während Jadranski naftovod (JANAF) Genehmigungen für 4 neue Tanks in Omišalj erhielt.
Naher Osten und Afrika kombinieren staatlich unterstützte Infrastrukturausgaben mit grenzüberschreitender Rohölroutierung. AD Ports Group und Oylz Terminals unterzeichneten im März 2025 eine 50-jährige Vereinbarung für eine 600.000-m³-Anlage am Khalifa Port. Oman Tank Terminal Company (OTTCO) und Royal Vopak unterzeichneten ebenfalls eine Vereinbarung zur Speicherentwicklung in Duqm, wo irakische Rohölspeicherung eine Route außerhalb der Straße von Hormus bietet. Südamerika baut Exportkapazitäten von einer kleineren Basis aus aus. YPFs Punta-Colorada-Projekt wird einen neuen Exportknotenpunkt an Argentiniens südatlantischer Küste etablieren.
Wettbewerbslandschaft
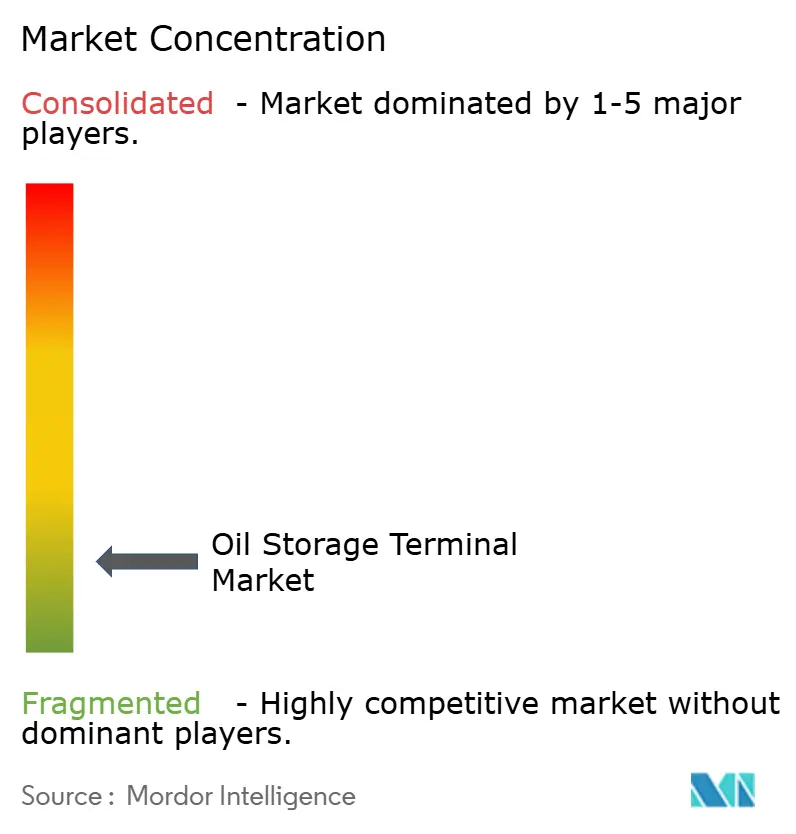
Der Öllagerterminalsmarkt ist fragmentiert. Staatseigene Unternehmen und integrierte Ölgesellschaften decken einen Großteil ihres eigenen Speicherbedarfs, was den Anteil begrenzt, der von unabhängigen Terminals bedient wird. Diese Struktur reduziert den direkten Tarifwettbewerb und begünstigt etablierte Betreiber mit Tiefwasserzugang, zuverlässigen Serviceaufzeichnungen und langfristigen Kundenverträgen. Unternehmensberichte zeigten im Jahr 2025 eine Auslastung von über 90 % bei führenden Betreibern. Eine hohe Auslastung unterstützt die Umsatzstabilität bei Erdölpreisänderungen und hilft Betreibern, die Renditen auf bestehende Anlagen zu priorisieren.
Die Portfoliokonzentration prägt die Wettbewerbsposition im Öllagerterminalsmarkt. Oiltanking schloss im Juli 2025 den Verkauf seiner südafrikanischen Terminalbeteiligung an Aquarius Energy ab und finalisierte damit eine Umstrukturierung, die Advario und OTAMERICA als fokussierte Betriebseinheiten schuf. Mitsui O.S.K. Lines schloss 2025 die Übernahme von LBC Tank Terminals ab und integrierte das Unternehmen in seine Chemielogistikstrategie. Die Übernahme von Brooge Energy-Vermögenswerten durch Gulf Navigation zeigt ebenfalls das Interesse von Unternehmen, die durch Akquisitionen in den Terminalbesitz expandieren. Diese Schritte konzentrieren Kapital auf ausgewählte Standorte und Kundengruppen und ermöglichen es Betreibern gleichzeitig, weniger geeignete Geografien zu verlassen.
Technologie und Compliance beeinflussen den Wettbewerb in diesem anlagenintensiven Sektor. Vopak und Falcker vereinbarten im Oktober 2025, Tankinspektionstechnologie unter Verwendung von digitalem Zwilling, Zustandsüberwachung und Lebenszyklusplanung einzusetzen. Diese Werkzeuge können die Wartungsplanung unterstützen und ungeplante Unterbrechungen reduzieren. Kleinere Betreiber können es schwerer finden, Ausgaben für Sicherheit, Schutz und Technologie zu absorbieren, während größere Portfolios diese Kosten auf mehr Anlagen und Kunden verteilen können.
Marktführer der Öllagerterminalsbranche
-
Koninklijke Vopak N.V.
-
Oiltanking GmbH
-
Marathon Petroleum Corporation
-
Kinder Morgan, Inc.
-
ONEOK, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Öllagerterminale Unternehmen in diesem Bericht
- Advario
- Buckeye Partners, L.P.
- China National Petroleum Corporation
- Enbridge Inc.
- Gibson Energy Inc.
- Horizon Terminals Limited
- Intercontinental Terminals Company LLC
- Kinder Morgan, Inc.
- Koninklijke Vopak N.V.
- Marathon Petroleum Corporation
- Oiltanking GmbH
- ONEOK, Inc.
- PetroChina Company Limited
- Plains All American Pipeline, L.P.
- Rubis Terminal
- Saudi Arabian Oil Company (Saudi Aramco)
- Stolthaven Terminals
- Sunoco LP
- Vitol Tank Terminals International B.V. (VTTI)
- Zenith Energy
Neueste Industrielle Entwicklungen in Markt für Öllagerterminale
- September 2026: Aster gründete Aster Ports & Terminals als integriertes Lager- und Logistikunternehmen, das marine, terminal- und lagerbezogene Infrastruktur mit einer Tankkapazität von bis zu 4,3 Millionen Kubikmetern vereint. Das Unternehmen vergab Aufträge an die DIALOG Group-Tochter Overseas Technical Engineering and Construction sowie an PEC, um mehr als 1,3 Millionen Barrel Rohöllagerkapazität hinzuzufügen.
- Oktober 2025: Die Saudi Ports Authority (Mawani) unterzeichnete einen Vertrag mit Arabian Chemical Terminals Ltd. (ACT) über eine Investition von mehr als 133,33 Millionen USD (500 Millionen SAR) zur Entwicklung von Chemie- und Petrochemielagereinrichtungen am Jubail Commercial Port in Saudi-Arabien. Das Projekt umfasst 49.000 m² und wird eine Lagerkapazität von 70.000 m³ bereitstellen, die Chemikalienhandhabung, -lagerung, -verteilung und -exporte unterstützt und gleichzeitig die chemische Logistikinfrastruktur und Lieferketten des Königreichs stärkt.
- September 2025: Exolum kündigte ein Energiewende-Terminal am Außenhafen von A Coruña in Spanien an, mit einer Investition von mehr als 100 Millionen EUR für eine 165.000 m³ große Mehrproduktanlage, die Biokraftstoffe, nachhaltigen Flugkraftstoff, Ammoniak und abgeschiedenes Kohlendioxid verarbeitet.
- August 2025: Stanlow Terminals startete ein Investitionsprogramm zur Entwicklung eines Biokraftstofflagerzentrums, eines Wasserstofftransportzentrums sowie von Kohlendioxidtransport- und -lagereinrichtungen an seinem Standort in Cheshire.
Umfang des globalen Öllagerterminalsmarktberichts
Ein Öllagerterminalsmarkt (auch bekannt als Tanklager, Öldepot oder Ölanlage) ist eine Industrieanlage zur Lagerung von Rohöl, Erdöl und petrochemischen Produkten vor der Verteilung an Endverbraucher, Raffinerien oder andere Lagerstandorte. Diese Anlagen operieren im Midstream-Segment der Öl- und Gasindustrie und dienen als logistische Knotenpunkte für den Empfang, die Mischung und den Transport flüssiger Energieressourcen.
Der Öllagerterminalsmarkt ist nach Terminaltyp, Terminalkapazität, Anwendung und Geografie segmentiert. Nach Terminaltyp ist der Markt in kommerzielle Speicherterminals und strategische Erdölreserve-Terminals segmentiert. Nach Terminalkapazität ist der Markt in Terminals mit kleiner Kapazität, Terminals mit mittlerer Kapazität, Terminals mit großer Kapazität und Terminals mit sehr großer Kapazität unterteilt. Nach Anwendung ist der Markt in Rohölspeicherung und -handel, Erdölraffinierung, Kraftstoffverteilung, Marine- und Hafenbetrieb, strategische Erdölreserven, industrielle und kommerzielle Kraftstoffversorgung und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Öllagerterminalsmarkt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kommerzielle Speicherterminals |
| Strategische Erdölreserve-Terminals |
| Terminals mit kleiner Kapazität |
| Terminals mit mittlerer Kapazität |
| Terminals mit großer Kapazität |
| Terminals mit sehr großer Kapazität |
| Rohölspeicherung und -handel |
| Erdölraffinierung |
| Kraftstoffverteilung |
| Marine- und Hafenbetrieb |
| Strategische Erdölreserven |
| Industrielle und kommerzielle Kraftstoffversorgung |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Terminaltyp | Kommerzielle Speicherterminals | |
| Strategische Erdölreserve-Terminals | ||
| Nach Terminalkapazität | Terminals mit kleiner Kapazität | |
| Terminals mit mittlerer Kapazität | ||
| Terminals mit großer Kapazität | ||
| Terminals mit sehr großer Kapazität | ||
| Nach Anwendung | Rohölspeicherung und -handel | |
| Erdölraffinierung | ||
| Kraftstoffverteilung | ||
| Marine- und Hafenbetrieb | ||
| Strategische Erdölreserven | ||
| Industrielle und kommerzielle Kraftstoffversorgung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße des Öllagerterminalsmarktes bis 2032?
Der Öllagerterminalsmarkt soll bis 2032 einen Wert von 51,67 Milliarden USD erreichen, ausgehend von 40,18 Milliarden USD im Jahr 2027 bei einem CAGR von 5,16 %.
Welcher Terminaltyp hat den größten Marktanteil?
Kommerzieller Speicher hielt im Jahr 2026 einen Umsatzanteil von 72,5 %, da er Handels-, Produktlogistik- und Marineversorgungsanforderungen bedient.
Welches Kapazitätsband wächst am schnellsten?
Kleine Terminals sollen bis 2032 mit einem CAGR von 7,2 % wachsen, unterstützt durch dezentrale Lagerung, Sekundärhäfen und modulare Reserveentwicklung.
Welche Anwendung treibt die Nachfrage nach Öllagerterminalsmarkt am stärksten an?
Rohölspeicherung und -handel hielten im Jahr 2026 einen Anteil von 39,3 %, unterstützt durch große Handelszentren wie Fujairah, Singapur und die Region Amsterdam-Rotterdam-Antwerpen.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 5,7 % wachsen, unterstützt durch strategische Reserven, Raffinerieausbau und Umschlagsinvestitionen.
Warum sind strategische Erdölreserven für Terminalbetreiber wichtig?
Strategische Erdölreserve-Terminals sollen mit einem CAGR von 6,3 % wachsen, da Regierungen Reservedeckung aufbauen und Lagerkapazitäten über längere Zeiträume vertraglich binden.