
Tamanho e Participação do Mercado de Xisto Betuminoso
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Xisto Betuminoso por Mordor Intelligence
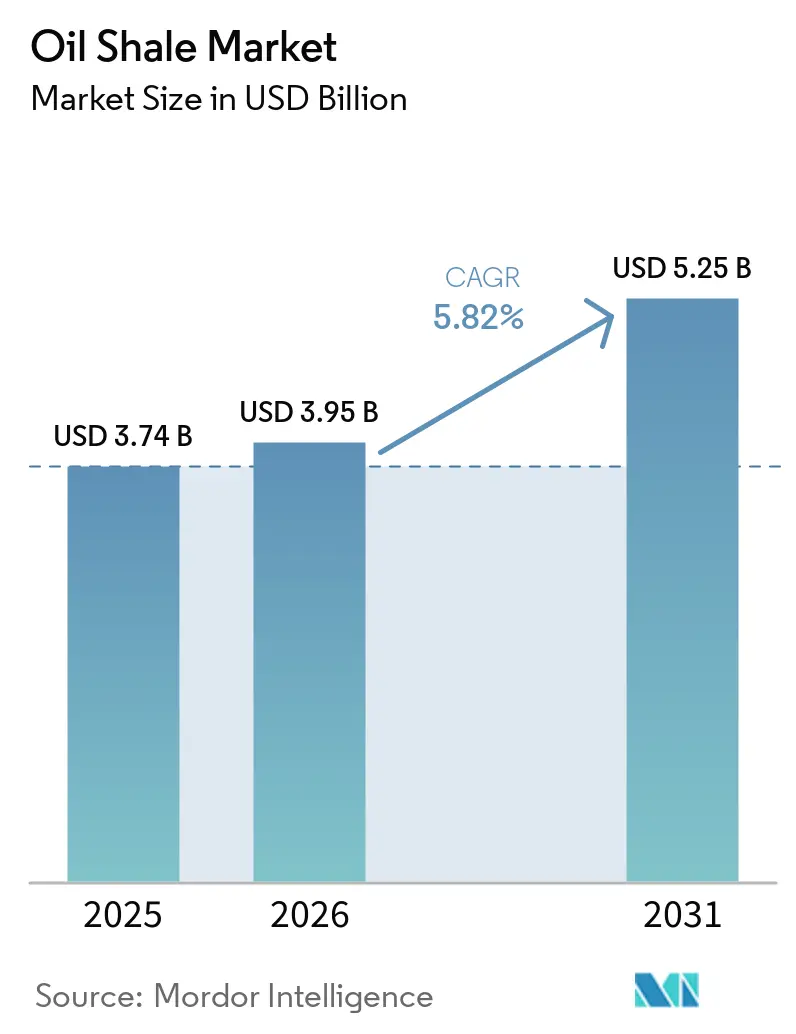
O tamanho do mercado de xisto betuminoso está projetado para expandir de 3,74 bilhões de USD em 2025 e 3,95 bilhões de USD em 2026 para 5,25 bilhões de USD até 2031, a um CAGR de 5,8% entre 2026 e 2031. O mercado de xisto betuminoso é sustentado por esforços nacionais para reduzir a exposição às importações de energia. China, Jordânia e Estados Unidos tratam os recursos domésticos de querogênio como parte de seu planejamento de segurança energética, e não apenas como investimentos convencionais de upstream.[1] Essa abordagem pode apoiar projetos mesmo quando os custos de produção greenfield permanecem difíceis de equiparar aos benchmarks convencionais de petróleo bruto.[2] Os avanços tecnológicos em retortagem e conversão in situ estão ampliando a gama de produtos e reduzindo algumas restrições operacionais. O mercado de xisto betuminoso também enfrenta uma clara divisão regional, com a expansão concentrada na Ásia-Pacífico e no Oriente Médio, enquanto os produtores europeus enfrentam condições mais rígidas de custo de carbono. A diversificação regional continuará sendo importante para o mercado de xisto betuminoso até 2031.
Principais Conclusões do Relatório
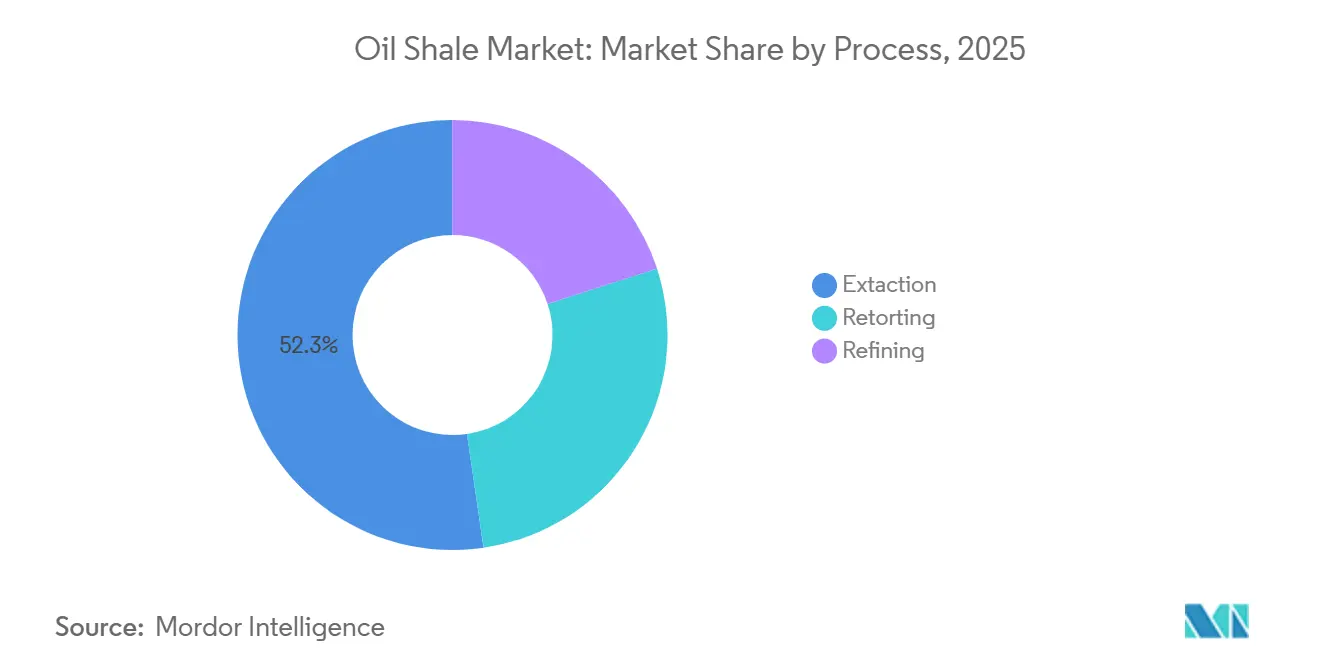
- Por processo, a extração deteve 52,3% da receita em 2025, enquanto a retortagem está projetada para registrar o maior CAGR de 6,9% até 2031.
- Por produto, o diesel deteve 35,6% da receita em 2025 e está projetado para registrar o maior CAGR de 7,1% até 2031.
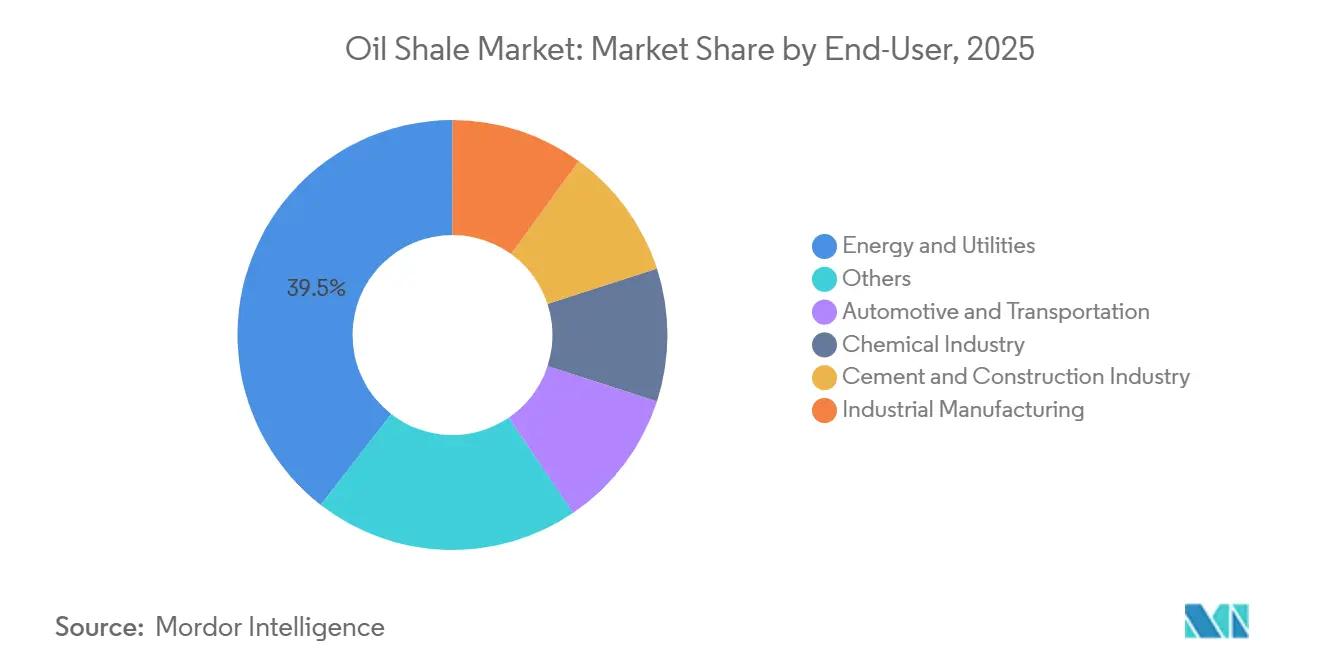
- Por usuário final, energia e serviços públicos detiveram 39,5% da demanda em 2025, enquanto o setor automotivo e de transporte está projetado para registrar o maior CAGR de 6,3% até 2031.
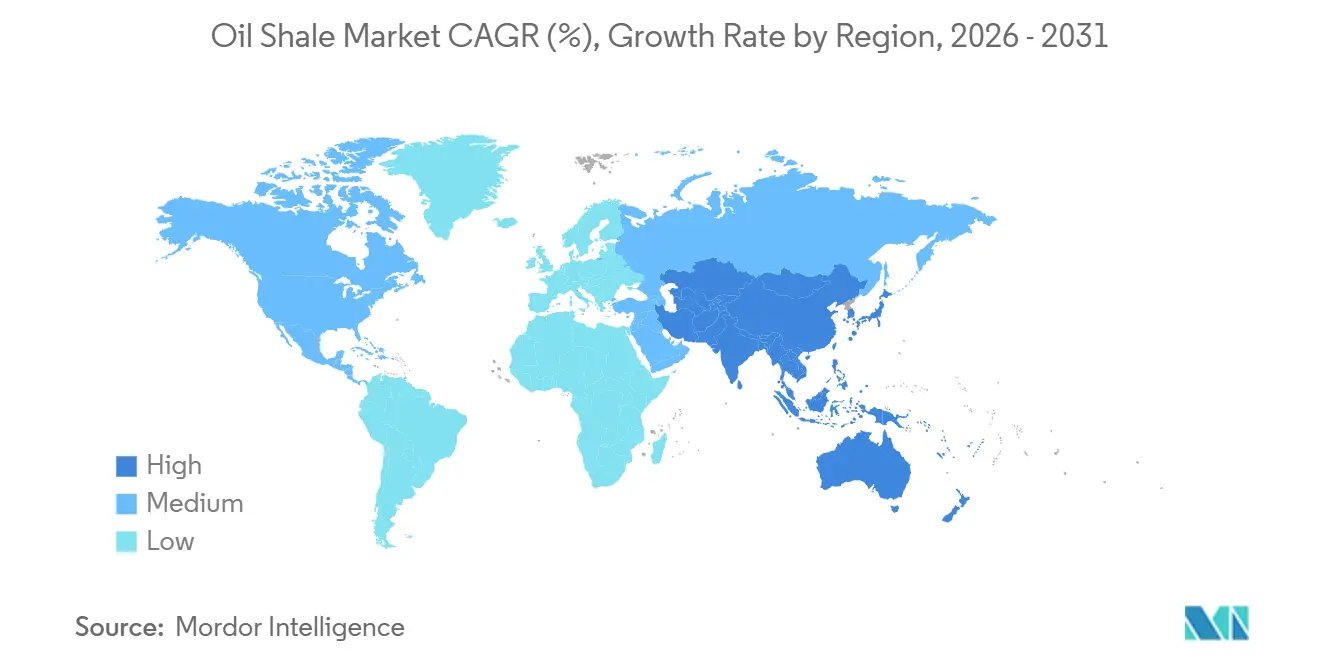
- Por geografia, a América do Norte deteve 39,2% da receita em 2025, enquanto a Ásia-Pacífico está projetada para registrar o maior CAGR de 7,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Xisto Betuminoso
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Segurança Energética e Redução da Dependência de Importações | +2.0% | Global, mais aguda na América do Norte, no Oriente Médio e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Avanços em Tecnologias de Retortagem e Conversão In Situ | +1.5% | Global, com pesquisa concentrada na China, nos Estados Unidos e na Estônia | Longo prazo (≥ 4 anos) |
| Demanda por Combustíveis Líquidos Alternativos e Matérias-Primas Químicas | +1.0% | Ásia-Pacífico, com repercussão na América do Norte e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Desenvolvimento de Recursos Não Convencionais Domésticos Apoiado pelo Governo | +0.8% | América do Norte, Oriente Médio e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Comercialização da Conversão In Situ com Menor Perturbação | +0.6% | China, Estados Unidos e Jordânia | Longo prazo (≥ 4 anos) |
| Uso de Subprodutos do Xisto Betuminoso em Materiais Industriais | +0.3% | Estônia, China e Jordânia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Segurança Energética e Redução da Dependência de Importações
A segurança energética é uma razão central para o apoio público ao mercado de xisto betuminoso e molda o caso de investimento nesse mercado. Os governos da Jordânia, da China e dos Estados Unidos consideraram o xisto betuminoso como um recurso doméstico capaz de reduzir a dependência de fornecimentos importados. Essa justificativa política difere de uma decisão de projeto baseada apenas nos preços vigentes do petróleo bruto. A Seção 15927 da legislação dos EUA descreve o xisto betuminoso como um combustível não convencional estratégico e prevê o desenvolvimento coordenado entre o setor federal e o privado. A usina de Attarat, na Jordânia, respondeu por 16,7% das compras de eletricidade da Companhia Nacional de Energia Elétrica em 2025, em comparação com 16% em 2024. O fornecimento local pode reduzir a exposição a fechamentos de portos, interrupções no transporte e variações nos custos de importação de combustíveis para países com hidrocarbonetos domésticos limitados.
Avanços em Tecnologias de Retortagem e Conversão In Situ
O desenvolvimento técnico está mudando as opções operacionais disponíveis para o mercado de xisto betuminoso. Uma revisão de 2025 descreveu métodos que incluem o processo de conversão in situ da Shell, a abordagem Electrofrac da ExxonMobil e a tecnologia de Célula de Combustível Geotérmica.[3] O processo da Shell utiliza poços de parede de congelamento para isolar o reservatório durante o aquecimento subterrâneo, enquanto o Electrofrac utiliza um corpo aquecido eletricamente em rocha fraturada. Uma pesquisa apresentada em 2026 constatou que um projeto de pirólise in situ reversa aumentou a recuperação de óleo em mais de 10% e melhorou a eficiência energética em mais de 60% em relação a um projeto convencional de aquecimento elétrico.[4] Uma pesquisa separada de 2026 constatou que condições otimizadas de injeção de gás poderiam reduzir o consumo de energia de compressão em 90% e as emissões de dióxido de carbono em 48% nas fases de produção avançada. Essas mudanças são relevantes porque os métodos in situ podem limitar a perturbação superficial e podem melhorar as condições de licenciamento onde os impactos sobre o uso do solo são uma preocupação.
Demanda Crescente por Combustíveis Líquidos Alternativos e Matérias-Primas Químicas
O mercado de xisto betuminoso tem usos além da produção de combustíveis para transporte. Trabalhos do Departamento de Energia dos EUA identificaram piridinas, fenóis, sulfetos e tiofenos em correntes derivadas de xisto como potenciais insumos para produtos como agroquímicos, produtos farmacêuticos, surfactantes e solventes. Um estudo de 2026 relatou um processo que converteu xisto betuminoso bruto em carbono grafítico de grau para baterias, ao mesmo tempo em que produzia hidrogênio livre de dióxido de carbono. O Enefit 280-2, que entrou em operação em setembro de 2026, produz óleo de xisto para uso em misturas de combustível marítimo de baixo teor de enxofre. Essas saídas oferecem aos produtores opções de produtos que não dependem inteiramente das vendas de diesel ou gasolina. As aplicações químicas e marítimas também podem proporcionar uma base de demanda diferente dos combustíveis para veículos de passeio.
Desenvolvimento Apoiado pelo Governo de Recursos Não Convencionais Domésticos
Os programas governamentais estão encurtando o caminho da avaliação de recursos ao desenvolvimento em vários locais do mercado de xisto betuminoso. A Ordem Secretarial 3417 dos EUA determinou que o Serviço Geológico dos EUA atualizasse as avaliações dos recursos tecnicamente recuperáveis em terras federais onshore. A Administração Nacional de Energia da China informou que a produção de óleo de xisto ultrapassou 8,5 milhões de toneladas em 2025. A zona Shengli Jiyang atingiu 700.000 toneladas de produção anual um ano antes do prazo previsto, de acordo com o material fornecido para este relatório. O Ministério de Energia e Recursos Minerais da Jordânia estima as reservas nacionais de xisto betuminoso em 40 a 70 bilhões de toneladas em 18 locais conhecidos. O apoio público para licenças de mineração, linhas de transmissão e conexões à rede pode reduzir os riscos que historicamente limitaram o financiamento privado de projetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Custos de Produção Não Competitivos | -2.5% | Global, mais aguda na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Precificação de Carbono, Regulamentação de Emissões e Restrições de Financiamento | -1.4% | Europa, com repercussão em investidores institucionais globalmente | Médio prazo (2 a 4 anos) |
| Limitações de Segurança Hídrica nas Regiões de Recursos | -0.8% | América do Norte, Oriente Médio e Ásia Central | Longo prazo (≥ 4 anos) |
| Licença Social Específica do Projeto e Responsabilidade de Recuperação | -0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Custos de Produção Não Competitivos
As elevadas necessidades de capital continuam sendo uma restrição imediata ao mercado de xisto betuminoso. A modelagem de custos da Universidade de Utah situou os custos de fornecimento em 97 USD por barril para formações de alta qualidade e 124 USD por barril para formações de qualidade inferior. O mesmo trabalho estimou o capital depreciável total para uma usina comercial de queima a ar em 3,3 bilhões de USD a 3,4 bilhões de USD. Um estudo de engenharia arquivado pelo Departamento de Energia relatou custos de capital superiores a 80 milhões de USD para uma instalação de retortagem de 2.000 barris por dia, antes das taxas de licenciamento e royalties. A Eesti Energia declarou em 2026 que o custo unitário de produção é o fator crítico para a competitividade global. A estreita margem de custo torna os projetos sensíveis tanto à precificação do petróleo bruto quanto aos custos adicionais de carbono.
Precificação de Carbono, Regulamentação de Emissões e Restrições de Financiamento
As regras de carbono e o acesso restrito a capital são restrições estruturais para o mercado de xisto betuminoso, especialmente na Europa. A Comissão Europeia publicou informações de referência para o período 2026-2030 e anunciou um Impulsionador de Investimentos do RCLE-UE de 30 bilhões de EUR em maio de 2026, declarado no material fornecido como 33 bilhões de USD. A Eesti Energia e a VKG alertaram que as revisões poderiam tornar a produção europeia de xisto betuminoso inviável entre 2031 e 2033. A política de petróleo e gás da Amundi exclui emissores com mais de 30% da receita proveniente de combustíveis fósseis não convencionais, incluindo xisto betuminoso. A disponibilidade de água na Bacia do Rio Colorado e em áreas de recursos comparáveis pode limitar a escala do processamento futuro. As obrigações de recuperação e a aceitação local também afetam o cronograma dos projetos onde estão planejadas atividades de mineração ou instalações de superfície.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo: A Retortagem Ganha Terreno com a Expansão Comercial
A extração deteve 52,3% da receita por processo em 2025, conferindo-lhe a maior participação no mercado de xisto betuminoso dentro dessa segmentação. Sua posição reflete a mineração de superfície comercial na Estônia e na Bacia de Fushun, na China. A retortagem está prevista para crescer a um CAGR de 6,9% até 2031, a maior taxa por processo. Ela inclui sistemas de pirólise ex situ estabelecidos e abordagens piloto in situ mais recentes. Um estudo de março de 2026 relatou que a conversão autotérmica H-ATS atingiu uma razão de recuperação de energia de 14,80 em condições otimizadas.
O mesmo estudo relatou uma melhoria de 132% em comparação com a injeção a taxa constante. O refino permaneceu como a menor categoria de processo por receita em 2025, mas atualizou o óleo de xisto para combustível marítimo de baixo teor de enxofre, diesel limpo e frações especiais. O Enefit 280-2 entrou em operação em Auvere em setembro de 2026 com capacidade de 268.000 toneladas de óleo por ano. A instalação custa mais de 380 milhões de EUR, declarado no material fornecido como 418 milhões de USD às taxas de câmbio médias de 2026. A pesquisa constatou que a retortagem Dagong reduziu a destruição de exergia de 65,7% para 38,6% em comparação com o processamento Fushun.


Por Produto: O Diesel Lidera enquanto as Opções de Matéria-Prima se Expandem
O diesel deteve 35,6% da receita por produto em 2025 e representou a maior posição de produto no tamanho do mercado de xisto betuminoso. Também está previsto para expandir a um CAGR de 7,1% até 2031. O transporte de cargas, as operações industriais e a geração de energia sustentam a demanda por destilados médios na Ásia-Pacífico. O óleo de xisto retortado naturalmente produz uma grande fração de destilados médios. A gasolina foi a segunda maior categoria de produto, mas o teor de enxofre e cera requer processamento adicional de hidrotratamento para atender às especificações de veículos de passeio.
O GLP e o querosene forneceram uma base menor, mas estável, para aquecimento industrial e residencial. A categoria Outros inclui correntes de matérias-primas químicas, estoques de mistura para combustível marítimo e derivados especiais. Um estudo de 2025 constatou que o semicoque de xisto betuminoso tratado termicamente apresentava atividade pozolânica mensurável como material cimentício suplementar. Um estudo da ACS de 2026 relatou ânodos de carbono grafítico com capacidade de 349 mAh·g⁻¹ e retenção superior a 99,5% após 500 ciclos. Essas aplicações apoiam uma combinação de produtos menos dependente de combustíveis ao longo do tempo para a indústria de xisto betuminoso.
Por Usuário Final: Energia e Serviços Públicos Ancoram a Demanda, Automotivo Acelera
Energia e serviços públicos detiveram 39,5% da demanda por usuário final em 2025, a maior posição de usuário final no mercado de xisto betuminoso. A Estônia e a Jordânia têm o uso comercial mais profundo do xisto betuminoso como matéria-prima para geração de energia. Attarat é uma instalação de 2,1 bilhões de USD com capacidade líquida de 470 MW. Ela forneceu 16,7% das compras de eletricidade da Companhia Nacional de Energia Elétrica em 2025. O setor automotivo e de transporte está previsto para crescer a um CAGR de 6,3% até 2031.
A indústria química utiliza insumos derivados de xisto em plásticos, solventes, agroquímicos e petroquímicos, tornando a demanda menos dependente do consumo de combustíveis para passageiros do que o diesel e a gasolina. Um estudo de 2026 constatou que a cinza de xisto betuminoso substituindo 50% do cimento Portland comum ultrapassou 33,5 MPa após 90 dias. O cimento e a construção são, portanto, usos finais emergentes para os resíduos de processamento, enquanto a manufatura industrial e outras categorias incluem aplicações de nicho, como a coprodução de hidrogênio a partir de processos in situ.
Análise Geográfica
A América do Norte deteve 39,2% da receita global em 2025 e representou a maior participação regional no mercado de xisto betuminoso. O Serviço Geológico dos EUA estimou 1,5 trilhão de barris de recurso petrolífero in situ na Bacia de Piceance da Formação Green River. A política federal ao amparo do 42 U.S.C. § 15927 e da Ordem Secretarial 3417 apoia a avaliação de recursos. A produção permanece limitada pelos custos greenfield de 97 a 124 USD por barril, restrições hídricas, o foco do Canadá nas areias betuminosas e a posição exploratória do México.
A Europa combina a base de produção estabelecida da Estônia com a crescente pressão da política de carbono. A Estônia minerou pouco mais de 8 milhões de toneladas métricas em 2025, continuando um declínio de 3 anos, e a VKG tornou-se sua maior mineradora. O Enefit 280-2 foi inaugurado em setembro de 2026 com capacidade anual de 268.000 toneladas, demonstrando investimento contínuo apesar do risco do RCLE-UE. Os recursos da Polônia permanecem não desenvolvidos, enquanto a área de xisto do Volga-Ural da Rússia está inativa nas condições atuais de mercado e sanções.
A Ásia-Pacífico está prevista para expandir a um CAGR de 7,9% até 2031, a taxa regional mais rápida para o tamanho do mercado de xisto betuminoso. O desenvolvimento dirigido pelo Estado chinês é o principal motor. A produção nacional de óleo de xisto ultrapassou 8,5 milhões de toneladas em 2025, um aumento substancial. A Sinopec relatou mais de 2 milhões de toneladas de produção acumulada de Shengli Jiyang até maio de 2026. A Austrália possui recursos documentados por meio da Queensland Energy Resources, enquanto a Petrobras opera o processo de retortagem de superfície Petrosix no Brasil. A Jordânia lidera o Oriente Médio e a África com 40 a 70 bilhões de toneladas em 18 locais cobrindo mais de 60% do território nacional, e Attarat forneceu 16,7% das compras de eletricidade em 2025.

Cenário Competitivo
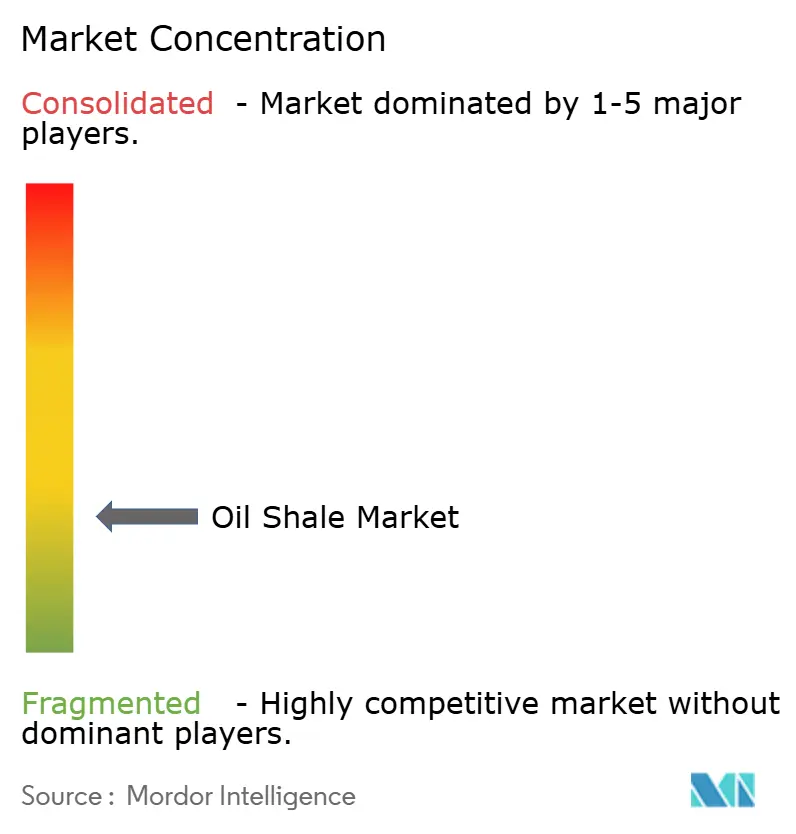
O mercado de xisto betuminoso é fragmentado e possui um núcleo de produção concentrado e um grupo mais amplo de participantes em tecnologia e exploração. A Eesti Energia e a VKG produzem quase todo o óleo de xisto comercializado, com base na pesquisa fornecida. A VKG adquiriu a licença de mineração de Uus-Kiviõli da Eesti Energia por 15 milhões de EUR (16,5 milhões de USD) em 2025. A transferência triplicou a base de reservas da VKG e garantiu o fornecimento até 2058. A produção chinesa é liderada por operadores vinculados ao Estado, incluindo a Sinopec em Shengli, a PetroChina em Ordos e o Fushun Mining Group no nordeste da China.
As empresas competem por meio de tecnologia, segurança de recursos e atualização de produtos. A Shell detém uma posição tecnológica por meio de seu processo proprietário de conversão in situ. A Eesti Energia inaugurou o Enefit 280-2 em setembro de 2026 com capacidade anual de 268.000 toneladas. A VKG fortaleceu a segurança de recursos por meio da compra da licença de Uus-Kiviõli em 2025. O desenvolvimento de Shengli Jiyang pela Sinopec ultrapassou dois milhões de toneladas de produção acumulada até maio de 2026.
O licenciamento de tecnologia, o uso de subprodutos e a comercialização in situ criam oportunidades no mercado de xisto betuminoso e para a cadeia de suprimentos do mercado de xisto betuminoso. A cinza de xisto betuminoso pode atender aos requisitos de resistência estrutural com 50% de substituição de cimento sob uma formulação otimizada. A pesquisa sobre coprodução de hidrogênio e carbono para ânodos de baterias adiciona outros caminhos técnicos.
Líderes da Indústria de Xisto Betuminoso
-
Eesti Energia AS
-
Viru Keemia Grupp AS
-
PetroChina Company Limited
-
China Petroleum and Chemical Corporation
-
Petróleo Brasileiro S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Eesti Energia lançou a usina de retortagem de óleo de xisto Enefit 280-2 em Auvere, Estônia, com gastos de capital superiores a 380 milhões de EUR, declarado no material fornecido como 418 milhões de USD. A instalação pode produzir 268.000 toneladas de óleo anualmente e fornece principalmente óleo de xisto como estoque de mistura para combustível marítimo de baixo teor de enxofre.
- Maio de 2026: A Sinopec anunciou que a produção acumulada da Zona Nacional de Demonstração de Óleo de Xisto Shengli Jiyang, na Província de Shandong, ultrapassou dois milhões de toneladas, com cinquenta e nove poços de petróleo registrando pico de produção diária superior a cem toneladas e a maior produção diária de poço único atingindo 263 toneladas.
- Abril de 2026: A Viru Keemia Grupp (VKG) adquiriu a licença de mineração restante para o campo de mineração de xisto betuminoso de Uus-Kiviõli da estatal Eesti Energia por 15 milhões de EUR (aproximadamente 16,5 milhões de USD), conforme confirmado pela liderança da VKG.
- Abril de 2026: A usina de energia de xisto betuminoso de Attarat, na Jordânia, aumentou sua participação nas compras de eletricidade da Companhia Nacional de Energia Elétrica para 16,7% em 2025, ante 16% em 2024. Isso representou 23.414 GWh de eletricidade e refletiu a contínua expansão do papel do xisto na matriz energética nacional da Jordânia.


Escopo do Relatório Global do Mercado de Xisto Betuminoso
O xisto betuminoso é uma rocha sedimentar de granulação fina e rica em matéria orgânica que contém querogênio, a partir do qual podem ser produzidos hidrocarbonetos líquidos. O mercado de xisto betuminoso abrange as atividades globais envolvidas na exploração, mineração, extração, processamento e venda de recursos de xisto betuminoso.
O mercado global de xisto betuminoso é segmentado por processo, produto, usuário final e geografia. Por processo, o mercado é segmentado em extração, retortagem e refino. Por produto, o mercado é dividido entre diesel, gasolina, gás liquefeito de petróleo, querosene e outros. Por usuário final, o mercado é segmentado em energia e serviços públicos, automotivo e transporte, indústria química, indústria de cimento e construção, manufatura industrial e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de xisto betuminoso em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Extração |
| Retortagem |
| Refino |
| Diesel |
| Gasolina |
| Gás Liquefeito de Petróleo |
| Querosene |
| Outros |
| Energia e Serviços Públicos |
| Automotivo e Transporte |
| Indústria Química |
| Indústria de Cimento e Construção |
| Manufatura Industrial |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Processo | Extração | |
| Retortagem | ||
| Refino | ||
| Por Produto | Diesel | |
| Gasolina | ||
| Gás Liquefeito de Petróleo | ||
| Querosene | ||
| Outros | ||
| Por Usuário Final | Energia e Serviços Públicos | |
| Automotivo e Transporte | ||
| Indústria Química | ||
| Indústria de Cimento e Construção | ||
| Manufatura Industrial | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de xisto betuminoso até 2031?
O mercado de xisto betuminoso está projetado para atingir 5,25 bilhões de USD até 2031, crescendo a um CAGR de 5,82% a partir de 2026.
Qual processo está crescendo mais rapidamente até 2031?
A retortagem está projetada para registrar o maior CAGR por processo de 6,9% até 2031.
Qual produto de xisto betuminoso lidera a receita?
O diesel liderou a receita por produto com uma participação de 35,6% em 2025 e está projetado para crescer a um CAGR de 7,1%.
Qual região tem a maior previsão de crescimento?
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,9% até 2031, sustentada principalmente pela expansão do óleo de xisto da China.
Por que o xisto betuminoso é importante para o sistema energético da Jordânia?
Attarat respondeu por 16,7% das compras de eletricidade da Companhia Nacional de Energia Elétrica em 2025 e reduz a dependência de fornecimentos de combustível importado.
Quais são as principais restrições ao desenvolvimento?
Altos custos de capital, precificação de carbono, limitações de financiamento, restrições hídricas e obrigações de recuperação restringem o novo desenvolvimento.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
