
オイルシェール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
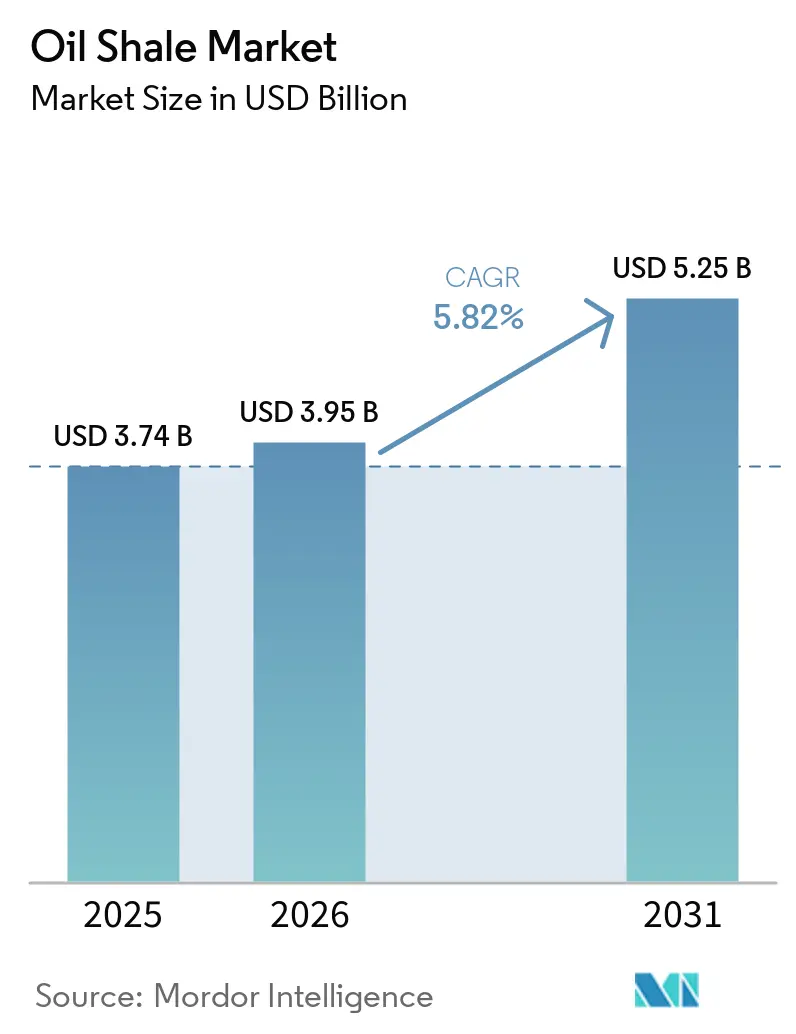
| 市場規模 (2026) | 3.95 十億米ドル |
| 市場規模 (2031) | 5.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオイルシェール市場分析
オイルシェール市場規模は、2025年の3.74 ビリオン 米ドルおよび2026年の3.95 ビリオン 米ドルから、2031年までに5.25 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間のCAGRは5.8%です。オイルシェール市場は、輸入エネルギー供給への依存を低減するための各国の取り組みによって支えられています。中国、ヨルダン、および米国は、国内のケロゲン資源を、従来の上流投資としてのみではなく、エネルギー安全保障計画の一部として位置づけています。[1] このアプローチは、グリーンフィールド生産コストが従来の原油ベンチマークと比較して依然として困難な状況にある場合でも、プロジェクトを支援できます。[2] レトルティングおよびインサイチュ転換における技術改善により、製品の範囲が拡大し、一部の操業上の制約が軽減されています。オイルシェール市場はまた、アジア太平洋および中東を中心に拡大が進む一方、欧州の生産者はより厳しい炭素コスト条件に直面するという明確な地域的分断に直面しています。2031年に向けて、地域の多様化はオイルシェール市場にとって引き続き重要な課題となります。
レポートの主要ポイント
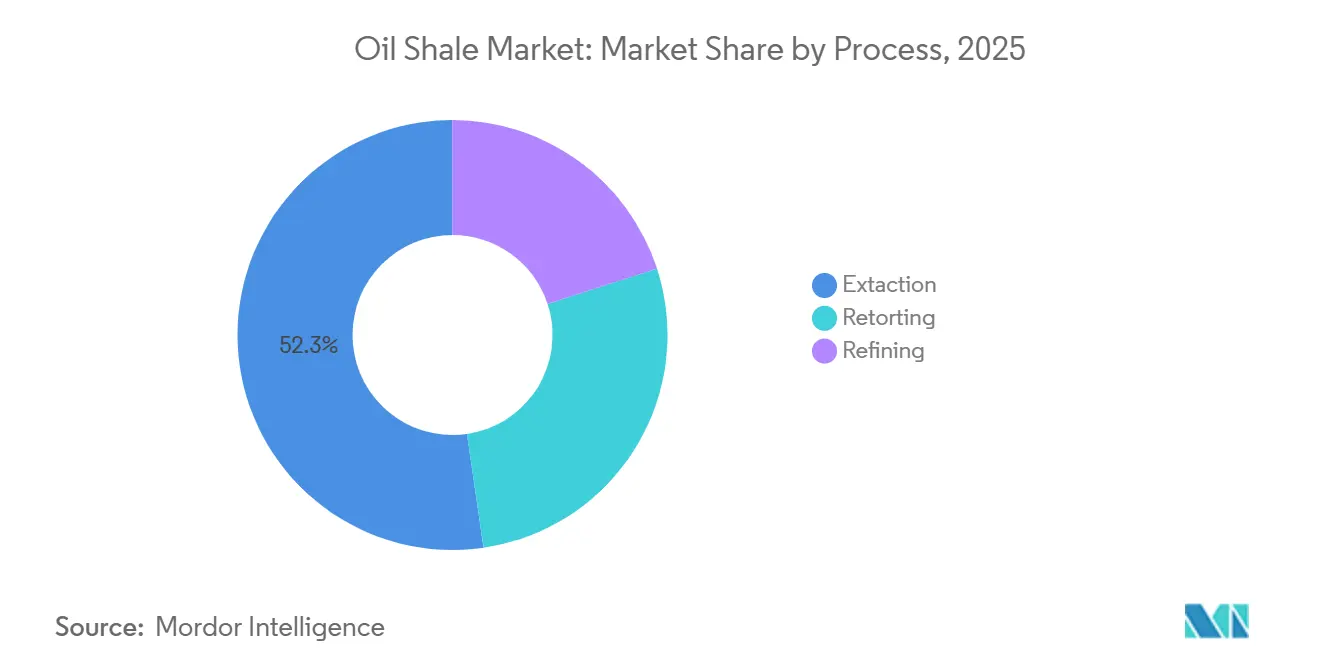
- プロセス別では、採掘が2025年の収益の52.3%を占め、レトルティングは2031年にかけて最高のCAGR 6.9%を記録する見込みです。
- 製品別では、ディーゼルが2025年の収益の35.6%を占め、2031年にかけて最高のCAGR 7.1%を記録する見込みです。
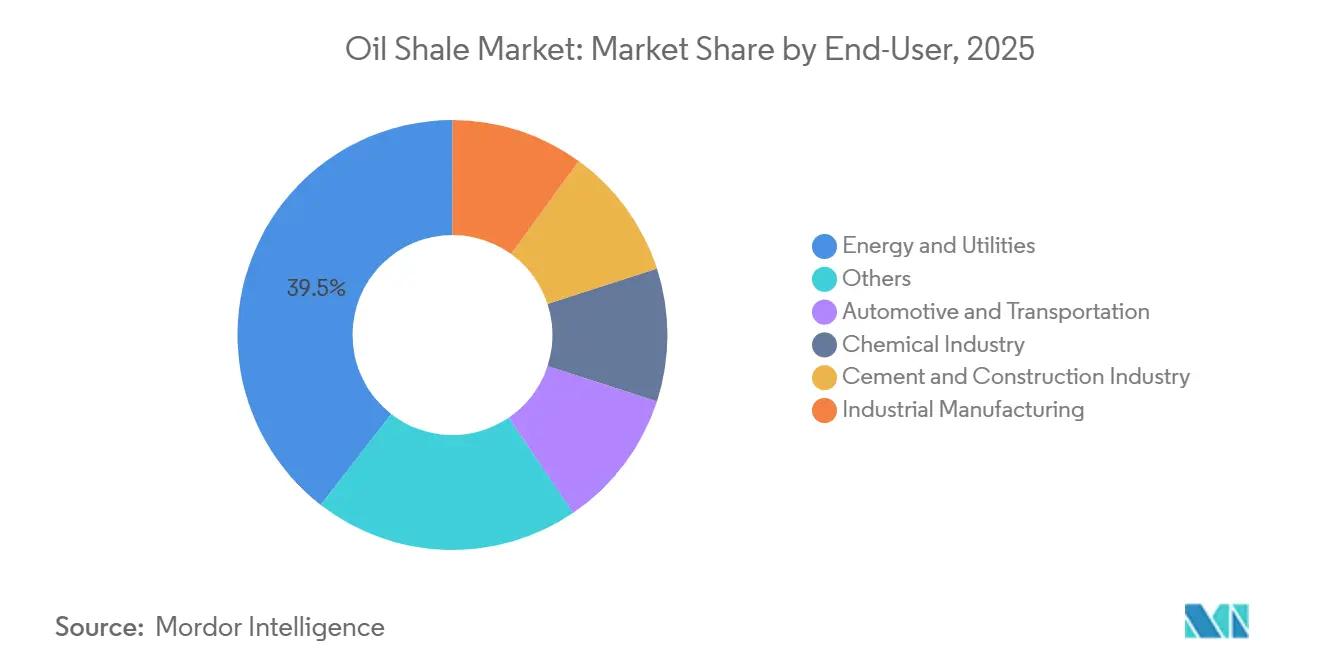
- エンドユーザー別では、エネルギー・公益事業が2025年の需要の39.5%を占め、自動車・輸送は2031年にかけて最高のCAGR 6.3%を記録する込みです。
- 地域別では、北米が2025年の収益の39.2%を占め、アジア太平洋は2031年にかけて最高のCAGR 7.9%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー安全保障と輸入依存度の低減 | +2.0% | グローバル、特に北米、中東、アジア太平洋で顕著 | 中期(2〜4年) |
| レトルティングおよびインサイチュ転換技術の進歩 | +1.5% | グローバル、研究は中国、米国、エストニアに集中 | 長期(4年以上) |
| 代替液体燃料および化学原料需要 | +1.0% | アジア太平洋、北米および中東・アフリカへの波及あり | 中期(2〜4年) |
| 政府主導の内非在来型資源開発 | +0.8% | 北米、中東、アジア太平洋 | 短期(2年以内) |
| 低外乱インサイチュ転換の商業化 | +0.6% | 中国、米国、ヨルダン | 長期(4年以上) |
| 産業材料におけるオイルシェール副産物の利用 | +0.3% | エストニア、中国、ヨルダン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー安全保障と輸入依存度の低減
エネルギー安全保障は、オイルシェール市場に対する公的支援の中心的な理由であり、オイルシェール市場の投資判断を形成しています。ヨルダン、中国、および米国の政府は、オイルシェールを輸入供給への依存を低減できる国内資源として位置づけています。この政策的根拠は、現行の原油価格のみに基づくプロジェクト判断とは異なります。米国法第15927条は、オイルシェールを戦略的非在来型燃料として規定し、連邦政府と民間の協調的な開発を求めています。ヨルダンのアッタラット発電所は、2025年に国家電力会社の電力購入量の16.7%を占め、2024年の16%から増加しました。国内供給は、国内炭化水素が限られた国々にとって、港湾閉鎖、輸送障害、および燃料輸入コストの変動へのエクスポージャを低減できます。
レトルティングおよびインサイチュ転換技術の進歩
技術開発により、オイルシェール市場で利用可能な操業オプションが変化しています。2025年のレビューでは、Shell社のインサイチュ転換プロセス、ExxonMobilのElectrofracアプローチ、およびジオサーミック燃料電池技術を含む手法が紹介されました。[3] Shellのプロセスは、地下加熱中に貯留層を隔離するためにフリーズウォール坑井を使用し、Electrofracは破砕岩盤内の電気加熱体を使用します。2026年に発表された研究では、逆方向インサイチュ熱分解設計が、従来の電気加熱設計と比較して石油回収率を10%以上向上させ、エネルギー効率を60%以上改善したことが報告されました。[4] 別の2026年の研究では、最適化されたガス注入条件により、後期生産フェーズにおける圧縮エネルギー使用量を90%削減し、二酸化炭素排出量を48%削減できることが判明しました。インサイチュ方式は地表への影響を抑制でき、土地への影響が懸念される地域での許認可条件を改善する可能性があるため、これらの変化は重要です。
代替液体燃料および化学原料需要の増大
オイルシェール市場は、輸送燃料生産以外にも用途があります。米国エネルギー省の研究では、シェール由来のストリームに含まれるピリジン、フェノール、硫化物、チオフェンが、農薬、医薬品、界面活性剤、溶剤などの製品の潜在的な原料として特定されました。2026年の研究では、原油オイルシェールをバッテリーグレードの黒鉛炭素に転換しながら、二酸化炭素フリーの水素を生産するプロセスが報告されました。2026年9月に稼働を開したEnefit 280-2は、低硫黄船舶燃料ブレンド用のシェールオイルを生産しています。これらの用途により、生産者はディーゼルやガソリンの販売に完全に依存しない製品選択肢を持つことができます。化学および船舶向け用途は、乗用車向け燃料とは異なる需要基盤を提供することもできます。
国内非在来型資源の政府主導開発
政府プログラムにより、複数のオイルシェール市場拠点において、資源評価から開発までの道筋が短縮されています。米国長官令3417号は、米国地質調査所に対し、連邦陸上土地における技術的回収可能資源の評価を更新するよう指示しました。中国国家エネルギー局は、2025年のシェールオイル生産量が850 ミリオン トンを超えたと報告しました。勝利済陽地区は、本レポートに提供された資料によれば、予定より1年早く年間70 ミリオン トンの生産量に達しました。ヨルダンのエネルギー・鉱物資源省は、国内のオイルシェール埋蔵量を18の既知サイトにわたって400億〜700億トンと見積もっています。採掘許可、送電線、および系統接続に対する公的支援は、歴史的に民間プロェクトファイナンスを制限してきたリスクを低減できます。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と競争力のない生産コスト | -2.5% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| 炭素価格設定、排出規制および資金調達制約 | -1.4% | 欧州、機関投資家へのグローバルな波及あり | 中期(2〜4年) |
| 資源地域における水資源安全保障の限界 | -0.8% | 北米、中東、中央アジア | 長期(4年以上) |
| プロジェクト固有の社会的許容性と原状回復責任 | -0.4% | 北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と競争力のない生産コスト
高い資本需要は、オイルシェール市場に対する即時の制約として残っています。ユタ大学のコストモデリングでは、高品位層の供給コストを1バレルあたり97 米ドル、低品位層を1バレルあたり124 米ドルと試算しました。同研究では、空気燃焼式商業規模プラントの総減価償却可能資本を33 ビリオン 米ドルから34 ビリオン 米ドルと試算しました。米国エネルギー省のアーカイブ工学研究では、ライセンおよびロイヤルティ費用を除いた、1日2,000バレルのレトルティング施設の資本コストが8,000 ミリオン 米ドルを超えると報告されました。Eesti Energiaは2026年に、生産単位コストがグローバル競争力の重要な要因であると述べました。狭いコスト余裕により、プロジェクトは原油価格と追加的な炭素コストの両方に対して敏感になっています。
炭素価格設定、排出規制および資金調達制約
炭素規制と資本アクセスの制限は、特に欧州においてオイルシェール市場の構造的な制約となっています。欧州委員会は2026〜2030年期間のベンチマーク情報を公表し、2026年5月に300 ビリオン ユーロのETS投資ブースターを発表しました(提供資料では330 ビリオン 米ドルと記載)。Eesti EnergiaとVKGは、改定により欧州のオイルシェール生産が2031年から2033年の間に成立しなくなる可能性があると警告しました。Amundiの石油・ガス方針は、非在来型化石燃料(オイルシェールを含む)からの収益が30%を超える発行体を除外しています。コロラド川流域および同等の資源地域における水の利用可能性は、将来の処理規模を制限す可能性があります。採掘や地表施設が計画されている場所では、原状回復義務と地域の受容性もプロジェクトのタイミングに影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセス別:
レトルティングが商業規模拡大で存在感を高める採掘は2025年のプロセス収益の52.3%を占め、このセグメンテーションにおいてオイルシェール市場シェアの最大部分を占めた。その地位は、エストニアおよび中国の撫順盆地における商業的な露天採掘を反映している。レトルティングは2031年までに6.9%のCAGRで成長すると予測されており、プロセス別では最高の成長率となっている。これには確立された地上乾留システムおよびより新しい地下乾留パイロットアプローチが含まれる。2026年3月の研究では、H-ATS自熱変換が最適化された条件下でエネルギー回収率14.80を達成したことが報告された。
同研究では、一定速度注入と比較して132%の改善が報告された。精製は2025年においてプロセスカテゴリーの中で収益が最も小さかったが、シェールオイルを低硫黄船舶燃料、クリーンディーゼル、および特殊留分にアップグレードした。Enefit 280-2は2026年9月にアウヴェレで稼働を開始し、年間26万8,000メートルトンの石油生産能力を有する。同施設のコストは3億8,000万ユーロを超え、提供された資料では2026年の平均為替レートで4億1,800万米ドルと記載されている。研究によれば、大工レトルティングは撫順処理と比較してエクセルギー破壊を65.7%から38.6%に低減したことが明らかになった。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製品別:
ディーゼルが首位を維持しながら原料オプションが拡大ディーゼルは2025年の製品収益の35.6%を占め、オイルシェール市場規模において最大の製品ポジションを占めました。また、2031年にかけてCAGR 7.1%で拡大する見込みです。アジア太平洋における貨物輸送、産業操業、および発電が中間留分需要を支えています。レトルティングされたシェールオイルは自然に大きな中間留分留分を生成します。ガソリンは第2位の製品カテゴリーでしたが、乗用車規格を満たすためには硫黄とワックス含有量のさらなる水素化処理が必要です。
LPGと灯油は、産業用および家庭用暖房向けに小規模ながら安定した需要基盤を提供しました。その他カテゴリーには、化学原料ストリーム、船舶燃料ブレンドストック、および特殊誘導体が含まれます。2025年の研究では、熱処理されたオイルシェール半コークスが補助セメント系材料としてポゾラン活性を示すことが判明しました。2026年のACS研究では、黒鉛炭素アノードが349 mAh·g⁻¹の容量と500サイクル後に99.5%以上の保持率を示したことが報告されました。これらの用途は、オイルシェール産業において時間の経過とともに燃料依存度の低い製品ミックスを支えます。
エンドユーザー別:
エネルギー・公益事業が需要を牽引し、自動車が加速エネルギー・公益事業は2025年のエンドユーザー需要の39.5%を占め、オイルシェール市場において最大のエンドユーザーポジションを持ちます。エストニアとヨルダンは、発電原料としてのオイルシェールの商業利用が最も深く進んでいます。アッタラットは21 ビリオン 米ドルの施設で、正味容量470 MWを持ちます。2025年に国家電力会社の電力購入量の16.7%を供給しました。自動車・輸送は2031年にかけてCAGR 6.3%で成長すると予測されています。
化学産業は、プラスチック、溶剤、農薬、石油化学製品においてシェール由来の原料を使用しており、ディーゼルやガソリンよりも乗用車燃料消費への依存度が低い需要構造となっています。2026年の研究では、普通ポルトランドセメントの50%をオイルシェール灰で置換した場合、90日後に33.5 MPaを超えることが判明しました。セメント・建設は処理残渣の新興エンドユーザーとして台頭しており、産業製造およびその他カテゴリーには、インサイチュプロセスからの水素共同生産などのニッチな用途が含まれます。

地域分析
北米オイルシェール市場
北米は2025年に世界収益の39.2%を占め、最大の地域別オイルシェール市場シェアを有していた。米国地質調査所は、グリーンリバー層のピーアンスベイスンにおける埋蔵石油資源を1.5 トリリオン バレルと推定している。42 U.S.C. § 15927および長官令3417に基づく連邦政策は、資源評価を支援している。生産量は、1バレルあたり97〜124米ドルのグリーンフィールドコスト、水資源の制約、カナダのオイルサンドへの注力、およびメキシコの探査段階という状況により、依然として限定的である。
ヨーロッパオイルシェール市場
ヨーロッパは、エストニアの確立された生産基盤、高まるカーボン政策圧力を組み合わせた状況にある。エストニアは2025年に800万メトリックトンをわずかに上回る採掘量を記録し、3年連続の減少傾向が続いており、VKGが最大の採掘事業者となった。Enefit 280-2は2026年9月に年間26万8,000メトリックトンの生産能力で稼働を開始し、EU ETS(排出量取引制度)リスクにもかかわらず継続的な投資が行われていることを示している。ポーランドの資源は未開発のままであり、ロシアのヴォルガ・ウラル地域のシェールは、現在の市場環境および制裁条件のもとで非稼働状態にある。
アジア太平洋、南米および中東・アフリカのオイルシェール市場
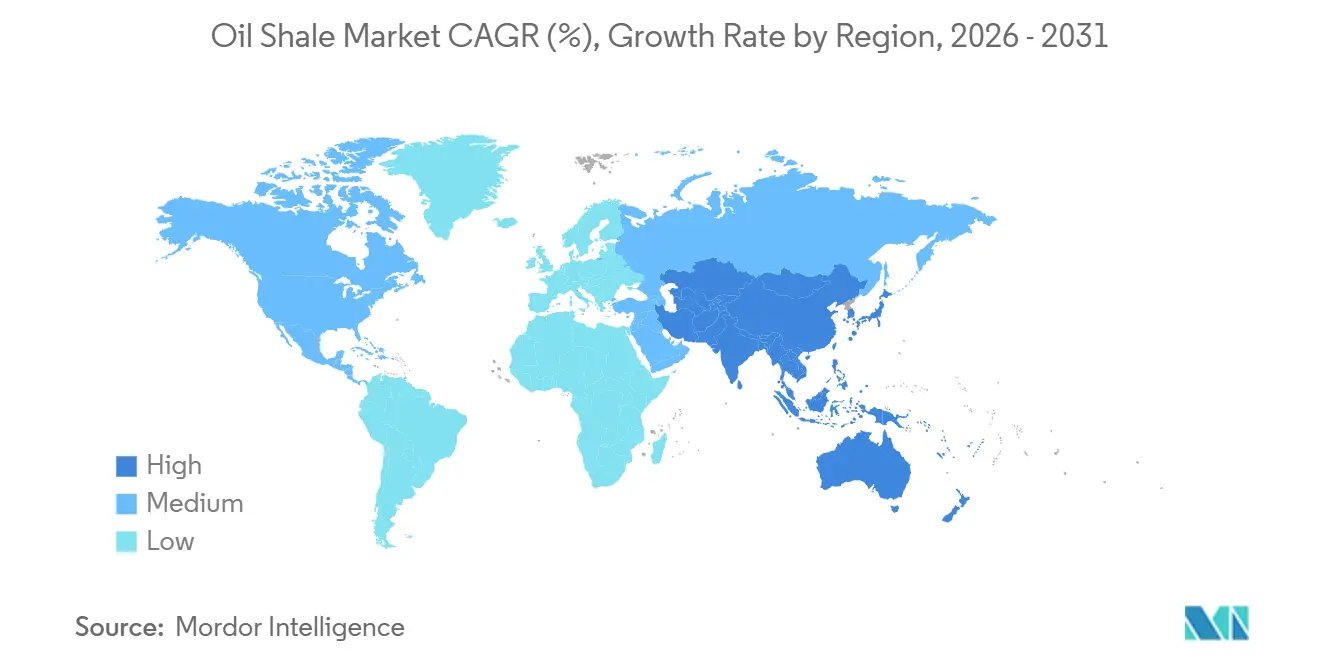
アジア太平洋地域は2031年までに7.9%のCAGRで拡大すると予測されており、オイルシェール市場規模において最も高い地域別成長率となっている。中国の国家主導による開発が主要な牽引力である。国内シェールオイル生産量は2025年に850万トンを超え、大幅な増加を記録した。Sinopecは2026年5月までに勝利済陽(Shengli Jiyang)の累積生産量が200万トンを超えたと報告している。オーストラリアはQueensland Energy Resourcesを通じ資源を確認しており、Petrobrasはブラジルでペトロシックス(Petrosix)地上レトルトプロセスを運営している。ヨルダンは中東・アフリカ地域をリードしており、国土の60%以上をカバーする18か所のサイトに400〜700億トンの資源を有し、Attaratは2025年に電力購入量の16.7%を供給した。
競合環境
市場集中度
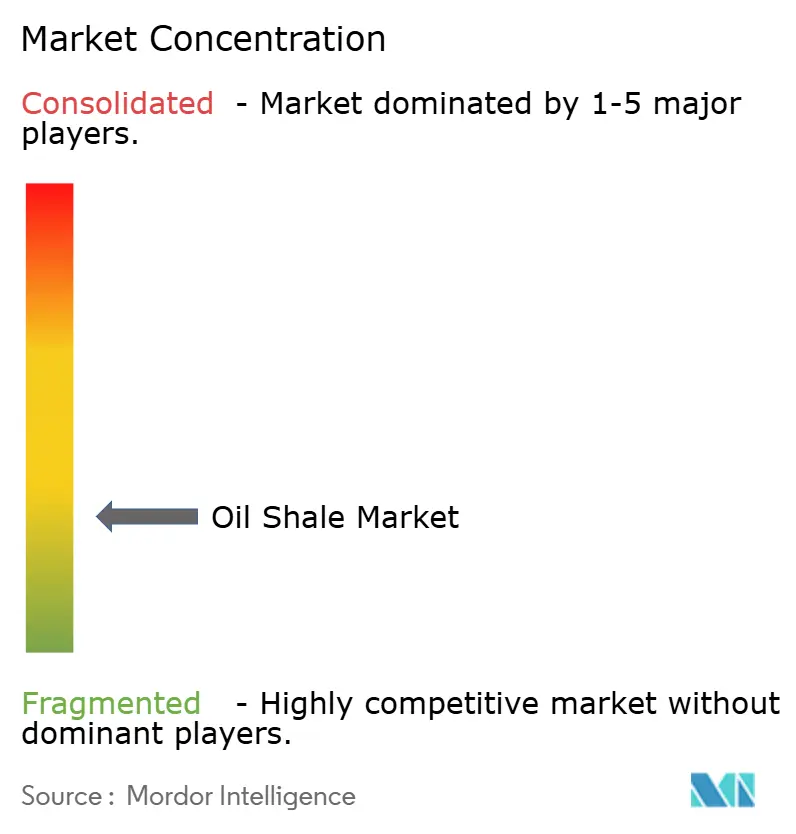
オイルシェール市場は断片化しており、集中した生産コアとより広範な技術・探査参加者グループを持ちます。提供された調査に基づくと、Eesti EnergiaとVKGが商業的に取引されるシェールオイルのほぼ全量を生産しています。VKGは2025年にEesti EnergiaからUus-Kiviõli採掘許可を1,500 ミリオン ユーロ(1,650 ミリオン 米ドル)で取得しました。この移転によりVKGの埋量基盤は3倍となり、2058年まで供給が確保されました。中国の生産は、勝利のSinopec、オルドスのPetroChina、および中国東北部の撫順鉱業集団を含む国家関連事業者が主導しています。
企業は技術、資源安全保障、および製品アップグレードを通じて競争しています。Shellは独自のインサイチュ転換プロセスを通じて技術的地位を保持しています。Eesti Energiaは2026年9月に年間268,000トンの生産能力を持つEnefit 280-2を開業しました。VKGは2025年のUus-Kiviõli許可取得を通じて資源安全保障を強化しました。SinopecのShengli Jiyang開発は2026年5月までに累積生産量200 ミリオン トンを超えました。
技術ライセンス、副産物利用、およびインサイチュ商業化は、オイルシェール市場およびオイルシェール市場のサプライチェーンに機会を創出します。オイルシェール灰は、最適化された配合において50%のセメント置換で構造強度要件を満たすことができます。水素共同生産およびバッテリーアノード炭素に関する研究は、さらなる技術的経路を追加します。
オイルシェール産業リーダー
-
Eesti Energia AS
-
Viru Keemia Grupp AS
-
PetroChina Company Limited
-
China Petroleum and Chemical Corporation
-
Petróleo Brasileiro S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
オイルシェール市場 このレポートでカバーされる企業
- Exxon Mobil Corporation
- Chevron Corporation
- Shell plc
- Eesti Energia AS
- Viru Keemia Grupp AS
- PetroChina Company Limited
- China Petroleum and Chemical Corporation
- Petróleo Brasileiro S.A.
- Queensland Energy Resources Limited
- Occidental Petroleum Corporation
- TotalEnergies SE
- Equinor ASA
- ConocoPhillips Company
- Repsol S.A.
- Japan Petroleum Exploration Co., Ltd.
- Japan Oil, Gas and Metals National Corporation
- AuraSource, Inc.
- Red Leaf Resources, Inc.
- Shale Technologies, LLC
- Genie Energy Ltd.
- Fushun Mining Group Co., Ltd.
最近の産業開発事情 オイルシェール市場
- 2026年8月:Eesti Energiaは、エストニアのアウヴェレにEnefit 280-2シェールオイルレトルティングプラントを稼働させ、資本支出は3億8,000 ミリオン ユーロ(提供資料では4億1,800 ミリオン 米ドル)を超えました。この施設は年間268,000トンの石油を生産でき、主に低硫黄船舶燃料のブレンドストックとしてシェールオイルを供給します。
- 2026年5月:Sinopecは、山東省の勝利済陽国家シェールオイル実証区からの累積生産量が200 ミリオン トンを超え、59本の油井が1日あたり100トンを超えるピーク日産量を記録し、最高の単井日産量が263トンに達したと発表しました。
- 2026年4月:Viru Keemia Grupp(VKG)は、VKGの経営陣が確認したとおり、国営Eesti EnergiaからUus-Kiviõliオイルシェール採掘区の残りの採掘許可を1,500 ミリオン ユーロ(約1,650 ミリオン 米ドル)で購入しました。
- 2026年4月:ヨルダンのアッタラットオイルシェール発電所は、2025年の国電力会社の電力購入量に占めるシェアを2024年の16%から16.7%に増加させました。これは23,414 GWhの電力を表し、ヨルダンの国家エネルギーミックスにおけるシェールの役割の継続的な拡大を反映しています。
グローバルオイルシェール市場レポートの調査範囲
オイルシェールは、ケロゲンを含む有機物に富んだ細粒堆積岩であり、液体炭化水素を生産することができます。オイルシェール市場は、オイルシェール資源の探査、採掘、抽出、処理、および販売に関わるグローバルな活動を包含します。
グローバルオイルシェール市場は、プロセス、製品、エンドユーザー、および地域に区分されます。プロセス別では、市場は採掘、レトルティング、および精製に区分されます。製品別では、市場はディーゼル、ガソリン、液化石油ガス、灯油、およびその他に分類されます。エンドユーザー別では、市場はエネルギー・公益事業、自動車・輸送、化学産業、セメント・建設産業、産業製造、およびその他に区分されます。本レポートはまた、主要地域の26カ国にわたるグローバルオイルシェール市場の市場規模と予測を網羅しています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 採掘 |
| レトルティング |
| 精製 |
| ディーゼル |
| ガソリン |
| 液化石油ガス |
| 灯油 |
| その他 |
| エネルギー・公益事業 |
| 自動車・輸送 |
| 化学産業 |
| セメント・建設産業 |
| 産業製造 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| プロセス別 | 採掘 | |
| レトルティング | ||
| 精製 | ||
| 製品別 | ディーゼル | |
| ガソリン | ||
| 液化石油ガス | ||
| 灯油 | ||
| その他 | ||
| エンドユーザー別 | エネルギー・公益事業 | |
| 自動車・輸送 | ||
| 化学産業 | ||
| セメント・建設産業 | ||
| 産業製造 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のオイルシェール市場の予測値は?
オイルシェール市場は2031年までに5.25 ビリオン 米ドルに達し、2026年からCAGR 5.82%で成長する見込みです。
2031年にかけて最も急速に成長しているプロセスは?
レトルティングは2031年にかけて最高のプロセスCAGR 6.9%を記録する見込みです。
収益をリードするオイルシェール製品は?
ディーゼルは2025年に35.6%のシェアで製品収益をリードし、CAGR 7.1%で成長する見込みです。
最も高い予測成長率を持つ地域は?
アア太平洋は2031年にかけてCAGR 7.9%で成長すると予測されており、主に中国のシェールオイル規模拡大によって支えられています。
オイルシェールがヨルダンのエネルギーシステムにとって重要な理由は?
アッタラットは2025年に国家電力会社の電力購入量の16.7%を占め、輸入燃料供給への依存を低減しています。
開発における主な制約は何ですか?
高い資本コスト、炭素価格設定、資金調達制限、水資源制約、および原状回復義務が新規開発を制約しています。