
Marktgröße und Marktanteil Ölschiefer
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.95 Milliarden US-Dollar |
| Marktgröße (2031) | 5.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ölschiefer-Marktanalyse von Mordor Intelligence
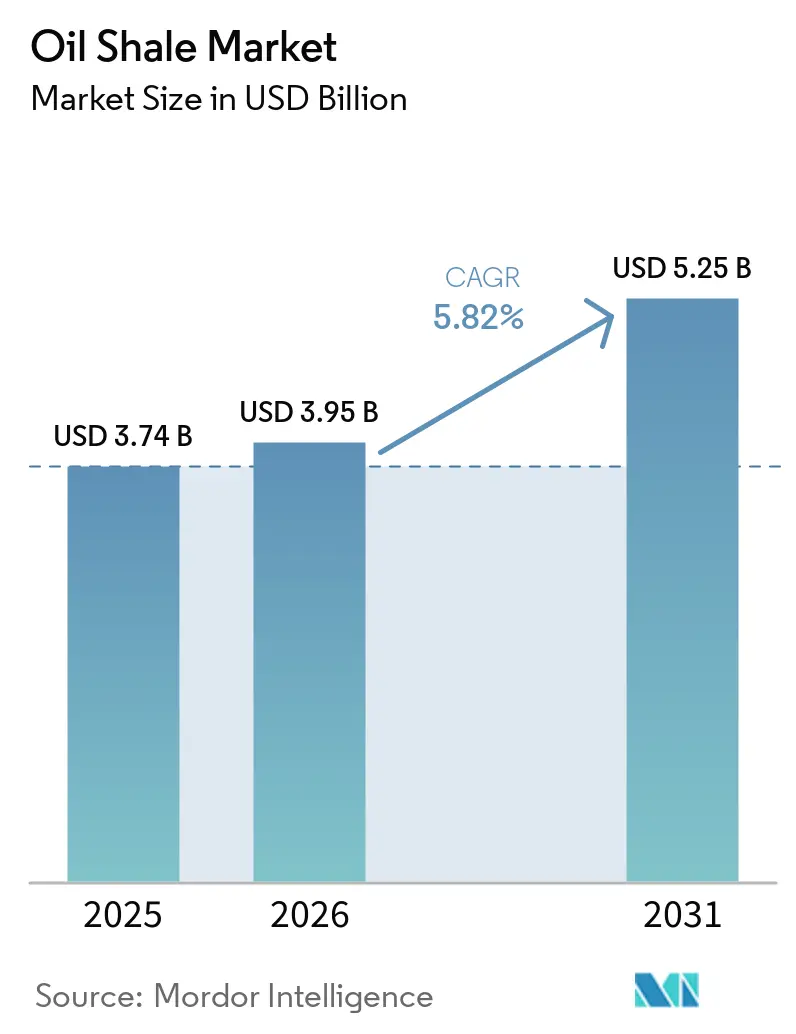
Die Marktgröße des Ölschiefer-Marktes wird voraussichtlich von 3,74 Milliarden USD im Jahr 2025 und 3,95 Milliarden USD im Jahr 2026 auf 5,25 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,8 % zwischen 2026 und 2031. Der Ölschiefer-Markt wird durch nationale Bemühungen zur Verringerung der Abhängigkeit von importierten Energieversorgungen gestützt. China, Jordanien und die Vereinigten Staaten behandeln inländische Kerogen-Ressourcen als Teil ihrer Energiesicherheitsplanung und nicht nur als konventionelle vorgelagerte Investitionen.[1] Dieser Ansatz kann Projekte unterstützen, auch wenn die Produktionskosten für Neuanlagen schwer mit konventionellen Rohöl-Benchmarks zu vergleichen bleiben.[2] Technologische Verbesserungen bei der Retortierung und der In-situ-Konversion erweitern das Produktspektrum und reduzieren einige betriebliche Einschränkungen. Der Ölschiefer-Markt weist zudem eine deutliche regionale Spaltung auf, wobei die Expansion auf den asiatisch-pazifischen Raum und den Nahen Osten konzentriert ist, während europäische Produzenten mit strengeren CO₂-Kostenbedingungen konfrontiert sind. Die regionale Diversifizierung wird bis 2031 für den Ölschiefer-Markt von Bedeutung bleiben.
Wichtigste Erkenntnisse des Berichts
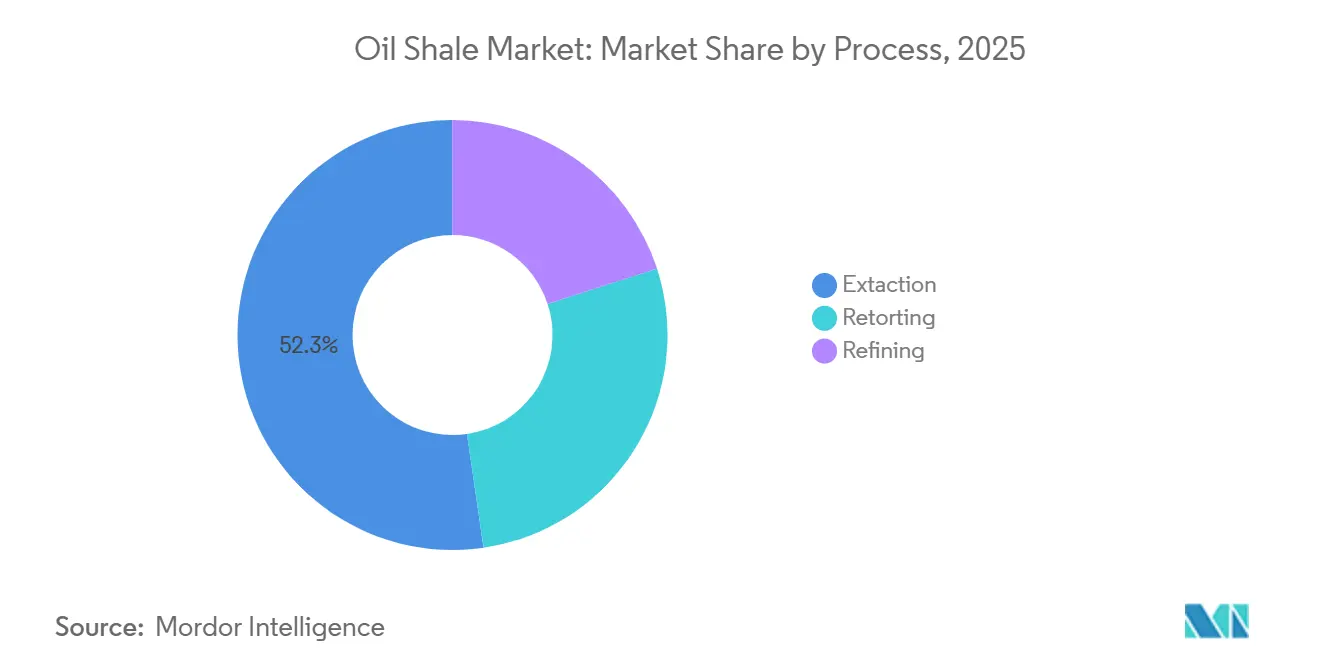
- Nach Prozess hielt die Extraktion im Jahr 2025 einen Umsatzanteil von 52,3 %, während die Retortierung bis 2031 die höchste CAGR von 6,9 % verzeichnen soll.
- Nach Produkt hielt Diesel im Jahr 2025 einen Umsatzanteil von 35,6 % und soll bis 2031 die höchste CAGR von 7,1 % verzeichnen.
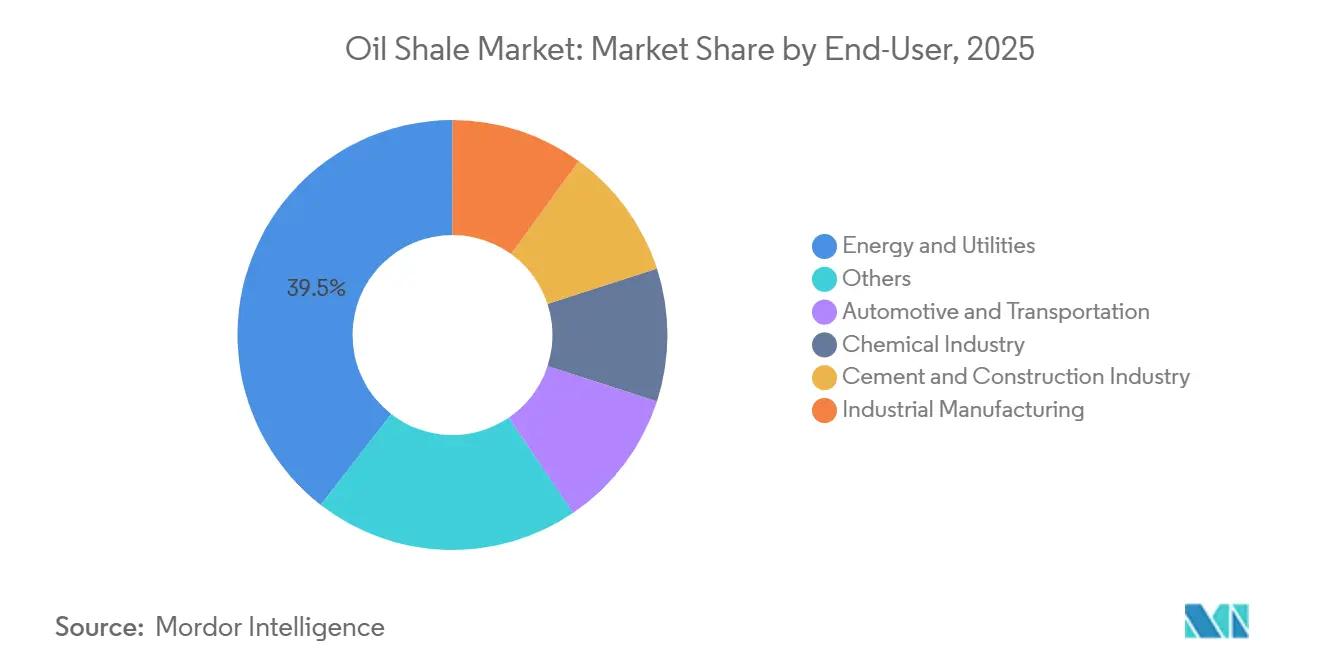
- Nach Endverbraucher hielt Energie und Versorgung im Jahr 2025 einen Nachfrageanteil von 39,5 %, während Automobil und Transport bis 2031 die höchste CAGR von 6,3 % verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,2 %, während der asiatisch-pazifische Raum bis 2031 die höchste CAGR von 7,9 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Ölschiefer-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energiesicherheit und Reduzierung der Importabhängigkeit | +2.0% | Global, am stärksten in Nordamerika, dem Nahen Osten und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Retortierungs- und In-situ-Konversionstechnologien | +1.5% | Global, mit Forschungsschwerpunkten in China, den Vereinigten Staaten und Estland | Langfristig (≥ 4 Jahre) |
| Nachfrage nach alternativen Flüssigkraftstoffen und chemischen Einsatzstoffen | +1.0% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Entwicklung inländischer unkonventioneller Ressourcen | +0.8% | Nordamerika, der Nahe Osten und der asiatisch-pazifische Raum | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung der In-situ-Konversion mit geringerer Flächeninanspruchnahme | +0.6% | China, die Vereinigten Staaten und Jordanien | Langfristig (≥ 4 Jahre) |
| Nutzung von Ölschiefer-Nebenprodukten in Industriematerialien | +0.3% | Estland, China und Jordanien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiesicherheit und Reduzierung der Importabhängigkeit
Energiesicherheit ist ein zentraler Grund für die öffentliche Unterstützung des Ölschiefer-Marktes und prägt die Investitionslogik des Ölschiefer-Marktes. Regierungen in Jordanien, China und den Vereinigten Staaten haben Ölschiefer als inländische Ressource betrachtet, die die Abhängigkeit von importierten Versorgungen reduzieren kann. Diese politische Begründung unterscheidet sich von einer Projektentscheidung, die ausschließlich auf den aktuellen Rohölpreisen basiert. Abschnitt 15927 des US-amerikanischen Rechts beschreibt Ölschiefer als strategischen unkonventionellen Brennstoff und fordert eine koordinierte Entwicklung durch Bund und Privatwirtschaft. Jordaniens Attarat-Anlage machte im Jahr 2025 16,7 % der Stromeinkäufe der National Electric Power Company aus, verglichen mit 16 % im Jahr 2024. Lokale Versorgung kann die Anfälligkeit gegenüber Hafensperrungen, Transportunterbrechungen und Änderungen der Kraftstoffimportkosten für Länder mit begrenzten inländischen Kohlenwasserstoffen verringern.
Fortschritte bei Retortierungs- und In-situ-Konversionstechnologien
Technische Entwicklungen verändern die verfügbaren Betriebsoptionen für den Ölschiefer-Markt. Eine Übersichtsstudie aus dem Jahr 2025 beschrieb Methoden, darunter Shell's In-situ-Konversionsprozess, ExxonMobil's Electrofrac-Ansatz und die Geothermische Brennstoffzellen-Technologie.[3] Shell's Verfahren verwendet Gefrierbarrierebrunnnen zur Isolierung des Reservoirs während der unterirdischen Erhitzung, während Electrofrac einen elektrisch beheizten Körper in gebrochenem Gestein verwendet. Eine 2026 vorgestellte Forschungsarbeit ergab, dass ein umgekehrtes In-situ-Pyrolysedesign die Ölausbeute um mehr als 10 % steigerte und die Energieeffizienz gegenüber einem konventionellen elektrischen Heizdesign um mehr als 60 % verbesserte.[4] Separate Forschungsarbeiten aus dem Jahr 2026 ergaben, dass optimierte Gasinjektionsbedingungen den Kompressionsenergieverbrauch um 90 % und den Kohlendioxidausstoß um 48 % in späten Produktionsphasen senken könnten. Diese Veränderungen sind bedeutsam, da In-situ-Methoden Oberflächenstörungen begrenzen und die Genehmigungsbedingungen verbessern können, wo Landnutzungsauswirkungen ein Anliegen sind.
Steigende Nachfrage nach alternativen Flüssigkraftstoffen und chemischen Einsatzstoffen
Der Ölschiefer-Markt hat Verwendungsmöglichkeiten jenseits der Transportkraftstoffproduktion. Arbeiten des US-amerikanischen Energieministeriums identifizierten Pyridine, Phenole, Sulfide und Thiophene in schieferölbasierten Strömen als potenzielle Einsatzstoffe für Produkte wie Agrochemikalien, Pharmazeutika, Tenside und Lösungsmittel. Eine Studie aus dem Jahr 2026 berichtete über ein Verfahren, das Rohölschiefer in batteriefähigen graphitischen Kohlenstoff umwandelte und dabei kohlendioxidfreien Wasserstoff produzierte. Enefit 280-2, das im September 2026 in Betrieb genommen wurde, produziert Schieferöl zur Verwendung in schwefelarmen Schiffskraftstoffmischungen. Diese Absatzmöglichkeiten geben Produzenten Produktoptionen, die nicht vollständig von Diesel- oder Benzinverkäufen abhängen. Chemische und maritime Anwendungen können zudem eine andere Nachfragebasis als Personenkraftfahrzeugkraftstoffe bieten.
Staatlich geförderte Entwicklung inländischer unkonventioneller Ressourcen
Staatliche Programme verkürzen den Weg von der Ressourcenbewertung zur Entwicklung an mehreren Standorten des Ölschiefer-Marktes. Die US-amerikanische Secretarial Order 3417 wies den U.S. Geological Survey an, die Bewertungen technisch gewinnbarer Ressourcen auf bundeseigenen Onshore-Flächen zu aktualisieren. Die chinesische National Energy Administration berichtete, dass die Schieferölproduktion im Jahr 2025 8,5 Millionen Tonnen überstieg. Die Shengli-Jiyang-Zone erreichte laut dem für diesen Bericht bereitgestellten Quellmaterial ein Jahr früher als geplant eine Jahresproduktion von 700.000 Tonnen. Jordaniens Ministerium für Energie und Mineralressourcen beziffert die nationalen Ölschieferreserven auf 40–70 Milliarden Tonnen an 18 bekannten Standorten. Öffentliche Unterstützung für Bergbaugenehmigungen, Übertragungsleitungen und Netzanschlüsse kann Risiken reduzieren, die historisch gesehen die private Projektfinanzierung eingeschränkt haben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und nicht wettbewerbsfähige Produktionskosten | -2.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| CO₂-Bepreisung, Emissionsregulierung und Finanzierungseinschränkungen | -1.4% | Europa, mit Ausstrahlungseffekten auf institutionelle Investoren weltweit | Mittelfristig (2–4 Jahre) |
| Wasserversorgungsgrenzen in Ressourcenregionen | -0.8% | Nordamerika, der Nahe Osten und Zentralasien | Langfristig (≥ 4 Jahre) |
| Projektspezifische gesellschaftliche Akzeptanz und Rekultivierungsverpflichtungen | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und nicht wettbewerbsfähige Produktionskosten
Hoher Kapitalbedarf bleibt eine unmittelbare Einschränkung für den Ölschiefer-Markt. Kostenmodellierungen der University of Utah bezifferten die Versorgungskosten auf 97 USD pro Barrel für hochwertige Formationen und 124 USD pro Barrel für minderwertigere Formationen. Dieselbe Arbeit bezifferte das gesamte abschreibungsfähige Kapital für eine luftgefeuerte Anlage im kommerziellen Maßstab auf 3,3 Milliarden USD bis 3,4 Milliarden USD. Eine archivierte ingenieurtechnische Studie des Energieministeriums berichtete von Kapitalkosten von über 80 Millionen USD für eine Retortierungsanlage mit 2.000 Barrel pro Tag, vor Lizenz- und Lizenzgebühren. Eesti Energia erklärte im Jahr 2026, dass die Produktionsstückkosten der entscheidende Faktor für die globale Wettbewerbsfähigkeit sind. Das enge Kostenfenster macht Projekte sowohl gegenüber der Rohölpreisgestaltung als auch gegenüber zusätzlichen CO₂-Kosten empfindlich.
CO₂-Bepreisung, Emissionsregulierung und Finanzierungseinschränkungen
CO₂-Vorschriften und eingeschränkter Kapitalzugang sind strukturelle Einschränkungen für den Ölschiefer-Markt, insbesondere in Europa. Die Europäische Kommission veröffentlichte Benchmark-Informationen für den Zeitraum 2026–2030 und kündigte im Mai 2026 einen ETS-Investitionsbooster in Höhe von 30 Milliarden EUR an, der im bereitgestellten Material mit 33 Milliarden USD angegeben wird. Eesti Energia und VKG warnten, dass die Überarbeitungen die europäische Ölschieferproduktion zwischen 2031 und 2033 unrentabel machen könnten. Amundis Öl- und Gaspolitik schließt Emittenten aus, bei denen mehr als 30 % des Umsatzes aus unkonventionellen fossilen Brennstoffen, einschließlich Ölschiefer, stammen. Die Wasserverfügbarkeit im Colorado-River-Becken und vergleichbaren Ressourcengebieten könnte den Umfang der künftigen Verarbeitung begrenzen. Rekultivierungsverpflichtungen und lokale Akzeptanz beeinflussen ebenfalls den Projektzeitplan, wo Bergbau- oder Oberflächenanlagen geplant sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prozess: Retortierung gewinnt an Boden durch kommerzielle Skalierung
Die Extraktion hielt im Jahr 2025 einen Prozessumsatzanteil von 52,3 % und damit den größten Marktanteil im Ölschiefer-Markt innerhalb dieser Segmentierung. Ihre Position spiegelt den kommerziellen Tagebau in Estland und Chinas Fushun-Becken wider. Die Retortierung soll bis 2031 mit einer CAGR von 6,9 % wachsen, der höchsten Prozessrate. Sie umfasst etablierte Ex-situ-Pyrolysesysteme und neuere In-situ-Pilotansätze. Eine Studie vom März 2026 berichtete, dass die autothermische H-ATS-Konversion unter optimierten Bedingungen ein Energierückgewinnungsverhältnis von 14,80 erreichte.
Dieselbe Studie berichtete von einer Verbesserung von 132 % im Vergleich zur Injektion mit konstanter Rate. Die Raffination blieb im Jahr 2025 die kleinste Prozesskategorie nach Umsatz, veredelte jedoch Schieferöl zu schwefelarmem Schiffskraftstoff, sauberem Diesel und Spezialfraktionen. Enefit 280-2 nahm im September 2026 in Auvere mit einer Kapazität von 268.000 Tonnen Öl pro Jahr den Betrieb auf. Die Anlage kostet mehr als 380 Millionen EUR, was im bereitgestellten Material mit 418 Millionen USD zu durchschnittlichen Wechselkursen von 2026 angegeben wird. Forschungsarbeiten ergaben, dass die Dagong-Retortierung die Exergiezerstörung von 65,7 % auf 38,6 % im Vergleich zur Fushun-Verarbeitung reduzierte.


Nach Produkt: Diesel führt, während sich die Einsatzstoffoptionen erweitern
Diesel hielt im Jahr 2025 einen Produktumsatzanteil von 35,6 % und war damit die größte Produktposition in der Marktgröße des Ölschiefer-Marktes. Es wird zudem prognostiziert, dass er bis 2031 mit einer CAGR von 7,1 % expandiert. Güterverkehr, Industriebetrieb und Stromerzeugung stützen die Nachfrage nach mittleren Destillaten im asiatisch-pazifischen Raum. Retortiertes Schieferöl ergibt von Natur aus einen großen Anteil an mittleren Destillaten. Benzin war die zweitgrößte Produktkategorie, aber Schwefel- und Wachsgehalt erfordern eine weitere Hydroverarbeitung für Personenkraftfahrzeugspezifikationen.
LPG und Kerosin versorgten eine kleinere, aber stabile Basis für industrielle und häusliche Heizung. Die Kategorie Sonstiges umfasst chemische Einsatzstoffströme, Schiffskraftstoffmischkomponenten und Spezialderivate. Eine Studie aus dem Jahr 2025 ergab, dass wärmebehandelter Ölschiefer-Halbkoks eine messbare puzzolanische Aktivität als ergänzendes zementäres Material aufwies. Eine ACS-Studie aus dem Jahr 2026 berichtete von graphitischen Kohlenstoffanoden mit einer Kapazität von 349 mAh·g⁻¹ und einer Retention von mehr als 99,5 % nach 500 Zyklen. Diese Anwendungen unterstützen langfristig einen weniger kraftstoffabhängigen Produktmix für die Ölschiefer-Branche.
Nach Endverbraucher: Energie und Versorgung verankert die Nachfrage, Automobil beschleunigt
Energie und Versorgung hielt im Jahr 2025 einen Endverbraucheranteil von 39,5 %, die größte Endverbraucherposition im Ölschiefer-Markt. Estland und Jordanien haben die tiefste kommerzielle Nutzung von Ölschiefer als Einsatzstoff für die Stromerzeugung. Attarat ist eine Anlage im Wert von 2,1 Milliarden USD mit einer Nettokapazität von 470 MW. Sie lieferte im Jahr 2025 16,7 % der Stromeinkäufe der National Electric Power Company. Automobil und Transport sollen bis 2031 mit einer CAGR von 6,3 % wachsen.
Die Chemieindustrie nutzt schieferbasierte Einsatzstoffe in Kunststoffen, Lösungsmitteln, Agrochemikalien und Petrochemikalien, wodurch die Nachfrage weniger von Personenkraftfahrzeugkraftstoffen abhängig ist als bei Diesel und Benzin. Eine Studie aus dem Jahr 2026 ergab, dass Ölschieferasche, die 50 % des gewöhnlichen Portlandzementes ersetzt, nach 90 Tagen 33,5 MPa überstieg. Zement und Bau sind daher aufkommende Endverwendungen für Verarbeitungsrückstände, während industrielle Fertigung und andere Kategorien Nischenanwendungen wie die Wasserstoff-Koproduktion aus In-situ-Prozessen umfassen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen globalen Umsatzanteil von 39,2 % und repräsentierte den größten regionalen Marktanteil im Ölschiefer-Markt. Der U.S. Geological Survey schätzte 1,5 Billionen Barrel an vorhandenen Ölressourcen im Piceance-Becken der Green-River-Formation. Die Bundespolitik gemäß 42 U.S.C. § 15927 und Secretary's Order 3417 unterstützt die Ressourcenbewertung. Die Produktion bleibt durch Neuanlagenkosten von 97–124 USD pro Barrel, Wassereinschränkungen, Kanadas Fokus auf Ölsande und Mexikos Erkundungsposition begrenzt.
Europa verbindet Estlands etablierte Produktionsbasis mit zunehmendem CO₂-politischem Druck. Estland förderte im Jahr 2025 knapp über 8 Millionen Tonnen, was einen 3-jährigen Rückgang fortsetzt, und VKG wurde sein größter Bergbaubetreiber. Enefit 280-2 wurde im September 2026 mit einer Jahreskapazität von 268.000 Tonnen eröffnet und zeigt anhaltende Investitionen trotz des EU-ETS-Risikos. Polens Ressourcen bleiben unerschlossen, während Russlands Wolga-Ural-Schiefergebiet unter den aktuellen Markt- und Sanktionsbedingungen inaktiv ist.
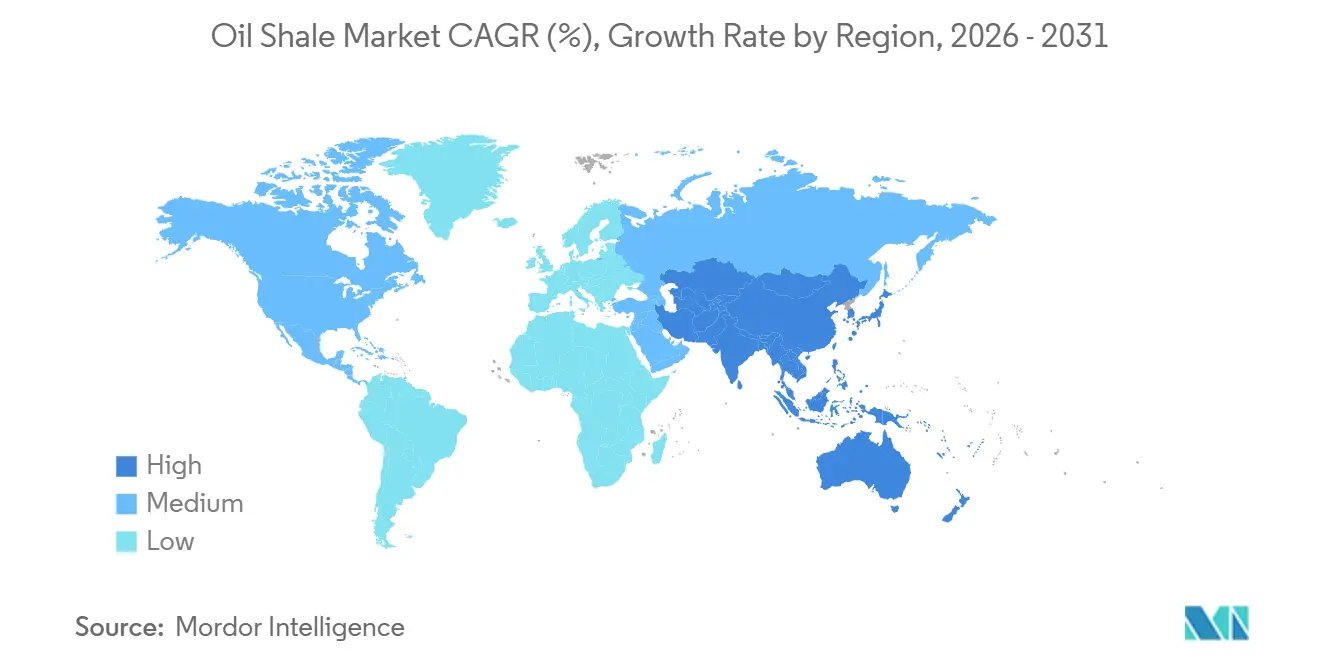
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,9 % expandieren, der schnellsten regionalen Rate für die Marktgröße des Ölschiefer-Marktes. Chinas staatlich gelenkte Entwicklung ist der Haupttreiber. Die nationale Schieferölproduktion überstieg im Jahr 2025 8,5 Millionen Tonnen, ein erheblicher Anstieg. Sinopec berichtete bis Mai 2026 von mehr als 2 Millionen Tonnen kumulativer Shengli-Jiyang-Produktion. Australien verfügt über dokumentierte Ressourcen durch Queensland Energy Resources, während Petrobras den Petrosix-Oberflächenretortierungsprozess in Brasilien betreibt. Jordanien führt den Nahen Osten und Afrika mit 40–70 Milliarden Tonnen an 18 Standorten an, die mehr als 60 % des nationalen Territoriums abdecken, und Attarat lieferte im Jahr 2025 16,7 % der Stromeinkäufe.

Wettbewerbslandschaft
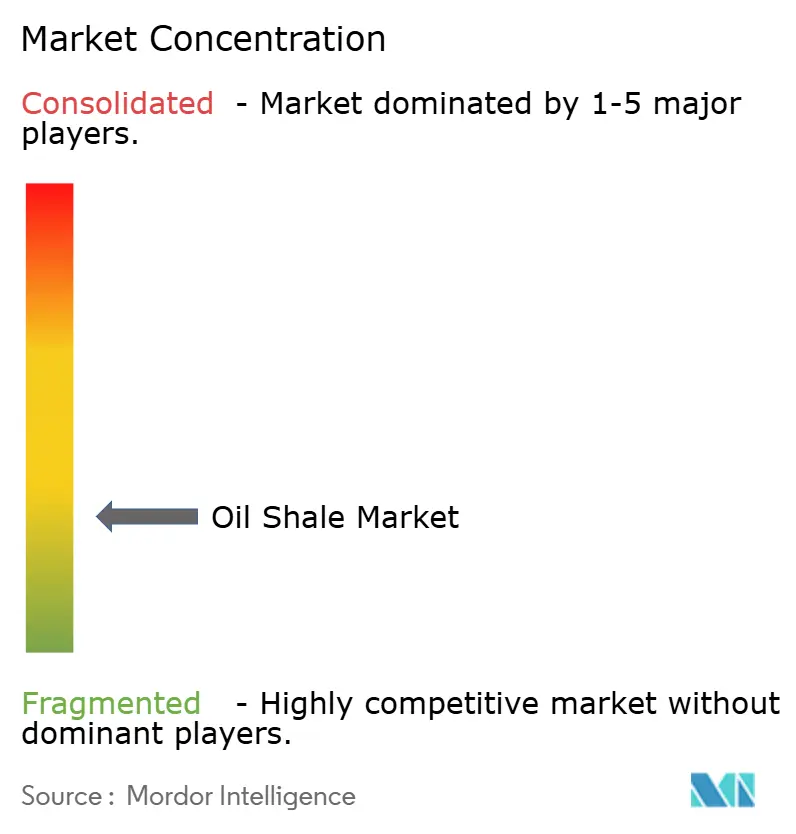
Der Ölschiefer-Markt ist fragmentiert und weist einen konzentrierten Produktionskern sowie eine breitere Gruppe von Technologie- und Explorationsteilnehmern auf. Eesti Energia und VKG produzieren laut der bereitgestellten Forschung nahezu das gesamte kommerziell gehandelte Schieferöl. VKG erwarb im Jahr 2025 die Bergbaugenehmigung Uus-Kiviõli von Eesti Energia für 15 Millionen EUR (16,5 Millionen USD). Die Übertragung verdreifachte VKGs Reservenbasis und sicherte die Versorgung bis 2058. Die chinesische Produktion wird von staatlich verbundenen Betreibern angeführt, darunter Sinopec in Shengli, PetroChina in Ordos und Fushun Mining Group in Nordostchina.
Unternehmen konkurrieren durch Technologie, Ressourcensicherheit und Produktveredelung. Shell hält eine Technologieposition durch seinen proprietären In-situ-Konversionsprozess. Eesti Energia eröffnete Enefit 280-2 im September 2026 mit einer Jahreskapazität von 268.000 Tonnen. VKG stärkte die Ressourcensicherheit durch den Kauf der Uus-Kiviõli-Genehmigung im Jahr 2025. Sinopecs Shengli-Jiyang-Entwicklung überstieg bis Mai 2026 zwei Millionen Tonnen kumulativer Produktion.
Technologielizenzierung, Nebenproduktnutzung und In-situ-Kommerzialisierung schaffen Chancen im Ölschiefer-Markt und für die Lieferkette des Ölschiefer-Marktes. Ölschieferasche kann unter einer optimierten Formulierung bei 50 % Zementersatz strukturelle Festigkeitsanforderungen erfüllen. Forschungen zur Wasserstoff-Koproduktion und zu Batterieanodenkohlenstoff eröffnen weitere technische Wege.
Marktführer der Ölschiefer-Branche
-
Eesti Energia AS
-
Viru Keemia Grupp AS
-
PetroChina Company Limited
-
China Petroleum and Chemical Corporation
-
Petróleo Brasileiro S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Eesti Energia startete die Ölschiefer-Retortierungsanlage Enefit 280-2 in Auvere, Estland, mit Kapitalausgaben von mehr als 380 Millionen EUR, was im bereitgestellten Material mit 418 Millionen USD angegeben wird. Die Anlage kann jährlich 268.000 Tonnen Öl produzieren und liefert hauptsächlich Schieferöl als Mischkomponente für schwefelarmen Schiffskraftstoff.
- Mai 2026: Sinopec gab bekannt, dass die kumulative Produktion aus der Nationalen Schieferöl-Demonstrationszone Shengli Jiyang in der Provinz Shandong zwei Millionen Tonnen überstieg, wobei neunundfünfzig Ölbrunnen eine tägliche Spitzenproduktion von mehr als hundert Tonnen verzeichneten und die höchste tägliche Einzelbrunnenproduktion 263 Tonnen erreichte.
- April 2026: Viru Keemia Grupp (VKG) erwarb die verbleibende Bergbaugenehmigung für das Ölschiefer-Bergbaufeld Uus-Kiviõli vom staatseigenen Unternehmen Eesti Energia für 15 Millionen EUR (ungefähr 16,5 Millionen USD), wie von der VKG-Führung bestätigt.
- April 2026: Jordaniens Attarat-Ölschiefer-Kraftwerk erhöhte seinen Anteil an den Stromeinkäufen der National Electric Power Company im Jahr 2025 auf 16,7 %, gegenüber 16 % im Jahr 2024. Dies entsprach 23.414 GWh Strom und spiegelte die fortgesetzte Steigerung der Rolle von Ölschiefer in Jordaniens nationalem Energiemix wider.


Berichtsumfang des globalen Ölschiefer-Marktes
Ölschiefer ist ein organisch reiches, feinkörniges Sedimentgestein, das Kerogen enthält, aus dem flüssige Kohlenwasserstoffe gewonnen werden können. Der Ölschiefer-Markt umfasst globale Aktivitäten im Bereich Exploration, Bergbau, Extraktion, Verarbeitung und Verkauf von Ölschieferressourcen.
Der globale Ölschiefer-Markt ist nach Prozess, Produkt, Endverbraucher und Geografie segmentiert. Nach Prozess ist der Markt in Extraktion, Retortierung und Raffination unterteilt. Nach Produkt ist der Markt in Diesel, Benzin, Flüssiggas, Kerosin und Sonstiges unterteilt. Nach Endverbraucher ist der Markt in Energie und Versorgung, Automobil und Transport, Chemieindustrie, Zement- und Bauindustrie, industrielle Fertigung und Sonstiges segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Ölschiefer-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Extraktion |
| Retortierung |
| Raffination |
| Diesel |
| Benzin |
| Flüssiggas |
| Kerosin |
| Sonstiges |
| Energie und Versorgung |
| Automobil und Transport |
| Chemieindustrie |
| Zement- und Bauindustrie |
| Industrielle Fertigung |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Prozess | Extraktion | |
| Retortierung | ||
| Raffination | ||
| Nach Produkt | Diesel | |
| Benzin | ||
| Flüssiggas | ||
| Kerosin | ||
| Sonstiges | ||
| Nach Endverbraucher | Energie und Versorgung | |
| Automobil und Transport | ||
| Chemieindustrie | ||
| Zement- und Bauindustrie | ||
| Industrielle Fertigung | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Ölschiefer-Markt bis 2031 erreichen?
Der Ölschiefer-Markt soll bis 2031 einen Wert von 5,25 Milliarden USD erreichen und ab 2026 mit einer CAGR von 5,82 % wachsen.
Welcher Prozess wächst bis 2031 am schnellsten?
Die Retortierung soll bis 2031 die höchste Prozess-CAGR von 6,9 % verzeichnen.
Welches Ölschiefer-Produkt führt beim Umsatz?
Diesel führte beim Produktumsatz mit einem Anteil von 35,6 % im Jahr 2025 und soll mit einer CAGR von 7,1 % wachsen.
Welche Region verzeichnet das höchste prognostizierte Wachstum?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,9 % wachsen, hauptsächlich gestützt durch Chinas Schieferöl-Skalierung.
Warum ist Ölschiefer für Jordaniens Energiesystem wichtig?
Attarat machte im Jahr 2025 16,7 % der Stromeinkäufe der National Electric Power Company aus und reduziert die Abhängigkeit von importierten Kraftstoffversorgungen.
Was sind die wichtigsten Entwicklungshemmnisse?
Hohe Kapitalkosten, CO₂-Bepreisung, Finanzierungseinschränkungen, Wassereinschränkungen und Rekultivierungsverpflichtungen hemmen neue Entwicklungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
