
Tamaño y participación del mercado de esquisto bituminoso
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.25 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de esquisto bituminoso por Mordor Intelligence
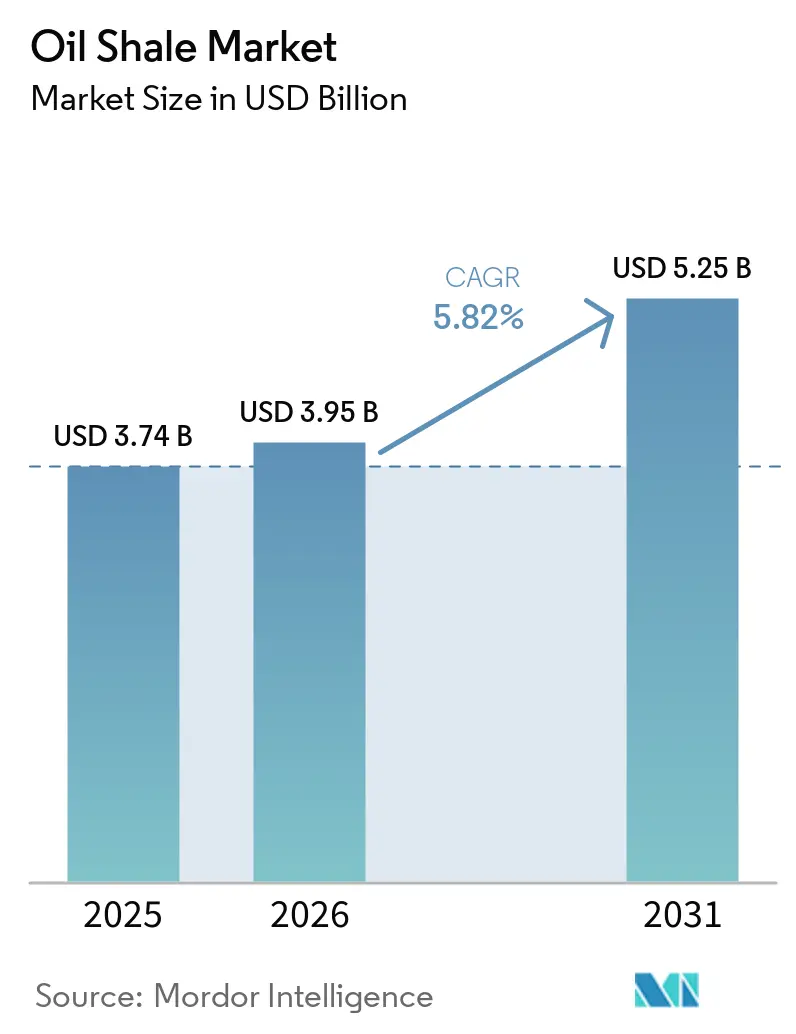
Se proyecta que el tamaño del mercado de esquisto bituminoso se expanda desde 3,74 mil millones de USD en 2025 y 3,95 mil millones de USD en 2026 hasta 5,25 mil millones de USD en 2031, a una CAGR del 5,8% entre 2026 y 2031. El mercado de esquisto bituminoso está respaldado por los esfuerzos nacionales para reducir la exposición a los suministros de energía importados. China, Jordania y los Estados Unidos tratan los recursos domésticos de kerógeno como parte de su planificación de seguridad energética, y no únicamente como inversiones convencionales en exploración y producción.[1] Este enfoque puede respaldar proyectos incluso cuando los costos de producción en nuevos yacimientos siguen siendo difíciles de equiparar con los precios de referencia del crudo convencional.[2] Las mejoras tecnológicas en el retorteo y la conversión in situ están ampliando la gama de productos y reduciendo algunas restricciones operativas. El mercado de esquisto bituminoso también enfrenta una clara división regional, con la expansión centrada en Asia-Pacífico y Oriente Medio, mientras que los productores europeos enfrentan condiciones de costos de carbono más estrictas. La diversificación regional seguirá siendo importante para el mercado de esquisto bituminoso hasta 2031.
Conclusiones clave del informe
- Por proceso, la extracción representó el 52,3% de los ingresos en 2025, mientras que se proyecta que el retorteo registre la CAGR más alta, del 6,9%, hasta 2031.
- Por producto, el diésel representó el 35,6% de los ingresos en 2025 y se proyecta que registre la CAGR más alta, del 7,1%, hasta 2031.
- Por usuario final, energía y servicios públicos representaron el 39,5% de la demanda en 2025, mientras que se proyecta que automotriz y transporte registren la CAGR más alta, del 6,3%, hasta 2031.
- Por geografía, América del Norte representó el 39,2% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta, del 7,9%, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de esquisto bituminoso
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Seguridad energética y reducción de la dependencia de las importaciones | +2.0% | Global, más agudo en América del Norte, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en tecnologías de retorteo y conversión in situ | +1.5% | Global, con investigación concentrada en China, los Estados Unidos y Estonia | Largo plazo (≥ 4 años) |
| Demanda de combustibles líquidos alternativos y materias primas químicas | +1.0% | Asia-Pacífico, con repercusiones en América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| Desarrollo de recursos no convencionales domésticos respaldado por el gobierno | +0.8% | América del Norte, Oriente Medio y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Comercialización de la conversión in situ de menor perturbación | +0.6% | China, los Estados Unidos y Jordania | Largo plazo (≥ 4 años) |
| Uso de subproductos del esquisto bituminoso en materiales industriales | +0.3% | Estonia, China y Jordania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Seguridad energética y reducción de la dependencia de las importaciones
La seguridad energética es una razón central del apoyo público al mercado de esquisto bituminoso y configura el argumento de inversión en dicho mercado. Los gobiernos de Jordania, China y los Estados Unidos han considerado el esquisto bituminoso como un recurso doméstico que puede reducir la dependencia de los suministros importados. Esta justificación política difiere de una decisión de proyecto basada únicamente en los precios del crudo vigentes. La Sección 15927 de la legislación estadounidense describe el esquisto bituminoso como un combustible no convencional estratégico y exige un desarrollo coordinado entre el sector federal y el privado. La planta de Attarat en Jordania representó el 16,7% de las compras de electricidad de la Compañía Nacional de Energía Eléctrica en 2025, frente al 16% en 2024. El suministro local puede reducir la exposición a cierres de puertos, interrupciones del transporte y cambios en los costos de importación de combustible para los países con recursos de hidrocarburos domésticos limitados.
Avances en tecnologías de retorteo y conversión in situ
El desarrollo técnico está cambiando las opciones operativas disponibles para el mercado de esquisto bituminoso. Una revisión de 2025 describió métodos que incluyen el proceso de conversión in situ de Shell, el enfoque Electrofrac de ExxonMobil y la tecnología de celda de combustible geotérmica.[3] El proceso de Shell utiliza pozos de pared congelada para aislar el yacimiento durante el calentamiento subterráneo, mientras que Electrofrac utiliza un cuerpo calentado eléctricamente en roca fracturada. Una investigación presentada en 2026 encontró que un diseño de pirólisis in situ inversa aumentó la recuperación de petróleo en más del 10% y mejoró la eficiencia energética en más del 60% en comparación con un diseño convencional de calentamiento eléctrico.[4] Una investigación separada de 2026 encontró que las condiciones optimizadas de inyección de gas podrían reducir el consumo de energía de compresión en un 90% y las emisiones de dióxido de carbono en un 48% en las fases de producción tardía. Estos cambios son relevantes porque los métodos in situ pueden limitar la perturbación superficial y pueden mejorar las condiciones de obtención de permisos donde los impactos sobre el suelo son una preocupación.
Demanda creciente de combustibles líquidos alternativos y materias primas químicas
El mercado de esquisto bituminoso tiene usos más allá de la producción de combustibles para el transporte. El trabajo del Departamento de Energía de los Estados Unidos identificó piridinas, fenoles, sulfuros y tiofenos en las corrientes derivadas del esquisto como posibles insumos para productos como agroquímicos, productos farmacéuticos, surfactantes y solventes. Un estudio de 2026 reportó un proceso que convirtió esquisto bituminoso crudo en carbono grafítico de grado para baterías, produciendo al mismo tiempo hidrógeno libre de dióxido de carbono. Enefit 280-2, que entró en servicio en septiembre de 2026, produce aceite de esquisto para su uso en mezclas de combustible marino de bajo contenido de azufre. Estas salidas ofrecen a los productores opciones de productos que no dependen enteramente de las ventas de diésel o gasolina. Las aplicaciones químicas y marinas también pueden proporcionar una base de demanda diferente a la de los combustibles para vehículos de pasajeros.
Desarrollo respaldado por el gobierno de recursos no convencionales domésticos
Los programas gubernamentales están acortando el camino desde la evaluación de recursos hasta el desarrollo en varias ubicaciones del mercado de esquisto bituminoso. La Orden Secretarial 3417 de los Estados Unidos instruyó al Servicio Geológico de los Estados Unidos a actualizar las evaluaciones de los recursos técnicamente recuperables en tierras federales en tierra. La Administración Nacional de Energía de China informó que la producción de aceite de esquisto superó los 8,5 millones de toneladas en 2025. La zona Shengli Jiyang alcanzó 700.000 toneladas de producción anual un año antes de lo previsto, según el material fuente suministrado para este informe. El Ministerio de Energía y Recursos Minerales de Jordania sitúa las reservas nacionales de esquisto bituminoso en 40-70 mil millones de toneladas en 18 yacimientos conocidos. El apoyo público para permisos mineros, conexiones de transmisión y conexiones a la red puede reducir los riesgos que históricamente han limitado el financiamiento privado de proyectos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alta intensidad de capital y costos de producción no competitivos | -2.5% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fijación de precios del carbono, regulación de emisiones y restricciones de financiamiento | -1.4% | Europa, con repercusiones en inversores institucionales a nivel global | Mediano plazo (2-4 años) |
| Limitaciones de seguridad hídrica en las regiones con recursos | -0.8% | América del Norte, Oriente Medio y Asia Central | Largo plazo (≥ 4 años) |
| Licencia social específica del proyecto y responsabilidad de restauración | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta intensidad de capital y costos de producción no competitivos
Las elevadas necesidades de capital siguen siendo una restricción inmediata para el mercado de esquisto bituminoso. El modelo de costos de la Universidad de Utah situó los costos de suministro en 97 USD por barril para formaciones de alta calidad y 124 USD por barril para formaciones de menor calidad. El mismo trabajo situó el capital depreciable total para una planta comercial a escala con combustión de aire en 3,3 mil millones de USD a 3,4 mil millones de USD. Un estudio de ingeniería archivado del Departamento de Energía reportó costos de capital superiores a 80 millones de USD para una instalación de retorteo de 2.000 barriles por día, antes de las tarifas de licencias y regalías. Eesti Energia declaró en 2026 que el costo unitario de producción es el factor crítico para la competitividad global. El estrecho margen de costos hace que los proyectos sean sensibles tanto a los precios del crudo como a los costos adicionales del carbono.
Fijación de precios del carbono, regulación de emisiones y restricciones de financiamiento
Las normas sobre el carbono y el acceso restringido al capital son restricciones estructurales para el mercado de esquisto bituminoso, especialmente en Europa. La Comisión Europea publicó información de referencia para el período 2026-2030 y anunció un Impulsor de Inversión del Régimen de Comercio de Derechos de Emisión de la UE por valor de 30 mil millones de EUR en mayo de 2026, indicado en el material suministrado como 33 mil millones de USD. Eesti Energia y VKG advirtieron que las revisiones podrían hacer inviable la producción europea de esquisto bituminoso entre 2031 y 2033. La política de petróleo y gas de Amundi excluye a los emisores con más del 30% de sus ingresos provenientes de combustibles fósiles no convencionales, incluido el esquisto bituminoso. La disponibilidad de agua en la cuenca del río Colorado y en áreas de recursos comparables puede limitar la escala del procesamiento futuro. Las obligaciones de restauración y la aceptación local también afectan los plazos de los proyectos donde se planifican operaciones mineras o instalaciones superficiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por proceso: el retorteo gana terreno con la expansión comercial a escala
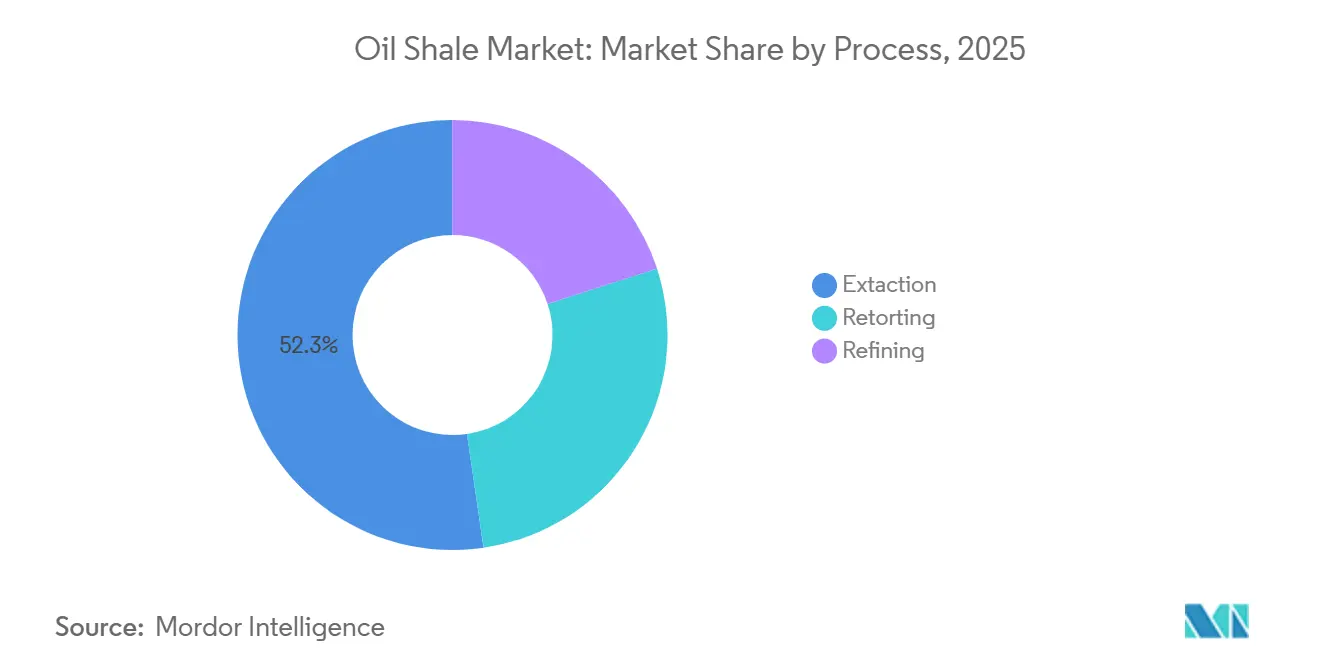
La extracción representó el 52,3% de los ingresos por proceso en 2025, lo que le otorga la mayor participación en el mercado de esquisto bituminoso dentro de esta segmentación. Su posición refleja la minería superficial comercial en Estonia y la cuenca Fushun de China. Se prevé que el retorteo crezca a una CAGR del 6,9% hasta 2031, la tasa más alta por proceso. Incluye sistemas de pirólisis ex situ establecidos y enfoques piloto in situ más recientes. Un estudio de marzo de 2026 reportó que la conversión autotérmica H-ATS logró una relación de recuperación de energía de 14,80 en condiciones optimizadas.
El mismo estudio reportó una mejora del 132% en comparación con la inyección a tasa constante. La refinación siguió siendo la categoría de proceso más pequeña por ingresos en 2025, pero actualizó el aceite de esquisto a combustible marino de bajo contenido de azufre, diésel limpio y fracciones especiales. Enefit 280-2 entró en servicio en Auvere en septiembre de 2026 con una capacidad de 268.000 toneladas de aceite por año. La instalación cuesta más de 380 millones de EUR, indicado en el material suministrado como 418 millones de USD a los tipos de cambio promedio de 2026. La investigación encontró que el retorteo Dagong redujo la destrucción de exergía del 65,7% al 38,6% en comparación con el procesamiento Fushun.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por producto: el diésel lidera a medida que se amplían las opciones de materias primas
El diésel representó el 35,6% de los ingresos por producto en 2025 y ocupó la mayor posición de producto en el tamaño del mercado de esquisto bituminoso. También se prevé que se expanda a una CAGR del 7,1% hasta 2031. El transporte de carga, las operaciones industriales y la generación de energía respaldan la demanda de destilados medios en Asia-Pacífico. El aceite de esquisto retorteado produce naturalmente una gran fracción de destilados medios. La gasolina fue la segunda categoría de producto más grande, pero el contenido de azufre y cera requiere un hidroprocesamiento adicional para cumplir con las especificaciones de los automóviles de pasajeros.
El GLP y el queroseno proporcionaron una base más pequeña pero estable para la calefacción industrial y residencial. La categoría Otros incluye corrientes de materias primas químicas, mezclas de combustible marino y derivados especiales. Un estudio de 2025 encontró que el semicoque de esquisto bituminoso tratado térmicamente tenía una actividad puzolánica medible como material cementicio suplementario. Un estudio de la ACS de 2026 reportó ánodos de carbono grafítico con una capacidad de 349 mAh·g⁻¹ y una retención superior al 99,5% después de 500 ciclos. Estas aplicaciones respaldan una mezcla de productos menos dependiente de los combustibles a lo largo del tiempo para la industria del esquisto bituminoso.
Por usuario final: energía y servicios públicos ancla la demanda, el sector automotriz se acelera
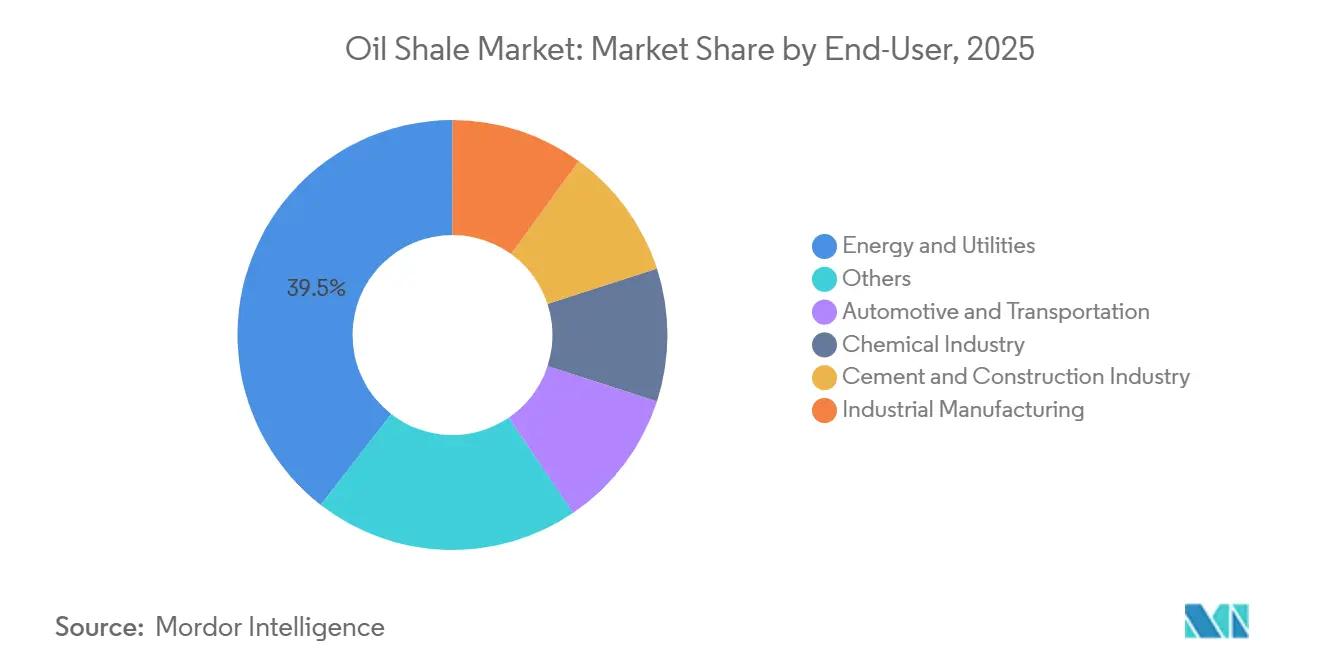
Energía y servicios públicos representaron el 39,5% de la demanda de usuarios finales en 2025, la mayor posición de usuario final en el mercado de esquisto bituminoso. Estonia y Jordania tienen el uso comercial más profundo del esquisto bituminoso como materia prima para la generación de energía. Attarat es una instalación de 2,1 mil millones de USD con una capacidad neta de 470 MW. Suministró el 16,7% de las compras de electricidad de la Compañía Nacional de Energía Eléctrica en 2025. Se prevé que el sector automotriz y de transporte crezca a una CAGR del 6,3% hasta 2031.
La industria química utiliza insumos derivados del esquisto en plásticos, solventes, agroquímicos y petroquímicos, lo que hace que la demanda sea menos dependiente del consumo de combustible para pasajeros que el diésel y la gasolina. Un estudio de 2026 encontró que la ceniza de esquisto bituminoso que reemplaza el 50% del cemento Portland ordinario superó los 33,5 MPa después de 90 días. El cemento y la construcción son, por tanto, usos finales emergentes para los residuos de procesamiento, mientras que la manufactura industrial y otras categorías incluyen aplicaciones de nicho como la coproducción de hidrógeno a partir de procesos in situ.
Análisis geográfico
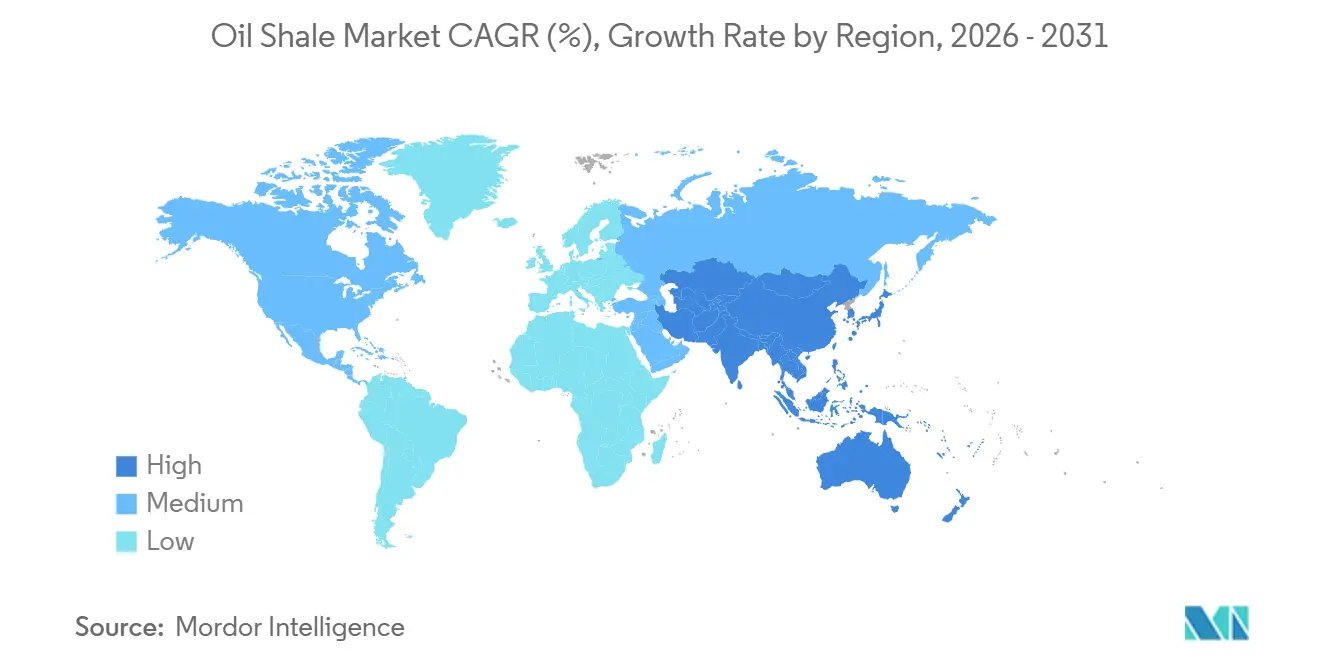
América del Norte representó el 39,2% de los ingresos globales en 2025 y representó la mayor participación regional en el mercado de esquisto bituminoso. El Servicio Geológico de los Estados Unidos estimó 1,5 billones de barriles de recursos petroleros in situ en la cuenca Piceance de la Formación Green River. La política federal bajo 42 U.S.C. § 15927 y la Orden Secretarial 3417 respaldan la evaluación de recursos. La producción sigue siendo limitada por los costos de nuevos yacimientos de 97-124 USD por barril, las restricciones hídricas, el enfoque de Canadá en las arenas petrolíferas y la posición exploratoria de México.
Europa combina la base de producción establecida de Estonia con una creciente presión de la política de carbono. Estonia extrajo poco más de 8 millones de toneladas métricas en 2025, continuando un declive de 3 años, y VKG se convirtió en su mayor minero. Enefit 280-2 abrió en septiembre de 2026 con una capacidad anual de 268.000 toneladas, lo que muestra una inversión continua a pesar del riesgo del Régimen de Comercio de Derechos de Emisión de la UE. Los recursos de Polonia siguen sin desarrollarse, mientras que la zona de esquisto del Volga-Ural de Rusia está inactiva bajo las condiciones actuales del mercado y las sanciones.
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,9% hasta 2031, la tasa regional más rápida para el tamaño del mercado de esquisto bituminoso. El desarrollo dirigido por el Estado en China es el principal impulsor. La producción nacional de aceite de esquisto superó los 8,5 millones de toneladas en 2025, un aumento sustancial. Sinopec reportó más de 2 millones de toneladas de producción acumulada en Shengli Jiyang hasta mayo de 2026. Australia cuenta con recursos documentados a través de Queensland Energy Resources, mientras que Petrobras opera el proceso de retorteo superficial Petrosix en Brasil. Jordania lidera Oriente Medio y África con 40-70 mil millones de toneladas en 18 yacimientos que cubren más del 60% del territorio nacional, y Attarat suministró el 16,7% de las compras de electricidad en 2025.

Panorama competitivo
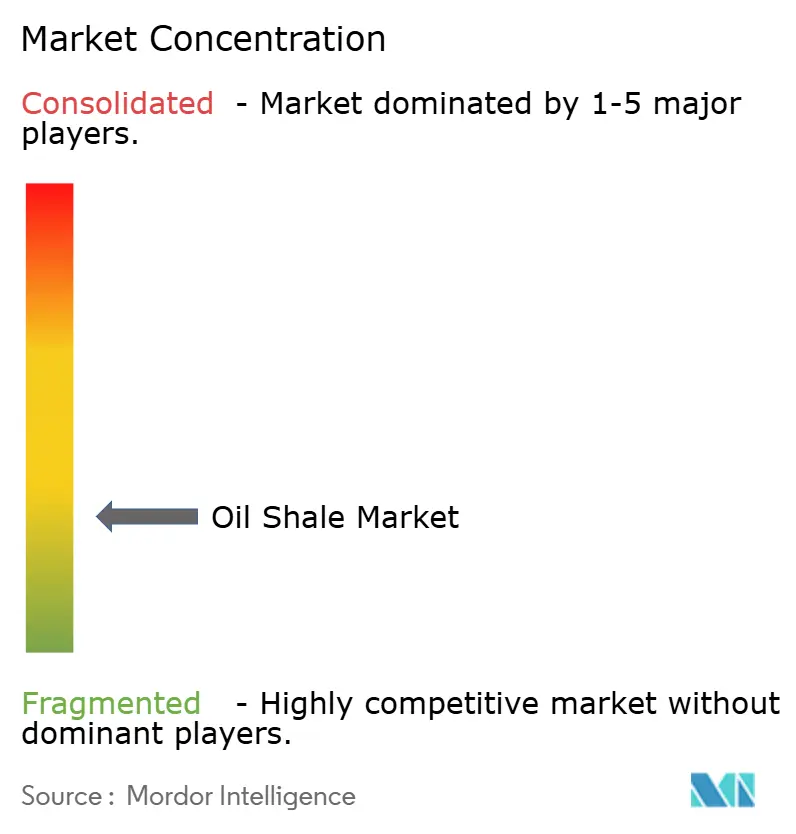
El mercado de esquisto bituminoso está fragmentado y cuenta con un núcleo de producción concentrado y un grupo más amplio de participantes en tecnología y exploración. Eesti Energia y VKG producen casi todo el aceite de esquisto comercializado, según la investigación suministrada. VKG adquirió el permiso minero de Uus-Kiviõli de Eesti Energia por 15 millones de EUR (16,5 millones de USD) en 2025. La transferencia triplicó la base de reservas de VKG y aseguró el suministro hasta 2058. La producción china está liderada por operadores vinculados al Estado, incluidos Sinopec en Shengli, PetroChina en Ordos y Fushun Mining Group en el noreste de China.
Las empresas compiten a través de la tecnología, la seguridad de los recursos y la mejora de productos. Shell mantiene una posición tecnológica a través de su proceso de conversión in situ patentado. Eesti Energia inauguró Enefit 280-2 en septiembre de 2026 con una capacidad anual de 268.000 toneladas. VKG fortaleció la seguridad de los recursos mediante la compra del permiso de Uus-Kiviõli en 2025. El desarrollo de Shengli Jiyang de Sinopec superó los dos millones de toneladas de producción acumulada en mayo de 2026.
La concesión de licencias tecnológicas, el uso de subproductos y la comercialización in situ crean oportunidades en el mercado de esquisto bituminoso y para la cadena de suministro del mercado de esquisto bituminoso. La ceniza de esquisto bituminoso puede cumplir los requisitos de resistencia estructural con un reemplazo del 50% del cemento bajo una formulación optimizada. La investigación sobre la coproducción de hidrógeno y el carbono para ánodos de baterías añade otras vías técnicas.
Líderes de la industria del esquisto bituminoso
-
Eesti Energia AS
-
Viru Keemia Grupp AS
-
PetroChina Company Limited
-
China Petroleum and Chemical Corporation
-
Petróleo Brasileiro S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Eesti Energia inauguró la planta de retorteo de aceite de esquisto Enefit 280-2 en Auvere, Estonia, con un gasto de capital de más de 380 millones de EUR, indicado en el material suministrado como 418 millones de USD. La instalación puede producir 268.000 toneladas de aceite anualmente y suministra principalmente aceite de esquisto como mezcla para combustible marino de bajo contenido de azufre.
- Mayo de 2026: Sinopec anunció que la producción acumulada de la Zona Nacional de Demostración de Aceite de Esquisto Shengli Jiyang en la provincia de Shandong superó los dos millones de toneladas, con cincuenta y nueve pozos de petróleo que registraron una producción diaria máxima superior a cien toneladas y la mayor producción diaria de un solo pozo alcanzando las 263 toneladas.
- Abril de 2026: Viru Keemia Grupp (VKG) adquirió el permiso minero restante para el campo minero de esquisto bituminoso de Uus-Kiviõli de la empresa estatal Eesti Energia por 15 millones de EUR (aproximadamente 16,5 millones de USD), según confirmó la dirección de VKG.
- Abril de 2026: La planta de energía de esquisto bituminoso de Attarat en Jordania aumentó su participación en las compras de electricidad de la Compañía Nacional de Energía Eléctrica al 16,7% en 2025, frente al 16% en 2024. Esto representó 23.414 GWh de electricidad y reflejó la continua expansión del papel del esquisto en la combinación energética nacional de Jordania.


Alcance del informe global del mercado de esquisto bituminoso
El esquisto bituminoso es una roca sedimentaria de grano fino rica en materia orgánica que contiene kerógeno, a partir del cual se pueden producir hidrocarburos líquidos. El mercado de esquisto bituminoso abarca las actividades globales relacionadas con la exploración, minería, extracción, procesamiento y venta de recursos de esquisto bituminoso.
El mercado global de esquisto bituminoso está segmentado por proceso, producto, usuario final y geografía. Por proceso, el mercado está segmentado en extracción, retorteo y refinación. Por producto, el mercado se divide entre diésel, gasolina, gas licuado de petróleo, queroseno y otros. Por usuario final, el mercado está segmentado en energía y servicios públicos, automotriz y transporte, industria química, industria del cemento y la construcción, manufactura industrial y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de esquisto bituminoso en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Extracción |
| Retorteo |
| Refinación |
| Diésel |
| Gasolina |
| Gas licuado de petróleo |
| Queroseno |
| Otros |
| Energía y servicios públicos |
| Automotriz y transporte |
| Industria química |
| Industria del cemento y la construcción |
| Manufactura industrial |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por proceso | Extracción | |
| Retorteo | ||
| Refinación | ||
| Por producto | Diésel | |
| Gasolina | ||
| Gas licuado de petróleo | ||
| Queroseno | ||
| Otros | ||
| Por usuario final | Energía y servicios públicos | |
| Automotriz y transporte | ||
| Industria química | ||
| Industria del cemento y la construcción | ||
| Manufactura industrial | ||
| Otros | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de esquisto bituminoso para 2031?
Se proyecta que el mercado de esquisto bituminoso alcance los 5,25 mil millones de USD en 2031, creciendo a una CAGR del 5,82% desde 2026.
¿Qué proceso crece más rápido hasta 2031?
Se proyecta que el retorteo registre la CAGR de proceso más alta, del 6,9%, hasta 2031.
¿Qué producto del esquisto bituminoso lidera los ingresos?
El diésel lideró los ingresos por producto con una participación del 35,6% en 2025 y se proyecta que crezca a una CAGR del 7,1%.
¿Qué región tiene el mayor crecimiento previsto?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2031, respaldada principalmente por la expansión de la producción de aceite de esquisto en China.
¿Por qué es importante el esquisto bituminoso para el sistema energético de Jordania?
Attarat representó el 16,7% de las compras de electricidad de la Compañía Nacional de Energía Eléctrica en 2025 y reduce la dependencia de los suministros de combustible importados.
¿Cuáles son las principales restricciones al desarrollo?
Los altos costos de capital, la fijación de precios del carbono, las limitaciones de financiamiento, las restricciones hídricas y las obligaciones de restauración restringen el nuevo desarrollo.


 Sus datos están seguros y nunca se venden ni se comparten.
