
Taille et part du marché de l'huile de schiste
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.95 Milliards de dollars |
| Taille du Marché (2031) | 5.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'huile de schiste par Mordor Intelligence
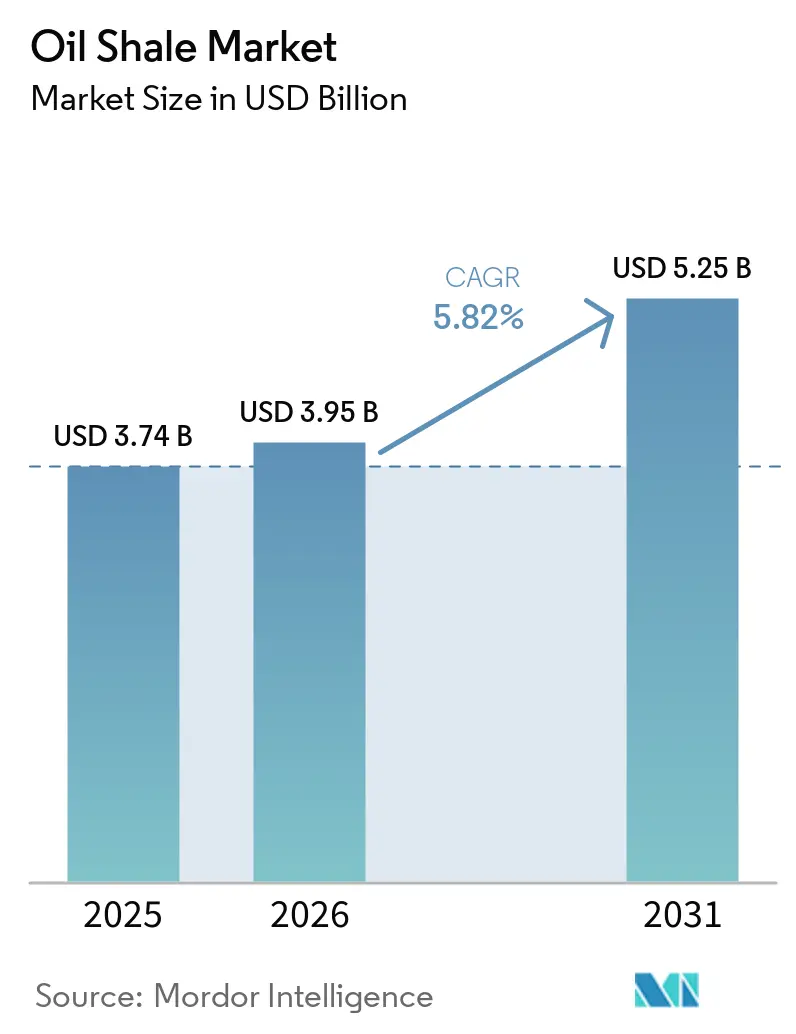
La taille du marché de l'huile de schiste devrait s'étendre de 3,74 milliards USD en 2025 et 3,95 milliards USD en 2026 à 5,25 milliards USD d'ici 2031, à un CAGR de 5,8 % entre 2026 et 2031. Le marché de l'huile de schiste est soutenu par les efforts nationaux visant à réduire l'exposition aux approvisionnements énergétiques importés. La Chine, la Jordanie et les États-Unis traitent les ressources nationales en kérogène comme faisant partie de leur planification en matière de sécurité énergétique, plutôt que comme de simples investissements en amont conventionnels.[1] Cette approche peut soutenir des projets même lorsque les coûts de production en champ vierge restent difficiles à aligner sur les références du brut conventionnel.[2] Les améliorations technologiques dans la torréfaction et la conversion in situ élargissent la gamme de produits et réduisent certaines contraintes opérationnelles. Le marché de l'huile de schiste présente également une nette division régionale, l'expansion étant centrée en Asie-Pacifique et au Moyen-Orient, tandis que les producteurs européens font face à des conditions de coût carbone plus strictes. La diversification régionale restera importante pour le marché de l'huile de schiste jusqu'en 2031.
Principaux enseignements du rapport
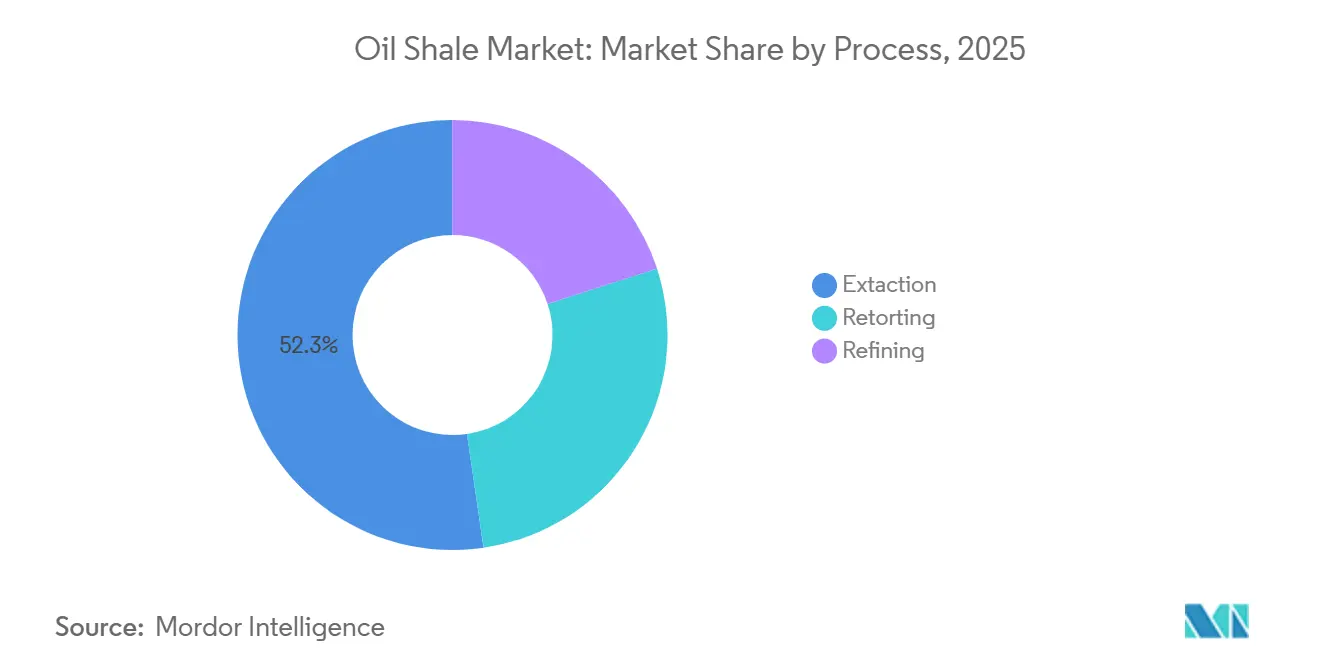
- Par processus, l'extraction représentait 52,3 % du chiffre d'affaires en 2025, tandis que la torréfaction devrait enregistrer le CAGR le plus élevé à 6,9 % jusqu'en 2031.
- Par produit, le diesel représentait 35,6 % du chiffre d'affaires en 2025 et devrait enregistrer le CAGR le plus élevé à 7,1 % jusqu'en 2031.
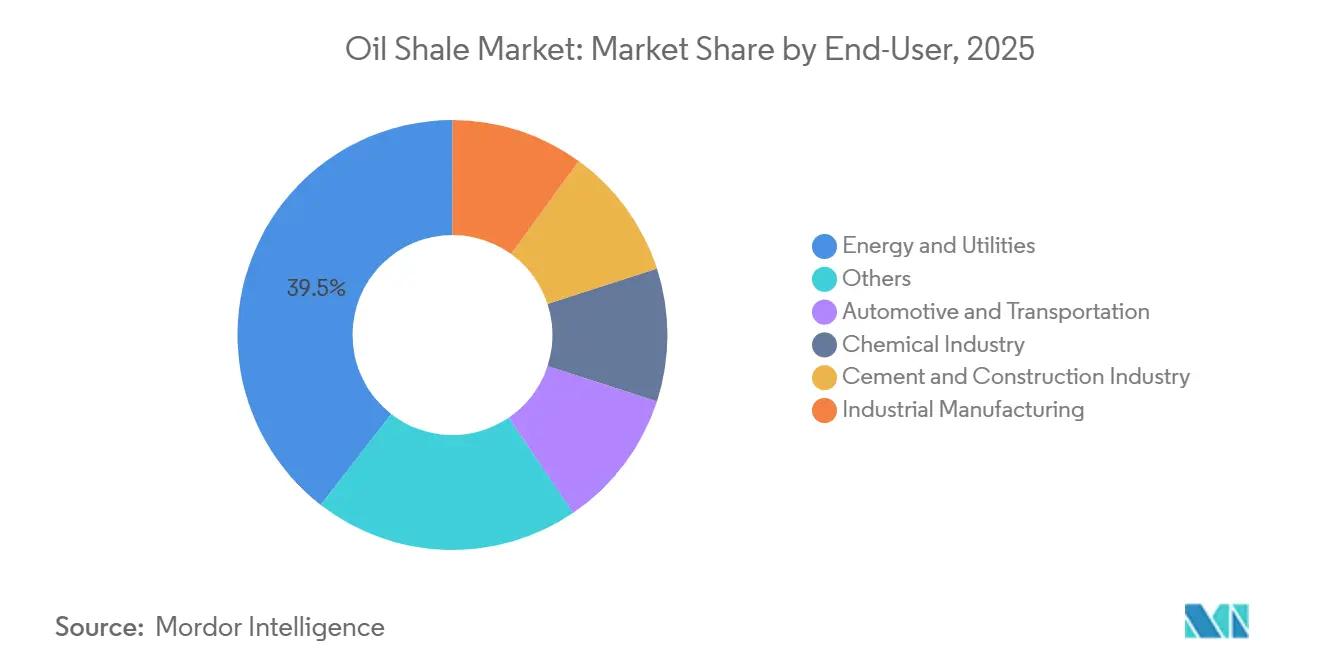
- Par utilisateur final, l'énergie et les services publics représentaient 39,5 % de la demande en 2025, tandis que l'automobile et le transport devraient enregistrer le CAGR le plus élevé à 6,3 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 39,2 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé à 7,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'huile de schiste
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sécurité énergétique et réduction de la dépendance aux importations | +2.0% | Mondial, plus aigu en Amérique du Nord, au Moyen-Orient et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées dans les technologies de torréfaction et de conversion in situ | +1.5% | Mondial, avec la recherche concentrée en Chine, aux États-Unis et en Estonie | Long terme (≥ 4 ans) |
| Demande de carburants liquides alternatifs et de matières premières chimiques | +1.0% | Asie-Pacifique, avec des retombées en Amérique du Nord et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Développement des ressources non conventionnelles nationales soutenu par les gouvernements | +0.8% | Amérique du Nord, Moyen-Orient et Asie-Pacifique | Court terme (≤ 2 ans) |
| Commercialisation de la conversion in situ à faible perturbation | +0.6% | Chine, États-Unis et Jordanie | Long terme (≥ 4 ans) |
| Utilisation des sous-produits de l'huile de schiste dans les matériaux industriels | +0.3% | Estonie, Chine et Jordanie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sécurité énergétique et réduction de la dépendance aux importations
La sécurité énergétique est une raison centrale du soutien public au marché de l'huile de schiste et façonne le dossier d'investissement du marché de l'huile de schiste. Les gouvernements de Jordanie, de Chine et des États-Unis ont considéré l'huile de schiste comme une ressource nationale pouvant réduire la dépendance aux approvisionnements importés. Cette justification politique diffère d'une décision de projet fondée uniquement sur les prix du brut en vigueur. L'article 15927 de la législation américaine décrit l'huile de schiste comme un carburant non conventionnel stratégique et appelle à un développement fédéral et privé coordonné. La centrale d'Attarat en Jordanie représentait 16,7 % des achats d'électricité de la Compagnie nationale d'électricité en 2025, contre 16 % en 2024. L'approvisionnement local peut réduire l'exposition aux fermetures de ports, aux perturbations du transport et aux variations des coûts d'importation de carburant pour les pays disposant de peu d'hydrocarbures domestiques.
Avancées dans les technologies de torréfaction et de conversion in situ
Le développement technique modifie les options opérationnelles disponibles pour le marché de l'huile de schiste. Une revue de 2025 a décrit des méthodes incluant le procédé de conversion in situ de Shell plc, l'approche Electrofrac d'Exxon Mobil Corporation et la technologie des piles à combustible géothermiques.[3] Le procédé de Shell plc utilise des puits à paroi de congélation pour isoler le réservoir pendant le chauffage souterrain, tandis qu'Electrofrac utilise un corps chauffé électriquement dans une roche fracturée. Des recherches présentées en 2026 ont révélé qu'une conception de pyrolyse in situ inversée augmentait la récupération d'huile de plus de 10 % et améliorait l'efficacité énergétique de plus de 60 % par rapport à une conception de chauffage électrique conventionnel.[4] Des recherches distinctes de 2026 ont révélé que des conditions d'injection de gaz optimisées pouvaient réduire la consommation d'énergie de compression de 90 % et les émissions de dioxyde de carbone de 48 % dans les phases de production tardive. Ces changements sont importants car les méthodes in situ peuvent limiter les perturbations de surface et peuvent améliorer les conditions d'obtention de permis là où les impacts fonciers sont une préoccupation.
Demande croissante de carburants liquides alternatifs et de matières premières chimiques
Le marché de l'huile de schiste a des utilisations au-delà de la production de carburant de transport. Les travaux du Département de l'Énergie des États-Unis ont identifié des pyridines, des phénols, des sulfures et des thiophènes dans les flux dérivés du schiste comme intrants potentiels pour des produits tels que les produits agrochimiques, les produits pharmaceutiques, les tensioactifs et les solvants. Une étude de 2026 a rapporté un procédé qui convertissait le schiste brut en carbone graphitique de qualité batterie tout en produisant de l'hydrogène sans dioxyde de carbone. Enefit 280-2, entrée en service en septembre 2026, produit de l'huile de schiste destinée à être utilisée dans des mélanges de carburant marin à faible teneur en soufre. Ces débouchés offrent aux producteurs des choix de produits qui ne dépendent pas entièrement des ventes de diesel ou d'essence. Les applications chimiques et marines peuvent également fournir une base de demande différente de celle des carburants routiers pour passagers.
Développement soutenu par les gouvernements des ressources non conventionnelles nationales
Les programmes gouvernementaux raccourcissent le chemin de l'évaluation des ressources au développement dans plusieurs sites du marché de l'huile de schiste. L'Ordonnance secrétariale 3417 des États-Unis a chargé le Service géologique des États-Unis de mettre à jour les évaluations des ressources techniquement récupérables sur les terres fédérales onshore. L'Administration nationale de l'énergie de Chine a rapporté que la production d'huile de schiste a dépassé 8,5 millions de tonnes en 2025. La zone Shengli Jiyang a atteint 700 000 tonnes de production annuelle un an avant le calendrier prévu, selon les documents sources fournis pour ce rapport. Le ministère de l'Énergie et des Ressources minérales de Jordanie estime les réserves nationales d'huile de schiste à 40-70 milliards de tonnes réparties sur 18 sites connus. Le soutien public aux permis miniers, aux liaisons de transmission et aux raccordements au réseau peut réduire les risques qui ont historiquement limité le financement privé des projets.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée et coûts de production non compétitifs | -2.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Tarification du carbone, réglementation des émissions et contraintes de financement | -1.4% | Europe, avec des retombées sur les investisseurs institutionnels à l'échelle mondiale | Moyen terme (2-4 ans) |
| Limites de la sécurité hydrique dans les régions productrices de ressources | -0.8% | Amérique du Nord, Moyen-Orient et Asie centrale | Long terme (≥ 4 ans) |
| Licence sociale spécifique aux projets et responsabilité de remise en état | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et coûts de production non compétitifs
Les besoins élevés en capital restent une contrainte immédiate pour le marché de l'huile de schiste. La modélisation des coûts de l'Université de l'Utah a situé les coûts d'approvisionnement à 97 USD par baril pour les formations de haute qualité et à 124 USD par baril pour les formations de qualité inférieure. Le même travail a situé le capital total amortissable pour une centrale commerciale à combustion à l'air entre 3,3 milliards USD et 3,4 milliards USD. Une étude d'ingénierie archivée du Département de l'Énergie a rapporté des coûts d'investissement supérieurs à 80 millions USD pour une installation de torréfaction de 2 000 barils par jour, avant les frais de licence et de redevances. Eesti Energia a déclaré en 2026 que le coût unitaire de production est le facteur critique pour la compétitivité mondiale. La fenêtre de coût étroite rend les projets sensibles à la fois aux prix du brut et aux coûts carbone supplémentaires.
Tarification du carbone, réglementation des émissions et contraintes de financement
Les règles carbone et l'accès restreint aux capitaux sont des contraintes structurelles pour le marché de l'huile de schiste, en particulier en Europe. La Commission européenne a publié des informations de référence pour la période 2026-2030 et a annoncé un mécanisme de stimulation des investissements ETS de 30 milliards EUR en mai 2026, indiqué dans le document fourni comme 33 milliards USD. Eesti Energia et VKG ont averti que les révisions pourraient rendre la production européenne d'huile de schiste non viable entre 2031 et 2033. La politique pétrolière et gazière d'Amundi exclut les émetteurs dont plus de 30 % des revenus proviennent de combustibles fossiles non conventionnels, y compris l'huile de schiste. La disponibilité de l'eau dans le bassin du fleuve Colorado et dans des zones de ressources comparables peut limiter l'échelle du traitement futur. Les obligations de remise en état et l'acceptation locale affectent également le calendrier des projets là où des installations minières ou de surface sont prévues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par processus : la torréfaction gagne du terrain grâce à la montée en puissance commerciale
L'extraction représentait 52,3 % du chiffre d'affaires par processus en 2025, lui conférant la plus grande part de marché de l'huile de schiste dans cette segmentation. Sa position reflète l'exploitation minière de surface commerciale en Estonie et dans le bassin de Fushun en Chine. La torréfaction devrait croître à un CAGR de 6,9 % jusqu'en 2031, le taux le plus élevé par processus. Elle comprend des systèmes de pyrolyse ex situ établis et de nouvelles approches pilotes in situ. Une étude de mars 2026 a rapporté que la conversion autothermique H-ATS a atteint un ratio de récupération d'énergie de 14,80 dans des conditions optimisées.
La même étude a rapporté une amélioration de 132 % par rapport à l'injection à débit constant. Le raffinage est resté la plus petite catégorie de processus par chiffre d'affaires en 2025, mais a amélioré l'huile de schiste en carburant marin à faible teneur en soufre, en diesel propre et en fractions spéciales. Enefit 280-2 est entrée en service à Auvere en septembre 2026 avec une capacité de 268 000 tonnes d'huile par an. L'installation coûte plus de 380 millions EUR, indiqué dans le document fourni comme 418 millions USD aux taux de change moyens de 2026. Des recherches ont révélé que la torréfaction Dagong a réduit la destruction d'exergie de 65,7 % à 38,6 % par rapport au traitement Fushun.


Par produit : le diesel en tête tandis que les options de matières premières s'élargissent
Le diesel représentait 35,6 % du chiffre d'affaires par produit en 2025 et constituait la plus grande position produit dans la taille du marché de l'huile de schiste. Il devrait également se développer à un CAGR de 7,1 % jusqu'en 2031. Le transport de fret, les opérations industrielles et la production d'électricité soutiennent la demande de distillats moyens en Asie-Pacifique. L'huile de schiste torréfiée produit naturellement une grande fraction de distillats moyens. L'essence était la deuxième catégorie de produits la plus importante, mais la teneur en soufre et en cire nécessite un hydrotraitement supplémentaire pour répondre aux spécifications des voitures particulières.
Le GPL et le kérosène ont fourni une base plus petite mais stable pour le chauffage industriel et résidentiel. La catégorie Autres comprend les flux de matières premières chimiques, les stocks de mélange pour carburant marin et les dérivés spéciaux. Une étude de 2025 a révélé que le semi-coke d'huile de schiste traité thermiquement présentait une activité pouzzolanique mesurable en tant que matériau cimentaire supplémentaire. Une étude ACS de 2026 a rapporté des anodes en carbone graphitique avec une capacité de 349 mAh·g⁻¹ et une rétention de plus de 99,5 % après 500 cycles. Ces applications soutiennent un mix produit moins dépendant des carburants au fil du temps pour le secteur de l'huile de schiste.
Par utilisateur final : l'énergie et les services publics ancrent la demande, l'automobile accélère
L'énergie et les services publics représentaient 39,5 % de la demande des utilisateurs finaux en 2025, la plus grande position d'utilisateur final dans le marché de l'huile de schiste. L'Estonie et la Jordanie ont l'utilisation commerciale la plus profonde de l'huile de schiste comme matière première pour la production d'électricité. Attarat est une installation de 2,1 milliards USD avec une capacité nette de 470 MW. Elle a fourni 16,7 % des achats d'électricité de la Compagnie nationale d'électricité en 2025. L'automobile et le transport devraient croître à un CAGR de 6,3 % jusqu'en 2031.
L'industrie chimique utilise des intrants dérivés du schiste dans les plastiques, les solvants, les produits agrochimiques et les produits pétrochimiques, rendant la demande moins dépendante de la consommation de carburant pour passagers que le diesel et l'essence. Une étude de 2026 a révélé que les cendres d'huile de schiste remplaçant 50 % du ciment Portland ordinaire dépassaient 33,5 MPa après 90 jours. Le ciment et la construction sont donc des utilisations finales émergentes pour les résidus de traitement, tandis que la fabrication industrielle et d'autres catégories comprennent des applications de niche telles que la co-production d'hydrogène à partir de procédés in situ.
Analyse géographique
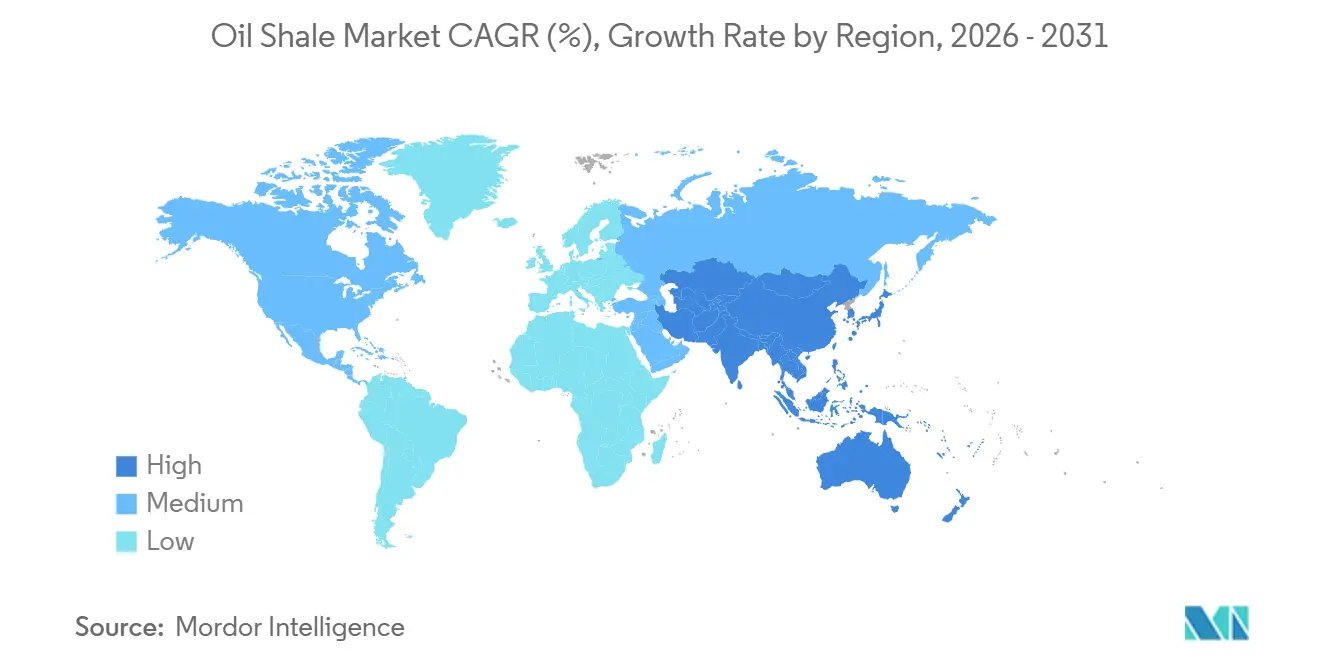
L'Amérique du Nord représentait 39,2 % du chiffre d'affaires mondial en 2025 et constituait la plus grande part de marché régionale de l'huile de schiste. Le Service géologique des États-Unis a estimé 1,5 billion de barils de ressources pétrolières en place dans le bassin de Piceance de la Formation de Green River. La politique fédérale en vertu du 42 U.S.C. § 15927 et de l'Ordonnance secrétariale 3417 soutient l'évaluation des ressources. La production reste limitée par des coûts en champ vierge de 97 à 124 USD par baril, des contraintes hydriques, la focalisation du Canada sur les sables bitumineux et la position exploratoire du Mexique.
L'Europe combine la base de production établie de l'Estonie avec une pression croissante de la politique carbone. L'Estonie a extrait un peu plus de 8 millions de tonnes métriques en 2025, poursuivant un déclin sur 3 ans, et VKG est devenu son plus grand exploitant minier. Enefit 280-2 a ouvert en septembre 2026 avec une capacité annuelle de 268 000 tonnes, témoignant d'un investissement continu malgré le risque lié au SEQE de l'UE. Les ressources de la Pologne restent inexploitées, tandis que la zone de schiste de la Volga-Oural en Russie est inactive dans les conditions actuelles du marché et de sanctions.
L'Asie-Pacifique devrait se développer à un CAGR de 7,9 % jusqu'en 2031, le taux régional le plus rapide pour la taille du marché de l'huile de schiste. Le développement dirigé par l'État en Chine est le principal moteur. La production nationale d'huile de schiste a dépassé 8,5 millions de tonnes en 2025, une augmentation substantielle. Sinopec a rapporté plus de 2 millions de tonnes de production cumulée de Shengli Jiyang d'ici mai 2026. L'Australie dispose de ressources documentées via Queensland Energy Resources Limited, tandis que Petróleo Brasileiro S.A. exploite le procédé de torréfaction de surface Petrosix au Brésil. La Jordanie est en tête du Moyen-Orient et de l'Afrique avec 40 à 70 milliards de tonnes réparties sur 18 sites couvrant plus de 60 % du territoire national, et Attarat a fourni 16,7 % des achats d'électricité en 2025.

Paysage concurrentiel
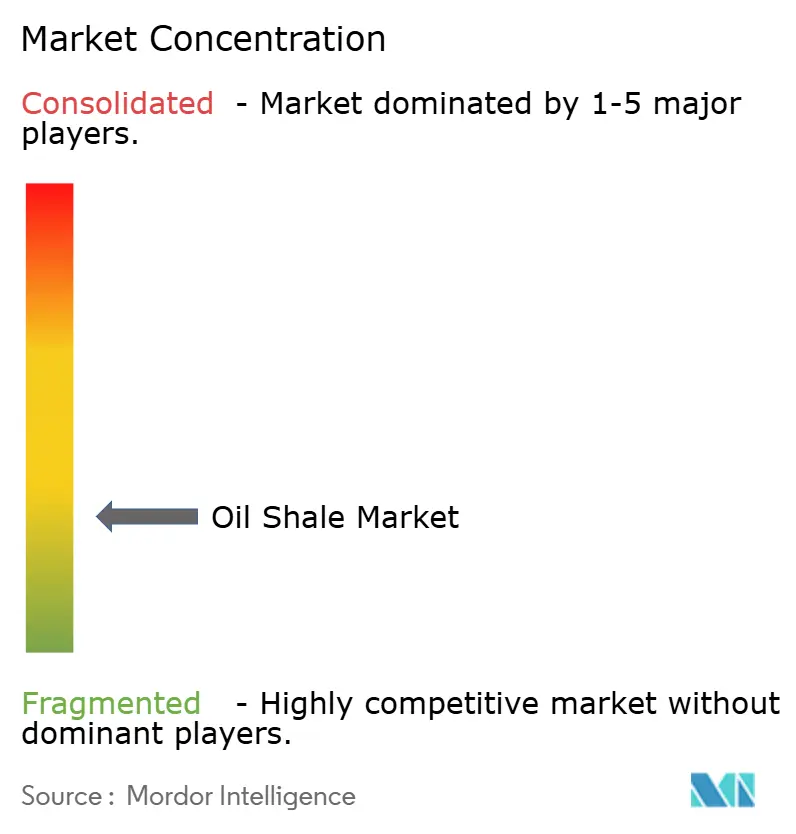
Le marché de l'huile de schiste est fragmenté et présente un noyau de production concentré et un groupe plus large de participants technologiques et d'exploration. Eesti Energia et VKG produisent la quasi-totalité de l'huile de schiste commercialisée, selon les recherches fournies. VKG a acquis le permis minier d'Uus-Kiviõli auprès d'Eesti Energia pour 15 millions EUR (16,5 millions USD) en 2025. Le transfert a triplé la base de réserves de VKG et sécurisé l'approvisionnement jusqu'en 2058. La production chinoise est menée par des opérateurs liés à l'État, notamment Sinopec dans le Shengli, PetroChina Company Limited dans l'Ordos et Fushun Mining Group Co., Ltd. dans le nord-est de la Chine.
Les entreprises se font concurrence par la technologie, la sécurité des ressources et la valorisation des produits. Shell plc détient une position technologique grâce à son procédé de conversion in situ propriétaire. Eesti Energia a ouvert Enefit 280-2 en septembre 2026 avec une capacité annuelle de 268 000 tonnes. VKG a renforcé la sécurité des ressources grâce à l'achat du permis d'Uus-Kiviõli en 2025. Le développement de Shengli Jiyang par Sinopec a dépassé deux millions de tonnes de production cumulée d'ici mai 2026.
L'octroi de licences technologiques, l'utilisation des sous-produits et la commercialisation in situ créent des opportunités sur le marché de l'huile de schiste et pour la chaîne d'approvisionnement du marché de l'huile de schiste. Les cendres d'huile de schiste peuvent satisfaire aux exigences de résistance structurelle à 50 % de remplacement du ciment sous une formulation optimisée. La recherche sur la co-production d'hydrogène et le carbone pour anodes de batteries ouvre d'autres voies techniques.
Leaders du secteur de l'huile de schiste
-
Eesti Energia AS
-
Viru Keemia Grupp AS
-
PetroChina Company Limited
-
China Petroleum and Chemical Corporation
-
Petróleo Brasileiro S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Eesti Energia a lancé l'usine de torréfaction d'huile de schiste Enefit 280-2 à Auvere, en Estonie, avec des dépenses d'investissement de plus de 380 millions EUR, indiqué dans le document fourni comme 418 millions USD. L'installation peut produire 268 000 tonnes d'huile par an et fournit principalement de l'huile de schiste comme stock de mélange pour le carburant marin à faible teneur en soufre.
- Mai 2026 : Sinopec a annoncé que la production cumulée de la Zone nationale de démonstration d'huile de schiste de Shengli Jiyang dans la province du Shandong avait dépassé deux millions de tonnes, avec cinquante-neuf puits pétroliers enregistrant une production journalière maximale dépassant cent tonnes et la production journalière maximale d'un seul puits atteignant 263 tonnes.
- Avril 2026 : Viru Keemia Grupp (VKG) a acheté le permis minier restant pour le champ minier d'huile de schiste d'Uus-Kiviõli auprès d'Eesti Energia, détenue par l'État, pour 15 millions EUR (environ 16,5 millions USD), tel que confirmé par la direction de VKG.
- Avril 2026 : La centrale électrique à huile de schiste d'Attarat en Jordanie a augmenté sa part des achats d'électricité de la Compagnie nationale d'électricité à 16,7 % en 2025, contre 16 % en 2024. Cela représentait 23 414 GWh d'électricité et reflétait la montée en puissance continue du rôle du schiste dans le mix énergétique national de la Jordanie.


Périmètre du rapport sur le marché mondial de l'huile de schiste
L'huile de schiste est une roche sédimentaire à grains fins riche en matières organiques contenant du kérogène, à partir duquel des hydrocarbures liquides peuvent être produits. Le marché de l'huile de schiste englobe les activités mondiales liées à l'exploration, l'exploitation minière, l'extraction, le traitement et la vente des ressources en huile de schiste.
Le marché mondial de l'huile de schiste est segmenté par processus, produit, utilisateur final et géographie. Par processus, le marché est segmenté en extraction, torréfaction et raffinage. Par produit, le marché est divisé entre le diesel, l'essence, le gaz de pétrole liquéfié, le kérosène et autres. Par utilisateur final, le marché est segmenté en énergie et services publics, automobile et transport, industrie chimique, industrie du ciment et de la construction, fabrication industrielle et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'huile de schiste dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Extraction |
| Torréfaction |
| Raffinage |
| Diesel |
| Essence |
| Gaz de pétrole liquéfié |
| Kérosène |
| Autres |
| Énergie et services publics |
| Automobile et transport |
| Industrie chimique |
| Industrie du ciment et de la construction |
| Fabrication industrielle |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par processus | Extraction | |
| Torréfaction | ||
| Raffinage | ||
| Par produit | Diesel | |
| Essence | ||
| Gaz de pétrole liquéfié | ||
| Kérosène | ||
| Autres | ||
| Par utilisateur final | Énergie et services publics | |
| Automobile et transport | ||
| Industrie chimique | ||
| Industrie du ciment et de la construction | ||
| Fabrication industrielle | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'huile de schiste d'ici 2031 ?
Le marché de l'huile de schiste devrait atteindre 5,25 milliards USD d'ici 2031, avec un CAGR de 5,82 % à partir de 2026.
Quel processus connaît la croissance la plus rapide jusqu'en 2031 ?
La torréfaction devrait enregistrer le CAGR de processus le plus élevé à 6,9 % jusqu'en 2031.
Quel produit d'huile de schiste génère le plus de chiffre d'affaires ?
Le diesel a dominé le chiffre d'affaires par produit avec une part de 35,6 % en 2025 et devrait croître à un CAGR de 7,1 %.
Quelle région affiche les prévisions de croissance les plus élevées ?
L'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2031, soutenue principalement par la montée en puissance de l'huile de schiste en Chine.
Pourquoi l'huile de schiste est-elle importante pour le système énergétique de la Jordanie ?
Attarat représentait 16,7 % des achats d'électricité de la Compagnie nationale d'électricité en 2025 et réduit la dépendance aux approvisionnements en carburant importés.
Quelles sont les principales contraintes au développement ?
Les coûts d'investissement élevés, la tarification du carbone, les limites de financement, les contraintes hydriques et les obligations de remise en état freinent les nouveaux développements.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
