
Marktgröße und -anteil für Geländeräder
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
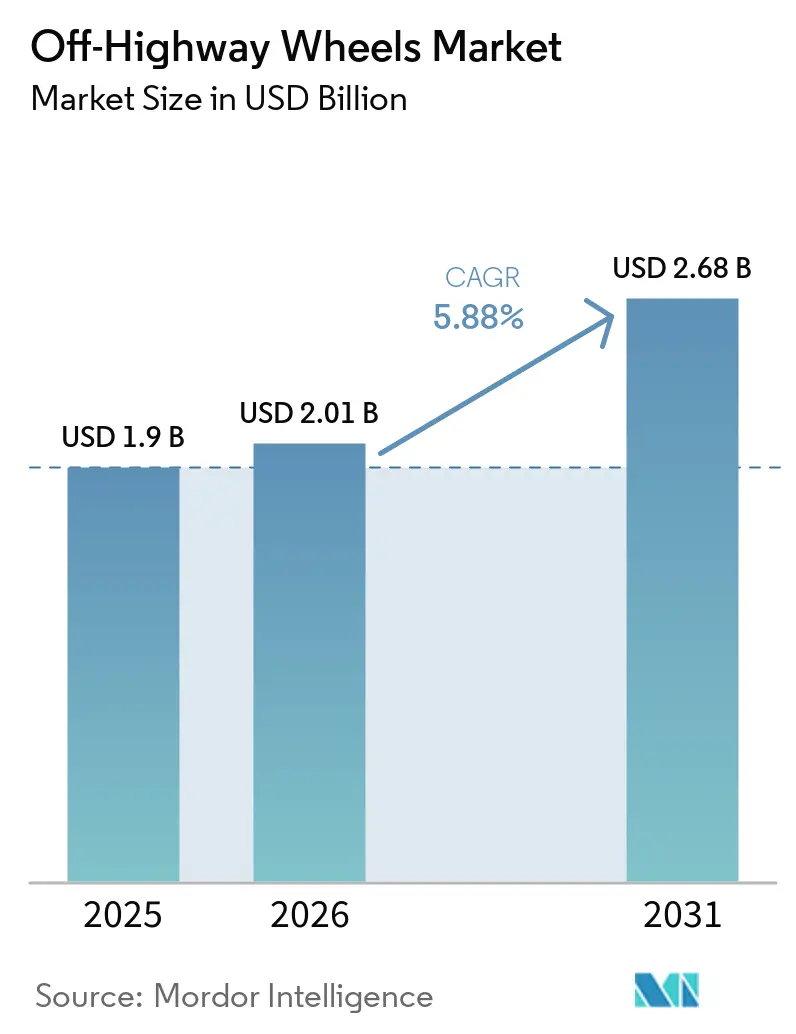
| Marktgröße (2026) | 2.01 Milliarden US-Dollar |
| Marktgröße (2031) | 2.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.88 % |
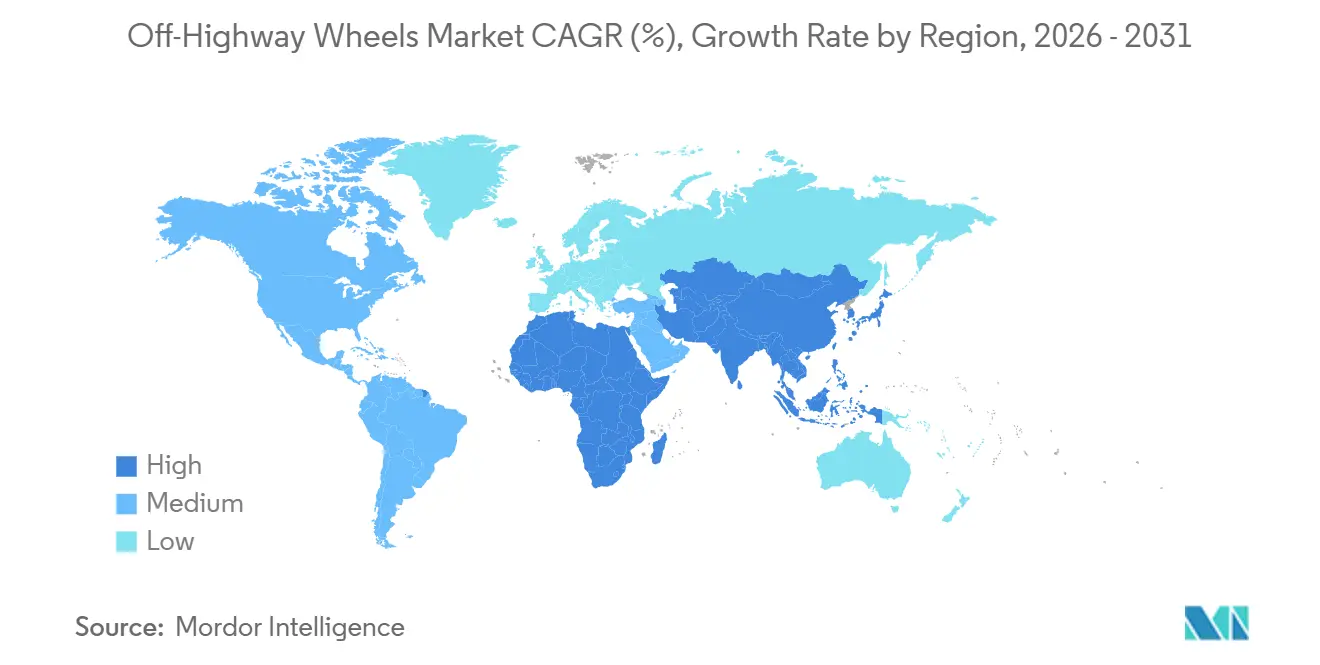
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geländeräder von Mordor Intelligence
Die Marktgröße für Geländeräder wurde im Jahr 2025 auf 1,90 Milliarden USD geschätzt und soll von 2,01 Milliarden USD im Jahr 2026 auf 2,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,88 %. Der prognostizierte Aufschwung beruht auf synchronisierten Infrastrukturausbauprogrammen und mechanisierten Landwirtschaftsprogrammen, die die Gerätepräferenzen in wachstumsstarken Volkswirtschaften neu gestalten. Megaprojekte im asiatisch-pazifischen Raum und in Afrika beschleunigen die Beschaffung schwerer Maschinen, die auf robuste Räder mit größerem Durchmesser angewiesen sind, während CO₂-Fußabdruckvorgaben OEMs zu leichteren Verbundwerkstoffen drängen. Hersteller sehen die Integration intelligenter Sensoren auch als Weg zu Premiumpreisen, da vorausschauende Wartung die Ausfallzeiten für Endnutzer minimiert. Die Nearshore-Verlagerung der Produktion in Nordamerika und Osteuropa puffert Lieferkettenunterbrechungen zusätzlich ab, indem Vorlaufzeiten verkürzt und Logistikrisiken gesenkt werden.
Wichtigste Erkenntnisse des Berichts
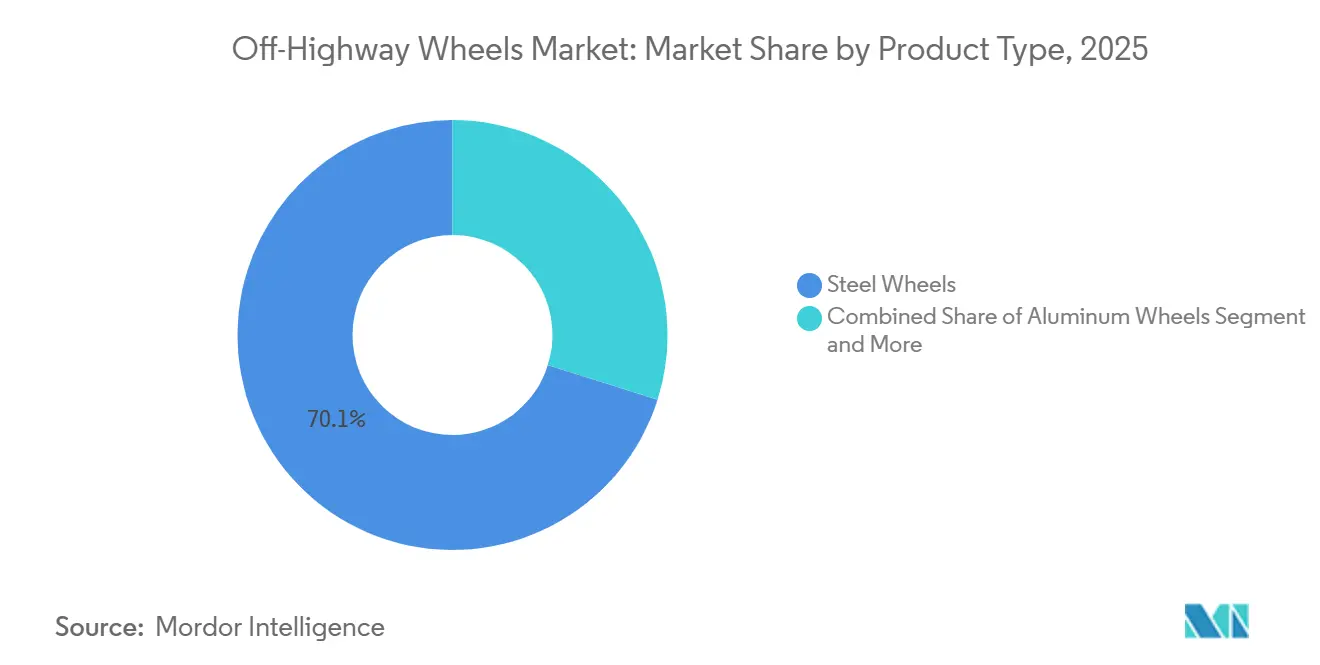
- Nach Produkttyp führten Stahlräder mit einem Marktanteil von 70,14 % im Markt für Geländeräder im Jahr 2025; Verbundräder werden bis 2031 mit einer CAGR von 9,05 % wachsen.
- Nach Radgröße entfiel auf das Segment 20–30 Zoll ein Anteil von 49,33 % an der Marktgröße für Geländeräder im Jahr 2025, während Räder über 30 Zoll mit einer CAGR von 7,86 % wachsen dürften.
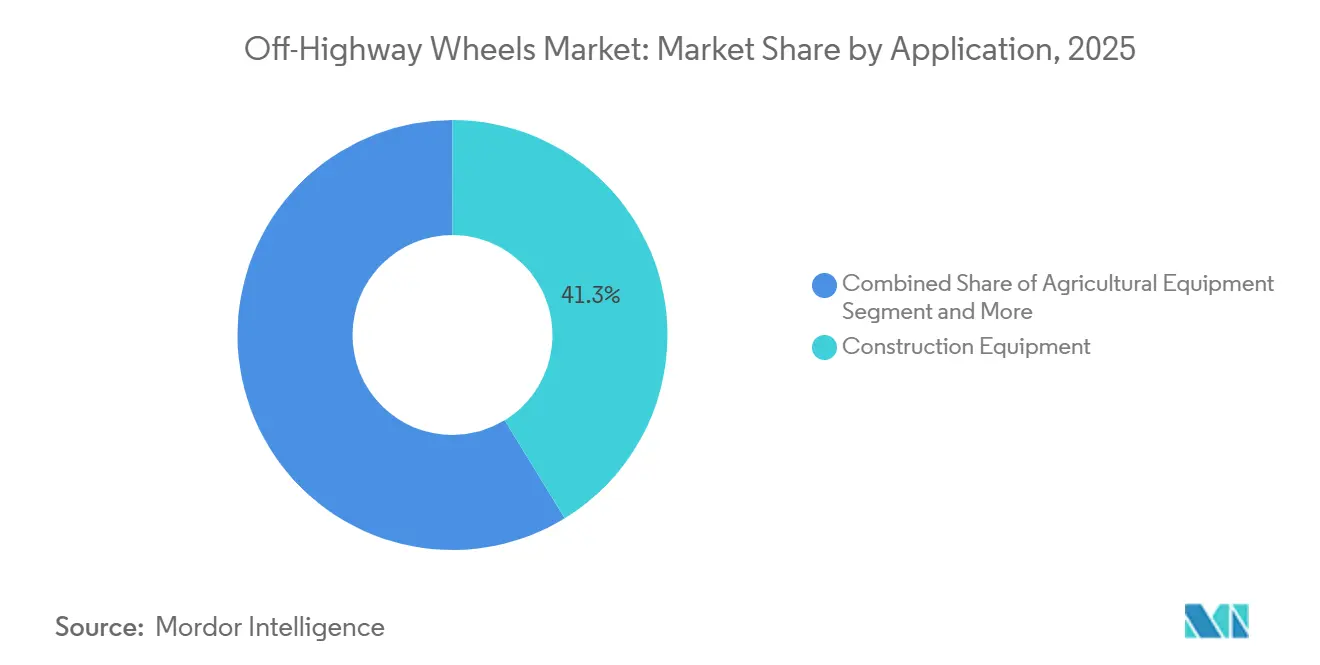
- Nach Anwendung entfielen auf Baumaschinen 41,25 % des Umsatzanteils im Jahr 2025, und Bergbaumaschinen werden voraussichtlich bis 2031 mit einer CAGR von 8,33 % wachsen.
- Nach Endverwendung hielt der OEM-Absatz im Jahr 2025 einen Anteil von 56,03 % an der Marktgröße für Geländeräder und wird bis 2031 mit einer CAGR von 6,51 % wachsen.
- Nach Geografie kontrollierte der asiatisch-pazifische Raum 44,12 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit einer CAGR von 7,24 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umstieg auf größere Durchmesser | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur-Megaprojekte | +1.0% | Asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| CO₂-Fußabdruckziele | +0.9% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Rasche Landwirtschaftsmechanisierung | +0.8% | Asiatisch-pazifischer Raum, Afrika | Langfristig (≥ 4 Jahre) |
| Räder mit intelligenten Sensoren | +0.7% | Nordamerika, EU mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nearshore-Verlagerung der Produktion | +0.6% | Nordamerika, Mexiko, Osteuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Migration zu größeren Raddurchmessern
Globale Maschinenbauer haben ihre Standard-Radangebote bereits um 2–4 Zoll vergrößert und begründen dies mit geringerem Bodendruck, verbesserter Stabilität und höherem Bedienkomfort. Caterpillars Bagger der nächsten Generation verfügen über größere Räder als frühere Modelle, während John Deeres Flaggschiff-Traktoren die Durchmessergrenzen ausreizen, um die Bodenverdichtung auf weichem Untergrund zu reduzieren. Diese Änderungen ermöglichen Premiumpreise für Räder, zwingen Lieferanten jedoch dazu, neue Pressenlinien und Schweißroboter zu installieren, die breitere Tiefbettfelgen verarbeiten können. Unternehmen, die schnell nachziehen, aber keine Investitionsflexibilität besitzen, arbeiten mit Lohnfertigern zusammen, doch ihre Margen schrumpfen, weil OEMs PPM-Fehlerquoten vorschreiben.
Infrastruktur-Megaprojekte in Schwellenmärkten
Regierungen im asiatisch-pazifischen Raum und in Afrika finanzieren öffentliche Bauvorhaben in Rekordhöhe – von Schnellstraßen bis hin zu Energiekorridoren –, die den sofortigen Einsatz schwerer Maschinen erfordern. Indiens Nationale Infrastrukturpipeline budgetierte bis zum Geschäftsjahr 2024/25 Projekte im Wert von 1,4 Billionen USD, während Ägyptens neue Verwaltungshauptstadt bereits eine erhebliche Anzahl von Baggern und Ladern angezogen hat. Räder müssen kontinuierlichen Betriebszyklen, extremen Achslasten und abrasivem Gelände standhalten, was OEMs dazu veranlasst, verstärkte Felgen und Tiefbettdesigns vorzuschreiben. Da Baukonsortien unter engen Fertigstellungsterminen arbeiten, bevorzugen sie größere Durchmesser, die weniger Reifenwechsel und geringere Ausfallzeiten versprechen. Die Seidenstraßeninitiative in 65 Ländern verstärkt die grenzüberschreitende Nachfrage und veranlasst westliche Lieferanten, Joint Ventures mit lokalen Monteuren einzugehen, um einen zuverlässigen Aftermarket-Zugang zu sichern.
CO₂-Fußabdruckziele treiben die Nutzung von Legierungs- und Verbundwerkstoffen an
Europäische Emissionsgesetzgebung drängt OEMs dazu, das Maschinengewicht zu reduzieren, was den Wechsel von Stahl zu Aluminium und Kohlefaserverbundwerkstoffen beschleunigt. Hersteller von Baumaschinen schreiben leichte Radpakete für jedes Modell in ihrem CO₂-neutralen Versprechen vor und schaffen so Preisaufschläge für qualifizierte Lieferanten. Zertifizierungslabore testen Laminaträder nun auf Schlagzähigkeit und Ermüdung bei Temperaturen bis –40 °C, doch Zulassungen dauern 18–24 Monate, was Tier-1-Hersteller begünstigt, die lange Pilotläufe finanzieren können. Verbundräder erzielen erhebliche Gewichtseinsparungen, verbessern die Kraftstoffeffizienz und unterstützen die ESG-Kennzahlen der Unternehmen.
Rasche Landwirtschaftsmechanisierung im asiatisch-pazifischen Raum und in Afrika
Gestützt durch Subventionen, die Kreditlinien für Kleinbauern öffneten, verzeichnete Thailand ein erhebliches Wachstum auf seinem Markt für Landwirtschaftsmaschinen sowie einen Anstieg der Traktorimporte. Landwirte, die von Tierkraft auf Traktoren mittlerer Leistung umsteigen, suchen nun nach Rädern, die Auftrieb und Bodenschutz in Einklang bringen. Lokale Felgenhersteller in Vietnam und Nigeria haben reagiert, indem sie preisgünstige Baugruppen mit optimierten Felgenbetten und anpassbaren Scheibenmustern anbieten. OEMs, die früher universelle Radsätze lieferten, passen die Spezifikationen nun an regionale Bodenprofile an und erhöhen damit die Anforderungen an globale Lieferanten hinsichtlich der Lagerbreite. Da die Mechanisierung mit Ernährungssicherheitszielen verknüpft ist, fließen Aufträge das ganze Jahr über ein, anstatt sich um die Ernte zu bündeln, was die Nachfrage für Radhersteller verstetigt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stahl- und Aluminiumpreisvolatilität | -0.4% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Unterbrechungen in der Rohstoffversorgungskette | -0.3% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Substitution durch Kettenantriebssysteme | -0.2% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Zertifizierungsverzögerungen für Verbundwerkstoffe | -0.1% | EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stahl- und Aluminiumpreisvolatilität
Im Jahr 2025 wirkten sich Energiekosten und Hochofenausfälle erheblich auf die Stahlpreise aus, während die Aluminiumpreise im Jahresvergleich einen deutlichen Anstieg verzeichneten. Radhersteller, die an OEM-Rahmenverträge gebunden waren, hatten Schwierigkeiten, Aufschläge weiterzugeben, was die Margen belastete. Kleinere Unternehmen ohne Derivate-Absicherungen gerieten in Liquiditätsengpässe und beschleunigten Fusionen und Übernahmen. Einige wechselten zu schrottbasierten Elektrolichtbogenofen-Lieferungen, doch Qualitätskonsistenzprobleme begrenzten die Akzeptanz.
Unterbrechungen in der Rohstoffversorgungskette
Hafenstaus verlängerten die Lieferzeiten für Legierungen und zwangen europäische Werke, Sicherheitsbestände zu erhöhen und Betriebskapital zu binden. Spezialisierte Epoxidharze für Verbundfelgen hatten Vorlaufzeiten von sechs Monaten, als ostasiatische Werke für Wartungsarbeiten abgeschaltet wurden. OEMs mit vertikal integrierten Stahlwerken federten den Schlag ab, doch mittelständische Lieferanten suchten fieberhaft nach Sekundärquellen und zahlten Luftfrachtaufschläge, was ihre Kostenwettbewerbsfähigkeit untergrub [1].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stahldominanz steht vor der Herausforderung durch VerbundwerkstoffeStahlräder machten 70,14 % des Umsatzes im Jahr 2025 aus, da globale Lieferketten vorhersehbare Qualität zu wettbewerbsfähigen Kosten liefern. Verbundräder werden mit einer CAGR von 9,05 % am schnellsten wachsen, da OEMs erhebliche Gewichtseinsparungen anstreben, die sich in geringerem Kraftstoffverbrauch niederschlagen. Aluminiumräder bedienen mittlere Marktsegmente und bieten Korrosionsbeständigkeit zu moderaten Aufschlägen, während Legierungsräder auf Spezialanwendungen im Bergbau und in der Schifffahrt abzielen. Zertifizierungsverzögerungen und Werkzeugkosten verlangsamen die Durchdringung von Verbundwerkstoffen, doch Premiumpreise gleichen den Kapitalaufwand aus und ziehen sowohl etablierte Anbieter als auch neue Marktteilnehmer an. Stahl behält seine Stärke in kostenempfindlichen Regionen, wo die etablierte Schmiede- und Schweißinfrastruktur einen hohen Durchsatz begünstigt.
Verbundräder locken frühe Anwender durch Nachhaltigkeitsgutschriften und Komfortgewinne für Bediener, die sich aus gedämpften Vibrationen ergeben. OEM-Marketingteams positionieren leichte Felgen als Produktivitätssteigerer und verweisen auf geringere Bodenverdichtung und längere Komponentenlebensdauer. Lieferanten in Nordamerika und Europa heben den Anteil recycelter Kohlefasern hervor, um ESG-orientierte Käufer anzusprechen. Asiatische Anbieter kontern mit hybriden Stahl-Verbundkonstruktionen, die Kosten senken und gleichzeitig die Masse reduzieren, wodurch die Relevanz von Stahl im Markt für Geländeräder verlängert wird.



Nach Radgröße:
Größere Durchmesser treiben die Leistungsentwicklung voranRäder mit einem Durchmesser von 20–30 Zoll erzielten 48,33 % des Umsatzes im Jahr 2025 und boten eine ausgewogene Kombination aus Manövrierfähigkeit und Tragfähigkeit für gängige Bau- und Landwirtschaftsplattformen. Baugruppen über 30 Zoll werden bis 2031 mit einer CAGR von 7,86 % wachsen, angetrieben durch höhere Nutzlastanforderungen bei Bergbau-Muldenkippern und Hochauftriebstraktoren. Räder unter 20 Zoll verlieren Marktanteile, da kompakte Maschinen auf Gummiketten umsteigen, bleiben jedoch für Baggerlader und kompakte Teleskopstapler in beengten Räumen unverzichtbar.
Der Trend zu größeren Durchmessern unterstützt die OEM-Ziele, den Bodendruck zu senken und die Aufstandsfläche zu verbreitern, wodurch Zugeffizienz und Bedienkomfort verbessert werden. Lieferanten müssen in größere Drückmaschinen und Roboterschweißzellen investieren, um die Rundlauftoleranzen bei übergroßen Felgen einzuhalten. Die Kapitalbelastung rechtfertigt höhere Verkaufspreise, was den Umsatz pro Einheit steigert, aber auch die Eintrittsbarrieren für Späteinsteiger erhöht.
Nach Anwendung:
Baumaschinen führen, während Bergbaumaschinen beschleunigenBaumaschinen absorbierten 41,25 % des Umsatzes im Jahr 2025, bedingt durch kontinuierliche Wohn- und Gewerbebau-Pipelines weltweit. Maschinen wie Knicklenker-Muldenkipper und Radlader benötigen vielseitige Räder, die innerbetriebliche Mobilität mit Straßenverkehrsvorschriften verbinden. Räder für Bergbaumaschinen werden mit einer CAGR von 8,33 % wachsen und die höchsten Durchschnittsverkaufspreise erzielen, da wärmebehandelte Scheiben und verstärkte Flansche massiven Nutzlasten und extremen Bremszyklen standhalten. Landwirtschaftliche Maschinen zeigten eine konstante Ersatznachfrage, die an Pflanz- und Erntekalender gebunden ist, während Industriefahrzeuge maßgeschneiderte Rollen in Häfen und Lagerhäusern übernahmen.
Im Bergbau dominieren Räder über 30 Zoll aufgrund des Nutzlastwachstums bei Ultraklasse-Lkw. Lieferanten beschichten Felgenflansche mit Korrosionsschutzbehandlungen und integrieren Felgenbett-Verschleißindikatoren, um strenge Sicherheitsprüfungen zu unterstützen. Baumaschinen bevorzugen aus Kostengründen weiterhin Stahlräder, doch bei hochwertigen Stadtprojekten werden Aluminiumräder vorgeschrieben, um Umgebungslärm und Gewichtsbeschränkungen auf Hochstraßen zu bewältigen.

Nach Endverwendung:
OEM-Kanal dominiert die WachstumsstrategieOEM-Transaktionen generierten 56,03 % des Umsatzes im Jahr 2025, da integrierte Designzyklen Radspezifikationen früh in der Plattform-Roadmap verankern. Dasselbe Segment ist mit einer CAGR von 6,51 % bis 2031 auf das schnellste Wachstum ausgerichtet. OEM-Verträge sichern vorhersehbare Volumina und technische Nähe, erfordern aber Rund-um-die-Uhr-Ingenieurunterstützung und PPAP-Dokumentation. Aftermarket-Verkäufe kompensieren dies durch höhere Bruttomargen beim Verkauf von Ersatzfelgen an Flotten und Mietunternehmen, die Maschinen in der Mitte ihrer Lebensdauer aufrüsten.
OEM-Umsatzströme steigen parallel zu Maschinenproduktionsläufen, die durch Infrastrukturfinanzierung angetrieben werden, während Aftermarket-Volumina mit Maschinenauslastungsraten und Rohstoffpreisen schwanken. Datengestützte Räder könnten die Aftermarket-Dynamik verändern, indem sie eine vorausschauende Ersatzplanung ermöglichen und Originallieferanten gegenüber unabhängigen Wiederverkäufern einen Vorteil verschaffen.
Geografische Analyse
Markt für Geländeräder im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum machte 44,12 % des Umsatzes im Markt für Geländeräder im Jahr 2025 aus und wird bis 2031 mit einer CAGR von 7,24 % wachsen. Chinas Seidenstraßeninitiative pumpt Kapital in grenzüberschreitende Schienen- und Straßenanlagen und hält die Nachfrage nach Erdbewegungsmaschinen aufrecht. Indiens Mechanisierungsoffensive kurbelt Traktor- und Kompaktladerbestellungen bei ländlichen Genossenschaften an. ASEAN-Nationen beschleunigen den Bau von Industrieparks und steigern die Nachfrage nach Teleskopstapler- und Kranrädern. Die Dichte der Lieferketten in der Region sichert die Materialverfügbarkeit, während staatliche Steuervergünstigungen OEMs dazu verleiten, die Endmontage vor Ort anzusiedeln.
Markt für Geländeräder in Nordamerika
Nordamerika behält einen beträchtlichen Anteil am globalen Umsatz dank Pipeline-Sanierungsprojekten, Installationen erneuerbarer Energien und Modernisierungen in der Maisanbaulandwirtschaft. Der CHIPS Act stimuliert den Bau von Halbleiterwerken, die spezialisierte Schwerlastheber erfordern, was zu einer Nischennachfrage nach Rädern führt. Reshoring-Trends veranlassen Titan International und Maxion Wheels, ihre Werke in Illinois und Ontario zu erweitern, Zykluszeiten zu verkürzen und sich an den Präferenzen für amerikanische Produkte auszurichten [2].
Markt für Geländeräder in Europa
Europa stellt die Dekarbonisierung in den Vordergrund. EU-Vorschriften, die Emissionen bestrafen, intensivieren die Nutzung von Verbundrädern. Deutschlands Steinbruchmaschinenbranche entscheidet sich für sensorbestückte Felgen, um Richtlinien zur vorausschauenden Wartung zu erfüllen, die katastrophale Ausfälle verhindern sollen. Osteuropäische Baubooms profitieren von Kohäsionsfondsmitteln, und lokale Felgenhersteller rüsten Pressen auf, um die Toleranzanforderungen westlicher OEMs zu erfüllen.
Wettbewerbslandschaft
Marktkonzentration
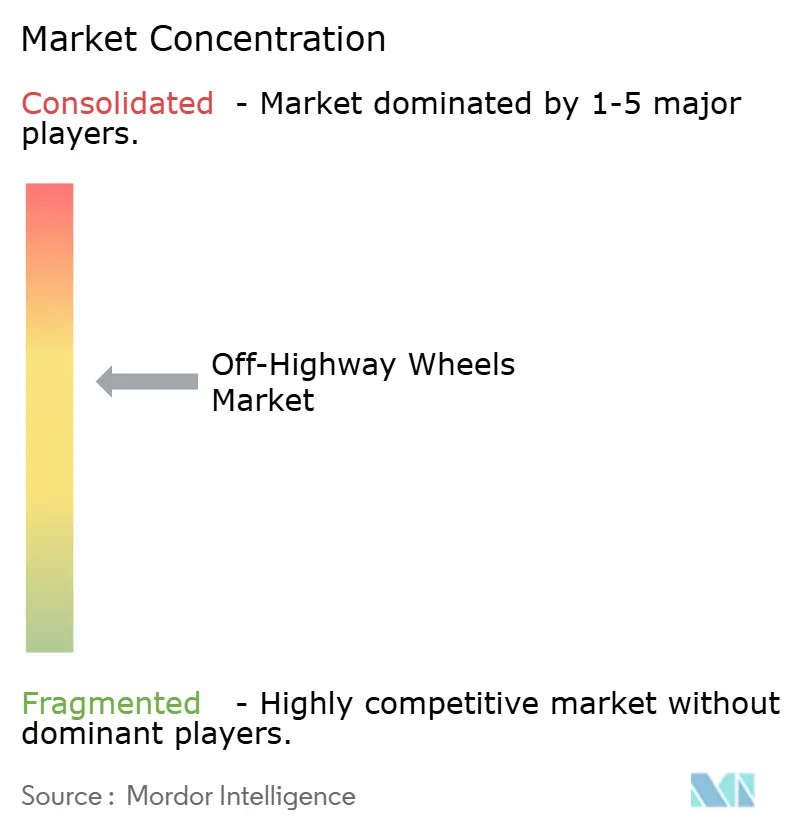
Der Markt weist eine moderate Konzentration auf. Titan International, Maxion Wheels und Accuride kontrollieren gemeinsam einen erheblichen Umsatzanteil, gefolgt von regionalen Wettbewerbern wie Wheels India und Rodaros. Wettbewerbliche Schwerpunkte liegen auf Forschung und Entwicklung im Bereich Verbundwerkstoffe, Sensorintegration und strategischer Nähe zu OEM-Montagelinien. Titans Kooperation mit Rodaros im Jahr 2025 stärkte die Marktposition in Südamerika, während Maxion sein tschechisches Werk für Kohlefaserspeichen umrüstet [3].
Die Patentierungsaktivität steigt rund um eingebettete Elektronik, die den Radzustand überwacht und Daten in Cloud-Plattformen einspeist. Tier-1-Lieferanten nutzen ihre finanziellen Mittel, um Zertifizierungskosten für Verbundwerkstoffe der nächsten Generation zu absorbieren, während kleinere Unternehmen mit lokalisierter Werkzeugausstattung und schneller Individualisierung konkurrieren.
Fusionen und Übernahmen kreisen um Sensor-Start-ups, was darauf hindeutet, dass Radhersteller Elektronik vertikal integrieren werden, um Margen zu sichern. In Entwicklungsländern bleibt der Markt fragmentiert, wo lokale Hersteller für staatliche Infrastrukturflotten mit kostengünstigen Stahlrädern bieten.
Marktführer in der Geländeräder-Branche
-
Titan International, Inc.
-
Maxion Wheels
-
moveero (GKN Wheels)
-
Accuride Corporation
-
Topy Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geländeräder Unternehmen in diesem Bericht
- Titan International, Inc.
- Maxion Wheels
- moveero (GKN Wheels)
- Accuride Corporation
- Topy Industries, Ltd.
- RIMEX
- JANTSA
- Wheels India Limited
- The Carlstar Group
- Unverferth Manufacturing Co., Inc.
- Levypyörä Oy (Nokian Heavy Tyres Ltd)
- Global Wheel the Americas, LLC
- Dexstar Wheel
- Vlukon B.V.
- Zhejiang Jingu Co., Ltd.
- Trelleborg Wheel Systems (Yokohama TWS)
Neueste Industrielle Entwicklungen in Markt für Geländeräder
- September 2026: OTR Engineered Solutions mit Sitz in Rome, Georgia, Vereinigte Staaten, stellte OTR3DLab vor, einen physischen Prototyping-Service, der darauf ausgelegt ist, Entwicklungszeiträume für Geländereifen, Räder, Ketten und verwandte Komponenten zu verkürzen. Der Service ermöglicht es Kunden, maßstabsgetreue, physisch gedruckte Reifenprototypen direkt auf Standard-Stahl- oder Aluminiumräder mit herkömmlichen Reifenmontiergeräten aufzuziehen.
- März 2026: Nach jahrelanger ingenieurtechnischer Entwicklung und groß angelegten Feldversuchen gab Global Air Cylinder Wheels (GACW), der in Phoenix ansässige Entwickler des Air Suspension Wheel (ASW), einen wichtigen Meilenstein auf dem Weg vom Forschungs- und Entwicklungsstadium zur kommerziellen Markteinführung im Jahr 2026 bekannt. Der Meilenstein folgte auf erfolgreiche Validierungsversuche unter Extrembedingungen in Bergbaubetrieben in Minnesota.
Globaler Berichtsumfang des Marktes für Geländeräder
Ein Geländerad ist ein spezieller Radtyp, der für Fahrzeuge konzipiert ist, die hauptsächlich abseits befestigter Straßen eingesetzt werden. Diese Räder sind so konstruiert, dass sie den anspruchsvollen Bedingungen in verschiedenen Geländeumgebungen standhalten, darunter Landwirtschaft, Bauwesen, Bergbau und Industrie. Sie sind in der Regel so gebaut, dass sie rauem Gelände, schweren Lasten und schwierigen Witterungsbedingungen standhalten und Langlebigkeit, Stabilität und Leistung unter extremen Betriebsbedingungen gewährleisten.
Der Umfang umfasst die Segmentierung nach Produkttyp (Stahlräder, Aluminiumräder, Legierungsräder und Verbundräder), Radgröße (unter 20 Zoll, 20–30 Zoll und über 30 Zoll), Anwendung (Baumaschinen, Landwirtschaftliche Maschinen, Bergbaumaschinen und Industriefahrzeuge) sowie Endverwendung (OEM und Aftermarket). Die Analyse umfasst auch eine regionale Segmentierung, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Stahlräder |
| Aluminiumräder |
| Legierungsräder |
| Verbundräder |
| Unter 20 Zoll |
| 20–30 Zoll |
| Über 30 Zoll |
| Baumaschinen |
| Landwirtschaftliche Maschinen |
| Bergbaumaschinen |
| Industriefahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Stahlräder | |
| Aluminiumräder | ||
| Legierungsräder | ||
| Verbundräder | ||
| Nach Radgröße | Unter 20 Zoll | |
| 20–30 Zoll | ||
| Über 30 Zoll | ||
| Nach Anwendung | Baumaschinen | |
| Landwirtschaftliche Maschinen | ||
| Bergbaumaschinen | ||
| Industriefahrzeuge | ||
| Nach Endverwendung | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche Faktoren werden die Nachfrage nach größeren Raddurchmessern bis 2031 antreiben?
OEMs vergrößern Räder weiterhin um 2–4 Zoll, um Stabilität zu verbessern, Bodendruck zu senken und den Bedienkomfort zu erhöhen, was das Segment über 30 Zoll mit einer CAGR von 7,86 % wachsen lässt.
Wie schnell werden Verbundräder im Prognosezeitraum voraussichtlich wachsen?
Verbundräder werden mit einer CAGR von 9,05 % bis 2031 führend sein, da Gewichtsreduzierungsvorschriften und CO₂-Fußabdruckziele in Europa und Nordamerika an Bedeutung gewinnen.
Welche Region wird die höchste CAGR verzeichnen und warum?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 7,24 % wachsen, bedingt durch anhaltende Infrastrukturausgaben in China, Indien und Südostasien in Verbindung mit robusten lokalen Lieferketten.
Warum erzielen OEM-Kanäle einen höheren Anteil als Aftermarket-Verkäufe?
OEM-Verträge bündeln Räder in Neumaschinenbauten und sichern so Volumenstabilität und technische Integration, was im Jahr 2025 einen Anteil von 56,03 % am Umsatz und eine CAGR-Prognose von 6,51 % sicherte.