
Taille et part du marché des roues hors route
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
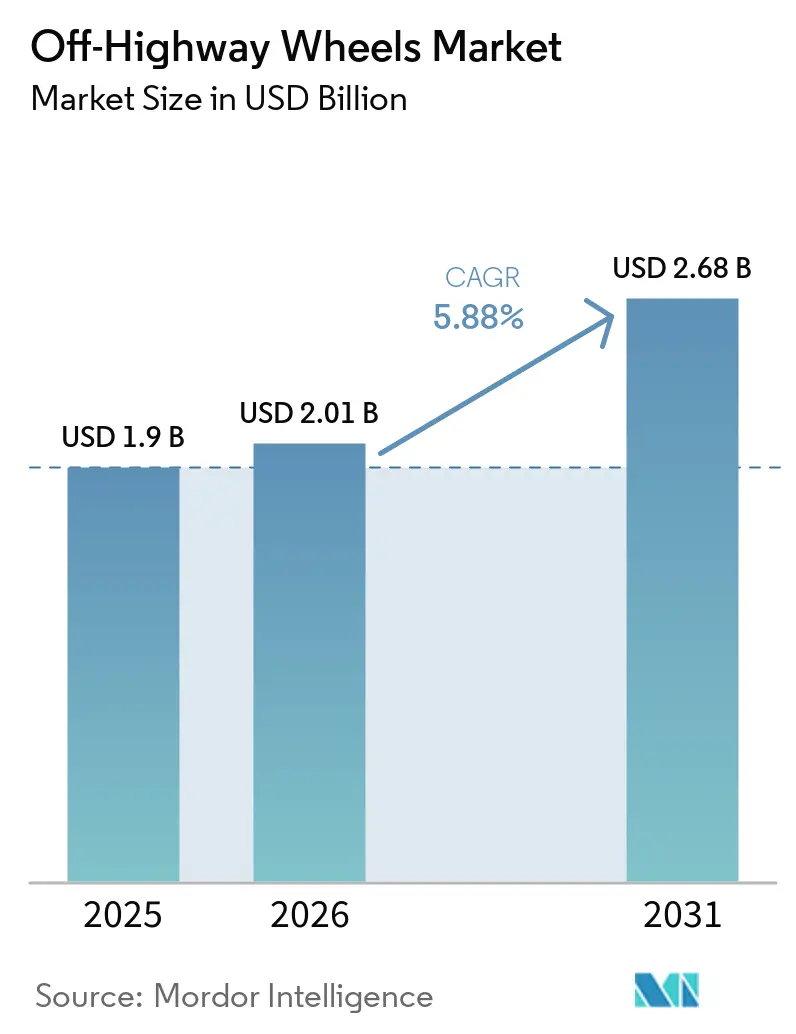
| Taille du Marché (2026) | 2.01 Milliards de dollars |
| Taille du Marché (2031) | 2.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des roues hors route par Mordor Intelligence
La taille du marché des roues hors route était évaluée à 1,90 milliard USD en 2025 et devrait croître de 2,01 milliards USD en 2026 pour atteindre 2,68 milliards USD d'ici 2031, à un CAGR de 5,88 %. La progression prévue repose sur des programmes synchronisés de développement des infrastructures et de mécanisation agricole qui reconfigurent les préférences en matière d'équipements dans les économies à forte croissance. Les mégaprojets en Asie-Pacifique et en Afrique accélèrent l'acquisition de machines lourdes nécessitant des roues robustes de grand diamètre, tandis que les obligations de réduction de l'empreinte carbone incitent les OEM à se tourner vers des matériaux composites plus légers. Les fabricants considèrent également l'intégration de capteurs intelligents comme un levier de valorisation tarifaire, car la maintenance prédictive minimise les temps d'arrêt pour les utilisateurs finaux. La relocalisation de la production en Amérique du Nord et en Europe de l'Est amortit davantage les chocs sur les chaînes d'approvisionnement en raccourcissant les délais et en réduisant les risques logistiques.
Points clés du rapport
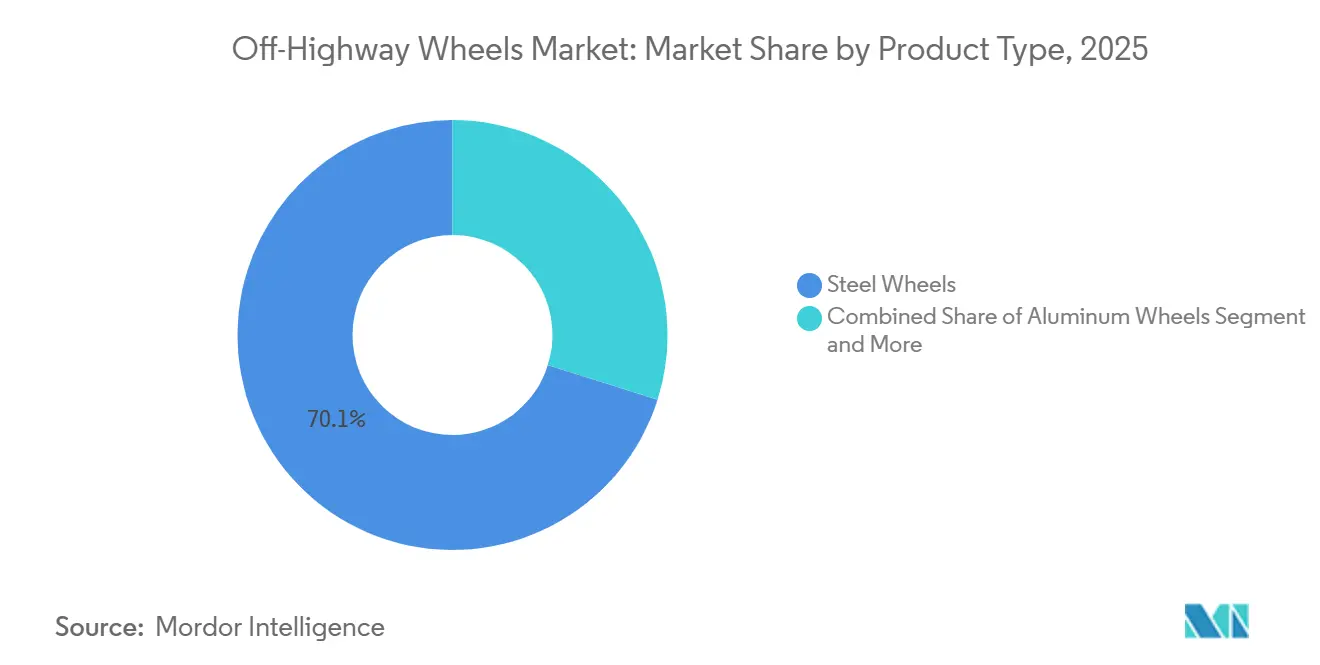
- Par type de produit, les roues en acier ont dominé avec 70,14 % de la part de marché des roues hors route en 2025 ; les roues composites progresseront à un CAGR de 9,05 % jusqu'en 2031.
- Par taille de roue, le segment 20-30 pouces représentait 49,33 % de la taille du marché des roues hors route en 2025, tandis que les roues de plus de 30 pouces devraient croître à un CAGR de 7,86 %.
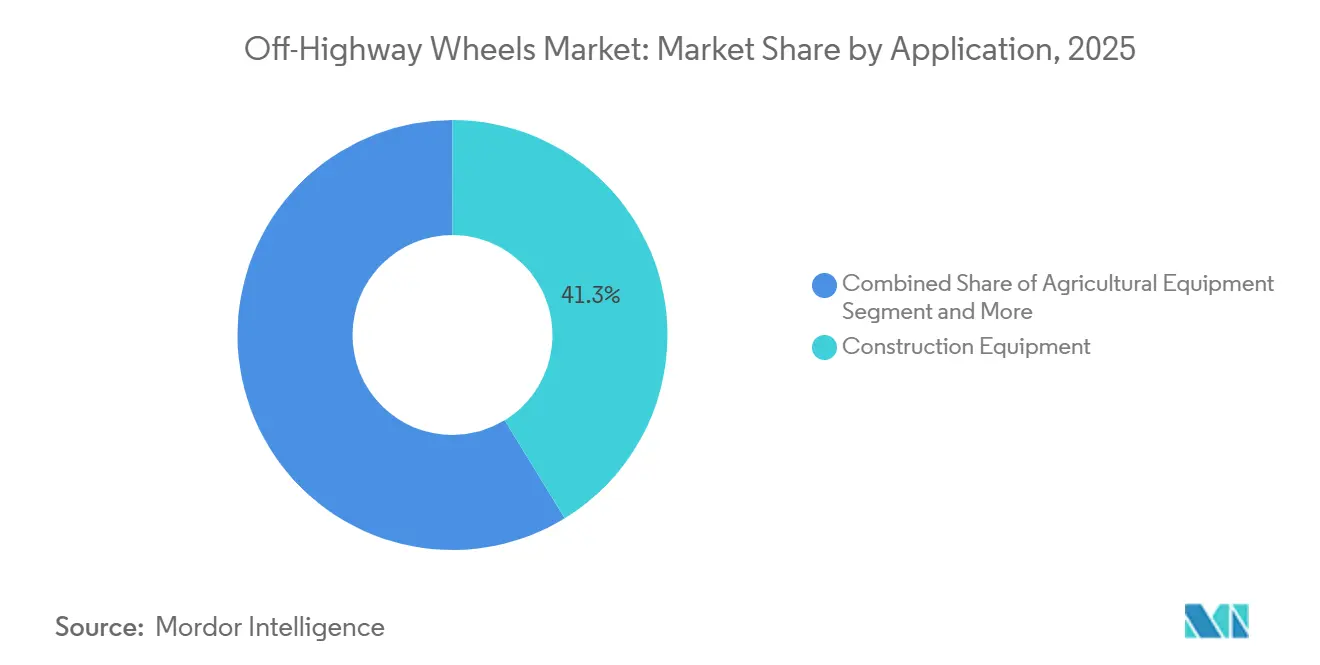
- Par application, les équipements de construction ont capté 41,25 % des revenus en 2025, et les équipements miniers devraient s'accélérer à un CAGR de 8,33 % jusqu'en 2031.
- Par utilisation finale, les ventes OEM détenaient une part de 56,03 % de la taille du marché des roues hors route en 2025 et se développeront à un CAGR de 6,51 % jusqu'en 2031.
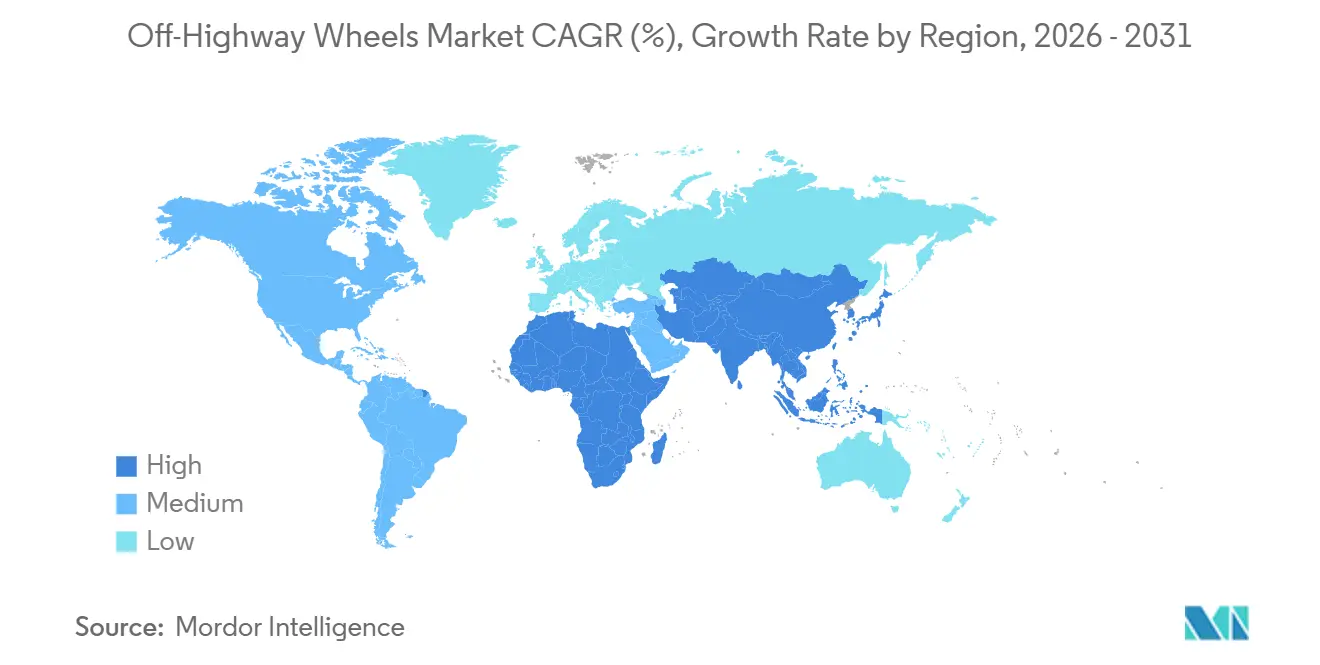
- Par géographie, l'Asie-Pacifique contrôlait 44,12 % des revenus de 2025 et devrait progresser à un CAGR de 7,24 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage aux grands diamètres | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Mégaprojets d'infrastructure | +1.0% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Objectifs de réduction de l'empreinte carbone | +0.9% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Mécanisation agricole rapide | +0.8% | Asie-Pacifique, Afrique | Long terme (≥ 4 ans) |
| Roues à capteurs intelligents | +0.7% | Amérique du Nord, UE en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Relocalisation de la production | +0.6% | Amérique du Nord, Mexique, Europe de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Migration des OEM vers des diamètres de roues plus grands
Les constructeurs d'équipements mondiaux ont déjà augmenté leurs offres de roues standard de 2 à 4 pouces, invoquant une pression au sol réduite, une stabilité améliorée et un meilleur confort pour l'opérateur. Les excavatrices de nouvelle génération de Caterpillar affichent des roues plus grandes que les modèles précédents, tandis que les tracteurs phares de John Deere repoussent les limites de diamètre pour réduire le compactage sur les sols meubles. Ces évolutions permettent une tarification premium des roues, mais contraignent les fournisseurs à installer de nouvelles lignes de presse et des robots de soudage capables de traiter des centres creux plus larges. Les entreprises suivistes dépourvues de flexibilité en matière de dépenses d'investissement s'associent à des fabricants sous contrat, mais leurs marges se compriment car les OEM imposent des objectifs de défauts en PPM.
Mégaprojets d'infrastructure dans les marchés émergents
Les gouvernements d'Asie-Pacifique et d'Afrique financent des travaux publics d'une ampleur record, allant des autoroutes aux corridors énergétiques, qui nécessitent le déploiement immédiat de machines lourdes. Le Programme national d'infrastructure de l'Inde a budgétisé 1 400 milliards USD de projets d'ici l'exercice 2024-25, tandis que la Nouvelle Capitale Administrative d'Égypte a déjà mobilisé un nombre significatif d'excavatrices et de chargeuses. Les roues doivent résister à des cycles de service continus, à des charges d'essieu extrêmes et à des terrains abrasifs, ce qui pousse les OEM à spécifier des jantes renforcées et des conceptions à section profonde. Les consortiums de construction opérant sous des délais d'achèvement serrés préfèrent les grands diamètres qui promettent moins de changements de pneus et une réduction des temps d'arrêt. Les initiatives de la Ceinture et de la Route dans 65 pays amplifient la demande transfrontalière, incitant les fournisseurs occidentaux à former des coentreprises avec des assembleurs locaux pour sécuriser un accès fiable à l'aftermarket.
Objectifs de réduction de l'empreinte carbone stimulant l'adoption des alliages et composites
La législation européenne sur les émissions pousse les OEM à réduire le poids des équipements, accélérant le passage de l'acier à l'aluminium et aux composites en fibre de carbone. Les fournisseurs d'engins de construction imposent des ensembles de roues allégées pour chaque modèle dans le cadre de leur engagement de neutralité carbone, créant des primes de prix pour les fournisseurs qualifiés. Les laboratoires de certification testent désormais les roues en stratifié pour leur résistance aux chocs et à la fatigue à des températures allant jusqu'à -40 °C, mais les homologations s'étendent sur 18 à 24 mois, favorisant les fabricants de rang 1 prêts à financer de longues séries pilotes. Les roues composites offrent des économies de poids significatives, améliorant l'efficacité énergétique et soutenant les indicateurs ESG des entreprises.
Mécanisation agricole rapide en Asie-Pacifique et en Afrique
Portée par des subventions qui ont ouvert des lignes de crédit pour les petits exploitants, la Thaïlande a connu une croissance significative de son marché des équipements agricoles, accompagnée d'une hausse des importations de tracteurs. Les exploitants agricoles passant de la traction animale aux tracteurs de moyenne puissance recherchent désormais des roues qui équilibrent la flottaison et la protection des sols. Les fabricants locaux de jantes au Vietnam et au Nigeria ont répondu en proposant des ensembles à prix compétitifs avec des sièges de talon optimisés et des motifs de disques adaptables. Les OEM qui expédiaient autrefois des kits de roues universels localisent désormais les spécifications en fonction des profils de sols régionaux, élevant le niveau d'exigence pour les fournisseurs mondiaux afin de maintenir l'étendue des stocks. Parce que la mécanisation est liée aux objectifs de sécurité alimentaire, les commandes s'écoulent tout au long de l'année civile plutôt que de se concentrer autour des récoltes, lissant la demande pour les fabricants de roues.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et de l'aluminium | -0.4% | Mondial, aiguë en Asie-Pacifique | Court terme (≤ 2 ans) |
| Perturbations de l'approvisionnement en matières premières | -0.3% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Substitution par les systèmes à chenilles | -0.2% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Retard de certification pour les composites | -0.1% | UE, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier et de l'aluminium
En 2025, les coûts énergétiques et les arrêts de hauts fourneaux ont eu un impact significatif sur les prix de l'acier, tandis que les prix de l'aluminium ont connu une hausse notable d'une année sur l'autre. Les producteurs de roues liés par des contrats-cadres OEM ont eu du mal à répercuter les suppléments en aval, érodant les marges. Les petites entreprises sans couverture par des instruments dérivés ont fait face à des tensions de liquidité et ont accéléré les discussions de fusions-acquisitions. Certaines se sont tournées vers des approvisionnements en EAF à base de ferraille, mais des problèmes de cohérence de qualité ont limité l'adoption.
Perturbations de la chaîne d'approvisionnement en matières premières
La congestion portuaire a allongé les délais de livraison des alliages, contraignant les usines européennes à augmenter leurs stocks de sécurité et à immobiliser du fonds de roulement. Les résines époxy spécialisées pour les jantes composites ont connu des délais d'approvisionnement de six mois lorsque les usines d'Asie de l'Est ont fermé pour maintenance. Les OEM disposant d'aciéries intégrées verticalement ont amorti le choc, mais les fournisseurs de rang intermédiaire ont cherché des sources secondaires et payé des suppléments de fret aérien, compromettant leur compétitivité en termes de coûts [1].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination de l'acier face au défi des compositesLes roues en acier représentaient 70,14 % des revenus de 2025 car les chaînes d'approvisionnement mondiales livrent une qualité prévisible à un coût compétitif. Les roues composites connaîtront la croissance la plus rapide à un CAGR de 9,05 %, les OEM recherchant des économies de poids notables qui se traduisent par une réduction de la consommation de carburant. Les roues en aluminium servent des niches de milieu de gamme, offrant une résistance à la corrosion à des primes modestes, tandis que les roues en alliage ciblent des applications spécialisées dans les mines et le secteur maritime. Les retards de certification et les coûts d'outillage ralentissent la pénétration des composites, mais les prix premium compensent les dépenses en capital, attirant à la fois les acteurs établis et les nouveaux entrants. L'acier conserve sa solidité dans les régions sensibles aux coûts où l'infrastructure de forgeage et de soudage établie favorise un débit à volume élevé.
Les roues composites séduisent les premiers adoptants grâce aux crédits de durabilité et aux gains de confort pour l'opérateur découlant de la réduction des vibrations. Les équipes marketing des OEM positionnent les jantes légères comme des amplificateurs de productivité, citant la réduction du compactage des sols et une durée de vie plus longue des composants. Les fournisseurs en Amérique du Nord et en Europe mettent en avant la teneur en fibre de carbone recyclée pour séduire les acheteurs sensibles aux critères ESG. Les fournisseurs asiatiques ripostent avec des constructions hybrides acier-composite qui réduisent les coûts tout en diminuant la masse, prolongeant ainsi la pertinence de l'acier sur le marché des roues hors route.



Par taille de roue :
les grands diamètres stimulent l'évolution des performancesLes roues de 20 à 30 pouces ont représenté 48,33 % des ventes de 2025, équilibrant maniabilité et capacité de charge pour les plateformes principales de construction et d'agriculture. Les ensembles de plus de 30 pouces progresseront à un CAGR de 7,86 % jusqu'en 2031, portés par des exigences de charge utile plus lourdes dans les camions de transport minier et les tracteurs à haute flottaison. Les roues de moins de 20 pouces perdent des parts de marché à mesure que les équipements compacts migrent vers les chenilles en caoutchouc, mais restent essentielles pour les rétrocaveuses et les télescopiques compacts opérant dans des espaces confinés.
Le passage vers les grands diamètres soutient les objectifs des OEM de réduire la pression au sol et d'élargir les surfaces de contact, améliorant ainsi l'efficacité de traction et le confort de l'opérateur. Les fournisseurs doivent investir dans des machines de formage par rotation plus grandes et des cellules de soudage robotisées pour respecter les tolérances de faux-rond sur les jantes surdimensionnées. La charge en capital justifie des prix de vente plus élevés, améliorant les revenus par unité mais élevant également les barrières pour les entrants tardifs.
Par application :
la construction en tête tandis que l'exploitation minière s'accélèreLes équipements de construction ont absorbé 41,25 % des revenus de 2025, en raison des pipelines continus de développement résidentiel et commercial dans le monde entier. Des machines telles que les tombereaux articulés et les chargeuses sur roues nécessitent des roues polyvalentes qui conjuguent mobilité sur site et réglementations de transit routier. Les roues pour équipements miniers progresseront à un CAGR de 8,33 % et commandent les prix de vente moyens les plus élevés car les disques traités thermiquement et les brides renforcées résistent à des charges utiles massives et à des cycles de freinage extrêmes. Les machines agricoles ont affiché une demande de remplacement constante liée aux calendriers de plantation et de récolte, tandis que les véhicules industriels ont rempli des rôles personnalisés dans les ports et les entrepôts.
Dans l'exploitation minière, les roues de plus de 30 pouces dominent en raison de la croissance des charges utiles dans les camions de classe ultra. Les fournisseurs revêtent les brides de jante de traitements anticorrosion et intègrent des indicateurs d'usure des sièges de talon pour soutenir des audits de sécurité rigoureux. Les équipements de construction favorisent toujours les roues en acier pour des raisons de coût, mais les projets urbains premium spécifient l'aluminium pour gérer le bruit environnemental et les limitations de poids sur les voies surélevées.

Par utilisation finale :
le canal OEM domine la stratégie de croissanceLes transactions OEM ont généré 56,03 % des ventes de 2025 car les cycles de conception intégrés intègrent les spécifications de roues tôt dans la feuille de route de la plateforme. Le même segment est prêt pour la croissance la plus rapide à un CAGR de 6,51 % jusqu'en 2031. Les contrats OEM garantissent des volumes prévisibles et ancrent une intimité technique, mais exigent un support d'ingénierie permanent et une documentation PPAP. Les ventes aftermarket compensent par des marges brutes plus élevées, vendant des jantes de remplacement aux flottes et aux sociétés de location qui modernisent les machines en milieu de vie.
Les flux de revenus OEM augmentent parallèlement aux séries de production de machines alimentées par les financements d'infrastructure, tandis que les volumes aftermarket fluctuent avec les taux d'utilisation des équipements et les prix des matières premières. Les roues à données intégrées pourraient modifier la dynamique de l'aftermarket en permettant une planification prédictive des remplacements, donnant aux fournisseurs d'origine un avantage sur les revendeurs indépendants.
Analyse géographique
Marché des roues hors route en Asie-Pacifique
L'Asie-Pacifique représentait 44,12 % des revenus du marché des roues hors route en 2025 et progressera à un CAGR de 7,24 % jusqu'en 2031. L'Initiative Ceinture et Route de la Chine injecte des capitaux dans des actifs ferroviaires et routiers transfrontaliers, soutenant la demande en équipements de terrassement. La dynamique de mécanisation de l'Inde stimule les commandes de tracteurs et de chargeuses compactes dans les coopératives rurales. Les nations de l'ASEAN accélèrent la construction de parcs industriels, stimulant la demande de roues pour télescopiques et grues. La densité de la chaîne d'approvisionnement dans la région garantit la disponibilité des matériaux, tandis que les remises fiscales gouvernementales incitent les OEM à co-localiser l'assemblage final.
Marché des roues hors route en Amérique du Nord
L'Amérique du Nord conserve une part importante du chiffre d'affaires mondial grâce aux projets de réhabilitation de pipelines, aux installations d'énergie renouvelable et aux modernisations de l'agriculture dans la ceinture de maïs. La loi CHIPS stimule la fabrication d'usines de semi-conducteurs nécessitant des engins de levage lourds spécialisés, se traduisant par une demande de roues de niche. Les tendances de relocalisation poussent Titan International et Maxion Wheels à étendre leurs usines en Illinois et en Ontario, raccourcissant les délais de cycle et s'alignant sur les préférences d'achat américain [2].
Marché des roues hors route en Europe
L'Europe met au premier plan la décarbonisation. Les réglementations de l'UE qui pénalisent les émissions intensifient l'adoption des roues composites. Le segment des équipements de carrière en Allemagne opte pour des jantes équipées de capteurs pour se conformer aux directives de maintenance prédictive visant à éliminer les défaillances catastrophiques. Les booms de la construction en Europe de l'Est bénéficient des allocations des fonds de cohésion, et les fabricants locaux de jantes modernisent leurs presses pour répondre aux exigences de tolérance des OEM occidentaux.
Paysage concurrentiel
Concentration du Marché
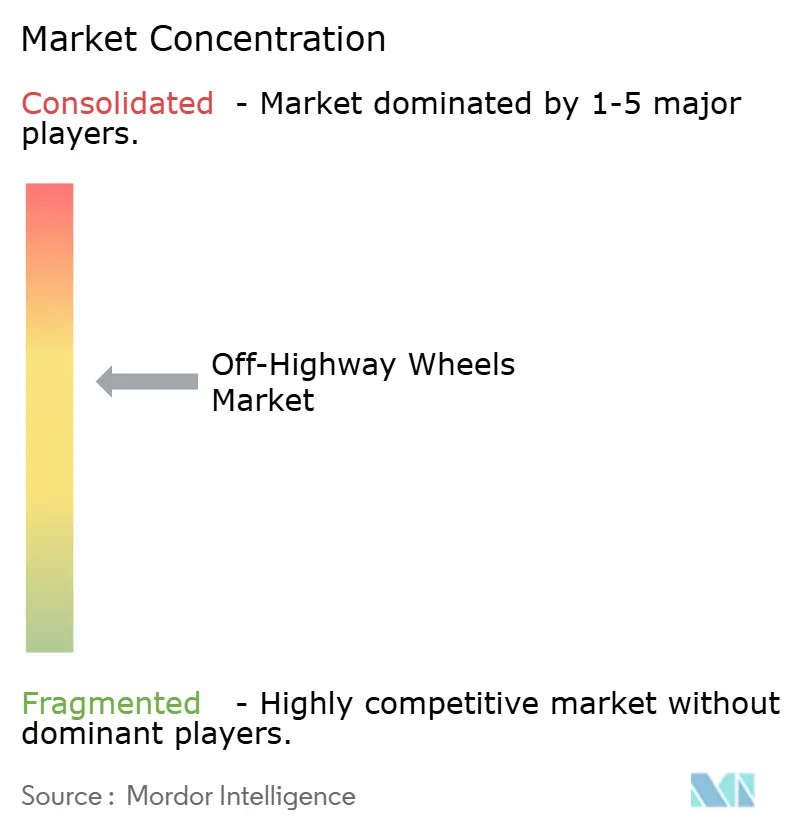
Le marché présente une concentration modérée. Titan International, Maxion Wheels et Accuride contrôlent conjointement une part de revenus significative, suivis par des concurrents régionaux tels que Wheels India et Rodaros. Les axes concurrentiels se concentrent sur la R&D en matériaux composites, l'intégration de capteurs et la proximité stratégique avec les lignes d'assemblage des OEM. Le partenariat de Titan en 2025 avec Rodaros a renforcé ses positions en Amérique du Sud, tandis que Maxion modernise son usine tchèque pour les rayons en fibre de carbone [3].
L'activité de dépôt de brevets s'intensifie autour de l'électronique embarquée qui surveille l'état des roues et alimente les données dans des plateformes cloud. Les fournisseurs de rang 1 s'appuient sur leurs ressources financières importantes pour absorber les coûts de certification des composites de nouvelle génération, tandis que les petites entreprises se démarquent par un outillage localisé et une personnalisation rapide.
Les discussions de fusions-acquisitions gravitent autour des start-ups spécialisées dans les capteurs, suggérant que les fabricants de roues intégreront verticalement l'électronique pour protéger leurs marges. La fragmentation persiste dans les économies en développement où les fabricants locaux soumissionnent pour les flottes d'infrastructure gouvernementales avec des roues en acier à coût avantageux.
Leaders du secteur des roues hors route
-
Titan International, Inc.
-
Maxion Wheels
-
moveero (GKN Wheels)
-
Accuride Corporation
-
Topy Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des roues hors route Entreprises couvertes dans ce rapport
- Titan International, Inc.
- Maxion Wheels
- moveero (GKN Wheels)
- Accuride Corporation
- Topy Industries, Ltd.
- RIMEX
- JANTSA
- Wheels India Limited
- The Carlstar Group
- Unverferth Manufacturing Co., Inc.
- Levypyörä Oy (Nokian Heavy Tyres Ltd)
- Global Wheel the Americas, LLC
- Dexstar Wheel
- Vlukon B.V.
- Zhejiang Jingu Co., Ltd.
- Trelleborg Wheel Systems (Yokohama TWS)
Développements industriels récents dans Marché des roues hors route
- Septembre 2026 : OTR Engineered Solutions, dont le siège est à Rome, en Géorgie, aux États-Unis, a lancé OTR3DLab, un service de prototypage physique conçu pour réduire les délais de développement des pneus, roues, chenilles et composants connexes hors route. Le service permet aux clients de monter des prototypes de pneus physiques en taille réelle imprimés en 3D directement sur des roues en acier ou en aluminium standard à l'aide d'équipements de montage de pneus conventionnels.
- Mars 2026 : Après des années de développement technique et de tests sur le terrain à grande échelle, Global Air Cylinder Wheels (GACW), le développeur basé à Phoenix de la roue à suspension pneumatique (ASW), a annoncé une étape clé dans sa transition de la recherche et du développement au déploiement commercial en 2026. Cette étape a suivi des essais de validation en conditions extrêmes réussis dans des opérations minières au Minnesota.
Périmètre du rapport mondial sur le marché des roues hors route
Une roue hors route est un type de roue spécialisé conçu pour les véhicules qui opèrent principalement en dehors des routes pavées. Ces roues sont conçues pour résister aux conditions exigeantes rencontrées dans divers environnements hors route, notamment l'agriculture, la construction, l'exploitation minière et l'industrie. Elles sont généralement construites pour gérer les terrains accidentés, les charges lourdes et les conditions météorologiques difficiles, garantissant durabilité, stabilité et performance dans des conditions d'exploitation extrêmes.
Le périmètre comprend la segmentation par type de produit (roues en acier, roues en aluminium, roues en alliage et roues composites), taille de roue (moins de 20 pouces, 20-30 pouces et plus de 30 pouces), application (équipements de construction, équipements agricoles, équipements miniers et véhicules industriels) et utilisation finale (OEM et aftermarket). L'analyse couvre également la segmentation au niveau régional, incluant l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
Aperçu de la segmentation
| Roues en acier |
| Roues en aluminium |
| Roues en alliage |
| Roues composites |
| Moins de 20 pouces |
| 20-30 pouces |
| Plus de 30 pouces |
| Équipements de construction |
| Équipements agricoles |
| Équipements miniers |
| Véhicules industriels |
| OEM |
| Aftermarket |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Roues en acier | |
| Roues en aluminium | ||
| Roues en alliage | ||
| Roues composites | ||
| Par taille de roue | Moins de 20 pouces | |
| 20-30 pouces | ||
| Plus de 30 pouces | ||
| Par application | Équipements de construction | |
| Équipements agricoles | ||
| Équipements miniers | ||
| Véhicules industriels | ||
| Par utilisation finale | OEM | |
| Aftermarket | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels facteurs stimuleront la demande de grands diamètres de roues jusqu'en 2031 ?
Les OEM continuent d'augmenter les roues de 2 à 4 pouces pour améliorer la stabilité, réduire la pression au sol et améliorer le confort de l'opérateur, propulsant le segment au-dessus de 30 pouces à un CAGR de 7,86 %.
À quelle vitesse les roues composites devraient-elles croître sur la période de prévision ?
Les roues composites seront en tête avec un CAGR de 9,05 % jusqu'en 2031, les mandats de réduction de poids et les objectifs de réduction de l'empreinte carbone gagnant en force en Europe et en Amérique du Nord.
Quelle région affichera le CAGR le plus élevé et pourquoi ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,24 % en raison des dépenses soutenues en infrastructure en Chine, en Inde et en Asie du Sud-Est, couplées à des chaînes d'approvisionnement locales résilientes.
Pourquoi les canaux OEM commandent-ils une part plus élevée que les ventes aftermarket ?
Les contrats OEM intègrent les roues dans les nouvelles constructions d'équipements, garantissant la stabilité des volumes et l'intégration technique, ce qui a sécurisé une part de 56,03 % des revenus de 2025 et une perspective de CAGR de 6,51 %.