
Tamaño y Participación del Mercado de Ruedas Fuera de Carretera
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
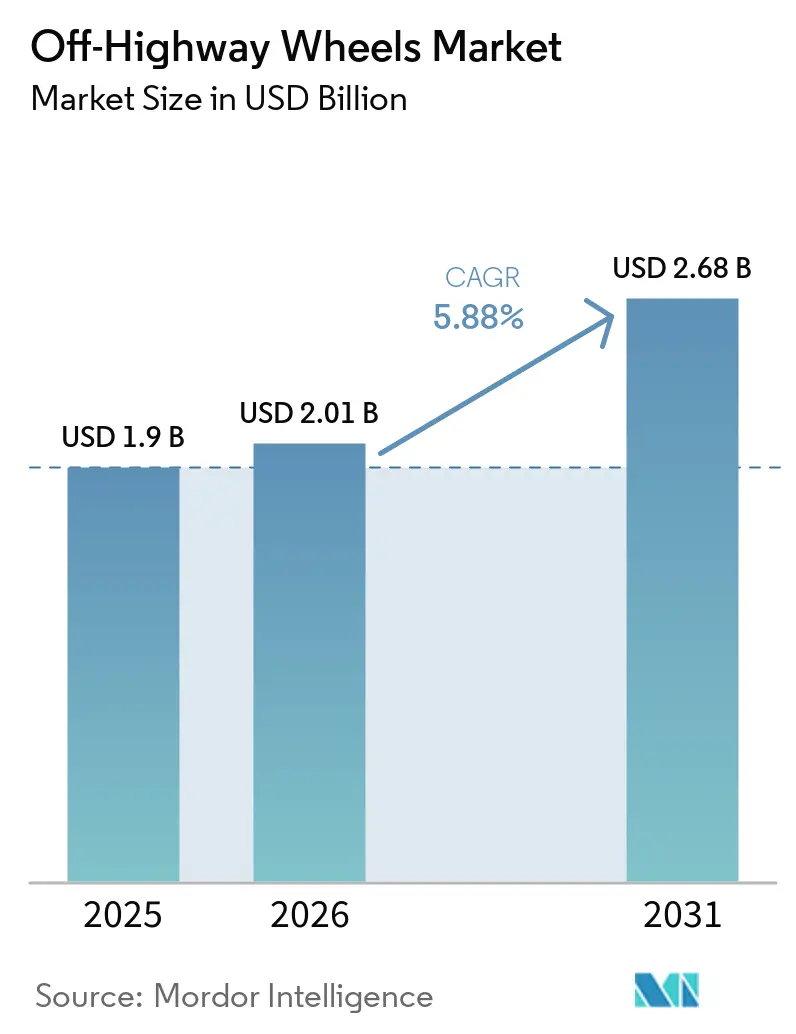
| Tamaño del Mercado (2026) | 2.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.68 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ruedas Fuera de Carretera por Mordor Intelligence
El tamaño del mercado de ruedas fuera de carretera fue valorado en 1,90 mil millones de USD en 2025 y se espera que crezca desde 2,01 mil millones de USD en 2026 hasta alcanzar 2,68 mil millones de USD en 2031, a una CAGR del 5,88%. El alza proyectada se sustenta en el desarrollo sincronizado de infraestructuras y los programas de mecanización agrícola que están transformando las preferencias de equipos en las economías de alto crecimiento. Los megaproyectos en Asia-Pacífico y África están acelerando la adquisición de maquinaria pesada que depende de ruedas robustas de mayor diámetro, mientras que los mandatos de huella de carbono están impulsando a los OEM hacia materiales compuestos más ligeros. Los fabricantes también consideran la integración de sensores inteligentes como una vía hacia precios premium, ya que el mantenimiento predictivo minimiza el tiempo de inactividad para los usuarios finales. La relocalización de la producción en América del Norte y Europa del Este amortigua aún más los impactos en la cadena de suministro al acortar los plazos de entrega y reducir el riesgo logístico.
Conclusiones Clave del Informe
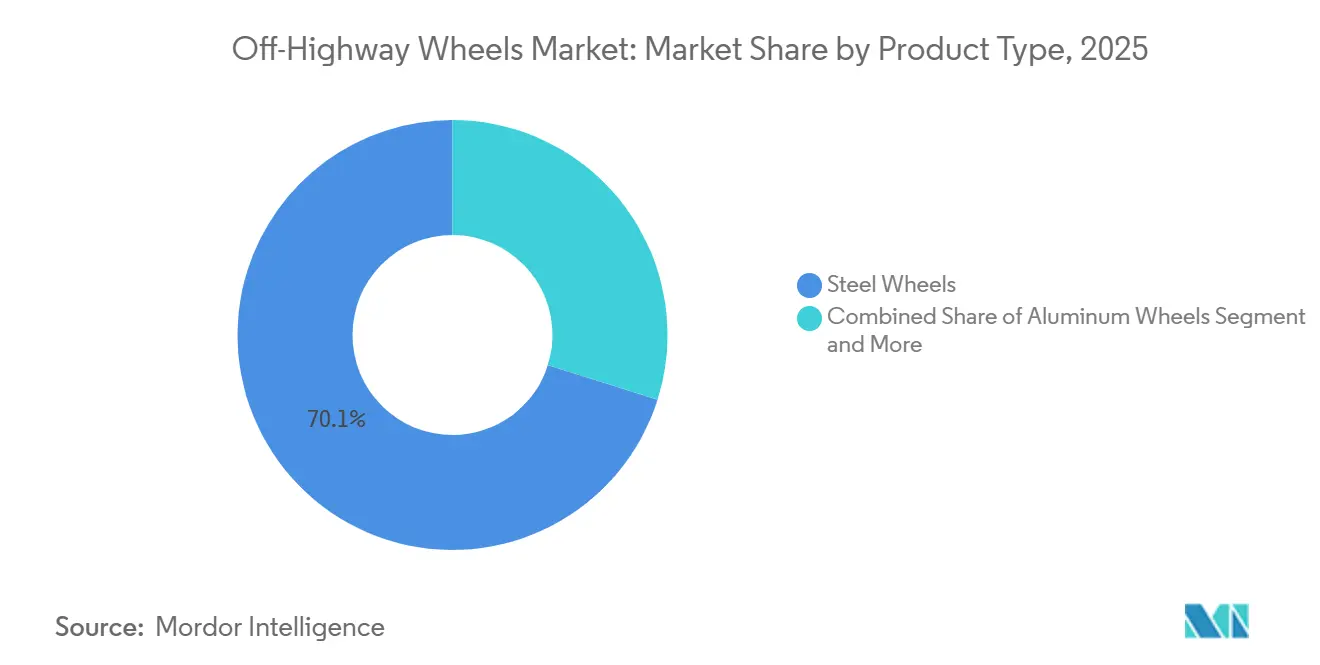
- Por tipo de producto, las ruedas de acero lideraron con el 70,14% de la participación del mercado de ruedas fuera de carretera en 2025; las ruedas compuestas avanzarán a una CAGR del 9,05% hasta 2031.
- Por tamaño de rueda, el segmento de 20 a 30 pulgadas representó el 49,33% del tamaño del mercado de ruedas fuera de carretera en 2025, mientras que las ruedas de más de 30 pulgadas están preparadas para crecer a una CAGR del 7,86%.
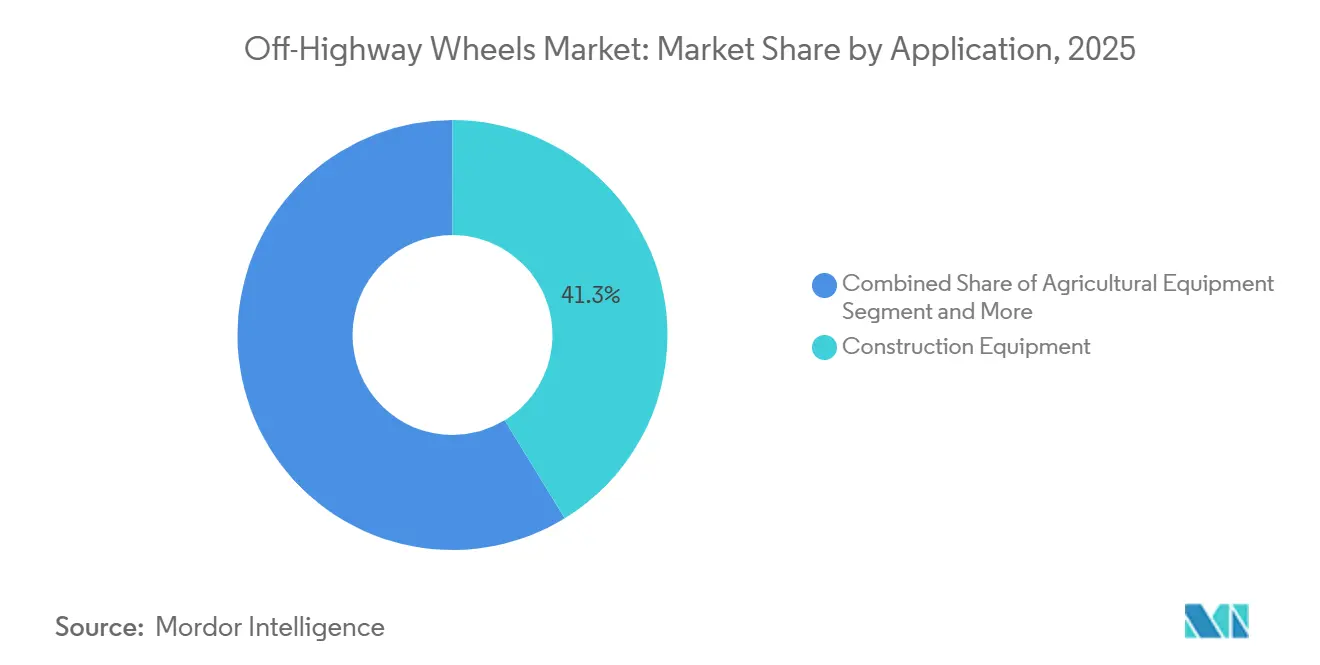
- Por aplicación, los equipos de construcción captaron el 41,25% de la participación en ingresos en 2025, y se proyecta que los equipos de minería se aceleren a una CAGR del 8,33% hasta 2031.
- Por uso final, las ventas OEM mantuvieron una participación del 56,03% del tamaño del mercado de ruedas fuera de carretera en 2025 y se expandirán a una CAGR del 6,51% hasta 2031.
- Por geografía, Asia-Pacífico controló el 44,12% de los ingresos de 2025 y está preparada para crecer a una CAGR del 7,24%.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia Diámetros Mayores | +1.2% | Global | Corto plazo (≤ 2 años) |
| Megaproyectos de Infraestructura | +1.0% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Objetivos de Huella de Carbono | +0.9% | UE, América del Norte | Largo plazo (≥ 4 años) |
| Rápida Mecanización Agrícola | +0.8% | Asia-Pacífico, África | Largo plazo (≥ 4 años) |
| Ruedas con Sensores Inteligentes | +0.7% | América del Norte, UE en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Relocalización de la Producción | +0.6% | América del Norte, México, Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración de los OEM hacia Diámetros de Rueda Mayores
Los fabricantes de equipos a nivel mundial ya han aumentado las ofertas estándar de ruedas en 2 a 4 pulgadas, citando menor presión sobre el suelo, mayor estabilidad y mejor comodidad para el operador. Las excavadoras de nueva generación de Caterpillar cuentan con ruedas más grandes que los modelos anteriores, mientras que los tractores insignia de John Deere amplían los límites de diámetro para reducir la compactación en suelos blandos. Estos cambios permiten precios premium para las ruedas, pero obligan a los proveedores a instalar nuevas líneas de prensado y robots de soldadura capaces de manejar centros de caída más anchos. Las empresas que siguen rápidamente sin flexibilidad de inversión de capital se están asociando con fabricantes por contrato, pero sus márgenes se comprimen porque los OEM estipulan objetivos de defectos en PPM.
Megaproyectos de Infraestructura en Mercados Emergentes
Los gobiernos de Asia-Pacífico y África están financiando obras públicas de escala récord, que van desde autopistas hasta corredores energéticos, que requieren el despliegue inmediato de maquinaria pesada. El Plan Nacional de Infraestructura de India presupuestó 1,4 billones de USD para proyectos hasta el ejercicio fiscal 2024-25, mientras que la Nueva Capital Administrativa de Egipto ya ha incorporado un número significativo de excavadoras y cargadoras. Las ruedas deben soportar ciclos de trabajo continuos, cargas extremas en los ejes y terrenos abrasivos, lo que lleva a los OEM a especificar llantas reforzadas y diseños de sección profunda. Dado que los consorcios de construcción operan bajo estrictos calendarios de finalización, prefieren diámetros mayores que prometen menos cambios de neumáticos y menor tiempo de inactividad. Las iniciativas de la Franja y la Ruta en 65 países amplían la demanda transfronteriza, lo que lleva a los proveedores occidentales a formar empresas conjuntas con ensambladores locales para asegurar un acceso confiable al mercado de posventa.
Objetivos de Huella de Carbono que Impulsan la Adopción de Aleaciones y Compuestos
La legislación europea sobre emisiones impulsa a los OEM a reducir el peso de los equipos, acelerando el cambio del acero al aluminio y los compuestos de fibra de carbono. Los proveedores de maquinaria de construcción están exigiendo paquetes de ruedas ligeras para cada modelo en su compromiso de neutralidad de carbono, creando precios premium para los proveedores calificados. Los laboratorios de certificación ahora prueban las ruedas de laminado en cuanto a resistencia al impacto y fatiga a temperaturas de hasta –40 °C, pero las aprobaciones se extienden de 18 a 24 meses, favoreciendo a los fabricantes de nivel 1 dispuestos a financiar largas series piloto. Las ruedas compuestas ofrecen un ahorro de peso significativo, mejorando la eficiencia del combustible y apoyando las métricas ESG corporativas.
Rápida Mecanización Agrícola en Asia-Pacífico y África
Impulsada por subsidios que abrieron líneas de crédito para pequeños agricultores, Tailandia fue testigo de un crecimiento significativo en su mercado de equipos agrícolas, junto con un aumento en las importaciones de tractores. Los operadores agrícolas que pasan de la tracción animal a tractores de potencia media buscan ahora ruedas que equilibren la flotación con la protección del suelo. Los fabricantes locales de llantas en Vietnam y Nigeria han respondido ofreciendo ensamblajes a precios accesibles con asientos de talón optimizados y patrones de disco adaptables. Los OEM que antes enviaban kits de ruedas universales ahora localizan las especificaciones según los perfiles de suelo regionales, elevando el listón para que los proveedores globales mantengan la amplitud del inventario. Dado que la mecanización está vinculada a los objetivos de seguridad alimentaria, los pedidos fluyen a lo largo del año calendario en lugar de concentrarse en torno a la cosecha, lo que suaviza la demanda para los fabricantes de ruedas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Acero y el Aluminio | -0.4% | Global, aguda en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Interrupciones en el Suministro de Materias Primas | -0.3% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Sustitución por Sistemas de Orugas | -0.2% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Retraso en la Certificación de Compuestos | -0.1% | UE, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Acero y el Aluminio
En 2025, los costos de energía y las interrupciones en los altos hornos impactaron significativamente los precios del acero, mientras que los precios del aluminio experimentaron un aumento notable interanual. Los productores de ruedas vinculados a contratos marco con OEM tuvieron dificultades para trasladar los recargos a los clientes, erosionando los márgenes. Las empresas más pequeñas sin coberturas con derivados enfrentaron crisis de liquidez y aceleraron las conversaciones de fusiones y adquisiciones. Algunas se trasladaron a suministros de acero de arco eléctrico basados en chatarra, pero los problemas de consistencia de calidad limitaron la adopción.
Interrupciones en la Cadena de Suministro de Materias Primas
La congestión portuaria prolongó los tiempos de entrega de aleaciones, obligando a las fábricas europeas a aumentar las existencias de seguridad e inmovilizar capital de trabajo. Las resinas epoxi especializadas para llantas compuestas enfrentaron plazos de entrega de seis meses cuando las plantas del este asiático cerraron por mantenimiento. Los OEM con acerías integradas verticalmente amortiguaron el golpe, pero los proveedores de nivel medio se apresuraron a buscar fuentes secundarias y pagaron primas de flete aéreo, socavando la competitividad en costos [1].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Acero Enfrenta el Desafío de los CompuestosLas ruedas de acero representaron el 70,14% de los ingresos de 2025 porque las cadenas de suministro globales ofrecen calidad predecible a un costo competitivo. Las ruedas compuestas crecerán más rápido a una CAGR del 9,05%, ya que los OEM buscan un ahorro de peso notable que se traduce en menor consumo de combustible. Las ruedas de aluminio sirven a nichos de nivel medio, ofreciendo resistencia a la corrosión con primas moderadas, mientras que las ruedas de aleación apuntan a aplicaciones especializadas de minería y marina. Los retrasos en la certificación y los gastos de utillaje frenan la penetración de los compuestos, pero los precios premium compensan los desembolsos de capital, atrayendo tanto a los actores establecidos como a los nuevos participantes. El acero mantiene su fortaleza en las regiones sensibles al costo donde la infraestructura establecida de forja y soldadura favorece el alto volumen de producción.
Las ruedas compuestas atraen a los primeros adoptantes a través de créditos de sostenibilidad y mejoras en la comodidad del operador derivadas de la amortiguación de vibraciones. Los equipos de marketing de los OEM posicionan las llantas ligeras como potenciadoras de la productividad, citando la reducción de la compactación del suelo y una mayor vida útil de los componentes. Los proveedores de América del Norte y Europa destacan el contenido de fibra de carbono reciclada para atraer a los compradores impulsados por criterios ESG. Los proveedores asiáticos contrarrestan con construcciones híbridas de acero y compuesto que reducen costos al tiempo que disminuyen la masa, extendiendo así la relevancia del acero en el mercado de ruedas fuera de carretera.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Rueda:
Los Diámetros Mayores Impulsan la Evolución del RendimientoLas ruedas de entre 20 y 30 pulgadas generaron el 48,33% de las ventas de 2025, equilibrando la maniobrabilidad y la capacidad de carga para las plataformas principales de construcción y agricultura. Los ensamblajes de más de 30 pulgadas crecerán a una CAGR del 7,86% hasta 2031, impulsados por los mayores requisitos de carga útil en los camiones de acarreo minero y los tractores de alta flotación. Las ruedas de menos de 20 pulgadas están perdiendo participación a medida que los equipos compactos cambian a orugas de caucho, pero siguen siendo esenciales para las retroexcavadoras y los manipuladores telescópicos compactos que operan en espacios reducidos.
El movimiento hacia diámetros mayores apoya los objetivos de los OEM de reducir la presión sobre el suelo y ampliar las áreas de contacto, mejorando así la eficiencia de tracción y la comodidad del operador. Los proveedores deben invertir en máquinas de conformado por giro más grandes y celdas de soldadura robótica para cumplir con las tolerancias de desviación en llantas de gran tamaño. La carga de capital justifica precios de venta más altos, mejorando los ingresos por unidad pero también elevando las barreras para los nuevos participantes tardíos.
Por Aplicación:
La Construcción Lidera Mientras la Minería se AceleraLos equipos de construcción absorbieron el 41,25% de los ingresos de 2025, debido a las continuas canalizaciones de desarrollo residencial y comercial en todo el mundo. Máquinas como los camiones articulados de volteo y las cargadoras de ruedas requieren ruedas versátiles que combinen la movilidad en obra con las regulaciones de tránsito en carretera. Las ruedas para equipos de minería avanzarán a una CAGR del 8,33% y tienen los precios de venta promedio más altos porque los discos tratados térmicamente y las pestañas reforzadas soportan cargas masivas y ciclos de frenado extremos. La maquinaria agrícola mostró una demanda de reemplazo consistente vinculada a los calendarios de siembra y cosecha, mientras que los vehículos industriales desempeñaron roles personalizados en puertos y almacenes.
En minería, las ruedas de más de 30 pulgadas dominan debido al crecimiento de la carga útil en los camiones de clase ultra. Los proveedores recubren las pestañas de las llantas con tratamientos anticorrosión e integran indicadores de desgaste en el asiento del talón para apoyar las estrictas auditorías de seguridad. Los equipos de construcción aún prefieren las ruedas de acero por razones de costo, pero los proyectos urbanos premium especifican aluminio para gestionar el ruido ambiental y las limitaciones de peso en vías elevadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final:
El Canal OEM Domina la Estrategia de CrecimientoLas transacciones OEM generaron el 56,03% de las ventas de 2025 porque los ciclos de diseño integrados incorporan las especificaciones de ruedas en una etapa temprana de la hoja de ruta de la plataforma. El mismo segmento está preparado para el crecimiento más rápido a una CAGR del 6,51% hasta 2031. Los contratos OEM garantizan volúmenes predecibles y consolidan la intimidad técnica, pero exigen soporte de ingeniería las 24 horas y documentación PPAP. Las ventas de posventa compensan a través de mayores márgenes brutos, vendiendo llantas de repuesto a flotas y empresas de alquiler que actualizan la maquinaria a mitad de su vida útil.
Los flujos de ingresos OEM aumentan en paralelo con las series de producción de máquinas impulsadas por la financiación de infraestructuras, mientras que los volúmenes de posventa fluctúan con las tasas de utilización de equipos y los precios de las materias primas. Las ruedas habilitadas con datos pueden transformar la dinámica del mercado de posventa al permitir la programación predictiva de reemplazos, dando a los proveedores originales una ventaja sobre los revendedores independientes.
Análisis Geográfico
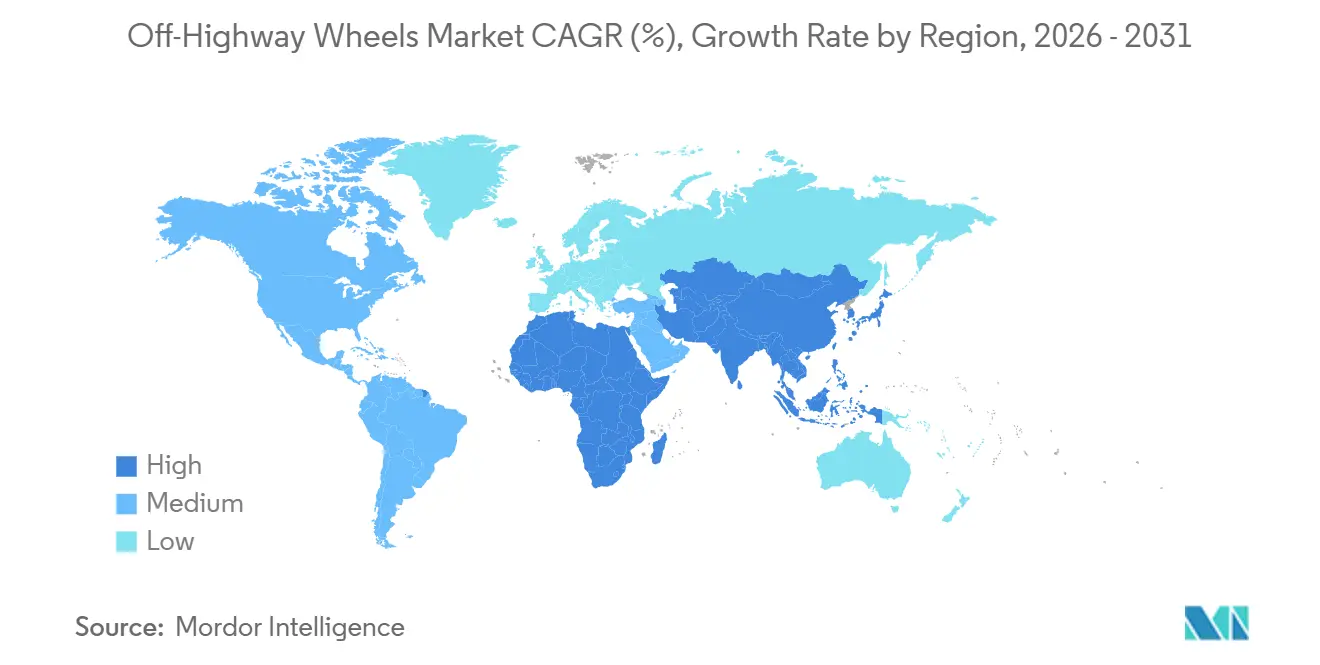
Mercado de Ruedas Fuera de Carretera en Asia-Pacífico
Asia-Pacífico representó el 44,12% de los ingresos del mercado de ruedas fuera de carretera en 2025 y crecerá a una CAGR del 7,24% hasta 2031. La Iniciativa de la Franja y la Ruta de China inyecta capital en activos ferroviarios y de carreteras transfronterizos, sosteniendo la demanda de equipos de movimiento de tierras. El impulso de mecanización de India estimula los pedidos de tractores y minicargadoras en cooperativas rurales. Las naciones de la ASEAN aceleran la construcción de parques industriales, impulsando la demanda de ruedas para manipuladores telescópicos y grúas. La densidad de la cadena de suministro en la región garantiza la disponibilidad de materiales, mientras que las exenciones fiscales gubernamentales atraen a los OEM a co-localizar el ensamblaje final.
Mercado de Ruedas Fuera de Carretera en América del Norte
América del Norte retiene una porción considerable del volumen de negocios global gracias a los proyectos de rehabilitación de oleoductos, las instalaciones de energía renovable y las mejoras en la agricultura del cinturón maicero. La Ley CHIPS estimula la fabricación de plantas de semiconductores que requieren elevadores pesados especializados, lo que se traduce en una demanda de nicho de ruedas. Las tendencias de relocalización llevan a Titan International y Maxion Wheels a expandir sus fábricas en Illinois y Ontario, acortando los tiempos de ciclo y alineándose con las preferencias de Compra Americana [2].
Mercado de Ruedas Fuera de Carretera en Europa
Europa prioriza la descarbonización. Las regulaciones de la UE que penalizan las emisiones intensifican la adopción de ruedas compuestas. El segmento de equipos para canteras de Alemania opta por llantas con sensores para cumplir con las directivas de mantenimiento predictivo que buscan eliminar las fallas catastróficas. Los auges de la construcción en Europa del Este se benefician de las asignaciones de fondos de cohesión, y los fabricantes locales de llantas actualizan sus prensas para cumplir con los requisitos de tolerancia de los OEM occidentales.
Panorama Competitivo
Concentración del Mercado
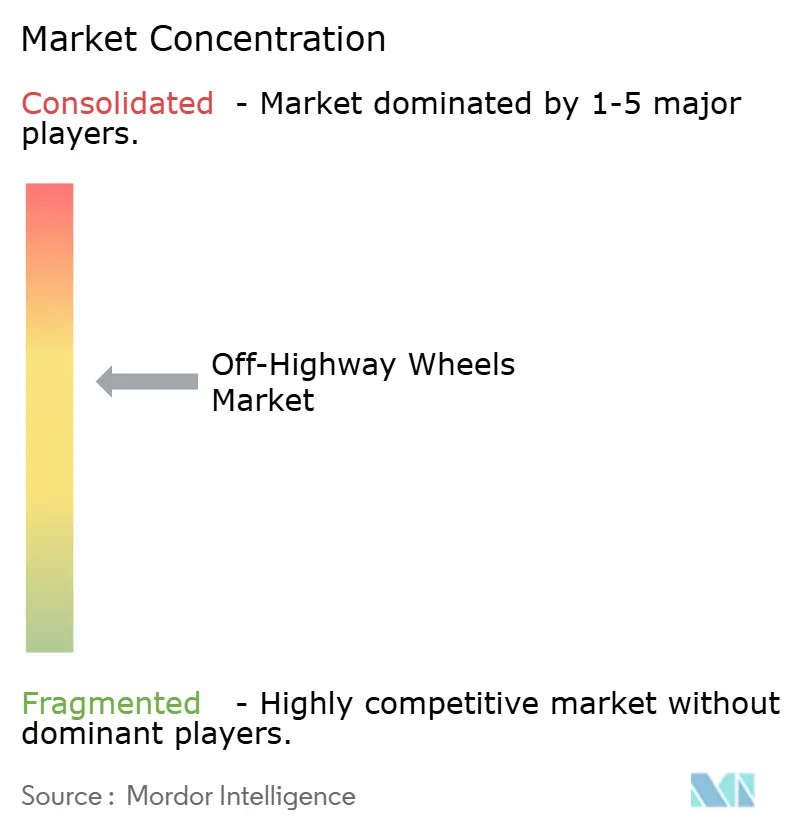
El mercado muestra una concentración moderada. Titan International, Maxion Wheels y Accuride controlan conjuntamente una participación de ingresos significativa, seguidos por competidores regionales como Wheels India y Rodaros. Los impulsos competitivos se centran en la I+D de compuestos, la integración de sensores y la proximidad estratégica a las líneas de ensamblaje de los OEM. La alianza de Titan con Rodaros en 2025 fortaleció su posición en América del Sur, mientras que Maxion moderniza su instalación checa para fabricar radios de fibra de carbono [3].
La actividad de patentes se dispara en torno a la electrónica integrada que monitorea la salud de las ruedas y alimenta datos en plataformas en la nube. Los proveedores de nivel 1 aprovechan sus amplios recursos para absorber los costos de certificación de los compuestos de próxima generación, mientras que las empresas más pequeñas compiten en utillaje localizado y personalización de entrega rápida.
Los rumores de fusiones y adquisiciones giran en torno a las empresas emergentes de sensores, lo que sugiere que los fabricantes de ruedas integrarán verticalmente la electrónica para proteger los márgenes. La fragmentación persiste en las economías en desarrollo, donde los fabricantes locales licitan para flotas de infraestructura gubernamental con ruedas de acero de costo ventajoso.
Líderes de la Industria de Ruedas Fuera de Carretera
-
Titan International, Inc.
-
Maxion Wheels
-
moveero (GKN Wheels)
-
Accuride Corporation
-
Topy Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ruedas Fuera de Carretera Empresas cubiertas en este informe
- Titan International, Inc.
- Maxion Wheels
- moveero (GKN Wheels)
- Accuride Corporation
- Topy Industries, Ltd.
- RIMEX
- JANTSA
- Wheels India Limited
- The Carlstar Group
- Unverferth Manufacturing Co., Inc.
- Levypyörä Oy (Nokian Heavy Tyres Ltd)
- Global Wheel the Americas, LLC
- Dexstar Wheel
- Vlukon B.V.
- Zhejiang Jingu Co., Ltd.
- Trelleborg Wheel Systems (Yokohama TWS)
Desarrollos recientes de la industria en Mercado de Ruedas Fuera de Carretera
- Septiembre de 2026: OTR Engineered Solutions, con sede en Roma, Georgia, Estados Unidos, introdujo OTR3DLab, un servicio de prototipado físico diseñado para reducir los plazos de desarrollo de neumáticos, ruedas, orugas y componentes relacionados para uso fuera de carretera. El servicio permite a los clientes montar prototipos físicos de neumáticos a escala real impresos en 3D directamente sobre ruedas estándar de acero o aluminio utilizando equipos convencionales de montaje de neumáticos.
- Marzo de 2026: Tras años de desarrollo de ingeniería y pruebas de campo a gran escala, Global Air Cylinder Wheels (GACW), la empresa con sede en Phoenix que desarrolla la Rueda de Suspensión de Aire (ASW), anunció un hito clave en su transición de la investigación y el desarrollo al despliegue comercial en 2026. El hito siguió a exitosas pruebas de validación en condiciones extremas en operaciones mineras en Minnesota.
Alcance del Informe Global del Mercado de Ruedas Fuera de Carretera
Una rueda fuera de carretera es un tipo especializado de rueda diseñada para vehículos que operan principalmente fuera de las carreteras pavimentadas. Estas ruedas están diseñadas para soportar las exigentes condiciones que se encuentran en diversos entornos fuera de carretera, incluidos los sectores agrícola, de construcción, minero e industrial. Por lo general, están construidas para manejar terrenos accidentados, cargas pesadas y condiciones climáticas adversas, garantizando durabilidad, estabilidad y rendimiento en condiciones operativas extremas.
El alcance incluye la segmentación por tipo de producto (ruedas de acero, ruedas de aluminio, ruedas de aleación y ruedas compuestas), tamaño de rueda (menos de 20 pulgadas, 20-30 pulgadas y más de 30 pulgadas), aplicación (equipos de construcción, equipos agrícolas, equipos de minería y vehículos industriales) y uso final (OEM y posventa). El análisis también cubre la segmentación a nivel regional, incluidas América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. Las previsiones de tamaño y crecimiento del mercado se presentan por valor en USD y volumen en unidades.
Resumen de la segmentación
| Ruedas de Acero |
| Ruedas de Aluminio |
| Ruedas de Aleación |
| Ruedas Compuestas |
| Menos de 20 Pulgadas |
| 20-30 Pulgadas |
| Más de 30 Pulgadas |
| Equipos de Construcción |
| Equipos Agrícolas |
| Equipos de Minería |
| Vehículos Industriales |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Ruedas de Acero | |
| Ruedas de Aluminio | ||
| Ruedas de Aleación | ||
| Ruedas Compuestas | ||
| Por Tamaño de Rueda | Menos de 20 Pulgadas | |
| 20-30 Pulgadas | ||
| Más de 30 Pulgadas | ||
| Por Aplicación | Equipos de Construcción | |
| Equipos Agrícolas | ||
| Equipos de Minería | ||
| Vehículos Industriales | ||
| Por Uso Final | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué factores impulsarán la demanda de diámetros de rueda mayores hasta 2031?
Los OEM continúan aumentando el tamaño de las ruedas en 2 a 4 pulgadas para mejorar la estabilidad, reducir la presión sobre el suelo y mejorar la comodidad del operador, impulsando el segmento de más de 30 pulgadas a una CAGR del 7,86%.
¿Con qué rapidez se espera que crezcan las ruedas compuestas durante el período de previsión?
Las ruedas compuestas liderarán con una CAGR del 9,05% hasta 2031, a medida que los mandatos de reducción de peso y los objetivos de huella de carbono ganan fuerza en Europa y América del Norte.
¿Qué región registrará la CAGR más alta y por qué?
Asia-Pacífico está preparada para expandirse a una CAGR del 7,24% debido a los sostenidos desembolsos en infraestructura en China, India y el Sudeste Asiático, junto con cadenas de suministro locales resilientes.
¿Por qué los canales OEM tienen una participación mayor que las ventas de posventa?
Los contratos OEM integran las ruedas en las nuevas construcciones de equipos, garantizando la estabilidad del volumen y la integración técnica, lo que aseguró una participación del 56,03% de los ingresos de 2025 y una perspectiva de CAGR del 6,51%.