
Tamanho e Participação do Mercado de Plásticos Off-Highway
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 11.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.87 % |
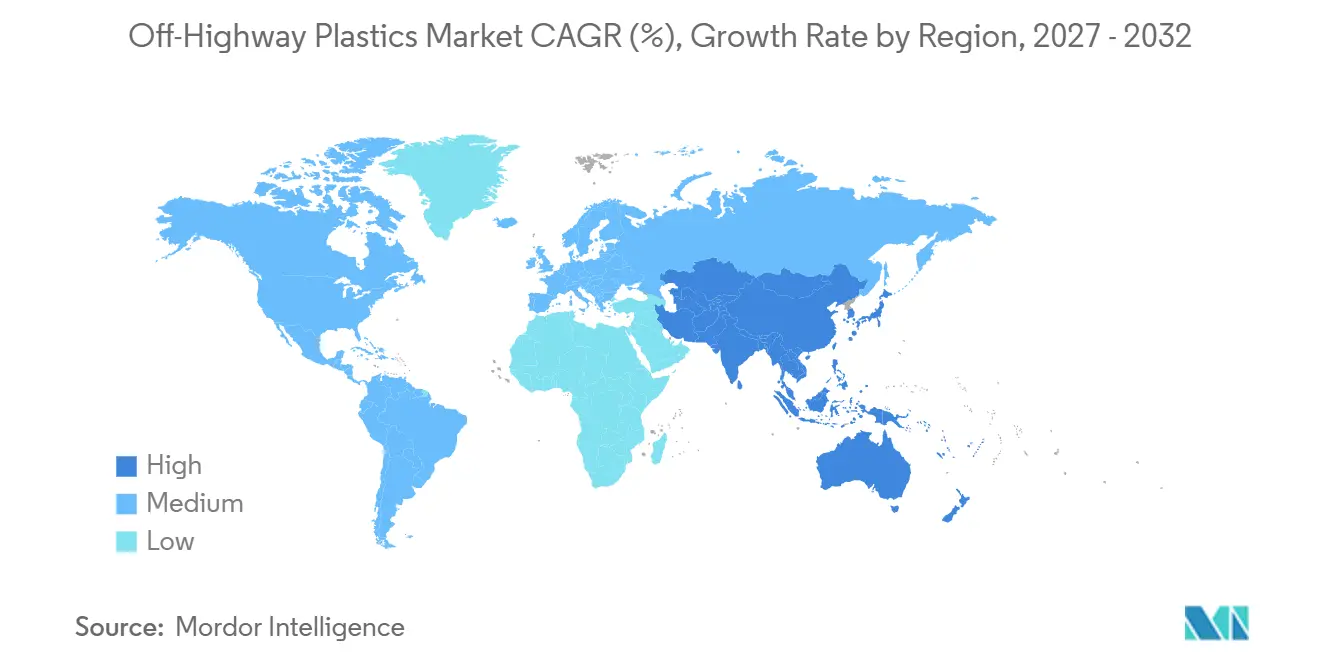
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
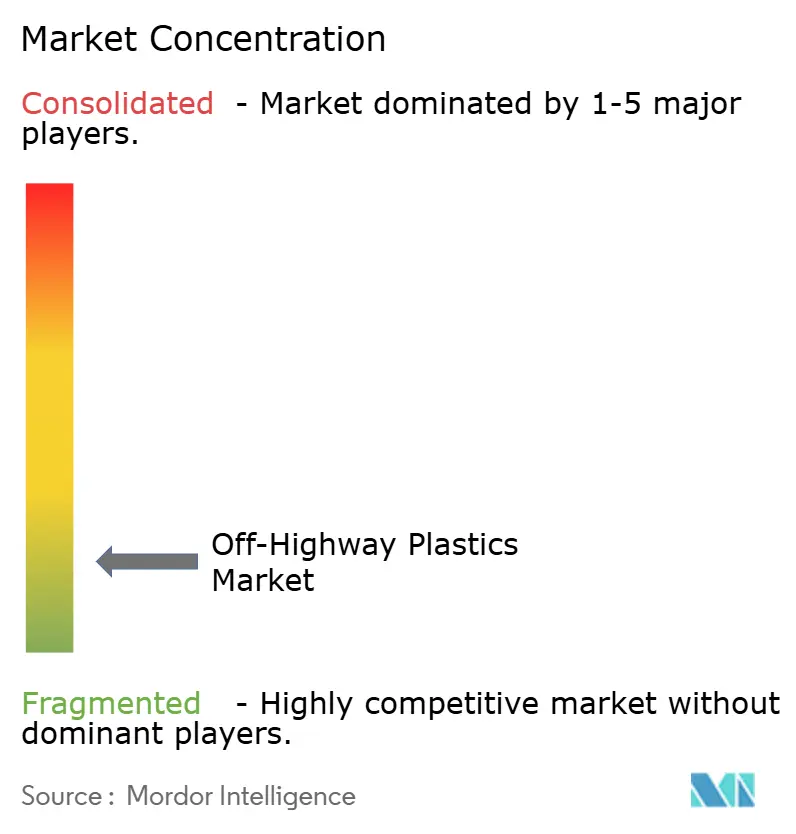
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plásticos Off-Highway por Mordor Intelligence
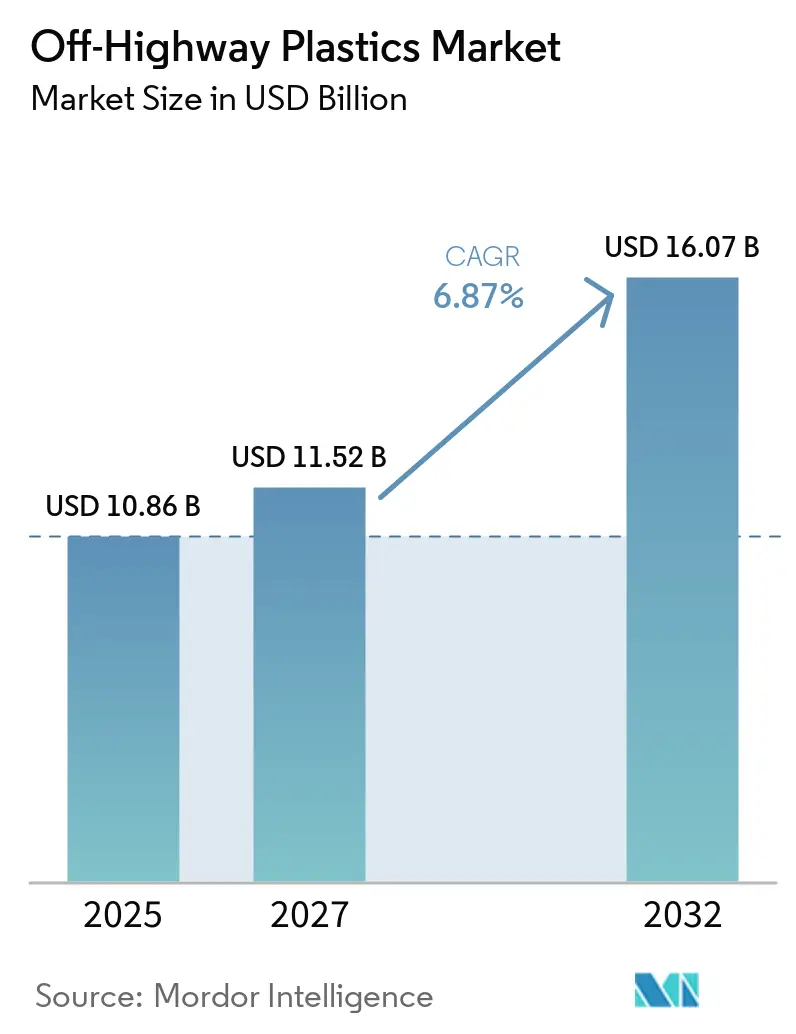
O tamanho do mercado de plásticos off-highway foi avaliado em 10,86 bilhões de USD em 2026 e estima-se que cresça de 11,52 bilhões de USD em 2027 para 16,07 bilhões de USD até 2032, a um CAGR de 6,87% durante o período de previsão (2027-2032). O mercado de plásticos off-highway é sustentado por regulamentações de emissões que tornam a redução de peso um requisito de engenharia. A eletrificação está alterando o mix de polímeros utilizados em aplicações de trem de força, bateria e sistemas elétricos. Os gastos em infraestrutura e a mecanização agrícola também sustentam a demanda por equipamentos e aumentam o teor de plástico por máquina. Esses fatores interagem porque os fabricantes de equipamentos originais (OEMs) devem atender aos requisitos de eficiência, durabilidade e sistemas digitais dentro das mesmas plataformas de equipamentos, ao mesmo tempo em que gerenciam as necessidades de manutenção e a confiabilidade dos componentes. O mercado de plásticos off-highway, portanto, apresenta oportunidades em compostos de maior valor, componentes qualificados e peças de reposição para frotas de longa vida útil que operam em ambientes de construção, agricultura, mineração e manuseio de materiais em todo o mundo.
Principais Conclusões do Relatório
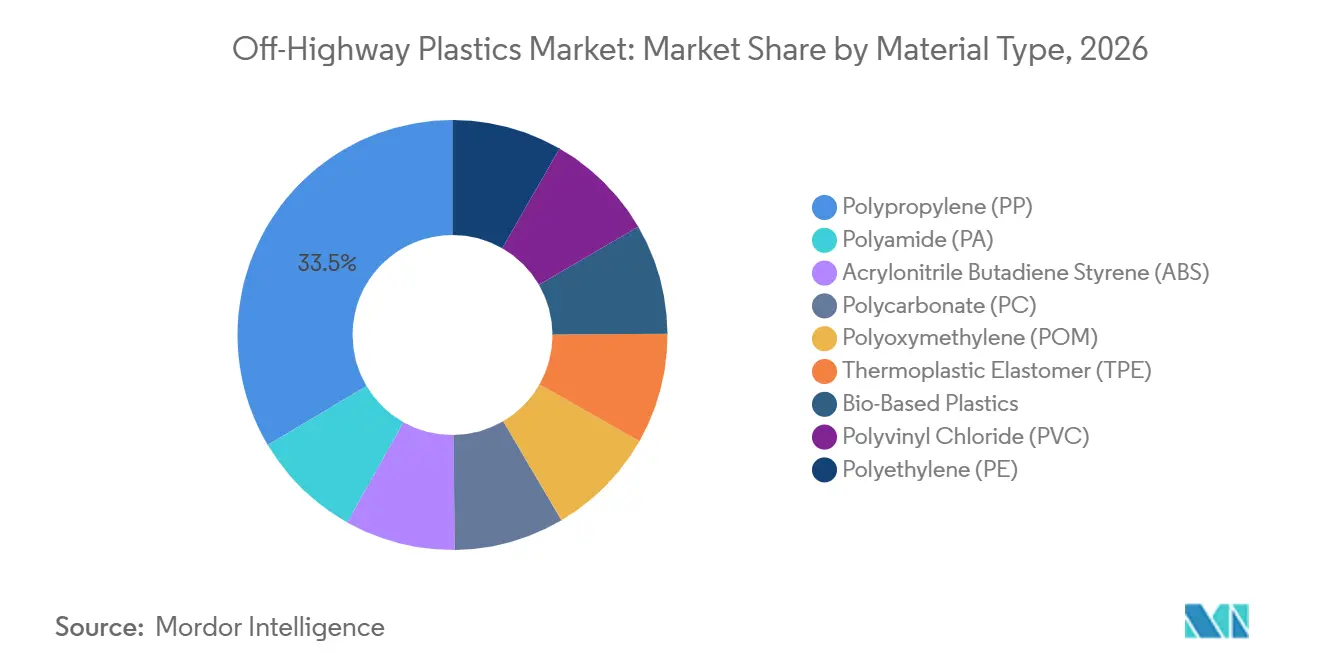
- Por tipo de material, o polipropileno detinha 33,54% da participação do mercado de plásticos off-highway em 2026, enquanto a poliamida tem previsão de crescer a um CAGR de 7,45% até 2032.
- Por tipo de processo, a moldagem por injeção representou 45,73% da participação do mercado de plásticos off-highway em 2026, enquanto a manufatura aditiva e a impressão 3D têm previsão de expandir a um CAGR de 7,68% até 2032.
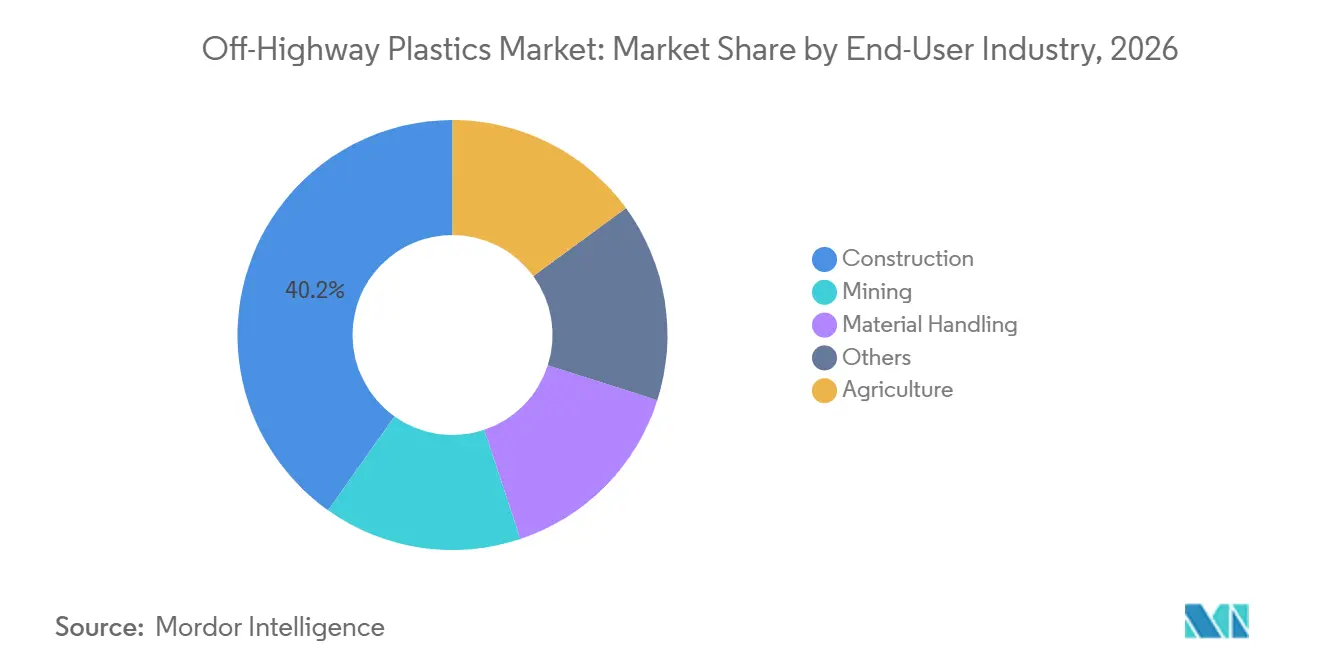
- Por indústria do usuário final, a construção representou 40,17% da participação do mercado de plásticos off-highway em 2026, enquanto a agricultura tem previsão de crescer a um CAGR de 8,13% até 2032.
- Por geografia, a Ásia-Pacífico detinha 41,68% da participação do mercado de plásticos off-highway em 2026 e tem previsão de crescer a um CAGR de 7,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Infraestrutura e Equipamentos de Construção | +2.1% | Global, liderado pela Ásia-Pacífico e pelo Oriente Médio | Médio prazo (2-4 anos) |
| Mecanização Agrícola e Adoção da Agricultura de Precisão | +1.7% | Núcleo da Ásia-Pacífico, com expansão para a América do Sul e Oriente Médio e África (MEA) | Médio prazo (2-4 anos) |
| Redução de Peso para Eficiência de Combustível e Conformidade com Emissões | +1.4% | Global | Curto prazo (≤ 2 anos) |
| Eletrificação de Equipamentos Off-Highway | +0.8% | Europa e América do Norte, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Manufatura Aditiva para Peças de Reposição de Frotas Legadas | +0.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Infraestrutura e Equipamentos de Construção
Programas de infraestrutura de longo ciclo sustentam a demanda por equipamentos de construção e componentes relacionados em pipelines de projetos regionais. As máquinas de construção utilizam plásticos em coberturas, interiores de cabines, reservatórios de fluidos, invólucros elétricos e peças de sistemas hidráulicos. O mercado de plásticos off-highway se beneficia quando uma nova geração de escavadeiras, carregadeiras, motoniveladoras ou caminhões basculantes entra em operação com uma proporção maior de polímero em relação ao metal. Os canteiros de obras digitais criam demanda adicional por invólucros de sensores, conduítes de cabos e gabinetes eletrônicos. Operações autônomas, gerenciamento conectado de canteiros de obras e monitoramento remoto aumentam os requisitos de polímeros mesmo quando o número de equipamentos da frota permanece estável. Isso torna o crescimento do conteúdo por máquina um importante impulsionador para o mercado de plásticos off-highway além dos ciclos normais de expedição de equipamentos, reduzindo a dependência de um único ciclo de construção ou período de substituição.
Mecanização Agrícola e Adoção da Agricultura de Precisão
O programa Sub-Mission on Agricultural Mechanization (SMAM) da Índia apoiou 21,61 lakh de máquinas agrícolas individuais com INR 9.404,47 crore em assistência central desde 2014-15. O número de beneficiários individuais aumentou de 2,07 lakh em 2020-21 para 2,32 lakh em 2024-25. As diretrizes revisadas do Pradhan Mantri Rashtriya Krishi Vikas Yojana (PM-RKVY), emitidas em maio de 2025, ampliaram a cobertura para mecanização baseada em drones e equipamentos de pós-colheita[1]. A taxa de mecanização agrícola de 72% da China incentiva os OEMs a utilizarem componentes mais leves que reduzem a compactação do solo. Os sistemas de agricultura de precisão também requerem invólucros termoplásticos, conectores e gabinetes de proteção para funções de orientação, aplicação e condução autônoma. O conteúdo dos equipamentos aumenta em complexidade a cada geração de maquinário, sustentando o mercado de plásticos off-highway mesmo quando a produção de tratores é estável e os operadores agrícolas adiam a compra de grandes plataformas mecânicas.
Redução de Peso para Eficiência de Combustível e Conformidade com Emissões
A redução de peso ajuda os OEMs off-highway a atenderem aos requisitos de emissões não rodoviárias do Estágio V e Tier 4 Final sem redesenhar cada elemento do trem de força. A BASF e a WAL Low Carbon Technology apresentaram um tanque de ar para veículos comerciais na CHINAPLAS 2025 que reduziu o peso em 10%-20% em comparação com o alumínio e em mais de 50% em comparação com o aço. Mudanças comparáveis em toda a arquitetura plástica de uma máquina podem reduzir a massa ao longo da vida útil do equipamento, que rotineiramente ultrapassa 10.000 horas de operação. Graus de polipropileno reforçado são utilizados em painéis externos, enquanto compostos de PA, PC e POM são utilizados onde as peças devem suportar carga ou gerenciar calor. A eletrificação de equipamentos não elimina essa necessidade porque os pacotes de baterias absorvem uma parte substancial da massa economizada por layouts de motor mais simples. O mercado de plásticos off-highway, portanto, continua a se beneficiar da redução de peso tanto em projetos de equipamentos a diesel quanto elétricos, pois as metas de eficiência se aplicam a toda a frota de equipamentos.
Eletrificação de Equipamentos Off-Highway
Os preços dos pacotes de baterias caíram de USD 210/kWh em 2021 para USD 110/kWh em 2025, reduzindo a diferença de custo entre equipamentos elétricos e a diesel. As plataformas eletrificadas requerem poliamida dimensionalmente estável em sistemas de fiação de alta tensão e invólucros de gerenciamento de baterias. Elas também utilizam compostos de PPA em coletores de refrigerante e invólucros de bombas expostos a misturas de glicol-água. O Japão identificou as máquinas de construção elétricas certificadas como GX Construction Machines como prioridade nacional e alocou JPY 1,8 bilhão (USD 0,01 bilhão) para incentivos de adoção. As placas de proteção contra intrusão em compósito termoplástico da Röchling Automotive de 2026 demonstram que as plataformas elétrico-baterias podem suportar aplicações estruturais que anteriormente dependiam de ligas de alumínio. Essas aplicações aumentam o valor do material por quilograma e fornecem ao mercado de plásticos off-highway um caminho para aplicações de suporte de carga mais exigentes que requerem estabilidade térmica, resistência ao impacto e controle dimensional confiável.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Petroquímicas | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Regulamentação Ambiental e Requisitos de Plásticos no Fim da Vida Útil | -0.6% | Europa, expandindo-se para a América do Norte | Médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação para Componentes Plásticos de Segurança Crítica | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Petroquímicas
Os preços do etileno e do propileno caíram entre 12% e 60% entre janeiro e dezembro de 2025, refletindo fraca demanda downstream, excesso de oferta persistente, preços mais baixos do petróleo bruto e incerteza na política comercial. Para as equipes de compras, a volatilidade dos preços é mais desafiadora do que a direção dos preços, pois torna mais difícil negociar contratos de materiais plurianuais. Os preços do propileno na Costa do Golfo dos EUA também enfrentaram pressão sazonal, pois o maior uso de matérias-primas à base de etano reduziu a produção de propileno como subproduto dos craqueadores a vapor[2]. Como resultado, o propileno de grau polímero tornou-se mais sensível à produção de unidades dedicadas de desidrogenação de propano. As mudanças contínuas na oferta e demanda de resinas prolongaram a incerteza para as resinas de polipropileno e polietileno utilizadas em componentes de alta produção. Quando as expectativas de custo de resina mudam abruptamente, a qualificação de materiais e a diversificação do fornecimento desaceleram no mercado de plásticos off-highway, pois fornecedores e fabricantes de equipamentos originais (OEMs) devem reavaliar os termos comerciais antes de se comprometerem com novos graus.
Regulamentação Ambiental e Requisitos de Plásticos no Fim da Vida Útil
As regulamentações de plásticos no fim da vida útil para veículos de passageiros estão estabelecendo um precedente de política que pode se estender a máquinas industriais e off-highway. O proposto Regulamento da UE sobre Veículos em Fim de Vida Útil tem como meta 25% de conteúdo de plástico reciclado em novos carros de passeio até 2030, incluindo um requisito de circuito fechado dentro dessa meta. Um piloto da Global Impact Coalition de 2025 envolvendo BASF, Covestro, LyondellBasell, Mitsubishi Chemical Group e SABIC recuperou quase 8 toneladas métricas de plástico de 100 veículos em fim de vida útil. O ensaio demonstrou que a triagem de alta pureza por tipo de polímero pode funcionar em escala. As máquinas de construção e agrícolas têm vidas úteis de 15 a 25 anos, consideravelmente mais longas do que o ciclo de 8 a 12 anos dos veículos para o qual grande parte da infraestrutura de reciclagem existente foi projetada. Os produtores que estabeleceram sistemas de recuperação e rastreabilidade durante 2026 estão melhor posicionados à medida que as obrigações de fim de vida útil alcançam o mercado de plásticos off-highway e os clientes começam a solicitar documentação verificada de conteúdo reciclado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Substituição de Grau de Engenharia se Amplia Além do Domínio do PPO polipropileno detinha 33,54% da participação do mercado de plásticos off-highway em 2026, tornando-o o material líder por valor. É utilizado em painéis externos de cabines, tanques de combustível, reservatórios de fluidos e coberturas sob o capô em equipamentos de construção e agrícolas. Seu perfil de desempenho e processamento suporta aplicações de moldagem por injeção e moldagem por sopro. A resistência química a hidrocarbonetos e meios de resfriamento também o torna adequado para peças não estruturais de grande porte. Ferramentas de alta cavitação suportam a produção necessária para muitas plataformas de OEMs. O PVC e o PE permanecem opções competitivas em custo para mangueiras, proteção de cabos e revestimentos de tanques, com seu papel mais forte onde a resistência química é mais importante do que o desempenho estrutural. O ABS permanece relevante para interiores de cabines e painéis de instrumentos. O PC é cada vez mais utilizado em invólucros de sensores e coberturas de iluminação de proteção, enquanto o POM continua a ser utilizado em engrenagens, válvulas e atuadores hidráulicos.
A poliamida é a categoria de material de crescimento mais rápido, com o tamanho do mercado de plásticos off-highway para PA projetado para avançar a um CAGR de 7,45% de 2027 a 2032. A eletrificação e a engenharia de precisão estão aumentando a demanda por materiais que mantêm o desempenho sob calor e tensão. Em março de 2025, a BASF expandiu sua linha Ultramid Advanced T1000 de poliftalamida (PPA) com graus resistentes à hidrólise projetados para ambientes de glicol-água de até 130°C. Esses graus são destinados a invólucros de bombas, invólucros de termostatos e corpos de válvulas em sistemas de resfriamento de equipamentos de construção. Os materiais de elastômero termoplástico (TPE) continuam a servir aplicações de amortecimento de vibração, vedação e botas flexíveis. Os plásticos de base biológica permanecem uma pequena parcela da demanda de materiais, mas os OEMs os estão avaliando à medida que as expectativas de conteúdo reciclado e de base biológica se ampliam. A capacidade mundial instalada de bioplásticos atingiu 2,31 milhões de toneladas em 2025, com agricultura e transporte entre as áreas de aplicação. A substituição de materiais está, portanto, se estendendo além dos polímeros de baixo custo para graus que atendem a requisitos de engenharia definidos para gerenciamento térmico, proteção elétrica, controle de fluidos e superfícies de equipamentos voltadas para o operador.

Por Tipo de Processo:
A Manufatura Aditiva Redefine o Mercado de ReposiçãoA moldagem por injeção representou 45,73% da participação do mercado de plásticos off-highway por tipo de processo em 2026. É utilizada para painéis de cabines de alta produção, peças de sistemas de combustível, suportes estruturais e invólucros elétricos. Sua economia por peça permanece atrativa quando os OEMs adquirem 50.000 ou mais unidades de um componente por ano, e o investimento em ferramental pode ser justificado dentro de um ciclo normal de modelo de veículo. A moldagem por injeção também suporta qualidade repetível para componentes que devem atender a requisitos estabelecidos de ajuste e durabilidade. A extrusão é o segundo maior processo por escala e é essencial para perfis contínuos, mangueiras hidráulicas, conduítes de cabos e vedações de borracha. A moldagem por compressão desempenha um papel estável em painéis estruturais e proteções de seção espessa, enquanto a moldagem por sopro permanece importante para componentes ocos, como reservatórios e tanques. Juntos, esses processos estabelecidos formam a base de produção do mercado de plásticos off-highway, permitindo que os fornecedores combinem a geometria das peças, a escala de produção e os requisitos de serviço com o método de fabricação apropriado.
A manufatura aditiva e a impressão 3D têm previsão de registrar um CAGR de 7,68% de 2027 a 2032, a taxa de crescimento de processo mais rápida no mercado de plásticos off-highway. A oportunidade está centrada em peças sobressalentes em vez de produção primária. As frotas legadas estão geograficamente dispersas e frequentemente requerem peças que não são economicamente viáveis de manter em estoque em cada depósito. As peças produzidas digitalmente podem reduzir o tempo e o inventário necessários para suportar essas máquinas. A gama de quase 80 peças de reposição compostas e plásticas impressas da Caterpillar demonstra essa abordagem. A colaboração entre 3D Systems, Daimler Trucks e Daimler Buses também ilustra como a produção descentralizada pode melhorar o tempo de atividade da frota. A economia dos componentes de reposição impressos pode ser atrativa quando a alternativa envolve baixo estoque, longas distâncias de transporte e tempo prolongado de inatividade dos equipamentos. Os fornecedores de materiais que fornecem graus validados para aplicações críticas de manutenção podem construir uma posição baseada em serviços além do fornecimento de resina a granel.
Por Indústria do Usuário Final:
A Agricultura Acelera enquanto a Construção se ConsolidaA construção representou 40,17% do mercado de plásticos off-highway em 2026. A atividade de infraestrutura civil e a expansão urbana sustentam a demanda por escavadeiras, carregadeiras e motoniveladoras. Essas máquinas utilizam plásticos em interiores de cabines, coberturas de motores, sistemas de fluidos e peças de proteção elétrica. A base de frota instalada confere à construção um papel consistente mesmo quando os ciclos de projetos individuais variam. Os redesenhos de equipamentos também podem elevar os requisitos de desempenho dos polímeros. A Caterpillar apresentou seu caminhão off-highway Cat 775 de próxima geração na bauma Munique em 2025, com lançamento comercial planejado para 2026. O chassi redesenhado foi otimizado para o peso da carga útil, o que aumenta a importância do gerenciamento de massa no nível dos componentes. A construção, portanto, permanece a base estrutural da demanda em todo o mercado de plásticos off-highway, com a seleção de materiais moldada pela durabilidade, acesso à manutenção e condições operacionais tanto quanto pelo custo inicial das peças, particularmente onde os equipamentos estão expostos a poeira, vibração, calor, contato com fluidos e reparos de campo repetidos.
Espera-se que a agricultura registre um CAGR de 8,13% de 2027 a 2032, a maior taxa de crescimento de usuário final no mercado de plásticos off-highway. As plataformas de agricultura de precisão utilizam orientação por GPS, sistemas de taxa variável e sensores autônomos, cada um dos quais requer invólucros, conectores e gabinetes para proteger os componentes eletrônicos de poeira, vibração, umidade e flutuações de temperatura. Isso aumenta o conteúdo de plástico por máquina independentemente da produção geral de tratores. O programa Sub-Mission on Agricultural Mechanization (SMAM) da Índia apoiou 2,32 lakh de compras individuais de maquinário em 2024-25, em comparação com 2,07 lakh em 2020-21. A mineração também sustenta a demanda por meio da necessidade de reduzir o peso em vazio dos caminhões de transporte, onde uma redução de 5%-10% no peso da máquina pode melhorar a eficiência da carga útil durante ciclos de transporte de longa distância. O manuseio de materiais fornece uma base de demanda consistente por meio de empilhadeiras, reach stackers e veículos guiados automatizados, enquanto os requisitos de marcação CE influenciam as escolhas de polímeros em componentes voltados para o operador.
Análise Geográfica
Mercado de Plásticos para Veículos Fora de Estrada na APAC
A Ásia-Pacífico detinha 41,68% da participação no mercado de plásticos para veículos fora de estrada em 2026 e tem previsão de crescimento a uma CAGR de 7,71% até 2032. A China combina produção em larga escala de máquinas de construção e agrícolas com localização de componentes domésticos e prioridades de maquinário verde. O programa de mecanização atualizado da Índia está expandindo a base endereçável para agricultura de precisão, drones e equipamentos de pós-colheita. Japão e Coreia do Sul contribuem para aplicações especializadas em equipamentos eletrificados e para o desenvolvimento de poliamida (PA) e policarbonato (PC) avançados. Ao mesmo tempo, os países da ASEAN impulsionam a demanda por meio de programas regionais de infraestrutura e cadeias de suprimentos integradas. O mercado de plásticos para veículos fora de estrada da Ásia-Pacífico combina, assim, escala de equipamentos com uma transição para materiais de maior valor agregado, oferecendo aos fornecedores demanda tanto de máquinas de alta produção quanto de plataformas especializadas eletrificadas ou habilitadas digitalmente.
Mercado de Plásticos para Veículos Fora de Estrada na América do Norte
A América do Norte permanece significativa devido às atualizações de equipamentos no Meio-Oeste dos EUA, à atividade de mineração no Canadá e no México e a uma base tecnológica madura de agricultura de precisão que aumenta o conteúdo de plástico por máquina. Em janeiro de 2025, a Covestro anunciou uma expansão superior a 100 milhões de USD de sua instalação de composição de policarbonato em Hebron, Ohio, com operações previstas para o final de 2026, 24 novos empregos esperados e 145 postos de trabalho mantidos. A atividade de equipamentos agrícolas, de construção e de mineração sustenta a demanda regional. Ao mesmo tempo, os requisitos de emissões de motores fora de estrada da EPA dos EUA continuam a impulsionar a redução de peso no nível de componentes e o uso de compostos poliméricos de maior desempenho. Tanto as frotas de equipamentos estabelecidas quanto o investimento local na produção de plásticos de engenharia sustentam o mercado regional.
Mercado de Plásticos para Veículos Fora de Estrada no Oriente Médio e África e na América do Sul
A América do Sul, o Oriente Médio e a África representam oportunidades de crescimento a partir de uma base menor. A economia de soja e cana-de-açúcar do Brasil impulsiona a demanda por equipamentos agrícolas mecanizados, e a Argentina mantém atividade substancial em equipamentos agrícolas apesar da volatilidade macroeconômica. Os programas de infraestrutura do Golfo na Arábia Saudita e nos Emirados Árabes Unidos sustentam a aquisição de equipamentos de construção, enquanto a atividade de mineração sul-africana em metais do grupo da platina e cobre sustenta a demanda por plásticos industriais. A dependência de resinas compostas aumenta os custos e a exposição ao prazo de entrega em ambas as regiões, criando uma oportunidade para fornecedores que estabeleçam capacidade de composição local e ofereçam suporte de aplicação mais rápido. A fabricação regional pode beneficiar o mercado de plásticos para veículos fora de estrada ao reduzir o risco de entrega para OEMs e fornecedores de componentes.
Cenário Competitivo
O mercado de plásticos off-highway é fragmentado, com grandes produtores químicos competindo ao lado de fabricantes de componentes especializados. BASF, LyondellBasell e Covestro competem em amplitude de materiais, capacidades de pesquisa e confiabilidade de fornecimento, enquanto Röchling e Trelleborg competem em engenharia de aplicações, fabricação de precisão e proximidade aos ciclos de design dos OEMs. A estrutura do mercado reflete uma divisão entre resinas de commodities, termoplásticos de engenharia, compostos, componentes moldados, vedações e serviços técnicos específicos de aplicação, com fornecedores globais de resinas e processadores especializados em vez de um único participante dominante. A SABIC concluiu a alienação de seu negócio de termoplásticos de engenharia nas Américas e na Europa para a Mutares em agosto de 2026. A transação de 450 milhões de USD abrangeu operações de policarbonato (PC), acrilonitrila butadieno estireno (ABS) e tereftalato de polibutileno (PBT) em oito plantas nas Américas e na Europa, criando espaço potencial para compostos regionais em aplicações off-highway de valor agregado.
A LyondellBasell selecionou a Nexeo Plastics em março de 2025 para distribuir seu portfólio de polímeros de engenharia em 40 países europeus. O acordo ampliou o acesso dos clientes sem exigir investimento em vendas diretas em cada país, permitindo que o produtor mantivesse seu foco em materiais, disponibilidade de produtos e desenvolvimento de aplicações. Ao mesmo tempo, o distribuidor gerencia uma cobertura regional mais ampla de clientes. A Trelleborg reportou vendas de SEK 34 bilhões em 2025 e continuou a desenvolver soluções de vedação em polímeros de engenharia para equipamentos off-highway. Sua linha de produtos sem substâncias per- e polifluoroalquílicas (PFAS), incluindo a tecnologia de dupla camada Turcon de politetrafluoroetileno (PTFE), aborda potenciais restrições a fluoropolímeros em aplicações de vedação hidráulica. Essas estratégias indicam que o mercado de plásticos off-highway recompensa o alcance de distribuição, a prontidão para conformidade, o desempenho qualificado, o suporte técnico e a disponibilidade de resinas.
A manufatura aditiva e o gerenciamento digital de inventário são ferramentas competitivas para fornecedores de materiais e OEMs. As empresas que fornecem materiais validados para peças sobressalentes impressas podem gerar receita além das quantidades convencionais de resina. Ao mesmo tempo, a atividade de patentes da Caterpillar em 2025 em torno de um tubo central de filtro impresso em 3D vincula o desenvolvimento de produtos do OEM à qualificação de materiais. A conformidade com o Regulamento de Máquinas da UE e a ISO 11228 beneficia fornecedores com profundidade em testes, rastreabilidade e engenharia em aplicações onde materiais genéricos são insuficientes, especialmente quando as equipes de OEMs requerem desempenho documentado, processamento repetível e um registro claro de seleção de materiais ao longo da validação do projeto.
Líderes da Indústria de Plásticos Off-Highway
-
Röchling SE & Co. KG
-
Mack Molding Co.
-
Trelleborg AB
-
EVCO Plastics
-
Mitsubishi Chemical Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plásticos para Veículos Fora de Estrada Empresas cobertas neste relatório
- BASF
- Bemis Manufacturing Company
- Covestro AG
- EVCO Plastics
- Evonik Industries AG
- Gemini Group, Inc.
- Lippert
- LyondellBasell Industries Holdings B.V.
- Mack Molding Co.
- MacLean-Fogg
- Mitsubishi Chemical Group
- Röchling SE & Co. KG
- SABIC
- Trelleborg AB
- Varroc Group
Desenvolvimentos industriais recentes em Mercado de Plásticos para Veículos Fora de Estrada
- Setembro de 2026: A Röchling Automotive apresentou componentes estruturais termoplásticos, soluções híbridas de plástico-metal e invólucros compostos de baterias de alta tensão na IAA Transportation 2026. A apresentação abrangeu processos de desenvolvimento integrados para OEMs de veículos comerciais em transição para plataformas de menores emissões e componentes estruturais de baterias que substituem parcialmente as soluções metálicas convencionais, reduzindo o peso e o uso de materiais.
- Agosto de 2026: A SABIC concluiu a alienação de seu negócio de termoplásticos de engenharia nas Américas e na Europa para a Mutares por um valor empresarial de 450 milhões de USD. O negócio fabrica PC, ABS e PBT em oito plantas nos Estados Unidos, Canadá, México, Brasil, Espanha e Países Baixos, e registrou uma perda operacional de aproximadamente 498 milhões de USD no ano completo de 2025. A transação reflete a mudança da SABIC em direção à produção central de polímeros na Arábia Saudita e deve remodelar a dinâmica de oferta em compostos de ABS e PC utilizados em componentes de cabines off-highway.
Escopo do Relatório Global do Mercado de Plásticos Off-Highway
Os plásticos off-highway são materiais poliméricos especializados e componentes utilizados em veículos e equipamentos pesados que operam fora das vias públicas. Esses materiais são utilizados em uma variedade de aplicações, incluindo maquinário agrícola, equipamentos de construção, veículos de mineração e equipamentos florestais. Os plásticos off-highway são selecionados por sua capacidade de reduzir peso, resistir à corrosão e suportar condições operacionais exigentes.
O mercado de plásticos off-highway é segmentado por tipo de material, tipo de processo, indústria do usuário final e geografia. Por tipo de material, o mercado é segmentado em polipropileno (PP), policloreto de vinila (PVC), polietileno (PE), poliamida (PA), acrilonitrila butadieno estireno (ABS), policarbonato (PC), polioximetileno (POM), elastômeros termoplásticos (TPEs) e plásticos de base biológica. Por tipo de processo, o mercado é segmentado em moldagem por injeção, extrusão, moldagem por compressão, moldagem por sopro, manufatura aditiva/impressão 3D e outros tipos de processo. Por indústria do usuário final, o mercado é segmentado em construção, agricultura, mineração, manuseio de materiais e outros. O relatório também abrange tamanhos de mercado e previsões para os plásticos off-highway em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Polipropileno (PP) |
| Policloreto de Vinila (PVC) |
| Polietileno (PE) |
| Poliamida (PA) |
| Acrilonitrila Butadieno Estireno (ABS) |
| Policarbonato (PC) |
| Polioximetileno (POM) |
| Elastômero Termoplástico (TPE) |
| Plásticos de Base Biológica |
| Moldagem por Injeção |
| Extrusão |
| Moldagem por Compressão |
| Moldagem por Sopro |
| Manufatura Aditiva/Impressão 3D |
| Outros Tipos de Processo |
| Construção |
| Agricultura |
| Mineração |
| Manuseio de Materiais |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Polipropileno (PP) | |
| Policloreto de Vinila (PVC) | ||
| Polietileno (PE) | ||
| Poliamida (PA) | ||
| Acrilonitrila Butadieno Estireno (ABS) | ||
| Policarbonato (PC) | ||
| Polioximetileno (POM) | ||
| Elastômero Termoplástico (TPE) | ||
| Plásticos de Base Biológica | ||
| Por Tipo de Processo | Moldagem por Injeção | |
| Extrusão | ||
| Moldagem por Compressão | ||
| Moldagem por Sopro | ||
| Manufatura Aditiva/Impressão 3D | ||
| Outros Tipos de Processo | ||
| Por Indústria do Usuário Final | Construção | |
| Agricultura | ||
| Mineração | ||
| Manuseio de Materiais | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Plásticos Off-Highway?
O tamanho do mercado de plásticos off-highway foi avaliado em 10,86 bilhões de USD em 2026 e estima-se que cresça de 11,52 bilhões de USD em 2027 para 16,07 bilhões de USD até 2032, a um CAGR de 6,87% durante o período de previsão (2027-2032).
Qual processo de fabricação está crescendo mais rapidamente para peças plásticas off-highway?
A manufatura aditiva e a impressão 3D são os processos de crescimento mais rápido, com um CAGR de 7,68% até 2032, porque podem reduzir os prazos de entrega de peças sobressalentes para frotas legadas remotas.
Por que a agricultura está crescendo mais rapidamente do que outras aplicações de usuário final?
Prevê-se que a agricultura cresça a um CAGR de 8,13% até 2032, pois a agricultura de precisão adiciona invólucros, conectores e gabinetes eletrônicos ao maquinário, uma vez que os OEMs devem atender aos requisitos de eficiência.
Qual região tem a maior oportunidade para fornecedores de plásticos off-highway?
A Ásia-Pacífico detém uma participação de mercado de 41,68% em 2026 e tem projeção de registrar o CAGR regional mais rápido de 7,71% até 2032, impulsionado pelo crescimento da fabricação de equipamentos e pela crescente mecanização.