
Tamaño y Participación del Mercado de Plásticos para Vehículos Todoterreno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
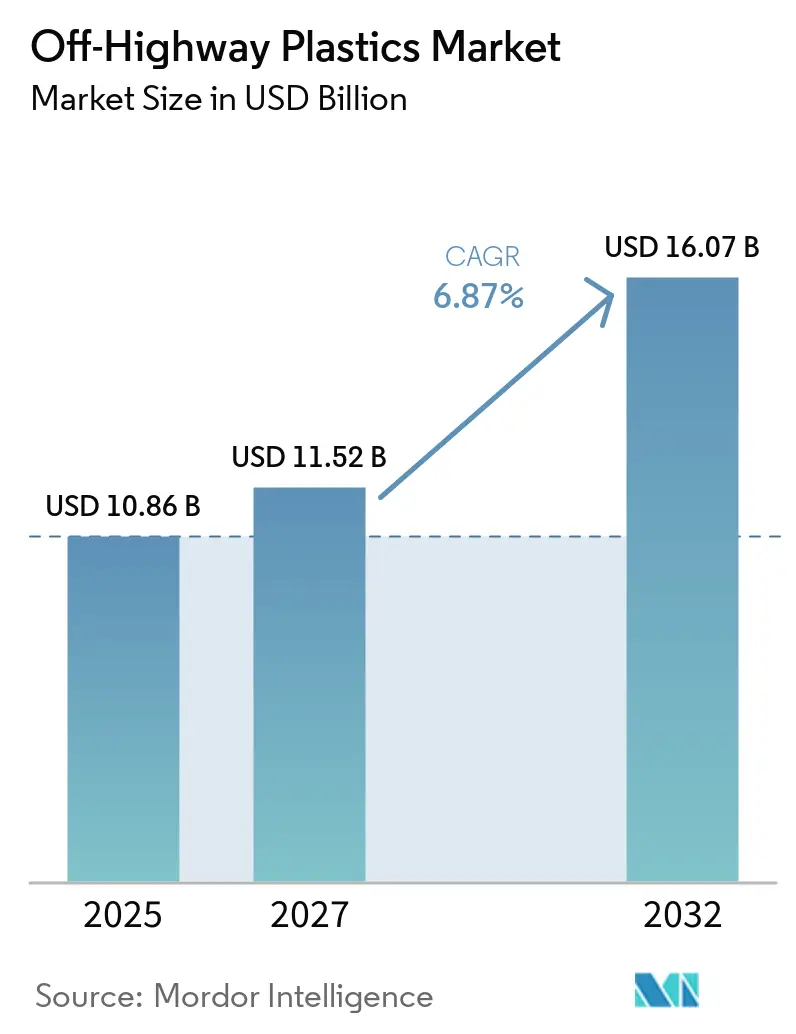
| Tamaño del Mercado (2027) | 11.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plásticos para Vehículos Todoterreno por Mordor Intelligence
El tamaño del mercado de plásticos para vehículos todoterreno fue valorado en 10,86 mil millones de USD en 2026 y se estima que crecerá desde 11,52 mil millones de USD en 2027 hasta 16,07 mil millones de USD en 2032, a una CAGR del 6,87% durante el período de pronóstico (2027-2032). El mercado de plásticos para vehículos todoterreno está respaldado por regulaciones de emisiones que hacen de la reducción de peso un requisito de ingeniería. La electrificación está cambiando la combinación de polímeros utilizados en aplicaciones de tren motriz, baterías y sistemas eléctricos. El gasto en infraestructura y la mecanización agrícola también están apoyando la demanda de equipos y aumentando el contenido de plástico por máquina. Estos factores interactúan porque los fabricantes de equipos originales (OEM) deben cumplir con los requisitos de eficiencia, durabilidad y sistemas digitales dentro de las mismas plataformas de equipos, al tiempo que gestionan las necesidades de mantenimiento y la fiabilidad de los componentes. El mercado de plásticos para vehículos todoterreno, por lo tanto, presenta oportunidades en compuestos de mayor valor, componentes calificados y piezas de repuesto para flotas de larga vida útil que operan en entornos de construcción, agricultura, minería y manejo de materiales en todo el mundo.
Conclusiones Clave del Informe
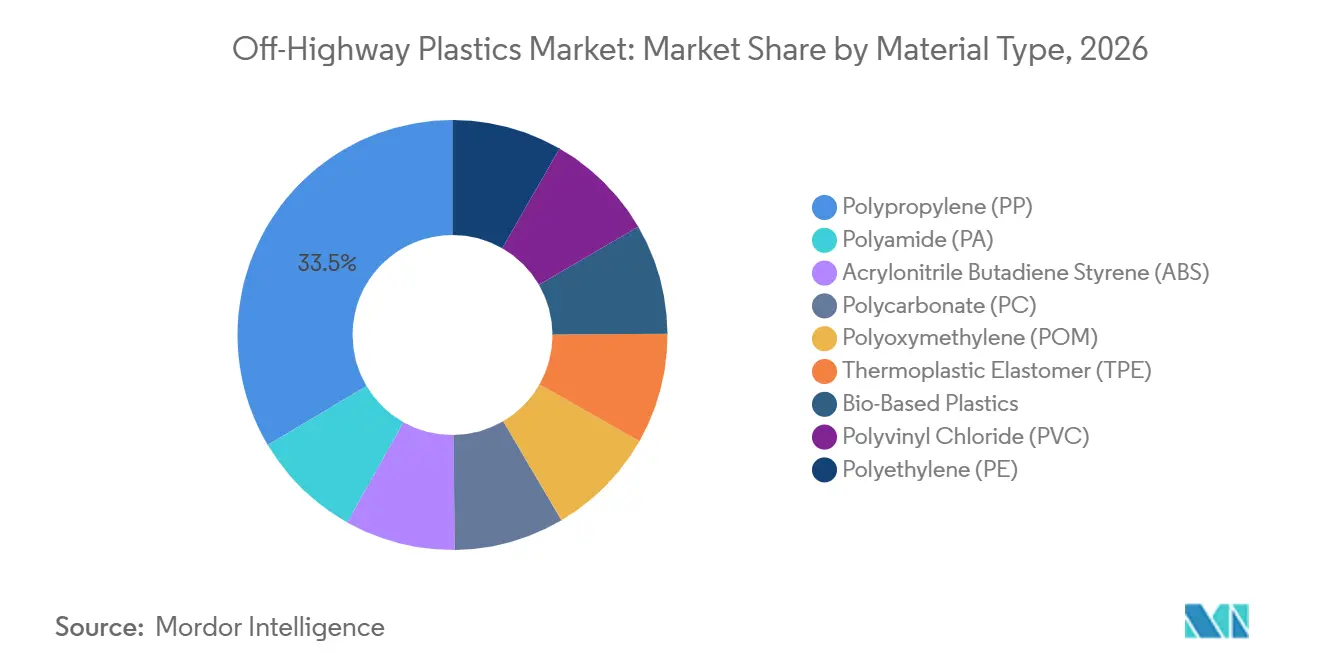
- Por tipo de material, el polipropileno representó el 33,54% de la participación del mercado de plásticos para vehículos todoterreno en 2026, mientras que se prevé que la poliamida crezca a una CAGR del 7,45% hasta 2032.
- Por tipo de proceso, el moldeo por inyección representó el 45,73% de la participación del mercado de plásticos para vehículos todoterreno en 2026, mientras que se prevé que la fabricación aditiva y la impresión 3D se expandan a una CAGR del 7,68% hasta 2032.
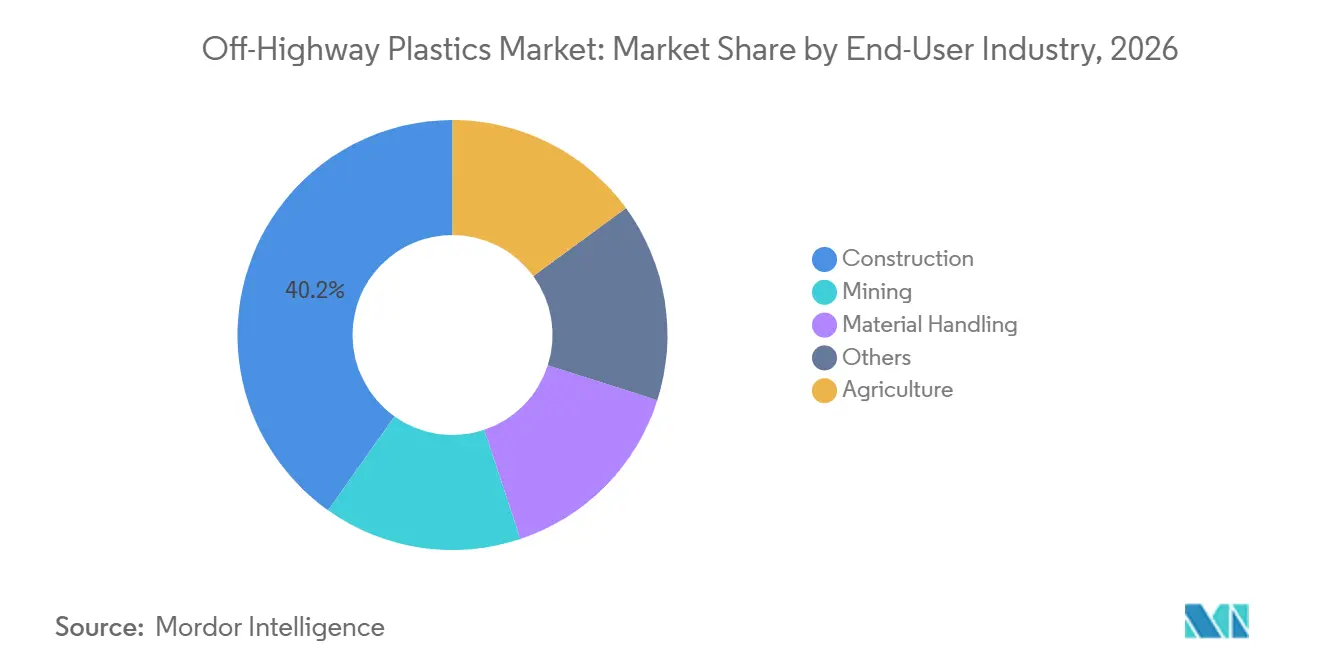
- Por industria de usuario final, la construcción representó el 40,17% de la participación del mercado de plásticos para vehículos todoterreno en 2026, mientras que se prevé que la agricultura crezca a una CAGR del 8,13% hasta 2032.
- Por geografía, Asia-Pacífico representó el 41,68% de la participación del mercado de plásticos para vehículos todoterreno en 2026 y se prevé que crezca a una CAGR del 7,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Infraestructura y Equipos de Construcción | +2.1% | Global, liderado por Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Mecanización Agrícola y Adopción de Agricultura de Precisión | +1.7% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur y Oriente Medio y África (MEA) | Mediano plazo (2-4 años) |
| Reducción de Peso para la Eficiencia de Combustible y el Cumplimiento de Emisiones | +1.4% | Global | Corto plazo (≤ 2 años) |
| Electrificación de Equipos para Vehículos Todoterreno | +0.8% | Europa y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fabricación Aditiva para Piezas de Repuesto de Flotas Heredadas | +0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Infraestructura y Equipos de Construcción
Los programas de infraestructura de ciclo largo respaldan la demanda de equipos de construcción y componentes relacionados en las carteras de proyectos regionales. Las máquinas de construcción utilizan plásticos para cubiertas, interiores de cabinas, depósitos de fluidos, carcasas eléctricas y piezas de sistemas hidráulicos. El mercado de plásticos para vehículos todoterreno se beneficia cuando una nueva generación de excavadoras, cargadoras, niveladoras o camiones de volteo entra en servicio con una mayor proporción de polímero respecto al metal. Las obras de construcción digitales crean demanda adicional de carcasas para sensores, conductos de cables y recintos electrónicos. Las operaciones autónomas, la gestión conectada de obras y el monitoreo remoto aumentan los requisitos de polímeros incluso cuando el número de equipos de la flota permanece estable. Esto convierte el crecimiento del contenido por máquina en un impulsor importante para el mercado de plásticos para vehículos todoterreno más allá de los ciclos normales de envío de equipos, reduciendo la dependencia de un único ciclo de construcción o período de reemplazo.
Mecanización Agrícola y Adopción de Agricultura de Precisión
El programa Sub-Misión sobre Mecanización Agrícola (SMAM) de India ha apoyado 21,61 lakh de máquinas agrícolas individuales con INR 9.404,47 crore en asistencia central desde 2014-15. El número de beneficiarios individuales aumentó de 2,07 lakh en 2020-21 a 2,32 lakh en 2024-25. La orientación revisada del Pradhan Mantri Rashtriya Krishi Vikas Yojana (PM-RKVY) emitida en mayo de 2025 amplió la cobertura a la mecanización basada en drones y equipos de poscosecha[1]. La tasa de mecanización de cultivos del 72% de China alienta a los OEM a utilizar componentes más ligeros que reduzcan la compactación del suelo. Los sistemas de agricultura de precisión también requieren carcasas termoplásticas, conectores y recintos de protección para funciones de guía, aplicación y conducción autónoma. El contenido de los equipos aumenta en complejidad con cada generación de maquinaria, apoyando el mercado de plásticos para vehículos todoterreno incluso cuando la producción de tractores es estable y los operadores agrícolas retrasan las compras de grandes plataformas mecánicas.
Reducción de Peso para la Eficiencia de Combustible y el Cumplimiento de Emisiones
La reducción de peso ayuda a los OEM de vehículos todoterreno a cumplir con los requisitos de emisiones no viales de la Etapa V y el Nivel 4 Final sin rediseñar cada elemento del tren motriz. BASF y WAL Low Carbon Technology presentaron un depósito de aire para vehículos comerciales en CHINAPLAS 2025 que redujo el peso entre un 10% y un 20% en comparación con el aluminio y en más de un 50% en comparación con el acero. Cambios comparables en la arquitectura plástica de una máquina pueden reducir la masa durante la vida útil del equipo, que habitualmente supera las 10.000 horas de operación. Los grados de polipropileno reforzado se utilizan para paneles exteriores, mientras que los compuestos de PA, PC y POM se utilizan donde las piezas deben soportar carga o gestionar el calor. La electrificación de los equipos no elimina esta necesidad porque los paquetes de baterías absorben una parte sustancial de la masa ahorrada por los diseños de motor más simples. El mercado de plásticos para vehículos todoterreno, por lo tanto, continúa beneficiándose de la reducción de peso tanto en diseños de equipos diésel como eléctricos, ya que los objetivos de eficiencia se aplican a toda la flota de equipos.
Electrificación de Equipos para Vehículos Todoterreno
Los precios de los paquetes de baterías disminuyeron de 210 USD/kWh en 2021 a 110 USD/kWh en 2025, reduciendo la brecha de costos entre los equipos eléctricos y los diésel. Las plataformas electrificadas requieren poliamida dimensionalmente estable en sistemas de cableado de alta tensión y carcasas de gestión de baterías. También utilizan compuestos de PPA en colectores de refrigerante y carcasas de bombas expuestas a mezclas de agua con glicol. Japón ha identificado la maquinaria de construcción eléctrica certificada como Máquinas de Construcción GX como una prioridad nacional y ha asignado JPY 1,8 mil millones (0,01 mil millones de USD) para incentivos de adopción. Las placas de protección contra intrusiones de composite termoplástico de Röchling Automotive de 2026 demuestran que las plataformas eléctricas de batería pueden soportar aplicaciones estructurales que anteriormente dependían de aleaciones de aluminio. Estas aplicaciones aumentan el valor del material por kilogramo y proporcionan al mercado de plásticos para vehículos todoterreno una vía hacia aplicaciones de soporte de carga más exigentes que requieren estabilidad térmica, resistencia al impacto y control dimensional fiable.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Petroquímicas | -0.8% | Global | Corto plazo (≤ 2 años) |
| Regulación Ambiental y Requisitos de Plásticos al Final de su Vida Útil | -0.6% | Europa, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Largos Ciclos de Calificación para Componentes Plásticos de Seguridad Crítica | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Petroquímicas
Los precios del etileno y el propileno disminuyeron entre un 12% y un 60% entre enero y diciembre de 2025, reflejando una débil demanda aguas abajo, un exceso de oferta persistente, precios más bajos del petróleo crudo e incertidumbre en la política comercial. Para los equipos de adquisiciones, la volatilidad de los precios es más desafiante que la dirección de los precios, ya que dificulta la negociación de contratos de materiales a varios años. Los precios del propileno en la Costa del Golfo de EE. UU. también enfrentaron presión estacional, ya que el mayor uso de materias primas a base de etano redujo la producción de propileno como subproducto de los crackers de vapor[2]. Como resultado, el propileno de grado polímero se volvió más sensible a la producción de unidades dedicadas de deshidrogenación de propano. Los cambios continuos en la oferta y la demanda de resinas han extendido la incertidumbre para las resinas de polipropileno y polietileno utilizadas en componentes de alta producción. Cuando las expectativas de costos de resinas cambian bruscamente, la calificación de materiales y la diversificación del suministro se ralentizan en el mercado de plásticos para vehículos todoterreno, ya que los proveedores y los Fabricantes de Equipos Originales (OEM) deben reevaluar los términos comerciales antes de comprometerse con nuevos grados.
Regulación Ambiental y Requisitos de Plásticos al Final de su Vida Útil
Las regulaciones de plásticos al final de la vida útil para vehículos de pasajeros están estableciendo un precedente de política que puede extenderse a la maquinaria industrial y de vehículos todoterreno. El propuesto Reglamento de la UE sobre Vehículos al Final de su Vida Útil tiene como objetivo un 25% de contenido de plástico reciclado en los nuevos automóviles de pasajeros para 2030, incluido un requisito de circuito cerrado dentro de ese objetivo. Un piloto de la Coalición de Impacto Global de 2025 que involucró a BASF, Covestro, LyondellBasell, Mitsubishi Chemical Group y SABIC recuperó casi 8 toneladas métricas de plástico de 100 vehículos al final de su vida útil. El ensayo demostró que la clasificación de alta pureza por tipo de polímero puede funcionar a escala. Las máquinas de construcción y agrícolas tienen vidas útiles de 15 a 25 años, considerablemente más largas que el ciclo de 8 a 12 años de los vehículos para el que está diseñada gran parte de la infraestructura de reciclaje existente. Los productores que establecieron sistemas de recuperación y trazabilidad durante 2026 están mejor posicionados a medida que las obligaciones al final de la vida útil alcanzan el mercado de plásticos para vehículos todoterreno y los clientes comienzan a solicitar documentación verificada de contenido reciclado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
La Sustitución de Grado de Ingeniería se Amplía Más Allá del Dominio del PPEl polipropileno representó el 33,54% de la participación del mercado de plásticos para vehículos todoterreno en 2026, convirtiéndolo en el material líder por valor. Se utiliza en paneles exteriores de cabinas, depósitos de combustible, depósitos de fluidos y cubiertas bajo el capó en equipos de construcción y agrícolas. Su perfil de rendimiento y procesamiento respalda aplicaciones de moldeo por inyección y moldeo por soplado. La resistencia química a los hidrocarburos y los medios de refrigeración también lo hace adecuado para piezas no estructurales de gran tamaño. Las herramientas de alta cavitación respaldan la producción requerida para muchas plataformas OEM. El PVC y el PE siguen siendo opciones competitivas en costos para mangueras, protección de cables y revestimientos de depósitos, con su papel más fuerte donde la resistencia química es más importante que el rendimiento estructural. El ABS sigue siendo relevante para interiores de cabinas y paneles de instrumentos. El PC se utiliza cada vez más en recintos de sensores y cubiertas de iluminación de protección, mientras que el POM continúa utilizándose en engranajes, válvulas y actuadores hidráulicos.
La poliamida es la categoría de material de más rápido crecimiento, con el tamaño del mercado de plásticos para vehículos todoterreno para PA proyectado para avanzar a una CAGR del 7,45% de 2027 a 2032. La electrificación y la ingeniería de precisión están aumentando la demanda de materiales que mantienen el rendimiento bajo calor y estrés. En marzo de 2025, BASF amplió su gama de poliftalamida (PPA) Ultramid Advanced T1000 con grados resistentes a la hidrólisis diseñados para entornos de agua con glicol de hasta 130°C. Estos grados están destinados a carcasas de bombas, carcasas de termostatos y cuerpos de válvulas en sistemas de refrigeración de equipos de construcción. Los materiales de elastómero termoplástico (TPE) continúan sirviendo para aplicaciones de amortiguación de vibraciones, sellado y botas flexibles. Los plásticos de base biológica siguen siendo una pequeña parte de la demanda de materiales, pero los OEM los están evaluando a medida que se amplían las expectativas de contenido reciclado y de base biológica. La capacidad mundial instalada de bioplásticos alcanzó 2,31 millones de toneladas en 2025, con la agricultura y el transporte entre las áreas de aplicación. La sustitución de materiales, por lo tanto, se está extendiendo más allá de los polímeros de bajo costo a grados que cumplen con los requisitos de ingeniería definidos para la gestión térmica, la protección eléctrica, el control de fluidos y las superficies de equipos orientadas al operador.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Proceso:
La Fabricación Aditiva Redefine el Mercado de PosventaEl moldeo por inyección representó el 45,73% de la participación del mercado de plásticos para vehículos todoterreno por tipo de proceso en 2026. Se utiliza para paneles de cabina de alta producción, piezas de sistemas de combustible, soportes estructurales y carcasas eléctricas. Su economía por pieza sigue siendo atractiva cuando los OEM adquieren 50.000 o más unidades de un componente cada año, y la inversión en utillaje puede justificarse dentro del ciclo de vida normal de un modelo de vehículo. El moldeo por inyección también respalda una calidad repetible para componentes que deben cumplir con los requisitos establecidos de ajuste y durabilidad. La extrusión es el segundo proceso más grande por escala y es esencial para perfiles continuos, mangueras hidráulicas, conductos de cables y burletes. El moldeo por compresión desempeña un papel estable en paneles estructurales y protectores de sección gruesa, mientras que el moldeo por soplado sigue siendo importante para componentes huecos como depósitos y tanques. En conjunto, estos procesos establecidos forman la base de producción del mercado de plásticos para vehículos todoterreno, permitiendo a los proveedores adaptar la geometría de las piezas, la escala de producción y los requisitos de servicio al método de fabricación apropiado.
Se prevé que la fabricación aditiva y la impresión 3D registren una CAGR del 7,68% de 2027 a 2032, la tasa de crecimiento de proceso más rápida en el mercado de plásticos para vehículos todoterreno. La oportunidad se centra en piezas de repuesto más que en la producción primaria. Las flotas heredadas están geográficamente dispersas y a menudo requieren piezas que no son económicas de almacenar en cada depósito. Las piezas producidas digitalmente pueden reducir el tiempo y el inventario necesarios para dar soporte a esas máquinas. La gama de casi 80 piezas de posventa compuestas y plásticas impresas de Caterpillar demuestra este enfoque. La colaboración entre 3D Systems, Daimler Trucks y Daimler Buses también ilustra cómo la producción descentralizada puede mejorar el tiempo de actividad de la flota. La economía de los componentes de reemplazo impresos puede ser atractiva cuando la alternativa implica bajo inventario, largas distancias de transporte y un tiempo de inactividad prolongado del equipo. Los proveedores de materiales que proporcionan grados validados para aplicaciones críticas de mantenimiento pueden construir una posición basada en servicios más allá del suministro masivo de resinas.
Por Industria de Usuario Final:
La Agricultura se Acelera mientras la Construcción se ConsolidaLa construcción representó el 40,17% del mercado de plásticos para vehículos todoterreno en 2026. La actividad de infraestructura civil y la expansión urbana respaldan la demanda de excavadoras, cargadoras y motoniveladoras. Estas máquinas utilizan plásticos en interiores de cabinas, cubiertas de motores, sistemas de fluidos y piezas de protección eléctrica. La base de flota instalada le da a la construcción un papel consistente incluso cuando los ciclos de proyectos individuales varían. Los rediseños de equipos también pueden elevar los requisitos de rendimiento de los polímeros. Caterpillar presentó su camión todoterreno Cat 775 de próxima generación en bauma Múnich en 2025, con un lanzamiento comercial previsto para 2026. El bastidor rediseñado fue optimizado para el peso de la carga útil, lo que aumenta la importancia de la gestión de masa a nivel de componentes. La construcción, por lo tanto, sigue siendo la base estructural de la demanda en todo el mercado de plásticos para vehículos todoterreno, con la selección de materiales determinada por la durabilidad, el acceso al mantenimiento y las condiciones de operación tanto como por el costo inicial de las piezas, particularmente donde los equipos están expuestos al polvo, las vibraciones, el calor, el contacto con fluidos y las reparaciones repetidas en campo.
Se espera que la agricultura registre una CAGR del 8,13% de 2027 a 2032, la tasa de crecimiento de usuario final más alta en el mercado de plásticos para vehículos todoterreno. Las plataformas de agricultura de precisión utilizan guía GPS, sistemas de tasa variable y sensores autónomos, cada uno de los cuales requiere carcasas, conectores y recintos para proteger los componentes electrónicos del polvo, las vibraciones, la humedad y las fluctuaciones de temperatura. Esto aumenta el contenido de plástico por máquina independientemente de la producción total de tractores. El programa Sub-Misión sobre Mecanización Agrícola (SMAM) de India apoyó 2,32 lakh de compras individuales de maquinaria en 2024-25, en comparación con 2,07 lakh en 2020-21. La minería también respalda la demanda a través de la necesidad de reducir el peso en vacío de los camiones de acarreo, donde una reducción del 5% al 10% en el peso de la máquina puede mejorar la eficiencia de la carga útil durante los ciclos de acarreo de larga distancia. El manejo de materiales proporciona una base de demanda consistente a través de montacargas, apiladores de alcance y vehículos de guía automatizada, mientras que los requisitos de marcado CE influyen en las elecciones de polímeros en los componentes orientados al operador.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Plásticos para Vehículos Fuera de Carretera en Asia-Pacífico
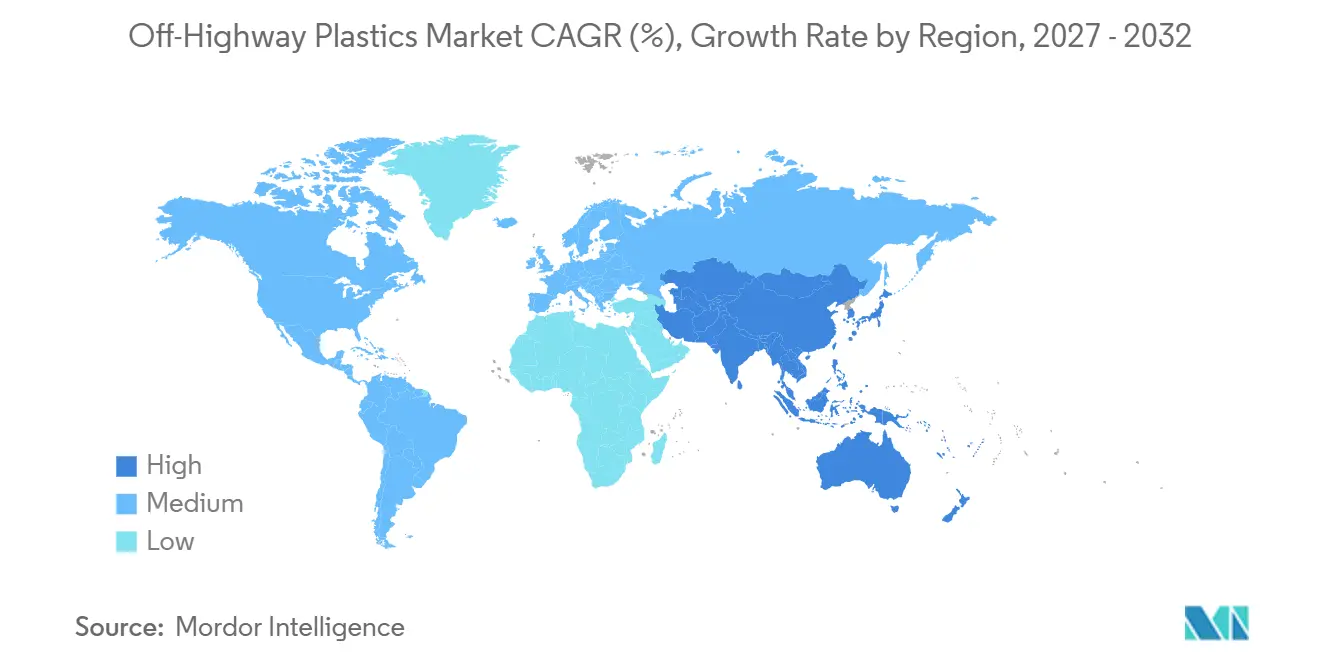
Asia-Pacífico concentró el 41,68% de la cuota del mercado de plásticos para vehículos fuera de carretera en 2026 y se prevé que crezca a una CAGR del 7,71% hasta 2032. China combina la producción a gran escala de maquinaria de construcción y agrícola con la localización de componentes nacionales y las prioridades de maquinaria ecológica. El programa de mecanización actualizado de India está ampliando la base direccionable para la agricultura de precisión, los drones y los equipos de poscosecha. Japón y Corea del Sur contribuyen a aplicaciones especializadas en equipos electrificados y al desarrollo de poliamida (PA) y policarbonato (PC) avanzados. Al mismo tiempo, los países de la ASEAN impulsan la demanda a través de programas regionales de infraestructura y cadenas de suministro integradas. El mercado de plásticos para vehículos fuera de carretera en Asia-Pacífico combina así la escala de equipos con un desplazamiento hacia materiales de mayor valor, ofreciendo a los proveedores demanda tanto de máquinas de alta producción como de plataformas especializadas electrificadas o habilitadas digitalmente.
Mercado de Plásticos para Vehículos Fuera de Carretera en América del Norte
América del Norte sigue siendo significativa debido a las actualizaciones de equipos en el Medio Oeste de Estados Unidos, la actividad minera en Canadá y México, y una base tecnológica de agricultura de precisión madura que incrementa el contenido de plástico por máquina. En enero de 2025, Covestro anunció una expansión de más de 100 millones de USD en su instalación de compoundización de policarbonato en Hebron, Ohio, con operaciones previstas para finales de 2026, 24 nuevos empleos esperados y 145 puestos retenidos. La actividad en equipos agrícolas, de construcción y mineros respalda la demanda regional. Al mismo tiempo, los requisitos de emisiones de motores fuera de carretera de la EPA de Estados Unidos continúan impulsando la reducción de peso a nivel de componentes y el uso de compuestos poliméricos de mayor rendimiento. Tanto las flotas de equipos establecidas como la inversión local en la producción de plásticos de ingeniería respaldan el mercado regional.
Mercado de Plásticos para Vehículos Fuera de Carretera en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África representan oportunidades de crecimiento desde una base más reducida. La economía de soja y caña de azúcar de Brasil impulsa la demanda de equipos agrícolas mecanizados, y Argentina mantiene una actividad sustancial en maquinaria agrícola a pesar de la volatilidad macroeconómica. Los programas de infraestructura del Golfo en Arabia Saudita y los Emiratos Árabes Unidos respaldan la adquisición de equipos de construcción, mientras que la actividad minera de Sudáfrica en metales del grupo del platino y cobre sostiene la demanda de plásticos industriales. La dependencia de resinas compuestas incrementa los costos y la exposición a los plazos de entrega en ambas regiones, lo que crea una oportunidad para los proveedores que establezcan capacidad de compoundización local y ofrezcan un soporte de aplicaciones más ágil. La fabricación regional puede beneficiar al mercado de plásticos para vehículos fuera de carretera al reducir el riesgo de entrega para los fabricantes de equipos originales y los proveedores de componentes.
Panorama Competitivo
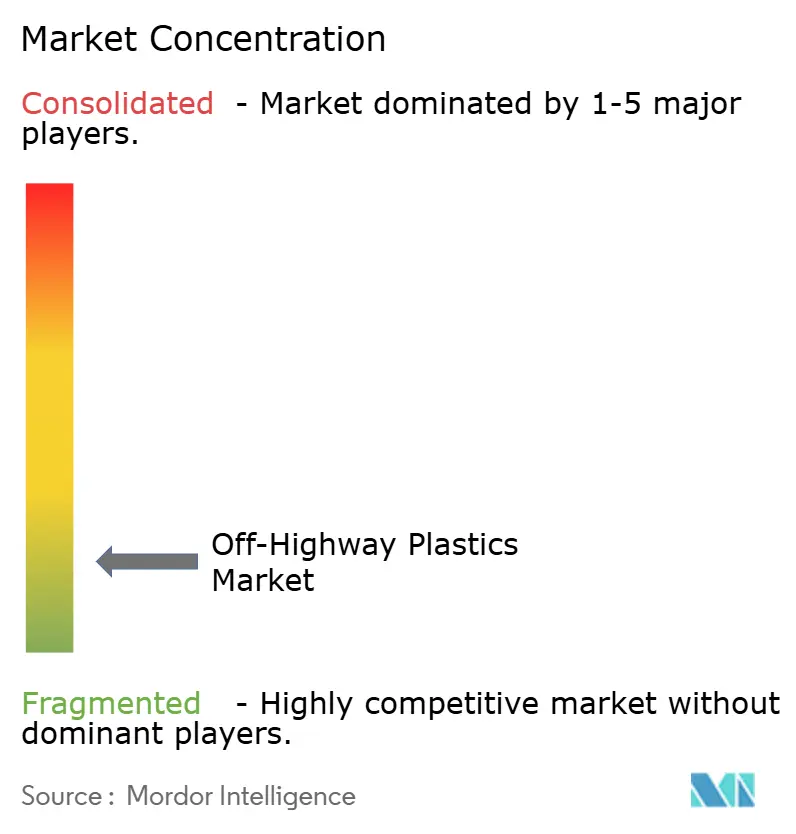
El mercado de plásticos para vehículos todoterreno está fragmentado, con grandes productores químicos compitiendo junto a fabricantes de componentes especializados. BASF, LyondellBasell y Covestro compiten en amplitud de materiales, capacidades de investigación y fiabilidad del suministro, mientras que Röchling y Trelleborg compiten en ingeniería de aplicaciones, fabricación de precisión y proximidad a los ciclos de diseño de los OEM. La estructura del mercado refleja una división entre resinas de commodities, termoplásticos de ingeniería, compuestos, componentes moldeados, sellos y servicios técnicos específicos de aplicación, con proveedores globales de resinas y procesadores especializados en lugar de un único participante dominante. SABIC completó la desinversión de su negocio de termoplásticos de ingeniería en las Américas y Europa a Mutares en agosto de 2026. La transacción de 450 millones de USD cubrió operaciones de policarbonato (PC), acrilonitrilo butadieno estireno (ABS) y tereftalato de polibutileno (PBT) en ocho plantas en las Américas y Europa, creando un espacio potencial para los compounders regionales en aplicaciones de vehículos todoterreno de valor añadido.
LyondellBasell seleccionó a Nexeo Plastics en marzo de 2025 para distribuir su cartera de polímeros de ingeniería en 40 países europeos. El acuerdo amplió el acceso de los clientes sin requerir inversión en ventas directas en cada país, permitiendo al productor mantener su enfoque en materiales, disponibilidad de productos y desarrollo de aplicaciones. Al mismo tiempo, el distribuidor gestiona una cobertura regional de clientes más amplia. Trelleborg reportó ventas de SEK 34 mil millones en 2025 y continuó desarrollando soluciones de sellado de polímeros de ingeniería para equipos de vehículos todoterreno. Su gama de productos libres de sustancias per- y polifluoroalquílicas (PFAS), incluida la tecnología de doble capa de politetrafluoroetileno (PTFE) Turcon, aborda las posibles restricciones sobre los fluoropolímeros en aplicaciones de sellado hidráulico. Estas estrategias indican que el mercado de plásticos para vehículos todoterreno recompensa el alcance de distribución, la preparación para el cumplimiento normativo, el rendimiento calificado, el soporte técnico y la disponibilidad de resinas.
La fabricación aditiva y la gestión de inventario digital son herramientas competitivas para los proveedores de materiales y los OEM. Las empresas que suministran materiales validados para piezas de repuesto impresas pueden generar ingresos más allá de las cantidades convencionales de resinas. Al mismo tiempo, la actividad de patentes de Caterpillar en 2025 en torno a un tubo central de filtro impreso en 3D vincula el desarrollo de productos OEM con la calificación de materiales. El cumplimiento del Reglamento de Maquinaria de la UE y la norma ISO 11228 beneficia a los proveedores con profundidad en pruebas, trazabilidad e ingeniería en aplicaciones donde los materiales genéricos son insuficientes, especialmente cuando los equipos OEM requieren rendimiento documentado, procesamiento repetible y un registro claro de la selección de materiales a través de la validación del diseño.
Líderes de la Industria de Plásticos para Vehículos Todoterreno
-
Röchling SE & Co. KG
-
Mack Molding Co.
-
Trelleborg AB
-
EVCO Plastics
-
Mitsubishi Chemical Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos para Vehículos Fuera de Carretera Empresas cubiertas en este informe
- BASF
- Bemis Manufacturing Company
- Covestro AG
- EVCO Plastics
- Evonik Industries AG
- Gemini Group, Inc.
- Lippert
- LyondellBasell Industries Holdings B.V.
- Mack Molding Co.
- MacLean-Fogg
- Mitsubishi Chemical Group
- Röchling SE & Co. KG
- SABIC
- Trelleborg AB
- Varroc Group
Desarrollos recientes de la industria en Mercado de Plásticos para Vehículos Fuera de Carretera
- Septiembre de 2026: Röchling Automotive presentó componentes estructurales termoplásticos, soluciones híbridas de plástico-metal y carcasas de baterías de alta tensión de composite en IAA Transportation 2026. La presentación cubrió procesos de desarrollo integrados para OEM de vehículos comerciales en transición hacia plataformas de menores emisiones y componentes estructurales de baterías que reemplazan parcialmente las soluciones metálicas convencionales al tiempo que reducen el peso y el uso de materiales.
- Agosto de 2026: SABIC completó la desinversión de su negocio de termoplásticos de ingeniería en las Américas y Europa a Mutares por un valor empresarial de 450 millones de USD. El negocio fabrica PC, ABS y PBT en ocho plantas en Estados Unidos, Canadá, México, Brasil, España y los Países Bajos, y reportó una pérdida operativa de aproximadamente 498 millones de USD para el año completo 2025. La transacción refleja el cambio de SABIC hacia la producción central de polímeros en Arabia Saudita y se espera que remodele la dinámica de suministro en los compuestos de ABS y PC utilizados en los componentes de cabinas de vehículos todoterreno.
Alcance del Informe Global del Mercado de Plásticos para Vehículos Todoterreno
Los plásticos para vehículos todoterreno son materiales poliméricos especializados y componentes utilizados en vehículos y equipos pesados que operan fuera de las vías públicas. Estos materiales se utilizan en una variedad de aplicaciones, incluida la maquinaria agrícola, los equipos de construcción, los vehículos mineros y los equipos forestales. Los plásticos para vehículos todoterreno se seleccionan por su capacidad para reducir el peso, resistir la corrosión y soportar condiciones de operación exigentes.
El mercado de plásticos para vehículos todoterreno está segmentado por tipo de material, tipo de proceso, industria de usuario final y geografía. Por tipo de material, el mercado está segmentado en polipropileno (PP), cloruro de polivinilo (PVC), polietileno (PE), poliamida (PA), acrilonitrilo butadieno estireno (ABS), policarbonato (PC), polioximetileno (POM), elastómeros termoplásticos (TPE) y plásticos de base biológica. Por tipo de proceso, el mercado está segmentado en moldeo por inyección, extrusión, moldeo por compresión, moldeo por soplado, fabricación aditiva/impresión 3D y otros tipos de proceso. Por industria de usuario final, el mercado está segmentado en construcción, agricultura, minería, manejo de materiales y otros. El informe también cubre los tamaños de mercado y los pronósticos para los plásticos para vehículos todoterreno en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Polipropileno (PP) |
| Cloruro de Polivinilo (PVC) |
| Polietileno (PE) |
| Poliamida (PA) |
| Acrilonitrilo Butadieno Estireno (ABS) |
| Policarbonato (PC) |
| Polioximetileno (POM) |
| Elastómero Termoplástico (TPE) |
| Plásticos de Base Biológica |
| Moldeo por Inyección |
| Extrusión |
| Moldeo por Compresión |
| Moldeo por Soplado |
| Fabricación Aditiva/Impresión 3D |
| Otros Tipos de Proceso |
| Construcción |
| Agricultura |
| Minería |
| Manejo de Materiales |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Polipropileno (PP) | |
| Cloruro de Polivinilo (PVC) | ||
| Polietileno (PE) | ||
| Poliamida (PA) | ||
| Acrilonitrilo Butadieno Estireno (ABS) | ||
| Policarbonato (PC) | ||
| Polioximetileno (POM) | ||
| Elastómero Termoplástico (TPE) | ||
| Plásticos de Base Biológica | ||
| Por Tipo de Proceso | Moldeo por Inyección | |
| Extrusión | ||
| Moldeo por Compresión | ||
| Moldeo por Soplado | ||
| Fabricación Aditiva/Impresión 3D | ||
| Otros Tipos de Proceso | ||
| Por Industria de Usuario Final | Construcción | |
| Agricultura | ||
| Minería | ||
| Manejo de Materiales | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Plásticos para Vehículos Todoterreno?
El tamaño del mercado de plásticos para vehículos todoterreno fue valorado en 10,86 mil millones de USD en 2026 y se estima que crecerá desde 11,52 mil millones de USD en 2027 hasta 16,07 mil millones de USD en 2032, a una CAGR del 6,87% durante el período de pronóstico (2027-2032).
¿Qué proceso de fabricación está creciendo más rápido para las piezas de plástico para vehículos todoterreno?
La fabricación aditiva y la impresión 3D son los procesos de más rápido crecimiento, con una CAGR del 7,68% hasta 2032, porque pueden reducir los plazos de entrega de piezas de repuesto para flotas heredadas remotas.
¿Por qué la agricultura crece más rápido que otras aplicaciones de usuario final?
Se prevé que la agricultura crezca a una CAGR del 8,13% hasta 2032, ya que la agricultura de precisión añade carcasas, conectores y recintos electrónicos a la maquinaria, dado que los OEM deben cumplir con los requisitos de eficiencia.
¿Qué región tiene la mayor oportunidad para los proveedores de plásticos para vehículos todoterreno?
Asia-Pacífico tiene una participación de mercado del 41,68% en 2026 y se proyecta que registre la CAGR regional más rápida del 7,71% hasta 2032, impulsada por el crecimiento de la fabricación de equipos y la creciente mecanización.