
Marktgröße und Marktanteil für Off-Highway-Kunststoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
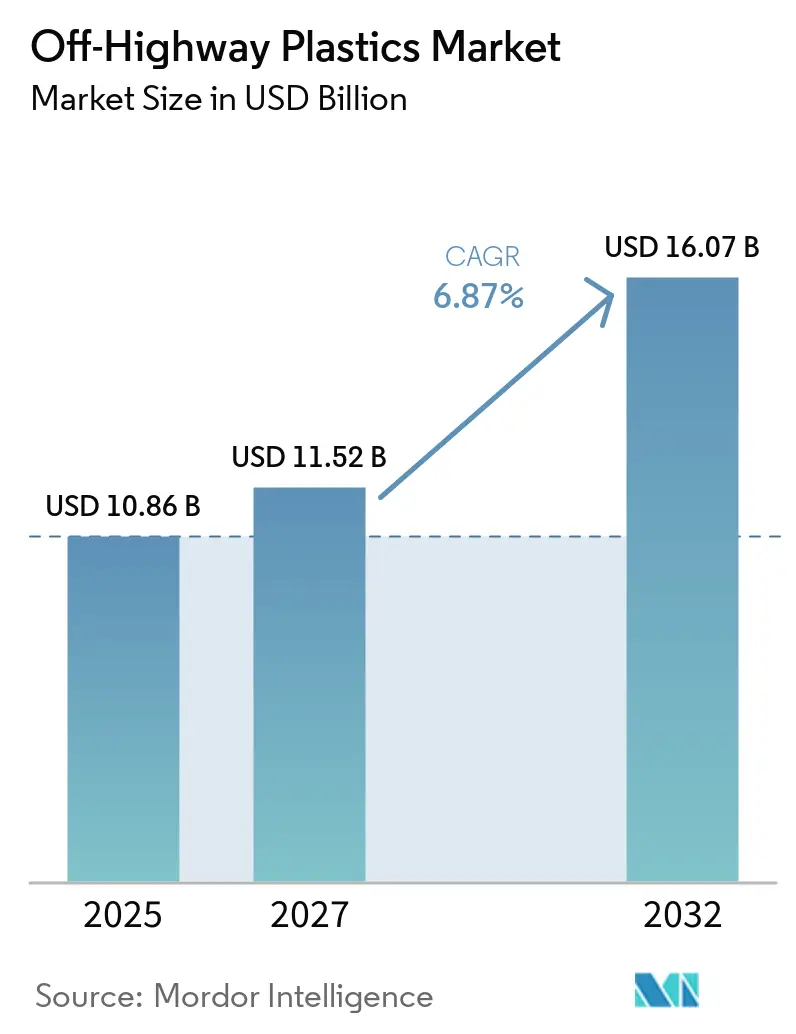
| Marktgröße (2027) | 11.52 Milliarden US-Dollar |
| Marktgröße (2032) | 16.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
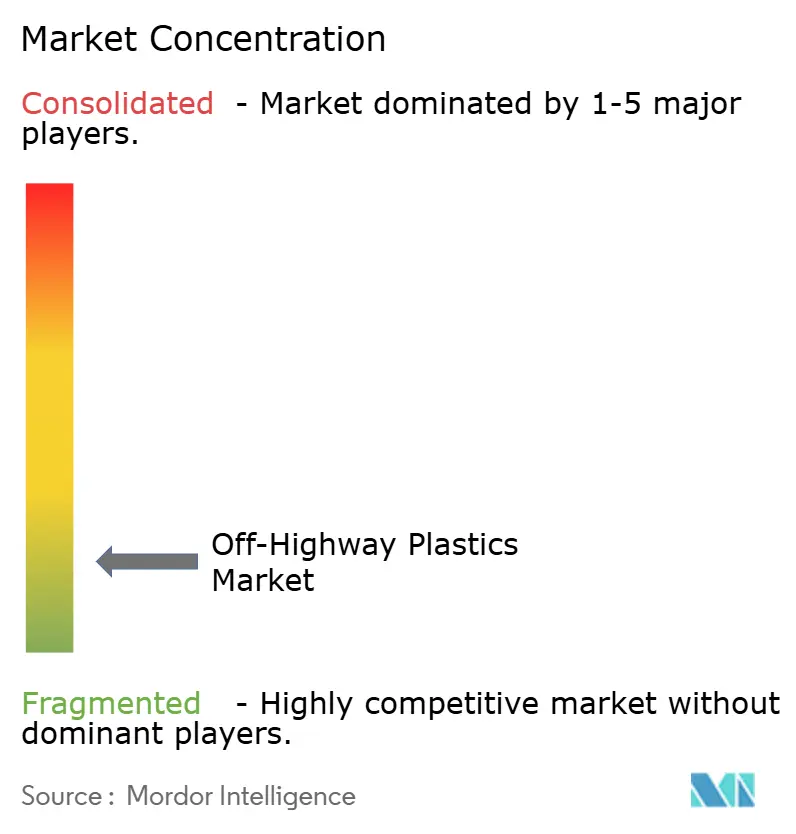
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Off-Highway-Kunststoffe von Mordor Intelligence
Die Marktgröße für Off-Highway-Kunststoffe wurde im Jahr 2026 auf 10,86 Milliarden USD geschätzt und soll von 11,52 Milliarden USD im Jahr 2027 auf 16,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,87 % während des Prognosezeitraums (2027–2032). Der Markt für Off-Highway-Kunststoffe wird durch Emissionsvorschriften gestützt, die Gewichtsreduzierung zu einer ingenieurtechnischen Anforderung machen. Die Elektrifizierung verändert die Zusammensetzung der in Antriebsstrang-, Batterie- und Elektroanwendungen eingesetzten Polymere. Infrastrukturausgaben und landwirtschaftliche Mechanisierung unterstützen ebenfalls die Nachfrage nach Ausrüstung und erhöhen den Kunststoffanteil pro Maschine. Diese Faktoren interagieren miteinander, da Erstausrüster (OEMs) Effizienz-, Haltbarkeits- und Digitalsystemanforderungen innerhalb derselben Geräteplattformen erfüllen müssen, während sie Wartungsbedarf und Komponentenzuverlässigkeit managen. Der Markt für Off-Highway-Kunststoffe bietet daher Chancen bei höherwertigen Compounds, qualifizierten Komponenten und Ersatzteilen für langlebige Fahrzeugflotten, die weltweit in Bau-, Landwirtschafts-, Bergbau- und Materialhandhabungsumgebungen eingesetzt werden.
Wichtigste Erkenntnisse des Berichts
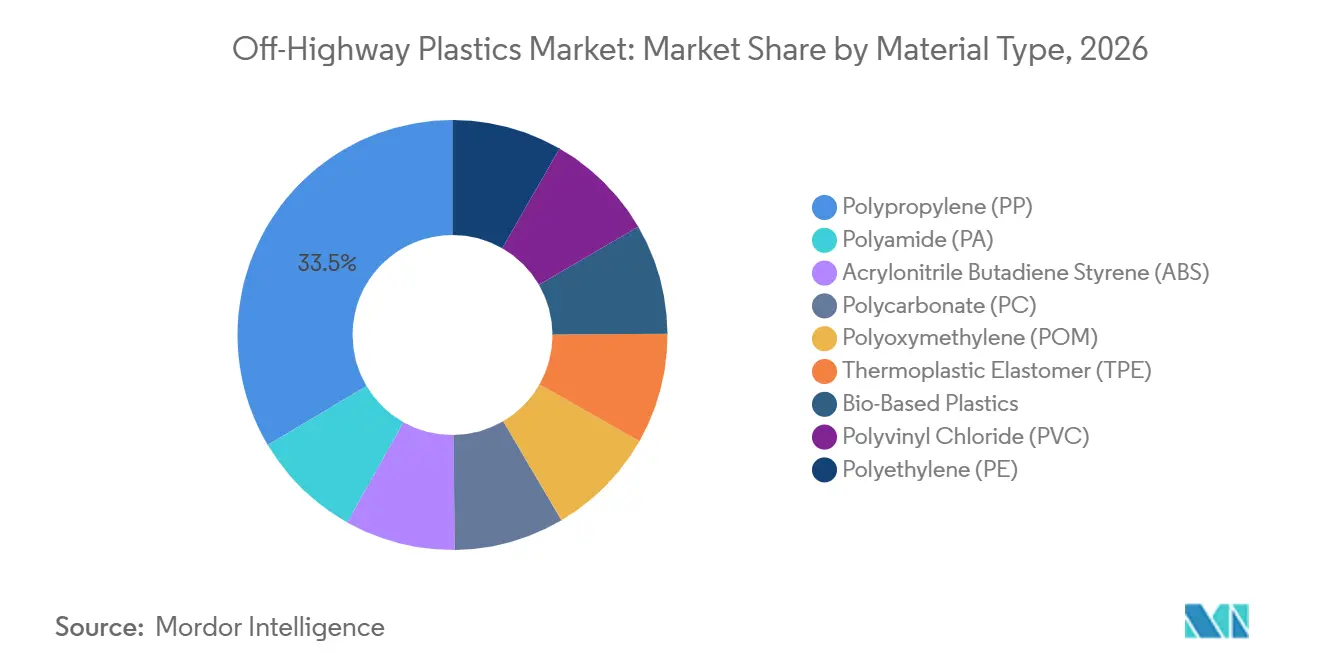
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Marktanteil von 33,54 % am Markt für Off-Highway-Kunststoffe, während Polyamid bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen wird.
- Nach Prozesstyp entfiel auf den Spritzguss im Jahr 2026 ein Marktanteil von 45,73 % am Markt für Off-Highway-Kunststoffe, während additive Fertigung und 3D-Druck bis 2032 voraussichtlich mit einer CAGR von 7,68 % expandieren werden.
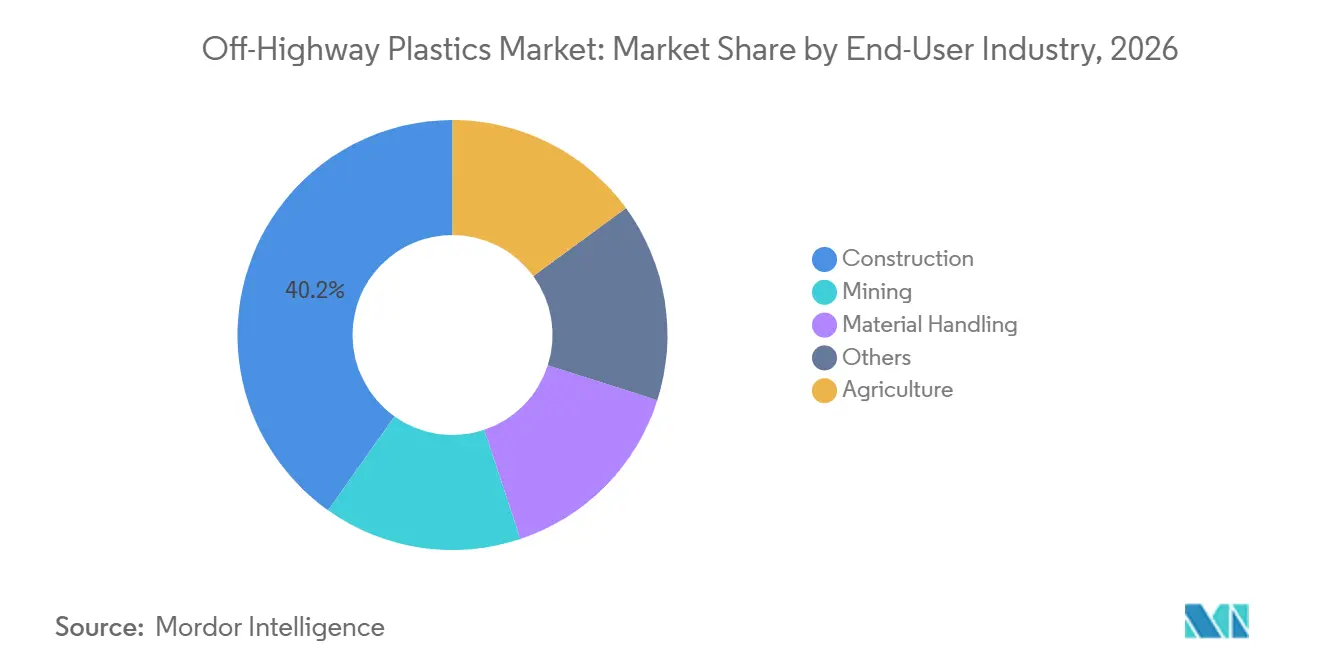
- Nach Endverbraucherbranche entfiel auf das Bauwesen im Jahr 2026 ein Marktanteil von 40,17 % am Markt für Off-Highway-Kunststoffe, während die Landwirtschaft bis 2032 voraussichtlich mit einer CAGR von 8,13 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 41,68 % am Markt für Off-Highway-Kunststoffe und soll bis 2032 mit einer CAGR von 7,71 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Infrastruktur und Baumaschinen | +2.1% | Global, angeführt von Asien-Pazifik und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Mechanisierung und Einführung von Präzisionslandwirtschaft | +1.7% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Südamerika und Naher Osten und Afrika (MEA) | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung für Kraftstoffeffizienz und Emissionskonformität | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Off-Highway-Geräten | +0.8% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Additive Fertigung für Ersatzteile von Altfahrzeugflotten | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Infrastruktur und Baumaschinen
Langfristige Infrastrukturprogramme stützen die Nachfrage nach Baumaschinen und zugehörigen Komponenten in regionalen Projektpipelines. Baumaschinen verwenden Kunststoffe für Abdeckungen, Kabineneinrichtungen, Flüssigkeitsbehälter, Elektrogehäuse und Hydrauliksystemteile. Der Markt für Off-Highway-Kunststoffe profitiert, wenn eine neue Generation von Baggern, Ladern, Graders oder Kipplastern mit einem höheren Polymer-Metall-Verhältnis in Betrieb genommen wird. Digitale Baustellen schaffen zusätzliche Nachfrage nach Sensorgehäusen, Kabelkanälen und Elektronikgehäusen. Autonomer Betrieb, vernetztes Baustellenmanagement und Fernüberwachung erhöhen den Polymerbedarf, selbst wenn die Anzahl der Maschinenflotten stabil bleibt. Dies macht das Wachstum des Inhalts pro Maschine zu einem wichtigen Treiber für den Markt für Off-Highway-Kunststoffe, der über normale Maschinenlieferzyklen hinausgeht und die Abhängigkeit von einem einzelnen Bauzyklus oder Ersatzzeitraum verringert.
Landwirtschaftliche Mechanisierung und Einführung von Präzisionslandwirtschaft
Das indische Sub-Mission on Agricultural Mechanization (SMAM)-Programm hat seit 2014–15 21,61 Lakh einzelne Landmaschinen mit einer zentralen Unterstützung von INR 9.404,47 Crore gefördert. Die Anzahl der einzelnen Begünstigten stieg von 2,07 Lakh im Jahr 2020–21 auf 2,32 Lakh im Jahr 2024–25. Die im Mai 2025 herausgegebenen überarbeiteten Leitlinien des Pradhan Mantri Rashtriya Krishi Vikas Yojana (PM-RKVY) erweiterten die Abdeckung auf drohnenbasierte Mechanisierung und Nacherntegeräte[1]. Chinas Mechanisierungsrate von 72 % bei Nutzpflanzen ermutigt OEMs, leichtere Komponenten zu verwenden, die die Bodenverdichtung reduzieren. Präzisionslandwirtschaftssysteme erfordern auch thermoplastische Gehäuse, Steckverbinder und Schutzgehäuse für Führungs-, Applikations- und autonome Fahrfunktionen. Der Ausrüstungsinhalt nimmt mit jeder Maschinengeneration an Komplexität zu und stützt den Markt für Off-Highway-Kunststoffe, selbst wenn die Traktorproduktion stabil ist und Landwirte den Kauf großer mechanischer Plattformen verzögern.
Gewichtsreduzierung für Kraftstoffeffizienz und Emissionskonformität
Gewichtsreduzierung hilft Off-Highway-OEMs, die Emissionsanforderungen der Stufe V und Tier 4 Final für Nicht-Straßenfahrzeuge zu erfüllen, ohne jedes Antriebsstrangelement neu zu gestalten. BASF und WAL Low Carbon Technology präsentierten auf der CHINAPLAS 2025 einen Luftbehälter für Nutzfahrzeuge, der im Vergleich zu Aluminium um 10–20 % und im Vergleich zu Stahl um mehr als 50 % leichter ist. Vergleichbare Änderungen in der Kunststoffarchitektur einer Maschine können die Masse über die Lebensdauer des Geräts reduzieren, die routinemäßig 10.000 Betriebsstunden überschreitet. Verstärkte Polypropylengüten werden für Außenverkleidungen verwendet, während PA-, PC- und POM-Compounds dort eingesetzt werden, wo Teile eine Last tragen oder Wärme managen müssen. Die Elektrifizierung von Geräten beseitigt diesen Bedarf nicht, da Batteriepackungen einen erheblichen Teil der durch einfachere Motorlayouts eingesparten Masse absorbieren. Der Markt für Off-Highway-Kunststoffe profitiert daher weiterhin von der Gewichtsreduzierung sowohl bei Diesel- als auch bei Elektrogerätedesigns, da Effizienzanforderungen für die gesamte Geräteflotte gelten.
Elektrifizierung von Off-Highway-Geräten
Die Batteriepackungspreise sanken von 210 USD/kWh im Jahr 2021 auf 110 USD/kWh im Jahr 2025, was die Kostenlücke zwischen elektrischen und Dieselgeräten verringerte. Elektrifizierte Plattformen erfordern dimensionsstabiles Polyamid in Hochspannungsverkabelungssystemen und Batteriemanagementsgehäusen. Sie verwenden auch PPA-Compounds in Kühlmittelverteilern und Pumpengehäusen, die Glykol-Wasser-Gemischen ausgesetzt sind. Japan hat elektrische Baumaschinen, die als GX-Baumaschinen zertifiziert sind, als nationale Priorität identifiziert und 1,8 Milliarden JPY (0,01 Milliarden USD) für Einführungsanreize bereitgestellt. Röchling Automotives thermoplastische Verbundwerkstoff-Intrusionsschutzplatten aus dem Jahr 2026 zeigen, dass batterieelektrische Plattformen strukturelle Anwendungen unterstützen können, die zuvor auf Aluminiumlegierungen angewiesen waren. Diese Anwendungen erhöhen den Materialwert pro Kilogramm und bieten dem Markt für Off-Highway-Kunststoffe einen Weg in anspruchsvollere tragende Anwendungen, die thermische Stabilität, Schlagfestigkeit und zuverlässige Maßhaltigkeit erfordern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Umweltvorschriften und Anforderungen an das Kunststoffrecycling am Lebensende | -0.6% | Europa, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für sicherheitskritische Kunststoffkomponenten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen
Die Ethylen- und Propylenpreise sanken zwischen Januar und Dezember 2025 um 12–60 %, was schwache Downstream-Nachfrage, anhaltende Überversorgung, niedrigere Rohölpreise und handelspolitische Unsicherheit widerspiegelt. Für Beschaffungsteams ist Preisvolatilität herausfordernder als die Preisrichtung, da sie mehrjährige Materialverträge schwerer verhandelbar macht. Die Propylenpreise an der US-Golfküste standen auch unter saisonalem Druck, da der verstärkte Einsatz von Ethan-basierten Rohstoffen die Nebenprodukt-Propylenproduktion aus Steamcrackern reduzierte[2]. Infolgedessen wurde Propylen in Polymerqualität empfindlicher gegenüber der Produktion dedizierter Propandehydrierungsanlagen. Anhaltende Verschiebungen in Angebot und Nachfrage bei Harzen haben die Unsicherheit für Polypropylen- und Polyethylenharze, die in Hochleistungskomponenten verwendet werden, verlängert. Wenn sich die Erwartungen an die Harzkosten stark ändern, verlangsamen sich Materialqualifizierung und Lieferantendiversifizierung im Markt für Off-Highway-Kunststoffe, da Lieferanten und Erstausrüster (OEMs) die kommerziellen Bedingungen neu bewerten müssen, bevor sie sich auf neue Güten festlegen.
Umweltvorschriften und Anforderungen an das Kunststoffrecycling am Lebensende
Vorschriften für Kunststoffe am Lebensende bei Personenkraftwagen schaffen einen politischen Präzedenzfall, der sich auf Industrie- und Off-Highway-Maschinen ausweiten könnte. Die vorgeschlagene EU-Verordnung über Altfahrzeuge zielt auf einen Anteil von 25 % recyceltem Kunststoff in neuen Personenkraftwagen bis 2030 ab, einschließlich einer Anforderung für einen geschlossenen Kreislauf innerhalb dieses Ziels. Ein Pilotprojekt der Global Impact Coalition aus dem Jahr 2025, an dem BASF, Covestro, LyondellBasell, Mitsubishi Chemical Group und SABIC beteiligt waren, gewann aus 100 Altfahrzeugen fast 8 Tonnen Kunststoff zurück. Der Versuch zeigte, dass eine hochreine Sortierung nach Polymertyp in großem Maßstab funktionieren kann. Bau- und Landwirtschaftsmaschinen haben Betriebslebensdauern von 15–25 Jahren, erheblich länger als der 8–12-jährige Fahrzeugzyklus, auf den ein Großteil der bestehenden Recyclinginfrastruktur ausgelegt ist. Hersteller, die während 2026 Rückgewinnungs- und Rückverfolgbarkeitssysteme eingerichtet haben, sind besser positioniert, wenn Lebensendverpflichtungen den Markt für Off-Highway-Kunststoffe erreichen und Kunden beginnen, verifizierte Dokumentation zum Recyclinganteil anzufordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Substitution durch technische Güten geht über die PP-Dominanz hinausPolypropylen hielt im Jahr 2026 einen Marktanteil von 33,54 % am Markt für Off-Highway-Kunststoffe und war damit das führende Material nach Wert. Es wird in Außenkabinenverkleidungen, Kraftstofftanks, Flüssigkeitsbehältern und Motorhaubenabdeckungen bei Bau- und Landwirtschaftsgeräten eingesetzt. Sein Leistungs- und Verarbeitungsprofil unterstützt Spritzguss- und Blasformanwendungen. Die chemische Beständigkeit gegenüber Kohlenwasserstoffen und Kühlmedien macht es auch für große nichtstrukturelle Teile geeignet. Hochkavitätswerkzeuge unterstützen die für viele OEM-Plattformen erforderliche Produktion. PVC und PE bleiben kostenwettbewerbsfähige Optionen für Schläuche, Kabelschutz und Tankauskleidungen, wobei ihre Rolle am stärksten dort ist, wo chemische Beständigkeit wichtiger ist als strukturelle Leistung. ABS bleibt für Kabineneinrichtungen und Instrumententafeln relevant. PC wird zunehmend in Sensorgehäusen und Schutzbeleuchtungsabdeckungen eingesetzt, während POM weiterhin in Zahnrädern, Ventilen und Hydraulikaktuatoren verwendet wird.
Polyamid ist die am schnellsten wachsende Materialkategorie, wobei die Marktgröße für Off-Highway-Kunststoffe für PA voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,45 % wachsen wird. Elektrifizierung und Präzisionstechnik erhöhen die Nachfrage nach Materialien, die ihre Leistung unter Wärme und Belastung beibehalten. Im März 2025 erweiterte BASF seine Ultramid Advanced T1000 Polyphthalamid (PPA)-Reihe um hydrolysebeständige Güten, die für Glykol-Wasser-Umgebungen bis 130 °C ausgelegt sind. Diese Güten sind für Pumpengehäuse, Thermostatgehäuse und Ventilkörper in Kühlsystemen von Baumaschinen vorgesehen. Thermoplastische Elastomer (TPE)-Materialien dienen weiterhin Schwingungsdämpfungs-, Dichtungs- und Faltenbalganwendungen. Biobasierte Kunststoffe machen nach wie vor einen kleinen Anteil der Materialnachfrage aus, aber OEMs evaluieren sie, da sich die Erwartungen an Recycling- und Bioanteil ausweiten. Die weltweit installierte Bioplastikkapazität erreichte 2025 2,31 Millionen Tonnen, wobei Landwirtschaft und Transport zu den Anwendungsbereichen gehören. Die Materialsubstitution erstreckt sich daher über kostengünstige Polymere hinaus auf Güten, die definierte ingenieurtechnische Anforderungen für Wärmemanagement, elektrischen Schutz, Flüssigkeitssteuerung und bedienernahe Geräteoberflächen erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozesstyp:
Additive Fertigung definiert den Aftermarkt neuDer Spritzguss entfiel im Jahr 2026 auf 45,73 % des Marktanteils für Off-Highway-Kunststoffe nach Prozesstyp. Er wird für hochvolumige Kabinenverkleidungen, Kraftstoffsystemteile, Strukturhalterungen und Elektrogehäuse eingesetzt. Seine Stückkosten bleiben attraktiv, wenn OEMs 50.000 oder mehr Einheiten einer Komponente pro Jahr beziehen und die Werkzeuginvestition innerhalb eines normalen Fahrzeugmodell-Lebenszyklus gerechtfertigt werden kann. Spritzguss unterstützt auch eine wiederholbare Qualität für Komponenten, die etablierte Passform- und Haltbarkeitsanforderungen erfüllen müssen. Extrusion ist der zweitgrößte Prozess nach Umfang und ist für Endlosprofile, Hydraulikschläuche, Kabelkanäle und Dichtungsstreifen unerlässlich. Pressformen spielt eine stabile Rolle bei Strukturplatten und dickwandigen Schutzteilen, während Blasformen für Hohlkomponenten wie Behälter und Tanks wichtig bleibt. Zusammen bilden diese etablierten Prozesse die Produktionsbasis für den Markt für Off-Highway-Kunststoffe und ermöglichen es Lieferanten, Teilegeometrie, Produktionsmaßstab und Serviceanforderungen der geeigneten Fertigungsmethode zuzuordnen.
Additive Fertigung und 3D-Druck werden voraussichtlich von 2027 bis 2032 eine CAGR von 7,68 % verzeichnen, die schnellste Prozesswachstumsrate im Markt für Off-Highway-Kunststoffe. Die Chance liegt eher bei Ersatzteilen als bei der Primärproduktion. Altfahrzeugflotten sind geografisch verteilt und benötigen oft Teile, die nicht wirtschaftlich an jedem Depot vorrätig gehalten werden können. Digital produzierte Teile können die Zeit und den Lagerbestand reduzieren, der zur Unterstützung dieser Maschinen erforderlich ist. Caterpillars Sortiment von fast 80 gedruckten Verbundwerkstoff- und Kunststoff-Aftermarktteilen demonstriert diesen Ansatz. Die Zusammenarbeit zwischen 3D Systems, Daimler Trucks und Daimler Buses veranschaulicht auch, wie dezentralisierte Produktion die Flottenverfügbarkeit verbessern kann. Die Wirtschaftlichkeit gedruckter Ersatzkomponenten kann attraktiv sein, wenn die Alternative geringen Lagerbestand, lange Transportwege und längere Geräteausfallzeiten beinhaltet. Materiallieferanten, die validierte Güten für wartungskritische Anwendungen bereitstellen, können eine servicebasierte Position jenseits der Massenharzzulieferung aufbauen.
Nach Endverbraucherbranche:
Landwirtschaft beschleunigt sich, während Bauwesen konsolidiertDas Bauwesen entfiel im Jahr 2026 auf 40,17 % des Marktes für Off-Highway-Kunststoffe. Zivile Infrastrukturaktivitäten und städtische Expansion stützen die Nachfrage nach Baggern, Ladern und Motorgraders. Diese Maschinen verwenden Kunststoffe in Kabineneinrichtungen, Motorabdeckungen, Flüssigkeitssystemen und Elektroschutzbauteilen. Die installierte Flottenbasis gibt dem Bauwesen eine konsistente Rolle, selbst wenn einzelne Projektzyklen variieren. Geräteneugestaltungen können auch die Polymerleistungsanforderungen erhöhen. Caterpillar stellte seinen nächsten Cat 775 Off-Highway-Truck auf der bauma München 2025 vor, mit einer geplanten Markteinführung für 2026. Der neu gestaltete Rahmen wurde für das Nutzlastgewicht optimiert, was die Bedeutung des komponentenbezogenen Massenmanagements erhöht. Das Bauwesen bleibt daher die strukturelle Nachfragebasis im gesamten Markt für Off-Highway-Kunststoffe, wobei die Materialauswahl durch Haltbarkeit, Wartungszugang und Betriebsbedingungen ebenso geprägt wird wie durch die anfänglichen Teilekosten, insbesondere wenn Geräte Staub, Vibrationen, Wärme, Flüssigkeitskontakt und wiederholten Feldreparaturen ausgesetzt sind.
Die Landwirtschaft soll von 2027 bis 2032 eine CAGR von 8,13 % verzeichnen, die höchste Endverbraucherwachstumsrate im Markt für Off-Highway-Kunststoffe. Präzisionslandwirtschaftsplattformen verwenden GPS-Führung, variable Ratensysteme und autonome Sensoren, von denen jeder Gehäuse, Steckverbinder und Schutzgehäuse benötigt, um elektronische Komponenten vor Staub, Vibrationen, Feuchtigkeit und Temperaturschwankungen zu schützen. Dies erhöht den Kunststoffanteil pro Maschine unabhängig von der Gesamttraktorproduktion. Das indische Sub-Mission on Agricultural Mechanization (SMAM)-Programm unterstützte 2024–25 2,32 Lakh einzelne Maschinenkäufe, verglichen mit 2,07 Lakh im Jahr 2020–21. Der Bergbau stützt auch die Nachfrage durch die Notwendigkeit, das Leergewicht von Muldenkippern zu reduzieren, wobei eine Gewichtsreduzierung von 5–10 % die Nutzlasteffizienz bei Langstreckenzyklen verbessern kann. Die Materialhandhabung bietet eine konsistente Nachfragebasis durch Gabelstapler, Reach-Stacker und fahrerlose Transportsysteme, während CE-Kennzeichnungsanforderungen die Polymerwahl bei bedienernahen Komponenten beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Off-Highway-Kunststoffmarkt
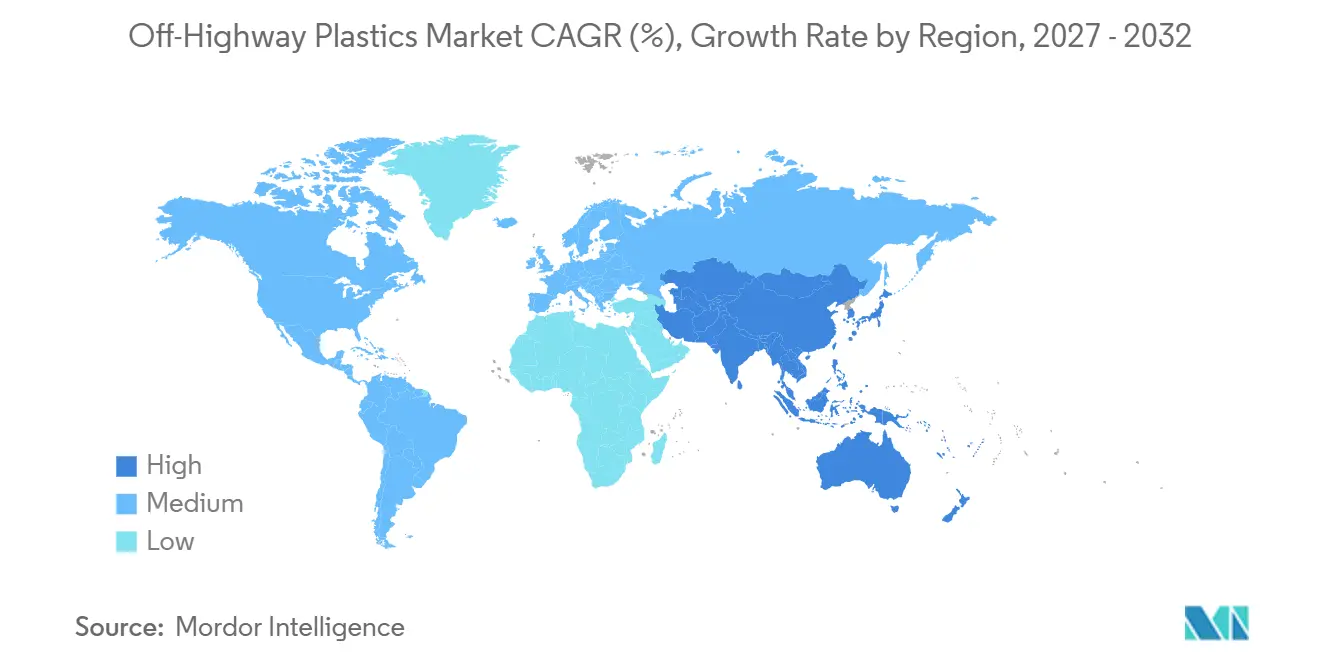
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,68 % am Off-Highway-Kunststoffmarkt und wird voraussichtlich bis 2032 mit einer CAGR von 7,71 % wachsen. China kombiniert die Großserienproduktion von Bau- und Landmaschinen mit der Lokalisierung inländischer Komponenten und Prioritäten im Bereich umweltfreundlicher Maschinen. Indiens aktualisiertes Mechanisierungsprogramm erweitert die adressierbare Basis für Präzisionslandwirtschaft, Drohnen und Nacherntemaschinen. Japan und Südkorea tragen zu spezialisierten Anwendungen in elektrifizierten Geräten sowie zur Entwicklung fortschrittlicher Polyamid (PA)- und Polycarbonat (PC)-Werkstoffe bei. Gleichzeitig treiben die ASEAN-Länder die Nachfrage durch regionale Infrastrukturprogramme und integrierte Lieferketten an. Der Off-Highway-Kunststoffmarkt im asien-pazifischen Raum verbindet somit Maschinenkapazität mit einem Wandel hin zu höherwertigen Materialien und bietet Lieferanten Nachfrage sowohl von hochvolumigen Maschinen als auch von spezialisierten elektrifizierten oder digital vernetzten Plattformen.
Nordamerika Off-Highway-Kunststoffmarkt
Nordamerika bleibt aufgrund von Maschinenaufrüstungen im US-amerikanischen Mittleren Westen, Bergbauaktivitäten in Kanada und Mexiko sowie einer ausgereiften Technologiebasis für Präzisionslandwirtschaft, die den Kunststoffanteil pro Maschine erhöht, bedeutend. Im Januar 2025 kündigte Covestro eine Erweiterung seiner Polycarbonat-Compoundieranlage in Hebron, Ohio, um mehr als 100 Millionen USD an, mit geplantem Betriebsbeginn Ende 2026, 24 erwarteten neuen Arbeitsplätzen und 145 gesicherten Stellen. Aktivitäten im Bereich Land-, Bau- und Bergbaumaschinen stützen die regionale Nachfrage. Gleichzeitig treiben die Anforderungen der US-amerikanischen Umweltschutzbehörde EPA an die Emissionen von Nicht-Straßenmotoren die Gewichtsreduzierung auf Komponentenebene und den Einsatz leistungsfähigerer Polymerverbindungen voran. Sowohl etablierte Maschinenflotten als auch lokale Investitionen in die Produktion von technischen Kunststoffen stützen den regionalen Markt.
MEA und Südamerika Off-Highway-Kunststoffmarkt
Südamerika, der Nahe Osten und Afrika stellen Wachstumschancen von einer kleineren Ausgangsbasis dar. Brasiliens Sojabohnen- und Zuckerrohwirtschaft treibt die Nachfrage nach mechanisierten Landmaschinen an, und Argentinien verfügt trotz makroökonomischer Volatilität über erhebliche Aktivitäten im Bereich Landmaschinen. Golfstaatliche Infrastrukturprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützen die Beschaffung von Baumaschinen, während die südafrikanische Bergbauaktivität bei Platingruppen-Metallen und Kupfer die industrielle Kunststoffnachfrage stützt. Die Abhängigkeit von compoundierten Harzen erhöht in beiden Regionen die Kosten und das Lieferzeitrisiko und schafft damit eine Chance für Lieferanten, die lokale Compoundierkapazitäten aufbauen und schnellere Anwendungsunterstützung bieten. Regionale Fertigung kann dem Off-Highway-Kunststoffmarkt zugutekommen, indem sie das Lieferrisiko für OEMs und Komponentenlieferanten senkt.
Wettbewerbslandschaft
Der Markt für Off-Highway-Kunststoffe ist fragmentiert, wobei große Chemieproduzenten neben spezialisierten Komponentenherstellern konkurrieren. BASF, LyondellBasell und Covestro konkurrieren über Materialbreite, Forschungskapazitäten und Versorgungszuverlässigkeit, während Röchling und Trelleborg über Anwendungstechnik, Präzisionsfertigung und Nähe zu OEM-Designzyklen konkurrieren. Die Marktstruktur spiegelt eine Aufteilung über Massenharze, technische Thermoplaste, Compounds, Formteile, Dichtungen und anwendungsspezifische technische Dienstleistungen wider, mit globalen Harzlieferanten und spezialisierten Verarbeitern anstelle eines einzelnen dominanten Teilnehmers. SABIC schloss im August 2026 die Veräußerung seines Geschäfts mit technischen Thermoplasten in Amerika und Europa an Mutares ab. Die Transaktion im Wert von 450 Millionen USD umfasste Polycarbonat (PC)-, Acrylnitril-Butadien-Styrol (ABS)- und Polybutylenterephthalat (PBT)-Betriebe in acht Werken in Amerika und Europa und schafft potenziellen Raum für regionale Compoundierer in wertschöpfenden Off-Highway-Anwendungen.
LyondellBasell wählte im März 2025 Nexeo Plastics aus, um sein technisches Polymerportfolio in 40 europäischen Ländern zu vertreiben. Die Vereinbarung erweiterte den Kundenzugang, ohne direkte Vertriebsinvestitionen in jedem Land zu erfordern, sodass der Hersteller seinen Fokus auf Materialien, Produktverfügbarkeit und Anwendungsentwicklung beibehalten konnte. Gleichzeitig verwaltet der Distributor eine breitere regionale Kundenabdeckung. Trelleborg meldete für 2025 einen Umsatz von 34 Milliarden SEK und entwickelte weiterhin technische Polymerdichtungslösungen für Off-Highway-Geräte. Sein per- und polyfluoralkylsubstanzfreies (PFAS-freies) Produktsortiment, einschließlich der Turcon-Polytetrafluorethylen (PTFE)-Doppelschichttechnologie, adressiert potenzielle Beschränkungen für Fluorpolymere in hydraulischen Dichtungsanwendungen. Diese Strategien zeigen, dass der Markt für Off-Highway-Kunststoffe Vertriebsreichweite, Compliance-Bereitschaft, qualifizierte Leistung, technischen Support und Harzverfügbarkeit belohnt.
Additive Fertigung und digitales Bestandsmanagement sind Wettbewerbsinstrumente für Materiallieferanten und OEMs. Unternehmen, die validierte Materialien für gedruckte Ersatzteile liefern, können Einnahmen über konventionelle Harzmengen hinaus generieren. Gleichzeitig verknüpft Caterpillars Patentaktivität aus dem Jahr 2025 rund um ein 3D-gedrucktes Filterkernelement die OEM-Produktentwicklung mit der Materialqualifizierung. Die Einhaltung der EU-Maschinenverordnung und ISO 11228 begünstigt Lieferanten mit Prüf-, Rückverfolgbarkeits- und Ingenieurstiefe in Anwendungen, bei denen generische Materialien unzureichend sind, insbesondere wenn OEM-Teams dokumentierte Leistung, wiederholbare Verarbeitung und einen klaren Nachweis der Materialauswahl durch die Designvalidierung benötigen.
Marktführer für Off-Highway-Kunststoffe
-
Röchling SE & Co. KG
-
Mack Molding Co.
-
Trelleborg AB
-
EVCO Plastics
-
Mitsubishi Chemical Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Off-Highway-Kunststoffmarkt Unternehmen in diesem Bericht
- BASF
- Bemis Manufacturing Company
- Covestro AG
- EVCO Plastics
- Evonik Industries AG
- Gemini Group, Inc.
- Lippert
- LyondellBasell Industries Holdings B.V.
- Mack Molding Co.
- MacLean-Fogg
- Mitsubishi Chemical Group
- Röchling SE & Co. KG
- SABIC
- Trelleborg AB
- Varroc Group
Neueste Industrielle Entwicklungen in Off-Highway-Kunststoffmarkt
- September 2026: Röchling Automotive präsentierte auf der IAA Transportation 2026 thermoplastische Strukturkomponenten, Kunststoff-Metall-Hybridlösungen und Verbundwerkstoff-Hochvoltbatteriegehäuse. Die Präsentation umfasste integrierte Entwicklungsprozesse für Nutzfahrzeug-OEMs, die auf emissionsärmere Plattformen umsteigen, sowie Batteriestrukturkomponenten, die konventionelle Metalllösungen teilweise ersetzen und dabei Gewicht und Materialeinsatz reduzieren.
- August 2026: SABIC schloss die Veräußerung seines Geschäfts mit technischen Thermoplasten in Amerika und Europa an Mutares zu einem Unternehmenswert von 450 Millionen USD ab. Das Unternehmen stellt PC, ABS und PBT in acht Werken in den Vereinigten Staaten, Kanada, Mexiko, Brasilien, Spanien und den Niederlanden her und meldete für das Gesamtjahr 2025 einen Betriebsverlust von rund 498 Millionen USD. Die Transaktion spiegelt SABICs Verlagerung hin zur Kernpolymerproduktion in Saudi-Arabien wider und soll die Angebotsdynamik bei ABS- und PC-Compounds, die in Off-Highway-Kabinenkomponenten verwendet werden, neu gestalten.
Berichtsumfang des globalen Marktes für Off-Highway-Kunststoffe
Off-Highway-Kunststoffe sind spezialisierte Polymermaterialien und -komponenten, die in Fahrzeugen und schweren Geräten eingesetzt werden, die abseits öffentlicher Straßen betrieben werden. Diese Materialien werden in einer Reihe von Anwendungen eingesetzt, darunter Landwirtschaftsmaschinen, Baumaschinen, Bergbaufahrzeuge und Forstmaschinen. Off-Highway-Kunststoffe werden aufgrund ihrer Fähigkeit ausgewählt, Gewicht zu reduzieren, Korrosion zu widerstehen und anspruchsvollen Betriebsbedingungen standzuhalten.
Der Markt für Off-Highway-Kunststoffe ist nach Materialtyp, Prozesstyp, Endverbraucherbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Polypropylen (PP), Polyvinylchlorid (PVC), Polyethylen (PE), Polyamid (PA), Acrylnitril-Butadien-Styrol (ABS), Polycarbonat (PC), Polyoxymethylen (POM), thermoplastische Elastomere (TPEs) und biobasierte Kunststoffe segmentiert. Nach Prozesstyp ist der Markt in Spritzguss, Extrusion, Pressformen, Blasformen, additive Fertigung/3D-Druck und sonstige Prozesstypen segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen, Landwirtschaft, Bergbau, Materialhandhabung und sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Off-Highway-Kunststoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polypropylen (PP) |
| Polyvinylchlorid (PVC) |
| Polyethylen (PE) |
| Polyamid (PA) |
| Acrylnitril-Butadien-Styrol (ABS) |
| Polycarbonat (PC) |
| Polyoxymethylen (POM) |
| Thermoplastisches Elastomer (TPE) |
| Biobasierte Kunststoffe |
| Spritzguss |
| Extrusion |
| Pressformen |
| Blasformen |
| Additive Fertigung/3D-Druck |
| Sonstige Prozesstypen |
| Bauwesen |
| Landwirtschaft |
| Bergbau |
| Materialhandhabung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Materialtyp | Polypropylen (PP) | |
| Polyvinylchlorid (PVC) | ||
| Polyethylen (PE) | ||
| Polyamid (PA) | ||
| Acrylnitril-Butadien-Styrol (ABS) | ||
| Polycarbonat (PC) | ||
| Polyoxymethylen (POM) | ||
| Thermoplastisches Elastomer (TPE) | ||
| Biobasierte Kunststoffe | ||
| Nach Prozesstyp | Spritzguss | |
| Extrusion | ||
| Pressformen | ||
| Blasformen | ||
| Additive Fertigung/3D-Druck | ||
| Sonstige Prozesstypen | ||
| Nach Endverbraucherbranche | Bauwesen | |
| Landwirtschaft | ||
| Bergbau | ||
| Materialhandhabung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Off-Highway-Kunststoffe?
Die Marktgröße für Off-Highway-Kunststoffe wurde im Jahr 2026 auf 10,86 Milliarden USD geschätzt und soll von 11,52 Milliarden USD im Jahr 2027 auf 16,07 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,87 % während des Prognosezeitraums (2027–2032).
Welches Fertigungsverfahren wächst am schnellsten für Off-Highway-Kunststoffteile?
Additive Fertigung und 3D-Druck sind die am schnellsten wachsenden Verfahren mit einer CAGR von 7,68 % bis 2032, da sie die Vorlaufzeiten für Ersatzteile bei entlegenen Altfahrzeugflotten reduzieren können.
Warum wächst die Landwirtschaft schneller als andere Endverbraucheranwendungen?
Die Landwirtschaft soll bis 2032 mit einer CAGR von 8,13 % wachsen, da Präzisionslandwirtschaft Gehäuse hinzufügt, weil OEMs Effizienzsteckverbinder, Steckverbinder und elektronische Gehäuse für Maschinen erfüllen müssen.
Welche Region bietet die größte Chance für Lieferanten von Off-Highway-Kunststoffen?
Asien-Pazifik hält im Jahr 2026 einen Marktanteil von 41,68 % und soll die schnellste regionale CAGR von 7,71 % bis 2032 verzeichnen, angetrieben durch das Wachstum der Geräteherstellung und zunehmende Mechanisierung.