
Taille et part du marché des plastiques hors route
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.52 Milliards de dollars |
| Taille du Marché (2032) | 16.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
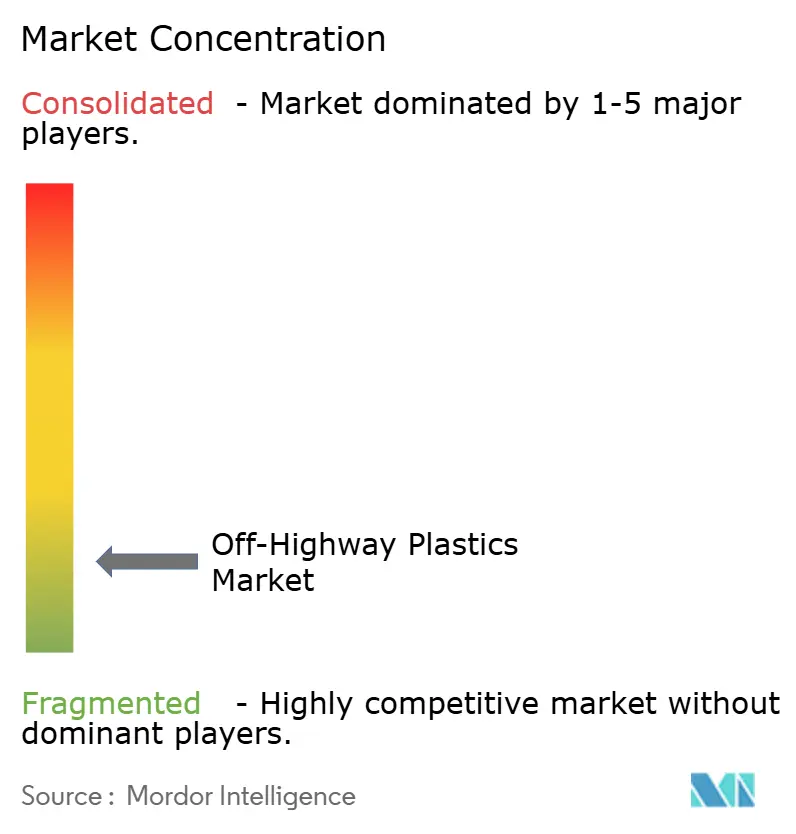
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plastiques hors route par Mordor Intelligence
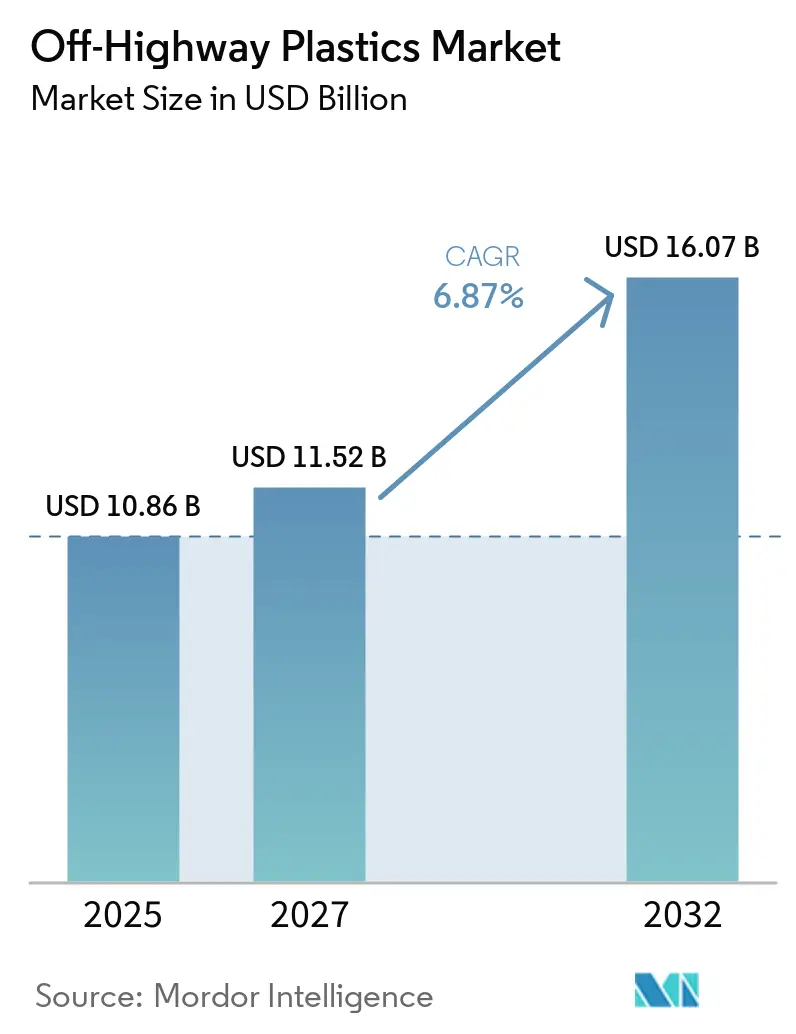
La taille du marché des plastiques hors route a été évaluée à 10,86 milliards USD en 2026 et devrait croître de 11,52 milliards USD en 2027 à 16,07 milliards USD d'ici 2032, à un CAGR de 6,87 % durant la période de prévision (2027-2032). Le marché des plastiques hors route est soutenu par les réglementations sur les émissions qui font de la réduction de poids une exigence d'ingénierie. L'électrification modifie la composition des polymères utilisés dans les applications de groupe motopropulseur, de batterie et d'électricité. Les dépenses d'infrastructure et la mécanisation agricole soutiennent également la demande d'équipements et augmentent la teneur en plastique par machine. Ces facteurs interagissent car les équipementiers (OEM) doivent satisfaire aux exigences d'efficacité, de durabilité et de systèmes numériques au sein des mêmes plateformes d'équipement, tout en gérant les besoins de maintenance et la fiabilité des composants. Le marché des plastiques hors route présente donc des opportunités dans les composés à plus haute valeur ajoutée, les composants qualifiés et les pièces de rechange pour les flottes à longue durée de vie opérant dans les environnements de construction, d'agriculture, d'exploitation minière et de manutention de matériaux à travers le monde.
Points clés du rapport
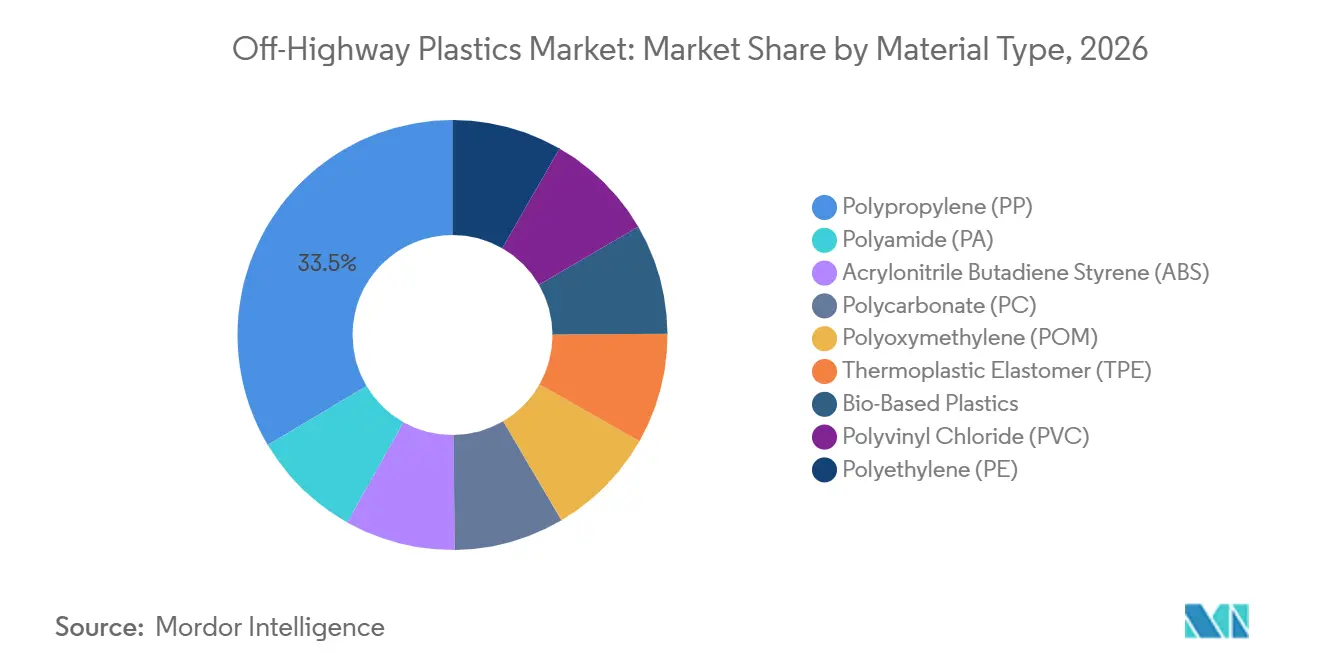
- Par type de matériau, le polypropylène détenait 33,54 % de la part du marché des plastiques hors route en 2026, tandis que le polyamide devrait croître à un CAGR de 7,45 % jusqu'en 2032.
- Par type de procédé, le moulage par injection représentait 45,73 % de la part du marché des plastiques hors route en 2026, tandis que la fabrication additive et l'impression 3D devraient se développer à un CAGR de 7,68 % jusqu'en 2032.
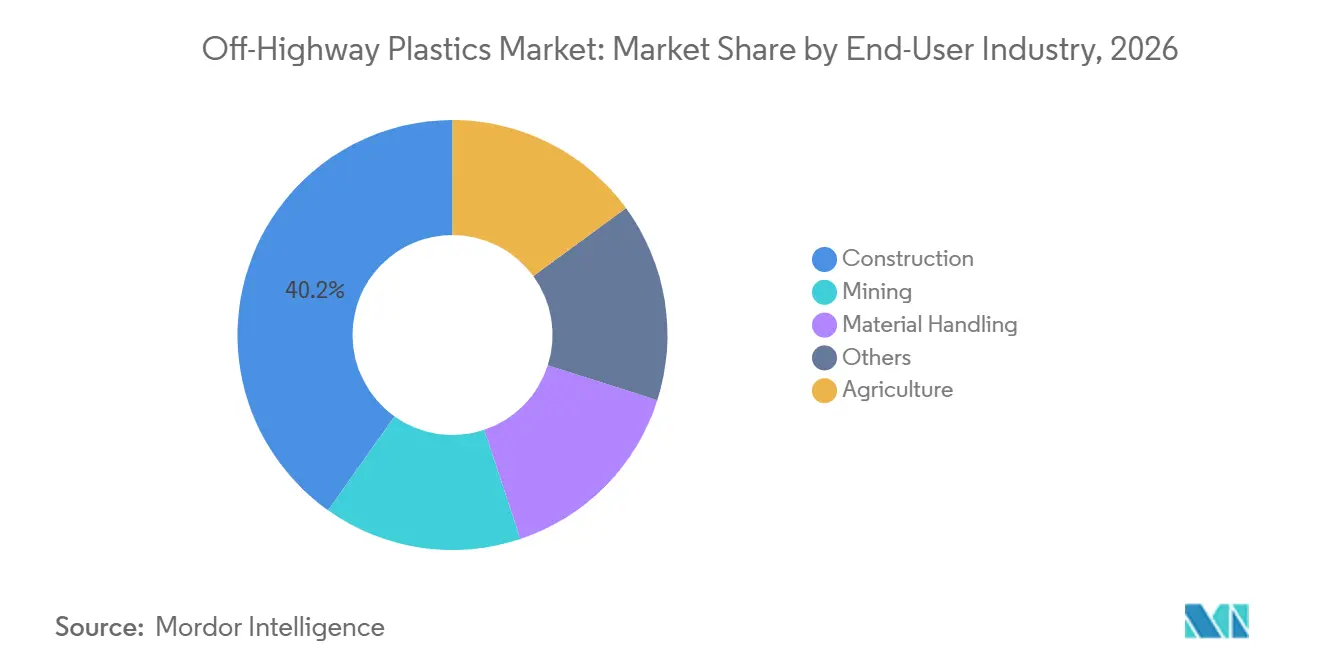
- Par secteur d'utilisation final, la construction représentait 40,17 % de la part du marché des plastiques hors route en 2026, tandis que l'agriculture devrait croître à un CAGR de 8,13 % jusqu'en 2032.
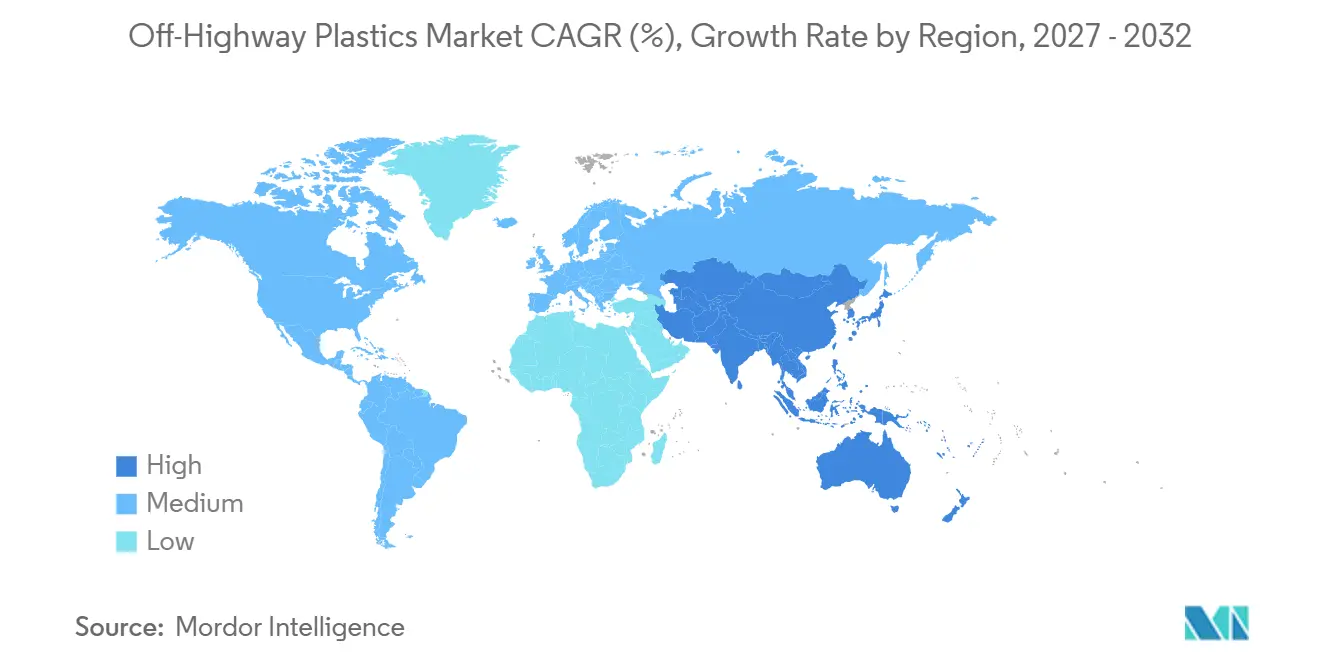
- Par géographie, l'Asie-Pacifique détenait 41,68 % de la part du marché des plastiques hors route en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des infrastructures et des équipements de construction | +2.1% | Mondial, porté par l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Mécanisation agricole et adoption de l'agriculture de précision | +1.7% | Cœur Asie-Pacifique, débordement vers l'Amérique du Sud et le Moyen-Orient et l'Afrique (MEA) | Moyen terme (2-4 ans) |
| Allègement pour l'efficacité énergétique et la conformité aux émissions | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Électrification des équipements hors route | +0.8% | Europe et Amérique du Nord, émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Fabrication additive pour les pièces de remplacement des flottes existantes | +0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures et des équipements de construction
Les programmes d'infrastructure à long cycle soutiennent la demande d'équipements de construction et de composants associés dans les pipelines de projets régionaux. Les machines de construction utilisent des plastiques pour les capots, les intérieurs de cabine, les réservoirs de fluides, les boîtiers électriques et les pièces de systèmes hydrauliques. Le marché des plastiques hors route bénéficie de l'entrée en service d'une nouvelle génération d'excavateurs, de chargeurs, de niveleuses ou de camions-bennes présentant un ratio polymère/métal plus élevé. Les chantiers de construction numériques créent une demande supplémentaire pour les boîtiers de capteurs, les conduits de câbles et les boîtiers électroniques. Les opérations autonomes, la gestion connectée des chantiers et la surveillance à distance augmentent les besoins en polymères même lorsque le nombre de machines de la flotte reste stable. Cela fait de la croissance de la teneur par machine un moteur important pour le marché des plastiques hors route au-delà des cycles normaux d'expédition d'équipements, réduisant la dépendance à un seul cycle de construction ou à une seule période de remplacement.
Mécanisation agricole et adoption de l'agriculture de précision
Le programme indien de sous-mission sur la mécanisation agricole (SMAM) a soutenu 21,61 lakh de machines agricoles individuelles avec une assistance centrale de INR 9 404,47 crore depuis 2014-15. Le nombre de bénéficiaires individuels est passé de 2,07 lakh en 2020-21 à 2,32 lakh en 2024-25. Les orientations révisées du Pradhan Mantri Rashtriya Krishi Vikas Yojana (PM-RKVY) publiées en mai 2025 ont élargi la couverture à la mécanisation par drone et aux équipements de post-récolte[1]. Le taux de mécanisation des cultures de 72 % en Chine encourage les équipementiers à utiliser des composants plus légers qui réduisent le tassement du sol. Les systèmes d'agriculture de précision nécessitent également des boîtiers thermoplastiques, des connecteurs et des enceintes de protection pour les fonctions de guidage, d'application et de conduite autonome. La teneur en équipements augmente en complexité à chaque génération de machines, soutenant le marché des plastiques hors route même lorsque la production de tracteurs est stable et que les exploitants agricoles retardent l'achat de grandes plateformes mécaniques.
Allègement pour l'efficacité énergétique et la conformité aux émissions
La réduction de poids aide les équipementiers hors route à satisfaire aux exigences d'émissions hors route de la norme Stage V et du niveau Tier 4 Final sans reconcevoir chaque élément du groupe motopropulseur. BASF et WAL Low Carbon Technology ont présenté un réservoir d'air pour véhicule commercial à CHINAPLAS 2025, réduisant le poids de 10 % à 20 % par rapport à l'aluminium et de plus de 50 % par rapport à l'acier. Des changements comparables dans l'architecture plastique d'une machine peuvent réduire la masse sur la durée de vie de l'équipement, qui dépasse régulièrement 10 000 heures de fonctionnement. Les grades de polypropylène renforcé sont utilisés pour les panneaux extérieurs, tandis que les composés PA, PC et POM sont utilisés là où les pièces doivent supporter une charge ou gérer la chaleur. L'électrification des équipements n'élimine pas ce besoin, car les batteries absorbent une part substantielle de la masse économisée par des architectures moteur plus simples. Le marché des plastiques hors route continue donc de bénéficier de l'allègement dans les conceptions d'équipements diesel et électriques, les objectifs d'efficacité s'appliquant à l'ensemble de la flotte d'équipements.
Électrification des équipements hors route
Les prix des batteries ont chuté de 210 USD/kWh en 2021 à 110 USD/kWh en 2025, réduisant l'écart de coût entre les équipements électriques et diesel. Les plateformes électrifiées nécessitent du polyamide dimensionnellement stable dans les systèmes de câblage haute tension et les boîtiers de gestion de batterie. Elles utilisent également des composés PPA dans les collecteurs de liquide de refroidissement et les boîtiers de pompes exposés aux mélanges glycol-eau. Le Japon a identifié les machines de construction électriques certifiées GX Construction Machines comme une priorité nationale et a alloué 1,8 milliard JPY (0,01 milliard USD) pour les incitations à l'adoption. Les plaques de protection contre les intrusions en composite thermoplastique de Röchling Automotive pour 2026 démontrent que les plateformes électriques à batterie peuvent prendre en charge des applications structurelles qui reposaient auparavant sur des alliages d'aluminium. Ces applications augmentent la valeur des matériaux par kilogramme et offrent au marché des plastiques hors route une voie vers des applications portantes plus exigeantes nécessitant une stabilité thermique, une résistance aux chocs et un contrôle dimensionnel fiable.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Réglementation environnementale et exigences relatives aux plastiques en fin de vie | -0.6% | Europe, en expansion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Longs cycles de qualification pour les composants plastiques critiques pour la sécurité | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Les prix de l'éthylène et du propylène ont baissé de 12 à 60 % entre janvier et décembre 2025, reflétant une faible demande en aval, une surabondance persistante, des prix du pétrole brut plus bas et une incertitude liée à la politique commerciale. Pour les équipes d'approvisionnement, la volatilité des prix est plus difficile à gérer que la direction des prix, car elle rend les contrats de matériaux pluriannuels plus difficiles à négocier. Les prix du propylène sur la côte du Golfe américain ont également subi des pressions saisonnières, car une utilisation accrue de charges d'alimentation à base d'éthane a réduit la production de propylène sous-produit des vapocraqueurs[2]. En conséquence, le propylène de qualité polymère est devenu plus sensible à la production des unités dédiées de déshydrogénation du propane. Les évolutions continues de l'offre et de la demande de résines ont prolongé l'incertitude pour les résines de polypropylène et de polyéthylène utilisées dans les composants à haute cadence. Lorsque les anticipations de coût des résines changent brusquement, la qualification des matériaux et la diversification de l'approvisionnement ralentissent sur le marché des plastiques hors route, car les fournisseurs et les équipementiers doivent réévaluer les conditions commerciales avant de s'engager sur de nouveaux grades.
Réglementation environnementale et exigences relatives aux plastiques en fin de vie
Les réglementations sur les plastiques en fin de vie pour les véhicules particuliers établissent un précédent politique susceptible de s'étendre aux machines industrielles et hors route. Le projet de règlement européen sur les véhicules en fin de vie cible 25 % de teneur en plastique recyclé dans les nouvelles voitures particulières d'ici 2030, incluant une exigence de boucle fermée dans cet objectif. Un projet pilote de la Global Impact Coalition en 2025 impliquant BASF, Covestro, LyondellBasell, Mitsubishi Chemical Group et SABIC a récupéré près de 8 tonnes métriques de plastique provenant de 100 véhicules en fin de vie. L'essai a démontré que le tri haute pureté par type de polymère peut fonctionner à grande échelle. Les machines de construction et agricoles ont des durées de vie de 15 à 25 ans, considérablement plus longues que le cycle de 8 à 12 ans des véhicules autour duquel une grande partie de l'infrastructure de recyclage existante est conçue. Les producteurs qui ont mis en place des systèmes de récupération et de traçabilité en 2026 sont mieux positionnés lorsque les obligations de fin de vie atteignent le marché des plastiques hors route et que les clients commencent à demander une documentation vérifiée sur la teneur en matières recyclées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la substitution par des grades techniques s'étend au-delà de la domination du PPLe polypropylène détenait 33,54 % de la part du marché des plastiques hors route en 2026, ce qui en fait le matériau leader en valeur. Il est utilisé dans les panneaux extérieurs de cabine, les réservoirs de carburant, les réservoirs de fluides et les capots sous le capot des équipements de construction et agricoles. Son profil de performance et de mise en œuvre prend en charge les applications de moulage par injection et de moulage par soufflage. La résistance chimique aux hydrocarbures et aux fluides de refroidissement le rend également adapté aux grandes pièces non structurelles. Les outillages à haute cavitation soutiennent la cadence requise pour de nombreuses plateformes d'équipementiers. Le PVC et le PE restent des choix compétitifs en termes de coût pour les tuyaux, la protection des câbles et les revêtements de réservoirs, leur rôle étant le plus fort là où la résistance chimique est plus importante que la performance structurelle. L'ABS reste pertinent pour les intérieurs de cabine et les tableaux de bord. Le PC est de plus en plus utilisé dans les boîtiers de capteurs et les couvercles d'éclairage de protection, tandis que le POM continue d'être utilisé dans les engrenages, les vannes et les actionneurs hydrauliques.
Le polyamide est la catégorie de matériaux à la croissance la plus rapide, la taille du marché des plastiques hors route pour le PA devant progresser à un CAGR de 7,45 % de 2027 à 2032. L'électrification et l'ingénierie de précision augmentent la demande de matériaux qui conservent leurs performances sous la chaleur et le stress. En mars 2025, BASF a élargi sa gamme Ultramid Advanced T1000 de polyphtalamide (PPA) avec des grades résistants à l'hydrolyse conçus pour les environnements glycol-eau jusqu'à 130 °C. Ces grades sont destinés aux boîtiers de pompes, aux boîtiers de thermostats et aux corps de vannes dans les systèmes de refroidissement des équipements de construction. Les matériaux élastomères thermoplastiques (TPE) continuent de servir les applications d'amortissement des vibrations, d'étanchéité et de soufflets flexibles. Les plastiques biosourcés représentent une faible part de la demande en matériaux, mais les équipementiers les évaluent à mesure que les attentes en matière de teneur recyclée et biosourcée s'élargissent. La capacité mondiale installée de bioplastiques a atteint 2,31 millions de tonnes en 2025, l'agriculture et le transport figurant parmi les domaines d'application. La substitution des matériaux s'étend donc au-delà des polymères bas de gamme vers des grades répondant à des exigences d'ingénierie définies pour la gestion thermique, la protection électrique, le contrôle des fluides et les surfaces d'équipements orientées opérateur.

Par type de procédé :
la fabrication additive redéfinit le marché de l'après-venteLe moulage par injection représentait 45,73 % de la part du marché des plastiques hors route par type de procédé en 2026. Il est utilisé pour les panneaux de cabine à haute cadence, les pièces de système de carburant, les supports structurels et les boîtiers électriques. Son économie par pièce reste attractive lorsque les équipementiers approvisionnent 50 000 unités ou plus d'un composant par an, et l'investissement en outillage peut être justifié dans le cadre d'un cycle de vie normal d'un modèle de véhicule. Le moulage par injection prend également en charge une qualité reproductible pour les composants devant satisfaire aux exigences établies d'ajustement et de durabilité. L'extrusion est le deuxième procédé par volume et est essentielle pour les profilés continus, les tuyaux hydrauliques, les conduits de câbles et les joints d'étanchéité. Le moulage par compression joue un rôle stable dans les panneaux structurels et les protections à section épaisse, tandis que le moulage par soufflage reste important pour les composants creux tels que les réservoirs et les cuves. Ensemble, ces procédés établis forment la base de production du marché des plastiques hors route, permettant aux fournisseurs d'adapter la géométrie des pièces, l'échelle de production et les exigences de service à la méthode de fabrication appropriée.
La fabrication additive et l'impression 3D devraient enregistrer un CAGR de 7,68 % de 2027 à 2032, le taux de croissance de procédé le plus rapide du marché des plastiques hors route. L'opportunité est centrée sur les pièces de rechange plutôt que sur la production primaire. Les flottes existantes sont géographiquement dispersées et nécessitent souvent des pièces qu'il n'est pas économique de stocker dans chaque dépôt. Les pièces produites numériquement peuvent réduire les délais et les stocks nécessaires pour soutenir ces machines. La gamme de près de 80 pièces de rechange composites et plastiques imprimées de Caterpillar illustre cette approche. La collaboration entre 3D Systems, Daimler Trucks et Daimler Buses illustre également comment la production décentralisée peut améliorer la disponibilité des flottes. L'économie des composants de remplacement imprimés peut être attractive lorsque l'alternative implique un faible stock, de longues distances de transport et des immobilisations prolongées des équipements. Les fournisseurs de matériaux qui proposent des grades validés pour les applications critiques de maintenance peuvent construire une position axée sur les services au-delà de la fourniture de résines en vrac.
Par secteur d'utilisation final :
l'agriculture s'accélère tandis que la construction se consolideLa construction représentait 40,17 % du marché des plastiques hors route en 2026. L'activité d'infrastructure civile et l'expansion urbaine soutiennent la demande d'excavateurs, de chargeurs et de niveleuses. Ces machines utilisent des plastiques dans les intérieurs de cabine, les capots moteur, les systèmes de fluides et les pièces de protection électrique. La base de flotte installée confère à la construction un rôle constant même lorsque les cycles de projets individuels varient. Les reconceptions d'équipements peuvent également augmenter les exigences de performance des polymères. Caterpillar a présenté son camion hors route Cat 775 de nouvelle génération à bauma Munich en 2025, avec un lancement commercial prévu pour 2026. Le châssis repensé a été optimisé pour le poids de la charge utile, ce qui accroît l'importance de la gestion de la masse au niveau des composants. La construction reste donc la base structurelle de la demande sur l'ensemble du marché des plastiques hors route, la sélection des matériaux étant déterminée par la durabilité, l'accessibilité à la maintenance et les conditions d'exploitation autant que par le coût initial des pièces, en particulier lorsque les équipements sont exposés à la poussière, aux vibrations, à la chaleur, au contact avec des fluides et à des réparations répétées sur le terrain.
L'agriculture devrait enregistrer un CAGR de 8,13 % de 2027 à 2032, le taux de croissance d'utilisation finale le plus élevé du marché des plastiques hors route. Les plateformes d'agriculture de précision utilisent le guidage GPS, les systèmes à débit variable et les capteurs autonomes, chacun nécessitant des boîtiers, des connecteurs et des enceintes pour protéger les composants électroniques de la poussière, des vibrations, de l'humidité et des fluctuations de température. Cela augmente la teneur en plastique par machine indépendamment de la production globale de tracteurs. Le programme indien de sous-mission sur la mécanisation agricole (SMAM) a soutenu 2,32 lakh d'achats individuels de machines en 2024-25, contre 2,07 lakh en 2020-21. L'exploitation minière soutient également la demande grâce à la nécessité de réduire le poids à vide des camions de transport, où une réduction de 5 à 10 % du poids de la machine peut améliorer l'efficacité de la charge utile lors des cycles de transport longue distance. La manutention de matériaux fournit une base de demande constante grâce aux chariots élévateurs, aux portiques à fourche et aux véhicules à guidage automatique, tandis que les exigences du marquage CE influencent les choix de polymères dans les composants orientés opérateur.
Analyse géographique
Marché des plastiques hors route en Asie-Pacifique
L'Asie-Pacifique détenait 41,68 % de la part de marché des plastiques hors route en 2026 et devrait croître à un CAGR de 7,71 % jusqu'en 2032. La Chine combine une production à grande échelle de machines de construction et agricoles avec la localisation des composants nationaux et les priorités en matière de machines vertes. Le programme de mécanisation actualisé de l'Inde élargit la base adressable pour l'agriculture de précision, les drones et les équipements de post-récolte. Le Japon et la Corée du Sud contribuent aux applications spécialisées dans les équipements électrifiés et au développement de polyamide (PA) et de polycarbonate (PC) avancés. Parallèlement, les pays de l'ASEAN stimulent la demande grâce aux programmes d'infrastructure régionaux et aux chaînes d'approvisionnement intégrées. Le marché des plastiques hors route en Asie-Pacifique combine ainsi l'échelle des équipements avec une transition vers des matériaux à plus haute valeur ajoutée, offrant aux fournisseurs une demande provenant à la fois des machines à haute production et des plateformes électrifiées ou numériquement activées spécialisées.
Marché des plastiques hors route en Amérique du Nord
L'Amérique du Nord reste significative en raison des mises à niveau des équipements dans le Midwest américain, de l'activité minière au Canada et au Mexique, et d'une base technologique mature en agriculture de précision qui augmente la teneur en plastique par machine. En janvier 2025, Covestro a annoncé une expansion de plus de 100 millions USD de son installation de compoundage de polycarbonate à Hebron, Ohio, avec des opérations prévues pour fin 2026, 24 nouveaux emplois attendus et 145 postes maintenus. L'activité dans les équipements agricoles, de construction et miniers soutient la demande régionale. Parallèlement, les exigences de l'EPA américaine en matière d'émissions des moteurs hors route continuent de favoriser la réduction du poids au niveau des composants et l'utilisation de composés polymères à plus hautes performances. Les parcs d'équipements établis et les investissements locaux dans la production de plastiques techniques soutiennent le marché régional.
Marché des plastiques hors route au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des opportunités de croissance à partir d'une base plus modeste. L'économie du soja et de la canne à sucre au Brésil stimule la demande d'équipements agricoles mécanisés, et l'Argentine conserve une activité substantielle dans les équipements agricoles malgré la volatilité macroéconomique. Les programmes d'infrastructure du Golfe en Arabie saoudite et aux Émirats arabes unis soutiennent l'acquisition d'équipements de construction, tandis que l'activité minière sud-africaine dans les métaux du groupe du platine et le cuivre soutient la demande de plastiques industriels. Le recours aux résines composées augmente les coûts et l'exposition aux délais dans les deux régions, créant une opportunité pour les fournisseurs qui établissent une capacité de compoundage locale et fournissent un support applicatif plus rapide. La fabrication régionale peut bénéficier au marché des plastiques hors route en réduisant le risque de livraison pour les équipementiers et les fournisseurs de composants.
Paysage concurrentiel
Le marché des plastiques hors route est fragmenté, avec de grands producteurs chimiques en concurrence aux côtés de fabricants de composants spécialisés. BASF, LyondellBasell et Covestro se concurrencent sur l'étendue des matériaux, les capacités de recherche et la fiabilité de l'approvisionnement, tandis que Röchling et Trelleborg se concurrencent sur l'ingénierie applicative, la fabrication de précision et la proximité avec les cycles de conception des équipementiers. La structure du marché reflète une division entre résines de commodité, thermoplastiques techniques, composés, composants moulés, joints et services techniques spécifiques aux applications, avec des fournisseurs mondiaux de résines et des transformateurs spécialisés plutôt qu'un seul participant dominant. SABIC a finalisé la cession de son activité de thermoplastiques techniques en Amérique et en Europe à Mutares en août 2026. La transaction de 450 millions USD couvrait les opérations de polycarbonate (PC), d'acrylonitrile butadiène styrène (ABS) et de polybutylène téréphtalate (PBT) dans huit usines en Amérique et en Europe, créant un espace potentiel pour les compoundeurs régionaux dans les applications hors route à valeur ajoutée.
LyondellBasell a sélectionné Nexeo Plastics en mars 2025 pour distribuer son portefeuille de polymères techniques dans 40 pays européens. L'accord a élargi l'accès des clients sans nécessiter d'investissement en vente directe dans chaque pays, permettant au producteur de maintenir son focus sur les matériaux, la disponibilité des produits et le développement applicatif. Dans le même temps, le distributeur gère une couverture client régionale plus large. Trelleborg a déclaré des ventes 2025 de 34 milliards SEK et a continué à développer des solutions d'étanchéité en polymères techniques pour les équipements hors route. Sa gamme de produits sans substances per- et polyfluoroalkylées (PFAS), incluant la technologie bicouche Turcon en polytétrafluoroéthylène (PTFE), répond aux restrictions potentielles sur les fluoropolymères dans les applications d'étanchéité hydraulique. Ces stratégies indiquent que le marché des plastiques hors route récompense la portée de distribution, la conformité réglementaire, la performance qualifiée, le support technique et la disponibilité des résines.
La fabrication additive et la gestion numérique des stocks sont des outils concurrentiels pour les fournisseurs de matériaux et les équipementiers. Les entreprises qui fournissent des matériaux validés pour les pièces de rechange imprimées peuvent générer des revenus au-delà des quantités conventionnelles de résines. Dans le même temps, l'activité de brevets 2025 de Caterpillar autour d'un tube central de filtre imprimé en 3D relie le développement de produits des équipementiers à la qualification des matériaux. La conformité au règlement européen sur les machines et à la norme ISO 11228 bénéficie aux fournisseurs disposant de capacités de test, de traçabilité et d'ingénierie dans les applications où les matériaux génériques sont insuffisants, en particulier lorsque les équipes des équipementiers exigent des performances documentées, un traitement reproductible et un historique clair de la sélection des matériaux tout au long de la validation de la conception.
Leaders du secteur des plastiques hors route
-
Röchling SE & Co. KG
-
Mack Molding Co.
-
Trelleborg AB
-
EVCO Plastics
-
Mitsubishi Chemical Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plastiques hors route Entreprises couvertes dans ce rapport
- BASF
- Bemis Manufacturing Company
- Covestro AG
- EVCO Plastics
- Evonik Industries AG
- Gemini Group, Inc.
- Lippert
- LyondellBasell Industries Holdings B.V.
- Mack Molding Co.
- MacLean-Fogg
- Mitsubishi Chemical Group
- Röchling SE & Co. KG
- SABIC
- Trelleborg AB
- Varroc Group
Développements industriels récents dans Marché des plastiques hors route
- Septembre 2026 : Röchling Automotive a présenté des composants structurels thermoplastiques, des solutions hybrides plastique-métal et des boîtiers de batteries haute tension composites à IAA Transportation 2026. La présentation a couvert les processus de développement intégrés pour les équipementiers de véhicules commerciaux en transition vers des plateformes à faibles émissions et des composants structurels de batteries qui remplacent partiellement les solutions métalliques conventionnelles tout en réduisant le poids et l'utilisation des matériaux.
- Août 2026 : SABIC a finalisé la cession de son activité de thermoplastiques techniques en Amérique et en Europe à Mutares pour une valeur d'entreprise de 450 millions USD. L'activité fabrique du PC, de l'ABS et du PBT dans huit usines aux États-Unis, au Canada, au Mexique, au Brésil, en Espagne et aux Pays-Bas, et a déclaré une perte d'exploitation d'environ 498 millions USD pour l'exercice complet 2025. La transaction reflète le recentrage de SABIC sur la production de polymères en Arabie saoudite et devrait remodeler la dynamique d'approvisionnement en composés ABS et PC utilisés dans les composants de cabine hors route.
Périmètre du rapport mondial sur le marché des plastiques hors route
Les plastiques hors route sont des matériaux polymères spécialisés et des composants utilisés dans les véhicules et les équipements lourds opérant hors des voies publiques. Ces matériaux sont utilisés dans un large éventail d'applications, notamment les machines agricoles, les équipements de construction, les véhicules miniers et les équipements forestiers. Les plastiques hors route sont sélectionnés pour leur capacité à réduire le poids, à résister à la corrosion et à supporter des conditions d'exploitation exigeantes.
Le marché des plastiques hors route est segmenté par type de matériau, type de procédé, secteur d'utilisation final et géographie. Par type de matériau, le marché est segmenté en polypropylène (PP), polychlorure de vinyle (PVC), polyéthylène (PE), polyamide (PA), acrylonitrile butadiène styrène (ABS), polycarbonate (PC), polyoxyméthylène (POM), élastomères thermoplastiques (TPE) et plastiques biosourcés. Par type de procédé, le marché est segmenté en moulage par injection, extrusion, moulage par compression, moulage par soufflage, fabrication additive/impression 3D et autres types de procédés. Par secteur d'utilisation final, le marché est segmenté en construction, agriculture, exploitation minière, manutention de matériaux et autres. Le rapport couvre également les tailles de marché et les prévisions pour les plastiques hors route dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polypropylène (PP) |
| Polychlorure de vinyle (PVC) |
| Polyéthylène (PE) |
| Polyamide (PA) |
| Acrylonitrile butadiène styrène (ABS) |
| Polycarbonate (PC) |
| Polyoxyméthylène (POM) |
| Élastomère thermoplastique (TPE) |
| Plastiques biosourcés |
| Moulage par injection |
| Extrusion |
| Moulage par compression |
| Moulage par soufflage |
| Fabrication additive/Impression 3D |
| Autres types de procédés |
| Construction |
| Agriculture |
| Exploitation minière |
| Manutention de matériaux |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Polypropylène (PP) | |
| Polychlorure de vinyle (PVC) | ||
| Polyéthylène (PE) | ||
| Polyamide (PA) | ||
| Acrylonitrile butadiène styrène (ABS) | ||
| Polycarbonate (PC) | ||
| Polyoxyméthylène (POM) | ||
| Élastomère thermoplastique (TPE) | ||
| Plastiques biosourcés | ||
| Par type de procédé | Moulage par injection | |
| Extrusion | ||
| Moulage par compression | ||
| Moulage par soufflage | ||
| Fabrication additive/Impression 3D | ||
| Autres types de procédés | ||
| Par secteur d'utilisation final | Construction | |
| Agriculture | ||
| Exploitation minière | ||
| Manutention de matériaux | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des plastiques hors route ?
La taille du marché des plastiques hors route a été évaluée à 10,86 milliards USD en 2026 et devrait croître de 11,52 milliards USD en 2027 à 16,07 milliards USD d'ici 2032, à un CAGR de 6,87 % durant la période de prévision (2027-2032).
Quel procédé de fabrication connaît la croissance la plus rapide pour les pièces en plastique hors route ?
La fabrication additive et l'impression 3D sont les procédés à la croissance la plus rapide, avec un CAGR de 7,68 % jusqu'en 2032, car ils peuvent réduire les délais de livraison des pièces de rechange pour les flottes existantes éloignées.
Pourquoi l'agriculture croît-elle plus vite que les autres applications d'utilisation finale ?
L'agriculture devrait croître à un CAGR de 8,13 % jusqu'en 2032, car l'agriculture de précision ajoute des boîtiers, des connecteurs et des enceintes électroniques aux machines, les équipementiers devant satisfaire aux exigences d'efficacité.
Quelle région offre la plus grande opportunité pour les fournisseurs de plastiques hors route ?
L'Asie-Pacifique détient une part de marché de 41,68 % en 2026 et devrait enregistrer le CAGR régional le plus rapide de 7,71 % jusqu'en 2032, porté par la croissance de la fabrication d'équipements et l'augmentation de la mécanisation.