
オフハイウェイプラスチック市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
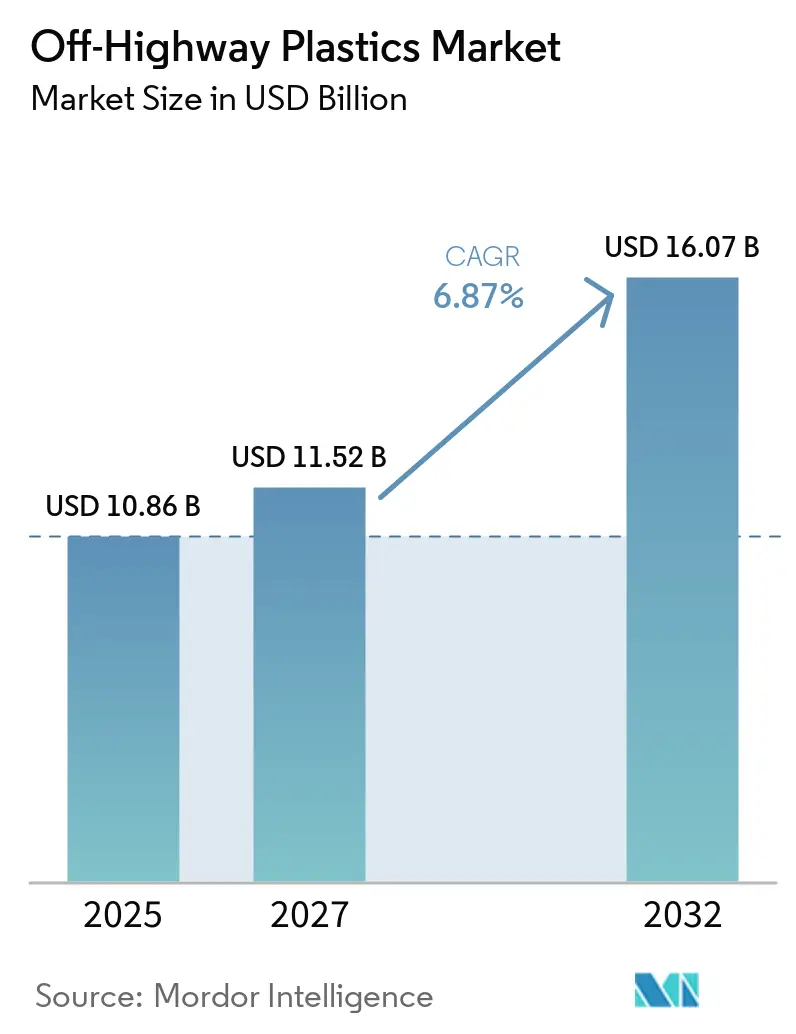
| 市場規模 (2027) | 11.52 十億米ドル |
| 市場規模 (2032) | 16.07 十億米ドル |
| 成長率 (2027 - 2032) | 6.87 % |
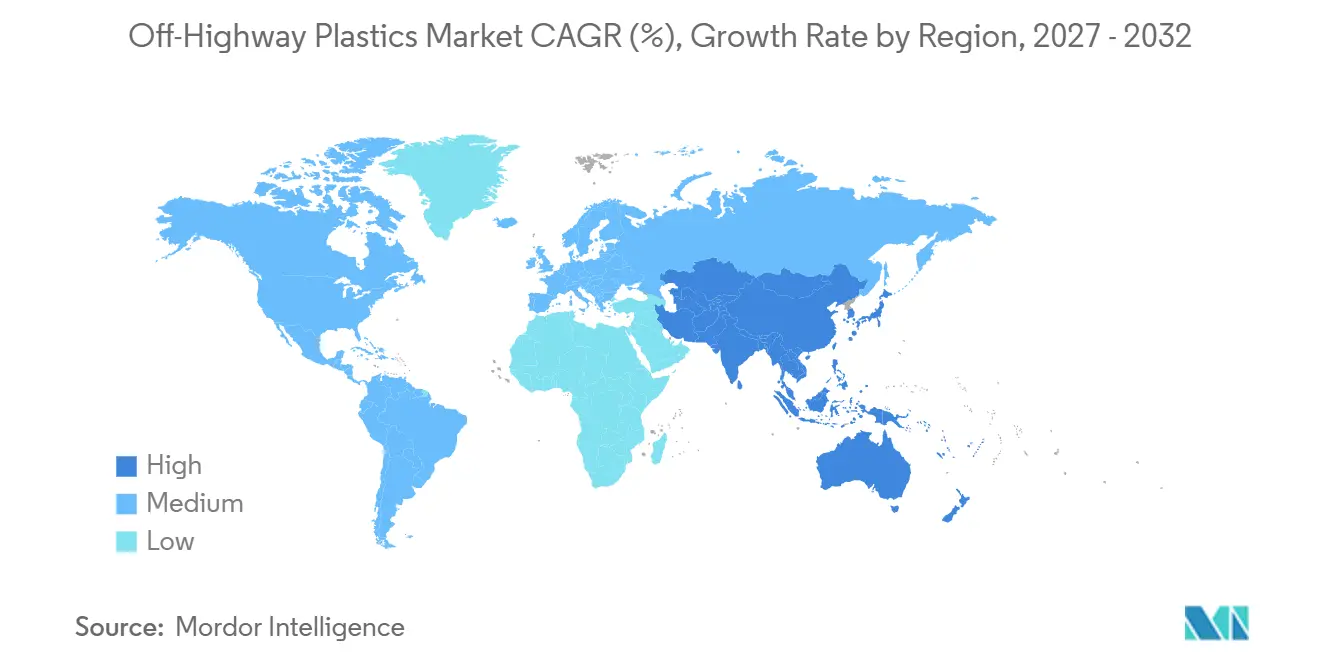
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
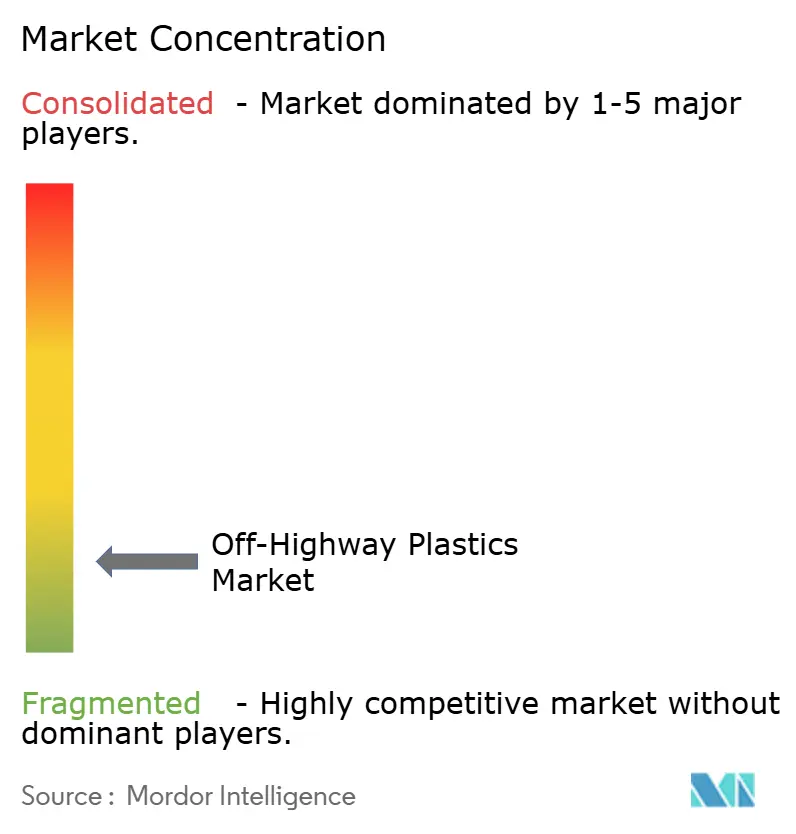
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフハイウェイプラスチック市場分析
オフハイウェイプラスチック市場規模は2026年に10.86 ビリオン 米ドルと評価され、2027年の11.52 ビリオン 米ドルから2032年には16.07 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.87%で成長すると推定されます。オフハイウェイプラスチック市場は、軽量化をエンジニアリング上の要件とする排出規制によって支えられています。電動化は、パワートレイン、バッテリー、電気系統の用途に使用されるポリマーの構成を変えつつあります。インフラ支出と農業機械化も機器への需要を支え、機械1台あたりのプラスチック含有量を増加させています。これらの要因は相互に作用しており、OEM(相手先ブランド製造業者)は同一の機器プラットフォーム内で効率性、耐久性、デジタルシステムの要件を満たしながら、メンテナンスニーズと部品信頼性を管理しなければなりません。したがって、オフハイウェイプラスチック市場は、世界中の建設、農業、鉱業、マテリアルハンドリング環境で稼働する長寿命フリートの高付加価値コンパウンド、認定部品、交換部品において機会を提供しています。
主要レポートのポイント
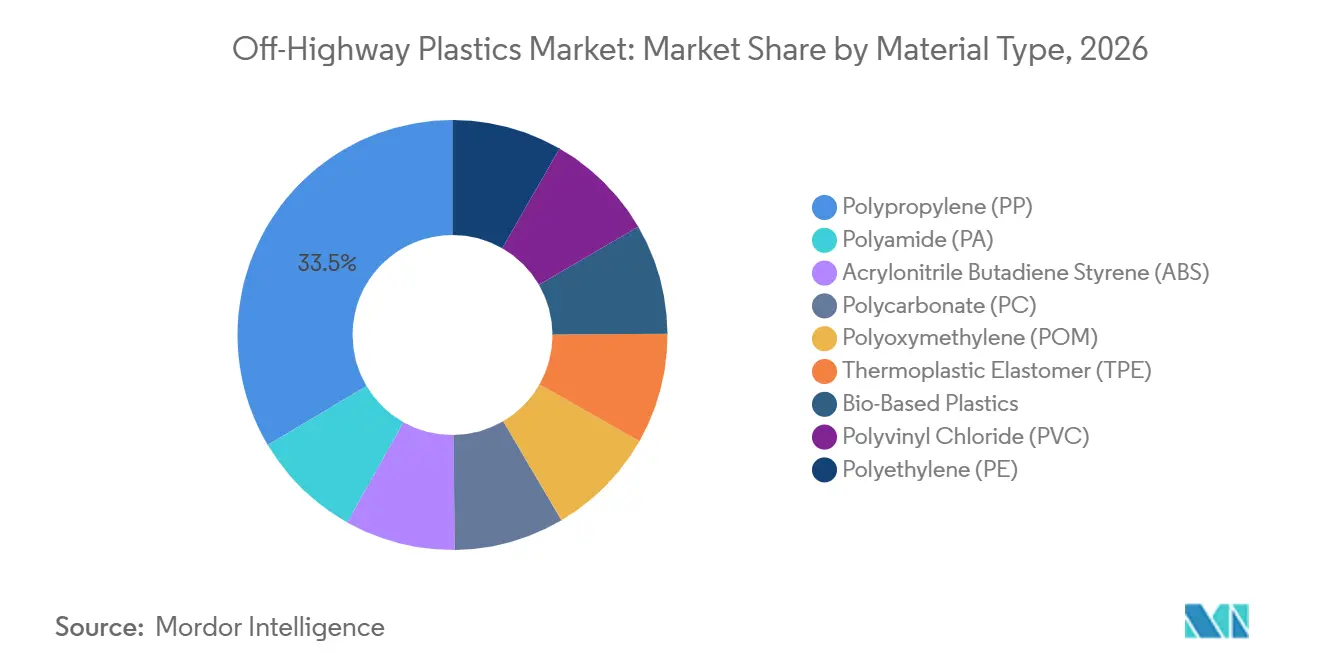
- 素材タイプ別では、ポリプロピレンが2026年のオフハイウェイプラスチック市場シェアの33.54%を占め、ポリアミドは2032年にかけてCAGR 7.45%で成長すると予測されています。
- プロセスタイプ別では、射出成形が2026年のオフハイウェイプラスチック市場シェアの45.73%を占め、積層造形および3Dプリンティングは2032年にかけてCAGR 7.68%で拡大すると予測されています。
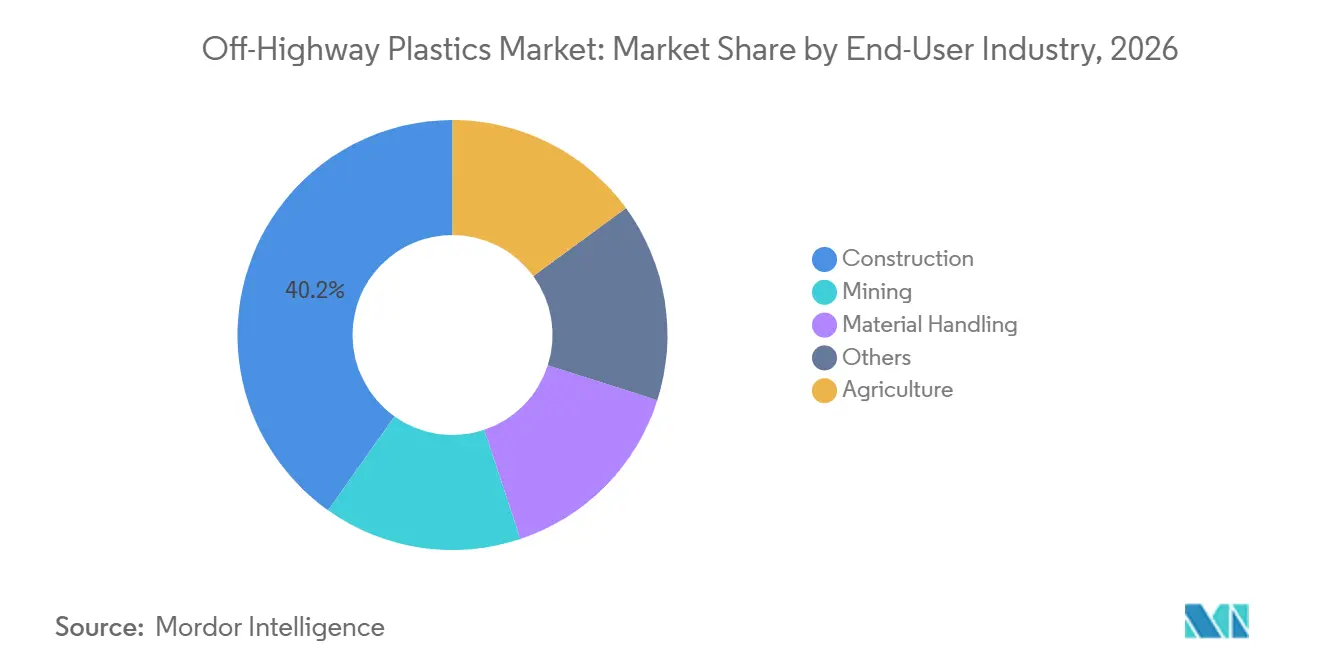
- エンドユーザー産業別では、建設が2026年のオフハイウェイプラスチック市場シェアの40.17%を占め、農業は2032年にかけてCAGR 8.13%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のオフハイウェイプラスチック市場シェアの41.68%を占め、2032年にかけてCAGR 7.71%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび建設機器の拡大 | +2.1% | アジア太平洋および中東が牽引するグローバル | 中期(2~4年) |
| 農業機械化と精密農業の普及 | +1.7% | アジア太平洋が中核、南米および中東・アフリカへの波及 | 中期(2~4年) |
| 燃費効率と排出規制遵守のための軽量化 | +1.4% | グローバル | 短期(2年以内) |
| オフハイウェイ機器の電動化 | +0.8% | 欧州および北米、アジア太平洋で新興 | 長期(4年以上) |
| レガシーフリート交換部品のための積層造形 | +0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インフラおよび建設機器の拡大
長期サイクルのインフラプログラムは、地域のプロジェクトパイプライン全体にわたって建設機器および関連部品への需要を支えています。建設機械は、カバー、キャブ内装、流体リザーバー、電気ハウジング、油圧システム部品にプラスチックを使用しています。新世代の掘削機、ローダー、グレーダー、またはダンプトラックが、より高いポリマー対金属比率で稼働を開始すると、オフハイウェイプラスチック市場は恩恵を受けます。デジタル建設現場は、センサーハウジング、ケーブルコンジット、電子エンクロージャーへの追加需要を生み出します。自律運転、コネクテッド現場管理、遠隔監視は、機器フリート数が安定している場合でもポリマー需要を増加させます。これにより、機械1台あたりのコンテンツ成長が、通常の機器出荷サイクルを超えたオフハイウェイプラスチック市場の重要な促進要因となり、単一の建設サイクルや交換期間への依存を低減します。
農業機械化と精密農業の普及
インドの農業機械化サブミッション(SMAM)プログラムは、2014年度以降、中央支援として94,04.47 クロール インドルピーを投じ、21.61 ラーク 台の個人農業機械を支援してきました。個人受益者数は2020年度の2.07 ラーク 人から2024年度には2.32 ラーク 人に増加しました。2025年5月に発行された改訂版プラダン・マントリ・ラーシュトリヤ・クリシ・ヴィカス・ヨジャナ(PM-RKVY)ガイダンスは、ドローンを活用した機械化および収穫後機器へのカバレッジを拡大しました[1]。中国の72%という作物機械化率は、OEMが土壌圧縮を低減する軽量部品を使用するよう促しています。精密農業システムも、誘導、散布、自律走行機能の電子部品を保護するための熱可塑性樹脂ハウジング、コネクター、保護エンクロージャーを必要とします。機器のコンテンツは機械世代ごとに複雑さを増しており、トラクター生産が安定し農業経営者が大型機械プラットフォームの購入を延期している場合でも、オフハイウェイプラスチック市場を支えています。
燃費効率と排出規制遵守のための軽量化
軽量化は、オフハイウェイOEMがすべてのパワートレイン要素を再設計することなく、ステージVおよびティア4ファイナルの非道路用排出要件を満たすのに役立ちます。BASFとWAL Low Carbon Technologyは、CHINAPLAS 2025において、アルミウム比で10%~20%、鉄鋼比で50%以上の軽量化を実現した商用車用エアタンクを発表しました。機械のプラスチック構造全体にわたる同等の変更により、通常10,000稼働時間を超える機器の寿命にわたって質量を削減できます。強化ポリプロピレングレードは外装パネルに使用され、PA、PC、POMコンパウンドは荷重を担うか熱を管理する必要がある部品に使用されます。バッテリーパックがより単純なエンジンレイアウトによって節約された質量の相当部分を吸収するため、機器の電動化によってこの必要性がなくなるわけではありません。したがって、オフハイウェイプラスチック市場は、効率目標が機器フリート全体に適用されるため、ディーゼルおよび電動機器設計の両方における軽量化から引き続き恩恵を受けています。
オフハイウェイ機器の電動化
バッテリーパック価格は2021年の210米ドル/kWhから2025年には110米ドル/kWhへと低下し、電動機器とディーゼル機器のコスト差が縮小しました。電動化プラットフォームは、高電圧配線システムおよびバッテリー管理ハウジングに寸法安定性の高いポリアミを必要とします。また、グリコール水混合物にさらされる冷却マニホールドおよびポンプハウジングにはPPAコンパウンドが使用されます。日本は、GX建設機械として認定された電動建設機械を国家優先事項として位置づけ、普及促進のために1.8 ビリオン 日本円(0.01 ビリオン 米ドル)を配分しました。Röchling Automotiveの2026年熱可塑性複合材侵入保護プレートは、バッテリー電動プラットフォームがかつてアルミニウム合金に依存していた構造用途に対応できることを示しています。これらの用途は1キログラムあたりの材料価値を高め、熱安定性、耐衝撃性、信頼性の高い寸法管理を必要とする、より要求の厳しい荷重負担用途へのルートをオフハイウェイプラスチック市場に提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料価格の変動 | -0.8% | グローバル | 短期(2年以内) |
| 環境規制と使用済みプラスチックの要件 | -0.6% | 欧州、北米へ拡大 | 中期(2~4年) |
| 安全性が重要なプラスチック部品の長い認定サイクル | -0.4% | グローバル | 長(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料価格の変動
エチレンおよびプロピレン価格は2025年1月から12月にかけて12%~60%低下し、川下需要の低迷、持続的な供給過剰、原油価格の下落、貿易政策の不確実性を反映しました。調達チームにとって、価格の変動性は価格の方向性よりも困難であり、複数年にわたる材料契約の交渉を難しくします。米国ガルフコーストのプロピレン価格も季節的な圧力に直面しており、エタンベース原料の使用増加により、スチームクラッカーからの副産物プロピレン生産量が減少しました[2]。その結果、ポリマーグレードのプロピレンは、専用プロパン脱水素ユニットの生産量に対してより敏感になりました。樹脂の需給における継続的な変化は、高出力部品に使用されるポリプロピレンおよびポリエチレン樹脂の不確実性を長引かせています。樹脂コストの見通しが急激に変化すると、サプライヤーとOEM(相手先ブランド製造業者)が新グレードへのコミットメント前に商業条件を再評価しなければならないため、オフハイウェイプラスチック市場における材料認定とサプライ多様化が遅れます。
環境規制と使用済みプラスチックの要件
乗用車向けの使用済みプラスチック規制は、産業用およびオフハイウェイ機械にも拡大する可能性のある政策的先例を確立しつつあります。提案されているEU使用済み車両規制は、2030年までに新型乗用車に25%のリサイクルプラスチック含有量を義務付けており、その目標内にクローズドループ要件が含まれています。BASF、Covestro、LyondellBasell、Mitsubishi Chemical Group、SABICが参加した2025年のグローバルインパクトコアリションのパイロットプロジェクトでは、100台の使用済み車両から約8メトリックトンのプラスチックが回収されました。この試験により、ポリマータイプ別の高純度選別が大規模に機能することが実証されました。建設機械および農業機械の稼働寿命は15年か25年であり、既存のリサイクルインフラが設計対象としている8年から12年の車両サイクルよりもかなり長くなっています。2026年中に回収・トレーサビリティシステムを確立したメーカーは、使用済み義務がオフハイウェイプラスチック市場に及び、顧客が検証済みリサイクルコンテンツ文書を要求し始めた際に有利な立場に立てます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
エンジニアリンググレードへの代替がPP優位を超えて拡大ポリプロピレンは2026年のオフハイウェイプラスチック市場シェアの33.54%を占め、金額ベースで主要素材となっています。建設機械および農業機械全体にわたって、外装キャブパネル、燃料タンク、流体リザーバー、エンジンルームカバーに使用されています。その性能と加工プロファイルは、射出成形およびブロー成形用途を支えています。炭化水素および冷却媒体に対する耐薬品性も、大型非構造部品への適用を可能にします。高キャビティ金型は、多くのOEMプラットフォームに必要な生産量を支えます。PVCおよびPEは、ホース、ケーブル保護、タンクライニングにおいてコスト競争力のある選択肢であり続け、構造性能よりも耐薬品性が重要な用途でその役割が最も強くなっています。ABSはキャブ内装およびインストルメントパネルに引き続き関連性があります。PCはセンサーエンクロージャーおよび保護照明カバーへの使用が増加しており、POMはギア、バルブ、油圧アクチュエーターに引き続き使用されています。
ポリアミドは最も成長の速い素材カテゴリーであり、PAのオフハイウェイプラスチック市場規模は2027年から2032年にかけてCAGR 7.45%で拡大すると予測されています。電動化と精密エンジニアリングが、熱とストレス下でも性能を維持する材料への需要を高めています。2025年3月、BASFは130℃までのグリコール水環境向けに設計された耐加水分解グレードを追加し、ポリフタルアミド(PPA)のUltramid Advanced T1000シリーズを拡充しました。これらのグレードは、建設機械冷却システムのポンプハウジング、サーモスタットハウジング、バルブボディを対象としています。熱可塑性エラストマー(TPE)材料は、振動減衰、シーリング、フレキシブルブーツ用途に引き続き使用されています。バイオベースプラスチックは材料需要の小さなシェアにとどまっていますが、リサイクルコンテンツおよびバイオコンテンツへの期待が広がるにつれ、OEMが評価を進めています。世界のバイオプラスチック設備容量は2025年に2.31 ミリオン トンに達し、農業と輸送が用途分野に含まれています。したがって、材料代替は低コストポリマーを超えて、熱管理、電気保護、流体制御、オペレーター向け機器表面に関する定義されたエンジニアリング要件を満たすグレードへと拡大しています。

プロセスタイプ別:
積層造形がアフターマーケットを再定義射出成形は2026年のプロセスタイプ別オフハイウェイプラスチック市場シェアの45.73%を占めました。高出力キャブパネル、燃料システム部品、構造ブラケット、電気ハウジングに使用されています。OEMが年間50,000個以上の部品を調達する場合、1部品あたりの経済性は依然として魅力的であり、通常の車両モデルライフサイクル内で金型投資を正当化できます。射出成形はまた、確立されたフィットおよび耐久性要件を満たす必要がある部品の繰り返し品質を支えます。押出成形は規模において2番目に大きなプロセスであり、連続プロファイル、油圧ホース、ケーブルコンジット、ウェザーストリップに不可欠です。圧縮成形は構造パネルおよび厚肉ガードにおいて安定した役割を果たし、ブロー成形はリザーバーやタンクなどの中空部品に引き続き重要です。これの確立されたプロセスが合わさって、オフハイウェイプラスチック市場の生産基盤を形成し、サプライヤーが部品形状、生産規模、サービス要件を適切な製造方法に合わせることを可能にしています。
積層造形および3Dプリンティングは、2027年から2032年にかけてCAGR 7.68%を記録すると予測されており、オフハイウェイプラスチック市場で最も速いプロセス成長率となっています。この機会は、一次生産よりもスペアパーツに集中しています。レガシーフリートは地理的に分散しており、各デポでの在庫管理が経済的でない部品を必要とすることが多いです。デジタル生産された部品は、これらの機械を支援するために必要な時間と在庫を削減できます。Caterpillarの約80種類の印刷複合材およびプラスチックアフターマーケット部品のラインナップがこのアプローチを示しています。3D Systems、Daimler Trucks、Daimler Busesの協力関係も、分散型生産がフリートの稼働率を向上させる方法を示しています。代替手段が少ない在庫、長い輸送距離、長期の機器ダウンタイムを伴う場合、印刷交換部品の経済性は魅力的にな得ます。メンテナンスが重要な用途向けに検証済みグレードを提供する材料サプライヤーは、バルク樹脂供給を超えたサービスベースのポジションを構築できます。
エンドユーザー産業別:
農業が加速し建設が安定建設は2026年のオフハイウェイプラスチック市場の40.17%を占めました。土木インフラ活動と都市拡大が、掘削機、ローダー、モーターグレーダーへの需要を支えています。これらの機械は、キャブ内装、エンジンカバー、流体システム、電気保護部品にプラスチックを使用しています。設置済みフリートベースにより、個々のプロジェクトサイクルが変動する場合でも、建設は一貫した役割を果たします。機器の再設計もポリマー性能要件を高める可能性があります。Caterpillarは2025年のバウマ・ミュンヘンで次世代Cat 775オフハイウェイトラックを発表し、2026年の商業ローンチを計画しています。再設計されたフレームはペイロード重量に最適化されており、部品レベルの質量管理の重要性が高まっています。したがって、建設はオフハイウェイプラスチック市場全体の需要の構造的基盤であり続け、材料選択は初期部品コストと同様に、特に機器が粉塵、振動、熱、流体接触、繰り返しの現場修理にさらされる場合、耐久性、メンテナンスアクセス、稼働条件によって形成されます。
農業は2027年から2032年にかけてCAGR 8.13%を記録すると予測されており、オフハイウェイプラスチック市場で最も高いエンドユーザー成長率となっています。精密農業プラットフォームはGPS誘導、可変レートシステム、自律センサーを使用しており、それぞれが電子部品を粉塵、振動、湿気、温度変動から保護するためのハウジング、コネクター、エンクロージャーを必要とします。これにより、トラクター全体の生産量とは独立して、機械1台あたりのプラスチック含有量が増加します。インドの農業機械化サブミッション(SMAM)プログラムは、2020年度の2.07 ラーク 件と比較して、2024年度に2.32 ラーク 件の個人機械購入を支援しました。鉱業も、長距離輸送サイクルにおいてペイロード効率を5%~10%改善できる機械重量の5%~10%削減の必要性を通じて需要を支えています。マテリアルハンドリングは、フォークリフ、リーチスタッカー、自動搬送車を通じて一貫した需要基盤を提供し、CEマーキング要件がオペレーター向け部品のポリマー選択に影響を与えています。
地域分析
アジア太平洋地域オフハイウェイプラスチック市場
アジア太平洋地域は2026年のオフハイウェイプラスチック市場シェアの41.68%を占め、2032年にかけて7.71%のCAGRで成長すると予測されている。中国は建設機械および農業機械の大規模生産と、国内部品のローカライズ化およびグリーン機械化の優先施策を組み合わせている。インドの更新された機械化プログラムは、精密農業、ドローン、収穫後機器の対象市場を拡大している。日本と韓国は、電動化機器における特殊用途、および高度なポリアミド(PA)とポリカーボネート(PC)の開発に貢献している。同時に、ASEAN諸国は地域インフラプログラムと統合サプライチェーンを通じて需要を牽引している。アジア太平洋地域のオフハイウェイプラスチック市場は、機器の規模と高付加価値材料へのシフトを組み合わせており、高出力機械と特殊な電動化またはデジタル対応プラットフォームの両方からサプライヤーへの需要を提供している。
北米オフハイウェイプラスチック市場
北米は、米国中西部における機器のアップグレード、カナダおよびメキシコにおける採掘活動、ならびに機械1台あたりのプラスチック含有量を増加させる成熟した精密農業技術基盤により、引き続き重要な市場である。2025年1月、Covestroはオハイオ州ヘブロンのポリカーボネートコンパウンディング施設に1億米ドル超の拡張投資を発表し、2026年後半の働開始を計画、新規24名の雇用創出と145名の雇用維持が見込まれている。農業、建設、採掘機器の活動が地域需要を支えている。同時に、米国環境保護庁(EPA)の非道路用エンジン排出規制が、部品レベルでの軽量化と高性能ポリマーコンパウンドの使用を促進し続けている。既存の機器フリートと地域におけるエンジニアリングプラスチック生産への投資の両方が、地域市場を支えている。
中東・アフリカおよび南米オフハイウェイプラスチック市場
南米、中東、アフリカは、より小さな基盤からの成長機会を示している。ブラジルの大豆およびサトウキビ経済は機械化農業機器への需要を牽引しており、アルゼンチンはマクロ経済の不安定さにもかかわらず相当規模の農業機器活動を維持している。サウジアラビアおよびアラブ首長国連邦のガルフインフラプログラムは建設機器の調達を支援し、南アフリカにおける白金族金属および銅の採掘活動は産業用プラスチック需要を支えている。コンパウンド樹脂への依存は両地域においてコストとリードタイムのリスクを高めており、現地コンパウンィング能力を確立し迅速なアプリケーションサポートを提供するサプライヤーに機会をもたらしている。地域製造は、OEMおよび部品サプライヤーへの納入リスクを低減することで、オフハイウェイプラスチック市場に恩恵をもたらすことができる。
競合環境
オフハイウェイプラスチック市場は断片化しており、大手化学メーカーが専門部品メーカーと競合しています。BASF、LyondellBasell、Covestroは材料の幅広さ、研究能力、供給信頼性で競合し、RöchlingとTrelleborgは用途エンジニアリング、精密製造、OEM設計サイクルへの近接性で競合しています。市場構造は、コモディティ樹脂、エンジニアリング熱可塑性樹脂、コンパウンド、成形部品、シール、用途特化型技術サービスにわたる分業を反映しており、単一の支配的参加者ではなく、グローバル樹脂サプライヤーと専門プロセッサーが存在します。SABICは2026年8月に、アメリカおよび欧州のエンジニアリング熱可塑性樹脂事業をMutaresに売却しました。450 ミリオン 米ドルの取引は、アメリカおよび欧州の8工場にわたるポリカーボネート(PC)、アクリロニトリルブタジエンスチレン(ABS)、ポリブチレンテレフタレート(PBT)事業を対象とし、高付加価値オフハイウェイ用途における地域コンパウンダーに潜在的な空間を生み出しました。
LyondellBasellは2025年3月、欧州40カ国にわたるエンジニアリングポリマーポートフォリオの流通にNexeo Plasticsを選定しました。この契約により、すべての国への直接販売投資を必要とせずに顧客アクセスが拡大し、メーカーが材料、製品供給、用途開発に集中できるようになりました。同時に、流通業者がより広い地域の顧客カバレッジを管理します。Trelleborgは2025年の売上高として340 ビリオン スウェーデンクローナを報告し、オフハイウェイ機器向けエンジニアリングポリマーシーリングソリューションの開発を継続しました。Turconポリテトラフルオロエチレン(PTFE)デュアルレイヤー技術を含むPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)フリー製品ラインナップは、油圧シーリング用途おけるフルオロポリマーへの潜在的な規制に対応しています。これらの戦略は、オフハイウェイプラスチック市場が流通リーチ、コンプライアンス対応、認定性能、技術サポート、樹脂供給を評価することを示しています。
積層造形とデジタル在庫管理は、材料サプライヤーとOEMにとっての競争ツールです。印刷スペアパーツ向けに検証済み材料を供給する企業は、従来の樹脂数量を超えた収益を生み出すことができます。同時に、Caterpillarの3Dプリントフィルターセンターチューブに関する2025年の特許活動は、OEM製品開発と材料認定を結びつけています。EU機械規制およびISO 11228への準拠は、汎用材料では不十分な用途において、特にOEMチームが設計検証を通じて文書化された性能、繰り返し可能な加工、明確な材料選択記録を必要とする場合に、試験、トレーサビリティ、エンジニアリングの深さを持つサプライヤーに恩恵をもたらします。
オフハイウェイプラスチック産業のリーダー企業
-
Röchling SE & Co. KG
-
Mack Molding Co.
-
Trelleborg AB
-
EVCO Plastics
-
Mitsubishi Chemical Group
- 注:主要企業の掲載順は順位を示すものではありません。
オフハイウェイプラスチック市場 このレポートでカバーされる企業
- BASF
- Bemis Manufacturing Company
- Covestro AG
- EVCO Plastics
- Evonik Industries AG
- Gemini Group, Inc.
- Lippert
- LyondellBasell Industries Holdings B.V.
- Mack Molding Co.
- MacLean-Fogg
- Mitsubishi Chemical Group
- Röchling SE & Co. KG
- SABIC
- Trelleborg AB
- Varroc Group
最近の産業開発事情 オフハイウェイプラスチック市場
- 2026年9月:Röchling Automotiveは、IAA Transportation 2026において熱可塑性構造部品、プラスチック・金属ハイブリッドソリューション、複合材高電圧バッテリーハウジングを発表しました。発表では、低排出プラットフォームおよびバッテリー構造部品への移行を進める商用車OEM向けの統合開発プロセスが取り上げられ、従来の金属ソリューションを部分的に代替しながら重量と材料使用量を削減します。
- 2026年8月:SABICは、アメリカおよび欧州のエンジニアリング熱可塑性樹脂事業を企業価値450 ミリオン 米ドルでMutaresに売却しました。この事業は、米国、カナダ、メキシコ、ブラジル、スペインオランダの8工場でPC、ABS、PBTを製造しており、2025年通期で約498 ミリオン 米ドルの営業損失を計上しました。この取引はSABICのサウジアラビアのコアポリマー生産への移行を反映しており、オフハイウェイキャブ部品に使用されるABSおよびPCコンパウンドの供給動態を再形成すると予想されます。
グローバルフハイウェイプラスチック市場レポートの調査範囲
オフハイウェイプラスチックとは、公道以外で稼働する車両および重機に使用される専門ポリマー材料および部品です。これらの材料は、農業機械、建設機器、鉱業車両、林業機器など幅広い用途に使用されています。オフハイウェイプラスチックは、重量削減、耐腐食性、過酷な稼働条件への耐性を理由に選定されます。
オフハイウェイプラスチック市場は、素材タイプ、プロセスタイプ、エンドユーザー産業、地域別にセグメント化されています。素材タイプ別では、ポリプロピレン(PP)、ポリ塩化ビニル(PVC)、ポリエチレン(PE)、ポリアミド(PA)、アクリロニトリルブタジエンスチレン(ABS)、ポリカーボネート(PC)、ポリオキシメチレン(POM)、熱可塑性エラストマー(TPE)、バイオベースプラスチックにセグメント化されています。プロセスタイプ別では、射出成形、押出成形、圧縮成形、ブロー成形、積層造形・3Dプリンティング、その他のプロセスタイプにセグメント化されています。エンドユーザー産業別では、建設、農業鉱業、マテリアルハンドリング、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるオフハイウェイプラスチックの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリプロピレン(PP) |
| ポリ塩化ビニル(PVC) |
| ポリエチレン(PE) |
| ポリアミド(PA) |
| アクリロニトリルブタジエンスチレン(ABS) |
| ポリカーボネート(PC) |
| ポリオキシメチレン(POM) |
| 熱可塑性エラストマー(TPE) |
| バイオベースプラスチック |
| 射出成形 |
| 押出成形 |
| 圧縮成形 |
| ブロー成形 |
| 積層造形・3Dプリンティング |
| その他のプロセスタイプ |
| 建設 |
| 農業 |
| 鉱業 |
| マテリアルハンドリング |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 素材タイプ別 | ポリプロピレン(PP) | |
| ポリ塩化ビニル(PVC) | ||
| ポリエチレン(PE) | ||
| ポリアミド(PA) | ||
| アクリロニトリルブタジエンスチレン(ABS) | ||
| ポリカーボネート(PC) | ||
| ポリオキシメチレン(POM) | ||
| 熱可塑性エラストマー(TPE) | ||
| バイオベースプラスチック | ||
| プロセスタイプ別 | 射出成形 | |
| 押出成形 | ||
| 圧縮成形 | ||
| ブロー成形 | ||
| 積層造形・3Dプリンティング | ||
| その他のプロセスタイプ | ||
| エンドユーザー産業別 | 建設 | |
| 農業 | ||
| 鉱業 | ||
| マテリアルハンドリング | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
オフハイウェイプラスチック市場の現在の市場規模は?
オフハイウェイプラスチック市場規模は2026年に10.86 ビリオン 米ドルと評価され、2027年の11.52 ビリオン 米ドルから2032年には16.07 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 6.87%で成長すると推定されます。
オフハイウェイプラスチック部品で最も速く成長している製造プロセスは何ですか?
積層造形および3Dプリンティングは、2032年にかけてCAGR 7.68%で最も速く成長しているプロセスであり、遠隔地のレガシーフリートのスペアパーツリードタイムを削減できるためです。
農業が他のエンドユーザー用途よりも速く成長しているのはなぜですか?
農業は2032年にかけてCAGR 8.13%で成長すると予測されており、精密農業がハウジング、コネクター、電子エンクロージャーを機械に追加し、OEMが効率性要件を満たす必要があるためです。
オフハイウェイプラスチックサプライヤーにとって最大の機会がある地域はどこですか?
アジア太平洋は2026年に41.68%の市場シェアを占め、機器製造の成長と機械化の進展に牽引され、2032年にかけて最も速い地域CAGRである7.71%を記録すると予測されています。