
Tamanho e Participação do Mercado de Isolamento OEM
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 24.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 32.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento OEM por Mordor Intelligence
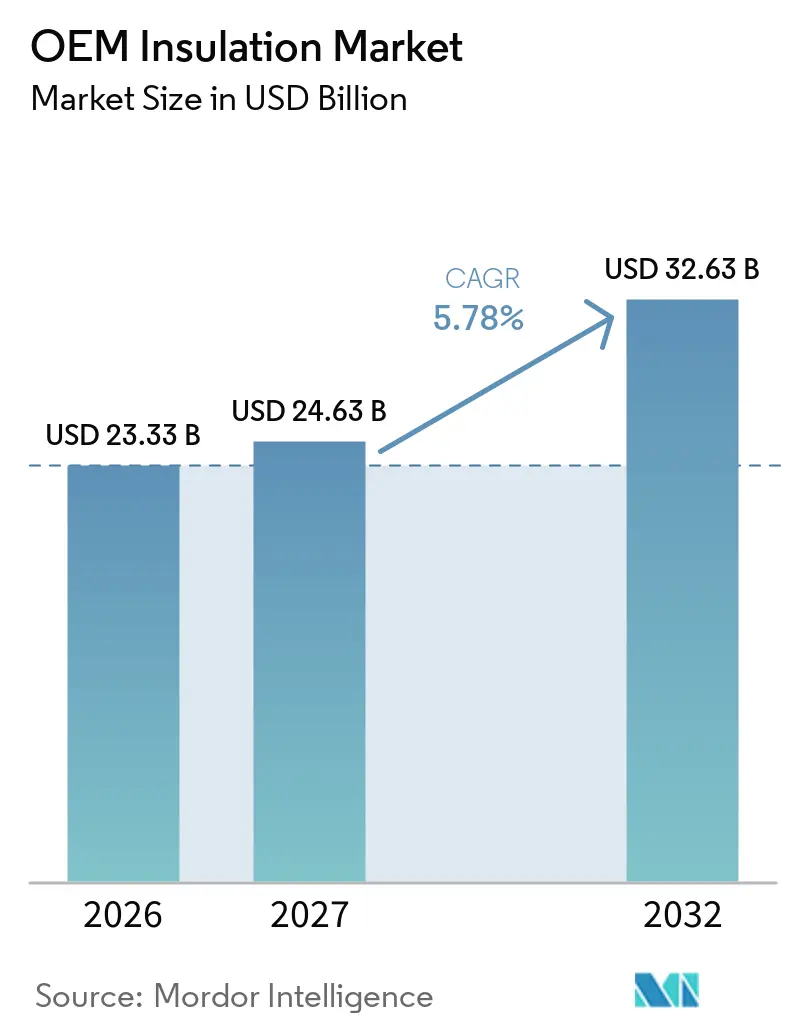
O tamanho do mercado de isolamento OEM foi avaliado em 23,33 bilhões de USD em 2026 e estima-se que cresça de 24,63 bilhões de USD em 2027 para 32,63 bilhões de USD até 2032, a um CAGR de 5,78% durante o período de previsão (2027-2032). O mercado de isolamento OEM é impulsionado pela eletrificação de veículos e por requisitos mais rigorosos de eficiência energética para Aquecimento, Ventilação e Ar-Condicionado (AVAC), refrigeração, equipamentos industriais e produtos fabricados em fábrica. Os veículos elétricos a bateria requerem materiais que gerenciem calor, propagação de fogo, vibração e ruído na cabine dentro de um espaço de instalação limitado. Esse requisito está direcionando o desenvolvimento de produtos para sistemas de materiais que combinam funções térmicas, acústicas e estruturais. O mercado de isolamento OEM também se beneficia quando os fabricantes adotam materiais de maior desempenho em linhas de produção globais, em vez de adaptar produtos aos requisitos locais menos exigentes. Fornecedores com dados de desempenho validados, portfólios amplos e capacidade de apoiar o trabalho de design no início de um programa OEM estão melhor posicionados para competir.
Principais Conclusões do Relatório
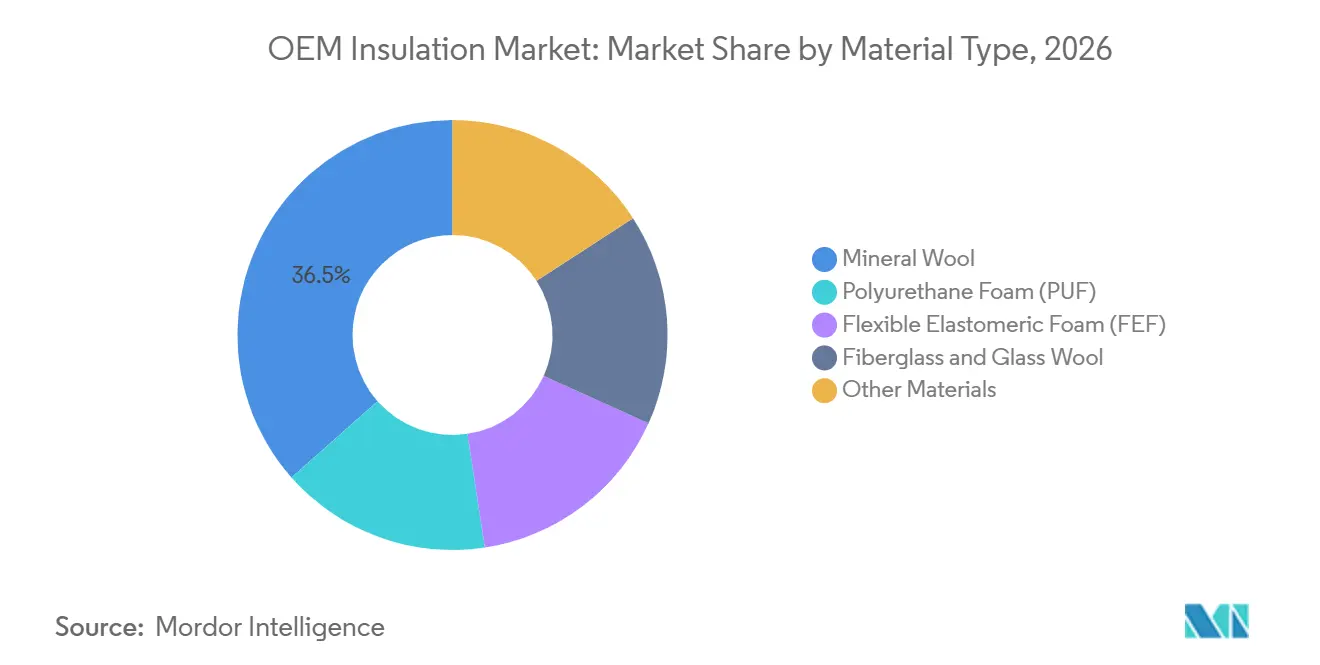
- Por tipo de material, a Lã Mineral liderou com 36,52% de participação de mercado em 2026, enquanto a Espuma Elastomérica Flexível tem previsão de expansão a um CAGR de 6,96% até 2032.
- Por tipo de isolamento, o Isolamento Térmico deteve 55,17% de participação de mercado em 2026, enquanto o Isolamento Acústico tem previsão de expansão a um CAGR de 6,13% até 2032.
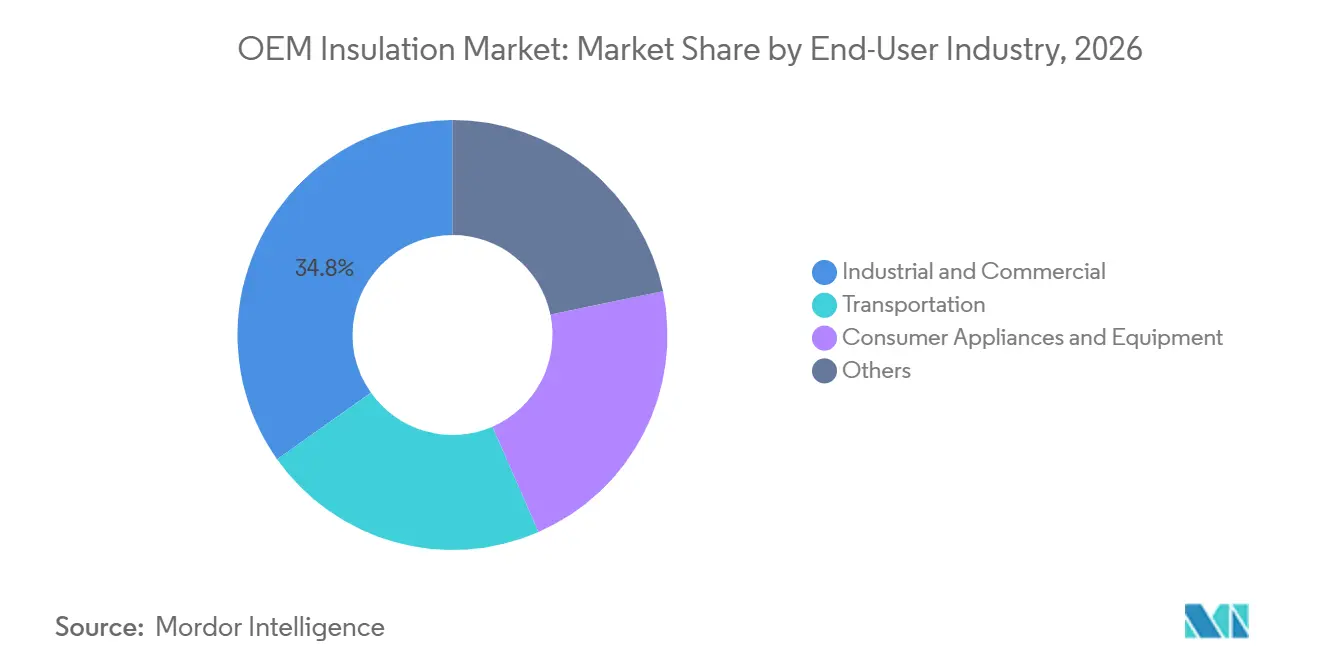
- Por setor do usuário final, Industrial e Comercial representou 34,81% de participação de mercado em 2026, enquanto o Transporte tem previsão de avançar a um CAGR de 6,48% até 2032.
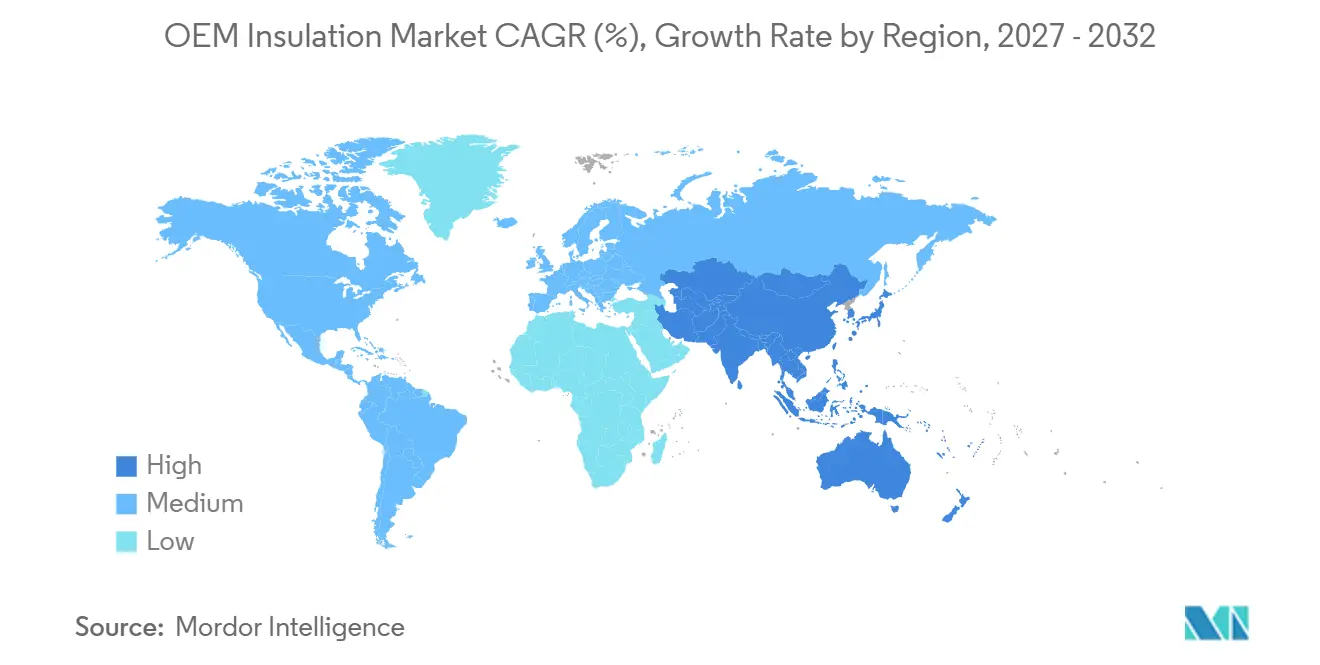
- Por geografia, a América do Norte deteve 33,39% da participação do mercado de isolamento OEM em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões de Eficiência Energética e Emissões Mais Rigorosos | +1.20% | Global, com ganhos iniciais na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Eletrificação de Veículos e Segurança Térmica de Baterias | +1.00% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescentes Necessidades de Conforto Acústico em Veículos Mais Silenciosos | +0.80% | Global, com concentração na Alemanha, Japão, Coreia do Sul e Estados Unidos | Longo prazo (≥ 4 anos) |
| Redução de Peso pelo Fabricante de Equipamento Original (OEM) e Design com Espaço Restrito | +0.70% | América do Norte, Europa, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão de AVAC, Refrigeração e Equipamentos Eficientes | +0.90% | Ásia-Pacífico, com extensão para o Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões de Eficiência Energética e Emissões Mais Rigorosos
Os requisitos regulatórios são um impulsionador central da demanda no mercado de isolamento OEM em todas as categorias de equipamentos. O Regulamento de Produtos de Construção da União Europeia, UE 2024/3110, exige declarações de desempenho cobrindo condutividade térmica, classificação de incêndio e carbono incorporado para produtos que entram nas cadeias de valor europeias. Nos Estados Unidos, o Departamento de Energia publicou padrões de conservação de energia para habitações industrializadas em julho de 2025, com base nas disposições de envoltória térmica do Código Internacional de Conservação de Energia de 2021. A EN 17956 fornece classes de eficiência energética para sistemas de isolamento industrial em temperaturas de -30°C a 650°C, oferecendo aos especificadores de equipamentos uma forma de definir níveis mínimos de desempenho instalado. Essas regulamentações incentivam os fabricantes OEM a selecionar graus de isolamento de maior desempenho em múltiplos locais de produção. O mercado de isolamento OEM se beneficia de programas de conformidade que afetam tanto o design de novos equipamentos quanto as atualizações relacionadas à substituição.
Eletrificação de Veículos e Segurança Térmica de Baterias
A eletrificação de veículos está ampliando o escopo das funções de segurança térmica esperadas dos materiais de isolamento OEM. O padrão chinês GB 38031-2025 entrou em vigor em julho de 2026 e exige que os pacotes de baterias resistam a incêndio ou explosão durante a fuga térmica. A Covestro introduziu a espuma de encapsulamento de poliuretano retardante de chama Baysafe BEF em julho de 2025 para limitar a propagação térmica entre células cilíndricas[1]. A Aspen Aerogels reportou 168,9 milhões de USD em receita de Barreira Térmica em 2025 proveniente de barreiras de aerogel PyroThin fornecidas sob acordos de produção com fabricantes de veículos e clientes de células de bateria. A Autoneum lançou uma placa de proteção em compósito termoplástico de fibra longa para baterias de veículos elétricos em maio de 2025, combinando proteção contra impacto com isolamento térmico. O mercado de isolamento OEM tem uma oportunidade em designs que abordam a proteção célula a célula, o calor da parte inferior da carroceria e o espaço limitado do pacote de baterias sem adicionar peso excessivo.
Crescentes Requisitos de Conforto Acústico em Veículos Mais Silenciosos
Veículos elétricos mais silenciosos tornam o ruído de estrada e de estrutura mais perceptível dentro da cabine. Um estudo revisado por pares de 2025 constatou que os veículos elétricos a bateria expõem caminhos de ruído entre 500 e 2.000 Hz que o ruído de motores de combustão havia mascarado anteriormente. A mesma pesquisa observou que os limites de ruído exterior de veículos europeus caíram de 82 dB para 68 dB sob o Regulamento R51-03 para novos veículos de produção a partir de 2024. Pesquisas técnicas reportaram um coeficiente de absorção sonora de 0,925 para espuma de poliuretano otimizada entre 2.000 e 4.000 Hz e redução de vibração de até 25 dB para painéis de painel dianteiro aprimorados com metamateriais. Conceitos acústicos leves podem reduzir o peso do pacote acústico em 35% mantendo o desempenho acústico. Esses desenvolvimentos estão influenciando a seleção de fornecedores no mercado de isolamento OEM, pois dados acústicos prontos para simulação são cada vez mais exigidos durante o desenvolvimento digital de veículos.
Expansão de AVAC, Refrigeração e Fabricação de Equipamentos Energeticamente Eficientes
A transição do refrigerante R-410A para refrigerantes A2L, incluindo R-32 e R-454B, está alterando os requisitos de isolamento para conjuntos de AVAC e refrigeração. Sistemas de maior pressão podem aumentar os gradientes térmicos nas paredes de isolamento e sustentar a demanda por materiais mais espessos com menor permeabilidade ao vapor d'água. A espuma elastomérica flexível é benéfica onde os fabricantes precisam de isolamento de tubulação conformável em conjuntos compactos. A Munters anunciou uma expansão de 29,95 milhões de USD em sua instalação de fabricação de AVAC na Virgínia em março de 2025, adicionando 200.000 pés quadrados e 270 empregos para atender à demanda de resfriamento de data centers. O mercado de isolamento OEM também se beneficia de nova capacidade em equipamentos de cadeia de frio em economias em desenvolvimento, onde a logística de alimentos e a distribuição farmacêutica requerem sistemas pré-isolados. Essas condições ampliam a demanda além da construção civil e em direção a equipamentos fabricados em fábrica.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Polímeros, Fibras Minerais e Produtos Químicos Especiais | -0.80% | Global, com alta exposição na Europa, Oriente Médio, África, Índia e América do Norte | Médio prazo (2-4 anos) |
| Longos Ciclos de Qualificação para Novos Materiais e Formulações | -0.60% | América do Norte, Europa, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Carga de Conformidade com Fogo, Fumaça, Toxicidade e Meio Ambiente | -0.50% | Europa e América do Norte, com requisitos de fornecedores se estendendo à Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Insumos de Polímeros, Fibras Minerais e Produtos Químicos Especiais
A volatilidade das matérias-primas é uma restrição persistente para o mercado de isolamento OEM. O Diisocianato de Difenilmetano (MDI), o Diisocianato de Tolueno (TDI), a fibra mineral e os aditivos especiais afetam a base de custos dos produtos de espuma e fibra. Interrupções no fornecimento e custos mais elevados de energia, logística e conformidade podem elevar os custos dos conversores mais rapidamente do que os preços contratuais podem ser revisados. Isso é particularmente desafiador para fornecedores que operam sob acordos de preço fixo plurianuais com fabricantes de equipamentos. As margens podem se contrair imediatamente, enquanto o benefício de custos de insumos mais baixos leva mais tempo para se propagar pela cadeia de suprimentos. Fornecedores com aquisição diversificada, flexibilidade de materiais e proteções contratuais estão melhor posicionados para gerenciar essa pressão.
Longos Ciclos de Qualificação para Novos Materiais e Formulações
Longos ciclos de validação limitam a velocidade com que novos produtos de isolamento podem chegar à produção em série. Os programas de OEM automotivo podem exigir de 24 a 36 meses de testes, desde a amostragem de materiais até a autorização de produção[2]. Os testes podem cobrir ciclagem térmica, desempenho em chamas, fadiga por vibração e compatibilidade com fluidos e eletrólitos de veículos. Os requisitos de alta tensão e fuga térmica acrescentam às evidências necessárias para aplicações em veículos elétricos. As especificações de materiais também estão sendo finalizadas mais cedo nas etapas de maquete digital, o que pode desfavorecer fornecedores sem dados de simulação verificados. O mercado de isolamento OEM, portanto, tende a favorecer fornecedores estabelecidos com recursos de validação e relacionamentos existentes com OEMs.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Lã Mineral Lidera em Participação, Enquanto a Espuma Elastomérica Flexível Registra Crescimento Mais RápidoA lã mineral deteve 36,52% da participação do mercado de isolamento OEM em 2026, sustentada por sua não combustibilidade, ampla faixa de temperatura operacional e uso estabelecido em tubulações e invólucros de equipamentos. O material permanece importante para tubulações industriais, equipamentos comerciais e aplicações em plantas de processo onde o desempenho contra incêndio é um requisito básico. A ROCKWOOL introduziu sua linha FirePro antes da atualização de 2029 dos requisitos de resistência ao fogo do Reino Unido, refletindo o foco contínuo em produtos de segurança contra incêndio testados. A espuma de poliuretano permanece relevante onde a resistência térmica por unidade de espessura e a flexibilidade de moldagem são necessárias, enquanto a fibra de vidro e a lã de vidro atendem a aplicações comuns de AVAC e eletrodomésticos. Aerogéis e compósitos de fibra cerâmica atendem a necessidades especializadas para designs finos e de alta temperatura.
A espuma elastomérica flexível é a categoria de material de crescimento mais rápido, com o tamanho do mercado de isolamento OEM para este material projetado para crescer a um CAGR de 6,96% até 2032. A mudança para refrigerantes A2L e o uso crescente de materiais flexíveis em módulos de bateria de veículos elétricos e sistemas de parte inferior da carroceria sustentam o crescimento. As formulações à base de Monômero de Etileno Propileno Dieno (EPDM) podem ajudar os fabricantes a reduzir a dependência das cadeias de suprimento de butadieno e neoprene, ao mesmo tempo em que atendem aos requisitos de materiais com baixa emissão de fumaça e sem halogênio. A ISO 4898:2025 para plásticos celulares rígidos e os requisitos da ASTM C1728 para isolamento de aerogel aumentam a importância da certificação em aplicações de espuma e materiais avançados. Em maio de 2025, a E-Van introduziu um revestimento para veículos elétricos usando painéis de isolamento a vácuo com núcleo microporoso e classificação R-60 em uma parede de 2,5 polegadas para preservar o espaço de carga e reduzir a demanda de energia do AVAC, demonstrando que o espaço de instalação e o desempenho do material são critérios de compra interligados.

Por Tipo de Isolamento:
Isolamento Térmico Lidera Enquanto o Isolamento Acústico AvançaO isolamento térmico representou 55,17% da receita em 2026, pois o gerenciamento de calor é necessário em praticamente todas as categorias de equipamentos. Revestimento de dutos de AVAC, revestimentos de equipamentos refrigerados, sistemas de tubulações industriais e invólucros de baterias dependem do controle térmico. A categoria tem uma base ampla porque o gerenciamento de temperatura é tipicamente necessário independentemente das condições econômicas ou da localização do uso final. Em aplicações de bateria, o isolamento também cumpre uma função de segurança ao ajudar a retardar a propagação térmica após uma falha de célula, mantendo a seleção de materiais vinculada ao desempenho contra fogo, umidade e temperatura. Essa ampla gama de usos confere aos produtos térmicos um papel estável no mercado de isolamento OEM.
O isolamento acústico tem previsão de crescimento a um CAGR de 6,13% até 2032 no mercado de isolamento OEM. Os veículos elétricos estão aumentando a demanda por tratamentos acústicos em painéis dianteiros, carpetes de piso e cavidades de pilares, pois os caminhos de ruído anteriormente mascarados por motores de combustão agora são mais aparentes. Os programas de veículos especificam cada vez mais metas de perda de inserção e coeficientes de redução de ruído antes que os protótipos físicos sejam construídos, favorecendo fornecedores que podem fornecer tanto amostras quanto dados de desempenho digital verificados. Em junho de 2025, a Owens Corning anunciou um aumento de 50% na capacidade em sua planta de vidro celular FOAMGLAS em Klášterec, República Tcheca, com a linha expandida planejada para o segundo trimestre de 2026. A demanda térmica e acústica pode crescer em paralelo à medida que os fabricantes de equipamentos melhoram o desempenho energético e os fabricantes de veículos melhoram o conforto da cabine.
Por Setor do Usuário Final:
A Demanda Industrial e Comercial Permanece Estável Enquanto o Transporte se ExpandeO segmento industrial e comercial representou 34,81% da receita em 2026, impulsionado por tubulações de plantas de processo, refrigeração comercial e grandes sistemas de AVAC. Essa posição reflete a necessidade sustentada de isolamento em instalações logísticas, plantas de fabricação e equipamentos com longa vida útil operacional. Os ciclos de substituição para isolamento industrial podem se estender de 15 a 20 anos, criando uma base de demanda durável. Programas de eficiência energética podem acelerar as atualizações quando os ativos existentes não atendem mais aos requisitos de desempenho aplicáveis. O mercado de isolamento OEM se beneficia quando os fornecedores de equipamentos integram o isolamento diretamente no produto, em vez de depender de instalação separada em campo, apoiando qualidade consistente e conformidade com especificações térmicas e de incêndio.
Espera-se que o transporte seja o segmento de usuário final de crescimento mais rápido, com o tamanho do mercado de isolamento OEM projetado para avançar a um CAGR de 6,48% até 2032. Painéis multifuncionais são necessários para abordar a fuga térmica da bateria, o calor da parte inferior da carroceria, a exposição a impactos e o ruído da cabine dentro de uma única plataforma de veículo. A placa de proteção de bateria em compósito da Autoneum, introduzida em maio de 2025, ilustra essa combinação de funções estruturais e térmicas. Pesquisadores da Universidade de Birmingham reportaram um material de escudo térmico de nanofibra que era 10 vezes menos condutor termicamente do que os materiais automotivos avançados atuais e 100 vezes menos denso do que um cobertor de fogo cerâmico. Os eletrodomésticos permanecem intensivos em materiais, pois refrigeradores e freezers dependem de isolamento de espuma, enquanto equipamentos marítimos, aeroespaciais e médicos podem suportar produtos premium devido a requisitos de qualificação exigentes.
Análise Geográfica
Mercado de Isolamento OEM da América do Norte
A América do Norte respondeu por 33,39% da receita regional em 2026, sustentada pela concentração de fabricantes de HVAC, montadoras automotivas e fabricantes de equipamentos industriais. Os Estados Unidos são o principal centro de demanda regional, onde padrões federais e estaduais de energia influenciam produtos fabricados em fábrica e equipamentos comerciais. Wisconsin adotou o Código Internacional de Conservação de Energia de 2021, incluindo requisitos atualizados de envoltória térmica comercial, em setembro de 2025. A ROCKWOOL iniciou as obras de uma instalação em Wallula, Washington, em 2025, para atender clientes industriais e OEM da região. A Danfoss iniciou a produção de válvulas de esfera de bloqueio GBC em sua instalação de Monterrey em junho de 2025, refletindo o papel do México nas cadeias de suprimentos de fabricação de HVAC da América do Norte.
Mercado de Isolamento OEM da Ásia-Pacífico
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 6,39% até 2032, tornando-a a região de crescimento mais rápido no mercado de isolamento OEM. A China combina produção em larga escala de veículos elétricos com regulamentações de segurança de baterias que apoiam o uso de materiais térmicos de alto desempenho. A Índia e o Sudeste Asiático contribuem para a demanda por meio da adoção de HVAC, fabricação de eletrodomésticos, desenvolvimento de cadeia de frio e construção de data centers. A Armacell inaugurou uma planta de isolamento de aerogel em Pune em junho de 2025, dobrando sua capacidade global de fabricação de aerogel. A crescente base de fabricação de equipamentos da região sustenta a demanda por isolamento instalado em fábrica em uma ampla gama de produtos.
Mercado de Isolamento OEM da EMEA e América do Sul
A Europa permanece um mercado de isolamento OEM altamente regulamentado, uma vez que o Regulamento de Produtos de Construção, a Diretiva de Emissões Industriais e a Diretiva de Eficiência Energética estabelecem padrões mínimos de desempenho térmico. A Alemanha continua sendo importante para aplicações automotivas à medida que os programas de veículos premium avançam em direção à eletrificação. A Saint-Gobain continuou a construção de uma linha de produção de lã de pedra em sua instalação de Vidalengo, na Itália, durante 2025, para atender à demanda regional. A América do Sul está centrada no Brasil e na Argentina, onde a logística de cadeia de frio e a adoção de HVAC comercial são os principais impulsionadores da demanda. O Oriente Médio e a África apresentam crescimento gradual na demanda industrial e comercial, liderados pela Arábia Saudita e pela África do Sul.
Cenário Competitivo
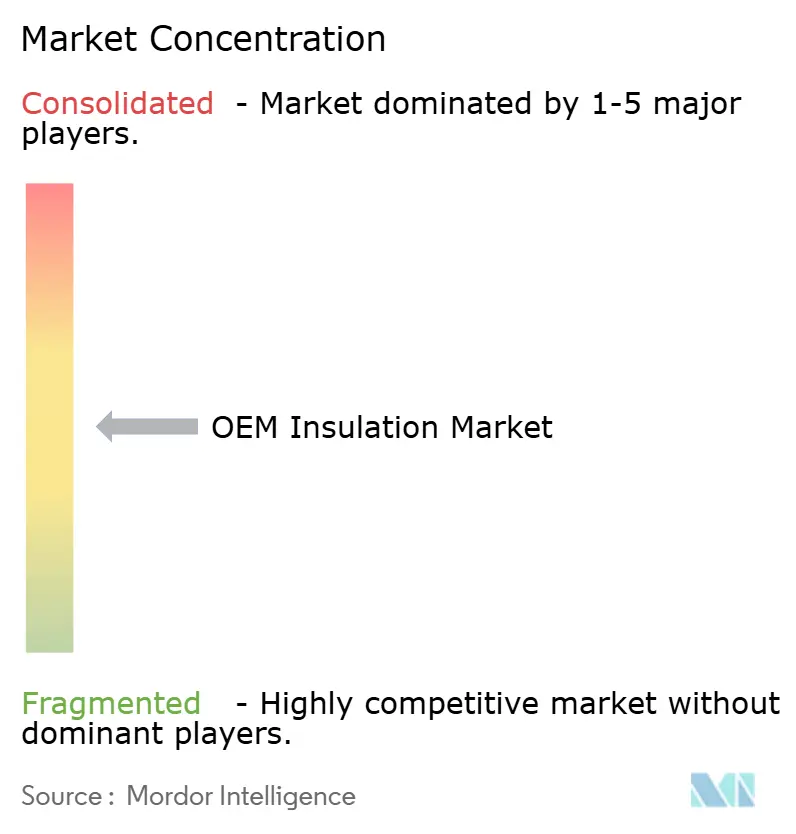
O mercado de isolamento OEM é moderadamente fragmentado. ROCKWOOL A/S, Saint-Gobain, Owens Corning e Knauf Insulation são fornecedores de fibras minerais verticalmente integrados, com ampla presença industrial. Sua escala atende clientes industriais e de transporte de alta produção que exigem disponibilidade confiável e uma ampla gama de produtos testados. A Armacell atua em espumas flexíveis e materiais de alto desempenho, enquanto a Covestro fornece tecnologias de materiais de poliuretano. A ROCKWOOL reportou EUR 473 milhões (~USD 531,04 milhões) em investimento de capital em 2025 e orçou EUR 650 milhões (~USD 729,76 milhões) para 2026, apoiando nova capacidade em mercados onde projetos de lã mineral podem levar de três a quatro anos para se desenvolver.
Fornecedores especializados competem em áreas onde aplicações veiculares e de baterias exigem materiais mais finos ou com maior resistência ao calor. A Aspen Aerogels estabeleceu relacionamentos de produção plurianuais com GM, Toyota, Scania, Audi, Volvo Cars e Automotive Cells Company (ACC) para produtos de barreira térmica. Esses relacionamentos criam custos de substituição, pois os materiais de barreira térmica requerem qualificação dentro de um programa veicular. A Covestro lançou o CQ-Configurator em janeiro de 2026 para ajudar parceiros de espuma de poliuretano a avaliar o impacto do dióxido de carbono e atribuir conteúdo de material sustentável. Essas ferramentas digitais estão se tornando relevantes à medida que os fornecedores de primeiro nível solicitam cada vez mais informações ambientais em nível de produto durante a qualificação. Materiais emergentes, incluindo isolamento de nanofibras eletrofiadas, podem ampliar as opções para barreiras térmicas leves de baterias.
O mercado de isolamento OEM apresenta oportunidades em compósitos de aerogel para veículos elétricos e espumas acústicas sem halogênio para plataformas premium. Fornecedores de menor porte podem competir ao atender a uma restrição específica de desempenho térmico, acústico, de segurança ou de espaço que os portfólios maiores não atendem plenamente. No entanto, longos ciclos de qualificação e a necessidade de suporte de produção global podem limitar a capacidade de crescimento rápido de empresas menores. Grandes fornecedores continuam a investir em capacidade à medida que regulamentações, eficiência de equipamentos e eletrificação de veículos impulsionam a demanda em diversos usos finais. Os fornecedores obtêm vantagem competitiva por meio de desempenho verificado, ampla presença industrial, expertise em materiais e engajamento antecipado nos programas de design dos OEMs.
Líderes do Setor de Isolamento OEM
-
Owens Corning
-
ROCKWOOL A/S
-
Saint-Gobain
-
Knauf Insulation
-
Covestro AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento OEM Empresas cobertas neste relatório
- 3M
- Armacell
- Aspen Aerogels, Inc.
- Auria Solutions
- Autoneum
- BASF
- Covestro AG
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Morgan Advanced Materials
- Owens Corning
- Recticel Insulation
- ROCKWOOL A/S
- Saint-Gobain
Desenvolvimentos industriais recentes em Mercado de Isolamento OEM
- Janeiro de 2026: A Covestro lançou o CQ-Configurator, uma plataforma digital que permite aos parceiros da cadeia de valor de espuma de poliuretano (PU) avaliar e otimizar o impacto de CO₂ e o conteúdo de material sustentável atribuído para aplicações de espuma de PU flexível e rígida em tempo real. A plataforma utiliza dados de Avaliação do Ciclo de Vida (ACV) verificados por terceiros para relatórios de Escopo 3 e não requer expertise em ACV.
- Agosto de 2025: A Saint-Gobain concluiu a construção de sua 5ª linha de isolamento de lã mineral no complexo de Oragadam, próximo a Chennai, Índia, com capacidade planejada de 50.000 toneladas/ano, com expectativa de criar mais de 1.100 empregos diretos e indiretos. Essa expansão apoia a demanda por isolamento OEM na região Ásia-Pacífico.
Escopo do Relatório Global do Mercado de Isolamento OEM
O isolamento OEM refere-se a materiais térmicos, acústicos ou de proteção contra fogo fabricados sob medida e incorporados diretamente em produtos manufaturados e equipamentos, em vez de instalados em edifícios. Esses componentes são projetados por ou para fabricantes de equipamentos originais (OEMs) para se encaixar dentro de produtos específicos, como carros, sistemas de AVAC ou eletrodomésticos.
O mercado de isolamento OEM é segmentado por tipo de material, tipo de isolamento, setor do usuário final e geografia. Por tipo de material, o mercado é segmentado em lã mineral, espuma de poliuretano (PUF), espuma elastomérica flexível (FEF), fibra de vidro e lã de vidro, e outros materiais. Por tipo de isolamento, o mercado é segmentado em isolamento térmico e isolamento acústico. Por setor do usuário final, o mercado é segmentado em industrial e comercial, transporte, eletrodomésticos e equipamentos de consumo, e outros. O relatório também cobre tamanhos de mercado e previsões para isolamento OEM em 16 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Lã Mineral |
| Espuma de Poliuretano (PUF) |
| Espuma Elastomérica Flexível (FEF) |
| Fibra de Vidro e Lã de Vidro |
| Outros Materiais |
| Isolamento Térmico |
| Isolamento Acústico |
| Industrial e Comercial |
| Transporte |
| Eletrodomésticos e Equipamentos de Consumo |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Lã Mineral | |
| Espuma de Poliuretano (PUF) | ||
| Espuma Elastomérica Flexível (FEF) | ||
| Fibra de Vidro e Lã de Vidro | ||
| Outros Materiais | ||
| Por Tipo de Isolamento | Isolamento Térmico | |
| Isolamento Acústico | ||
| Por Setor do Usuário Final | Industrial e Comercial | |
| Transporte | ||
| Eletrodomésticos e Equipamentos de Consumo | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Isolamento OEM?
O tamanho do mercado de isolamento OEM foi avaliado em 23,33 bilhões de USD em 2026 e estima-se que cresça de 24,63 bilhões de USD em 2027 para 32,63 bilhões de USD até 2032, a um CAGR de 5,78% durante o período de previsão (2027-2032).
Qual material de isolamento OEM está crescendo mais rapidamente?
A espuma elastomérica flexível tem previsão de crescimento a um CAGR de 6,96% até 2032, sustentada por mudanças nos refrigerantes de AVAC e aplicações em veículos elétricos. Sua conformabilidade e propriedades de controle de umidade são adequadas para sistemas de tubulações compactos, módulos de bateria e aplicações de parte inferior da carroceria. Essas necessidades são importantes porque os fabricantes de equipamentos devem manter o desempenho sem aumentar o espaço de instalação.
Qual área de uso final tem a perspectiva de crescimento mais forte?
O transporte tem o CAGR projetado mais alto, de 6,48% até 2032, pois os fabricantes de veículos precisam de soluções térmicas, acústicas e de segurança para plataformas elétricas. O segmento utiliza painéis multifuncionais que podem gerenciar o calor da bateria, a exposição da parte inferior da carroceria e o ruído da cabine. Os longos processos de validação significam que fornecedores qualificados podem ser parceiros importantes ao longo da vida de um programa de veículo.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem expectativa de crescimento a um CAGR de 6,39% até 2032, impulsionada pela produção de veículos elétricos, demanda por Aquecimento, Ventilação e Ar-Condicionado (AVAC) e infraestrutura de cadeia de frio. As regras de segurança de baterias da China e o investimento mais amplo em fabricação também sustentam a demanda por materiais de maior desempenho. A Índia e o Sudeste Asiático contribuem por meio da produção de eletrodomésticos, equipamentos de refrigeração, data centers e nova capacidade fabril.