
Tamaño y Participación del Mercado de Aislamiento OEM
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aislamiento OEM por Mordor Intelligence
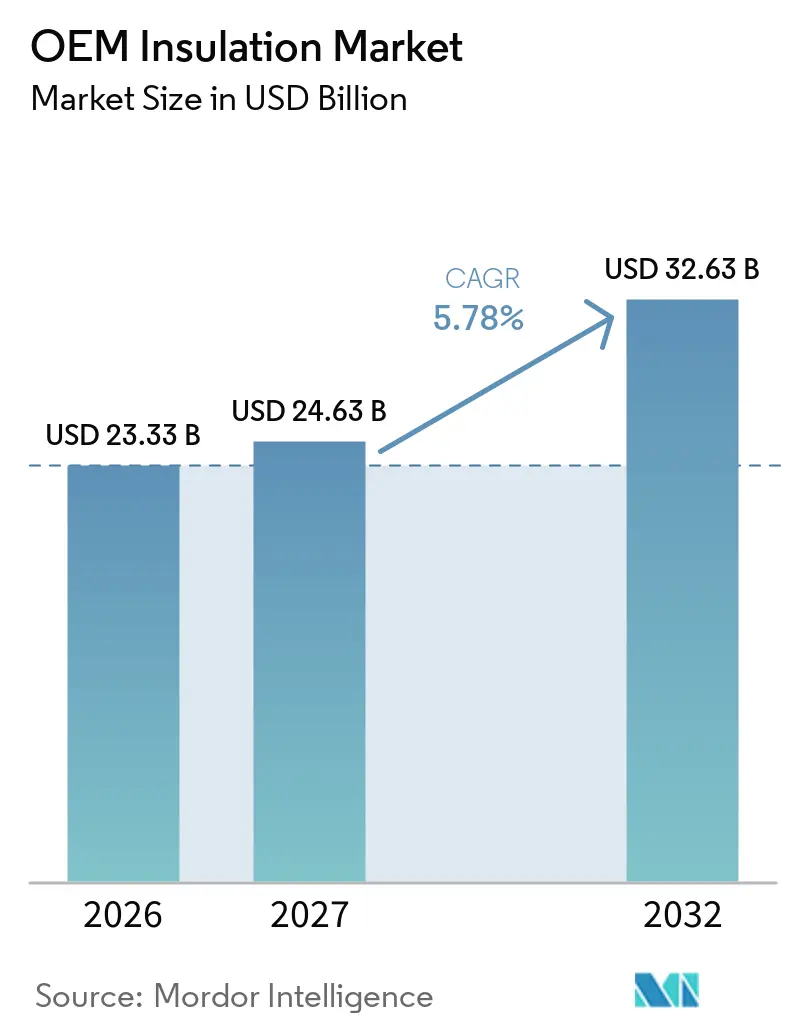
El tamaño del mercado de aislamiento OEM fue valorado en 23,33 mil millones de USD en 2026 y se estima que crecerá desde 24,63 mil millones de USD en 2027 hasta 32,63 mil millones de USD en 2032, a una CAGR del 5,78% durante el período de pronóstico (2027-2032). El mercado de aislamiento OEM está respaldado por la electrificación de vehículos y los requisitos más estrictos de eficiencia energética para la Calefacción, Ventilación y Aire Acondicionado (HVAC), la refrigeración, los equipos industriales y los productos fabricados en fábrica. Los vehículos eléctricos de batería requieren materiales que gestionen el calor, la propagación del fuego, la vibración y el ruido de la cabina dentro de un espacio de instalación limitado. Este requisito está orientando el desarrollo de productos hacia sistemas de materiales que combinan funciones térmicas, acústicas y estructurales. El mercado de aislamiento OEM también se beneficia cuando los fabricantes adoptan materiales de mayor rendimiento en líneas de producción globales en lugar de adaptar los productos a los requisitos locales menos exigentes. Los proveedores con datos de rendimiento validados, carteras amplias y la capacidad de apoyar el trabajo de diseño en las primeras etapas de un programa OEM están mejor posicionados para competir.
Conclusiones Clave del Informe
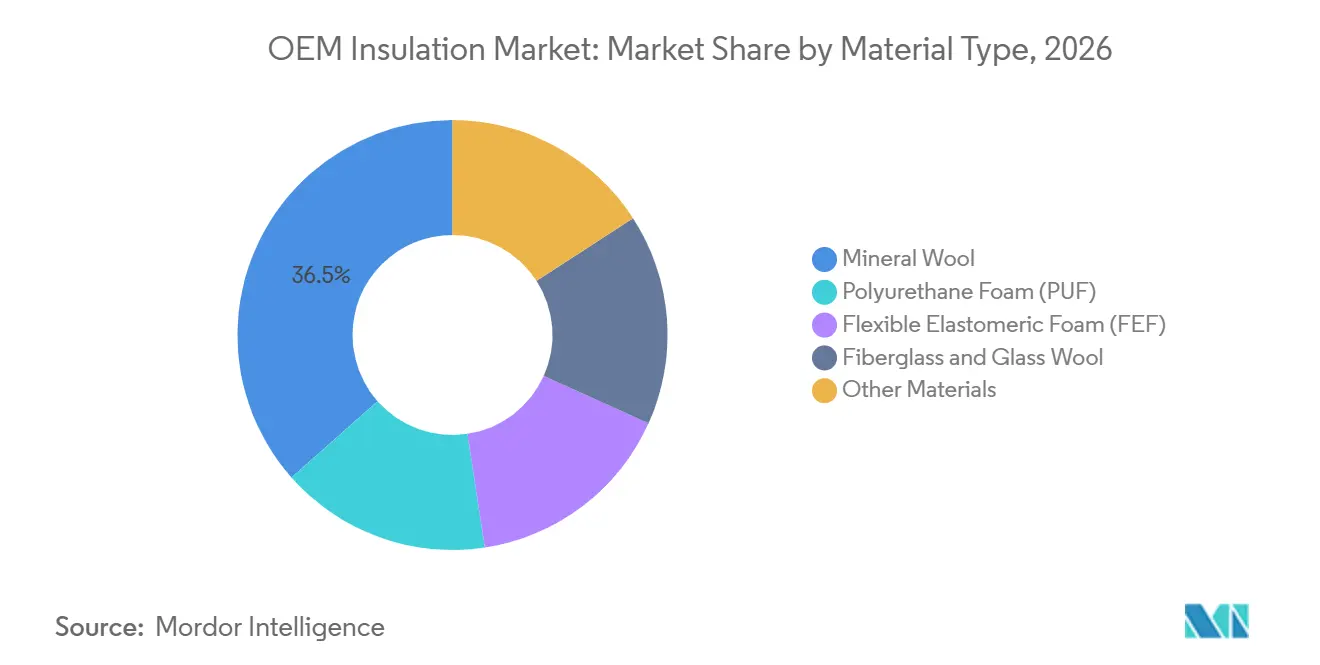
- Por tipo de material, la Lana Mineral lideró con una participación de mercado del 36,52% en 2026, mientras que se prevé que la Espuma Elastomérica Flexible se expanda a una CAGR del 6,96% hasta 2032.
- Por tipo de aislamiento, el Aislamiento Térmico tuvo una participación de mercado del 55,17% en 2026, mientras que se prevé que el Aislamiento Acústico se expanda a una CAGR del 6,13% hasta 2032.
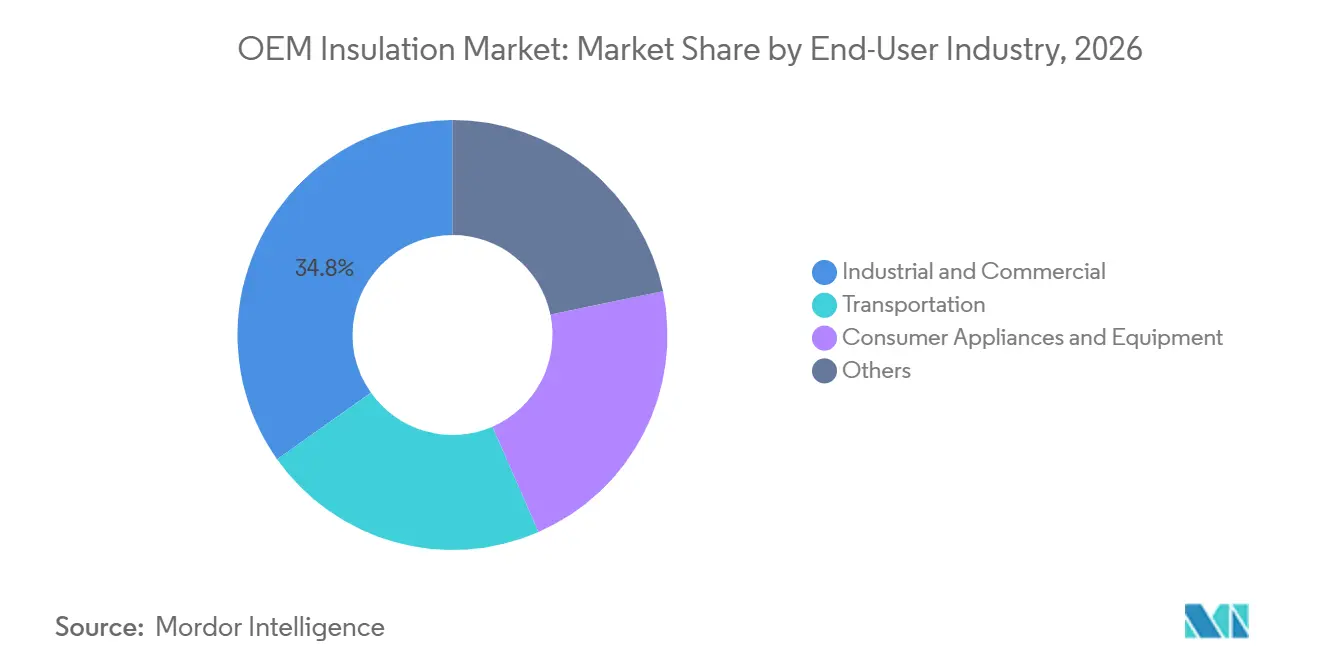
- Por industria de usuario final, Industrial y Comercial representó el 34,81% de la participación de mercado en 2026, mientras que se prevé que el Transporte avance a una CAGR del 6,48% hasta 2032.
- Por geografía, América del Norte tuvo el 33,39% de la participación del mercado de aislamiento OEM en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las Normas de Eficiencia Energética y Emisiones | +1.20% | Global, con ganancias tempranas en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Electrificación de Vehículos y Seguridad Térmica de Baterías | +1.00% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecientes Necesidades de Confort Acústico en Vehículos más Silenciosos | +0.80% | Global, con concentración en Alemania, Japón, Corea del Sur y Estados Unidos | Largo plazo (≥ 4 años) |
| Reducción de Peso del Fabricante de Equipos Originales (OEM) y Diseño con Espacio Restringido | +0.70% | América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión de HVAC, Refrigeración y Equipos Eficientes | +0.90% | Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Normas de Eficiencia Energética y Emisiones
Los requisitos regulatorios son un impulsor central de la demanda en el mercado de aislamiento OEM en todas las categorías de equipos. El Reglamento de Productos de Construcción de la Unión Europea, UE 2024/3110, exige declaraciones de rendimiento que cubran la conductividad térmica, la clasificación contra incendios y el carbono incorporado para los productos que ingresan a las cadenas de valor europeas. En los Estados Unidos, el Departamento de Energía publicó normas de conservación de energía para viviendas prefabricadas en julio de 2025, basadas en las disposiciones de la envolvente térmica del Código Internacional de Conservación de Energía de 2021. La norma EN 17956 proporciona clases de eficiencia energética para sistemas de aislamiento industrial en temperaturas de -30 °C a 650 °C, ofreciendo a los especificadores de equipos una forma de establecer niveles mínimos de rendimiento instalado. Estas regulaciones alientan a los fabricantes OEM a seleccionar grados de aislamiento de mayor rendimiento en múltiples ubicaciones de producción. El mercado de aislamiento OEM se beneficia de los programas de cumplimiento que afectan tanto al diseño de nuevos equipos como a las actualizaciones relacionadas con reemplazos.
Electrificación de Vehículos y Seguridad Térmica de Baterías
La electrificación de vehículos está ampliando el rango de funciones de seguridad térmica que se esperan de los materiales de aislamiento OEM. La norma china GB 38031-2025 entró en vigor en julio de 2026 y exige que los paquetes de baterías resistan el fuego o la explosión durante la fuga térmica. Covestro introdujo la espuma de encapsulación de poliuretano ignífugo Baysafe BEF en julio de 2025 para limitar la propagación térmica entre celdas cilíndricas[1]. Aspen Aerogels reportó 168,9 millones de USD en ingresos por Barreras Térmicas en 2025 provenientes de barreras de aerogel PyroThin suministradas bajo acuerdos de producción con fabricantes de vehículos y clientes de celdas de batería. Autoneum lanzó una placa de protección de composite termoplástico de fibra larga para baterías de vehículos eléctricos en mayo de 2025, combinando protección contra impactos con aislamiento térmico. El mercado de aislamiento OEM tiene una oportunidad en diseños que abordan la protección de celda a celda, el calor del bajo del vehículo y el espacio limitado del paquete de baterías sin añadir peso excesivo.
Crecientes Requisitos de Confort Acústico en Vehículos más Silenciosos
Los vehículos eléctricos más silenciosos hacen que el ruido de la carretera y el transmitido por la estructura sea más perceptible dentro de la cabina. Un estudio revisado por pares de 2025 encontró que los vehículos eléctricos de batería exponen rutas de ruido a 500-2.000 Hz que el ruido de los motores de combustión había enmascarado previamente. La misma investigación señaló que los límites de ruido exterior de los vehículos europeos cayeron de 82 dB a 68 dB bajo el Reglamento R51-03 para nuevos vehículos de producción a partir de 2024. La investigación técnica reportó un coeficiente de absorción acústica de 0,925 para espuma de poliuretano optimizada a 2.000-4.000 Hz y una reducción de vibración de hasta 25 dB para paneles de salpicadero mejorados con metamateriales. Los conceptos acústicos ligeros pueden reducir el peso del paquete de sonido en un 35% manteniendo el rendimiento acústico. Estos desarrollos están influyendo en la selección de proveedores en el mercado de aislamiento OEM, ya que los datos acústicos listos para simulación son cada vez más requeridos durante el desarrollo digital del vehículo.
Expansión de la Fabricación de HVAC, Refrigeración y Equipos de Alta Eficiencia Energética
La transición del refrigerante R-410A a los refrigerantes A2L, incluidos el R-32 y el R-454B, está cambiando los requisitos de aislamiento para los conjuntos de HVAC y refrigeración. Los sistemas de mayor presión pueden aumentar los gradientes térmicos a través de las paredes de aislamiento y respaldar la demanda de materiales más gruesos con menor permeabilidad al vapor de agua. La espuma elastomérica flexible es beneficiosa cuando los fabricantes necesitan aislamiento de tuberías conformable en conjuntos compactos. Munters anunció una expansión de 29,95 millones de USD de su instalación de fabricación de HVAC en Virginia en marzo de 2025, añadiendo 200.000 pies cuadrados y 270 empleos para satisfacer la demanda de refrigeración de centros de datos. El mercado de aislamiento OEM también se beneficia de la nueva capacidad en equipos de cadena de frío en economías en desarrollo, donde la logística alimentaria y la distribución farmacéutica requieren sistemas pre-aislados. Estas condiciones amplían la demanda más allá de la construcción de edificios y hacia los equipos fabricados en fábrica.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Volátiles de Polímeros, Fibras Minerales y Productos Químicos Especiales | -0.80% | Global, con alta exposición en Europa, Oriente Medio, África, India y América del Norte | Mediano plazo (2-4 años) |
| Largos Ciclos de Calificación para Nuevos Materiales y Formulaciones | -0.60% | América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Carga de Cumplimiento en Materia de Fuego, Humo, Toxicidad y Medio Ambiente | -0.50% | Europa y América del Norte, con requisitos de proveedores que se extienden a Asia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Insumos Volátiles de Polímeros, Fibras Minerales y Productos Químicos Especiales
La volatilidad de las materias primas es una restricción persistente para el mercado de aislamiento OEM. El Diisocianato de Difenilmetano (MDI), el Diisocianato de Tolueno (TDI), la fibra mineral y los aditivos especiales afectan la base de costos de los productos de espuma y fibra. Las interrupciones en el suministro y los mayores costos de energía, logística y cumplimiento pueden elevar los costos de los convertidores más rápido de lo que los precios contractuales pueden revisarse. Esto es particularmente desafiante para los proveedores que operan bajo acuerdos de precio fijo a varios años con los fabricantes de equipos. Los márgenes pueden contraerse de inmediato, mientras que el beneficio de los menores costos de insumos tarda más en trasladarse a la cadena de suministro. Los proveedores con adquisición diversificada, flexibilidad de materiales y protecciones contractuales están mejor posicionados para gestionar esta presión.
Largos Ciclos de Calificación para Nuevos Materiales y Formulaciones
Los largos ciclos de validación limitan la velocidad a la que los nuevos productos de aislamiento pueden alcanzar la producción en serie. Los programas OEM automotrices pueden requerir de 24 a 36 meses de pruebas, desde el muestreo de materiales hasta la autorización de producción[2]. Las pruebas pueden cubrir ciclos térmicos, rendimiento ante llamas, fatiga por vibración y compatibilidad con fluidos y electrolitos del vehículo. Los requisitos de alta tensión y fuga térmica añaden a la evidencia necesaria para las aplicaciones de vehículos eléctricos. Las especificaciones de materiales también se están finalizando antes en las etapas de maqueta digital, lo que puede perjudicar a los proveedores sin datos de simulación verificados. El mercado de aislamiento OEM, por lo tanto, tiende a favorecer a los proveedores establecidos con recursos de validación y relaciones OEM existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
La Lana Mineral Lidera por Participación, Mientras que la Espuma Elastomérica Flexible Registra un Crecimiento más RápidoLa lana mineral tuvo el 36,52% de la participación del mercado de aislamiento OEM en 2026, respaldada por su no combustibilidad, amplio rango de temperatura de operación y uso establecido en tuberías y carcasas de equipos. El material sigue siendo importante para tuberías industriales, equipos comerciales y aplicaciones de plantas de proceso donde el rendimiento contra incendios es un requisito básico. ROCKWOOL introdujo su gama FirePro antes de la actualización de 2029 a los requisitos de resistencia al fuego del Reino Unido, lo que refleja el enfoque continuo en productos de seguridad contra incendios probados. La espuma de poliuretano sigue siendo relevante donde se requiere resistencia térmica por unidad de espesor y flexibilidad de moldeo, mientras que la fibra de vidrio y la lana de vidrio sirven para aplicaciones comunes de HVAC y electrodomésticos. Los aerogeles y los composites de fibra cerámica abordan necesidades especializadas para diseños delgados de alta temperatura.
La espuma elastomérica flexible es la categoría de material de más rápido crecimiento, con el tamaño del mercado de aislamiento OEM para este material proyectado para crecer a una CAGR del 6,96% hasta 2032. El cambio hacia los refrigerantes A2L y el uso creciente de materiales flexibles en módulos de batería de vehículos eléctricos y sistemas del bajo del vehículo respaldan el crecimiento. Las formulaciones a base de Monómero de Etileno Propileno Dieno (EPDM) pueden ayudar a los fabricantes a reducir la dependencia de las cadenas de suministro de butadieno y neopreno, al tiempo que cumplen con los requisitos de materiales de bajo humo y libres de halógenos. La norma ISO 4898:2025 para plásticos celulares rígidos y los requisitos ASTM C1728 para el aislamiento de aerogel aumentan la importancia de la certificación en aplicaciones de espuma y materiales avanzados. En mayo de 2025, E-Van introdujo un revestimiento para vehículos eléctricos que utiliza paneles de aislamiento al vacío con un núcleo microporoso y una clasificación R-60 en una pared de 2,5 pulgadas para preservar el espacio de carga y reducir la demanda de energía del HVAC, demostrando que el espacio de instalación y el rendimiento del material son criterios de compra vinculados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aislamiento:
El Aislamiento Térmico Lidera Mientras el Aislamiento Acústico AvanzaEl aislamiento térmico representó el 55,17% de los ingresos en 2026, ya que la gestión del calor es necesaria en prácticamente todas las categorías de equipos. El revestimiento de conductos de HVAC, los revestimientos de equipos refrigerados, los sistemas de tuberías industriales y las carcasas de baterías dependen del control térmico. La categoría tiene una base amplia porque la gestión de la temperatura generalmente se requiere independientemente de las condiciones económicas o la ubicación del uso final. En las aplicaciones de baterías, el aislamiento también cumple una función de seguridad al ayudar a ralentizar la propagación térmica tras un fallo de celda, mientras mantiene la selección de materiales vinculada al rendimiento contra el fuego, la humedad y la temperatura. Esta amplia gama de usos otorga a los productos térmicos un papel estable en el mercado de aislamiento OEM.
Se prevé que el aislamiento acústico crezca a una CAGR del 6,13% hasta 2032 en el mercado de aislamiento OEM. Los vehículos eléctricos están aumentando la demanda de tratamientos acústicos en paneles de salpicadero, alfombras de suelo y cavidades de pilares, ya que las rutas de ruido anteriormente enmascaradas por los motores de combustión son ahora más evidentes. Los programas de vehículos especifican cada vez más objetivos de pérdida de inserción y coeficientes de reducción de ruido antes de que se construyan los prototipos físicos, favoreciendo a los proveedores que pueden proporcionar tanto muestras como datos de rendimiento digital verificados. En junio de 2025, Owens Corning anunció un aumento de capacidad del 50% en su planta de vidrio celular FOAMGLAS en Klášterec, República Checa, con la línea ampliada planificada para el segundo trimestre de 2026. La demanda térmica y acústica puede crecer en paralelo a medida que los fabricantes de equipos mejoran el rendimiento energético y los fabricantes de vehículos mejoran el confort de la cabina.
Por Industria de Usuario Final:
La Demanda Industrial y Comercial se Mantiene Estable Mientras el Transporte se ExpandeEl segmento industrial y comercial representó el 34,81% de los ingresos en 2026, impulsado por las tuberías de plantas de proceso, la refrigeración comercial y los grandes sistemas de HVAC. Esta posición refleja la necesidad sostenida de aislamiento en instalaciones logísticas, plantas de fabricación y equipos con largas vidas operativas. Los ciclos de reemplazo del aislamiento industrial pueden extenderse de 15 a 20 años, creando una base duradera de demanda. Los programas de eficiencia energética pueden acelerar las actualizaciones cuando los activos existentes ya no cumplen con los requisitos de rendimiento aplicables. El mercado de aislamiento OEM se beneficia cuando los proveedores de equipos integran el aislamiento directamente en el producto en lugar de depender de una instalación en campo separada, lo que respalda una calidad consistente y el cumplimiento de las especificaciones térmicas y contra incendios.
Se espera que el transporte sea el segmento de usuario final de más rápido crecimiento, con el tamaño del mercado de aislamiento OEM proyectado para avanzar a una CAGR del 6,48% hasta 2032. Se requieren paneles multifunción para abordar la fuga térmica de la batería, el calor del bajo del vehículo, la exposición a impactos y el ruido de la cabina dentro de una única plataforma de vehículo. La placa de protección de batería de composite de Autoneum, introducida en mayo de 2025, ilustra esta combinación de funciones estructurales y térmicas. Investigadores de la Universidad de Birmingham reportaron un material de escudo térmico de nanofibras que era 10 veces menos conductor térmicamente que los materiales automotrices avanzados actuales y 100 veces menos denso que una manta de cerámica contra incendios. Los electrodomésticos de consumo siguen siendo intensivos en materiales, ya que los refrigeradores y congeladores dependen del aislamiento de espuma, mientras que los equipos marinos, aeroespaciales y médicos pueden respaldar productos premium debido a los exigentes requisitos de calificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Aislamiento OEM en América del Norte
América del Norte representó el 33,39% de los ingresos regionales en 2026, respaldada por su concentración de fabricantes de HVAC, plantas de ensamblaje automotriz y fabricantes de equipos industriales. Estados Unidos es el principal centro de demanda regional, donde las normas energéticas federales y estatales influyen en los productos fabricados en fábrica y en los equipos comerciales. Wisconsin adoptó el Código Internacional de Conservación de Energía de 2021, incluidos los requisitos actualizados de envolvente térmica comercial, en septiembre de 2025. ROCKWOOL inició la construcción de una instalación en Wallula, Washington, en 2025 para atender a clientes industriales y OEM de la región. Danfoss comenzó la producción de válvulas de bola de cierre GBC en su instalación de Monterrey en junio de 2025, lo que refleja el papel de México en las cadenas de suministro de fabricación de HVAC en América del Norte.
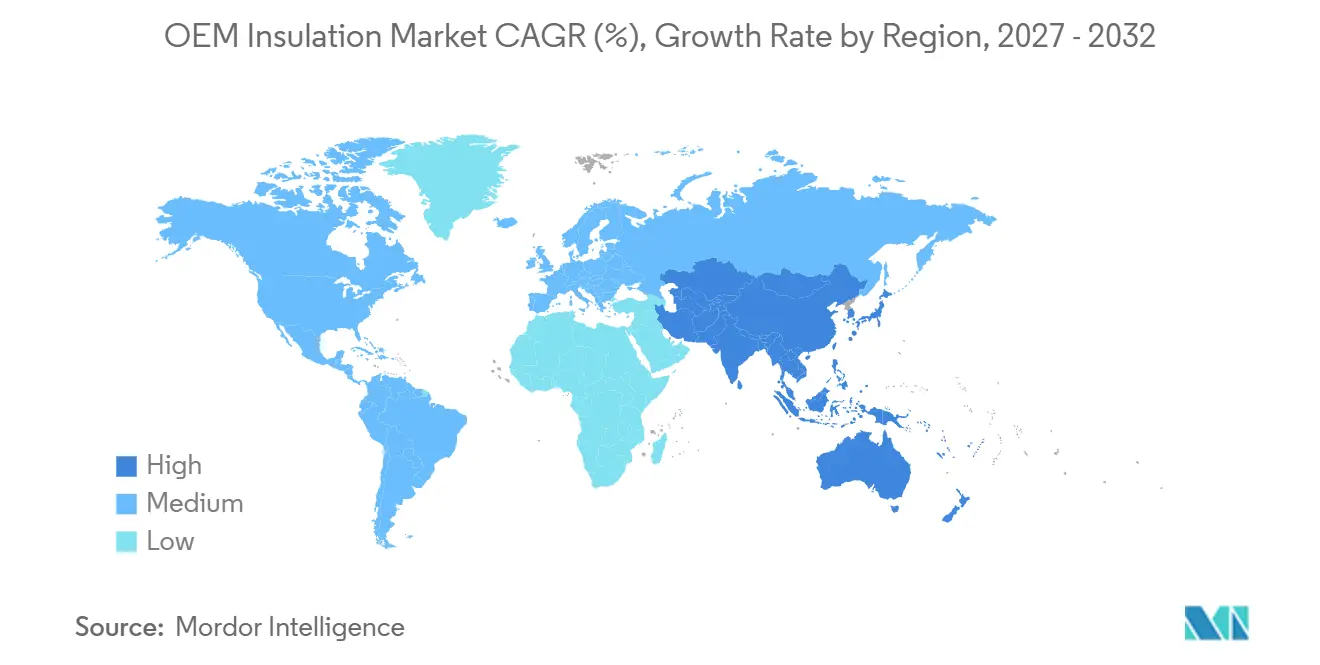
Mercado de Aislamiento OEM en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,39% hasta 2032, lo que la convierte en la región de mayor crecimiento en el mercado de aislamiento OEM. China combina la producción a gran escala de vehículos eléctricos con regulaciones de seguridad de baterías que respaldan el uso de materiales térmicos de alto rendimiento. India y el Sudeste Asiático contribuyen a la demanda a través de la adopción de HVAC, la fabricación de electrodomésticos, el desarrollo de la cadena de frío y la construcción de centros de datos. Armacell inauguró una planta de aislamiento de aerogel en Pune en junio de 2025, duplicando su capacidad global de fabricación de aerogel. La creciente base de fabricación de equipos de la región respalda la demanda de aislamiento instalado en fábrica en una amplia gama de productos.
Mercado de Aislamiento OEM en EMEA y América del Sur
Europa sigue siendo un mercado de aislamiento OEM estrictamente regulado, ya que el Reglamento de Productos de Construcción, la Directiva sobre Emisiones Industriales y la Directiva de Eficiencia Energética establecen estándares mínimos de rendimiento térmico. Alemania sigue siendo importante para las aplicaciones automotrices a medida que los programas de vehículos premium avanzan hacia la electrificación. Saint-Gobain continuó la construcción de una línea de producción de lana de piedra en su instalación de Vidalengo, en Italia, durante 2025 para atender la demanda regional. América del Sur se centra en Brasil y Argentina, donde la logística de cadena de frío y la adopción de HVAC comercial son los principales impulsores de la demanda. Oriente Medio y África muestran un crecimiento gradual en la demanda industrial y comercial, liderado por Arabia Saudita y Sudáfrica.
Panorama Competitivo
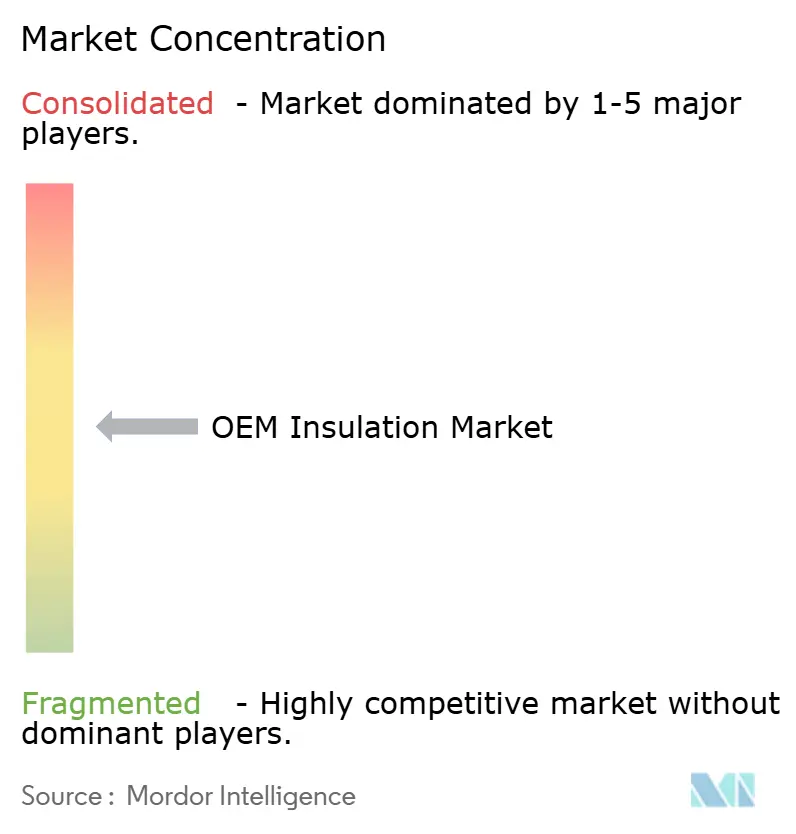
El mercado de aislamiento OEM está moderadamente fragmentado. ROCKWOOL A/S, Saint-Gobain, Owens Corning y Knauf Insulation son proveedores de fibra mineral con integración vertical y una amplia presencia manufacturera. Su escala les permite atender a clientes industriales y de transporte de alto rendimiento que requieren disponibilidad confiable y una amplia gama de productos certificados. Armacell opera en espumas flexibles y materiales de alto rendimiento, mientras que Covestro suministra tecnologías de materiales de poliuretano. ROCKWOOL reportó 473 millones de EUR (~531,04 millones de USD) en inversión de capital en 2025 y presupuestó 650 millones de EUR (~729,76 millones de USD) para 2026, respaldando nueva capacidad en mercados donde los proyectos de lana mineral pueden tardar entre tres y cuatro años en desarrollarse.
Los proveedores especializados compiten en áreas donde las aplicaciones de vehículos y baterías requieren materiales más delgados o con mayor resistencia al calor. Aspen Aerogels ha establecido relaciones de producción plurianuales con GM, Toyota, Scania, Audi, Volvo Cars y Automotive Cells Company (ACC) para productos de barrera térmica. Estas relaciones generan costos de cambio porque los materiales de barrera térmica requieren calificación dentro de un programa de vehículo. Covestro lanzó CQ-Configurator en enero de 2026 para ayudar a los socios fabricantes de espuma de poliuretano a evaluar el impacto del dióxido de carbono y atribuir contenido de material sostenible. Estas herramientas digitales son cada vez más relevantes a medida que los proveedores de nivel 1 solicitan con mayor frecuencia información ambiental a nivel de producto durante la calificación. Los materiales emergentes, incluido el aislamiento de nanofibras electrohiladas, pueden ampliar las opciones para barreras térmicas de baterías de bajo peso.
El mercado de aislamiento OEM presenta oportunidades en compuestos de aerogel para vehículos eléctricos y espumas acústicas libres de halógenos para plataformas premium. Los proveedores más pequeños pueden competir abordando una restricción térmica, acústica, de seguridad o de espacio específica que las carteras más amplias no atienden completamente. Sin embargo, los prolongados ciclos de calificación y la necesidad de soporte de producción global pueden limitar la capacidad de las empresas más pequeñas para escalar rápidamente. Los grandes proveedores continúan invirtiendo en capacidad a medida que la regulación, la eficiencia de los equipos y la electrificación de vehículos impulsan la demanda en varios usos finales. Los proveedores obtienen ventaja competitiva a través del rendimiento verificado, una amplia presencia manufacturera, experiencia en materiales y una participación temprana en los programas de diseño de los fabricantes de equipos originales.
Líderes de la Industria de Aislamiento OEM
-
Owens Corning
-
ROCKWOOL A/S
-
Saint-Gobain
-
Knauf Insulation
-
Covestro AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aislamiento OEM Empresas cubiertas en este informe
- 3M
- Armacell
- Aspen Aerogels, Inc.
- Auria Solutions
- Autoneum
- BASF
- Covestro AG
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Morgan Advanced Materials
- Owens Corning
- Recticel Insulation
- ROCKWOOL A/S
- Saint-Gobain
Desarrollos recientes de la industria en Mercado de Aislamiento OEM
- Enero de 2026: Covestro lanzó el CQ-Configurator, una plataforma digital que permite a los socios de la cadena de valor de espuma de poliuretano (PU) evaluar y optimizar el impacto de CO₂ y el contenido de material sostenible atribuido para aplicaciones de espuma de PU flexible y rígida en tiempo real. La plataforma utiliza datos de Evaluación del Ciclo de Vida (LCA) verificados por terceros para la elaboración de informes de Alcance 3 y no requiere experiencia en LCA.
- Agosto de 2025: Saint-Gobain completó la construcción de su 5.ª línea de aislamiento de lana mineral en el complejo de Oragadam cerca de Chennai, India, con una capacidad planificada de 50.000 toneladas/año, con la expectativa de crear más de 1.100 empleos directos e indirectos. Esta expansión respalda la demanda de aislamiento OEM en la región de Asia-Pacífico.
Alcance del Informe del Mercado Global de Aislamiento OEM
El aislamiento OEM se refiere a materiales térmicos, acústicos o de protección contra incendios fabricados a medida e integrados directamente en bienes y equipos manufacturados, en lugar de instalarse en edificios. Estos componentes son diseñados por o para fabricantes de equipos originales (OEM) para encajar dentro de productos específicos, como automóviles, sistemas de HVAC o electrodomésticos.
El mercado de aislamiento OEM está segmentado por tipo de material, tipo de aislamiento, industria de usuario final y geografía. Por tipo de material, el mercado está segmentado en lana mineral, espuma de poliuretano (PUF), espuma elastomérica flexible (FEF), fibra de vidrio y lana de vidrio, y otros materiales. Por tipo de aislamiento, el mercado está segmentado en aislamiento térmico y aislamiento acústico. Por industria de usuario final, el mercado está segmentado en industrial y comercial, transporte, electrodomésticos y equipos de consumo, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el aislamiento OEM en 16 países en las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Lana Mineral |
| Espuma de Poliuretano (PUF) |
| Espuma Elastomérica Flexible (FEF) |
| Fibra de Vidrio y Lana de Vidrio |
| Otros Materiales |
| Aislamiento Térmico |
| Aislamiento Acústico |
| Industrial y Comercial |
| Transporte |
| Electrodomésticos y Equipos de Consumo |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Lana Mineral | |
| Espuma de Poliuretano (PUF) | ||
| Espuma Elastomérica Flexible (FEF) | ||
| Fibra de Vidrio y Lana de Vidrio | ||
| Otros Materiales | ||
| Por Tipo de Aislamiento | Aislamiento Térmico | |
| Aislamiento Acústico | ||
| Por Industria de Usuario Final | Industrial y Comercial | |
| Transporte | ||
| Electrodomésticos y Equipos de Consumo | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Aislamiento OEM?
El tamaño del mercado de aislamiento OEM fue valorado en 23,33 mil millones de USD en 2026 y se estima que crecerá desde 24,63 mil millones de USD en 2027 hasta 32,63 mil millones de USD en 2032, a una CAGR del 5,78% durante el período de pronóstico (2027-2032).
¿Qué material de aislamiento OEM está creciendo más rápido?
Se prevé que la espuma elastomérica flexible crezca a una CAGR del 6,96% hasta 2032, respaldada por los cambios en los refrigerantes de HVAC y las aplicaciones en vehículos eléctricos. Su conformabilidad y propiedades de control de humedad se adaptan a sistemas de tuberías compactos, módulos de batería y aplicaciones del bajo del vehículo. Estas necesidades son importantes porque los fabricantes de equipos deben mantener el rendimiento sin aumentar el espacio de instalación.
¿Qué área de uso final tiene las perspectivas de crecimiento más sólidas?
El transporte tiene la CAGR proyectada más alta del 6,48% hasta 2032, ya que los fabricantes de vehículos necesitan soluciones térmicas, acústicas y de seguridad para plataformas eléctricas. El segmento utiliza paneles multifunción que pueden gestionar el calor de la batería, la exposición del bajo del vehículo y el ruido de la cabina. Los largos procesos de validación significan que los proveedores calificados pueden ser socios importantes a lo largo de la vida de un programa de vehículo.
¿Qué región se está expandiendo más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 6,39% hasta 2032, impulsada por la producción de vehículos eléctricos, la demanda de Calefacción, Ventilación y Aire Acondicionado (HVAC) y la infraestructura de cadena de frío. Las normas de seguridad de baterías de China y la inversión manufacturera más amplia también respaldan la demanda de materiales de mayor rendimiento. India y el Sudeste Asiático contribuyen a través de la producción de electrodomésticos, equipos de refrigeración, centros de datos y nueva capacidad de fábrica.