
Taille et part du marché de l'isolation OEM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.63 Milliards de dollars |
| Taille du Marché (2032) | 32.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.78 % |
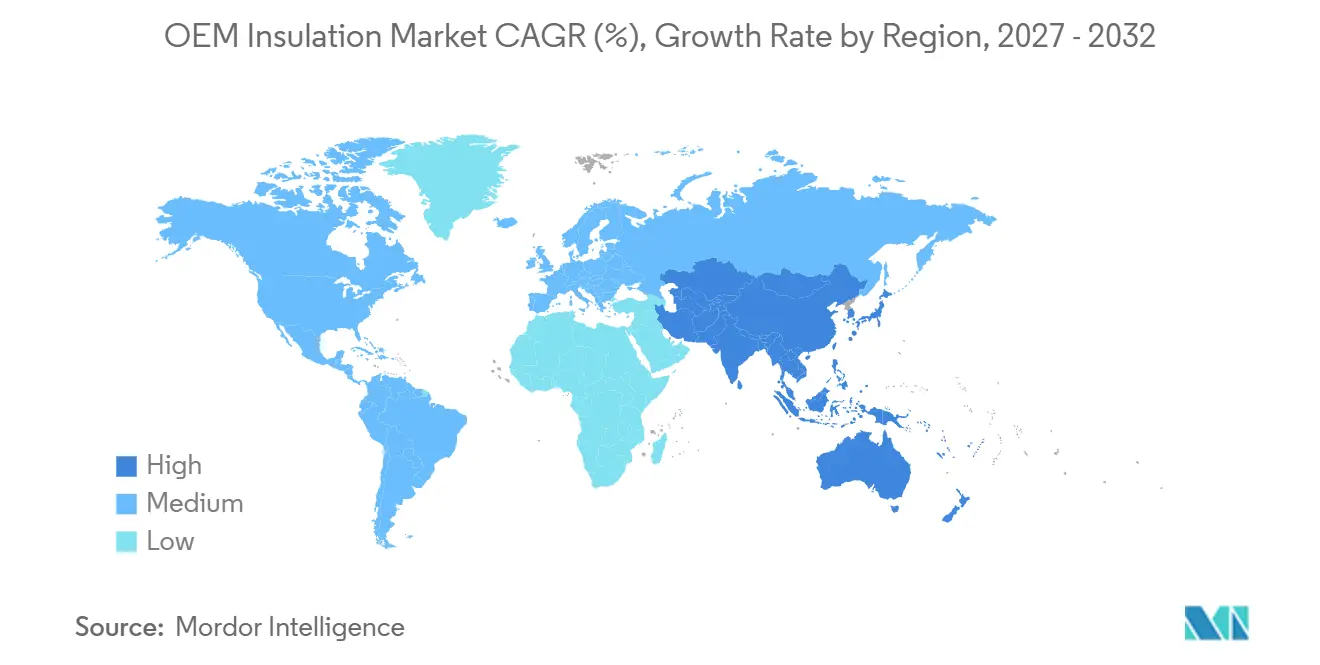
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
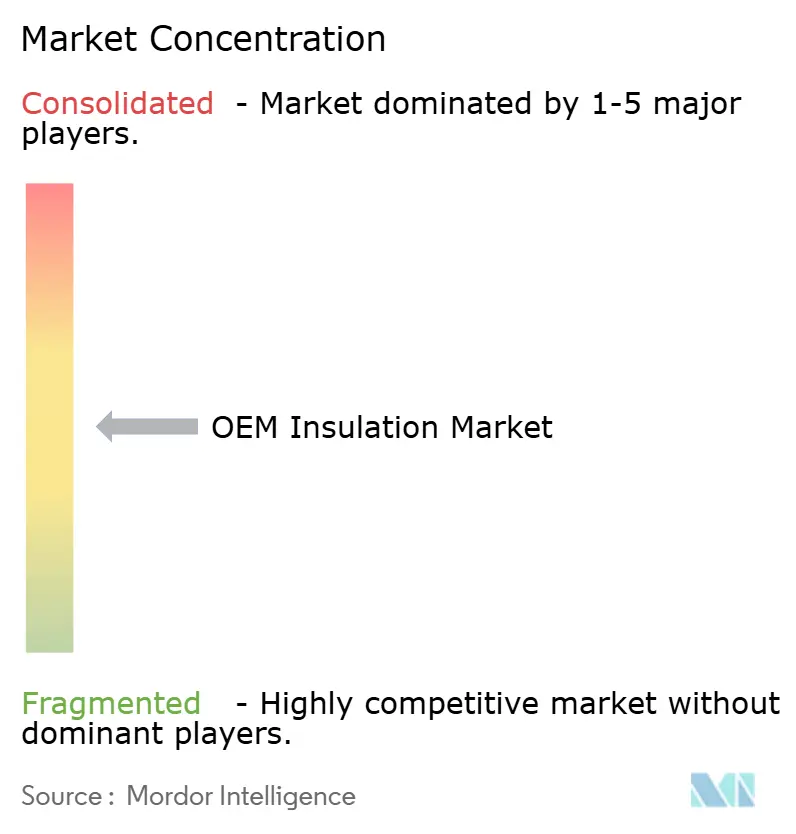
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation OEM par Mordor Intelligence
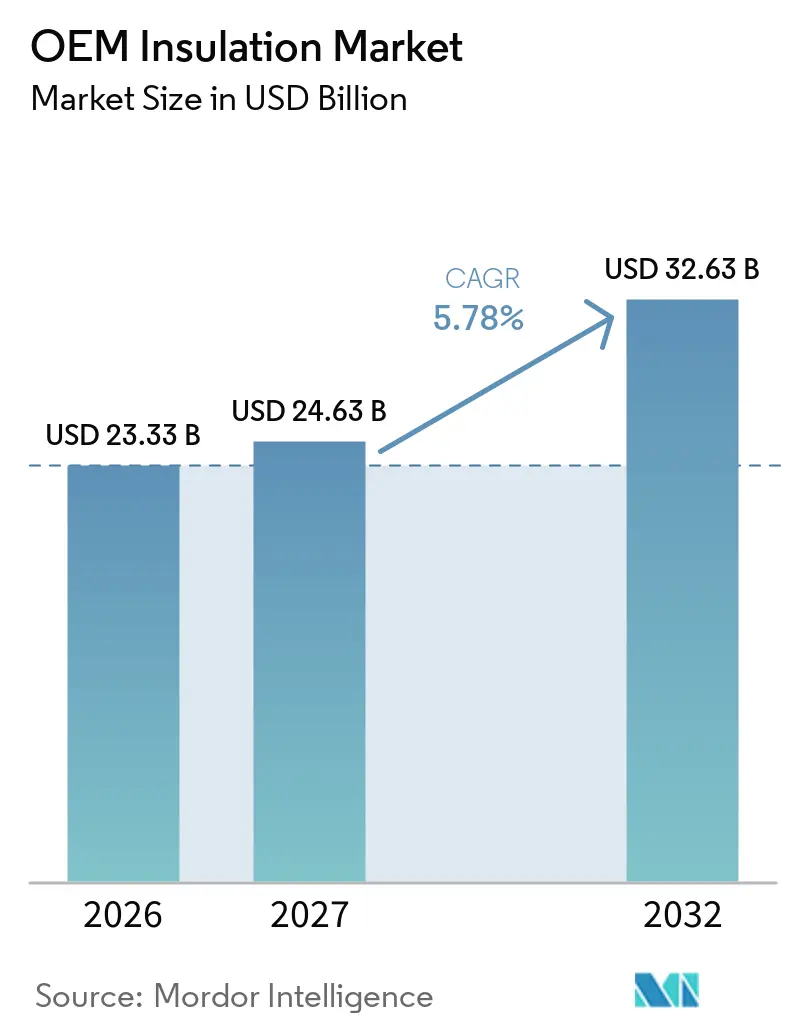
La taille du marché de l'isolation OEM était évaluée à 23,33 milliards USD en 2026 et devrait croître de 24,63 milliards USD en 2027 à 32,63 milliards USD d'ici 2032, à un CAGR de 5,78 % durant la période de prévision (2027-2032). Le marché de l'isolation OEM est soutenu par l'électrification des véhicules et des exigences plus strictes en matière d'efficacité énergétique pour le chauffage, la ventilation et la climatisation (CVC), la réfrigération, les équipements industriels et les produits fabriqués en usine. Les véhicules électriques à batterie nécessitent des matériaux qui gèrent la chaleur, la propagation du feu, les vibrations et le bruit en cabine dans un espace d'installation limité. Cette exigence oriente le développement de produits vers des systèmes de matériaux combinant des fonctions thermiques, acoustiques et structurelles. Le marché de l'isolation OEM bénéficie également lorsque les fabricants adoptent des matériaux plus performants sur l'ensemble de leurs lignes de production mondiales plutôt que d'adapter les produits aux exigences locales les moins contraignantes. Les fournisseurs disposant de données de performance validées, de larges portefeuilles et de la capacité à soutenir les travaux de conception en amont d'un programme OEM sont mieux positionnés pour être compétitifs.
Principaux enseignements du rapport
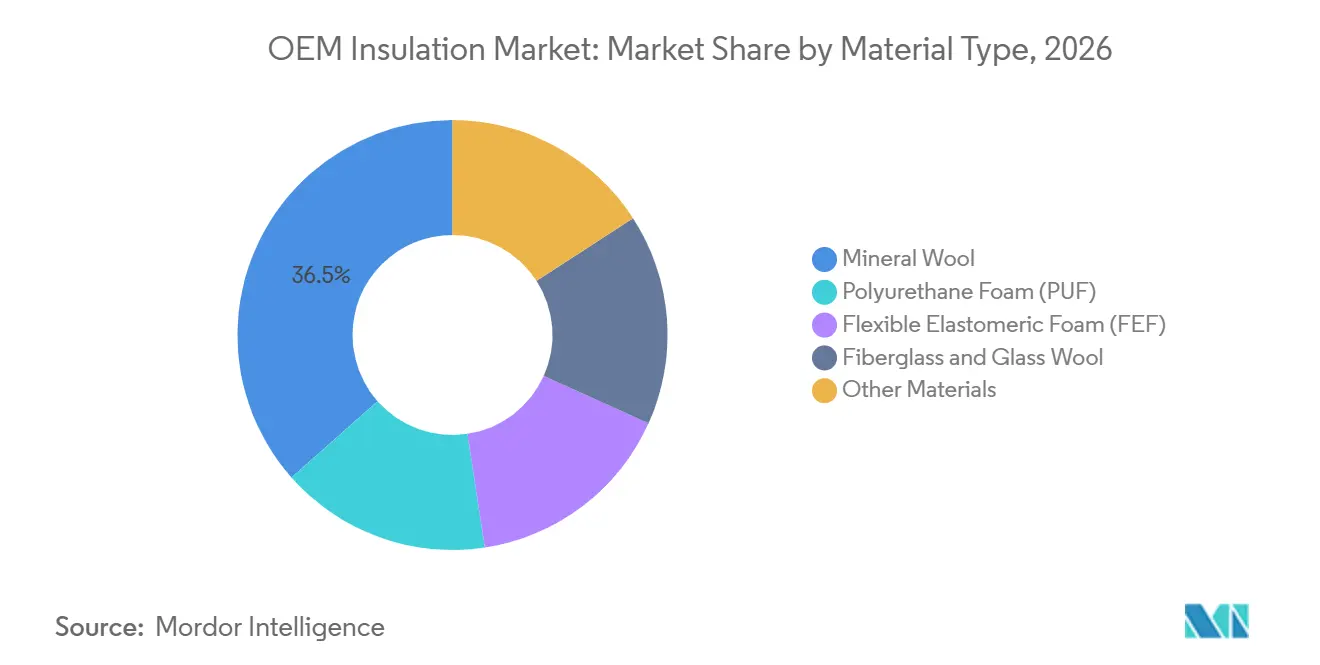
- Par type de matériau, la laine minérale a dominé avec une part de marché de 36,52 % en 2026, tandis que la mousse élastomère flexible devrait se développer à un CAGR de 6,96 % jusqu'en 2032.
- Par type d'isolation, l'isolation thermique détenait une part de marché de 55,17 % en 2026, tandis que l'isolation acoustique devrait se développer à un CAGR de 6,13 % jusqu'en 2032.
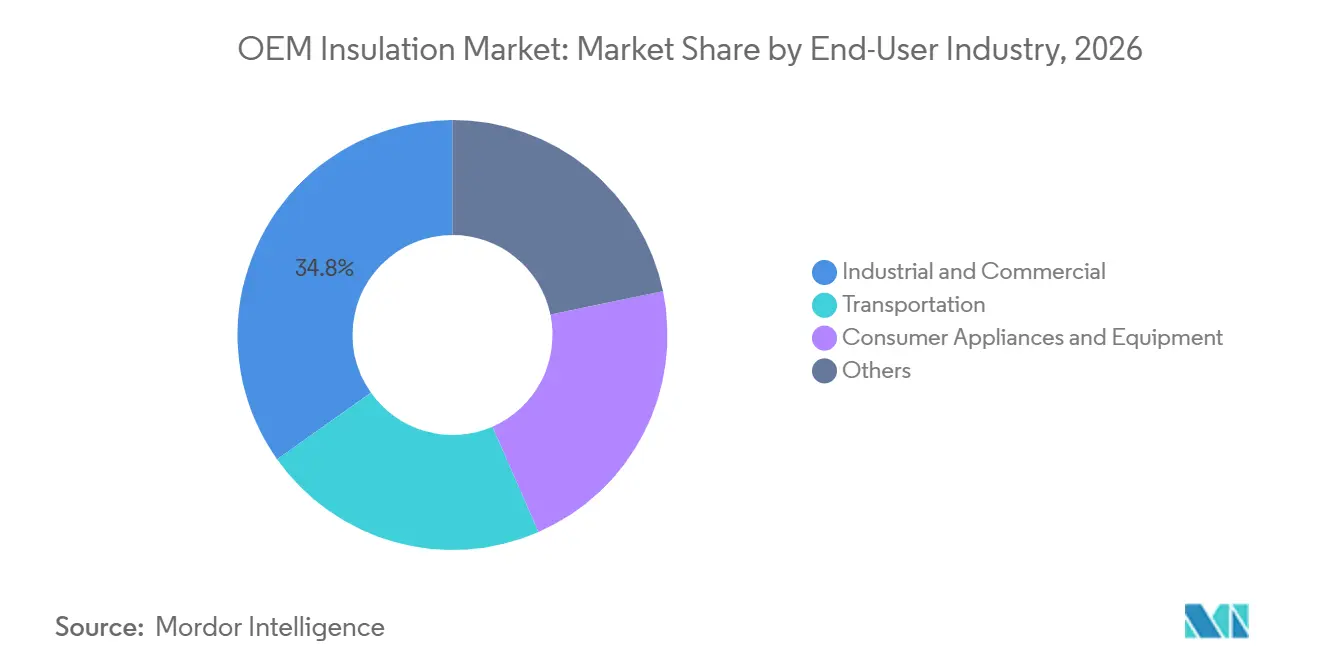
- Par secteur d'utilisation finale, le secteur industriel et commercial représentait une part de marché de 34,81 % en 2026, tandis que le transport devrait progresser à un CAGR de 6,48 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 33,39 % de la part du marché de l'isolation OEM en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes d'efficacité énergétique et d'émissions | +1.20% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Électrification des véhicules et sécurité thermique des batteries | +1.00% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Besoins croissants en confort acoustique dans les véhicules plus silencieux | +0.80% | Mondial, avec une concentration en Allemagne, au Japon, en Corée du Sud et aux États-Unis | Long terme (≥ 4 ans) |
| Allègement des équipements d'origine (OEM) et conception dans des espaces contraints | +0.70% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Expansion du CVC, de la réfrigération et des équipements efficaces | +0.90% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes d'efficacité énergétique et d'émissions
Les exigences réglementaires constituent un moteur central de la demande sur le marché de l'isolation OEM dans toutes les catégories d'équipements. Le règlement européen sur les produits de construction, UE 2024/3110, exige des déclarations de performance couvrant la conductivité thermique, la classification au feu et le carbone incorporé pour les produits entrant dans les chaînes de valeur européennes. Aux États-Unis, le Département de l'énergie a publié en juillet 2025 des normes de conservation de l'énergie pour les logements préfabriqués, basées sur les dispositions relatives à l'enveloppe thermique du Code international de conservation de l'énergie de 2021. La norme EN 17956 fournit des classes d'efficacité énergétique pour les systèmes d'isolation industrielle sur des plages de températures allant de -30 °C à 650 °C, offrant aux prescripteurs d'équipements un moyen de définir des niveaux de performance minimaux installés. Ces réglementations encouragent les fabricants OEM à sélectionner des grades d'isolation plus performants sur plusieurs sites de production. Le marché de l'isolation OEM bénéficie des programmes de conformité qui affectent à la fois la conception de nouveaux équipements et les mises à niveau liées aux remplacements.
Électrification des véhicules et sécurité thermique des batteries
L'électrification des véhicules élargit la gamme des fonctions de sécurité thermique attendues des matériaux d'isolation OEM. La norme chinoise GB 38031-2025 est entrée en vigueur en juillet 2026 et exige que les blocs-batteries résistent au feu ou à l'explosion lors d'un emballement thermique. Covestro a introduit la mousse d'encapsulation en polyuréthane ignifuge Baysafe BEF en juillet 2025 pour limiter la propagation thermique entre les cellules cylindriques[1]. Aspen Aerogels a déclaré 168,9 millions USD de chiffre d'affaires lié aux barrières thermiques en 2025, provenant des barrières en aérogel PyroThin fournies dans le cadre d'accords de production avec des constructeurs automobiles et des clients fabricants de cellules de batteries. Autoneum a lancé en mai 2025 une plaque de protection en composite thermoplastique à fibres longues pour les batteries de véhicules électriques, combinant protection aux chocs et isolation thermique. Le marché de l'isolation OEM offre des opportunités dans les conceptions qui traitent la protection cellule à cellule, la chaleur du soubassement et l'espace limité du bloc-batterie sans ajouter un poids excessif.
Exigences croissantes en matière de confort acoustique dans les véhicules plus silencieux
Les véhicules électriques plus silencieux rendent le bruit de roulement et le bruit solidien plus perceptibles à l'intérieur de l'habitacle. Une étude évaluée par des pairs en 2025 a révélé que les véhicules électriques à batterie exposent des chemins de bruit à 500-2 000 Hz que le bruit des moteurs à combustion masquait auparavant. La même étude a noté que les limites de bruit extérieur des véhicules européens sont passées de 82 dB à 68 dB en vertu du règlement R51-03 pour les nouveaux véhicules de production à partir de 2024. Des recherches techniques ont rapporté un coefficient d'absorption acoustique de 0,925 pour la mousse de polyuréthane optimisée à 2 000-4 000 Hz et une réduction des vibrations allant jusqu'à 25 dB pour les panneaux de tablier améliorés par métamatériaux. Les concepts acoustiques légers peuvent réduire le poids du pack acoustique de 35 % tout en maintenant les performances acoustiques. Ces développements influencent la sélection des fournisseurs sur le marché de l'isolation OEM, car des données acoustiques prêtes pour la simulation sont de plus en plus requises lors du développement numérique des véhicules.
Expansion du CVC, de la réfrigération et de la fabrication d'équipements à haute efficacité énergétique
La transition du réfrigérant R-410A vers les réfrigérants A2L, notamment le R-32 et le R-454B, modifie les exigences d'isolation pour les assemblages CVC et de réfrigération. Les systèmes à haute pression peuvent augmenter les gradients thermiques à travers les parois d'isolation et soutenir la demande de matériaux plus épais avec une perméabilité à la vapeur d'eau plus faible. La mousse élastomère flexible est avantageuse lorsque les fabricants ont besoin d'une isolation de tuyauterie conformable dans des assemblages compacts. Munters a annoncé en mars 2025 une expansion de 29,95 millions USD de son installation de fabrication CVC en Virginie, ajoutant 200 000 pieds carrés et 270 emplois pour répondre à la demande de refroidissement des centres de données. Le marché de l'isolation OEM bénéficie également de nouvelles capacités dans les équipements de chaîne du froid dans les économies en développement, où la logistique alimentaire et la distribution pharmaceutique nécessitent des systèmes pré-isolés. Ces conditions élargissent la demande au-delà de la construction de bâtiments vers les équipements fabriqués en usine.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des polymères, des fibres minérales et des produits chimiques spéciaux | -0.80% | Mondial, avec une forte exposition en Europe, au Moyen-Orient, en Afrique, en Inde et en Amérique du Nord | Moyen terme (2-4 ans) |
| Longs cycles de qualification pour les nouveaux matériaux et formulations | -0.60% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Charge de conformité en matière de feu, fumée, toxicité et environnement | -0.50% | Europe et Amérique du Nord, avec des exigences fournisseurs s'étendant à l'Asie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en polymères, fibres minérales et produits chimiques spéciaux
La volatilité des matières premières est une contrainte persistante pour le marché de l'isolation OEM. Le diisocyanate de méthylène diphényle (MDI), le diisocyanate de toluène (TDI), les fibres minérales et les additifs spéciaux affectent la base de coûts des produits en mousse et en fibres. Les perturbations de l'approvisionnement et la hausse des coûts énergétiques, logistiques et de conformité peuvent augmenter les coûts des transformateurs plus rapidement que les prix contractuels ne peuvent être révisés. Cela est particulièrement difficile pour les fournisseurs opérant dans le cadre d'accords à prix fixe pluriannuels avec les fabricants d'équipements. Les marges peuvent se contracter immédiatement, tandis que le bénéfice de la baisse des coûts des intrants met plus de temps à se répercuter dans la chaîne d'approvisionnement. Les fournisseurs disposant d'un approvisionnement diversifié, d'une flexibilité des matériaux et de protections contractuelles sont mieux positionnés pour gérer cette pression.
Longs cycles de qualification pour les nouveaux matériaux et formulations
Les longs cycles de validation limitent la vitesse à laquelle les nouveaux produits d'isolation peuvent atteindre la production en série. Les programmes OEM automobiles peuvent nécessiter 24 à 36 mois de tests, de l'échantillonnage des matériaux jusqu'à l'autorisation de production[2]. Les tests peuvent couvrir le cyclage thermique, les performances au feu, la fatigue vibratoire et la compatibilité avec les fluides et électrolytes des véhicules. Les exigences en matière de haute tension et d'emballement thermique s'ajoutent aux preuves nécessaires pour les applications de véhicules électriques. Les spécifications des matériaux sont également finalisées plus tôt lors des phases de maquette numérique, ce qui peut désavantager les fournisseurs ne disposant pas de données de simulation vérifiées. Le marché de l'isolation OEM tend donc à favoriser les fournisseurs établis disposant de ressources de validation et de relations OEM existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la laine minérale domine en part de marché, tandis que la mousse élastomère flexible enregistre une croissance plus rapideLa laine minérale détenait 36,52 % de la part du marché de l'isolation OEM en 2026, soutenue par sa non-combustibilité, sa large plage de températures de fonctionnement et son utilisation établie dans les canalisations et les boîtiers d'équipements. Le matériau reste important pour les canalisations industrielles, les équipements commerciaux et les applications d'usines de traitement où les performances au feu constituent une exigence de base. ROCKWOOL a introduit sa gamme FirePro en prévision de la mise à jour 2029 des exigences britanniques en matière de résistance au feu, reflétant l'attention continue portée aux produits de sécurité incendie testés. La mousse de polyuréthane reste pertinente lorsque la résistance thermique par unité d'épaisseur et la flexibilité de moulage sont requises, tandis que la fibre de verre et la laine de verre servent les applications courantes de CVC et d'appareils électroménagers. Les aérogels et les composites en fibres céramiques répondent aux besoins spécialisés de conceptions minces à haute température.
La mousse élastomère flexible est la catégorie de matériaux à la croissance la plus rapide, avec une taille du marché de l'isolation OEM pour ce matériau projetée pour croître à un CAGR de 6,96 % jusqu'en 2032. Le passage aux réfrigérants A2L et l'utilisation croissante de matériaux flexibles dans les modules de batteries de véhicules électriques et les systèmes de soubassement soutiennent la croissance. Les formulations à base d'éthylène propylène diène monomère (EPDM) peuvent aider les fabricants à réduire leur dépendance aux chaînes d'approvisionnement en butadiène et en néoprène tout en répondant aux exigences de matériaux à faible émission de fumée et sans halogène. La norme ISO 4898:2025 pour les plastiques cellulaires rigides et les exigences ASTM C1728 pour l'isolation en aérogel accroissent l'importance de la certification dans les applications de mousses et de matériaux avancés. En mai 2025, E-Van a introduit un revêtement intérieur pour véhicule électrique utilisant des panneaux d'isolation sous vide avec un noyau microporeux et une valeur R-60 dans une paroi de 2,5 pouces pour préserver l'espace de chargement et réduire la demande énergétique du CVC, démontrant que l'espace d'installation et les performances des matériaux sont des critères d'achat liés.

Par type d'isolation :
l'isolation thermique domine tandis que l'isolation acoustique progresseL'isolation thermique représentait 55,17 % du chiffre d'affaires en 2026, la gestion de la chaleur étant requise dans presque toutes les catégories d'équipements. Les gaines de conduits CVC, les revêtements d'équipements réfrigérés, les systèmes de canalisations industrielles et les boîtiers de batteries dépendent tous du contrôle thermique. La catégorie dispose d'une large base car la gestion de la température est généralement requise indépendamment des conditions économiques ou de l'emplacement d'utilisation finale. Dans les applications de batteries, l'isolation remplit également une fonction de sécurité en contribuant à ralentir la propagation thermique à la suite d'une défaillance de cellule, tout en maintenant la sélection des matériaux liée aux performances en matière de feu, d'humidité et de température. Cette large gamme d'utilisations confère aux produits thermiques un rôle stable sur le marché de l'isolation OEM.
L'isolation acoustique devrait croître à un CAGR de 6,13 % jusqu'en 2032 sur le marché de l'isolation OEM. Les véhicules électriques accroissent la demande de traitements acoustiques dans les panneaux de tablier, les moquettes de plancher et les cavités de montants, car les chemins de bruit précédemment masqués par les moteurs à combustion sont désormais plus apparents. Les programmes de véhicules spécifient de plus en plus des objectifs de perte d'insertion et des coefficients de réduction du bruit avant la construction de prototypes physiques, favorisant les fournisseurs capables de fournir à la fois des échantillons et des données de performance numérique vérifiées. En juin 2025, Owens Corning a annoncé une augmentation de capacité de 50 % dans son usine de verre cellulaire FOAMGLAS à Klášterec, en République tchèque, avec la ligne étendue prévue pour le deuxième trimestre 2026. La demande thermique et acoustique peut croître en parallèle à mesure que les fabricants d'équipements améliorent les performances énergétiques et que les constructeurs automobiles améliorent le confort en habitacle.
Par secteur d'utilisation finale :
la demande industrielle et commerciale reste stable tandis que le transport se développeLe segment industriel et commercial représentait 34,81 % du chiffre d'affaires en 2026, porté par les canalisations d'usines de traitement, la réfrigération commerciale et les grands systèmes CVC. Cette position reflète le besoin soutenu d'isolation dans les installations logistiques, les usines de fabrication et les équipements à longue durée de vie. Les cycles de remplacement de l'isolation industrielle peuvent s'étendre sur 15 à 20 ans, créant une base de demande durable. Les programmes d'efficacité énergétique peuvent accélérer les mises à niveau lorsque les actifs existants ne répondent plus aux exigences de performance applicables. Le marché de l'isolation OEM bénéficie lorsque les fournisseurs d'équipements intègrent directement l'isolation dans le produit plutôt que de s'appuyer sur une installation séparée sur le terrain, soutenant une qualité constante et la conformité aux spécifications thermiques et incendie.
Le transport devrait être le segment d'utilisation finale à la croissance la plus rapide, avec une taille du marché de l'isolation OEM projetée pour progresser à un CAGR de 6,48 % jusqu'en 2032. Des panneaux multifonctions sont nécessaires pour traiter l'emballement thermique des batteries, la chaleur du soubassement, l'exposition aux chocs et le bruit en habitacle au sein d'une seule plateforme de véhicule. La plaque de protection composite pour batteries d'Autoneum, introduite en mai 2025, illustre cette combinaison de fonctions structurelles et thermiques. Des chercheurs de l'Université de Birmingham ont rapporté un matériau de bouclier thermique en nanofibres dix fois moins conducteur thermiquement que les matériaux automobiles avancés actuels et cent fois moins dense qu'une couverture coupe-feu en céramique. Les appareils électroménagers restent gourmands en matériaux, car les réfrigérateurs et congélateurs s'appuient sur l'isolation en mousse, tandis que les équipements marins, aérospatiaux et médicaux peuvent soutenir des produits haut de gamme en raison d'exigences de qualification exigeantes.
Analyse géographique
Marché de l'isolation OEM en Amérique du Nord
L'Amérique du Nord a représenté 33,39 % des revenus régionaux en 2026, soutenue par sa concentration de fabricants de systèmes CVC, d'usines d'assemblage automobile et de fabricants d'équipements industriels. Les États-Unis constituent le principal centre de demande régionale, où les normes énergétiques fédérales et étatiques influencent les produits fabriqués en usine et les équipements commerciaux. Le Wisconsin a adopté le Code international de conservation de l'énergie 2021, incluant les exigences mises à jour relatives à l'enveloppe thermique commerciale, en septembre 2025. ROCKWOOL a posé la première pierre d'une installation à Wallula, dans l'État de Washington, en 2025, afin de servir les clients industriels et OEM de la région. Danfoss a lancé la production de robinets à boisseau sphérique d'arrêt GBC dans son usine de Monterrey en juin 2025, reflétant le rôle du Mexique dans les chaînes d'approvisionnement de la fabrication CVC en Amérique du Nord.
Marché de l'isolation OEM en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,39 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché de l'isolation OEM. La Chine combine une production de véhicules électriques à grande échelle avec des réglementations sur la sécurité des batteries qui soutiennent l'utilisation de matériaux thermiques haute performance. L'Inde et l'Asie du Sud-Est contribuent à la demande grâce à l'adoption des systèmes CVC, à la fabrication d'appareils électroménagers, au développement de la chaîne du froid et à la construction de centres de données. Armacell a ouvert une usine d'isolation en aérogel à Pune en juin 2025, doublant ainsi sa capacité mondiale de fabrication d'aérogel. La base de fabrication d'équipements en expansion dans la région soutient la demande d'isolation installée en usine pour une large gamme de produits.
Marché de l'isolation OEM en EMEA et en Amérique du Sud
L'Europe reste un marché de l'isolation OEM étroitement réglementé, le Règlement sur les produits de construction, la Directive sur les émissions industrielles et la Directive sur l'efficacité énergétique fixant des normes minimales de performance thermique. L'Allemagne reste importante pour les applications automobiles, les programmes de véhicules haut de gamme s'orientant vers l'électrification. Saint-Gobain a poursuivi la construction d'une ligne de production de laine de roche dans son installation de Vidalengo en Italie au cours de 2025 pour répondre à la demande régionale. L'Amérique du Sud est centrée sur le Brésil et l'Argentine, où la logistique de la chaîne du froid et l'adoption des systèmes CVC commerciaux sont les principaux moteurs de la demande. Le Moyen-Orient et l'Afrique affichent une croissance progressive de la demande industrielle et commerciale, portée par l'Arabie saoudite et l'Afrique du Sud.
Paysage concurrentiel
Le marché de l'isolation OEM est modérément fragmenté. ROCKWOOL A/S, Saint-Gobain, Owens Corning et Knauf Insulation sont des fournisseurs de fibres minérales intégrés verticalement, disposant d'une large empreinte industrielle. Leur envergure leur permet de servir des clients industriels et des équipementiers de transport à fort volume, qui exigent une disponibilité fiable et une large gamme de produits homologués. Armacell opère dans les mousses flexibles et les matériaux de performance, tandis que Covestro fournit des technologies de matériaux polyuréthane. ROCKWOOL a déclaré 473 millions EUR (~531,04 millions USD) d'investissements en capital en 2025 et a budgété 650 millions EUR (~729,76 millions USD) pour 2026, afin de soutenir de nouvelles capacités sur des marchés où les projets en laine minérale peuvent nécessiter trois à quatre ans de développement.
Des fournisseurs spécialisés se positionnent sur des segments où les applications véhicules et batteries requièrent des matériaux plus minces ou plus résistants à la chaleur. Aspen Aerogels a établi des relations de production pluriannuelles avec GM, Toyota, Scania, Audi, Volvo Cars et Automotive Cells Company (ACC) pour des produits de barrière thermique. Ces relations génèrent des coûts de changement de fournisseur, car les matériaux de barrière thermique nécessitent une qualification dans le cadre d'un programme véhicule. Covestro a lancé le CQ-Configurator en janvier 2026 pour aider ses partenaires fabricants de mousses polyuréthane à évaluer l'impact en dioxyde de carbone et à attribuer une teneur en matériaux durables. Ces outils numériques deviennent pertinents à mesure que les fournisseurs de rang 1 demandent de plus en plus des informations environnementales au niveau du produit lors de la qualification. Les matériaux émergents, notamment l'isolation en nanofibres électrofilées, pourraient élargir les options disponibles pour les barrières thermiques légères des batteries.
Le marché de l'isolation OEM offre des opportunités dans les composites d'aérogel pour les véhicules électriques et les mousses acoustiques sans halogène pour les plateformes haut de gamme. Les fournisseurs de taille plus modeste peuvent se démarquer en répondant à une contrainte thermique, acoustique, de sécurité ou d'encombrement spécifique que les grands portefeuilles ne couvrent pas pleinement. Toutefois, la longueur des cycles de qualification et la nécessité d'un soutien à la production à l'échelle mondiale peuvent limiter la capacité des petites entreprises à se développer rapidement. Les grands fournisseurs continuent d'investir dans les capacités de production, la réglementation, l'efficacité des équipements et l'électrification des véhicules stimulant la demande dans plusieurs utilisations finales. Les fournisseurs acquièrent un avantage concurrentiel grâce à des performances vérifiées, une large couverture industrielle, une expertise en matériaux et un engagement précoce dans les programmes de conception des équipementiers.
Leaders du secteur de l'isolation OEM
-
Owens Corning
-
ROCKWOOL A/S
-
Saint-Gobain
-
Knauf Insulation
-
Covestro AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'isolation OEM Entreprises couvertes dans ce rapport
- 3M
- Armacell
- Aspen Aerogels, Inc.
- Auria Solutions
- Autoneum
- BASF
- Covestro AG
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Morgan Advanced Materials
- Owens Corning
- Recticel Insulation
- ROCKWOOL A/S
- Saint-Gobain
Développements industriels récents dans Marché de l'isolation OEM
- Janvier 2026 : Covestro a lancé le CQ-Configurateur, une plateforme numérique permettant aux partenaires de la chaîne de valeur de la mousse de polyuréthane (PU) d'évaluer et d'optimiser l'impact sur le CO₂ et le contenu de matériau durable attribué pour les applications de mousse PU flexible et rigide en temps réel. La plateforme utilise des données d'analyse du cycle de vie (ACV) vérifiées par des tiers pour le reporting de portée 3 et ne nécessite pas d'expertise en ACV.
- Août 2025 : Saint-Gobain a achevé la construction de sa 5e ligne d'isolation en laine minérale sur le complexe d'Oragadam près de Chennai, en Inde, avec une capacité prévue de 50 000 tonnes/an, devant créer plus de 1 100 emplois directs et indirects. Cette expansion soutient la demande d'isolation OEM dans la région Asie-Pacifique.
Périmètre du rapport mondial sur le marché de l'isolation OEM
L'isolation OEM désigne les matériaux thermiques, acoustiques ou ignifuges fabriqués sur mesure et intégrés directement dans des biens manufacturés et des équipements, plutôt qu'installés dans des bâtiments. Ces composants sont conçus par ou pour des fabricants d'équipements d'origine (OEM) pour s'adapter à l'intérieur de produits spécifiques, tels que des voitures, des systèmes CVC ou des appareils électroménagers.
Le marché de l'isolation OEM est segmenté par type de matériau, type d'isolation, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en laine minérale, mousse de polyuréthane (PUF), mousse élastomère flexible (FEF), fibre de verre et laine de verre, et autres matériaux. Par type d'isolation, le marché est segmenté en isolation thermique et isolation acoustique. Par secteur d'utilisation finale, le marché est segmenté en industriel et commercial, transport, appareils électroménagers et équipements, et autres. Le rapport couvre également les tailles de marché et les prévisions pour l'isolation OEM dans 16 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Laine minérale |
| Mousse de polyuréthane (PUF) |
| Mousse élastomère flexible (FEF) |
| Fibre de verre et laine de verre |
| Autres matériaux |
| Isolation thermique |
| Isolation acoustique |
| Industriel et commercial |
| Transport |
| Appareils électroménagers et équipements |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Laine minérale | |
| Mousse de polyuréthane (PUF) | ||
| Mousse élastomère flexible (FEF) | ||
| Fibre de verre et laine de verre | ||
| Autres matériaux | ||
| Par type d'isolation | Isolation thermique | |
| Isolation acoustique | ||
| Par secteur d'utilisation finale | Industriel et commercial | |
| Transport | ||
| Appareils électroménagers et équipements | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'isolation OEM ?
La taille du marché de l'isolation OEM était évaluée à 23,33 milliards USD en 2026 et devrait croître de 24,63 milliards USD en 2027 à 32,63 milliards USD d'ici 2032, à un CAGR de 5,78 % durant la période de prévision (2027-2032).
Quel matériau d'isolation OEM connaît la croissance la plus rapide ?
La mousse élastomère flexible devrait croître à un CAGR de 6,96 % jusqu'en 2032, soutenue par les changements de réfrigérants CVC et les applications de véhicules électriques. Sa conformabilité et ses propriétés de contrôle de l'humidité conviennent aux systèmes de canalisations compacts, aux modules de batteries et aux applications de soubassement. Ces besoins sont importants car les fabricants d'équipements doivent maintenir les performances sans augmenter l'espace d'installation.
Quel secteur d'utilisation finale présente les meilleures perspectives de croissance ?
Le transport affiche le CAGR projeté le plus élevé à 6,48 % jusqu'en 2032, car les constructeurs automobiles ont besoin de solutions thermiques, acoustiques et de sécurité pour les plateformes électriques. Le segment utilise des panneaux multifonctions capables de gérer la chaleur des batteries, l'exposition au soubassement et le bruit en habitacle. Les longs processus de validation signifient que les fournisseurs qualifiés peuvent être des partenaires importants tout au long de la durée de vie d'un programme de véhicule.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,39 % jusqu'en 2032, portée par la production de véhicules électriques, la demande en chauffage, ventilation et climatisation (CVC) et les infrastructures de chaîne du froid. Les règles de sécurité des batteries en Chine et les investissements manufacturiers plus larges soutiennent également la demande de matériaux plus performants. L'Inde et l'Asie du Sud-Est contribuent par la production d'appareils électroménagers, les équipements de réfrigération, les centres de données et les nouvelles capacités d'usines.