
Marktgröe und Marktanteil der OEM-Isolierung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 24.63 Milliarden US-Dollar |
| Marktgröße (2032) | 32.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
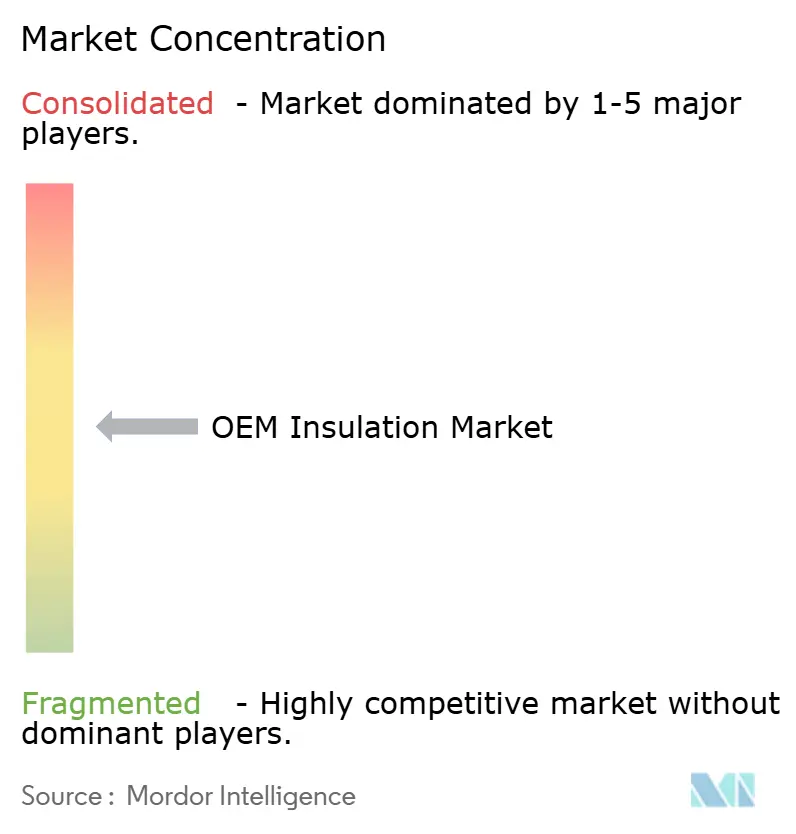
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für OEM-Isolierung von Mordor Intelligence
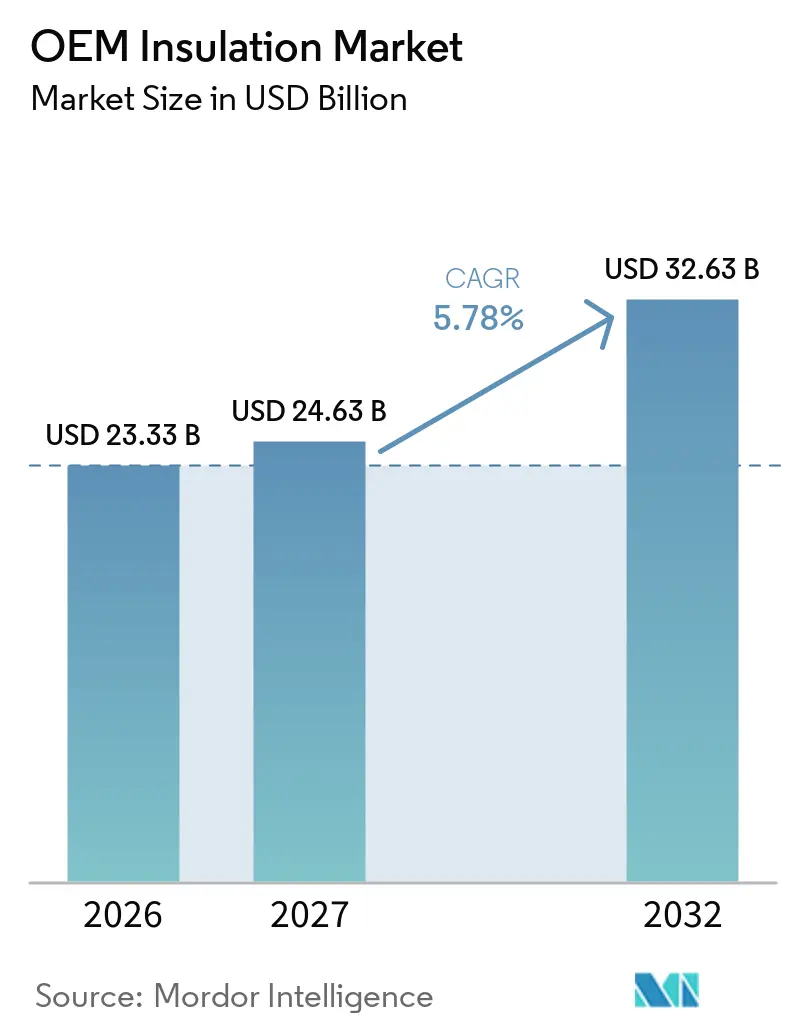
Die Marktgröße für OEM-Isolierung wurde im Jahr 2026 auf 23,33 Milliarden USD geschätzt und soll von 24,63 Milliarden USD im Jahr 2027 auf 32,63 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,78 % während des Prognosezeitraums (2027–2032). Der Markt für OEM-Isolierung wird durch die Elektrifizierung von Fahrzeugen und strengere Energieeffizienzanforderungen für Heizungs-, Lüftungs- und Klimaanlagen (HLK), Kälteanlagen, Industrieanlagen und werkseitig gefertigte Produkte gestützt. Batterieelektrische Fahrzeuge benötigen Materialien, die Wärme, Brandausbreitung, Vibrationen und Kabinengeräusche auf begrenztem Einbauraum beherrschen. Diese Anforderung lenkt die Produktentwicklung auf Materialsysteme, die thermische, akustische und strukturelle Funktionen kombinieren. Der Markt für OEM-Isolierung profitiert auch davon, wenn Hersteller leistungsfähigere Materialien über globale Produktionslinien hinweg einsetzen, anstatt Produkte auf die am wenigsten anspruchsvollen lokalen Anforderungen zuzuschneiden. Lieferanten mit validierten Leistungsdaten, breiten Portfolios und der Kapazität, die Konstruktionsarbeit früh in einem OEM-Programm zu unterstützen, sind besser positioniert, um wettbewerbsfähig zu sein.
Wichtigste Erkenntnisse des Berichts
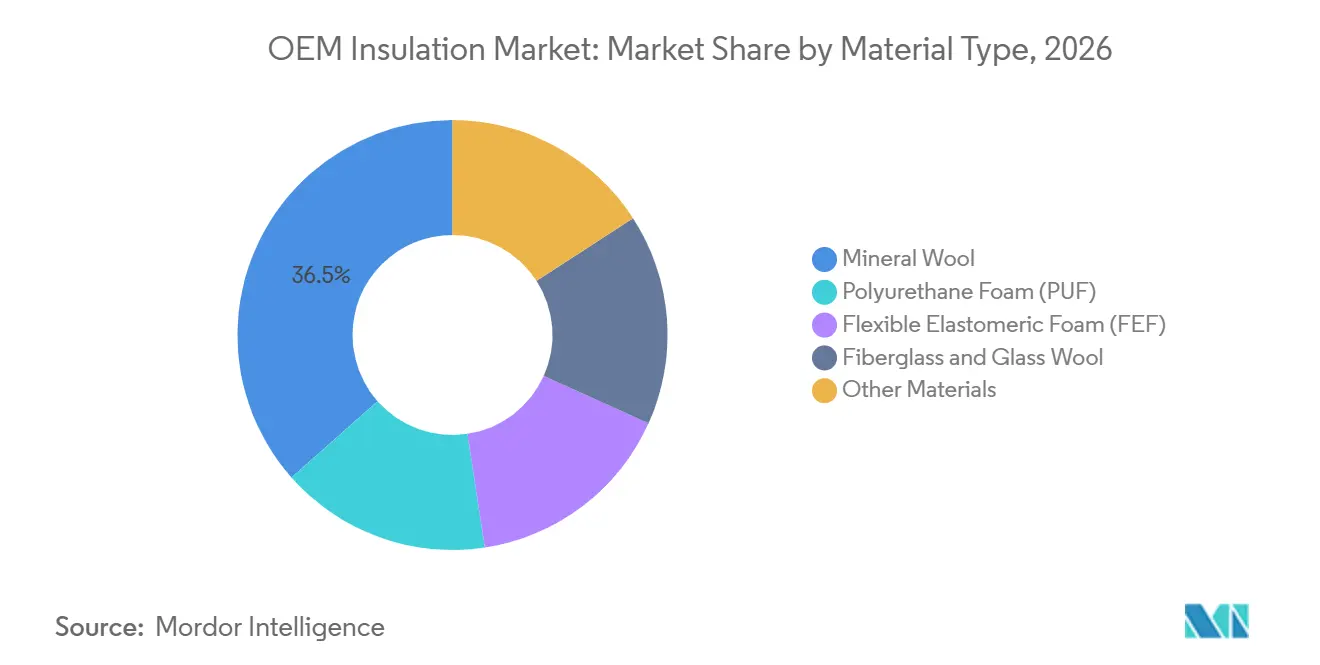
- Nach Materialtyp führte Mineralwolle im Jahr 2026 mit einem Marktanteil von 36,52 %, während flexibler Elastomerschaum bis 2032 voraussichtlich mit einer CAGR von 6,96 % wachsen wird.
- Nach Isolierungstyp hielt Wärmedämmung im Jahr 2026 einen Marktanteil von 55,17 %, während Schalldämmung bis 2032 voraussichtlich mit einer CAGR von 6,13 % wachsen wird.
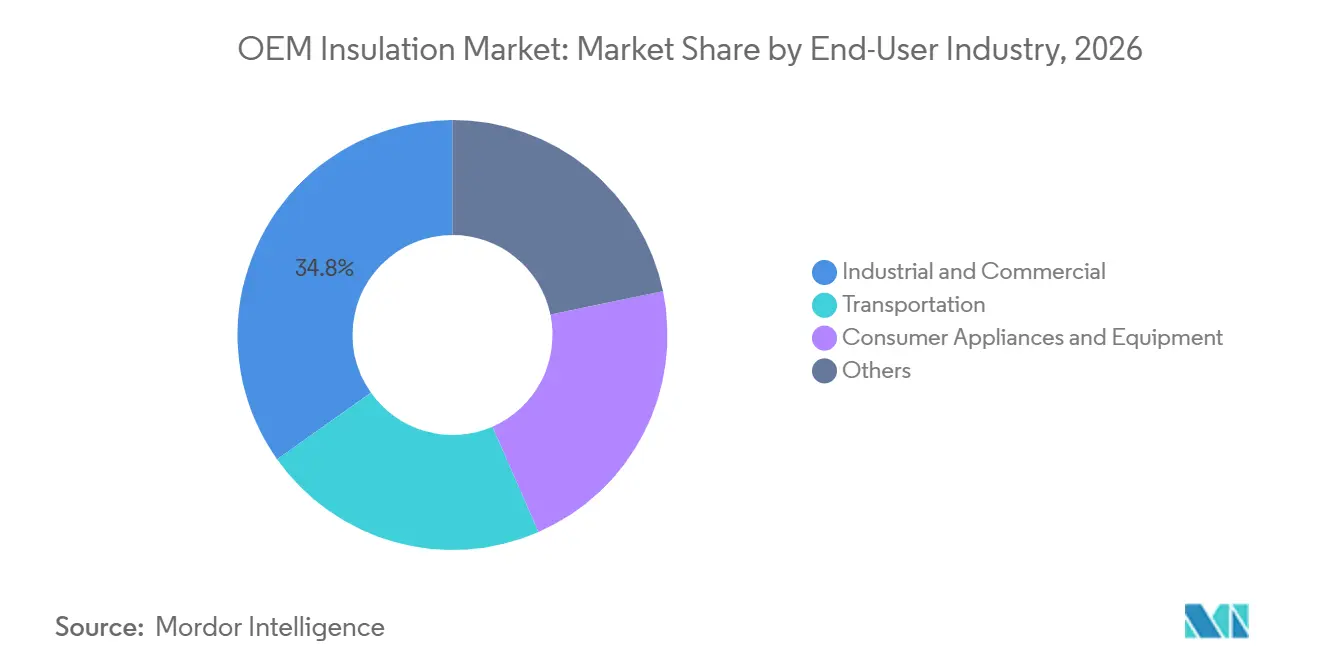
- Nach Endverbraucherbranche entfiel auf Industrie und Gewerbe im Jahr 2026 ein Marktanteil von 34,81 %, während Transport bis 2032 voraussichtlich mit einer CAGR von 6,48 % wachsen wird.
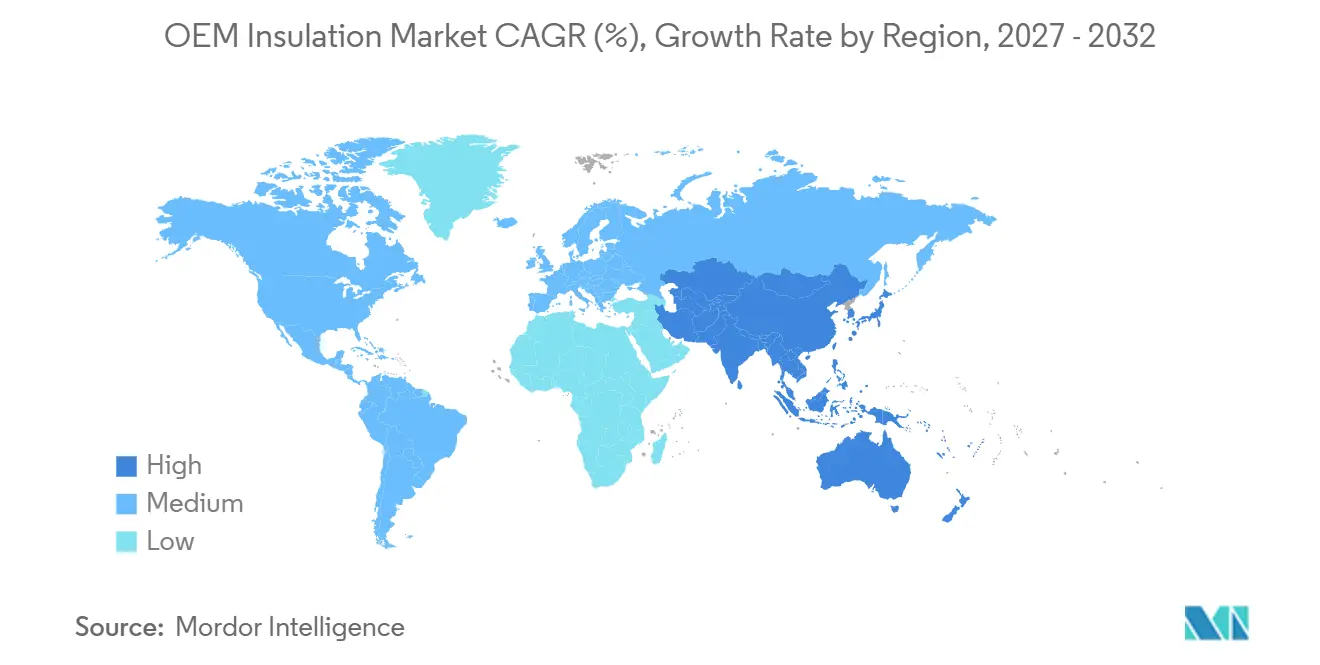
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 33,39 % am Markt für OEM-Isolierung, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,39 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Energieeffizienz- und Emissionsstandards | +1.20% | Global, mit frühen Gewinnen in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Fahrzeugelektrifizierung und thermische Sicherheit von Batterien | +1.00% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Anforderungen an akustischen Komfort in leiseren Fahrzeugen | +0.80% | Global, mit Schwerpunkt in Deutschland, Japan, Südkorea und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Leichtbau und raumbeengte Konstruktion bei Erstausrüstern (OEM) | +0.70% | Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Expansion von HLK, Kälteanlagen und effizienten Geräten | +0.90% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Energieeffizienz- und Emissionsstandards
Regulatorische Anforderungen sind ein zentraler Nachfragetreiber im Markt für OEM-Isolierung über alle Gerätekategorien hinweg. Die Verordnung der Europäischen Union über Bauprodukte, EU 2024/3110, verlangt Leistungserklärungen, die Wärmeleitfähigkeit, Brandklassifizierung und eingebetteten Kohlenstoff für Produkte abdecken, die in europäische Wertschöpfungsketten eintreten. In den Vereinigten Staaten veröffentlichte das Energieministerium im Juli 2025 Energieeinsparstandards für Fertighäuser, basierend auf den Wärmedämmvorschriften des Internationalen Energieeinspargesetzes von 2021. EN 17956 bietet Energieeffizienzklassen für industrielle Isoliersysteme über Temperaturen von -30 °C bis 650 °C und gibt Anlagenplanern eine Möglichkeit, Mindestleistungsniveaus für installierte Systeme festzulegen. Diese Vorschriften veranlassen OEM-Hersteller, leistungsfähigere Isolierungsklassen an mehreren Produktionsstandorten einzusetzen. Der Markt für OEM-Isolierung profitiert von Compliance-Programmen, die sowohl das Design neuer Geräte als auch ersatzbezogene Upgrades betreffen.
Elektrifizierung von Fahrzeugen und thermische Sicherheit von Batterien
Die Fahrzeugelektrifizierung erweitert das Spektrum der thermischen Sicherheitsfunktionen, die von OEM-Isolierungsmaterialien erwartet werden. Chinas GB 38031-2025-Norm trat im Juli 2026 in Kraft und verlangt, dass Batteriepacks einem Brand oder einer Explosion während eines thermischen Durchgehens widerstehen. Covestro führte im Juli 2025 den flammhemmenden Polyurethan-Vergussschaum Baysafe BEF ein, um die thermische Ausbreitung zwischen zylindrischen Zellen zu begrenzen[1]. Aspen Aerogels meldete im Jahr 2025 einen Umsatz von 168,9 Millionen USD aus Wärmebarrieren mit PyroThin-Aerogelbarrieren, die im Rahmen von Produktionsvereinbarungen mit Fahrzeugherstellern und Batteriezellenkunden geliefert wurden. Autoneum brachte im Mai 2025 eine langfaserverstärkte thermoplastische Verbundschutzplatte für Elektrofahrzeugbatterien auf den Markt, die Aufprallschutz mit Wärmedämmung kombiniert. Der Markt für OEM-Isolierung bietet Chancen in Designs, die Zell-zu-Zell-Schutz, Unterbodenerwärmung und begrenzten Batteriepacks-Raum adressieren, ohne übermäßiges Gewicht hinzuzufügen.
Steigende Anforderungen an akustischen Komfort in leiseren Fahrzeugen
Leisere Elektrofahrzeuge machen Straßen- und körperschallübertragene Geräusche im Fahrgastraum deutlicher wahrnehmbar. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass batterieelektrische Fahrzeuge Geräuschpfade bei 500–2.000 Hz freilegen, die zuvor durch Verbrennungsmotorgeräusche verdeckt wurden. Dieselbe Forschungsarbeit stellte fest, dass die europäischen Grenzwerte für Fahrzeugaußengeräusche gemäß Verordnung R51-03 für neue Produktionsfahrzeuge ab 2024 von 82 dB auf 68 dB gesunken sind. Technische Forschungen berichteten von einem Schallabsorptionskoeffizienten von 0,925 für optimierten Polyurethanschaum bei 2.000–4.000 Hz und einer Schwingungsreduzierung von bis zu 25 dB für metamaterialverstärkte Spritzwandpaneele. Leichte akustische Konzepte können das Gewicht des Schallschutzpakets um 35 % reduzieren und dabei die akustische Leistung aufrechterhalten. Diese Entwicklungen beeinflussen die Lieferantenauswahl im Markt für OEM-Isolierung, da simulationsfertige akustische Daten zunehmend während der digitalen Fahrzeugentwicklung gefordert werden.
Expansion der HLK-, Kälteanlagen- und energieeffizienten Geräteherstellung
Der Übergang von R-410A zu A2L-Kältemitteln, einschließlich R-32 und R-454B, verändert die Isolierungsanforderungen für HLK- und Kälteanlagenbaugruppen. Hochdrucksysteme können thermische Gradienten über Isolierungswände hinweg erhöhen und die Nachfrage nach dickeren Materialien mit geringerer Wasserdampfdurchlässigkeit unterstützen. Flexibler Elastomerschaum ist vorteilhaft, wenn Hersteller konforme Rohrisolierung in kompakten Baugruppen benötigen. Munters kündigte im März 2025 eine Erweiterung seiner HLK-Fertigungsanlage in Virginia um 29,95 Millionen USD an, mit 200.000 Quadratfuß zusätzlicher Fläche und 270 Arbeitsplätzen zur Unterstützung der Nachfrage nach Rechenzentrumskühlung. Der Markt für OEM-Isolierung profitiert auch von neuen Kapazitäten bei Kühltransportausrüstungen in Entwicklungsländern, wo Lebensmittellogistik und Pharmavertrieb vorisolierte Systeme erfordern. Diese Bedingungen weiten die Nachfrage über den Gebäudebau hinaus auf werkseitig gefertigte Geräte aus.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kosten für Polymere, Mineralfasern und Spezialchemikalien | -0.80% | Global, mit hoher Exposition in Europa, dem Nahen Osten, Afrika, Indien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Lange Qualifizierungszyklen für neue Materialien und Formulierungen | -0.60% | Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Belastung durch Brand-, Rauch-, Toxizitäts- und Umwelt-Compliance | -0.50% | Europa und Nordamerika, mit Lieferantenanforderungen, die sich auf Asien erstrecken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Einstandskosten für Polymere, Mineralfasern und Spezialchemikalien
Rohstoffvolatilität ist eine anhaltende Einschränkung für den Markt für OEM-Isolierung. Methylendiphenyldiisocyanat (MDI), Toluoldiisocyanat (TDI), Mineralfaser und Spezialadditive beeinflussen die Kostenbasis von Schaum- und Faserprodukten. Versorgungsunterbrechungen sowie höhere Energie-, Logistik- und Compliance-Kosten können die Verarbeitungskosten schneller steigen lassen, als Vertragspreise angepasst werden können. Dies ist besonders herausfordernd für Lieferanten, die unter mehrjährigen Festpreisvereinbarungen mit Geräteherstellern arbeiten. Margen können sofort schrumpfen, während der Vorteil niedrigerer Einstandskosten länger braucht, um durch die Lieferkette weitergegeben zu werden. Lieferanten mit diversifizierter Beschaffung, Materialflexibilität und vertraglichen Schutzmaßnahmen sind besser positioniert, um diesen Druck zu bewältigen.
Lange Qualifizierungszyklen für neue Materialien und Formulierungen
Lange Validierungszyklen begrenzen die Geschwindigkeit, mit der neue Isolierungsprodukte die Serienproduktion erreichen können. Automotive-OEM-Programme können 24 bis 36 Monate Tests erfordern, von der Materialprobenahme bis zur Produktionsgenehmigung[2]. Tests können Wärmezyklen, Brandverhalten, Schwingungsermüdung sowie Verträglichkeit mit Fahrzeugflüssigkeiten und Elektrolyten abdecken. Hochspannungs- und Thermaldurchgehanforderungen erhöhen den Nachweisbedarf für Elektrofahrzeuganwendungen. Materialspezifikationen werden auch früher in digitalen Modellierungsphasen finalisiert, was Lieferanten ohne verifizierte Simulationsdaten benachteiligen kann. Der Markt für OEM-Isolierung begünstigt daher tendenziell etablierte Lieferanten mit Validierungsressourcen und bestehenden OEM-Beziehungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Mineralwolle führt nach Marktanteil, während flexibler Elastomerschaum schneller wächstMineralwolle hielt im Jahr 2026 einen Anteil von 36,52 % am Markt für OEM-Isolierung, gestützt durch ihre Nicht-Brennbarkeit, den breiten Betriebstemperaturbereich und den etablierten Einsatz in Rohrleitungen und Gerätegehäusen. Das Material bleibt wichtig für industrielle Rohrleitungen, gewerbliche Geräte und Prozessanlagenapplikationen, bei denen Brandschutzleistung eine Grundanforderung ist. ROCKWOOL führte seine FirePro-Reihe vor der Aktualisierung der britischen Brandschutzanforderungen im Jahr 2029 ein, was den anhaltenden Fokus auf geprüfte Brandschutzprodukte widerspiegelt. Polyurethanschaum bleibt relevant, wo thermischer Widerstand pro Einheitsdicke und Formgebungsflexibilität gefragt sind, während Glasfaser und Glaswolle gängige HLK- und Haushaltsgeräteanwendungen bedienen. Aerogele und Keramikfaserverbundwerkstoffe adressieren spezialisierte Anforderungen für dünne Hochtemperaturdesigns.
Flexibler Elastomerschaum ist die am schnellsten wachsende Materialkategorie, wobei die Marktgröße für OEM-Isolierung in diesem Bereich bis 2032 voraussichtlich mit einer CAGR von 6,96 % wachsen wird. Der Übergang zu A2L-Kältemitteln und der zunehmende Einsatz flexibler Materialien in Elektrofahrzeugbatteriemodulen und Unterbodenssystemen unterstützen das Wachstum. Auf Ethylen-Propylen-Dien-Monomer (EPDM) basierende Formulierungen können Herstellern helfen, die Abhängigkeit von Butadien- und Neopren-Lieferketten zu reduzieren und gleichzeitig Anforderungen an raucharme und halogenfreie Materialien zu erfüllen. ISO 4898:2025 für starre Zellkunststoffe und ASTM C1728-Anforderungen für Aerogelisolierung erhöhen die Bedeutung der Zertifizierung in Schaum- und Hochleistungsmaterialanwendungen. Im Mai 2025 stellte E-Van eine Elektrofahrzeugauskleidung vor, die Vakuumisolationspaneele mit einem mikroporösen Kern und einer R-60-Bewertung in einer 2,5-Zoll-Wand verwendet, um Laderaum zu erhalten und den HLK-Energiebedarf zu reduzieren, was zeigt, dass Einbauraum und Materialleistung verknüpfte Kaufkriterien sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Isolierungstyp:
Wärmedämmung führt, während Schalldämmung aufholtWärmedämmung machte im Jahr 2026 55,17 % des Umsatzes aus, da Wärmemanagement in nahezu jeder Gerätekategorie erforderlich ist. HLK-Kanalummantelung, Auskleidungen für Kälteanlagen, industrielle Rohrsysteme und Batteriegehäuse sind alle auf Temperaturkontrolle angewiesen. Die Kategorie hat eine breite Basis, da Temperaturmanagement typischerweise unabhängig von wirtschaftlichen Bedingungen oder dem Endverwendungsort erforderlich ist. In Batterieanwendungen erfüllt die Isolierung auch eine Sicherheitsfunktion, indem sie hilft, die thermische Ausbreitung nach einem Zellausfall zu verlangsamen, während die Materialauswahl an Brand-, Feuchtigkeits- und Temperaturleistung gebunden bleibt. Diese breite Anwendungspalette gibt Wärmeprodukten eine stabile Rolle im Markt für OEM-Isolierung.
Schalldämmung soll bis 2032 im Markt für OEM-Isolierung mit einer CAGR von 6,13 % wachsen. Elektrofahrzeuge steigern die Nachfrage nach akustischen Behandlungen in Spritzwandpaneelen, Bodenbelägen und Säulenhohlräumen, da Geräuschpfade, die zuvor durch Verbrennungsmotoren verdeckt wurden, nun deutlicher wahrnehmbar sind. Fahrzeugprogramme spezifizieren zunehmend Einsetzdämpfungsziele und Schallminderungskoeffizienten, bevor physische Prototypen gebaut werden, was Lieferanten begünstigt, die sowohl Muster als auch verifizierte digitale Leistungsdaten bereitstellen können. Im Juni 2025 kündigte Owens Corning eine 50-prozentige Kapazitätserweiterung seines FOAMGLAS-Zellglaswerks in Klášterec, Tschechische Republik, an, wobei die erweiterte Linie für das zweite Quartal 2026 geplant ist. Wärme- und Schalldämmungsnachfrage können parallel wachsen, da Gerätehersteller die Energieeffizienz und Fahrzeughersteller den Kabinenkomfort verbessern.
Nach Endverbraucherbranche:
Industrie- und Gewerbebedarf bleibt stabil, während Transport expandiertDas Industrie- und Gewerbesegment machte im Jahr 2026 34,81 % des Umsatzes aus, angetrieben durch Prozessanlagenrohrleitungen, gewerbliche Kälteanlagen und große HLK-Systeme. Diese Position spiegelt den anhaltenden Bedarf an Isolierung in Logistikeinrichtungen, Fertigungsanlagen und Geräten mit langen Betriebslebensdauern wider. Austauschzyklen für industrielle Isolierung können sich auf 15 bis 20 Jahre erstrecken und schaffen eine dauerhafte Nachfragebasis. Energieeffizienzprogramme können Upgrades beschleunigen, wenn bestehende Anlagen die geltenden Leistungsanforderungen nicht mehr erfüllen. Der Markt für OEM-Isolierung profitiert, wenn Gerätehersteller Isolierung direkt in das Produkt integrieren, anstatt sich auf separate Feldinstallation zu verlassen, was eine gleichbleibende Qualität und die Einhaltung thermischer und brandschutztechnischer Spezifikationen unterstützt.
Transport wird voraussichtlich das am schnellsten wachsende Endverbrauchersegment sein, wobei die Marktgröße für OEM-Isolierung bis 2032 voraussichtlich mit einer CAGR von 6,48 % wachsen wird. Multifunktionspaneele sind erforderlich, um thermisches Durchgehen der Batterie, Unterbodenerwärmung, Aufprallbelastung und Kabinengeräusche innerhalb einer einzigen Fahrzeugplattform zu adressieren. Autoneum's im Mai 2025 eingeführte Verbundbatterieschutzplatte veranschaulicht diese Kombination aus strukturellen und thermischen Funktionen. Forscher der Universität Birmingham berichteten von einem Nanofaser-Hitzeschutzmaterial, das zehnmal weniger wärmeleitfähig als aktuelle fortschrittliche Automobilmaterialien und hundertmal weniger dicht als eine Keramikfeuerschutzdecke ist. Haushaltsgeräte bleiben materialintensiv, da Kühlschränke und Gefriergeräte auf Schaumisolierung angewiesen sind, während Marine-, Luft- und Raumfahrt- sowie Medizingeräte aufgrund anspruchsvoller Qualifizierungsanforderungen Premiumprodukte unterstützen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
OEM-Dämmstoffe-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf 33,39 % des regionalen Umsatzes, gestützt durch die Konzentration von HLK-Herstellern, Automobilmontagewerken und Industrieausrüstungsherstellern. Die Vereinigten Staaten sind das primäre regionale Nachfragezentrum, wo bundesstaatliche und einzelstaatliche Energiestandards werkseitig verbaute Produkte und gewerbliche Anlagen beeinflussen. Wisconsin übernahm im September 2025 den International Energy Conservation Code 2021, einschließlich aktualisierter gewerblicher Wärmedämmanforderungen für Gebäudehüllen. ROCKWOOL begann 2025 mit dem Bau einer Anlage in Wallula, Washington, um regionale Industrie- und OEM-Kunden zu beliefern. Danfoss nahm im Juni 2025 die Produktion von GBC-Absperrkugelhähnen in seinem Werk in Monterrey auf, was die Rolle Mexikos in den nordamerikanischen HLK-Fertigungslieferketten widerspiegelt.
APAC OEM-Dämmstoffe-Markt
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 6,39 % wachsen und ist damit die am schnellsten wachsende Region im OEM-Dämmstoffe-Markt. China verbindet eine großvolumige Elektrofahrzeugproduktion mit Batteriesicherheitsvorschriften, die den Einsatz hochwertiger Wärmedämmmaterialien fördern. Indien und Südostasien tragen durch die Verbreitung von HLK-Anlagen, die Haushaltsgeräteherstellung, die Entwicklung der Kühlkette und den Bau von Rechenzentren zur Nachfrage bei. Armacell eröffnete im Juni 2025 ein Aerogel-Dämmstoffwerk in Pune und verdoppelte damit seine globale Aerogel-Fertigungskapazität. Die wachsende Basis der Ausrüstungshersteller in der Region stützt die Nachfrage nach werkseitig eingebauter Dämmung über ein breites Produktspektrum hinweg.
OEM-Dämmstoffe-Markt EMEA und Südamerika
Europa bleibt ein streng regulierter OEM-Dämmstoffe-Markt, da die Bauproduktenverordnung, die Richtlinie über Industrieemissionen und die Energieeffizienzrichtlinie Mindeststandards für die Wärmedämmleistung festlegen. Deutschland bleibt für Automobilanwendungen bedeutend, da Premiumfahrzeugprogramme auf Elektrifizierung umstellen. Saint-Gobain setzte 2025 den Bau einer Steinwolle-Produktionslinie in seinem Werk Vidalengo in Italien fort, um die regionale Nachfrage zu bedienen. Südamerika konzentriert sich auf Brasilien und Argentinien, wo Kühlkettenlogistik und die Verbreitung gewerblicher HLK-Anlagen die wichtigsten Nachfragetreiber sind. Der Nahe Osten und Afrika verzeichnen ein allmähliches Wachstum der industriellen und gewerblichen Nachfrage, angeführt von Saudi-Arabien und Südafrika.
Wettbewerbslandschaft
Der OEM-Isolierungsmarkt ist mäßig fragmentiert. ROCKWOOL A/S, Saint-Gobain, Owens Corning und Knauf Insulation sind vertikal integrierte Mineralfaserlieferanten mit breiter Fertigungspräsenz. Ihre Größe unterstützt industrielle Kunden und Transportkunden mit hohem Ausstoß, die eine zuverlässige Verfügbarkeit und ein breites Sortiment geprüfter Produkte benötigen. Armacell ist im Bereich flexible Schaumstoffe und Hochleistungswerkstoffe tätig, während Covestro Polyurethan-Materialtechnologien liefert. ROCKWOOL meldete für 2025 Kapitalinvestitionen in Höhe von 473 Millionen EUR (ca. 531,04 Millionen USD) und budgetierte für 2026 650 Millionen EUR (ca. 729,76 Millionen USD), um neue Kapazitäten in Märkten zu unterstützen, in denen Mineralwollprojekte drei bis vier Jahre Entwicklungszeit benötigen können.
Spezialisierte Lieferanten konkurrieren in Bereichen, in denen Fahrzeug- und Batterieanwendungen dünnere oder wärmebeständigere Materialien erfordern. Aspen Aerogels hat mehrjährige Produktionsbeziehungen mit GM, Toyota, Scania, Audi, Volvo Cars und Automotive Cells Company (ACC) für Wärmebarriere-Produkte aufgebaut. Diese Beziehungen erzeugen Wechselkosten, da Wärmebarriere-Materialien eine Qualifizierung innerhalb eines Fahrzeugprogramms erfordern. Covestro hat im Januar 2026 den CQ-Configurator eingeführt, um Polyurethanschaum-Partnern dabei zu helfen, den Kohlendioxidausstoß zu bewerten und nachhaltigen Materialgehalt zuzuordnen. Solche digitalen Werkzeuge werden zunehmend relevant, da Tier-1-Lieferanten im Rahmen der Qualifizierung verstärkt produktbezogene Umweltinformationen anfordern. Neue Materialien, darunter elektrogesponnene Nanofaser-Isolierung, könnten die Optionen für leichte thermische Batteriebarrieren erweitern.
Der OEM-Isolierungsmarkt bietet Chancen bei Aerogel-Verbundwerkstoffen für Elektrofahrzeuge und halogenfreien Akustikschäumen für Premiumplattformen. Kleinere Lieferanten können wettbewerbsfähig sein, indem sie spezifische thermische, akustische, sicherheitstechnische oder platzbezogene Anforderungen adressieren, die von größeren Produktportfolios nicht vollständig abgedeckt werden. Allerdings können langwierige Qualifizierungszyklen und die Notwendigkeit einer globalen Produktionsunterstützung die Skalierungsfähigkeit kleinerer Unternehmen einschränken. Große Lieferanten investieren weiterhin in Kapazitäten, da Regulierung, Anlageneffizienz und Fahrzeugelektrifizierung die Nachfrage in mehreren Anwendungsbereichen antreiben. Lieferanten erlangen Wettbewerbsvorteile durch nachgewiesene Leistungsfähigkeit, breite Fertigungspräsenz, Materialexpertise und frühzeitige Einbindung in OEM-Designprogramme.
Marktführer der OEM-Isolierungsbranche
-
Owens Corning
-
ROCKWOOL A/S
-
Saint-Gobain
-
Knauf Insulation
-
Covestro AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
OEM-Isolierungsmarkt Unternehmen in diesem Bericht
- 3M
- Armacell
- Aspen Aerogels, Inc.
- Auria Solutions
- Autoneum
- BASF
- Covestro AG
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Morgan Advanced Materials
- Owens Corning
- Recticel Insulation
- ROCKWOOL A/S
- Saint-Gobain
Neueste Industrielle Entwicklungen in OEM-Isolierungsmarkt
- Januar 2026: Covestro brachte den CQ-Konfigurator auf den Markt, eine digitale Plattform, die es Wertschöpfungskettenpartnern für Polyurethan (PU)-Schaum ermöglicht, den CO₂-Einfluss zu bewerten und optimieren sowie nachhaltigen Materialgehalt für flexible und starre PU-Schaumanwendungen in Echtzeit zuzuordnen. Die Plattform verwendet von Dritten verifizierte Lebenszyklusanalysedaten (LCA) für die Scope-3-Berichterstattung und erfordert keine LCA-Expertise.
- August 2025: Saint-Gobain schloss den Bau seiner 5. Mineralwollisolierungslinie im Oragadam-Komplex nahe Chennai, Indien, ab, mit einer geplanten Kapazität von 50.000 Tonnen/Jahr, die voraussichtlich über 1.100 direkte und indirekte Arbeitsplätze schaffen wird. Diese Erweiterung unterstützt die Nachfrage nach OEM-Isolierung in der Region Asien-Pazifik.
Berichtsumfang des globalen Marktes für OEM-Isolierung
OEM-Isolierung bezieht sich auf maßgefertigte thermische, akustische oder brandschutztechnische Materialien, die direkt in hergestellte Waren und Geräte eingebaut werden, anstatt in Gebäuden installiert zu werden. Diese Komponenten werden von oder für Erstausrüster (OEM) entwickelt, um in spezifische Produkte wie Autos, HLK-Systeme oder Haushaltsgeräte zu passen.
Der Markt für OEM-Isolierung ist nach Materialtyp, Isolierungstyp, Endverbraucherbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Mineralwolle, Polyurethanschaum (PUF), flexibler Elastomerschaum (FEF), Glasfaser und Glaswolle sowie sonstige Materialien segmentiert. Nach Isolierungstyp ist der Markt in Wärmedämmung und Schalldämmung segmentiert. Nach Endverbraucherbranche ist der Markt in Industrie und Gewerbe, Transport, Haushaltsgeräte und Ausrüstung sowie sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für OEM-Isolierung in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mineralwolle |
| Polyurethanschaum (PUF) |
| Flexibler Elastomerschaum (FEF) |
| Glasfaser und Glaswolle |
| Sonstige Materialien |
| Wärmedämmung |
| Schalldämmung |
| Industrie und Gewerbe |
| Transport |
| Haushaltsgeräte und Ausrüstung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Mineralwolle | |
| Polyurethanschaum (PUF) | ||
| Flexibler Elastomerschaum (FEF) | ||
| Glasfaser und Glaswolle | ||
| Sonstige Materialien | ||
| Nach Isolierungstyp | Wärmedämmung | |
| Schalldämmung | ||
| Nach Endverbraucherbranche | Industrie und Gewerbe | |
| Transport | ||
| Haushaltsgeräte und Ausrüstung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für OEM-Isolierung?
Die Marktgröße für OEM-Isolierung wurde im Jahr 2026 auf 23,33 Milliarden USD geschätzt und soll von 24,63 Milliarden USD im Jahr 2027 auf 32,63 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,78 % während des Prognosezeitraums (2027–2032).
Welches OEM-Isolierungsmaterial wächst am schnellsten?
Flexibler Elastomerschaum soll bis 2032 mit einer CAGR von 6,96 % wachsen, unterstützt durch Veränderungen bei HLK-Kältemitteln und Elektrofahrzeuganwendungen. Seine Konformierbarkeit und Feuchtigkeitskontrolleigenschaften eignen sich für kompakte Rohrsysteme, Batteriemodule und Unterbodenapplikationen. Diese Anforderungen sind wichtig, da Gerätehersteller die Leistung aufrechterhalten müssen, ohne den Einbauraum zu vergrößern.
Welcher Endverwendungsbereich hat die stärksten Wachstumsaussichten?
Transport hat die höchste prognostizierte CAGR von 6,48 % bis 2032, da Fahrzeughersteller thermische, akustische und sicherheitstechnische Lösungen für elektrische Plattformen benötigen. Das Segment verwendet Multifunktionspaneele, die Batteriewärme, Unterbodenbelastung und Kabinengeräusche bewältigen können. Lange Validierungsprozesse bedeuten, dass qualifizierte Lieferanten wichtige Partner über die gesamte Lebensdauer eines Fahrzeugprogramms sein können.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,39 % wachsen, angetrieben durch Elektrofahrzeugproduktion, Nachfrage nach Heizungs-, Lüftungs- und Klimaanlagen (HLK) und Kühltransportinfrastruktur. Chinas Batteriesicherheitsvorschriften und breitere Fertigungsinvestitionen unterstützen ebenfalls die Nachfrage nach Hochleistungsmaterialien. Indien und Südostasien tragen durch Haushaltsgeräteproduktion, Kälteanlagenausrüstung, Rechenzentren und neue Fabrikkapazitäten bei.