
OEM断熱材市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 24.63 十億米ドル |
| 市場規模 (2032) | 32.63 十億米ドル |
| 成長率 (2027 - 2032) | 5.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるOEM断熱材市場分析
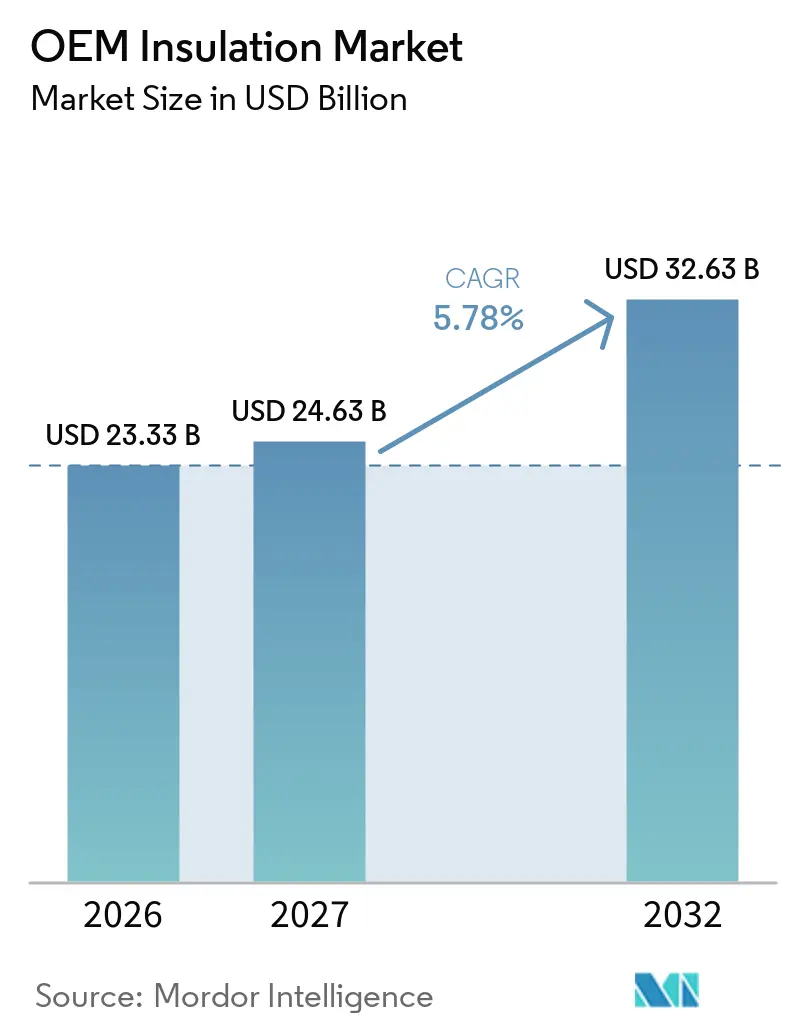
OEM断熱材市場規模は2026年に23.33 ビリオン 米ドルと評価され、2027年の24.63 ビリオン 米ドルから2032年には32.63 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.78%で成長すると推定されます。OEM断熱材市場は、車両の電動化と、暖房・換気・空調(HVAC)、冷凍、産業機器、工場製品に対するより厳格なエネルギー効率要件によって支えられています。バッテリー電気自動車は、限られた設置スペース内で熱、火炎伝播、振動、および客室騒音を管理する材料を必要とします。この要件は、熱的・音響的・構造的機能を組み合わせた材料システムへと製品開発を方向付けています。OEM断熱材市場はまた、メーカーが最も要求水準の低い地域要件に製品を合わせるのではなく、グローバルな生産ラインにわたってより高性能な材料を採用する場合にも恩恵を受けます。検証済みの性能データ、幅広いポートフォリオ、およびOEMプログラムの早期段階で設計作業を支援する能力を持つサプライヤーは、競争においてより有利な立場にあります。
主要レポートのポイント
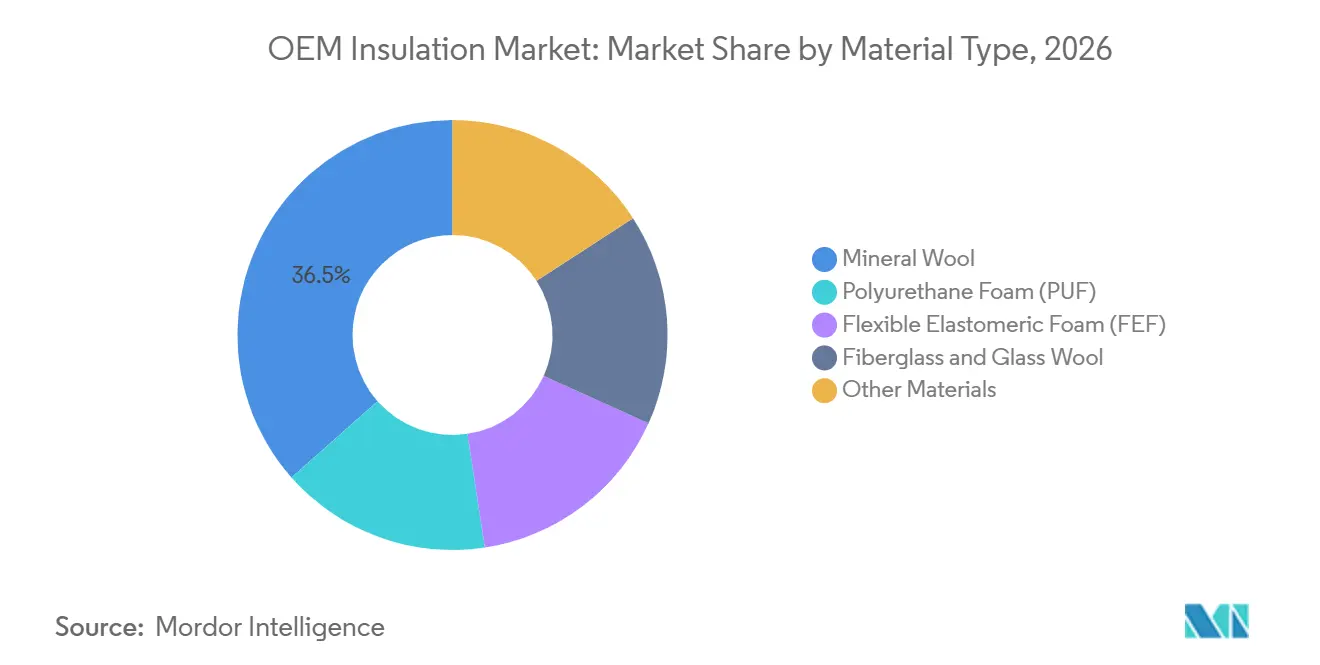
- 材料タイプ別では、ミネラルウールが2026年に36.52%の市場シェアでリードし、フレキシブルエラストマーフォームは2032年までに6.96%のCAGRで拡大すると予測されます。
- 断熱タイプ別では、熱断熱が2026年に55.17%の市場シェアを保持し、音響断熱は2032年までに6.13%のCAGRで拡大すると予測されます。
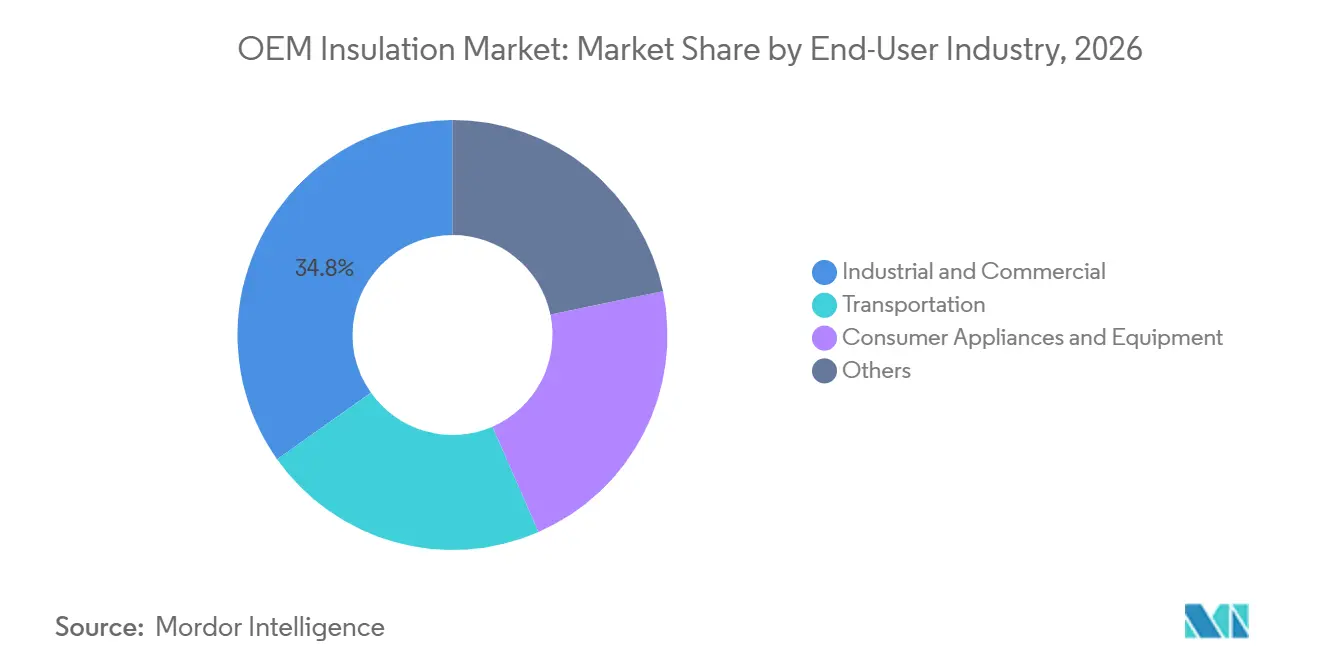
- エンドユーザー産業別では、産業・商業が2026年に34.81%の市場シェアを占め、輸送は2032年までに6.48%のCAGRで前進すると予測されます。
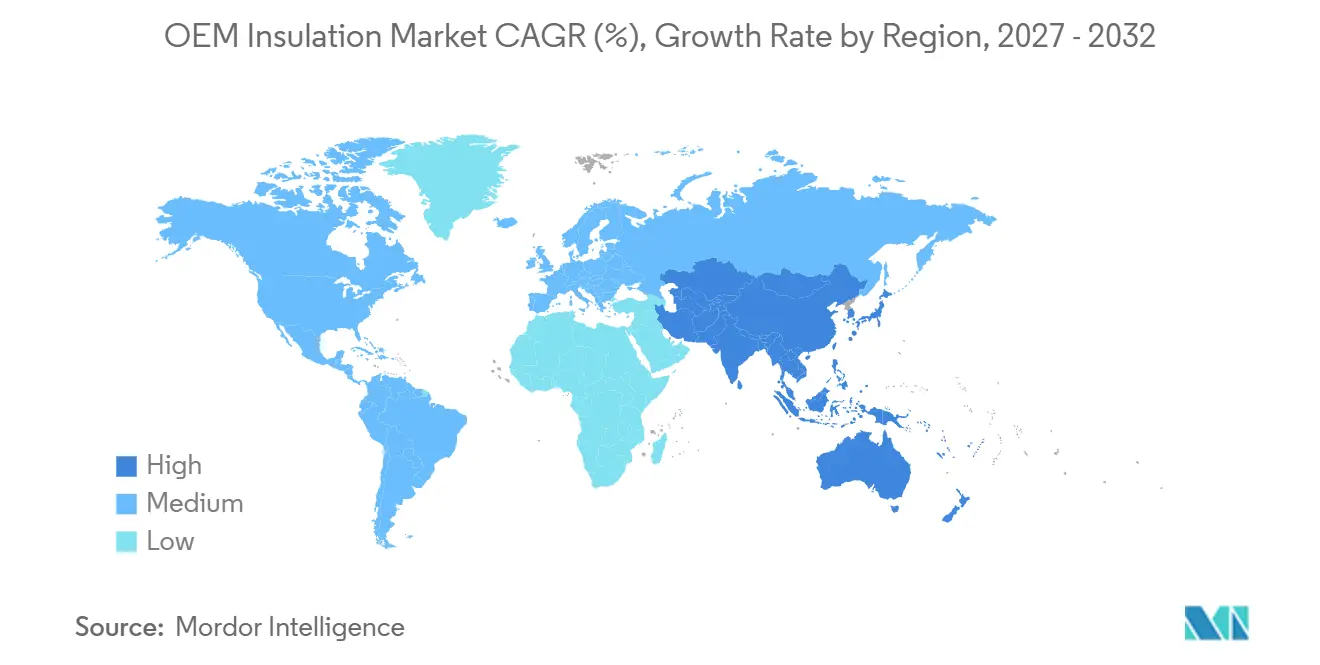
- 地域別では、北米が2026年にOEM断熱材市場シェアの33.39%を保持し、アジア太平洋は2032年までに6.39%のCAGRで成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エネルギー効率・排出基準の強化 | +1.20% | 北米、欧州、中国での早期成果を伴うグローバル | 中期(2〜4年) |
| 車両の電動化とバッテリー熱安全性 | +1.00% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 静粛な車両における音響快適性ニーズの高まり | +0.80% | ドイツ、日本、韓国、米国に集中するグローバル | 長期(4年以上) |
| 相手先ブランド製造業者(OEM)の軽量化とスペース制約設計 | +0.70% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| HVAC、冷凍、高効率機器の拡大 | +0.90% | アジア太平洋、中東・アフリカ・南米への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー効率・排出基準の強化
規制要件は、機器カテゴリー全体にわたるOEM断熱材市場の需要の中心的なドライバーです。欧州連合の建設製品規則EU 2024/3110は、欧州のバリューチェーンに参入する製品に対して、熱伝導率、火災分類、および内包炭素を網羅する性能宣言を要求しています。米国では、エネルギー省が2025年7月に、2021年国際エネルギー保全基準の熱的外皮規定に基づく製造住宅のエネルギー保全基準を公表しました。EN 17956は、-30℃から650℃の温度範囲にわたる産業用断熱システムのエネルギー効率クラスを提供し、機器の仕様決定者が最低設置性能レベルを設定する手段を与えています。これらの規制は、OEMメーカーが複数の生産拠点にわたってより高性能な断熱グレードを選択することを促します。OEM断熱材市場は、新規機器設計と交換関連のアップグレードの両方に影響するコンプライアンスプログラムから恩恵を受けます。
車両の電動化とバッテリー熱安全性
車両の電動化は、OEM断熱材料に期待される熱安全機能の範囲を広げています。中国のGB 38031-2025規格は2026年7月に発効し、バッテリーパックが熱暴走時に火災または爆発に耐えることを要求しています。Covestroは2025年7月に、円筒形セル間の熱伝播を制限するためのBaysafe BEF難燃性ポリウレタン封止フォームを発表しました[1]。Aspen Aerogelsは、車両メーカーおよびバッテリーセル顧客との生産契約に基づいて供給されるPyroThinエアロゲルバリアから、2025年の熱バリア収益として168.9 ミリオン 米ドルを報告しました。Autoneumは2025年5月に、衝撃保護と熱断熱を組み合わせた電気自動車バッテリー向け長繊維熱可塑性複合材保護プレートを発売しました。OEM断熱材市場は、過度な重量を加えることなく、セル間保護、車体下部の熱、および限られたバッテリーパックスペースに対応する設計に機会があります。
静粛な車両における音響快適性要件の高まり
静粛な電気自動車は、客室内で路面および構造伝播騒音をより顕著にします。2025年の査読済み研究では、バッテリー電気自動車が500〜2,000 Hzの騒音経路を露出させることが判明しており、これは以前は内燃エンジンの騒音によってマスクされていたものです。同研究では、2024年時点での新規生産車両に対する規制R51-03の下で、欧州の車両外部騒音制限が82 dBから68 dBに低下したことも指摘されています。技術研究では、2,000〜4,000 Hzにおける最適化ポリウレタンフォームの吸音係数が0.925であり、メタマテリアル強化ダッシュパネルで最大25 dBの振動低減が報告されています。軽量音響コンセプトは、音響性能を維持しながら音響パッケージの重量を35%削減できます。これらの開発は、デジタル車両開発においてシミュレーション対応の音響データがますます要求されるようになっているため、OEM断熱材市場におけるサプライヤー選定に影響を与えています。
HVAC、冷凍、高効率機器製造の拡大
R-410AからR-32やR-454Bを含むA2L冷媒への移行は、HVACおよび冷凍アセンブリの断熱要件を変化させています。高圧システムは断熱壁全体の熱勾配を増大させ、低水蒸気透過性を持つより厚い材料への需要を支える可能性があります。フレキシブルエラストマーフォームは、メーカーがコンパクトなアセンブリで適合性のある配管断熱を必要とする場合に有益です。Muntersは2025年3月に、データセンター冷却需要を支援するためにバージニア州のHVAC製造施設を29.95 ミリオン 米ドル拡張し、200,000平方フィートと270の雇用を追加すると発表しました。OEM断熱材市場はまた、食品物流と医薬品流通が事前断熱システムを必要とする発展途上国のコールドチェーン機器における新規能力からも恩恵を受けます。これらの条件は、建築施工を超えて工場製機器へと需要を広げます。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ポリマー、ミネラルファイバー、特殊化学品コストの変動 | -0.80% | 欧州、中東・アフリカ、インド、北米での高いエクスポージャーを伴うグローバル | 中期(2〜4年) |
| 新材料・配合の長い認定サイクル | -0.60% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 火災・煙・毒性・環境コンプライアンス負担 | -0.50% | 欧州および北米、サプライヤー要件はアジアにも及ぶ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリマー、ミネラルファイバー、特殊化学品の原材料コストの変動
原材料の変動性は、OEM断熱材市場にとって持続的な制約です。メチレンジフェニルジイソシアネート(MDI)、トルエンジイソシアネート(TDI)、ミネラルファイバー、および特殊添加剤は、フォームおよびファイバー製品のコスト基盤に影響します。給の混乱とエネルギー、物流、コンプライアンスコストの上昇は、契約価格が改定されるよりも速くコンバーターコストを引き上げる可能性があります。これは、機器メーカーとの複数年固定価格契約の下で事業を行うサプライヤーにとって特に困難です。マージンはすぐに縮小する可能性がある一方、低い原材料コストの恩恵がサプライチェーンに波及するには時間がかかります。調達の多様化、材料の柔軟性、および契約上の保護を持つサプライヤーは、このプレッシャーを管理するためにより有利な立場にあります。
新材料・配合の長い認定サイクル
長い検証サイクルは、新しい断熱製品が量産に到達する速度を制限します。自動車OEMプログラムは、材料サンプリングから生産認可まで24〜36ヶ月のテストを必要とする場合があります[2]。テストは、熱サイクル、火炎性能、振動疲労、および車両流体と電解質との適合性を網羅する場合があります。高電圧および熱暴走要件は、電気自動車用途に必要なエビデンスを追加します。材料仕様はまた、デジタルモックアップ段階の早期に確定されつつあり、検証済みシミュレーションデータを持たないサプライヤーには不利になる可能性があります。したがって、OEM断熱材市場は、検証リソースと既存のOEM関係を持つ確立されたサプライヤーを優遇する傾向があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
ミネラルウールがシェアでリード、フレキシブルエラストマーフォームがより速い成長を記録ミネラルウールは2026年にOEM断熱材市場シェアの36.52%を保持し、その不燃性、広い動作温度範囲、および配管・機器ハウジングでの確立された使用によって支えられています。この材料は、火災性能が基本要件である産業用配管、商業機器、およびプロセスプラント用途において引き続き重要です。ROCKWOOLは、英国の耐火要件の2029年更新に先立ちFireProシリーズを発表し、テスト済み防火製品への継続的な注目を反映しています。ポリウレタンフォームは、単位厚さあたりの熱抵抗と成形柔軟性が必要な場合に引き続き関連性があり、グラスファイバーおよびグラスウールは一般的なHVACおよび家電用途に使用されます。エアロゲルおよびセラミックファイバー複合材は、薄型・高温設計の特殊ニーズに対応します。
フレキシブルエラストマーフォームは最も成長の速い材料カテゴリーであり、この材料のOEM断熱材市場規模は2032年までに6.96%のCAGRで成長すると予測されます。A2L冷媒へのシフトと電気自動車バッテリーモジュールおよび車体下部システムでのフレキシブル材料の使用増加が成長を支えます。エチレンプロピレンジエンモノマー(EPDM)ベースの配合は、メーカーがブタジエンおよびネオプレンのサプライチェーンへの依存を低減しながら、低煙・ハロゲンフリー材料要件を満たすのに役立ちます。硬質発泡プラスチックのISO 4898:2025およびエアロゲル断熱材のASTM C1728要件は、フォームおよび先進材料用途における認証の重要性を高めます。2025年5月、E-Vanは、貨物スペースを確保しHVACエネルギー需要を削減するために、2.5インチ壁にR-60定格の微多孔質コアを持つ真空断熱パネルを使用した電気自動車ライナーを発し、設置スペースと材料性能が購買基準として連動していることを示しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
断熱タイプ別:
熱断熱がリード、音響断熱が前進熱断熱は2026年に収益の55.17%を占め、熱管理はほぼすべての機器カテゴリーで必要とされます。HVACダクトラップ、冷凍機器ライニング、産業用配管システム、およびバッテリーエンクロージャーはすべて熱制御に依存しています。このカテゴリーは、温度管理が経済状況やエンドユーザーの場所に関わらず通常必要とされるため、広い基盤を持っています。バッテリー用途では、断熱材はセル故障後の熱伝播を遅らせることで安全機能も果たし、材料選定を火災・湿気・温度性能に結びつけています。この幅広い用途が、OEM断熱材市場における熱製品の安定した役割を与えています。
音響断熱は、OEM断熱材市場において2032年までに6.13%のCAGRで成長すると予測されます。電気自動車は、以前は内燃エンジンによってマスクされていた騒音経路がより顕著になるにつれ、ダッシュパネル、フロアカーペット、ピラーキャビティの音響処理への需要を高めています。車両プログラムは、物理的プロトタイプが製作される前に挿入損失目標と騒音低減係数を指定することが増えており、サンプルと検証済みデジタル性能データの両方を提供できるサプライヤーが有利です。2025年6月、Owens Corningはチェコ共和国クラーシュテレツにあるFOAMGLASセルラーガラスプラントで50%の能力増強を発表し、拡張ラインは2026年第2四半期に計画されています。熱的・音響的需要は、機器メーカーがエネルギー性能を改善し、車両メーカーが客室快適性を向上させるにつれ、並行して成長する可能性があります。
エンドユーザー産業別:
産業・商業需要が安定を維持、輸送が拡大産業・商業セグメントは2026年に収益の34.81%を占め、プロセスプラント配管、商業用冷凍、および大型HVACシステムによって牽引されました。この位置は、物流施設、製造プラント、および長い運用寿命を持つ機器における断熱材の持続的な需要を反映しています。産業用断熱材の交換サイクルは15〜20年に及ぶ場合があり、耐久性のある需要ベースラインを生み出しています。エネルギー効率プログラムは、既存資産が適用される性能要件を満たさなくなった場合にアップグレードを加速させる可能性があります。OEM断熱材市場は、機器サプライヤーが別途の現場設置に依存するのではなく、断熱材を製品に直接統合する場合に恩恵を受け、熱的・火災仕様への一貫した品質とコンプライアンスを支援します。
輸送は最も成長の速いエンドユーザーセグメントになると予想され、OEM断熱材市場規模は2032年までに6.48%のCAGRで前進すると予測されます。多機能パネルは、単一の車両プラットフォーム内でバッテリー熱暴走、車体下部の熱、衝撃露出、および客室騒音に対応するために必要です。2025年5月に発表されたAutoneumの複合材バッテリー保護プレートは、構造的・熱的機能のこの組み合わせを示しています。バーミンガム大学の研究者は、現在の先進自動車材料より熱伝導率が10倍低く、セラミック防火毛布より100倍密度が低いナノファイバー熱シールド材料を報告しました。家電製品は材料集約的であり続け、冷蔵庫と冷凍庫はフォーム断熱材に依存していますが、海洋・航空宇宙・医療機器は厳しい認定要件によりプレミアム製品を支援できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米OEM断熱材市場
北米は2026年の地域別収益の33.39%を占め、HVACメーカー、自動車組立工場、産業機器メーカーの集積によって支えられている。米国は主要な地域需要の中心地であり、連邦および州のエネルギー基準が工場生産品および商業用機器に影響を与えている。ウィスコンシン州は2025年9月に、更新された商業用熱的外皮要件を含む2021年国際エネルギー保全基準を採用した。ROCKWOOLは2025年にワシントン州ウォルーラに施設の起工式を行い、地域の産業およびOEM顧客にサービスを提供する。Danfossは2025年6月にモンテレイ施設でGBCシャットオフボールバルブの生産を開始し、北米のHVAC製造プライチェーンにおけるメキシコの役割を反映している。
アジア太平洋OEM断熱材市場
アジア太平洋地域は2032年までに6.39%のCAGRで成長すると予測されており、OEM断熱材市場において最も成長の速い地域となっている。中国は大規模な電気自動車生産と、高性能熱材料の使用を支援するバッテリー安全規制を組み合わせている。インドおよび東南アジアは、HVACの普及、家電製品の製造、コールドチェーンの発展、データセンターの建設を通じて需要に貢献している。Armacellは2025年6月にプネーにエアロゲル断熱材工場を開設し、世界のエアロゲル製造能力を2倍に拡大した。同地域の拡大する機器製造基盤は、幅広い製品にわたる工場設置型断熱材の需要を支えている。
EMEAおよび南米OEM断熱材市場
欧州は引き続き厳しく規制されたOEM断熱材市場であり、建設製品規則、産業排出指令、エネルギー効率指令が熱性能の最低基準を設定している。ドイツはプレミアム車両プログラムが電動化へとシフトする中、自動車用途において引き続き重要な位置を占めている。Saint-Gobainは2025年中、地域需要に応するためイタリアのヴィダレンゴ施設における石綿ウール生産ラインの建設を継続した。南米はブラジルとアルゼンチンを中心としており、コールドチェーン物流と商業用HVACの普及が需要の主要な牽引力となっている。中東およびアフリカは、サウジアラビアと南アフリカを中心に、産業および商業需要において緩やかな成長を示している。
競合ランドスケープ
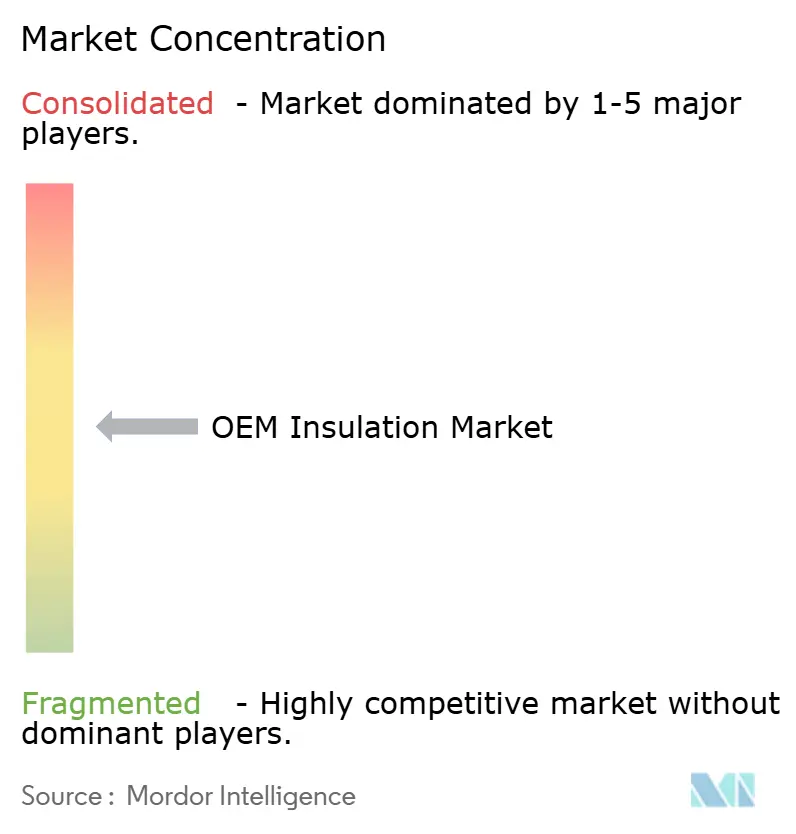
OEM断熱材市場は中程度に分散している。ROCKWOOL A/S、Saint-Gobain、Owens Corning、およびKnauf Insulationは、広範な製造拠点を持つ垂直統合型の鉱物繊維サプライヤーである。そのスケールは、信頼性の高い供給体制と幅広い試験済み製品を必要とする高出力の産業・輸送分野の顧客を支えている。Armacellは軟質フォームおよびパフォーマンス材料分野で事業を展開し、Covestroはポリウレタン材料技術を供給している。ROCKWOOLは2025年に4億7,300万ユーロ(約531.04 ミリオン 米ドル)の設備投資を報告し、2026年には6億5,000万ユーロ(約729.76 ミリオン 米ドル)を予算計上しており、ミネラルウールプロジェクトの開発に3〜4年を要する市場における新規生産能力の拡充を支援している。
特化型サプライヤーは、車両およびバッテリーアプリケーションがより薄い、またはより耐熱性の高い材料を必要とする分野で競争している。Aspen Aerogelsは、熱バリア製品においてGM、Toyota、Scania、Audi、Volvo Cars、およびAutomotive Cells Company(ACC)との複数年にわたる生産関係を確立している。熱バリア材料は車両プログラム内での認定が必要であるため、これらの関係はスイッチングコストを生み出している。Covestroは2026年1月にCQ-コンフィギュレーターを発表し、ポリウレタンフォームパートナーが二酸化炭素の影響を評価し、持続可能な材料含有量を帰属させることを支援している。このようなデジタルツールは、ティア1サプライヤーが認定プロセスにおいて製品レベルの環境情報をますます要求するようになるにつれて、重要性を増している。エレクトロスピニングナノファイバー断熱材を含む新興材料は、軽量バッテリー熱バリアの選択肢を拡大する可能性がある。
OEM断熱材市場は、電気自動車向けエアロゲル複合材料およびプレミアムプラットフォーム向けハロゲンフリー吸音フォームにおける機会を提供している。小規模サプライヤーは、大規模なポートフォリオが十分に対応していない特定の熱的、音響的、安全性、またはスペース上の制約に対応することで競争力を発揮できる。ただし、長期にわたる認定サイクルおよびグローバルな生産サポートの必要性は、小規模企業が迅速にスケールアップする能力を制限する可能性がある。大手サプライヤーは、規制、設備効率、および車両の電動化が複数の最終用途にわたる需要を牽引する中、引き続き生産能力への投資を続けている。サプライヤーは、検証済みのパフォーマンス、広範な製造拠点、材料の専門知識、およびOEM設計プログラムへの早期参画を通じて競争優位性を獲得している。
OEM断熱材産業リーダー
-
Owens Corning
-
ROCKWOOL A/S
-
Saint-Gobain
-
Knauf Insulation
-
Covestro AG
- 注:主要企業の掲載順は順位を示すものではありません。
OEM断熱材市場 このレポートでカバーされる企業
- 3M
- Armacell
- Aspen Aerogels, Inc.
- Auria Solutions
- Autoneum
- BASF
- Covestro AG
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Morgan Advanced Materials
- Owens Corning
- Recticel Insulation
- ROCKWOOL A/S
- Saint-Gobain
最近の産業開発事情 OEM断熱材市場
- 2026年1月:CovestroはCQ-コンフィギュレーターを発売しました。これは、ポリウレタン(PU)フォームのバリューチェーンパートナーがフレキシブルおよびリジッドPUフォーム用途の二酸化炭素(CO₂)影響と帰属可能な持続可能材料含有量をリアルタイムで評価・最適化できるデジタルプラットフォームです。このプラットフォームは、スコープ3報告のためにサードパーティ検証済みのライフサイクルアセスメント(LCA)データを使用し、LCAの専門知識を必要としません。
- 2025年8月:Saint-Gobainはインド・チェンナイ近郊のオラガダムコンプレックスに5番目のミネラルウール断熱材ラインの建設を完了し、年間50,000トンの計画能力を持ち、1,100以上の直接・間接雇用を創出する見込みです。この拡張はアジア太平洋地域のOEM断熱材需要を支援します。
グローバルOEM断熱材市場レポートの範囲
OEM断熱材とは、建物に設置されるのではなく、製造された製品や機器に直接組み込まれるカスタム製造された熱的・音響的・防火材料を指します。これらのコンポーネントは、自動車、HVACシステム、家電製品などの特定の製品内に収まるよう、相手先ブランド製造業者(OEM)によって、またはOEMのために設計されます。
OEM断熱材市場は、材料タイプ、断熱タイプ、エンドユーザー産業、および地域別にセグメント化されています。材料タイプ別では、市場はミネラルウール、ポリウレタンフォーム(PUF)、フレキシブルエラストマーフォーム(FEF)、グラスファイバーおよびグラスウール、その他の材料にセグメント化されています。断熱タイプ別では、市場は熱断熱と音響断熱にセグメント化されています。エンドユーザー産業別では、市場は産業・商業、輸送、家電・機器、その他にセグメント化されています。レポートはまた、主要地域の16カ国にわたるOEM断熱材の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ミネラルウール |
| ポリウレタンフォーム(PUF) |
| フレキシブルエラストマーフォーム(FEF) |
| グラスファイバーおよびグラスウール |
| その他の材料 |
| 熱断熱 |
| 音響断熱 |
| 産業・商業 |
| 輸送 |
| 家電・機器 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | ミネラルウール | |
| ポリウレタンフォーム(PUF) | ||
| フレキシブルエラストマーフォーム(FEF) | ||
| グラスファイバーおよびグラスウール | ||
| その他の材料 | ||
| 断熱タイプ別 | 熱断熱 | |
| 音響断熱 | ||
| エンドユーザー産業別 | 産業・商業 | |
| 輸送 | ||
| 家電・機器 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
OEM断熱材市場の現在の市場規模は?
OEM断熱材市場規模は2026年に23.33 ビリオン 米ドルと評価され、2027年の24.63 ビリオン 米ドルから2032年には32.63 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.78%で成長すると推定されます。
どのOEM断熱材料が急速に成長していますか?
フレキシブルエラストマーフォームは、HVACの冷媒変更と電気自動車用途に支えられ、2032年までに6.96%のCAGRで成長すると予測されます。その適合性と水分制御特性は、コンパクトな配管システム、バッテリーモジュール、および車体下部用途に適しています。これらのニーズは、機器メーカーが設置スペースを増やすことなく性能を維持しなければならないため重要です。
最も強い成長見通しを持つエンドユース分野はどこですか?
輸送は、車両メーカーが電動プラットフォームの熱的・音響的・安全ソリューションを必要とするため、2032年までに6.48%という最も高い予測CAGRを持っています。このセグメントは、バッテリーの熱、車体下部の露出、および客室騒音を管理できる多機能パネルを使用します。長い検証プロセスは、認定されたサプライヤーが車両プログラムの全期間にわたって重要なパートナーになり得ることを意味します。
最も速く拡大している地域はどこですか?
アジア太平洋は、電気自動車生産、暖房・換気・空調(HVAC)需要、およびコールドチェーンインフラに牽引され、2032年までに6.39%のCAGRで成長すると予想されます。中国のバッテリー安全規制と広範な製造投資も、より高性能な材料への需要を支えています。インドおよび東南アジアは、家電生産、冷凍機器、データセンター、および新規工場能力を通じて貢献しています。