
Tamanho e Participação do Mercado de Melanoma Ocular
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
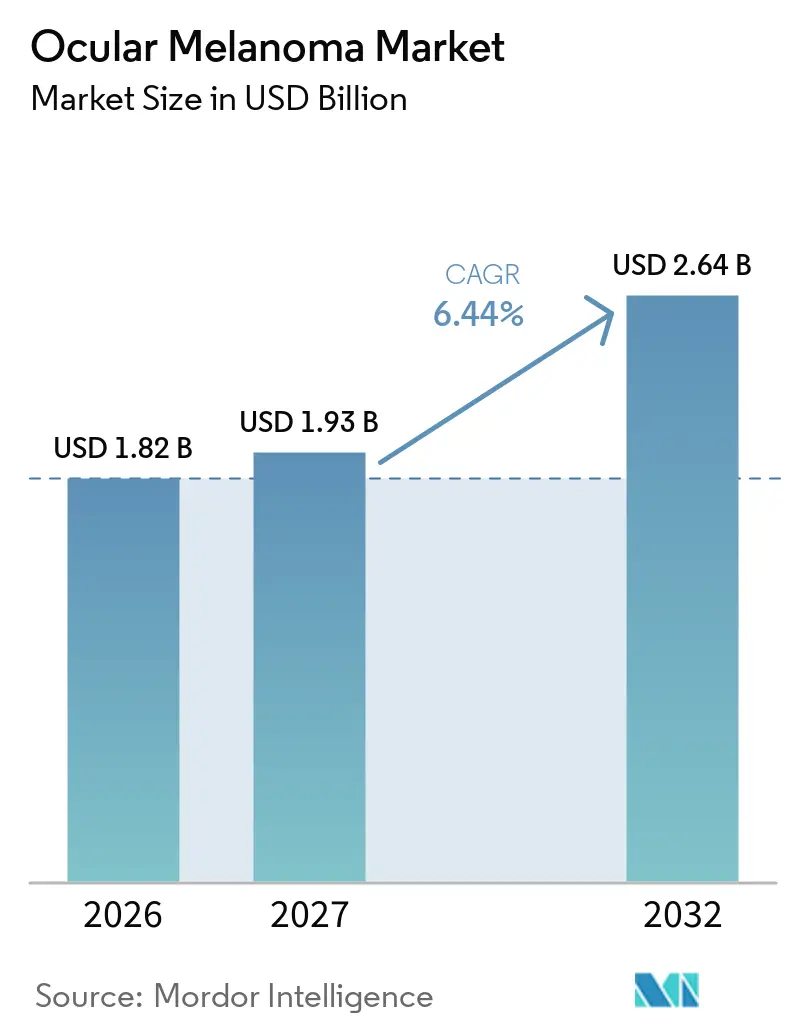
| Tamanho do Mercado (2027) | 1.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
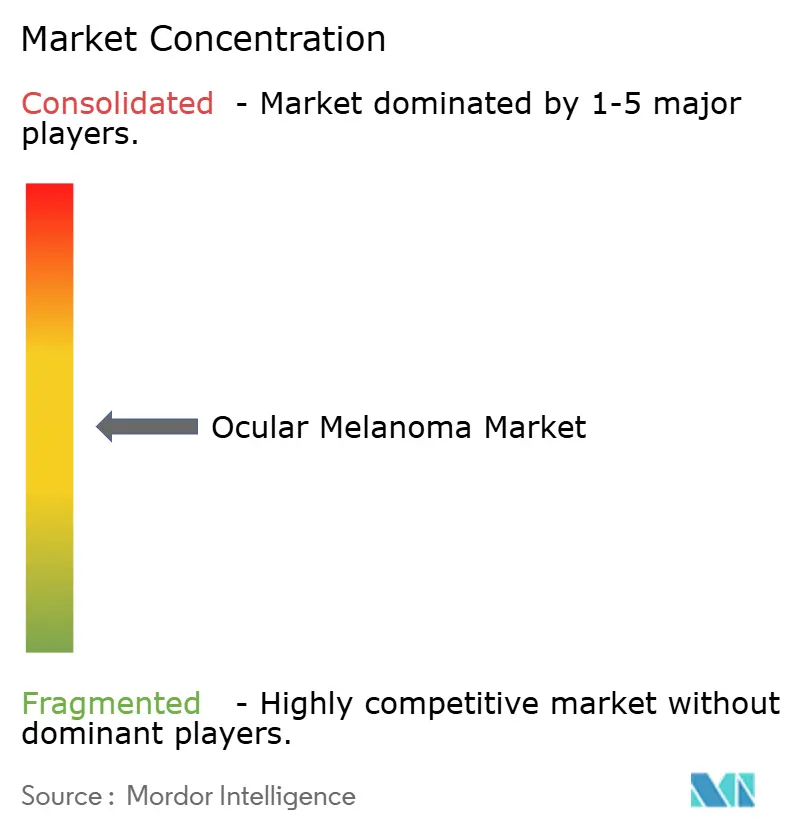
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Melanoma Ocular por Mordor Intelligence
O tamanho do Mercado de Melanoma Ocular foi avaliado em 1,82 bilhões de USD em 2026 e estima-se que cresça de 1,93 bilhões de USD em 2027 para atingir 2,64 bilhões de USD até 2032, a um CAGR de 6,44% durante o período de previsão (2027-2032).
O mercado de melanoma ocular está sendo moldado pela comercialização de terapias com receptores de células T, pela maior disponibilidade de quimioterapia direcionada ao fígado e pelo desenvolvimento em estágio avançado de inibidores de proteína quinase C. O KIMMTRAK registrou 400,0 milhões de USD em vendas líquidas durante 2025, representando um aumento de 29% em relação ao ano anterior e indicando a adoção contínua de terapias especializadas em um contexto de doença rara. As decisões de tratamento são cada vez mais baseadas no status do antígeno leucocitário humano (HLA), no estágio da doença e na localização da doença metastática. Essa tendência está expandindo o papel dos testes moleculares e fortalecendo a conexão entre centros de tratamento acadêmicos e o recrutamento para ensaios clínicos. No entanto, a população limitada de pacientes e os requisitos complexos de administração do tratamento continuam a restringir o crescimento do mercado de melanoma ocular.
Principais Conclusões do Relatório
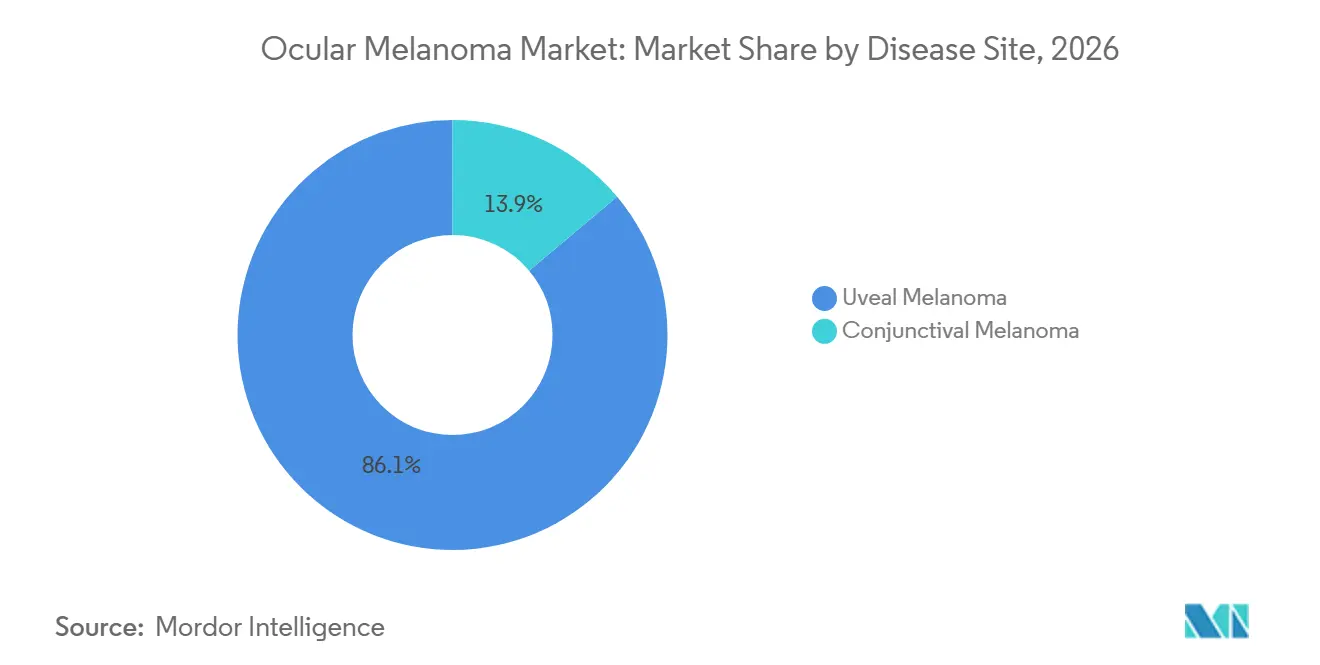
- Por local da doença, o melanoma uveal deteve 86,12% da participação do mercado de melanoma ocular em 2026, enquanto o melanoma conjuntival deve crescer a um CAGR de 9,22% até 2032.
- Por estágio da doença, o melanoma ocular primário representou 44,93% da receita em 2026, enquanto a doença irressecável ou metastática deve expandir a um CAGR de 8,67% até 2032.
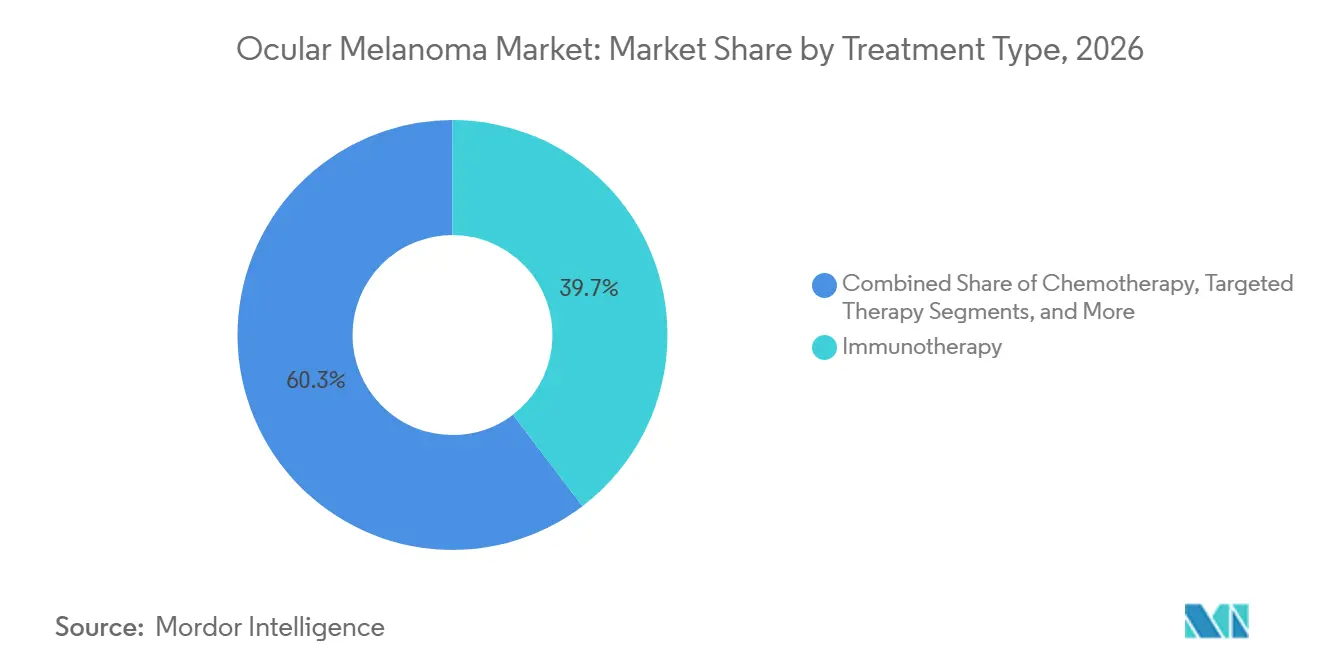
- Por tipo de tratamento, a imunoterapia capturou 39,67% da receita em 2026, enquanto a quimioterapia deve crescer a um CAGR de 9,78% até 2032.
- Por classe de medicamento, os inibidores de ponto de verificação imunológico detiveram 38,12% da receita em 2026, enquanto os inibidores de proteína quinase devem crescer a um CAGR de 10,45% até 2032.
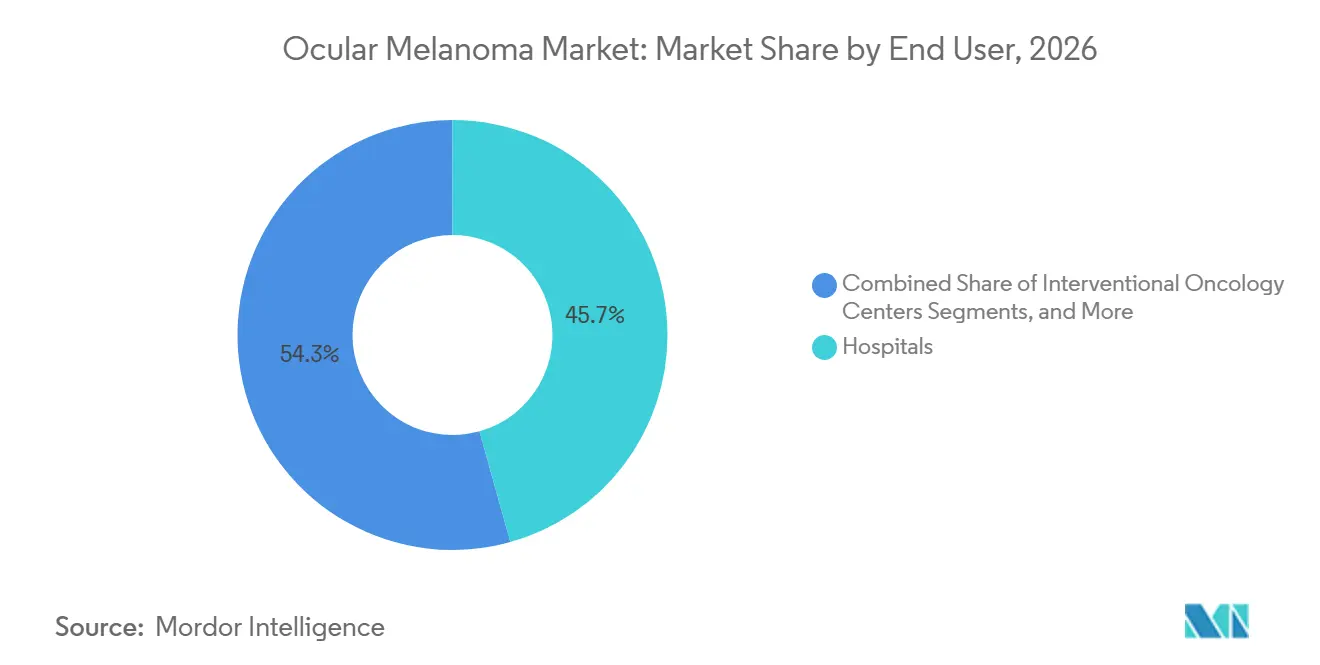
- Por usuário final, os hospitais detiveram 45,66% da receita em 2026, enquanto os institutos acadêmicos e de pesquisa devem crescer a um CAGR de 11,23% até 2032.
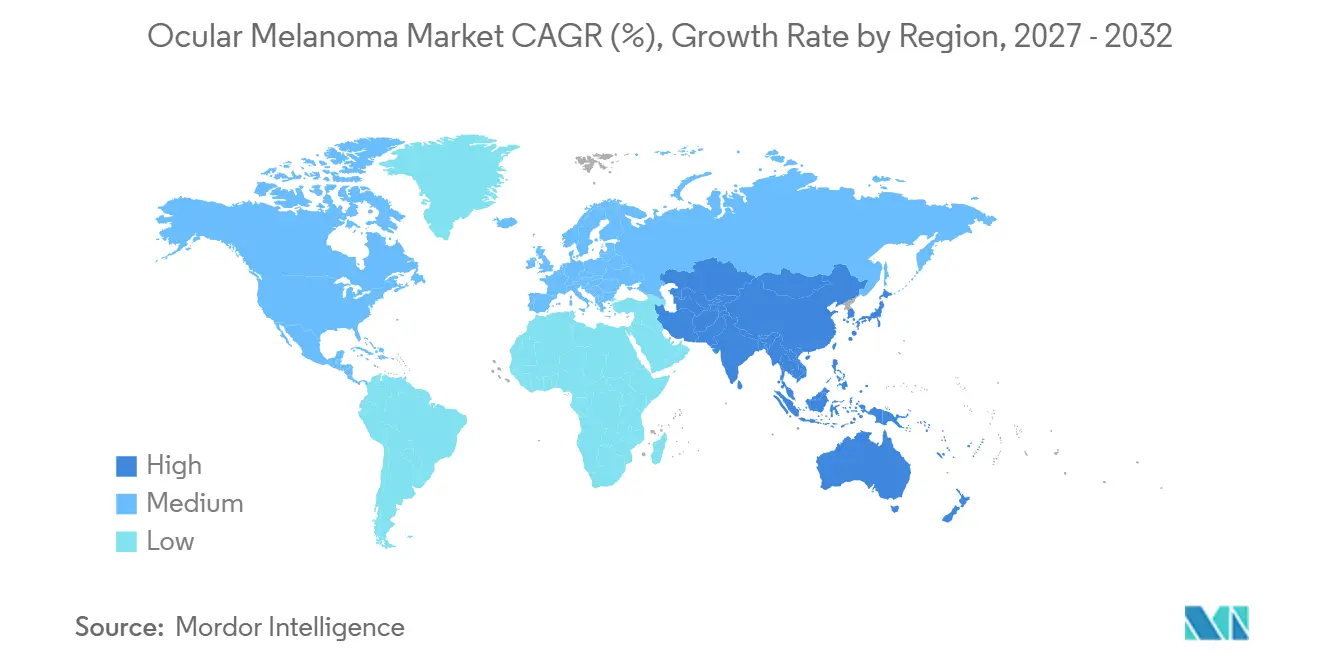
- Por geografia, a América do Norte deteve 38,10% da receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão da terapia direcionada ao fígado para metástases de predominância hepática | +1.3% | América do Norte, com relevância secundária na Europa por meio do CHEMOSAT | Curto prazo (≤ 2 anos) |
| Adoção crescente de imunoterapia guiada por biomarcadores | +1.6% | Global, com adoção antecipada na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Mudança para radioterapia preservadora do globo ocular | +0.7% | Global | Médio prazo (2-4 anos) |
| Crescimento dos testes prognósticos moleculares | +0.8% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Aumento do investimento em ensaios clínicos e oncologia de precisão | +1.1% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Detecção mais precoce por meio de imagem ocular multimodal | +0.6% | Global, com expansão mais rápida na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Uso de Terapia Direcionada ao Fígado para Metástases de Predominância Hepática
As metástases hepáticas ocorrem em até 90% dos pacientes com melanoma uveal metastático, tornando o controle hepático uma prioridade central no tratamento. Esse padrão de doença expande o papel das terapias direcionadas ao fígado no mercado de melanoma ocular, particularmente para pacientes com doença hepática irressecável. O Kit HEPZATO registrou crescimento de 140% no volume de procedimentos em 2025, enquanto a Delcath visou pelo menos 28% de crescimento adicional no volume em 2026. Em meados de 2026, a Delcath reportou 31 centros ativos certificados pela Estratégia de Avaliação e Mitigação de Riscos (REMS) e mais de 50 locais em discussões de ativação.[1] A diretriz de 2026 da Sociedade Europeia de Oncologia Médica-Rede de Referência Europeia para Cânceres Sólidos Raros em Adultos (ESMO-EURACAN) incluiu o CHEMOSAT como uma opção direcionada ao fígado recomendada.[2] Um estudo de Fase 2 do Moffitt está avaliando a perfusão hepática percutânea (PHP) sequencial seguida de tebentafusp, o que pode fortalecer o papel da quimioterapia direcionada ao fígado no tratamento combinado.
Adoção Crescente de Imunoterapia Guiada por Biomarcadores
O tratamento guiado por biomarcadores está criando vias de tratamento distintas para pacientes com doença positiva para o antígeno leucocitário humano (HLA)-A*02:01 e negativa para HLA-A*02:01. O KIMMTRAK reportou uma taxa de sobrevida global de 16% em cinco anos, em comparação com 8% no braço de controle entre os pacientes elegíveis, e uma sobrevida global mediana de 21,6 meses, em comparação com 16,9 meses.[3] No OptimUM-02, darovasertib mais crizotinib reportou uma taxa de resposta objetiva de 37,1%, em comparação com 5,8% para a escolha do investigador no melanoma uveal metastático negativo para HLA-A*02:01. O braço de combinação também registrou cinco respostas completas, enquanto o braço de controle não registrou nenhuma. Esses resultados aumentam a importância dos testes de HLA antes do início do tratamento sistêmico. A Designação de Terapia Inovadora da Administração de Alimentos e Medicamentos (FDA) e a Revisão de Oncologia em Tempo Real também podem encurtar os prazos de desenvolvimento para terapias direcionadas a essa indicação rara.
Mudança da Enucleação para a Radioterapia Preservadora do Globo Ocular
O darovasertib apoia uma abordagem de tratamento preservadora do olho para pacientes que, de outra forma, poderiam necessitar de enucleação. Dados interinos de Fase 2 mostraram uma taxa de redução do tumor ocular de 82% e uma taxa de preservação do olho de 61% entre os pacientes recomendados para remoção do olho. Entre os pacientes que receberam braquiterapia com placa, 65% alcançaram uma redução na dose de radiação prevista. O retorno do FDA da reunião Tipo D de abril de 2025 confirmou que a taxa de preservação do olho poderia servir como desfecho primário para aprovação completa.[4] O estudo de Fase 3 OptimUM-10 começou em janeiro de 2026 e está recrutando 520 pacientes nas coortes elegíveis para enucleação e elegíveis para braquiterapia com placa. Esse desenvolvimento pode aumentar a atividade de tratamento na doença primária enquanto reduz o papel relativo da enucleação ao longo do tempo.
Uso Crescente de Testes Prognósticos Moleculares
Os testes moleculares estão cada vez mais apoiando a tomada de decisão clínica de rotina para o melanoma uveal primário. A diretriz ESMO-EURACAN de 2026 recomenda a avaliação do número de cópias dos cromossomos 3, 6 e 8, o perfil de expressão gênica (GEP) e os testes para BAP1, SF3B1 e EIF1AX. Um estudo de 2026 com 1.537 pacientes constatou que o ensaio de 15-GEP e antígeno preferencialmente expresso em melanoma (PRAME) manteve validade prognóstica sem citopatologia confirmatória. Essa descoberta é relevante quando o material de biópsia é limitado ou a citopatologia não está disponível. Um estudo do mundo real apresentado em 2025 constatou que tumores Classe 2 e PRAME-positivos apresentaram uma razão de risco de 25,3 vezes para morte específica por melanoma em comparação com tumores Classe 1 e PRAME-negativos. A melhoria da classificação de risco pode apoiar o recrutamento em estudos adjuvantes, incluindo o OptimUM-11 e o ATOM da Organização Europeia para Pesquisa e Tratamento do Câncer (EORTC).
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Raridade extrema da doença e limites de capacidade especializada | -0.9% | Global, mais agudo na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Limites de elegibilidade HLA-A*02:01 para tebentafusp | -0.8% | Global | Médio prazo (2-4 anos) |
| Complexidade do procedimento e carga de administração vinculada ao REMS | -0.6% | América do Norte, com relevância secundária na Europa | Curto prazo (≤ 2 anos) |
| Evidências limitadas para vias de tratamento adjuvante e combinado | -0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Raridade Extrema da Doença e Capacidade Especializada Concentrada
O melanoma uveal afeta menos de 10 pessoas por milhão anualmente na América do Norte e na Europa Ocidental, limitando a população de pacientes endereçável. Essa raridade restringe os volumes de procedimentos apesar das melhorias na conscientização sobre a doença, no reembolso e no acesso à terapia. Menos de 40 centros especializados ou certificados pela Estratégia de Avaliação e Mitigação de Riscos (REMS) nos Estados Unidos fornecem diagnóstico e tratamento, resultando em um modelo de prestação de cuidados altamente concentrado. A administração do HEPZATO requer capacidades de radiologia intervencionista, sistemas especializados de cateter e filtração e equipe de perfusão certificada. A Delcath reportou uma média de 0,75 novos pacientes por local por mês no início de 2026, em comparação com uma média anual de 0,5 pacientes por local por mês em 2025. Essas restrições de capacidade são mais significativas na Ásia-Pacífico e na América do Sul devido à disponibilidade limitada de especialistas em oncologia ocular.
Limites de Elegibilidade HLA-A*02:01 para Tebentafusp
O tebentafusp requer a apresentação do antígeno leucocitário humano (HLA)-A*02:01, limitando a elegibilidade a 40%–50% dos pacientes com melanoma uveal metastático na América do Norte e na Europa. A população elegível é menor em vários países asiáticos, onde o tipo HLA-A*02:01 é menos prevalente. A Immunocore orientou para um crescimento moderado da receita em 2026, apesar dos ganhos contínuos de volume, refletindo o tamanho finito do grupo de pacientes elegíveis. Em março de 2025, o NHS Escócia não recomendou o tebentafusp porque o caso econômico não foi suficientemente demonstrado. Programas agnósticos ao HLA, incluindo o OptimUM-11, podem reduzir essa restrição de elegibilidade ao longo do tempo. No entanto, seu impacto de curto prazo permanece limitado, pois esses programas ainda estão progredindo pelas etapas clínicas e regulatórias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Local da Doença:
O Melanoma Uveal Mantém uma Base de Receita SólidaO melanoma uveal deteve 86,12% da participação do mercado de melanoma ocular em 2026, apoiado por sua maior incidência em comparação com outros cânceres intraoculares primários e pela disponibilidade do Kit HEPZATO e do tebentafusp para a doença metastática. Essas terapias geraram mais de 500 milhões de USD em receita líquida anual até 2026. Pelo menos 20 ensaios ativos em contextos adjuvante, neoadjuvante e metastático continuam a apoiar o desenvolvimento do pipeline e a adoção em centros acadêmicos.
O melanoma conjuntival deve crescer a uma taxa de crescimento anual composta (CAGR) de 9,22% até 2032, impulsionado pela ausência de terapias farmacológicas aprovadas e pela necessidade de opções de tratamento sistêmico. Um estudo retrospectivo multicêntrico de 16 pacientes reportou uma taxa de resposta objetiva de 63% com inibidores de ponto de verificação imunológico, enquanto 88% evitaram a exenteração orbital. Seus perfis de BRAF e NF1 frequentemente se assemelham ao melanoma cutâneo, apoiando a escalada do tratamento baseada em biologia.
Por Estágio da Doença:
A Doença Metastática Ganha Importância à Medida que as Opções se ExpandemO melanoma ocular primário representou 44,93% do tamanho do mercado de melanoma ocular em 2026. Os pacientes recém-diagnosticados recebem braquiterapia com placa, radioterapia com feixe de prótons, cirurgia e tratamentos neoadjuvantes emergentes. Esse fluxo consistente de pacientes sustenta a demanda por serviços de tratamento em estágio primário e mantém o papel dos centros de oftalmologia e oncologia ocular. O manejo da doença local permanece essencial à medida que as opções sistêmicas se desenvolvem.
A doença irressecável ou metastática deve crescer a um CAGR de 8,67% até 2032. O tebentafusp reportou uma taxa de sobrevida de 16% em cinco anos, em comparação com 8% no braço de controle, entre os pacientes metastáticos de primeira linha elegíveis. O darovasertib mais crizotinib reduziu o risco de progressão em 58% no OptimUM-02. Esses desenvolvimentos podem expandir as opções sistêmicas para pacientes negativos para o antígeno leucocitário humano (HLA)-A*02:01 e abordar padrões metastáticos extra-hepáticos em evolução.
Por Tipo de Tratamento:
A Imunoterapia Lidera Enquanto a Quimioterapia Expande Mais RapidamenteA imunoterapia deteve 39,67% da participação do mercado de melanoma ocular em 2026. O tebentafusp está estabelecido para o melanoma uveal metastático positivo para HLA-A*02:01, enquanto os inibidores de morte programada-1 (PD-1) e de proteína 4 associada a linfócitos T citotóxicos (CTLA-4) são usados fora da bula para o melanoma conjuntival. Dados retrospectivos reportaram uma taxa de resposta de 63% com inibidores de ponto de verificação imunológico no melanoma conjuntival. Um estudo de 2025 também associou os efeitos imunes cutâneos relacionados ao tebentafusp com os desfechos de sobrevida.
A quimioterapia deve crescer a um CAGR de 9,78% até 2032, principalmente devido ao lançamento do Kit HEPZATO para metástases hepáticas irressecáveis. A Delcath registrou crescimento de 140% no volume de procedimentos em 2025 e esperava pelo menos 28% de crescimento adicional em 2026. A empresa reportou 85,2 milhões de USD em receita em 2025 e orientou de 104 milhões a 108 milhões de USD para 2026. A radioterapia, a cirurgia, a terapia a laser e as opções emergentes, como o bel-sar, permanecem relevantes em diferentes contextos de tratamento.

Por Classe de Medicamento:
Os Inibidores de Proteína Quinase Têm a Maior Perspectiva de CrescimentoOs inibidores de ponto de verificação imunológico detiveram 38,12% da receita por classe de medicamento em 2026. Sua posição reflete o uso em melanoma uveal e conjuntival, juntamente com o uso de tebentafusp em pacientes elegíveis. A categoria permanece estreitamente ligada à seleção de biomarcadores e às decisões de tratamento de primeira linha e se beneficia do papel estabelecido das terapias PD-1 e CTLA-4 no tratamento do melanoma. No entanto, a prática clínica diferencia cada vez mais os inibidores de ponto de verificação imunológico das terapias baseadas em receptores de células T.
Os inibidores de proteína quinase devem crescer a um CAGR de 10,45% até 2032. Essa perspectiva é apoiada pelo desenvolvimento do darovasertib nos estudos de Fase 3 OptimUM-10 e OptimUM-11. O OptimUM-10 começou em janeiro de 2026 e planeja recrutar 520 pacientes, enquanto o OptimUM-11 recrutou seu primeiro paciente em setembro de 2026 e planeja recrutar 450 pacientes. O brenetafusp mais tebentafusp também está em avaliação, apoiado por designações relevantes da Administração de Alimentos e Medicamentos (FDA).
Por Usuário Final:
Os Hospitais Lideram a Prestação de Tratamento e os Centros Acadêmicos Avançam na AdoçãoOs hospitais detiveram 45,66% da receita por usuário final em 2026, refletindo a concentração de procedimentos de perfusão hepática percutânea (PHP) e infusões de tebentafusp em grandes instituições oncológicas. O KIMMTRAK requer 16 horas de observação após cada uma das três primeiras infusões sob os requisitos da Estratégia de Avaliação e Mitigação de Riscos (REMS). Esse requisito limita o uso rotineiro em ambientes ambulatoriais de menor complexidade e favorece equipes de tratamento integradas em hospitais.
Os institutos acadêmicos e de pesquisa devem crescer a um CAGR de 11,23% até 2032. Esses centros servem como locais-chave de ensaios clínicos e fornecem acesso antecipado a terapias investigacionais. A UT Southwestern tratou seu primeiro paciente com HEPZATO em janeiro de 2026 e tornou-se um centro de referência para uma área de vários estados. Os centros de oftalmologia e oncologia intervencionista continuam a apoiar o manejo da doença primária e a administração de PHP, respectivamente, enquanto a certificação REMS fortalece as capacidades institucionais.
Análise Geográfica
América do Norte
A América do Norte deteve 38,10% do tamanho do mercado de melanoma ocular em 2026. A região se beneficia de uma forte rede de centros certificados pela Estratégia de Avaliação e Mitigação de Riscos (REMS) e centros de câncer designados pelo Instituto Nacional do Câncer (NCI) com programas de oncologia ocular. O KIMMTRAK gerou 257,0 milhões de USD em vendas líquidas nos Estados Unidos em 2025. As instituições dos EUA estão conduzindo estudos de combinação, incluindo perfusão hepática percutânea (PHP) seguida de tebentafusp no Moffitt e tebentafusp neoadjuvante na Universidade Thomas Jefferson. Os principais centros estão integrando cada vez mais a avaliação de risco molecular nos fluxos de trabalho de tratamento. O Canadá e o México contribuem para a demanda regional, embora o acesso permaneça sujeito aos prazos de revisão da Health Canada e da Comissão Federal para Proteção contra Riscos Sanitários (COFEPRIS).
Ásia-Pacífico
A Ásia-Pacífico deve crescer a uma taxa de crescimento anual composta (CAGR) de 8,95% até 2032. China, Japão, Coreia do Sul e Austrália estão expandindo a capacidade especializada em oncologia oftálmica e a participação em estudos clínicos globais. A China ocupa a maior posição na região, apoiada pela expansão dos recursos oncológicos e pelas aprovações de novas imunoterapias. O Japão contribui por meio de sua expertise em imunoterapia e participação em ensaios internacionais. A menor frequência do antígeno leucocitário humano (HLA)-A*02:01 limita a população elegível para tebentafusp em partes da região. Isso aumenta a relevância dos programas de desenvolvimento agnósticos ao HLA à medida que progridem em direção a potenciais aprovações. Uma meta-análise de 2026 reportou sensibilidade agrupada de 78,21% e especificidade de 94,28% para modelos diagnósticos de aprendizado de máquina e aprendizado profundo, enquanto modelos baseados em ultrassom alcançaram uma área sob a curva (AUC) de 0,984.
Europa, América Latina, Oriente Médio e África
A Europa é o segundo maior mercado regional, e o KIMMTRAK gerou 131,4 milhões de USD em vendas líquidas europeias durante 2025, representando um crescimento de 79% em relação ao ano anterior. Em janeiro de 2025, o Instituto Nacional para Saúde e Excelência em Cuidados (NICE) recomendou o tebentafusp para pacientes elegíveis do Serviço Nacional de Saúde (NHS) da Inglaterra, sujeito a um acordo comercial. A orientação do CHEMOSAT sob o marco da Sociedade Europeia de Oncologia Médica (ESMO)-Rede de Referência Europeia para Cânceres Sólidos Raros em Adultos (EURACAN) de 2026 apoia uma consideração mais ampla da perfusão hepática percutânea (PHP) nos sistemas de tratamento europeus. O Brasil aprovou o KIMMTRAK por meio de sua via de doenças raras em março de 2025, criando a primeira autorização regulatória para melanoma uveal metastático na América Latina. O Conselho de Cooperação do Golfo (GCC) pode emergir como uma área de acesso adicional à medida que a Arábia Saudita expande a infraestrutura oncológica por meio de seu programa de investimento em saúde. Os centros acadêmicos de câncer da África do Sul fornecem uma base estabelecida para adoção antecipada quando terapias sistêmicas aprovadas se tornarem disponíveis.
Cenário Competitivo
O mercado de melanoma ocular tem uma base comercial moderadamente concentrada, mas um pipeline investigacional mais amplo. O KIMMTRAK e o Kit HEPZATO respondem por uma parcela significativa da receita comercial atual, enquanto mais de 15 empresas estão desenvolvendo terapias para melanoma uveal, conjuntival e coroidal inicial. A Immunocore espera que o KIMMTRAK receba aprovações em 39 países e alcance uma taxa de execução de receita anualizada superior a 430 milhões de USD até meados de 2026. A empresa continua sua estratégia de lançamento no mercado enquanto avança os estudos de combinação com tebentafusp. No entanto, a oportunidade comercial do KIMMTRAK permanece limitada a pacientes positivos para o antígeno leucocitário humano (HLA)-A*02:01, criando oportunidades para terapias direcionadas a pacientes inelegíveis para tebentafusp.
A Delcath ocupa uma posição quase exclusiva no nicho de quimioterapia direcionada ao fígado baseada em perfusão hepática percutânea (PHP). A empresa projeta 31 centros de tratamento certificados pela Estratégia de Avaliação e Mitigação de Riscos (REMS), uma margem bruta de 86% e receita de 2026 de 104 milhões a 108 milhões de USD. A Delcath também apresentou dados de combinação de PHP com tebentafusp e com nivolumab mais relatlimab. A empresa visa posicionar o tratamento direcionado ao fígado ao lado das terapias sistêmicas, em vez de em concorrência direta com elas. A IDEAYA e a Servier estão buscando uma submissão de Pedido de Novo Medicamento (NDA) para darovasertib mais crizotinib após o OptimUM-02 reportar uma razão de risco de 0,42. Se aprovado, o regime poderia estabelecer uma opção de tratamento de primeira linha distinta para a doença negativa para HLA-A*02:01.
Líderes do Setor de Melanoma Ocular
-
Delcath Systems, Inc.
-
Immunocore Holdings plc
-
Aura Biosciences, Inc.
-
Novartis AG
-
Bristol-Myers Squibb Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Melanoma Ocular Empresas cobertas neste relatório
- Agenus
- AstraZeneca
- Aura Biosciences, Inc.
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Daiichi Sankyo
- Delcath Systems, Inc.
- Eli Lilly and Company
- Roche
- Genmab
- IDEAYA Biosciences, Inc.
- Immunocore Holdings plc
- Incyte
- Iovance Biotherapeutics, Inc.
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Replimune Group, Inc.
Desenvolvimentos industriais recentes em Mercado de Melanoma Ocular
- Outubro de 2026: A Immunocore confirmou planos para apresentar dados de Fase 1/2 do IMC-F106C-101 sobre brenetafusp, isolado e com tebentafusp, em melanoma uveal metastático positivo para HLA-A*02:01 na Reunião Anual da SITC de 2026.
- Setembro de 2026: A IDEAYA e a Servier administraram a dose ao primeiro paciente no estudo global de Fase 3 OptimUM-11 de darovasertib adjuvante mais crizotinib em melanoma uveal primário com risco metastático elevado.
- Setembro de 2026: A Immunocore completou o recrutamento-alvo de 540 pacientes no estudo registracional TEBE-AM de tebentafusp, isolado e com pembrolizumab, em melanoma avançado previamente tratado.
- Junho de 2026: A Aura Biosciences completou o recrutamento de 108 pacientes no estudo de Fase 3 CoMpass avaliando bel-sar versus controle simulado no melanoma coroidal inicial.
Escopo do Relatório Global de Melanoma Ocular
De acordo com o escopo do relatório, o melanoma ocular é um tipo raro, mas grave, de câncer ocular que se origina nos melanócitos, que são as células especializadas responsáveis pela produção de melanina, o pigmento que dá cor à pele, ao cabelo e aos olhos. Embora a maioria das pessoas associe o melanoma à pele, ele é o câncer primário mais comum a se desenvolver dentro do olho adulto.
O mercado de melanoma ocular é segmentado por local da doença, estágio da doença, tipo de tratamento, classe de medicamento, usuário final e geografia. Por local da doença, o mercado é segmentado em melanoma uveal e melanoma conjuntival. Por estágio da doença, o mercado é categorizado em melanoma ocular primário, melanoma ocular irressecável ou metastático e outros locais metastáticos. Por tipo de tratamento, o mercado é segmentado em radioterapia, terapia cirúrgica, terapia a laser, imunoterapia, quimioterapia, terapia direcionada e outros tipos de tratamento. Por classe de medicamento, o mercado é segmentado em inibidores de ponto de verificação imunológico, inibidores de proteína quinase, inibidores de ponto de verificação imunológico, terapias baseadas em receptores de células T e outras classes de medicamentos. Por usuário final, o mercado é segmentado em hospitais, centros de oftalmologia e oncologia ocular, centros de oncologia intervencionista, institutos acadêmicos e de pesquisa e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Melanoma Uveal |
| Melanoma Conjuntival |
| Melanoma Ocular Primário |
| Melanoma Ocular Irressecável ou Metastático |
| Outros Locais Metastáticos |
| Radioterapia |
| Terapia Cirúrgica |
| Terapia a Laser |
| Imunoterapia |
| Quimioterapia |
| Terapia Direcionada |
| Outro Tipo de Tratamento |
| Inibidores de Ponto de Verificação Imunológico |
| Inibidores de Proteína Quinase |
| Inibidores de Ponto de Verificação Imunológico |
| Terapias Baseadas em Receptores de Células T |
| Outras Classes de Medicamentos |
| Hospitais |
| Centros de Oftalmologia e Oncologia Ocular |
| Centros de Oncologia Intervencionista |
| Institutos Acadêmicos e de Pesquisa |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Local da Doença | Melanoma Uveal | |
| Melanoma Conjuntival | ||
| Por Estágio da Doença | Melanoma Ocular Primário | |
| Melanoma Ocular Irressecável ou Metastático | ||
| Outros Locais Metastáticos | ||
| Por Tipo de Tratamento | Radioterapia | |
| Terapia Cirúrgica | ||
| Terapia a Laser | ||
| Imunoterapia | ||
| Quimioterapia | ||
| Terapia Direcionada | ||
| Outro Tipo de Tratamento | ||
| Por Classe de Medicamento | Inibidores de Ponto de Verificação Imunológico | |
| Inibidores de Proteína Quinase | ||
| Inibidores de Ponto de Verificação Imunológico | ||
| Terapias Baseadas em Receptores de Células T | ||
| Outras Classes de Medicamentos | ||
| Por Usuário Final | Hospitais | |
| Centros de Oftalmologia e Oncologia Ocular | ||
| Centros de Oncologia Intervencionista | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o melanoma ocular até 2032?
O mercado de melanoma ocular deve crescer a um CAGR de 6,44% e atingir 2,64 bilhões de USD até 2032.
Qual local da doença representa a maior parcela da receita?
O melanoma uveal deteve 86,12% da receita por local da doença em 2026, apoiado por sua maior incidência e pelas terapias metastáticas disponíveis.
Por que o tratamento direcionado ao fígado é importante no melanoma ocular?
As metástases hepáticas se desenvolvem em até 90% dos pacientes com melanoma uveal metastático, o que torna o controle hepático central no planejamento do tratamento.
Qual tipo de tratamento está crescendo mais rapidamente até 2032?
A quimioterapia deve expandir a um CAGR de 9,78%, principalmente devido ao lançamento contínuo do Kit HEPZATO para metástases hepáticas.
O que limita o acesso ao tratamento com tebentafusp?
O tebentafusp requer a apresentação do antígeno HLA-A*02:01, o que limita a elegibilidade a 40% a 50% dos pacientes com melanoma uveal metastático na América do Norte e na Europa.
Qual região tem a maior taxa de crescimento projetada?
A Ásia-Pacífico deve crescer a um CAGR de 8,95% até 2032, à medida que a capacidade especializada e a participação em ensaios clínicos aumentam.