
Tamaño y Participación del Mercado de Melanoma Ocular
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Melanoma Ocular por Mordor Intelligence
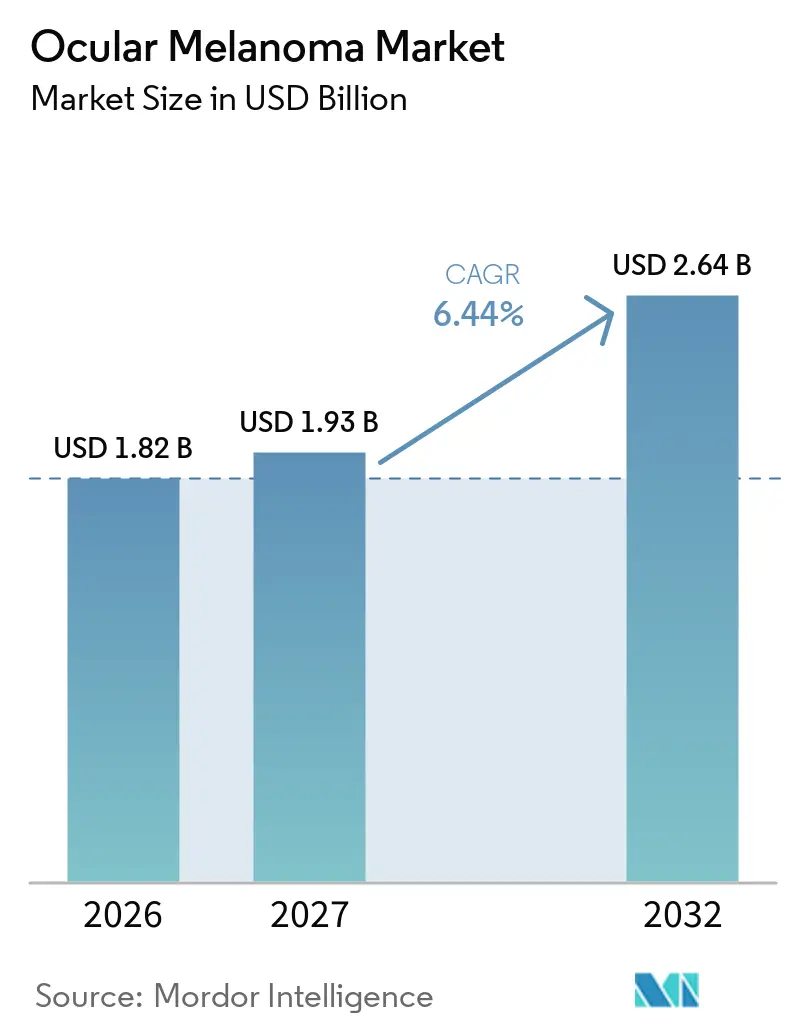
El tamaño del Mercado de Melanoma Ocular se valoró en 1,82 mil millones de USD en 2026 y se estima que crecerá desde 1,93 mil millones de USD en 2027 hasta alcanzar 2,64 mil millones de USD para 2032, a una CAGR del 6,44% durante el período de pronóstico (2027-2032).
El mercado de melanoma ocular está siendo moldeado por la comercialización de terapias con receptores de células T, la mayor disponibilidad de quimioterapia dirigida al hígado y el desarrollo en etapa tardía de inhibidores de proteína quinasa C. KIMMTRAK registró 400,0 millones de USD en ventas netas durante 2025, lo que representa un aumento del 29% respecto al año anterior e indica una adopción continua de terapias especializadas en un entorno de enfermedad rara. Las decisiones de tratamiento se basan cada vez más en el estado del antígeno leucocitario humano (HLA), el estadio de la enfermedad y la localización de la enfermedad metastásica. Esta tendencia está ampliando el papel de las pruebas moleculares y fortaleciendo la conexión entre los centros de tratamiento académicos y la inscripción en ensayos clínicos. Sin embargo, la población limitada de pacientes y los complejos requisitos de administración del tratamiento continúan restringiendo el crecimiento del mercado de melanoma ocular.
Conclusiones Clave del Informe
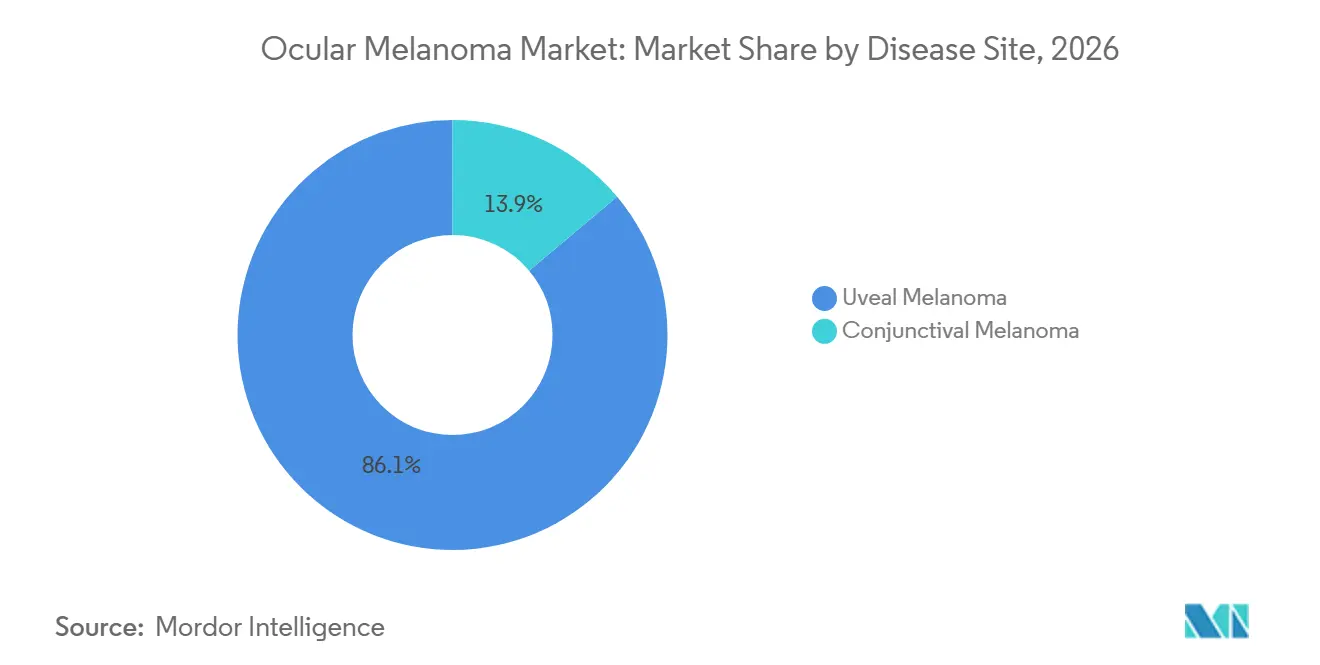
- Por sitio de enfermedad, el melanoma uveal representó el 86,12% de la participación del mercado de melanoma ocular en 2026, mientras que se proyecta que el melanoma conjuntival crezca a una CAGR del 9,22% hasta 2032.
- Por estadio de enfermedad, el melanoma ocular primario representó el 44,93% de los ingresos en 2026, mientras que se proyecta que la enfermedad irresecable o metastásica se expanda a una CAGR del 8,67% hasta 2032.
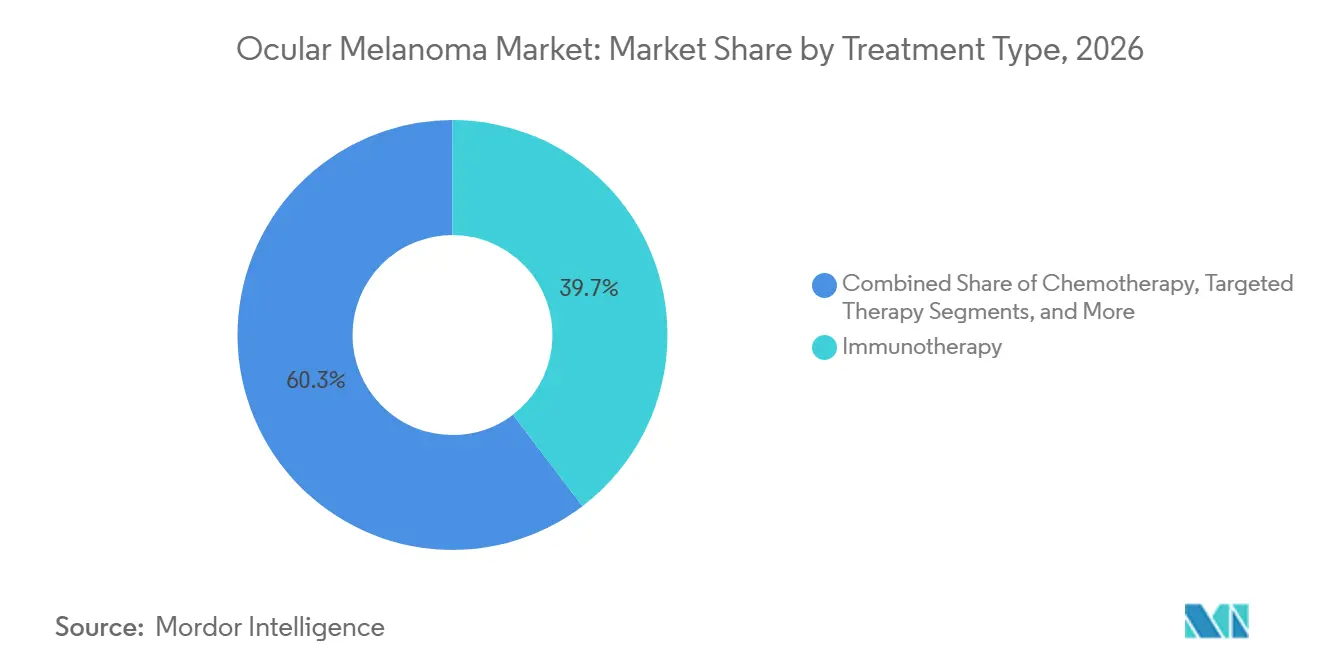
- Por tipo de tratamiento, la inmunoterapia capturó el 39,67% de los ingresos en 2026, mientras que se proyecta que la quimioterapia crezca a una CAGR del 9,78% hasta 2032.
- Por clase de fármaco, los inhibidores de puntos de control inmunitario representaron el 38,12% de los ingresos en 2026, mientras que se proyecta que los inhibidores de proteína quinasa crezcan a una CAGR del 10,45% hasta 2032.
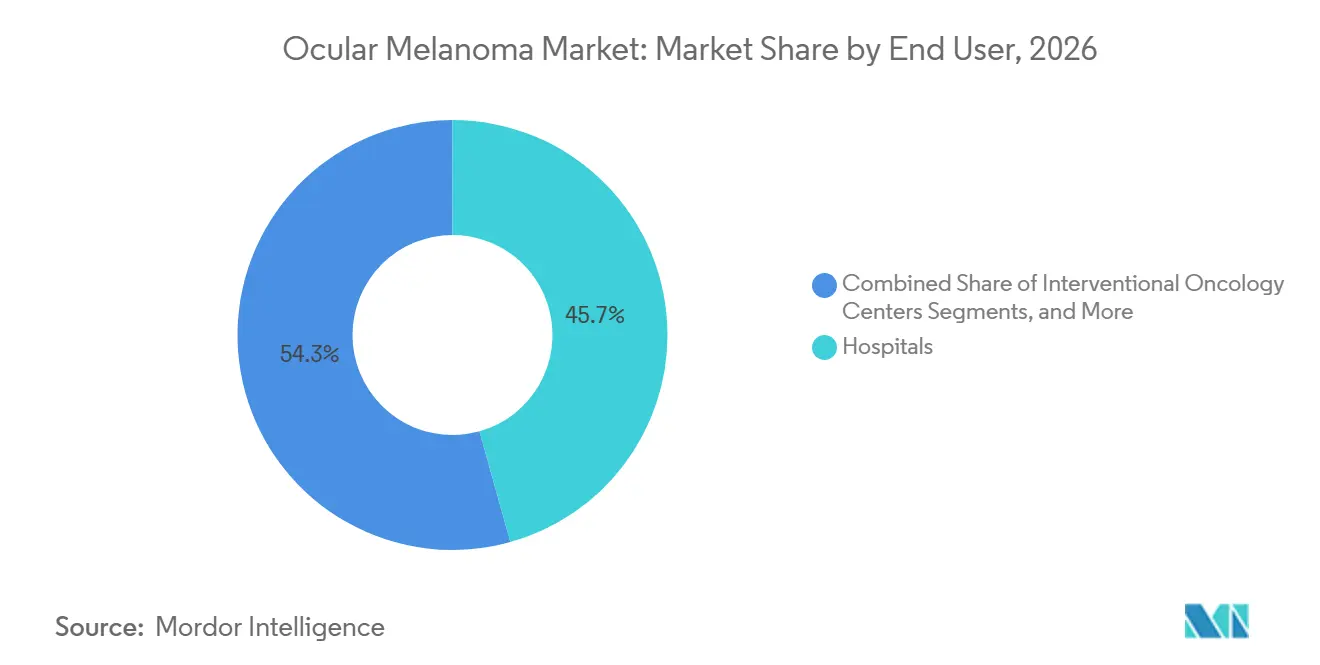
- Por usuario final, los hospitales representaron el 45,66% de los ingresos en 2026, mientras que se proyecta que los institutos académicos y de investigación crezcan a una CAGR del 11,23% hasta 2032.
- Por geografía, América del Norte representó el 38,10% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Expansión de la terapia dirigida al hígado para metástasis de predominio hepático | +1.3% | América del Norte, con relevancia secundaria en Europa a través de CHEMOSAT | Corto plazo (≤ 2 años) |
| Creciente adopción de inmunoterapia guiada por biomarcadores | +1.6% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Cambio hacia radioterapia con preservación del globo ocular | +0.7% | Global | Mediano plazo (2-4 años) |
| Creciente uso de pruebas moleculares de pronóstico | +0.8% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente inversión en ensayos clínicos y oncología de precisión | +1.1% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Detección más temprana mediante imágenes oculares multimodales | +0.6% | Global, con expansión más rápida en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Uso de la Terapia Dirigida al Hígado para Metástasis de Predominio Hepático
Las metástasis hepáticas ocurren en hasta el 90% de los pacientes con melanoma uveal metastásico, lo que convierte el control hepático en una prioridad clave del tratamiento. Este patrón de enfermedad amplía el papel de las terapias dirigidas al hígado en el mercado de melanoma ocular, particularmente para pacientes con enfermedad hepática irresecable. El Kit HEPZATO registró un crecimiento del volumen de procedimientos del 140% en 2025, mientras que Delcath apuntó a un crecimiento adicional del volumen de al menos el 28% en 2026. A mediados de 2026, Delcath reportó 31 centros activos certificados por la Estrategia de Evaluación y Mitigación de Riesgos (REMS) y más de 50 sitios en conversaciones de activación.[1] La guía de 2026 de la Sociedad Europea de Oncología Médica-Red de Referencia Europea para Cánceres Sólidos Raros en Adultos (ESMO-EURACAN) incluyó CHEMOSAT como una opción dirigida al hígado recomendada.[2] Un estudio de Fase 2 del Moffitt está evaluando la perfusión hepática percutánea (PHP) secuencial seguida de tebentafusp, lo que podría fortalecer el papel de la quimioterapia dirigida al hígado en el tratamiento combinado.
Creciente Adopción de Inmunoterapia Guiada por Biomarcadores
El tratamiento guiado por biomarcadores está creando vías de tratamiento distintas para pacientes con enfermedad positiva para el antígeno leucocitario humano (HLA)-A*02:01 y negativa para HLA-A*02:01. KIMMTRAK reportó una tasa de supervivencia global a cinco años del 16%, en comparación con el 8% en el grupo de control entre los pacientes elegibles, y una supervivencia global mediana de 21,6 meses, en comparación con 16,9 meses.[3] En OptimUM-02, darovasertib más crizotinib reportó una tasa de respuesta objetiva del 37,1%, en comparación con el 5,8% para la elección del investigador en melanoma uveal metastásico negativo para HLA-A*02:01. El brazo de combinación también registró cinco respuestas completas, mientras que el brazo de control no reportó ninguna. Estos resultados aumentan la importancia de las pruebas de HLA antes de que comience el tratamiento sistémico. La Designación de Terapia Innovadora de la Administración de Alimentos y Medicamentos (FDA) y la Revisión de Oncología en Tiempo Real también pueden acortar los plazos de desarrollo para terapias dirigidas a esta indicación rara.
Cambio de la Enucleación hacia la Radioterapia con Preservación del Globo Ocular
Darovasertib apoya un enfoque de tratamiento que preserva el ojo para pacientes que de otro modo podrían requerir enucleación. Los datos interinos de Fase 2 mostraron una tasa de reducción del tumor ocular del 82% y una tasa de preservación del ojo del 61% entre los pacientes recomendados para extirpación ocular. Entre los pacientes que recibieron braquiterapia con placa, el 65% logró una reducción en su dosis de radiación prevista. La retroalimentación de la FDA de la reunión Tipo D de abril de 2025 confirmó que la tasa de preservación del ojo podría servir como criterio de valoración primario para la aprobación completa.[4] El estudio de Fase 3 OptimUM-10 comenzó en enero de 2026 y está inscribiendo a 520 pacientes en cohortes elegibles para enucleación y elegibles para braquiterapia con placa. Este desarrollo podría aumentar la actividad de tratamiento en la enfermedad primaria mientras reduce el papel relativo de la enucleación con el tiempo.
Uso Creciente de Pruebas Moleculares de Pronóstico
Las pruebas moleculares apoyan cada vez más la toma de decisiones clínicas de rutina para el melanoma uveal primario. La guía ESMO-EURACAN de 2026 recomienda la evaluación del número de copias de los cromosomas 3, 6 y 8, el perfil de expresión génica (GEP) y las pruebas para BAP1, SF3B1 y EIF1AX. Un estudio de 2026 con 1.537 pacientes encontró que el ensayo de 15-GEP y el antígeno expresado preferentemente en melanoma (PRAME) conservó validez pronóstica sin citopatología confirmatoria. Este hallazgo es relevante cuando el material de biopsia es limitado o la citopatología no está disponible. Un estudio del mundo real presentado en 2025 encontró que los tumores de Clase 2 y PRAME positivos tenían una razón de riesgo de 25,3 veces para la muerte específica por melanoma en comparación con los tumores de Clase 1 y PRAME negativos. Una mejor clasificación del riesgo puede apoyar la inscripción en estudios adyuvantes, incluidos OptimUM-11 y el Ensayo ATOM de la Organización Europea para la Investigación y el Tratamiento del Cáncer (EORTC).
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Extrema rareza de la enfermedad y límites de capacidad especializada | -0.9% | Global, más agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Límites de elegibilidad HLA-A*02:01 para tebentafusp | -0.8% | Global | Mediano plazo (2-4 años) |
| Complejidad del procedimiento y carga de administración vinculada a REMS | -0.6% | América del Norte, con relevancia secundaria en Europa | Corto plazo (≤ 2 años) |
| Evidencia limitada para vías de tratamiento adyuvante y combinado | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Extrema Rareza de la Enfermedad y Capacidad Especializada Concentrada
El melanoma uveal afecta a menos de 10 personas por millón anualmente en América del Norte y Europa Occidental, lo que limita la población de pacientes abordable. Esta rareza restringe los volúmenes de procedimientos a pesar de las mejoras en la concienciación sobre la enfermedad, el reembolso y el acceso a la terapia. Menos de 40 centros especializados o certificados por la Estrategia de Evaluación y Mitigación de Riesgos (REMS) en los Estados Unidos proporcionan diagnóstico y tratamiento, lo que resulta en un modelo de prestación de atención altamente concentrado. La administración de HEPZATO requiere capacidades de radiología intervencionista, sistemas especializados de catéter y filtración, y personal de perfusión certificado. Delcath reportó un promedio de 0,75 nuevos pacientes por sitio por mes a principios de 2026, en comparación con un promedio anual de 0,5 pacientes por sitio por mes en 2025. Estas restricciones de capacidad son más significativas en Asia-Pacífico y América del Sur debido a la disponibilidad limitada de especialistas en oncología ocular.
Límites de Elegibilidad HLA-A*02:01 para Tebentafusp
Tebentafusp requiere la presentación del antígeno leucocitario humano (HLA)-A*02:01, lo que limita la elegibilidad al 40%–50% de los pacientes con melanoma uveal metastásico en América del Norte y Europa. La población elegible es menor en varios países asiáticos, donde el tipo HLA-A*02:01 es menos prevalente. Immunocore orientó hacia un crecimiento moderado de los ingresos en 2026 a pesar de las continuas ganancias en volumen, lo que refleja el tamaño finito del grupo de pacientes elegibles. En marzo de 2025, el Servicio Nacional de Salud de Escocia no recomendó tebentafusp porque el caso económico no fue suficientemente demostrado. Los programas agnósticos al HLA, incluido OptimUM-11, pueden reducir esta restricción de elegibilidad con el tiempo. Sin embargo, su impacto a corto plazo sigue siendo limitado, ya que estos programas aún están avanzando a través de las etapas clínicas y regulatorias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sitio de Enfermedad:
El Melanoma Uveal Mantiene una Sólida Base de IngresosEl melanoma uveal representó el 86,12% de la participación del mercado de melanoma ocular en 2026, respaldado por su mayor incidencia en comparación con otros cánceres intraoculares primarios y la disponibilidad del Kit HEPZATO y tebentafusp para la enfermedad metastásica. Estas terapias generaron más de 500 millones de USD en ingresos netos anuales para 2026. Al menos 20 ensayos activos en entornos adyuvante, neoadyuvante y metastásico continúan apoyando el desarrollo del pipeline y la adopción en centros académicos.
Se proyecta que el melanoma conjuntival crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,22% hasta 2032, impulsado por la ausencia de terapias farmacológicas aprobadas y la necesidad de opciones de tratamiento sistémico. Un estudio multicéntrico retrospectivo de 16 pacientes reportó una tasa de respuesta objetiva del 63% con inhibidores de puntos de control inmunitario, mientras que el 88% evitó la exenteración orbitaria. Sus perfiles de BRAF y NF1 a menudo se asemejan al melanoma cutáneo, lo que apoya la escalada del tratamiento basada en biología.
Por Estadio de Enfermedad:
La Enfermedad Metastásica Gana Importancia a Medida que se Amplían las OpcionesEl melanoma ocular primario representó el 44,93% del tamaño del mercado de melanoma ocular en 2026. Los pacientes recién diagnosticados reciben braquiterapia con placa, radioterapia con haz de protones, cirugía y tratamientos neoadyuvantes emergentes. Este flujo constante de pacientes apoya la demanda de servicios de tratamiento en estadio primario y sostiene el papel de los centros de oftalmología y oncología ocular. El manejo de la enfermedad local sigue siendo esencial a medida que se desarrollan las opciones sistémicas.
Se proyecta que la enfermedad irresecable o metastásica crezca a una CAGR del 8,67% hasta 2032. Tebentafusp reportó una tasa de supervivencia a cinco años del 16%, en comparación con el 8% en el grupo de control, entre los pacientes metastásicos de primera línea elegibles. Darovasertib más crizotinib redujo el riesgo de progresión en un 58% en OptimUM-02. Estos desarrollos pueden ampliar las opciones sistémicas para pacientes negativos para el antígeno leucocitario humano (HLA)-A*02:01 y abordar los patrones metastásicos extrahepáticos en evolución.
Por Tipo de Tratamiento:
La Inmunoterapia Lidera Mientras la Quimioterapia se Expande Más RápidoLa inmunoterapia representó el 39,67% de la participación del mercado de melanoma ocular en 2026. Tebentafusp está establecido para el melanoma uveal metastásico positivo para HLA-A*02:01, mientras que los inhibidores de la muerte programada-1 (PD-1) y de la proteína 4 asociada a linfocitos T citotóxicos (CTLA-4) se utilizan fuera de indicación para el melanoma conjuntival. Los datos retrospectivos reportaron una tasa de respuesta del 63% con inhibidores de puntos de control inmunitario en el melanoma conjuntival. Un estudio de 2025 también vinculó los efectos inmunitarios cutáneos relacionados con tebentafusp con los resultados de supervivencia.
Se prevé que la quimioterapia crezca a una CAGR del 9,78% hasta 2032, principalmente debido al despliegue del Kit HEPZATO para metástasis hepáticas irresecables. Delcath registró un crecimiento del volumen de procedimientos del 140% en 2025 y esperaba un crecimiento adicional de al menos el 28% en 2026. La empresa reportó 85,2 millones de USD en ingresos de 2025 y orientó entre 104 millones y 108 millones de USD para 2026. La radioterapia, la cirugía, la terapia láser y las opciones emergentes como bel-sar siguen siendo relevantes en todos los entornos de tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Clase de Fármaco:
Los Inhibidores de Proteína Quinasa Tienen las Mejores Perspectivas de CrecimientoLos inhibidores de puntos de control inmunitario representaron el 38,12% de los ingresos por clase de fármaco en 2026. Su posición refleja el uso en melanoma uveal y conjuntival, junto con el uso de tebentafusp en pacientes elegibles. La categoría sigue estrechamente vinculada a la selección de biomarcadores y las decisiones de tratamiento de primera línea, y se beneficia del papel establecido de las terapias PD-1 y CTLA-4 en el tratamiento del melanoma. Sin embargo, la práctica clínica diferencia cada vez más los inhibidores de puntos de control inmunitario de las terapias basadas en receptores de células T.
Se prevé que los inhibidores de proteína quinasa crezcan a una CAGR del 10,45% hasta 2032. Esta perspectiva está respaldada por el desarrollo de darovasertib en los estudios de Fase 3 OptimUM-10 y OptimUM-11. OptimUM-10 comenzó en enero de 2026 y planea inscribir a 520 pacientes, mientras que OptimUM-11 inscribió a su primer paciente en septiembre de 2026 y planea inscribir a 450 pacientes. Brenetafusp más tebentafusp también está bajo evaluación, respaldado por las designaciones relevantes de la Administración de Alimentos y Medicamentos (FDA).
Por Usuario Final:
Los Hospitales Lideran la Prestación del Tratamiento y los Centros Académicos Impulsan la AdopciónLos hospitales representaron el 45,66% de los ingresos por usuario final en 2026, lo que refleja la concentración de procedimientos de perfusión hepática percutánea (PHP) e infusiones de tebentafusp en grandes instituciones oncológicas. KIMMTRAK requiere 16 horas de observación después de cada una de las primeras tres infusiones bajo los requisitos de su Estrategia de Evaluación y Mitigación de Riesgos (REMS). Este requisito limita el uso rutinario en entornos ambulatorios de menor complejidad y favorece a los equipos de tratamiento integrados en hospitales.
Se proyecta que los institutos académicos y de investigación crezcan a una CAGR del 11,23% hasta 2032. Estos centros sirven como sitios clave de ensayos clínicos y proporcionan acceso temprano a terapias en investigación. UT Southwestern trató a su primer paciente con HEPZATO en enero de 2026 y se convirtió en un centro de referencia para un área multiestatal. Los centros de oftalmología y oncología intervencionista continúan apoyando el manejo de la enfermedad primaria y la administración de PHP, respectivamente, mientras que la certificación REMS fortalece las capacidades institucionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte
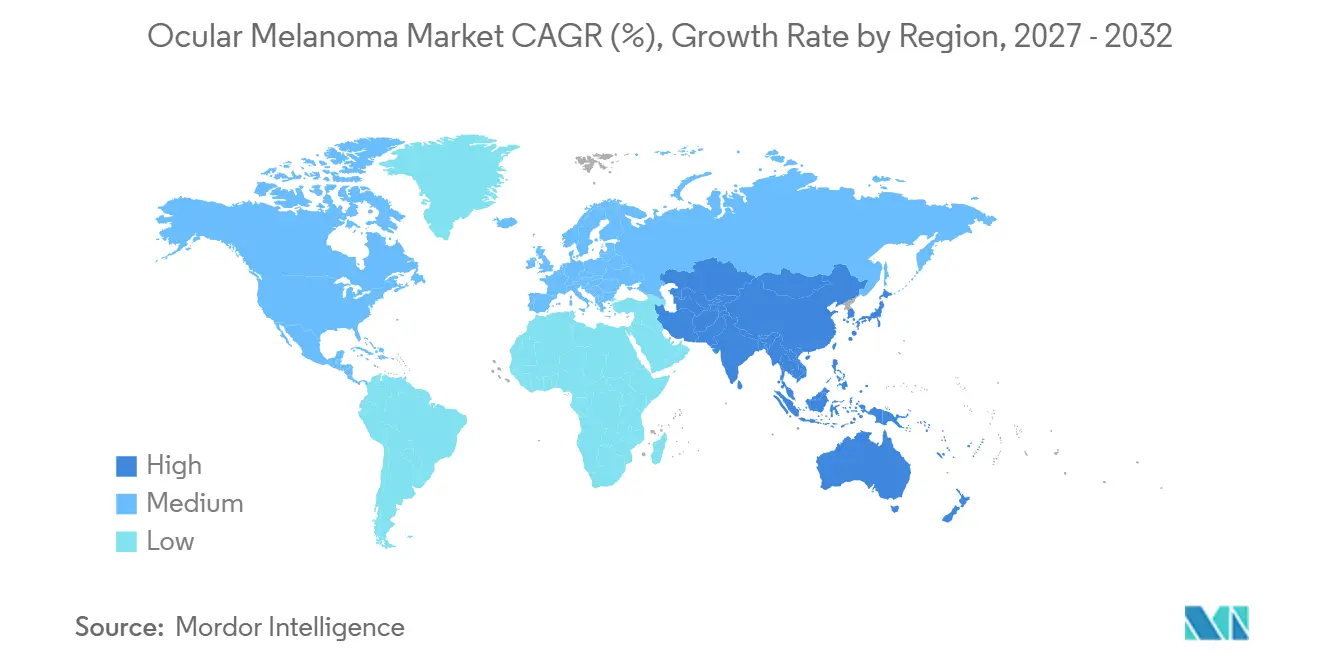
América del Norte representó el 38,10% del tamaño del mercado de melanoma ocular en 2026. La región se beneficia de una sólida red de centros certificados por la Estrategia de Evaluación y Mitigación de Riesgos (REMS) y centros oncológicos designados por el Instituto Nacional del Cáncer (NCI) con programas de oncología ocular. KIMMTRAK generó 257,0 millones de USD en ventas netas en los Estados Unidos en 2025. Las instituciones estadounidenses están realizando estudios de combinación, incluida la perfusión hepática percutánea (PHP) seguida de tebentafusp en Moffitt y tebentafusp neoadyuvante en la Universidad Thomas Jefferson. Los principales centros están integrando cada vez más la evaluación del riesgo molecular en los flujos de trabajo de tratamiento. Canadá y México contribuyen a la demanda regional, aunque el acceso sigue sujeto a los plazos de revisión de Health Canada y la Comisión Federal para la Protección contra Riesgos Sanitarios (COFEPRIS).
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,95% hasta 2032. China, Japón, Corea del Sur y Australia están ampliando la capacidad especializada en oncología oftálmica y la participación en estudios clínicos globales. China ocupa la posición más grande en la región, respaldada por la expansión de los recursos oncológicos y las aprobaciones de nuevas inmunoterapias. Japón contribuye a través de su experiencia en inmunoterapia y participación en ensayos internacionales. La menor frecuencia del antígeno leucocitario humano (HLA)-A*02:01 limita la población elegible para tebentafusp en partes de la región. Esto aumenta la relevancia de los programas de desarrollo agnósticos al HLA a medida que avanzan hacia posibles aprobaciones. Un metaanálisis de 2026 reportó una sensibilidad agrupada del 78,21% y una especificidad del 94,28% para los modelos de diagnóstico de aprendizaje automático y aprendizaje profundo, mientras que los modelos basados en ultrasonido lograron un área bajo la curva (AUC) de 0,984.
Europa, América Latina, Oriente Medio y África
Europa es el segundo mercado regional más grande, y KIMMTRAK generó 131,4 millones de USD en ventas netas europeas durante 2025, lo que representa un crecimiento interanual del 79%. En enero de 2025, el Instituto Nacional para la Excelencia en Salud y Atención (NICE) recomendó tebentafusp para los pacientes elegibles del Servicio Nacional de Salud (NHS) de Inglaterra, sujeto a un acuerdo comercial. La guía de CHEMOSAT bajo el marco de la Sociedad Europea de Oncología Médica (ESMO)-Red de Referencia Europea para Cánceres Sólidos Raros en Adultos (EURACAN) de 2026 apoya una consideración más amplia de la perfusión hepática percutánea (PHP) en los sistemas de tratamiento europeos. Brasil aprobó KIMMTRAK bajo su vía de enfermedades raras en marzo de 2025, creando la primera autorización regulatoria para el melanoma uveal metastásico en América Latina. El Consejo de Cooperación del Golfo (GCC) puede emerger como un área de acceso adicional a medida que Arabia Saudita expande la infraestructura oncológica a través de su programa de inversión en salud. Los centros académicos de cáncer de Sudáfrica proporcionan una base establecida para la adopción temprana cuando las terapias sistémicas aprobadas estén disponibles.
Panorama Competitivo
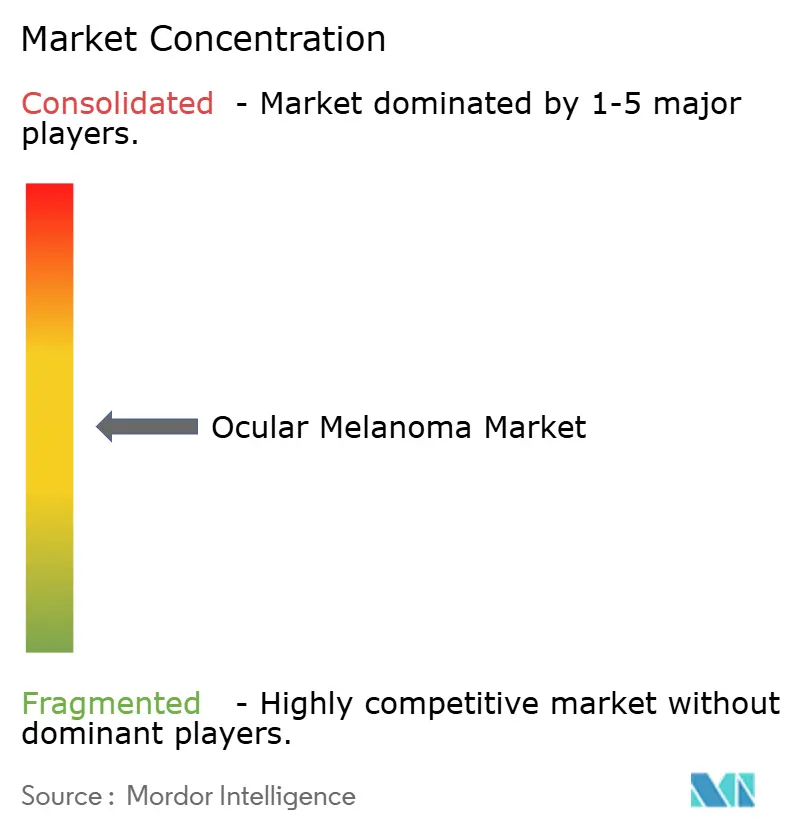
El mercado de melanoma ocular tiene una base comercial moderadamente concentrada pero un pipeline de investigación más amplio. KIMMTRAK y el Kit HEPZATO representan una parte significativa de los ingresos comerciales actuales, mientras que más de 15 empresas están desarrollando terapias para el melanoma uveal, conjuntival y coroideo temprano. Immunocore espera que KIMMTRAK reciba aprobaciones en 39 países y logre una tasa de ingresos anualizados que supere los 430 millones de USD a mediados de 2026. La empresa continúa su estrategia de lanzamiento al mercado mientras avanza en los estudios de combinación de tebentafusp. Sin embargo, la oportunidad comercial de KIMMTRAK sigue limitada a los pacientes que son positivos para el antígeno leucocitario humano (HLA)-A*02:01, lo que crea oportunidades para terapias dirigidas a pacientes no elegibles para tebentafusp.
Delcath ocupa una posición casi exclusiva en el nicho de quimioterapia dirigida al hígado basada en perfusión hepática percutánea (PHP). La empresa proyecta 31 centros de tratamiento certificados por la Estrategia de Evaluación y Mitigación de Riesgos (REMS), un margen bruto del 86% e ingresos de 2026 de entre 104 millones y 108 millones de USD. Delcath también ha presentado datos de combinación de PHP con tebentafusp y con nivolumab más relatlimab. La empresa tiene como objetivo posicionar el tratamiento dirigido al hígado junto a las terapias sistémicas en lugar de en competencia directa con ellas. IDEAYA y Servier están persiguiendo una presentación de Solicitud de Nuevo Fármaco (NDA) para darovasertib más crizotinib después de que OptimUM-02 reportara una razón de riesgo de 0,42. Si se aprueba, el régimen podría establecer una opción de tratamiento de primera línea distinta para la enfermedad negativa para HLA-A*02:01.
Líderes de la Industria del Melanoma Ocular
-
Delcath Systems, Inc.
-
Immunocore Holdings plc
-
Aura Biosciences, Inc.
-
Novartis AG
-
Bristol-Myers Squibb Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Melanoma Ocular Empresas cubiertas en este informe
- Agenus
- AstraZeneca
- Aura Biosciences, Inc.
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Daiichi Sankyo
- Delcath Systems, Inc.
- Eli Lilly and Company
- Roche
- Genmab
- IDEAYA Biosciences, Inc.
- Immunocore Holdings plc
- Incyte
- Iovance Biotherapeutics, Inc.
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Replimune Group, Inc.
Desarrollos recientes de la industria en Mercado de Melanoma Ocular
- Octubre de 2026: Immunocore confirmó planes para presentar datos de Fase 1/2 IMC-F106C-101 sobre brenetafusp, solo y con tebentafusp, en melanoma uveal metastásico positivo para HLA-A*02:01 en la Reunión Anual SITC de 2026.
- Septiembre de 2026: IDEAYA y Servier administraron la dosis al primer paciente en el estudio global de Fase 3 OptimUM-11 de darovasertib adyuvante más crizotinib en melanoma uveal primario con riesgo metastásico elevado.
- Septiembre de 2026: Immunocore completó la inscripción objetivo de 540 pacientes en el estudio registracional TEBE-AM de tebentafusp, solo y con pembrolizumab, en melanoma avanzado previamente tratado.
- Junio de 2026: Aura Biosciences completó la inscripción de 108 pacientes en el estudio de Fase 3 CoMpass que evalúa bel-sar versus control simulado en melanoma coroideo temprano.
Alcance del Informe Global del Mercado de Melanoma Ocular
Según el alcance del informe, el melanoma ocular es un tipo raro pero grave de cáncer de ojo que se origina en los melanocitos, que son las células especializadas responsables de producir melanina, el pigmento que da color a la piel, el cabello y los ojos. Si bien la mayoría de las personas asocian el melanoma con la piel, es el cáncer primario más común que se desarrolla dentro del ojo adulto.
El mercado de melanoma ocular está segmentado por sitio de enfermedad, estadio de enfermedad, tipo de tratamiento, clase de fármaco, usuario final y geografía. Por sitio de enfermedad, el mercado está segmentado en melanoma uveal y melanoma conjuntival. Por estadio de enfermedad, el mercado está categorizado en melanoma ocular primario, melanoma ocular irresecable o metastásico y otros sitios metastásicos. Por tipo de tratamiento, el mercado está segmentado en radioterapia, terapia quirúrgica, terapia láser, inmunoterapia, quimioterapia, terapia dirigida y otros tipos de tratamiento. Por clase de fármaco, el mercado está segmentado en inhibidores de puntos de control inmunitario, inhibidores de proteína quinasa, inhibidores de puntos de control inmunitario, terapias basadas en receptores de células T y otras clases de fármacos. Por usuario final, el mercado está segmentado en hospitales, centros de oftalmología y oncología ocular, centros de oncología intervencionista, institutos académicos y de investigación y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Melanoma Uveal |
| Melanoma Conjuntival |
| Melanoma Ocular Primario |
| Melanoma Ocular Irresecable o Metastásico |
| Otros Sitios Metastásicos |
| Radioterapia |
| Terapia Quirúrgica |
| Terapia Láser |
| Inmunoterapia |
| Quimioterapia |
| Terapia Dirigida |
| Otro Tipo de Tratamiento |
| Inhibidores de Puntos de Control Inmunitario |
| Inhibidores de Proteína Quinasa |
| Inhibidores de Puntos de Control Inmunitario |
| Terapias Basadas en Receptores de Células T |
| Otras Clases de Fármacos |
| Hospitales |
| Centros de Oftalmología y Oncología Ocular |
| Centros de Oncología Intervencionista |
| Institutos Académicos y de Investigación |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Sitio de Enfermedad | Melanoma Uveal | |
| Melanoma Conjuntival | ||
| Por Estadio de Enfermedad | Melanoma Ocular Primario | |
| Melanoma Ocular Irresecable o Metastásico | ||
| Otros Sitios Metastásicos | ||
| Por Tipo de Tratamiento | Radioterapia | |
| Terapia Quirúrgica | ||
| Terapia Láser | ||
| Inmunoterapia | ||
| Quimioterapia | ||
| Terapia Dirigida | ||
| Otro Tipo de Tratamiento | ||
| Por Clase de Fármaco | Inhibidores de Puntos de Control Inmunitario | |
| Inhibidores de Proteína Quinasa | ||
| Inhibidores de Puntos de Control Inmunitario | ||
| Terapias Basadas en Receptores de Células T | ||
| Otras Clases de Fármacos | ||
| Por Usuario Final | Hospitales | |
| Centros de Oftalmología y Oncología Ocular | ||
| Centros de Oncología Intervencionista | ||
| Institutos Académicos y de Investigación | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el melanoma ocular hasta 2032?
Se proyecta que el mercado de melanoma ocular crezca a una CAGR del 6,44% y alcance 2,64 mil millones de USD para 2032.
¿Qué sitio de enfermedad representa la mayor participación de ingresos?
El melanoma uveal representó el 86,12% de los ingresos por sitio de enfermedad en 2026, respaldado por su mayor incidencia y las terapias metastásicas disponibles.
¿Por qué el tratamiento dirigido al hígado es importante en el melanoma ocular?
Las metástasis hepáticas se desarrollan en hasta el 90% de los pacientes con melanoma uveal metastásico, lo que hace que el control hepático sea central en la planificación del tratamiento.
¿Qué tipo de tratamiento está creciendo más rápido hasta 2032?
Se prevé que la quimioterapia se expanda a una CAGR del 9,78%, principalmente debido al despliegue continuo del Kit HEPZATO para metástasis hepáticas.
¿Qué limita el acceso al tratamiento con tebentafusp?
Tebentafusp requiere la presentación del antígeno HLA-A*02:01, lo que limita la elegibilidad al 40% al 50% de los pacientes con melanoma uveal metastásico en América del Norte y Europa.
¿Qué región tiene la tasa de crecimiento proyectada más alta?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,95% hasta 2032 a medida que aumentan la capacidad especializada y la participación en ensayos clínicos.