
Taille et part du marché du mélanome oculaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
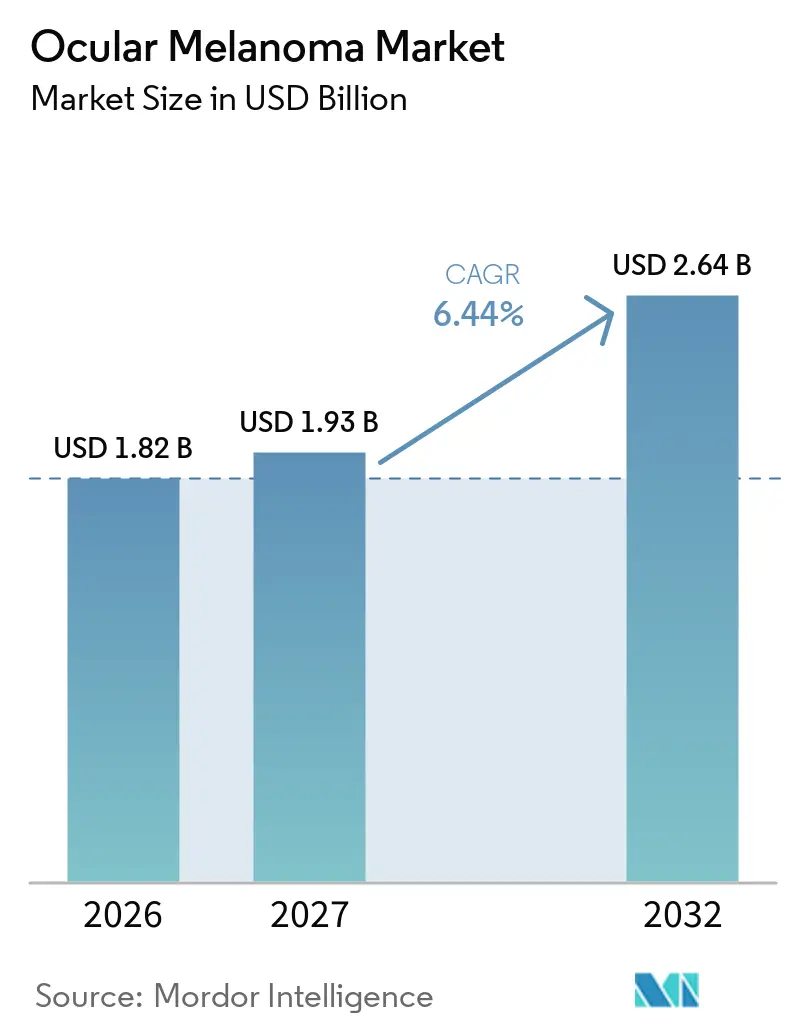
| Taille du Marché (2027) | 1.93 Milliards de dollars |
| Taille du Marché (2032) | 2.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
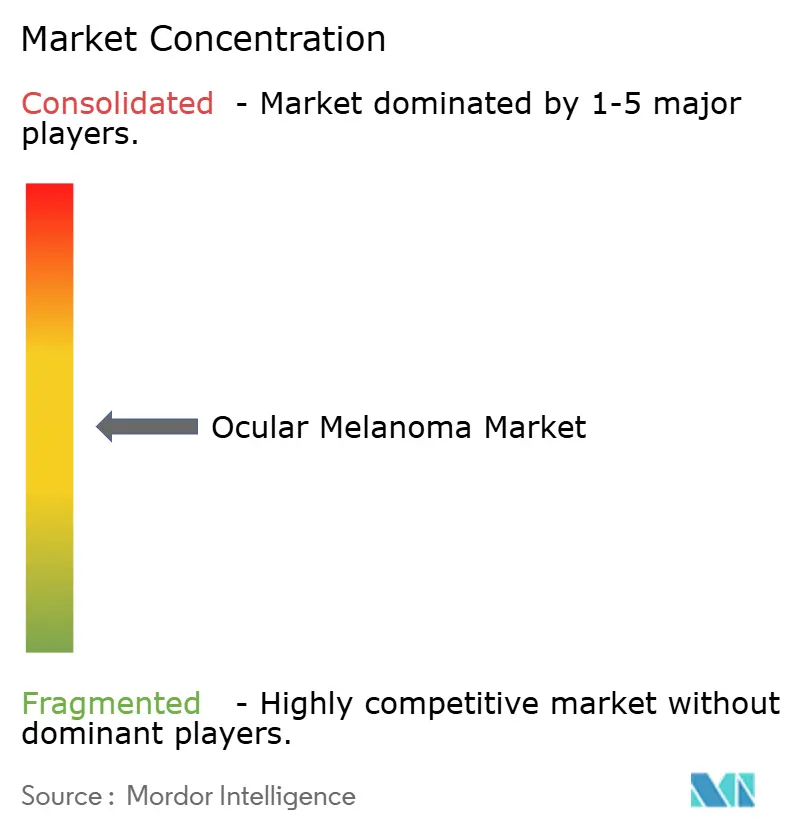
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mélanome oculaire par Mordor Intelligence
La taille du marché du mélanome oculaire était évaluée à 1,82 milliard USD en 2026 et devrait croître de 1,93 milliard USD en 2027 pour atteindre 2,64 milliards USD d'ici 2032, à un CAGR de 6,44 % au cours de la période de prévision (2027-2032).
Le marché du mélanome oculaire est façonné par la commercialisation des thérapies à base de récepteurs des cellules T, la disponibilité élargie de la chimiothérapie hépatique dirigée et le développement en phase avancée des inhibiteurs de la protéine kinase C. KIMMTRAK a enregistré 400,0 millions USD de ventes nettes en 2025, représentant une augmentation de 29 % par rapport à l'année précédente, indiquant une adoption continue des thérapies spécialisées dans un contexte de maladie rare. Les décisions de traitement sont de plus en plus basées sur le statut de l'antigène leucocytaire humain (HLA), le stade de la maladie et la localisation de la maladie métastatique. Cette tendance élargit le rôle des tests moléculaires et renforce le lien entre les centres de traitement académiques et l'inscription aux essais cliniques. Cependant, la population de patients limitée et les exigences complexes en matière de délivrance du traitement continuent de freiner la croissance du marché du mélanome oculaire.
Points clés du rapport
- Par site de la maladie, le mélanome uvéal détenait 86,12 % de la part du marché du mélanome oculaire en 2026, tandis que le mélanome conjonctival devrait croître à un CAGR de 9,22 % jusqu'en 2032.
- Par stade de la maladie, le mélanome oculaire primaire représentait 44,93 % des revenus en 2026, tandis que la maladie non résécable ou métastatique devrait se développer à un CAGR de 8,67 % jusqu'en 2032.
- Par type de traitement, l'immunothérapie a capturé 39,67 % des revenus en 2026, tandis que la chimiothérapie devrait croître à un CAGR de 9,78 % jusqu'en 2032.
- Par classe de médicaments, les inhibiteurs des points de contrôle immunitaires détenaient 38,12 % des revenus en 2026, tandis que les inhibiteurs de la protéine kinase devraient croître à un CAGR de 10,45 % jusqu'en 2032.
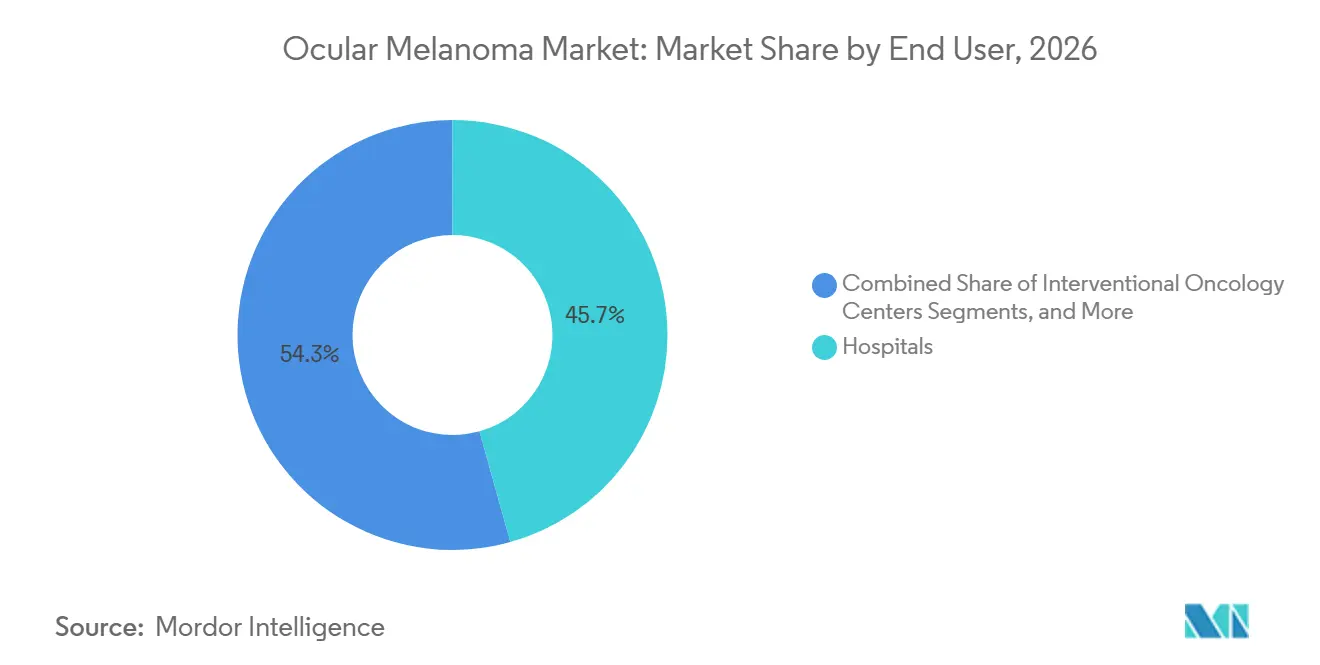
- Par utilisateur final, les hôpitaux détenaient 45,66 % des revenus en 2026, tandis que les instituts académiques et de recherche devraient croître à un CAGR de 11,23 % jusqu'en 2032.
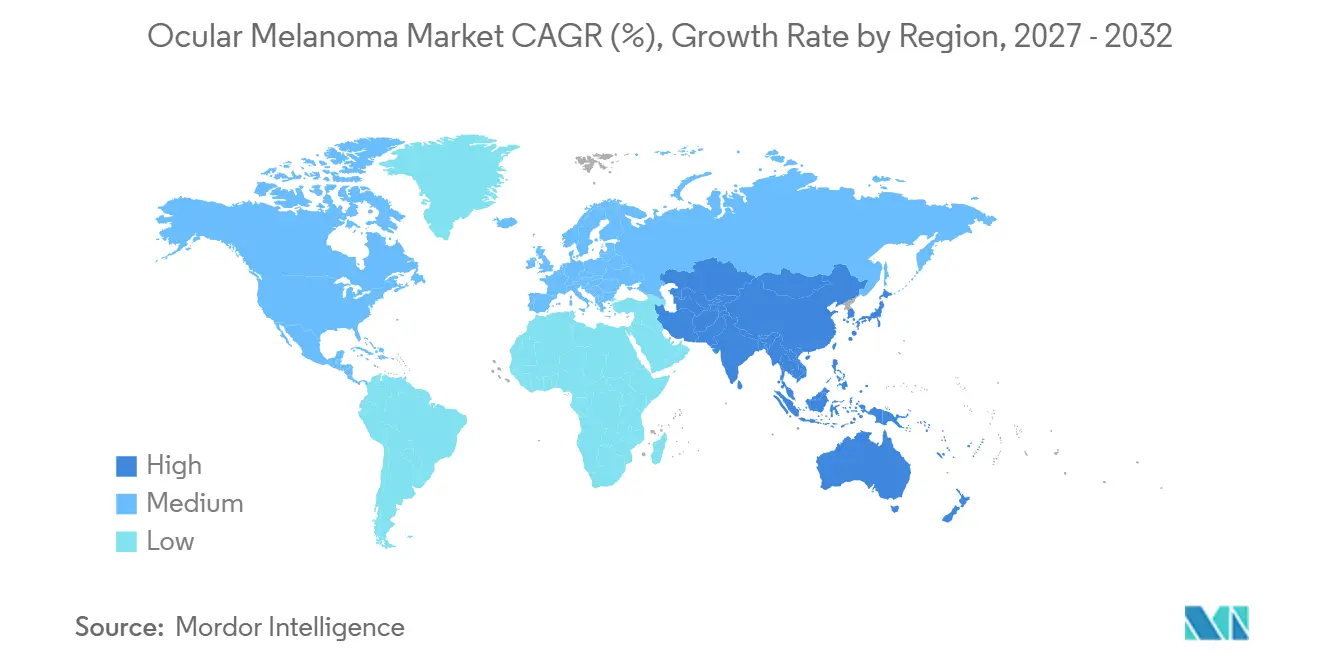
- Par géographie, l'Amérique du Nord détenait 38,10 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DU CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion de la thérapie hépatique dirigée pour les métastases à prédominance hépatique | +1.3% | Amérique du Nord, avec une pertinence secondaire en Europe via CHEMOSAT | Court terme (≤ 2 ans) |
| Adoption croissante de l'immunothérapie guidée par biomarqueurs | +1.6% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Passage vers la radiothérapie préservant le globe oculaire | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Développement croissant des tests pronostiques moléculaires | +0.8% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Investissement croissant dans les essais cliniques et l'oncologie de précision | +1.1% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Détection précoce grâce à l'imagerie oculaire multimodale | +0.6% | Mondial, avec une expansion plus rapide en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'utilisation de la thérapie hépatique dirigée pour les métastases à prédominance hépatique
Les métastases hépatiques surviennent chez jusqu'à 90 % des patients atteints de mélanome uvéal métastatique, faisant du contrôle hépatique une priorité thérapeutique clé. Ce schéma pathologique élargit le rôle des thérapies hépatiques dirigées sur le marché du mélanome oculaire, en particulier pour les patients atteints d'une maladie hépatique non résécable. Le kit HEPZATO a enregistré une croissance de 140 % du volume de procédures en 2025, tandis que Delcath visait au moins 28 % de croissance supplémentaire du volume en 2026. À mi-2026, Delcath a signalé 31 centres actifs certifiés par la Stratégie d'évaluation et d'atténuation des risques (REMS) et plus de 50 sites en cours d'activation.[1] La directive 2026 de la Société européenne d'oncologie médicale-Réseau européen de référence pour les cancers solides rares de l'adulte (ESMO-EURACAN) a inclus CHEMOSAT comme option hépatique dirigée recommandée.[2] Une étude de phase 2 du Moffitt évalue la perfusion hépatique percutanée (PHP) séquentielle suivie de tébentafusp, ce qui pourrait renforcer le rôle de la chimiothérapie hépatique dirigée dans le traitement combiné.
Adoption croissante de l'immunothérapie guidée par biomarqueurs
Le traitement guidé par biomarqueurs crée des voies thérapeutiques distinctes pour les patients atteints d'une maladie HLA-A*02:01-positive et HLA-A*02:01-négative. KIMMTRAK a rapporté un taux de survie globale à cinq ans de 16 %, contre 8 % dans le bras témoin parmi les patients éligibles, et une survie globale médiane de 21,6 mois, contre 16,9 mois.[3] Dans OptimUM-02, le darovasertib associé au crizotinib a rapporté un taux de réponse objectif de 37,1 %, contre 5,8 % pour le choix de l'investigateur dans le mélanome uvéal métastatique HLA-A*02:01-négatif. Le bras de la combinaison a également enregistré cinq réponses complètes, tandis que le bras témoin n'en a rapporté aucune. Ces résultats accroissent l'importance du test HLA avant le début du traitement systémique. La désignation de thérapie révolutionnaire de la Food and Drug Administration (FDA) et l'examen en temps réel en oncologie peuvent également raccourcir les délais de développement pour les thérapies ciblant cette indication rare.
Passage de l'énucléation vers la radiothérapie préservant le globe oculaire
Le darovasertib soutient une approche thérapeutique préservant l'œil pour les patients qui pourraient autrement nécessiter une énucléation. Les données intermédiaires de phase 2 ont montré un taux de réduction de la tumeur oculaire de 82 % et un taux de préservation de l'œil de 61 % parmi les patients recommandés pour l'ablation de l'œil. Parmi les patients recevant une curiethérapie par plaque, 65 % ont obtenu une réduction de leur dose de rayonnement prévue. Les retours de la FDA lors de la réunion de type D d'avril 2025 ont confirmé que le taux de préservation de l'œil pourrait servir de critère d'évaluation principal pour l'approbation complète.[4] L'étude de phase 3 OptimUM-10 a débuté en janvier 2026 et recrute 520 patients dans des cohortes éligibles à l'énucléation et à la curiethérapie par plaque. Ce développement pourrait accroître l'activité thérapeutique dans la maladie primaire tout en réduisant le rôle relatif de l'énucléation au fil du temps.
Utilisation croissante des tests pronostiques moléculaires
Les tests moléculaires soutiennent de plus en plus la prise de décision clinique de routine pour le mélanome uvéal primaire. La directive ESMO-EURACAN 2026 recommande l'évaluation du nombre de copies des chromosomes 3, 6 et 8, le profilage de l'expression génique (GEP) et les tests pour BAP1, SF3B1 et EIF1AX. Une étude de 2026 portant sur 1 537 patients a révélé que le test 15-GEP et l'antigène préférentiellement exprimé dans le mélanome (PRAME) conservaient leur validité pronostique sans cytopathologie confirmatoire. Cette conclusion est pertinente lorsque le matériel de biopsie est limité ou que la cytopathologie est indisponible. Une étude en conditions réelles présentée en 2025 a révélé que les tumeurs de classe 2 et PRAME-positives présentaient un rapport de risque de 25,3 pour la mort spécifique au mélanome par rapport aux tumeurs de classe 1 et PRAME-négatives. Une meilleure classification du risque peut soutenir l'inscription dans des études adjuvantes, notamment OptimUM-11 et l'Organisation européenne pour la recherche et le traitement du cancer (EORTC) ATOM.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DU CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Rareté extrême de la maladie et limites de la capacité spécialisée | -0.9% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Limites d'éligibilité HLA-A*02:01 pour le tébentafusp | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Complexité des procédures et charge de délivrance liée aux REMS | -0.6% | Amérique du Nord, avec une pertinence secondaire en Europe | Court terme (≤ 2 ans) |
| Preuves limitées pour les voies de traitement adjuvant et combiné | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rareté extrême de la maladie et capacité spécialisée concentrée
Le mélanome uvéal touche moins de 10 personnes par million par an en Amérique du Nord et en Europe occidentale, limitant la population de patients adressable. Cette rareté contraint les volumes de procédures malgré les améliorations de la sensibilisation à la maladie, du remboursement et de l'accès aux thérapies. Moins de 40 centres spécialisés ou certifiés par la Stratégie d'évaluation et d'atténuation des risques (REMS) aux États-Unis assurent le diagnostic et le traitement, ce qui aboutit à un modèle de délivrance des soins très concentré. L'administration de HEPZATO nécessite des capacités de radiologie interventionnelle, des systèmes spécialisés de cathéter et de filtration, ainsi que du personnel de perfusion certifié. Delcath a rapporté une moyenne de 0,75 nouveau patient par site par mois début 2026, contre une moyenne annuelle de 0,5 patient par site par mois en 2025. Ces contraintes de capacité sont plus significatives en Asie-Pacifique et en Amérique du Sud en raison de la disponibilité limitée des spécialistes en oncologie oculaire.
Limites d'éligibilité HLA-A*02:01 pour le tébentafusp
Le tébentafusp nécessite la présentation de l'antigène leucocytaire humain (HLA)-A*02:01, limitant l'éligibilité à 40 %–50 % des patients atteints de mélanome uvéal métastatique en Amérique du Nord et en Europe. La population éligible est plus restreinte dans plusieurs pays asiatiques, où le type HLA-A*02:01 est moins répandu. Immunocore a orienté vers une croissance modérée des revenus en 2026 malgré des gains de volume continus, reflétant la taille finie du bassin de patients éligibles. En mars 2025, le NHS Écosse n'a pas recommandé le tébentafusp car le dossier économique n'était pas suffisamment démontré. Les programmes HLA-agnostiques, notamment OptimUM-11, pourraient réduire cette contrainte d'éligibilité au fil du temps. Cependant, leur impact à court terme reste limité, car ces programmes progressent encore dans les phases cliniques et réglementaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par site de la maladie :
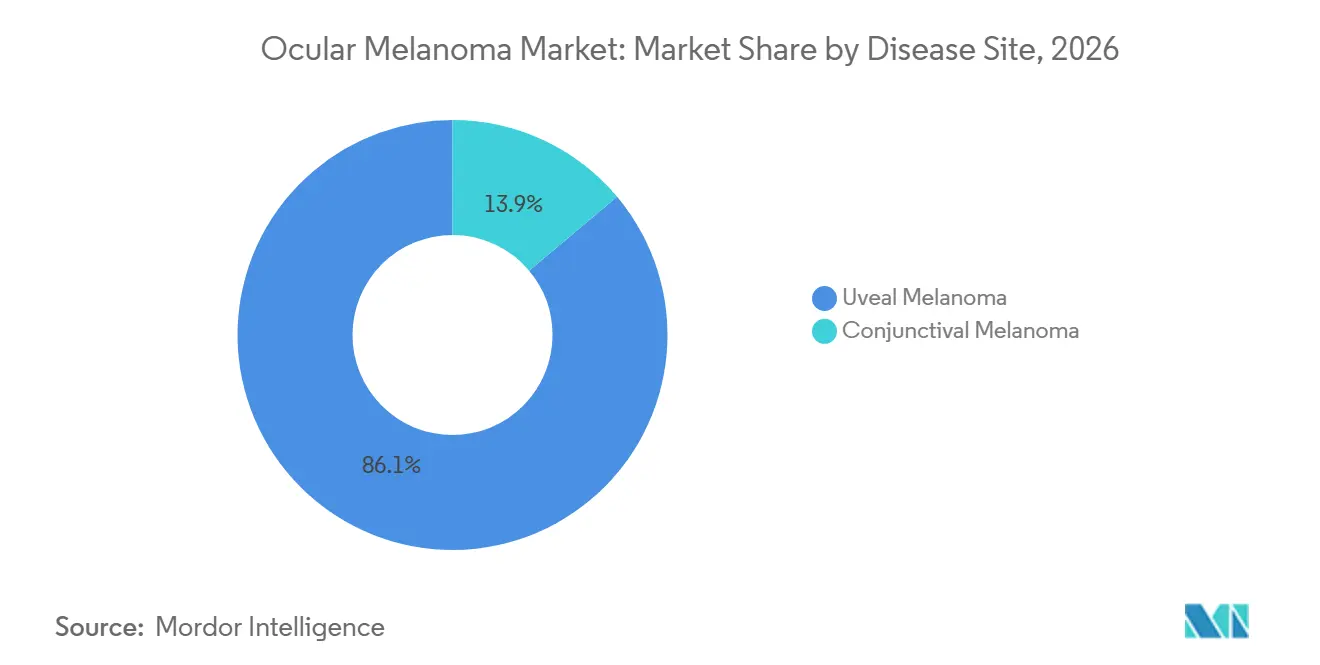
le mélanome uvéal conserve une solide base de revenusLe mélanome uvéal détenait 86,12 % de la part du marché du mélanome oculaire en 2026, soutenu par son incidence plus élevée que les autres cancers intraoculaires primaires et la disponibilité du kit HEPZATO et du tébentafusp pour la maladie métastatique. Ces thérapies ont généré plus de 500 millions USD de revenus nets annuels d'ici 2026. Au moins 20 essais actifs dans les contextes adjuvant, néoadjuvant et métastatique continuent de soutenir le développement du pipeline et l'adoption dans les centres académiques.
Le mélanome conjonctival devrait croître à un taux de croissance annuel composé (CAGR) de 9,22 % jusqu'en 2032, porté par l'absence de thérapies pharmacologiques approuvées et le besoin d'options de traitement systémique. Une étude rétrospective multicentrique portant sur 16 patients a rapporté un taux de réponse objectif de 63 % avec les inhibiteurs des points de contrôle immunitaires, tandis que 88 % ont évité l'exentération orbitaire. Ses profils BRAF et NF1 ressemblent souvent au mélanome cutané, soutenant l'escalade thérapeutique basée sur la biologie.
Par stade de la maladie :
la maladie métastatique gagne en importance à mesure que les options se développentLe mélanome oculaire primaire représentait 44,93 % de la taille du marché du mélanome oculaire en 2026. Les patients nouvellement diagnostiqués reçoivent une curiethérapie par plaque, une radiothérapie par faisceau de protons, une chirurgie et des traitements néoadjuvants émergents. Ce flux constant de patients soutient la demande de services de traitement au stade primaire et maintient le rôle des centres d'ophtalmologie et d'oncologie oculaire. La gestion locale de la maladie reste essentielle à mesure que les options systémiques se développent.
La maladie non résécable ou métastatique devrait croître à un CAGR de 8,67 % jusqu'en 2032. Le tébentafusp a rapporté un taux de survie à cinq ans de 16 %, contre 8 % dans le bras témoin, parmi les patients métastatiques de première ligne éligibles. Le darovasertib associé au crizotinib a réduit le risque de progression de 58 % dans OptimUM-02. Ces développements pourraient élargir les options systémiques pour les patients HLA-A*02:01-négatifs et répondre aux schémas métastatiques extrahépatiques en évolution.
Par type de traitement :
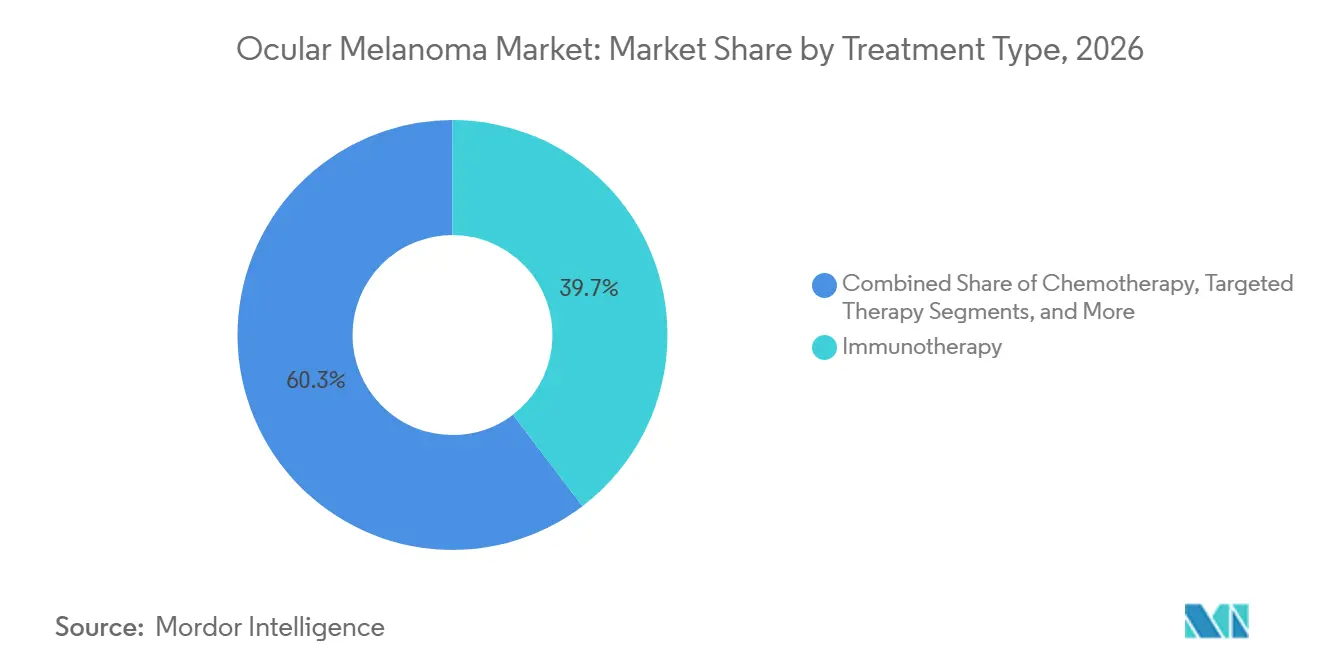
l'immunothérapie est en tête tandis que la chimiothérapie se développe plus rapidementL'immunothérapie détenait 39,67 % de la part du marché du mélanome oculaire en 2026. Le tébentafusp est établi pour le mélanome uvéal métastatique HLA-A*02:01-positif, tandis que les inhibiteurs de la mort programmée-1 (PD-1) et de la protéine 4 associée aux lymphocytes T cytotoxiques (CTLA-4) sont utilisés hors indication pour le mélanome conjonctival. Des données rétrospectives ont rapporté un taux de réponse de 63 % avec les inhibiteurs des points de contrôle immunitaires dans le mélanome conjonctival. Une étude de 2025 a également lié les effets immunitaires cutanés liés au tébentafusp aux résultats de survie.
La chimiothérapie devrait croître à un CAGR de 9,78 % jusqu'en 2032, principalement en raison du déploiement du kit HEPZATO pour les métastases hépatiques non résécables. Delcath a enregistré une croissance de 140 % du volume de procédures en 2025 et prévoyait au moins 28 % de croissance supplémentaire en 2026. La société a rapporté 85,2 millions USD de revenus en 2025 et a guidé entre 104 millions USD et 108 millions USD pour 2026. La radiothérapie, la chirurgie, la thérapie laser et les options émergentes telles que bel-sar restent pertinentes dans tous les contextes de traitement.

Par classe de médicaments :
les inhibiteurs de la protéine kinase affichent les meilleures perspectives de croissanceLes inhibiteurs des points de contrôle immunitaires détenaient 38,12 % des revenus par classe de médicaments en 2026. Leur position reflète leur utilisation dans le mélanome uvéal et conjonctival, aux côtés de l'utilisation du tébentafusp chez les patients éligibles. La catégorie reste étroitement liée à la sélection par biomarqueurs et aux décisions de traitement de première ligne, et bénéficie du rôle établi des thérapies PD-1 et CTLA-4 dans la prise en charge du mélanome. Cependant, la pratique clinique différencie de plus en plus les inhibiteurs des points de contrôle immunitaires des thérapies à base de récepteurs des cellules T.
Les inhibiteurs de la protéine kinase devraient croître à un CAGR de 10,45 % jusqu'en 2032. Cette perspective est soutenue par le développement du darovasertib dans les études de phase 3 OptimUM-10 et OptimUM-11. OptimUM-10 a débuté en janvier 2026 et prévoit de recruter 520 patients, tandis qu'OptimUM-11 a recruté son premier patient en septembre 2026 et prévoit de recruter 450 patients. Le brenetafusp associé au tébentafusp est également en cours d'évaluation, soutenu par des désignations pertinentes de la Food and Drug Administration (FDA).
Par utilisateur final :
les hôpitaux mènent la délivrance des traitements et les centres académiques favorisent l'adoptionLes hôpitaux détenaient 45,66 % des revenus par utilisateur final en 2026, reflétant la concentration des procédures de perfusion hépatique percutanée (PHP) et des perfusions de tébentafusp dans les grands établissements oncologiques. KIMMTRAK nécessite une observation de 16 heures après chacune des trois premières perfusions dans le cadre des exigences de la Stratégie d'évaluation et d'atténuation des risques (REMS). Cette exigence limite l'utilisation courante dans les contextes ambulatoires de moindre complexité et favorise les équipes de traitement intégrées en milieu hospitalier.
Les instituts académiques et de recherche devraient croître à un CAGR de 11,23 % jusqu'en 2032. Ces centres servent de sites clés pour les essais cliniques et offrent un accès précoce aux thérapies expérimentales. L'UT Southwestern a traité son premier patient HEPZATO en janvier 2026 et est devenu un centre de référence pour une zone multiétatique. Les centres d'ophtalmologie et d'oncologie interventionnelle continuent de soutenir respectivement la gestion de la maladie primaire et la délivrance de la PHP, tandis que la certification REMS renforce les capacités institutionnelles.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 38,10 % de la taille du marché du mélanome oculaire en 2026. La région bénéficie d'un solide réseau de centres certifiés par la Stratégie d'évaluation et d'atténuation des risques (REMS) et de centres de cancérologie désignés par le National Cancer Institute (NCI) avec des programmes d'oncologie oculaire. KIMMTRAK a généré 257,0 millions USD de ventes nettes aux États-Unis en 2025. Les établissements américains mènent des études de combinaison, notamment la perfusion hépatique percutanée (PHP) suivie du tébentafusp au Moffitt et le tébentafusp néoadjuvant à l'Université Thomas Jefferson. Les grands centres intègrent de plus en plus l'évaluation du risque moléculaire dans les flux de travail thérapeutiques. Le Canada et le Mexique contribuent à la demande régionale, bien que l'accès reste soumis aux délais d'examen de Santé Canada et de la Commission fédérale pour la protection contre les risques sanitaires (COFEPRIS).
Asie-Pacifique
L'Asie-Pacifique devrait croître à un taux de croissance annuel composé (CAGR) de 8,95 % jusqu'en 2032. La Chine, le Japon, la Corée du Sud et l'Australie développent leurs capacités spécialisées en oncologie ophtalmique et leur participation aux études cliniques mondiales. La Chine occupe la position la plus importante dans la région, soutenue par l'expansion des ressources oncologiques et les approbations de nouvelles immunothérapies. Le Japon contribue grâce à son expertise en immunothérapie et à sa participation aux essais internationaux. La fréquence plus faible de l'antigène leucocytaire humain (HLA)-A*02:01 limite la population éligible au tébentafusp dans certaines parties de la région. Cela accroît la pertinence des programmes de développement HLA-agnostiques à mesure qu'ils progressent vers des approbations potentielles. Une méta-analyse de 2026 a rapporté une sensibilité groupée de 78,21 % et une spécificité de 94,28 % pour les modèles diagnostiques d'apprentissage automatique et d'apprentissage profond, tandis que les modèles basés sur l'échographie ont atteint une aire sous la courbe (AUC) de 0,984.
Europe, Amérique latine, Moyen-Orient et Afrique
L'Europe est le deuxième marché régional, et KIMMTRAK a généré 131,4 millions USD de ventes nettes européennes en 2025, représentant une croissance de 79 % d'une année sur l'autre. En janvier 2025, le National Institute for Health and Care Excellence (NICE) a recommandé le tébentafusp pour les patients éligibles du National Health Service (NHS) Angleterre, sous réserve d'un accord commercial. Les orientations CHEMOSAT dans le cadre de la Société européenne d'oncologie médicale (ESMO)-Réseau européen de référence pour les cancers solides rares de l'adulte (EURACAN) 2026 soutiennent une considération plus large de la perfusion hépatique percutanée (PHP) dans les systèmes de traitement européens. Le Brésil a approuvé KIMMTRAK dans le cadre de sa voie pour les maladies rares en mars 2025, créant la première autorisation réglementaire pour le mélanome uvéal métastatique en Amérique latine. Le Conseil de coopération du Golfe (CCG) pourrait émerger comme une zone d'accès supplémentaire à mesure que l'Arabie saoudite développe son infrastructure oncologique dans le cadre de son programme d'investissement dans la santé. Les centres académiques de cancérologie d'Afrique du Sud constituent une base établie pour l'adoption précoce lorsque des thérapies systémiques approuvées deviennent disponibles.
Paysage concurrentiel
Le marché du mélanome oculaire dispose d'une base commerciale modérément concentrée mais d'un pipeline d'investigation plus large. KIMMTRAK et le kit HEPZATO représentent une part significative des revenus commerciaux actuels, tandis que plus de 15 entreprises développent des thérapies pour le mélanome uvéal, conjonctival et choroïdien précoce. Immunocore prévoit que KIMMTRAK reçoive des approbations dans 39 pays et atteigne un taux de revenus annualisé dépassant 430 millions USD d'ici mi-2026. La société poursuit sa stratégie de lancement commercial tout en faisant progresser les études de combinaison avec le tébentafusp. Cependant, l'opportunité commerciale de KIMMTRAK reste limitée aux patients HLA-A*02:01-positifs, créant des opportunités pour les thérapies ciblant les patients non éligibles au tébentafusp.
Delcath occupe une position quasi exclusive dans le créneau de la chimiothérapie hépatique dirigée par perfusion hépatique percutanée (PHP). La société projette 31 centres de traitement certifiés par la Stratégie d'évaluation et d'atténuation des risques (REMS), une marge brute de 86 % et des revenus 2026 de 104 millions USD à 108 millions USD. Delcath a également présenté des données de combinaison PHP avec le tébentafusp et avec le nivolumab associé au relatlimab. La société vise à positionner le traitement hépatique dirigé aux côtés des thérapies systémiques plutôt qu'en concurrence directe avec elles. IDEAYA et Servier poursuivent une soumission de demande de nouveau médicament (NDA) pour le darovasertib associé au crizotinib après qu'OptimUM-02 a rapporté un rapport de risque de 0,42. Si approuvé, le régime pourrait établir une option de traitement de première ligne distincte pour la maladie HLA-A*02:01-négative.
Leaders du secteur du mélanome oculaire
-
Delcath Systems, Inc.
-
Immunocore Holdings plc
-
Aura Biosciences, Inc.
-
Novartis AG
-
Bristol-Myers Squibb Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du mélanome oculaire Entreprises couvertes dans ce rapport
- Agenus
- AstraZeneca
- Aura Biosciences, Inc.
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Daiichi Sankyo
- Delcath Systems, Inc.
- Eli Lilly and Company
- Roche
- Genmab
- IDEAYA Biosciences, Inc.
- Immunocore Holdings plc
- Incyte
- Iovance Biotherapeutics, Inc.
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Replimune Group, Inc.
Développements industriels récents dans Marché du mélanome oculaire
- Octobre 2026 : Immunocore a confirmé ses plans pour présenter les données de phase 1/2 IMC-F106C-101 sur le brenetafusp, seul et avec le tébentafusp, dans le mélanome uvéal métastatique HLA-A*02:01-positif lors de la réunion annuelle SITC 2026.
- Septembre 2026 : IDEAYA et Servier ont administré la dose au premier patient dans l'étude mondiale de phase 3 OptimUM-11 sur le darovasertib adjuvant associé au crizotinib dans le mélanome uvéal primaire à risque métastatique élevé.
- Septembre 2026 : Immunocore a complété le recrutement cible de 540 patients dans l'étude d'enregistrement TEBE-AM sur le tébentafusp, seul et avec le pembrolizumab, dans le mélanome avanc précédemment traité.
- Juin 2026 : Aura Biosciences a complété le recrutement de 108 patients dans l'étude de phase 3 CoMpass évaluant bel-sar versus contrôle fictif dans le mélanome choroïdien précoce.
Portée du rapport mondial sur le marché du mélanome oculaire
Selon le périmètre du rapport, le mélanome oculaire est un type rare mais grave de cancer de l'œil qui prend naissance dans les mélanocytes, qui sont les cellules spécialisées responsables de la production de mélanine, le pigment qui donne sa couleur à la peau, aux cheveux et aux yeux. Bien que la plupart des gens associent le mélanome à la peau, il s'agit du cancer primaire le plus fréquent à se développer à l'intérieur de l'œil adulte.
Le marché du mélanome oculaire est segmenté par site de la maladie, stade de la maladie, type de traitement, classe de médicaments, utilisateur final et géographie. Par site de la maladie, le marché est segmenté en mélanome uvéal et mélanome conjonctival. Par stade de la maladie, le marché est catégorisé en mélanome oculaire primaire, mélanome oculaire non résécable ou métastatique et autres sites métastatiques. Par type de traitement, le marché est segmenté en radiothérapie, chirurgie, thérapie laser, immunothérapie, chimiothérapie, thérapie ciblée et autres types de traitement. Par classe de médicaments, le marché est segmenté en inhibiteurs des points de contrôle immunitaires, inhibiteurs de la protéine kinase, inhibiteurs des points de contrôle immunitaires, thérapies à base de récepteurs des cellules T et autres classes de médicaments. Par utilisateur final, le marché est segmenté en hôpitaux, centres d'ophtalmologie et d'oncologie oculaire, centres d'oncologie interventionnelle, instituts académiques et de recherche et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Mélanome uvéal |
| Mélanome conjonctival |
| Mélanome oculaire primaire |
| Mélanome oculaire non résécable ou métastatique |
| Autres sites métastatiques |
| Radiothérapie |
| Chirurgie |
| Thérapie laser |
| Immunothérapie |
| Chimiothérapie |
| Thérapie ciblée |
| Autre type de traitement |
| Inhibiteurs des points de contrôle immunitaires |
| Inhibiteurs de la protéine kinase |
| Inhibiteurs des points de contrôle immunitaires |
| Thérapies à base de récepteurs des cellules T |
| Autres classes de médicaments |
| Hôpitaux |
| Centres d'ophtalmologie et d'oncologie oculaire |
| Centres d'oncologie interventionnelle |
| Instituts académiques et de recherche |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par site de la maladie | Mélanome uvéal | |
| Mélanome conjonctival | ||
| Par stade de la maladie | Mélanome oculaire primaire | |
| Mélanome oculaire non résécable ou métastatique | ||
| Autres sites métastatiques | ||
| Par type de traitement | Radiothérapie | |
| Chirurgie | ||
| Thérapie laser | ||
| Immunothérapie | ||
| Chimiothérapie | ||
| Thérapie ciblée | ||
| Autre type de traitement | ||
| Par classe de médicaments | Inhibiteurs des points de contrôle immunitaires | |
| Inhibiteurs de la protéine kinase | ||
| Inhibiteurs des points de contrôle immunitaires | ||
| Thérapies à base de récepteurs des cellules T | ||
| Autres classes de médicaments | ||
| Par utilisateur final | Hôpitaux | |
| Centres d'ophtalmologie et d'oncologie oculaire | ||
| Centres d'oncologie interventionnelle | ||
| Instituts académiques et de recherche | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le mélanome oculaire jusqu'en 2032 ?
Le marché du mélanome oculaire devrait croître à un CAGR de 6,44 % et atteindre 2,64 milliards USD d'ici 2032.
Quel site de la maladie représente la plus grande part des revenus ?
Le mélanome uvéal détenait 86,12 % des revenus par site de la maladie en 2026, soutenu par son incidence plus élevée et les thérapies métastatiques disponibles.
Pourquoi le traitement hépatique dirigé est-il important dans le mélanome oculaire ?
Les métastases hépatiques se développent chez jusqu'à 90 % des patients atteints de mélanome uvéal métastatique, ce qui fait du contrôle hépatique un élément central de la planification thérapeutique.
Quel type de traitement connaît la croissance la plus rapide jusqu'en 2032 ?
La chimiothérapie devrait se développer à un CAGR de 9,78 %, principalement en raison du déploiement continu du kit HEPZATO pour les métastases hépatiques.
Qu'est-ce qui limite l'accès au traitement par tébentafusp ?
Le tébentafusp nécessite la présentation de l'antigène HLA-A*02:01, ce qui limite l'éligibilité à 40 % à 50 % des patients atteints de mélanome uvéal métastatique en Amérique du Nord et en Europe.
Quelle région affiche le taux de croissance projeté le plus élevé ?
L'Asie-Pacifique devrait croître à un CAGR de 8,95 % jusqu'en 2032, à mesure que la capacité spécialisée et la participation aux essais cliniques augmentent.