
Marktgröße und Marktanteil für okuläres Melanom
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.93 Milliarden US-Dollar |
| Marktgröße (2032) | 2.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
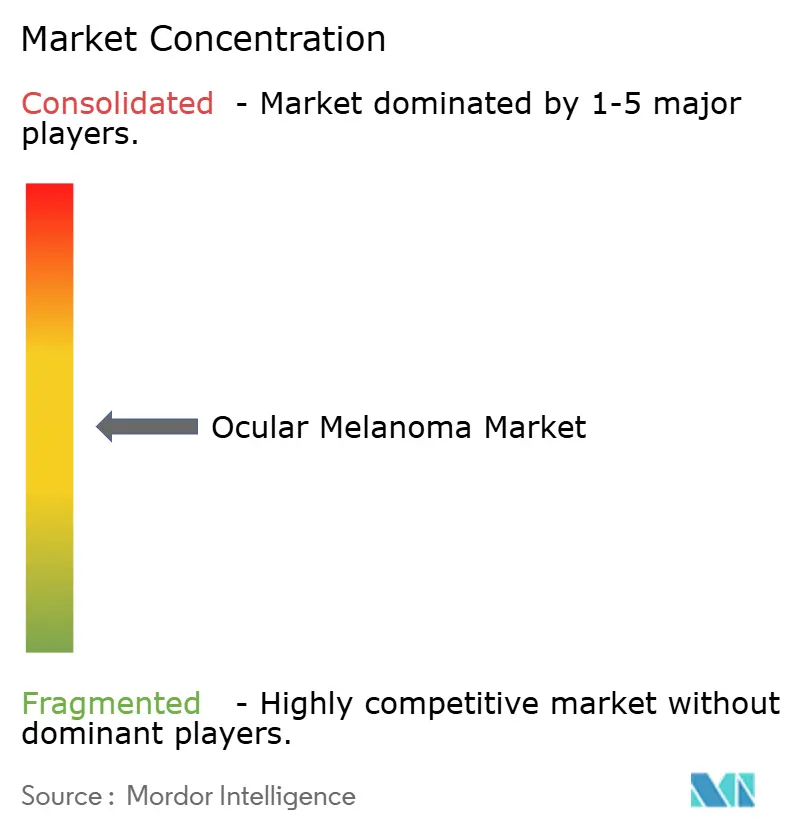
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für okuläres Melanom von Mordor Intelligence
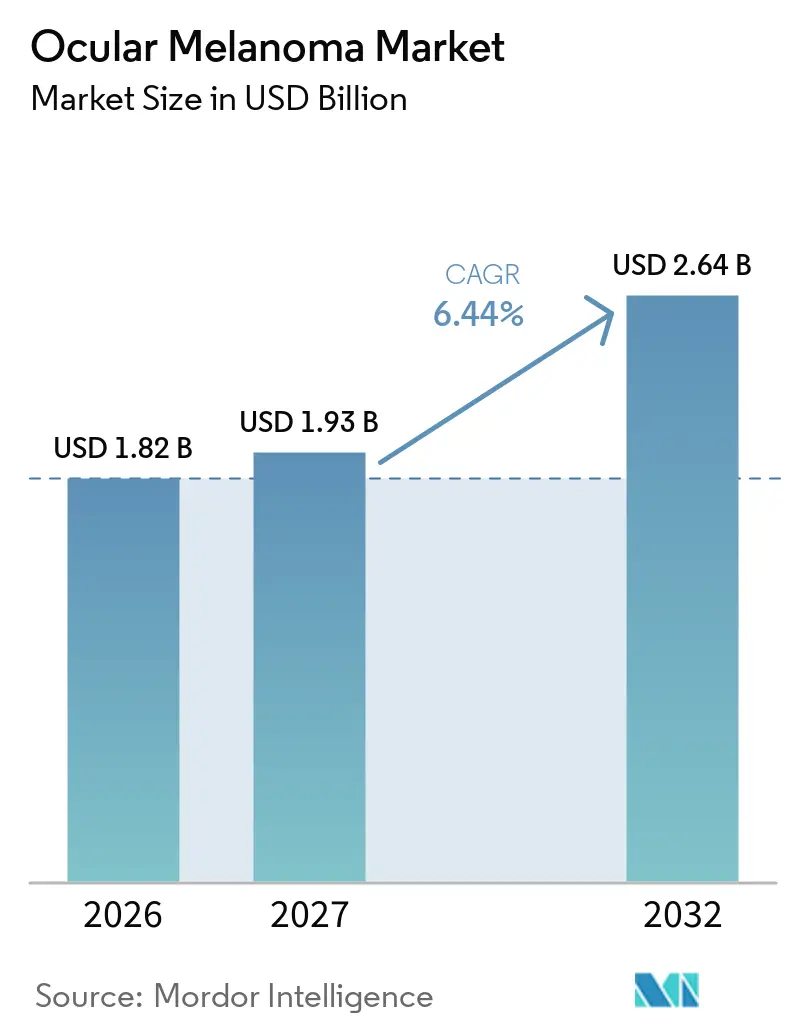
Die Marktgröße für okuläres Melanom wurde 2026 auf 1,82 Milliarden USD geschätzt und soll von 1,93 Milliarden USD im Jahr 2027 auf 2,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,44 % während des Prognosezeitraums (2027–2032).
Der Markt für okuläres Melanom wird durch die Kommerzialisierung von T-Zell-Rezeptor-Therapien, die breitere Verfügbarkeit lebergerichteter Chemotherapie sowie die spätstadiale Entwicklung von Proteinkinase-C-Inhibitoren geprägt. KIMMTRAK verzeichnete im Jahr 2025 einen Nettoumsatz von 400,0 Millionen USD, was einem Anstieg von 29 % gegenüber dem Vorjahr entspricht und auf eine anhaltende Akzeptanz spezialisierter Therapien im Bereich seltener Erkrankungen hindeutet. Behandlungsentscheidungen basieren zunehmend auf dem Status des humanen Leukozytenantigens (HLA), dem Erkrankungsstadium und der Lokalisation der metastatischen Erkrankung. Dieser Trend erweitert die Rolle der molekularen Diagnostik und stärkt die Verbindung zwischen akademischen Behandlungszentren und der Einschreibung in klinische Studien. Die begrenzte Patientenpopulation und die komplexen Anforderungen an die Behandlungsverabreichung schränken das Wachstum des Marktes für okuläres Melanom jedoch weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Erkrankungslokalisation hielt uveales Melanom im Jahr 2026 einen Marktanteil von 86,12 % am Markt für okuläres Melanom, während konjunktivales Melanom bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
- Nach Erkrankungsstadium entfiel im Jahr 2026 ein Umsatzanteil von 44,93 % auf primäres okuläres Melanom, während nicht resezierbares oder metastatisches Melanom bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen wird.
- Nach Behandlungsart erzielte Immuntherapie im Jahr 2026 einen Umsatzanteil von 39,67 %, während Chemotherapie bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
- Nach Wirkstoffklasse hielten Immun-Checkpoint-Inhibitoren im Jahr 2026 einen Umsatzanteil von 38,12 %, während Proteinkinase-Inhibitoren bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
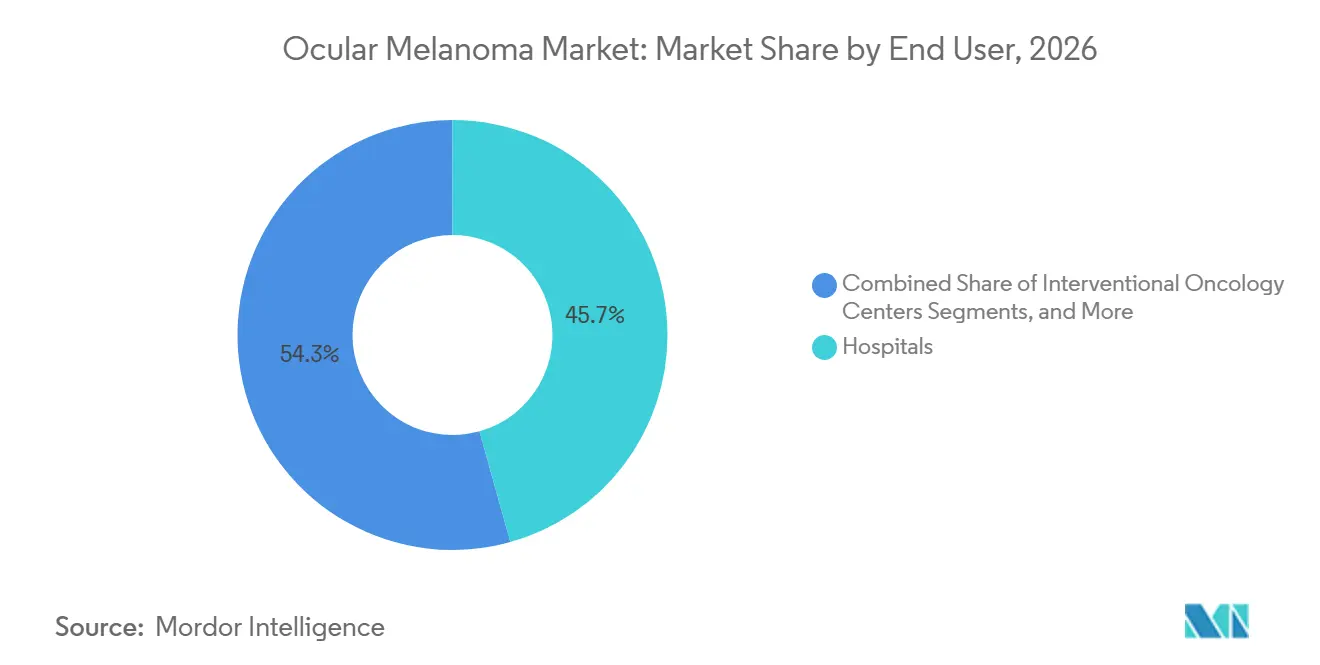
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 45,66 %, während akademische und Forschungseinrichtungen bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
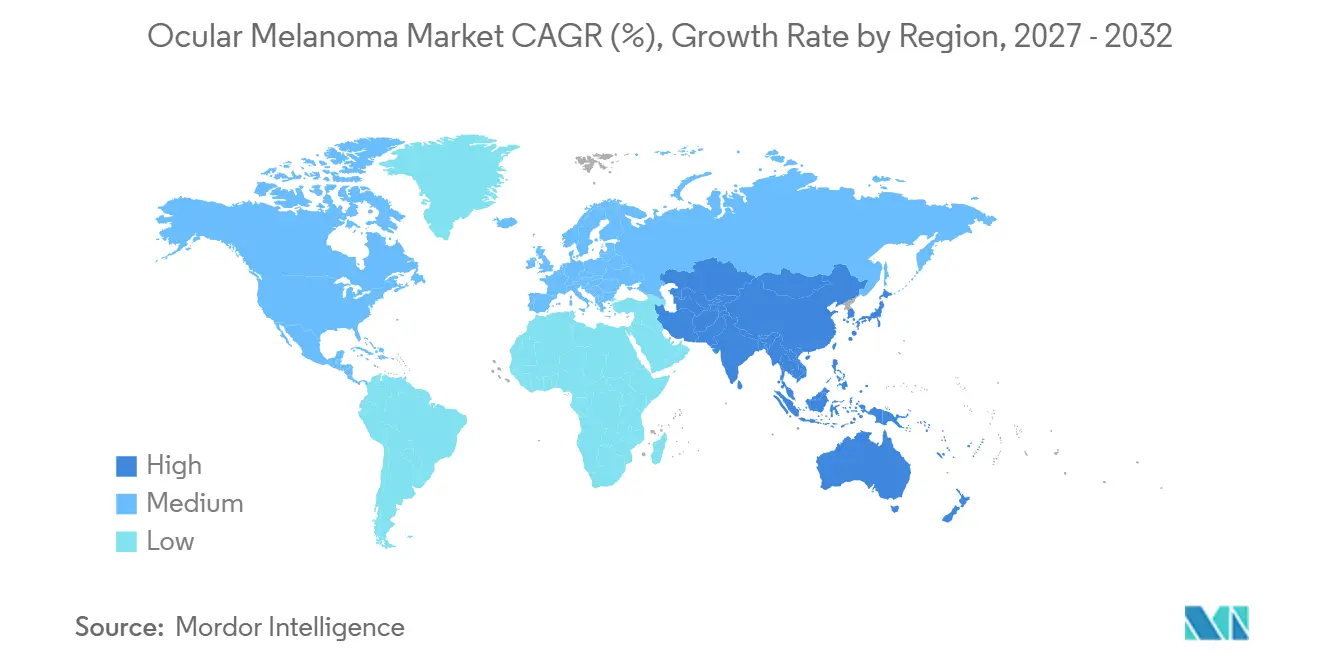
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,10 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmender Einsatz lebergerichteter Therapie bei hepatisch dominanten Metastasen | +1.3% | Nordamerika, mit sekundärer Relevanz in Europa durch CHEMOSAT | Kurzfristig (≤ 2 Jahre) |
| Steigende Akzeptanz biomarkergesteuerter Immuntherapie | +1.6% | Global, mit früher Akzeptanz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu augapfelerhaltender Strahlentherapie | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende molekulare Prognosetestung | +0.8% | Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Investitionen in klinische Studien und Präzisionsonkologie | +1.1% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Früherkennung durch multimodale okuläre Bildgebung | +0.6% | Global, mit schnellerer Expansion im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz lebergerichteter Therapie bei hepatisch dominanten Metastasen
Hepatische Metastasen treten bei bis zu 90 % der Patienten mit metastatischem uvealen Melanom auf, was die Leberkontrolle zu einer zentralen Behandlungspriorität macht. Dieses Erkrankungsmuster erweitert die Rolle lebergerichteter Therapien im Markt für okuläres Melanom, insbesondere für Patienten mit nicht resezierbarer hepatischer Erkrankung. Das HEPZATO Kit verzeichnete im Jahr 2025 ein Wachstum des Prozedurvolumens von 140 %, während Delcath für 2026 ein zusätzliches Volumenwachstum von mindestens 28 % anstrebte. Bis Mitte 2026 meldete Delcath 31 aktive, nach der Risikobewertungs- und Risikominimierungsstrategie (REMS) zertifizierte Zentren sowie mehr als 50 Standorte in Aktivierungsgesprächen.[1] Die Leitlinie der Europäischen Gesellschaft für Medizinische Onkologie – Europäisches Referenznetzwerk für seltene solide Krebserkrankungen bei Erwachsenen (ESMO-EURACAN) von 2026 schloss CHEMOSAT als empfohlene lebergerichtete Option ein.[2] Eine Phase-2-Studie des Moffitt Cancer Center untersucht die sequenzielle perkutane hepatische Perfusion (PHP) gefolgt von Tebentafusp, was die Rolle der lebergerichteten Chemotherapie in der Kombinationsbehandlung stärken könnte.
Steigende Akzeptanz biomarkergesteuerter Immuntherapie
Die biomarkergesteuerte Behandlung schafft unterschiedliche Behandlungspfade für Patienten mit humanes Leukozytenantigen (HLA)-A*02:01-positiver und HLA-A*02:01-negativer Erkrankung. KIMMTRAK berichtete von einer Fünf-Jahres-Gesamtüberlebensrate von 16 %, verglichen mit 8 % im Kontrollarm bei geeigneten Patienten, sowie einem medianen Gesamtüberleben von 21,6 Monaten, verglichen mit 16,9 Monaten.[3] In OptimUM-02 berichteten Darovasertib plus Crizotinib von einer objektiven Ansprechrate von 37,1 %, verglichen mit 5,8 % für die Wahl des Prüfarztes beim HLA-A*02:01-negativen metastatischen uvealen Melanom. Der Kombinationsarm verzeichnete zudem fünf vollständige Remissionen, während der Kontrollarm keine aufwies. Diese Ergebnisse unterstreichen die Bedeutung des HLA-Tests vor Beginn der systemischen Behandlung. Die Breakthrough-Therapy-Designation der Food and Drug Administration (FDA) und die Real-Time Oncology Review können auch die Entwicklungszeiträume für Therapien verkürzen, die auf diese seltene Indikation abzielen.
Verlagerung von der Enukleation hin zur augapfelerhaltenden Strahlentherapie
Darovasertib unterstützt einen augenerhaltenden Behandlungsansatz für Patienten, bei denen andernfalls eine Enukleation erforderlich wäre. Vorläufige Phase-2-Daten zeigten eine Schrumpfungsrate des okulären Tumors von 82 % und eine Augenerhaltungsrate von 61 % bei Patienten, bei denen eine Augenentfernung empfohlen worden war. Bei Patienten, die eine Plaque-Brachytherapie erhielten, erreichten 65 % eine Reduktion ihrer vorhergesagten Strahlendosis. Das FDA-Feedback aus dem Typ-D-Meeting vom April 2025 bestätigte, dass die Augenerhaltungsrate als primärer Endpunkt für die vollständige Zulassung dienen könnte.[4] Die Phase-3-Studie OptimUM-10 begann im Januar 2026 und schreibt 520 Patienten in enukleationsgeeignete und plaque-brachytherapiegeeignete Kohorten ein. Diese Entwicklung könnte die Behandlungsaktivität bei primärer Erkrankung steigern und die relative Rolle der Enukleation im Laufe der Zeit verringern.
Zunehmender Einsatz molekularer Prognosetestung
Die molekulare Testung unterstützt zunehmend die routinemäßige klinische Entscheidungsfindung beim primären uvealen Melanom. Die ESMO-EURACAN-Leitlinie von 2026 empfiehlt die Bewertung der Kopienzahl der Chromosomen 3, 6 und 8, die Genexpressionsprofilierung (GEP) sowie Tests auf BAP1, SF3B1 und EIF1AX. Eine Studie aus dem Jahr 2026 mit 1.537 Patienten ergab, dass der 15-GEP- und der PRAME-Assay (preferentially expressed antigen in melanoma) die prognostische Validität ohne bestätigende Zytopathologie beibehielten. Dieser Befund ist relevant, wenn Biopsiematerial begrenzt oder keine Zytopathologie verfügbar ist. Eine im Jahr 2025 vorgestellte Real-World-Studie ergab, dass Tumoren der Klasse 2 und PRAME-positive Tumoren im Vergleich zu Tumoren der Klasse 1 und PRAME-negativen Tumoren ein 25,3-faches Hazard Ratio für den melanomspezifischen Tod aufwiesen. Eine verbesserte Risikoklassifizierung kann die Einschreibung in adjuvante Studien unterstützen, darunter OptimUM-11 und die Europäische Organisation für Krebsforschung und -behandlung (EORTC) ATOM.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Extreme Seltenheit der Erkrankung und begrenzte Spezialistenkapazitäten | -0.9% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Südamerika | Langfristig (≥ 4 Jahre) |
| HLA-A*02:01-Eignungsbeschränkungen für Tebentafusp | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Prozedurale Komplexität und REMS-bedingte Verabreichungsbelastung | -0.6% | Nordamerika, mit sekundärer Relevanz in Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Evidenz für adjuvante und kombinierte Behandlungspfade | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extreme Seltenheit der Erkrankung und konzentrierte Spezialistenkapazitäten
Uveales Melanom betrifft in Nordamerika und Westeuropa jährlich weniger als 10 Personen pro Million, was die adressierbare Patientenpopulation einschränkt. Diese Seltenheit begrenzt das Prozedurvolumen trotz verbesserter Krankheitsbewusstsein, Erstattung und Therapiezugang. Weniger als 40 spezialisierte oder nach der Risikobewertungs- und Risikominimierungsstrategie (REMS) zertifizierte Zentren in den Vereinigten Staaten bieten Diagnose und Behandlung an, was zu einem stark konzentrierten Versorgungsmodell führt. Die HEPZATO-Verabreichung erfordert interventionelle radiologische Kapazitäten, spezialisierte Katheter- und Filtrationssysteme sowie zertifiziertes Perfusionspersonal. Delcath berichtete Anfang 2026 von durchschnittlich 0,75 neuen Patienten pro Standort und Monat, verglichen mit einem Jahresdurchschnitt von 0,5 Patienten pro Standort und Monat im Jahr 2025. Diese Kapazitätsengpässe sind im asiatisch-pazifischen Raum und in Südamerika aufgrund der begrenzten Verfügbarkeit von Spezialisten für okuläre Onkologie ausgeprägter.
HLA-A*02:01-Eignungsbeschränkungen für Tebentafusp
Tebentafusp erfordert die Präsentation des humanen Leukozytenantigens (HLA)-A*02:01, was die Eignung auf 40 %–50 % der Patienten mit metastatischem uvealen Melanom in Nordamerika und Europa beschränkt. Die geeignete Population ist in einigen asiatischen Ländern kleiner, wo der HLA-A*02:01-Typ weniger verbreitet ist. Immunocore prognostizierte für 2026 ein moderates Umsatzwachstum trotz anhaltender Volumenzuwächse, was die begrenzte Größe des geeigneten Patientenpools widerspiegelt. Im März 2025 empfahl NHS Scotland Tebentafusp nicht, da der wirtschaftliche Nutzen nicht ausreichend nachgewiesen wurde. HLA-agnostische Programme, darunter OptimUM-11, könnten diese Eignungsbeschränkung im Laufe der Zeit verringern. Ihr kurzfristiger Einfluss bleibt jedoch begrenzt, da sich diese Programme noch in klinischen und regulatorischen Phasen befinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erkrankungslokalisation:
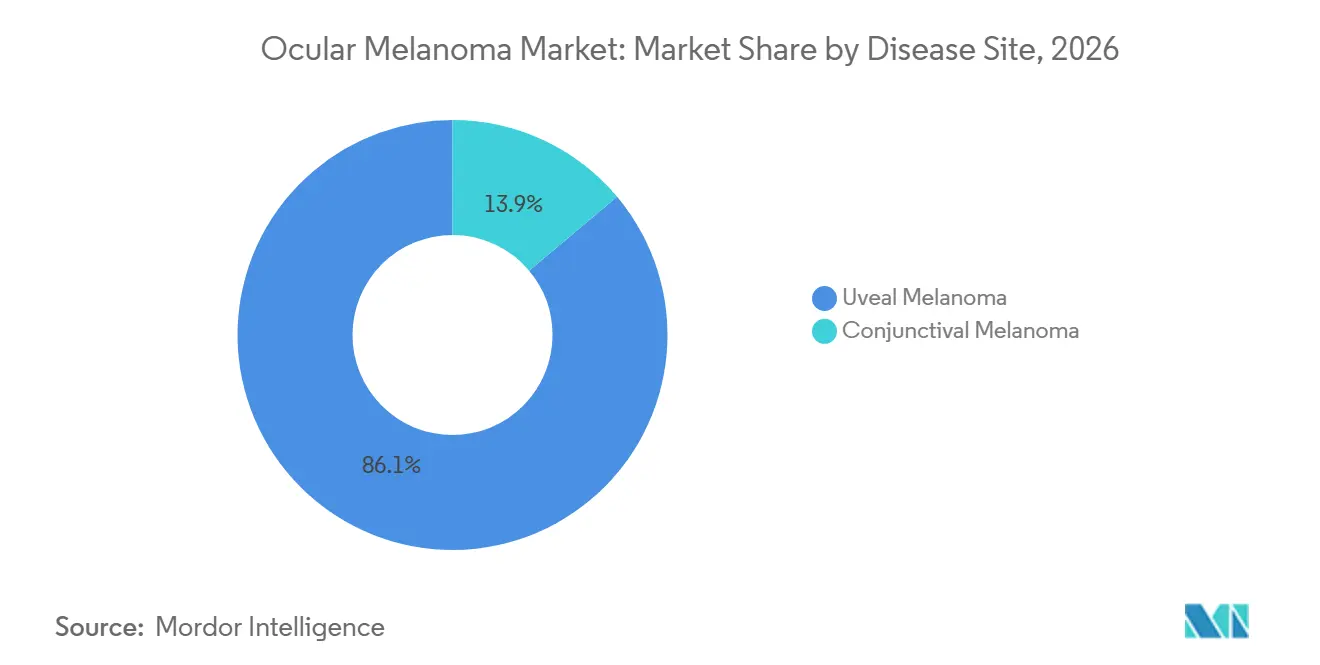
Uveales Melanom behält eine starke UmsatzbasisUveales Melanom hielt im Jahr 2026 einen Marktanteil von 86,12 % am Markt für okuläres Melanom, unterstützt durch seine höhere Inzidenz im Vergleich zu anderen primären intraokulären Krebserkrankungen sowie die Verfügbarkeit von HEPZATO Kit und Tebentafusp für metastatische Erkrankungen. Diese Therapien generierten bis 2026 mehr als 500 Millionen USD an jährlichem Nettoumsatz. Mindestens 20 aktive Studien in adjuvanten, neoadjuvanten und metastatischen Settings unterstützen weiterhin die Pipeline-Entwicklung und die Akzeptanz an akademischen Zentren.
Konjunktivales Melanom wird bis 2032 voraussichtlich mit einer CAGR von 9,22 % wachsen, angetrieben durch das Fehlen zugelassener pharmakologischer Therapien und den Bedarf an systemischen Behandlungsoptionen. Eine retrospektive multizentrische Studie mit 16 Patienten berichtete von einer objektiven Ansprechrate von 63 % mit Immun-Checkpoint-Inhibitoren, während 88 % eine orbitale Exenteration vermieden. Sein BRAF- und NF1-Profil ähnelt häufig dem kutanen Melanom, was eine biologiebasierte Behandlungseskalation unterstützt.
Nach Erkrankungsstadium:
Metastatische Erkrankung gewinnt an Bedeutung, da sich die Optionen erweiternPrimäres okuläres Melanom entfiel im Jahr 2026 auf 44,93 % der Marktgröße für okuläres Melanom. Neu diagnostizierte Patienten erhalten Plaque-Brachytherapie, Protonenstrahltherapie, chirurgische Eingriffe und aufkommende neoadjuvante Behandlungen. Dieser konstante Patientenfluss stützt die Nachfrage nach Behandlungsleistungen im Primärstadium und erhält die Rolle von Ophthalmologie- und okulären Onkologiezentren aufrecht. Das lokale Krankheitsmanagement bleibt wesentlich, während sich systemische Optionen entwickeln.
Nicht resezierbare oder metastatische Erkrankung wird bis 2032 voraussichtlich mit einer CAGR von 8,67 % wachsen. Tebentafusp berichtete von einer Fünf-Jahres-Überlebensrate von 16 %, verglichen mit 8 % im Kontrollarm, bei geeigneten Erstlinien-Metastasenpatienten. Darovasertib plus Crizotinib reduzierte das Progressionsrisiko in OptimUM-02 um 58 %. Diese Entwicklungen könnten systemische Optionen für Patienten mit negativem humanen Leukozytenantigen (HLA)-A*02:01 erweitern und sich entwickelnde extrahepatische Metastasierungsmuster adressieren.
Nach Behandlungsart:
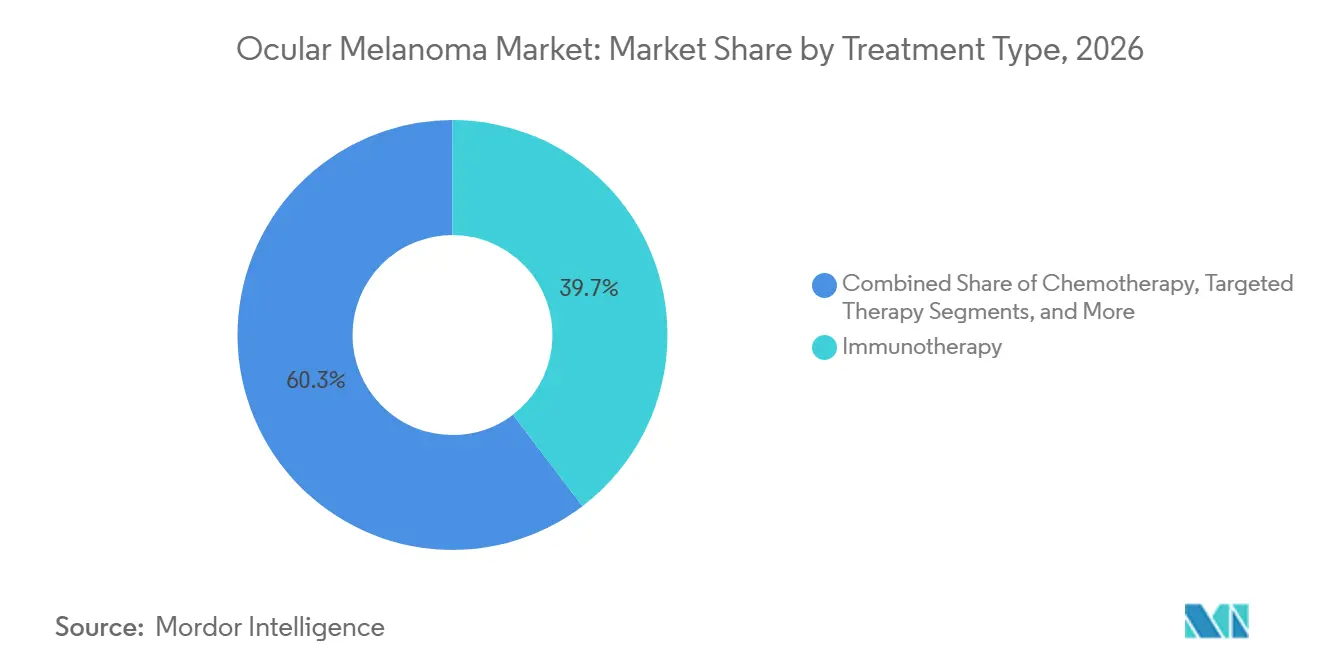
Immuntherapie führt, während Chemotherapie schneller wächstImmuntherapie hielt im Jahr 2026 einen Marktanteil von 39,67 % am Markt für okuläres Melanom. Tebentafusp ist für HLA-A*02:01-positives metastatisches uveales Melanom etabliert, während Inhibitoren des programmierten Zelltods-1 (PD-1) und des zytotoxischen T-Lymphozyten-assoziierten Proteins 4 (CTLA-4) off-label für konjunktivales Melanom eingesetzt werden. Retrospektive Daten berichteten von einer Ansprechrate von 63 % mit Immun-Checkpoint-Inhibitoren beim konjunktivalen Melanom. Eine Studie aus dem Jahr 2025 verknüpfte zudem tebentafusp-bedingte kutane Immuneffekte mit Überlebensergebnissen.
Chemotherapie wird bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen, hauptsächlich aufgrund des Rollouts des HEPZATO Kit für nicht resezierbare hepatische Metastasen. Delcath verzeichnete im Jahr 2025 ein Wachstum des Prozedurvolumens von 140 % und erwartete für 2026 ein zusätzliches Wachstum von mindestens 28 %. Das Unternehmen berichtete von einem Umsatz von 85,2 Millionen USD im Jahr 2025 und prognostizierte für 2026 einen Umsatz von 104 Millionen bis 108 Millionen USD. Strahlentherapie, chirurgische Eingriffe, Lasertherapie und aufkommende Optionen wie Bel-sar bleiben in verschiedenen Behandlungssettings relevant.

Nach Wirkstoffklasse:
Proteinkinase-Inhibitoren haben die höchsten WachstumsaussichtenImmun-Checkpoint-Inhibitoren hielten im Jahr 2026 nach Wirkstoffklasse einen Umsatzanteil von 38,12 %. Ihre Position spiegelt den Einsatz beim uvealen und konjunktivalen Melanom sowie den Einsatz von Tebentafusp bei geeigneten Patienten wider. Die Kategorie ist eng mit der Biomarker-Selektion und Erstlinien-Behandlungsentscheidungen verknüpft und profitiert von der etablierten Rolle von PD-1- und CTLA-4-Therapien in der Melanomversorgung. Die klinische Praxis differenziert jedoch zunehmend zwischen Immun-Checkpoint-Inhibitoren und T-Zell-Rezeptor-Therapien.
Proteinkinase-Inhibitoren werden bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen. Diese Aussicht wird durch die Darovasertib-Entwicklung in den Phase-3-Studien OptimUM-10 und OptimUM-11 unterstützt. OptimUM-10 begann im Januar 2026 und plant die Einschreibung von 520 Patienten, während OptimUM-11 im September 2026 seinen ersten Patienten einschrieb und die Einschreibung von 450 Patienten plant. Brenetafusp plus Tebentafusp wird ebenfalls evaluiert, unterstützt durch relevante Designierungen der Food and Drug Administration (FDA).
Nach Endnutzer:
Krankenhäuser führen die Behandlungsversorgung an, akademische Zentren fördern die AkzeptanzKrankenhäuser hielten im Jahr 2026 nach Endnutzer einen Umsatzanteil von 45,66 %, was die Konzentration von perkutanen hepatischen Perfusionsverfahren (PHP) und Tebentafusp-Infusionen an großen onkologischen Einrichtungen widerspiegelt. KIMMTRAK erfordert nach den Anforderungen der Risikobewertungs- und Risikominimierungsstrategie (REMS) eine 16-stündige Beobachtung nach jeder der ersten drei Infusionen. Diese Anforderung schränkt die routinemäßige Anwendung in weniger komplexen ambulanten Settings ein und begünstigt integrierte krankenhausbasierte Behandlungsteams.
Akademische und Forschungseinrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen. Diese Zentren dienen als wichtige klinische Studienstandorte und bieten frühen Zugang zu Prüftherapien. UT Southwestern behandelte im Januar 2026 seinen ersten HEPZATO-Patienten und wurde zu einem Überweisungszentrum für ein mehrstaaatliches Gebiet. Ophthalmologie- und interventionelle Onkologiezentren unterstützen weiterhin das primäre Krankheitsmanagement bzw. die PHP-Verabreichung, während die REMS-Zertifizierung die institutionellen Kapazitäten stärkt.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,10 % an der Marktgröße für okuläres Melanom. Die Region profitiert von einem starken Netzwerk nach der Risikobewertungs- und Risikominimierungsstrategie (REMS) zertifizierter Zentren und vom Nationalen Krebsinstitut (NCI) ausgezeichneter Krebszentren mit okulären Onkologieprogrammen. KIMMTRAK erzielte im Jahr 2025 in den Vereinigten Staaten einen Nettoumsatz von 257,0 Millionen USD. US-amerikanische Einrichtungen führen Kombinationsstudien durch, darunter perkutane hepatische Perfusion (PHP) gefolgt von Tebentafusp am Moffitt Cancer Center sowie neoadjuvantes Tebentafusp an der Thomas Jefferson University. Große Zentren integrieren zunehmend die molekulare Risikobewertung in Behandlungsabläufe. Kanada und Mexiko tragen zur regionalen Nachfrage bei, obwohl der Zugang weiterhin den Überprüfungszeiträumen von Health Canada und der Bundeskommission zum Schutz vor gesundheitlichen Risiken (COFEPRIS) unterliegt.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen. China, Japan, Südkorea und Australien bauen spezialisierte ophthalmologisch-onkologische Kapazitäten und die Beteiligung an globalen klinischen Studien aus. China hält die größte Position in der Region, unterstützt durch den Ausbau onkologischer Ressourcen und die Zulassung neuartiger Immuntherapien. Japan trägt durch seine Immuntherapie-Expertise und die Beteiligung an internationalen Studien bei. Die geringere Häufigkeit des humanen Leukozytenantigens (HLA)-A*02:01 begrenzt die geeignete Population für Tebentafusp in Teilen der Region. Dies erhöht die Relevanz HLA-agnostischer Entwicklungsprogramme, während diese auf potenzielle Zulassungen zusteuern. Eine Meta-Analyse aus dem Jahr 2026 berichtete von einer gepoolten Sensitivität von 78,21 % und einer Spezifität von 94,28 % für Diagnosemodelle auf Basis von maschinellem Lernen und Deep Learning, während ultraschallbasierte Modelle eine Fläche unter der Kurve (AUC) von 0,984 erreichten.
Europa, Lateinamerika, Naher Osten und Afrika
Europa ist der zweitgrößte regionale Markt, und KIMMTRAK erzielte im Jahr 2025 in Europa einen Nettoumsatz von 131,4 Millionen USD, was einem Wachstum von 79 % gegenüber dem Vorjahr entspricht. Im Januar 2025 empfahl das Nationale Institut für Gesundheit und klinische Exzellenz (NICE) Tebentafusp für geeignete Patienten des Nationalen Gesundheitsdienstes (NHS) England, vorbehaltlich einer kommerziellen Vereinbarung. Die CHEMOSAT-Leitlinie im Rahmen der Europäischen Gesellschaft für Medizinische Onkologie (ESMO) – Europäisches Referenznetzwerk für seltene solide Krebserkrankungen bei Erwachsenen (EURACAN) von 2026 unterstützt eine breitere Berücksichtigung der perkutanen hepatischen Perfusion (PHP) in europäischen Behandlungssystemen. Brasilien genehmigte KIMMTRAK im März 2025 im Rahmen seines Zulassungswegs für seltene Erkrankungen und schuf damit die erste regulatorische Zulassung für metastatisches uveales Melanom in Lateinamerika. Der Golfkooperationsrat (GCC) könnte als zusätzliches Zugangsgebiet entstehen, da Saudi-Arabien die onkologische Infrastruktur durch sein Gesundheitsinvestitionsprogramm ausbaut. Die akademischen Krebszentren Südafrikas bieten eine etablierte Basis für die frühe Akzeptanz, sobald zugelassene systemische Therapien verfügbar werden.
Wettbewerbslandschaft
Der Markt für okuläres Melanom verfügt über eine mäßig konzentrierte kommerzielle Basis, aber eine breitere Entwicklungspipeline. KIMMTRAK und HEPZATO Kit machen einen erheblichen Anteil des aktuellen kommerziellen Umsatzes aus, während mehr als 15 Unternehmen Therapien für uveales, konjunktivales und frühes chorioidales Melanom entwickeln. Immunocore erwartet, dass KIMMTRAK in 39 Ländern Zulassungen erhält und bis Mitte 2026 eine annualisierte Umsatzlaufrate von mehr als 430 Millionen USD erreicht. Das Unternehmen setzt seine Markteinführungsstrategie fort und treibt gleichzeitig Tebentafusp-Kombinationsstudien voran. Die kommerzielle Chance von KIMMTRAK bleibt jedoch auf Patienten beschränkt, die positiv für das humane Leukozytenantigen (HLA)-A*02:01 sind, was Chancen für Therapien schafft, die auf Tebentafusp-nicht geeignete Patienten abzielen.
Delcath hält eine nahezu exklusive Position in der Nische der lebergerichteten Chemotherapie auf Basis der perkutanen hepatischen Perfusion (PHP). Das Unternehmen prognostiziert 31 nach der Risikobewertungs- und Risikominimierungsstrategie (REMS) zertifizierte Behandlungszentren, eine Bruttomarge von 86 % und einen Umsatz für 2026 von 104 Millionen bis 108 Millionen USD. Delcath hat auch PHP-Kombinationsdaten mit Tebentafusp sowie mit Nivolumab plus Relatlimab vorgestellt. Das Unternehmen zielt darauf ab, die lebergerichtete Behandlung neben systemischen Therapien zu positionieren, anstatt in direktem Wettbewerb mit ihnen zu stehen. IDEAYA und Servier verfolgen eine Einreichung eines Neuen Arzneimittelantrags (NDA) für Darovasertib plus Crizotinib, nachdem OptimUM-02 ein Hazard Ratio von 0,42 berichtete. Bei Zulassung könnte das Regime eine eigenständige Erstlinien-Behandlungsoption für HLA-A*02:01-negative Erkrankung etablieren.
Marktführer im Bereich okuläres Melanom
-
Delcath Systems, Inc.
-
Immunocore Holdings plc
-
Aura Biosciences, Inc.
-
Novartis AG
-
Bristol-Myers Squibb Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für okuläres Melanom Unternehmen in diesem Bericht
- Agenus
- AstraZeneca
- Aura Biosciences, Inc.
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Daiichi Sankyo
- Delcath Systems, Inc.
- Eli Lilly and Company
- Roche
- Genmab
- IDEAYA Biosciences, Inc.
- Immunocore Holdings plc
- Incyte
- Iovance Biotherapeutics, Inc.
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Replimune Group, Inc.
Neueste Industrielle Entwicklungen in Markt für okuläres Melanom
- Oktober 2026: Immunocore bestätigte Pläne zur Präsentation von Phase-1/2-IMC-F106C-101-Daten zu Brenetafusp, allein und in Kombination mit Tebentafusp, beim HLA-A*02:01-positiven metastatischen uvealen Melanom auf dem SITC-Jahrestreffen 2026.
- September 2026: IDEAYA und Servier verabreichten dem ersten Patienten in der globalen Phase-3-Studie OptimUM-11 zu adjuvantem Darovasertib plus Crizotinib beim primären uvealen Melanom mit erhöhtem Metastasierungsrisiko die Studienmedikation.
- September 2026: Immunocore schloss die Zieleinschreibung von 540 Patienten in die registrierungsfähige TEBE-AM-Studie zu Tebentafusp, allein und in Kombination mit Pembrolizumab, bei vorbehandeltem fortgeschrittenem Melanom ab.
- Juni 2026: Aura Biosciences schloss die Einschreibung von 108 Patienten in die Phase-3-CoMpass-Studie ab, die Bel-sar gegenüber Scheinbehandlung beim frühen chorioidalen Melanom evaluiert.
Berichtsumfang des globalen Marktes für okuläres Melanom
Gemäß dem Berichtsumfang ist okuläres Melanom eine seltene, aber schwerwiegende Art von Augenkrebs, der in den Melanozyten entsteht – den spezialisierten Zellen, die für die Produktion von Melanin verantwortlich sind, dem Pigment, das Ihrer Haut, Ihren Haaren und Ihren Augen Farbe verleiht. Während die meisten Menschen Melanom mit der Haut assoziieren, ist es der häufigste primäre Krebs, der sich im Inneren des erwachsenen Auges entwickelt.
Der Markt für okuläres Melanom ist nach Erkrankungslokalisation, Erkrankungsstadium, Behandlungsart, Wirkstoffklasse, Endnutzer und Geografie segmentiert. Nach Erkrankungslokalisation ist der Markt in uveales Melanom und konjunktivales Melanom segmentiert. Nach Erkrankungsstadium ist der Markt in primäres okuläres Melanom, nicht resezierbares oder metastatisches okuläres Melanom und andere metastatische Lokalisationen kategorisiert. Nach Behandlungsart ist der Markt in Strahlentherapie, chirurgische Therapie, Lasertherapie, Immuntherapie, Chemotherapie, zielgerichtete Therapie und andere Behandlungsarten segmentiert. Nach Wirkstoffklasse ist der Markt in Immun-Checkpoint-Inhibitoren, Proteinkinase-Inhibitoren, Immun-Checkpoint-Inhibitoren, T-Zell-Rezeptor-basierte Therapien und andere Wirkstoffklassen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Ophthalmologie- und okuläre Onkologiezentren, interventionelle Onkologiezentren, akademische und Forschungseinrichtungen sowie andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Uveales Melanom |
| Konjunktivales Melanom |
| Primäres okuläres Melanom |
| Nicht resezierbares oder metastatisches okuläres Melanom |
| Andere metastatische Lokalisationen |
| Strahlentherapie |
| Chirurgische Therapie |
| Lasertherapie |
| Immuntherapie |
| Chemotherapie |
| Zielgerichtete Therapie |
| Andere Behandlungsarten |
| Immun-Checkpoint-Inhibitoren |
| Proteinkinase-Inhibitoren |
| Immun-Checkpoint-Inhibitoren |
| T-Zell-Rezeptor-basierte Therapien |
| Andere Wirkstoffklassen |
| Krankenhäuser |
| Ophthalmologie- und okuläre Onkologiezentren |
| Interventionelle Onkologiezentren |
| Akademische und Forschungseinrichtungen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Erkrankungslokalisation | Uveales Melanom | |
| Konjunktivales Melanom | ||
| Nach Erkrankungsstadium | Primäres okuläres Melanom | |
| Nicht resezierbares oder metastatisches okuläres Melanom | ||
| Andere metastatische Lokalisationen | ||
| Nach Behandlungsart | Strahlentherapie | |
| Chirurgische Therapie | ||
| Lasertherapie | ||
| Immuntherapie | ||
| Chemotherapie | ||
| Zielgerichtete Therapie | ||
| Andere Behandlungsarten | ||
| Nach Wirkstoffklasse | Immun-Checkpoint-Inhibitoren | |
| Proteinkinase-Inhibitoren | ||
| Immun-Checkpoint-Inhibitoren | ||
| T-Zell-Rezeptor-basierte Therapien | ||
| Andere Wirkstoffklassen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ophthalmologie- und okuläre Onkologiezentren | ||
| Interventionelle Onkologiezentren | ||
| Akademische und Forschungseinrichtungen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für okuläres Melanom bis 2032?
Der Markt für okuläres Melanom wird voraussichtlich mit einer CAGR von 6,44 % wachsen und bis 2032 2,64 Milliarden USD erreichen.
Welche Erkrankungslokalisation hat den größten Umsatzanteil?
Uveales Melanom hielt im Jahr 2026 nach Erkrankungslokalisation einen Umsatzanteil von 86,12 %, unterstützt durch seine höhere Inzidenz und verfügbare Therapien für metastatische Erkrankungen.
Warum ist die lebergerichtete Behandlung beim okulären Melanom wichtig?
Hepatische Metastasen entwickeln sich bei bis zu 90 % der Patienten mit metastatischem uvealen Melanom, was die Leberkontrolle zum zentralen Element der Behandlungsplanung macht.
Welche Behandlungsart wächst bis 2032 am schnellsten?
Chemotherapie wird voraussichtlich mit einer CAGR von 9,78 % wachsen, hauptsächlich aufgrund des laufenden Rollouts des HEPZATO Kit für hepatische Metastasen.
Was schränkt den Zugang zur Tebentafusp-Behandlung ein?
Tebentafusp erfordert die Präsentation des HLA-A*02:01-Antigens, was die Eignung auf 40 % bis 50 % der Patienten mit metastatischem uvealen Melanom in Nordamerika und Europa beschränkt.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen, da Spezialistenkapazitäten und die Beteiligung an klinischen Studien zunehmen.