
眼球メラノーマ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.93 十億米ドル |
| 市場規模 (2032) | 2.64 十億米ドル |
| 成長率 (2027 - 2032) | 6.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼球メラノーマ市場分析
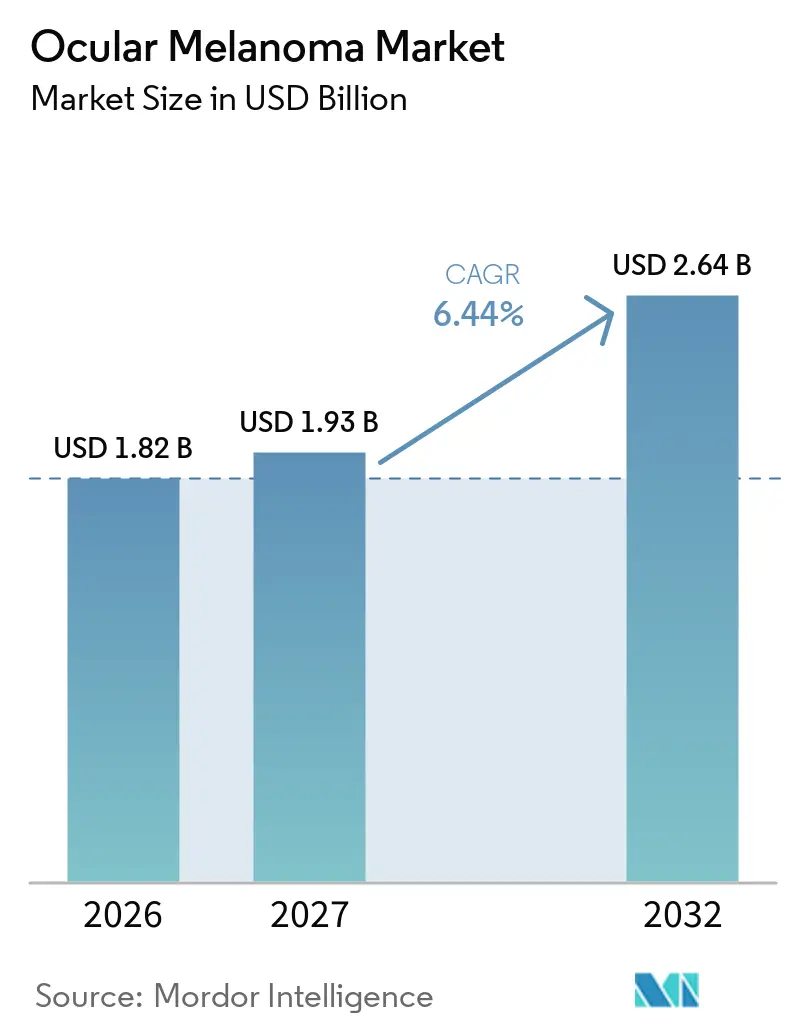
眼球メラノーマ市場規模は2026年に1.82 ビリオン 米ドルと評価され、2027年の1.93 ビリオン 米ドルから2032年には2.64 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.44%となっています。
眼球メラノーマ市場は、T細胞受容体療法の商業化、肝臓指向化学療法のより広範な利用可能性、およびプロテインキナーゼC阻害薬の後期開発によって形成されています。KIMMTRAKは2025年に400.0 ミリオン 米ドルの純売上高を記録し、前年比29%増となり、希少疾患領域における特化型療法の継続的な採用を示しています。治療方針は、ヒト白血球抗原(HLA)ステータス、疾患ステージ、および転移性疾患の部位に基づいてますます決定されるようになっています。このトレンドは分子検査の役割を拡大し、学術的治療センターと臨床試験登録との連携を強化しています。しかし、限られた患者集団と複雑な治療提供要件が、眼球メラノーマ市場の成長を引き続き制約しています。
主要レポートのポイント
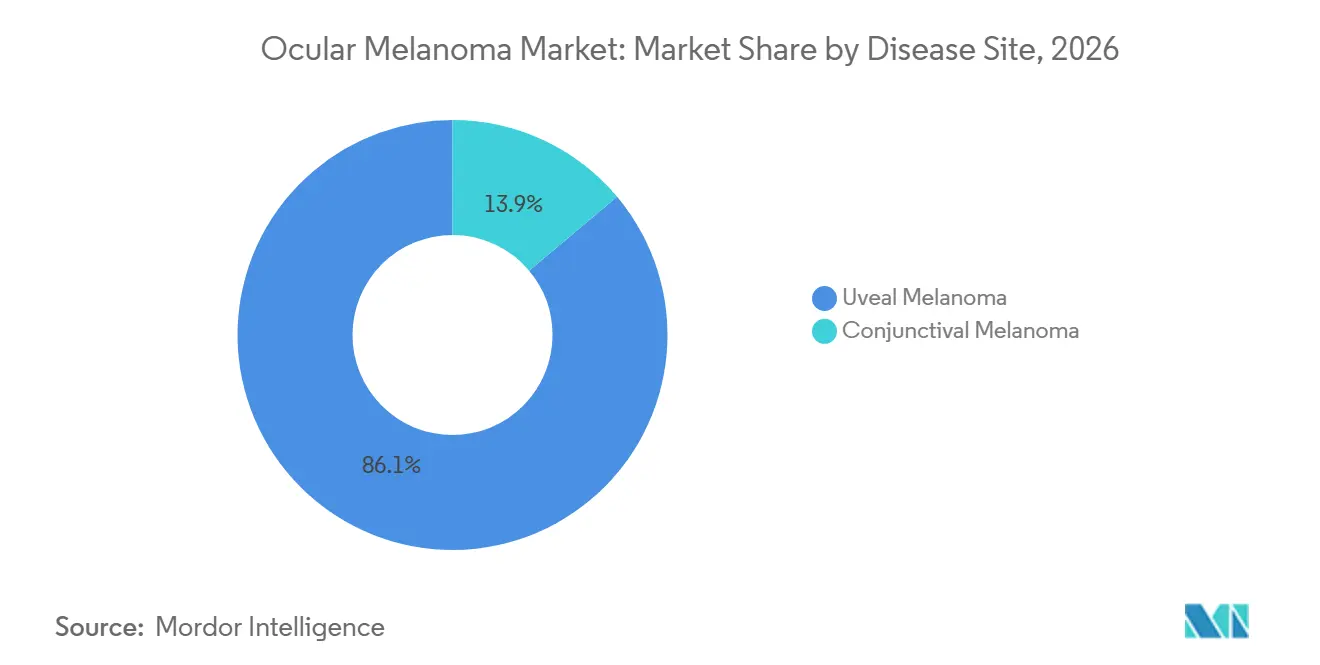
- 疾患部位別では、ぶどう膜メラノーマが2026年の眼球メラノーマ市場シェアの86.12%を占め、結膜メラノーマは2032年までに9.22%のCAGRで成長すると予測されています。
- 疾患ステージ別では、原発性眼球メラノーマが2026年の収益の44.93%を占め、切除不能または転移性疾患は2032年までに8.67%のCAGRで拡大すると予測されています。
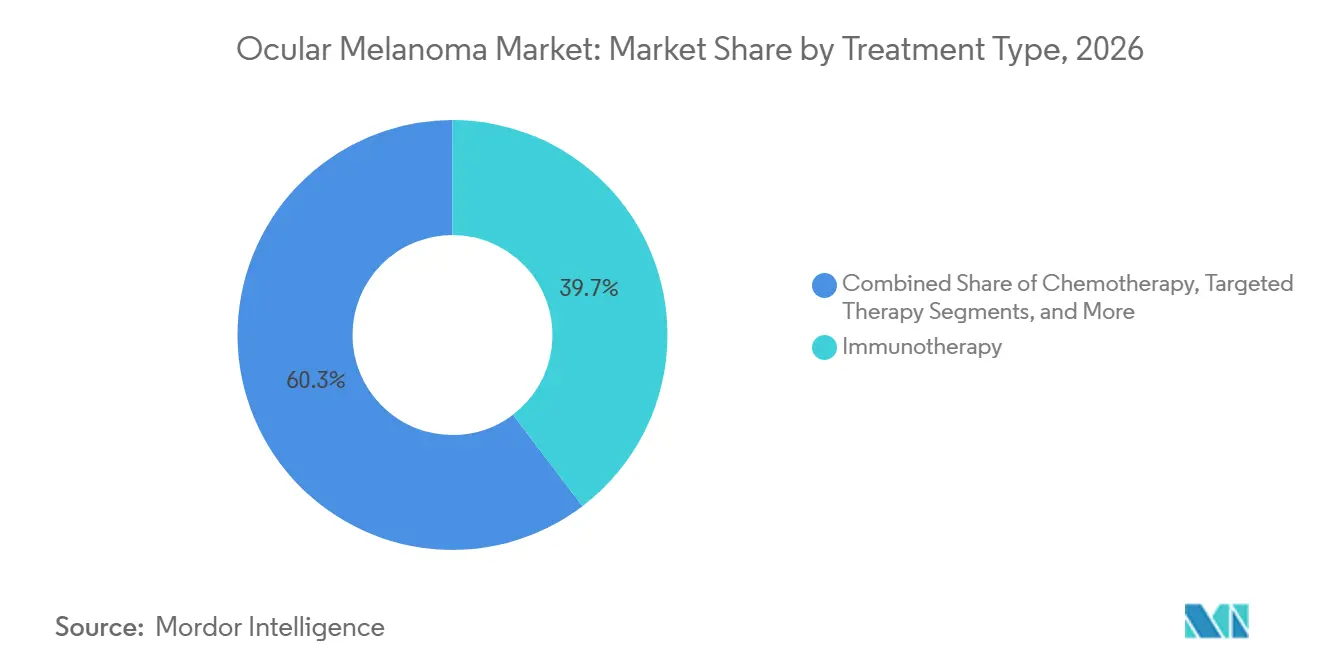
- 治療タイプ別では、免疫療法が2026年の収益の39.67%を占め、化学療法は2032年までに9.78%のCAGRで成長すると予測されています。
- 薬剤クラス別では、免疫チェックポイント阻害薬が2026年の収益の38.12%を占め、プロテインキナーゼ阻害薬は2032年までに10.45%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の45.66%を占め、学術・研究機関は2032年までに11.23%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の38.10%を占め、アジア太平洋地域は2032年までに8.95%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 肝臓優位転移に対する肝臓指向療法の拡大 | +1.3% | 北米(欧州ではCHEMOSATを通じた二次的関連性あり) | 短期(2年以内) |
| バイオマーカー誘導免疫療法採用の増加 | +1.6% | 北米および西欧での早期採用を伴うグローバル | 中期(2〜4年) |
| 眼球温存放射線療法へのシフト | +0.7% | グローバル | 中期(2〜4年) |
| 分子予後検査の増加 | +0.8% | 北米および西欧 | 短期(2年以内) |
| 臨床試験および精密腫瘍学への投資増加 | +1.1% | 北米および欧州に集中したグローバル | 長期(4年以上) |
| マルチモーダル眼球イメージングによる早期発見 | +0.6% | アジア太平洋地域でより急速な拡大を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肝臓優位移に対する肝臓指向療法の利用拡大
転移性ぶどう膜メラノーマ患者の最大90%に肝転移が発生し、肝臓のコントロールが主要な治療優先事項となっています。この疾患パターンは、特に切除不能な肝疾患を有する患者において、眼球メラノーマ市場における肝臓指向療法の役割を拡大しています。HEPZATOキットは2025年に処置件数が140%増加し、Delcathは2026年にさらに少なくとも28%の追加成長を目標としていました。2026年半ばまでに、Delcathは31のリスク評価・軽減戦略(REMS)認定センターと50以上の施設が認定協議中であることを報告しました。[1] 2026年の欧州臨床腫瘍学会・希少成人固形がん欧州参照ネットワーク(ESMO-EURACAN)ガイドラインは、CHEMOSATを推奨される肝臓指向オプションとして含めました。[2] モフィットのフェーズ2研究では、経皮的肝灌流(PHP)に続くテベンタフスプの逐次投与を評価しており、これにより併用治療における肝臓指向化学療法の役割が強化される可能性があります。
バイオマーカー誘導免疫療法採用の増加
バイオマーカー誘導治療は、ヒト白血球抗原(HLA)-A*02:01陽性疾患とHLA-A*02:01陰性疾患の患者に対して、異なる治療経路を生み出しています。KIMMTRAKは、適格患者において対照群の8%と比較して16%の5年全生存率を報告し、中央値全生存期間は16.9ヶ月と比較して21.6ヶ月でした。[3] OptimUM-02では、ダロバサーチブとクリゾチニブの併用がHLA-A*02:01陰性転移性ぶどう膜メラノーマにおいて37.1%の客観的奏効率を報告し、治験担当医師選択の5.8%と比較されました。併用群ではまた5例の完全奏効が記録されましたが、対照群では0例でした。これらの結果は、全身治療開始前のHLA検査の重要性を高めています。食品医薬品局(FDA)のブレークスルーセラピー指定およびリアルタイム腫瘍学レビューも、この希少適応症を対象とした療法の開発タイムラインを短縮できます。
眼球摘出から眼球温存放射線療法へのシフト
ダロバサーチブは、そうでなければ眼球摘出が必要となる可能性のある患者に対して、眼球温存治療アプローチを支持しています。フェーズ2中間データでは、眼球摘出が推奨された患者において82%の眼球腫瘍縮小率と61%の眼球温存率が示されまし。プラーク近接照射療法を受けた患者のうち65%が予測放射線量の減少を達成しました。2025年4月のタイプD会議からのFDAフィードバックにより、眼球温存率が完全承認の主要エンドポイントとして機能できることが確認されました。[4] フェーズ3 OptimUM-10試験は2026年1月に開始され、眼球摘出適格コホートとプラーク近接照射療法適格コホートにわたって520名の患者を登録しています。この開発は、原発性疾患における治療活動を増加させ、時間の経過とともに眼球摘出の相対的な役割を低下させる可能性があります。
分子予後検査の利用増加
分子検査は、原発性ぶどう膜メラノーマの日常的な臨床意思決定をますます支援しています。2026年のESMO-EURACANガイドラインは、染色体3、6、8のコピー数評価、遺伝子発現プロファイリング(GEP)、およびBAP1、SF3B1、EIF1AXの検査を推奨しています。1,537名の患者を対象とした2026年の研究では、15-GEPおよびメラノーマにおける優先的発現抗原(PRAME)アッセイが確認的細胞病理学なしに予後妥当性を保持することが判明しました。この知見は、生検材料が限られている場合や細胞病理学が利用できない場合に関連します。2025年に発表された実世界研究では、クラス2およびPRAME陽性腫瘍がクラス1およびPRAME陰性腫瘍と比較してメラノーマ特異的死亡のハザード比が25.3倍であることが判明しました。改善されたリスク分類は、OptimUM-11や欧州がん研究治療機構(EORTC)ATOMを含む補助療法研究への登録を支援できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 疾患の極端な希少性と専門家キャパシティの制限 | -0.9% | アジア太平洋地域および南米で最も深刻なグローバル | 長期(4年以上) |
| テベンタフスプに対するHLA-A*02:01適格性の制限 | -0.8% | グローバル | 中期(2〜4年) |
| 処置の複雑性とREMS連動の提供負担 | -0.6% | 北米(欧州では二次的関連性あり) | 短期(2年以内) |
| 補助療法および併用治療経路に関するエビデンスの限界 | -0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
疾患の極端な希少性と集中した専門家キャパシティ
ぶどう膜メラノーマは北米および西欧において年間100万人あたり10人未満に影響を与え、対象患者集団を制限しています。この希少性は、疾患認識、償還、および療法アクセスの改善にもかかわらず、処置件数を制約しています。米国では40未満の専門施設またはリスク評価・軽減戦略(REMS)認定センターが診断と治療を提供しており、高度に集中したケア提供モデルをもたらしています。HEPZATO投与には、インターベンショナルラジオロジーの能力、専門的なカテーテルおよびろ過システム、および認定された灌流スタッフが必要です。Delcathは2026年初頭に月あたりサイトあたり平均0.75名の新規患者を報告し、2025年の月あたりサイトあたり0.5名の通年平均と比較されました。これらのキャパシティ制約は、眼球腫瘍専門医の利用可能性が限られているため、アジア太平洋地域および南米でより顕著です。
テベンタフスプに対するHLA-A*02:01適格性の制限
テベンタフスプはヒト白血球抗原(HLA)-A*02:01抗原提示を必要とし、北米および欧州における転移性ぶどう膜メラノーマ患者の40%〜50%に適格性を制限しています。HLA-A*02:01型の頻度が低いアジアの一部の国では、適格患者集団がさらに小さくなっています。Immunocoreは、継続的な投与量増加にもかかわらず、適格患者プールの有限な規模を反映して、2026年の収益成長を緩やかに誘導しまた。2025年3月、スコットランド国民保健サービスは経済的根拠が十分に実証されていないとしてテベンタフスプを推奨しませんでした。OptimUM-11を含むHLA非依存性プログラムは、時間の経過とともにこの適格性制約を軽減する可能性があります。しかし、これらのプログラムはまだ臨床および規制段階を進行中であるため、近期的な影響は限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患部位別:
ぶどう膜メラノーマが強固な収益基盤を維持ぶどう膜メラノーマは2026年の眼球メラノーマ市場シェアの86.12%を占め、他の原発性眼内がんよりも高い発生率と、転移性疾患に対するHEPZATOキットおよびテベンタフスプの利用可能性によって支えられています。これらの療法は2026年までに年間純収益5億米ドル以上を生み出しました。補助療法、術前補助療法、および転移性疾患の設定にわたる少なくとも20の進行中の試験が、パイプライン開発と学術センターでの採用を引き続き支援しています。
結膜メラノーマは、承認された薬理学的療法の不在と全身治療オプションの必要性に駆動されて、2032年までに9.22%の複合年間成長率(CAGR)で成長すると予測されています。16名の患者を対象とした後ろ向き多施設研究では、免疫チェックポイント阻害薬による63%の客観的奏効率が報告され、88%が眼窩内容除去術を回避しました。そのBRAFおよびNF1プロファイルは皮膚メラノーマに類似していることが多く、生物学的根拠に基づく治療強化を支持しています。
疾患ステージ別:
オプション拡大に伴い転移性疾患の重要性が増加原発性眼球メラノーマは2026年の眼球メラノーマ市場規模の44.93%を占めました。新規診断患者はプラーク近接照射療法、陽子線放射線療法、外科療法、および新興の術前補助療法を受けています。この一貫した患者フローは、原発性ステージ治療サービスへの需要を支え、眼科および眼球腫瘍センターの役割を維持しています。全身オプションが発展する中、局所疾患管理は引き続き不可欠です。
切除不能または転移性疾患は2032年までに8.67%のCAGRで成長すると予測されています。テベンタフスプは適格な一次治療転移性患者において対照群の8%と比較して16%の5年生存率を報告しました。ダロバサーチブとクリゾチニブの併用はOptimUM-02において進行リスクを58%低減しました。これらの開発は、ヒト白血球抗原(HLA)-A*02:01陰性患者に対する全身オプションを拡大し、進化する肝外転移パターンに対処する可能性があります。
治療タイプ別:
免疫療法がリードし化学療法がより速く拡大免疫療法は2026年の眼球メラノーマ市場シェアの39.67%を占めました。テベンタフスプはHLA-A*02:01陽性転移性ぶどう膜メラノーマに対して確立されており、プログラム死-1(PD-1)および細胞傷害性Tリンパ球関連タンパク質4(CTLA-4)阻害薬は結膜メラノーマに対してオフラベルで使用されています。後ろ向きデータでは結膜メラノーマにおける免疫チェックポイント阻害薬による63%の奏効率が報告されました。2025年の研究では、テベンタフスプ関連皮膚免疫効果と生存アウトカムとの関連も示されました。
化学療法は、主に切除不能な肝転に対するHEPZATOキットの展開により、2032年までに9.78%のCAGRで成長すると予測されています。Delcathは2025年に処置件数が140%増加し、2026年にはさらに少なくとも28%の追加成長を見込んでいました。同社は2025年の収益として85.2 ミリオン 米ドルを報告し、2026年については104 ミリオン 米ドルから108 ミリオン 米ドルを誘導しました。放射線療法、外科療法、レーザー療法、およびベル-サルなどの新興オプションは、治療設定全体にわたって引き続き関連性を持っています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
薬剤クラス別:
プロテインキナーゼ阻害薬が最も高い成長見通しを持つ免疫チェックポイント阻害薬は2026年の薬剤クラス別収益の38.12%を占めました。その地位は、適格患者におけるテベンタフスプの使用とともに、ぶどう膜および結膜メラノーマ全体での使用を反映しています。このカテゴリーはバイオマーカー選択と一次治療の意思決定と密接に関連しており、メラノーマケアにおけるPD-1およびCTLA-4療法の確立された役割から恩恵を受けています。しかし、臨床実践では免疫チェックポイント阻害薬とT細胞受容体療法をますます区別するようになっています。
プロテインキナーゼ阻害薬は2032年までに10.45%のCAGRで成長すると予測されています。この見通しは、フェーズ3 OptimUM-10およびOptimUM-11試験におけるダロバサーチブの開発によって支えられています。OptimUM-10は2026年1月に開始され520名の患者を登録する予定であり、OptimUM-11は2026年9月に最初の患者を登録し450名の患者を登録する予定です。ブレネタフスプとテベンタフスプの併用も、関連する食品医薬品局(FDA)指定に支えられて評価中です。
エンドユーザー別:
病院が治療提供をリードし学術センターが採用を推進病院は2026年のエンドユーザー別収益の45.66%を占め、大規模腫瘍機関における経皮的肝灌流(PHP)処置とテベンタフスプ点滴の集中を反映しています。KIMMTRAKは、リスク評価・軽減戦略(REMS)要件の下、最初の3回の点滴それぞれの後に16時間の観察を必要とします。この要件は、複雑度の低い外来設定での日常的な使用を制限し、統合された病院ベースの治療チームを優遇します。
学術・研究機関は2032年までに11.23%のCAGRで成長すると予測されています。これらのセンターは主要な臨床試験サイトとして機能し、治験療法への早期アクセスを提供します。UTサウスウェスタンは2026年1月に最初のHEPZATO患者を治療し、複数州にわたるエリアの紹介センターとなりました。眼科およびインターベンショナル腫瘍センターは、それぞれ原発性疾患管理とPHP提供を引き続き支援し、REMS認定が機関の能力を強化しています。
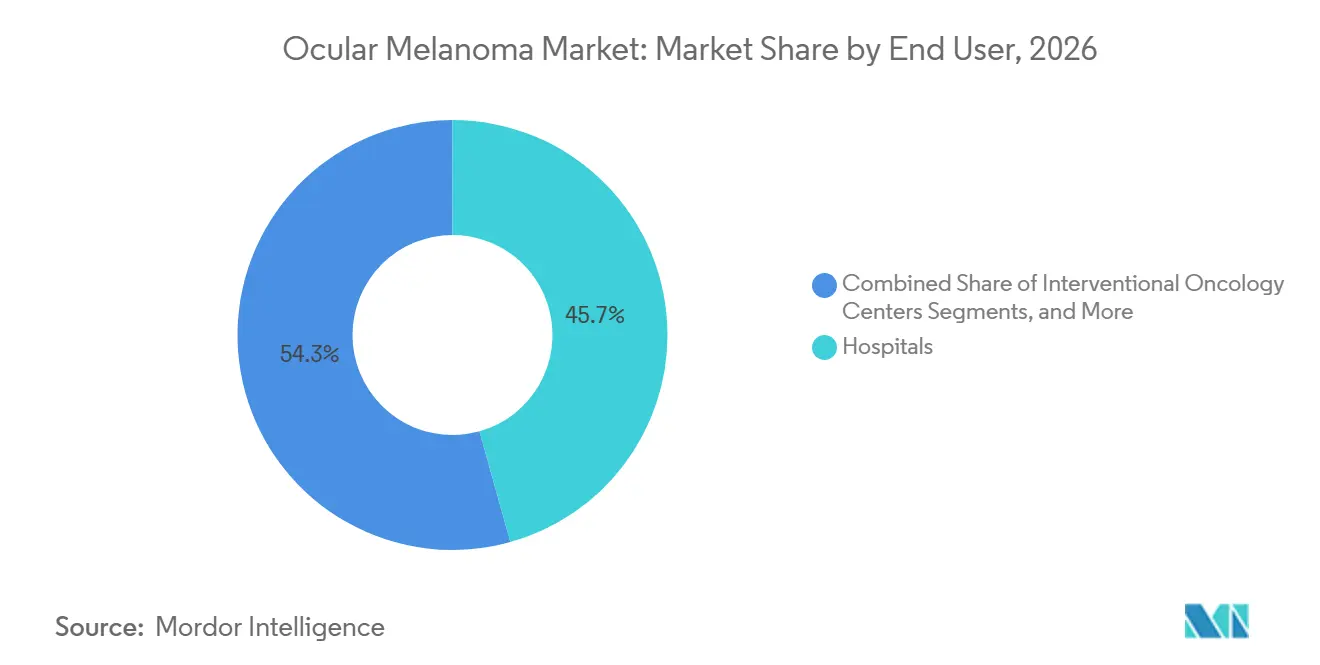
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の眼球メラノーマ市場規模の38.10%を占めました。この地域は、リスク評価・軽減戦略(REMS)認定センターと眼球腫瘍プログラムを持つ国立がん研究所(NCI)指定がんセンターの強力なネットワークから恩恵を受けています。KIMMTRAKは2025年に米国で2億5700万米ドルの純売上高を生み出しました。米国の機関は、モフィットでの経皮的肝灌流(PHP)に続くテベンタフスプやトーマス・ジェファーソン大学での術前補助テベンタフスプを含む併用研究を実施しています。主要センターは分子リスク評価を治療ワークフローにますます統合しています。カナダとメキシコは地域需要に貢献していますが、アクセスはヘルスカナダおよびサニタリーリスクに対する連邦保護委員会(COFEPRIS)のレビュータイムラインに依然として左右されます。
アジア太平洋
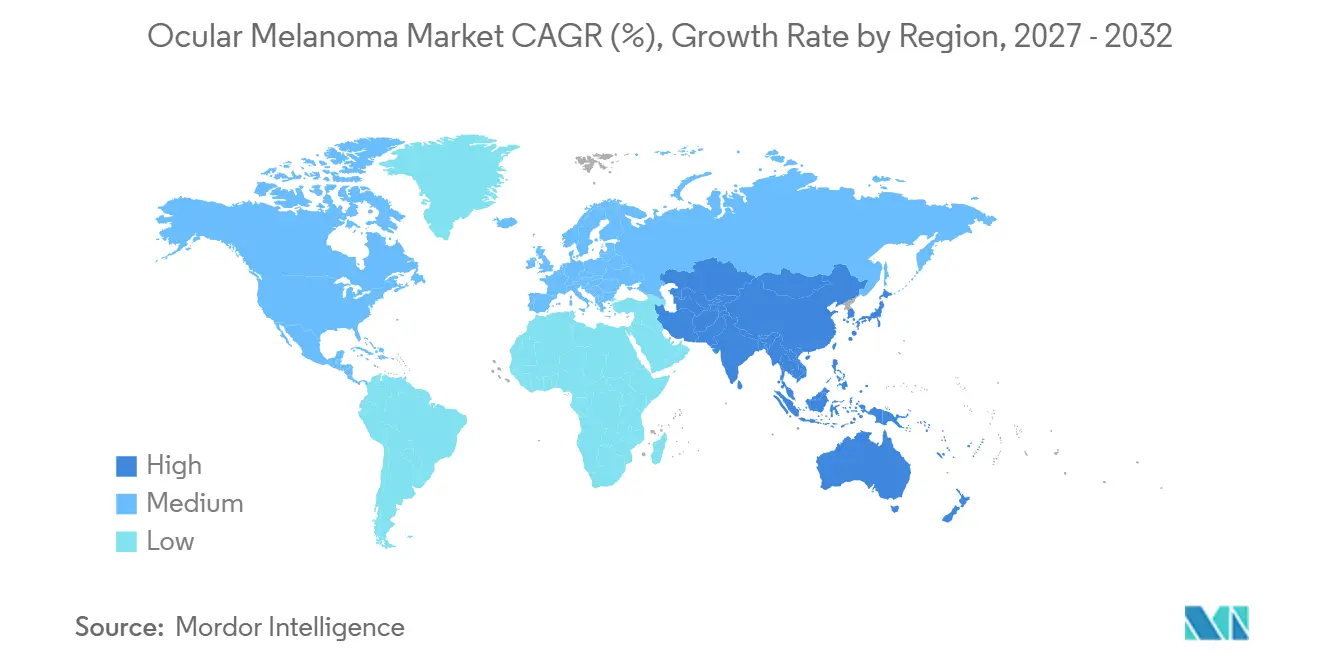
アジア太平洋地域は2032年までに8.95%の複合年間成長率(CAGR)で成長すると予測されています。中国、日本、韓国、およびオーストラリアは、専門的な眼科腫瘍キャパシティと世界的な臨床研究への参加を拡大しています。中国は、拡大する腫瘍リソースと新規免疫療法の承認に支えられて、地域内で最大のポジションを占めています。日本は免疫療法の専門知識と国際試験への参加を通じて貢献しています。ヒト白血球抗原(HLA)-A*02:01の低頻度は、地域の一部でテベンタフスプの適格患者集団を制限しています。これにより、HLA非依存性開発プログラムが潜在的な承認に向けて進行するにつれて、その関連性が高まっています。2026年のメタ分析では、機械学習および深層学習診断モデルのプール感度78.21%、特異度94.28%が報告され、超音波ベースのモデルでは曲線下面積(AUC)0.984が達成されました。
欧州、ラテンアメリカ、中東、およびアフリカ
欧州は第2位の地域市場であり、KIMMTRAKは2025年に欧州で1億3140万米ドルの純売上高を生み出し、前年比79%増となりました。2025年1月、国立医療技術評価機構(NICE)は商業的取り決めを条件に、適格な英国国民保健サービス(NHS)イングランド患者に対してテベンタフスプを推奨しました。2026年の欧州臨床腫瘍学会(ESMO)・希少成人固形がん欧州参照ネットワーク(EURACAN)フレームワークの下でのCHEMOSATガイダンスは、欧州の治療システムにおける経皮的肝灌流(PHP)のより広範な検討を支持しています。ブラジルは2025年3月に希少疾患経路の下でKIMMTRAKを承認し、ラテンアメリカにおける転移性ぶどう膜メラノーマに対する最初の規制承認を創出しました。湾岸協力会議(GCC)は、サウジアラビアが医療投資プログラムを通じて腫瘍インフラを拡大するにつれて、追加のアクセスエリアとして浮上する可能性があります。南アフリカの学術がんセンターは、承認された全身療法が利用可能になった際の早期採用のための確立された基盤を提供しています。
競合ランドスケープ
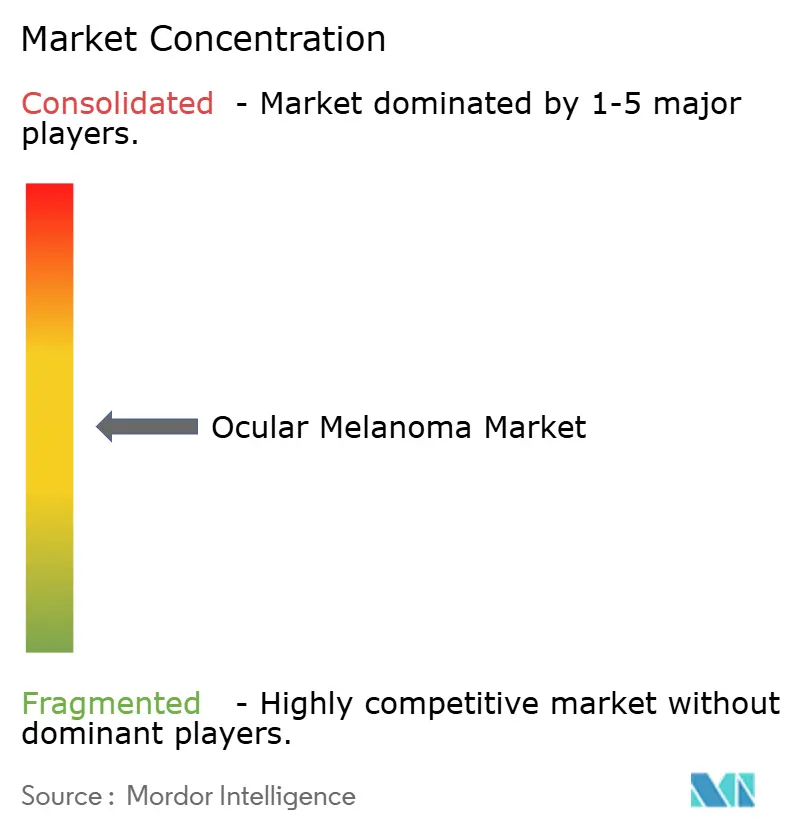
眼球メラノマ市場は商業基盤が中程度に集中していますが、より広範な治験パイプラインを持っています。KIMMTRAKとHEPZATOキットは現在の商業収益の相当なシェアを占めており、15社以上がぶどう膜、結膜、および早期脈絡膜メラノーマの療法を開発しています。Immunocoreは、KIMMTRAKが39カ国で承認を受け、2026年半ばまでに4億3000万米ドルを超える年換算収益ランレートを達成することを期待しています。同社はテベンタフスプ併用研究を推進しながら市場投入戦略を継続しています。しかし、KIMMTRAKの商業機会はヒト白血球抗原(HLA)-A*02:01陽性患者に限定されており、テベンタフスプ非適格患者を対象とした療法の機会を生み出しています。
Delcathは経皮的肝灌流(PHP)ベースの肝臓指向化学療法ニッチにおいてほぼ独占的なポジションを保持しています。同社は31のリスク評価・軽減戦略(REMS)認定治療センター、86%の粗利益率、および2026年収益104 ミリオン 米ドルから108 ミリオン 米ドルを見込んでいます。Delcathはまた、テベンタフスプとの、およびニボルマブとレラトリマブとのPHP併用データを発表しました。同社は肝臓指向治療を全身療法と直接競合するのではなく、全身療法と並行してポジショニングすることを目指しています。IDEAYAとServierは、OptimUM-02がハザード比0.42を報告した後、ダロバサーチブとクリゾチニブの新薬承認申請(NDA)提出を追求しています。承認された場合、このレジメンはHLA-A*02:01陰性疾患に対する独自の一次治療オプションを確立できます。
眼球メラノーマ界リーダー
-
Delcath Systems, Inc.
-
Immunocore Holdings plc
-
Aura Biosciences, Inc.
-
Novartis AG
-
Bristol-Myers Squibb Company
- 注:主要企業の掲載順は順位を示すものではありません。
眼球メラノーマ市場 このレポートでカバーされる企業
- Agenus
- AstraZeneca
- Aura Biosciences, Inc.
- BeiGene, Ltd.
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Daiichi Sankyo
- Delcath Systems, Inc.
- Eli Lilly and Company
- Roche
- Genmab
- IDEAYA Biosciences, Inc.
- Immunocore Holdings plc
- Incyte
- Iovance Biotherapeutics, Inc.
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Replimune Group, Inc.
最近の産業開発事情 眼球メラノーマ市場
- 2026年10月:Immunocoreは、2026年SITC年次総会において、HLA-A*02:01陽性転移性ぶどう膜メラノーマにおけるブレネタフスプ単独およびテベンタフスプとの併用に関するフェーズ1/2 IMC-F106C-101データを発表する計画を確認しました。
- 2026年9月:IDEAYAとServierは、転移リスクが高い原発性ぶどう膜メラノーマにおける補助療法としてのダロバサーチブとクリゾチニブの併用を評価するグローバルフェーズ3 OptimUM-11試験に最初の患者を投与しました。
- 2026年9月:Immunocoreは、以前に治療を受けた進行性メラノーマにおけるテベンタフスプ単独およびペムブロリズマブとの併用の登録TEBE-AM試験において540名の患者の目標登録を完了しました。
- 2026年6月:Aura Biosciences は、早期脈絡膜メラノーマにおけるベル-サル対シャムコントロールを評価するフェーズ3 CoMpass試験において108名の患者の登録を完了しました。
世界の眼球メラノーマ市場レポートスコープ
レポートのスコープによると、眼球メラノーマは眼球内のメラノサイト(皮膚、毛髪、眼球に色を与えるメラニンの産生を担う特殊細胞)に発生する希少ではあるが深刻な眼がんの一種です。ほとんどの人はメラノーマを皮膚と関連付けていますが、眼球メラノーマは成人の眼球内に発生する最も一般的な原発性がんです。
眼球メラノーマ市場は、疾患部位、疾患ステージ、治療タイプ、薬剤クラス、エンドユーザー、および地域別にセグメント化されています。疾患部位別では、市場はぶどう膜メラノーマと結膜メラノーマにセグメント化されています。疾患ステージ別では、市場は原発性眼球メラノーマ、切除不能または転移性眼球メラノーマ、およびその他の転移部位に分類されています。治療タイプ別では、市場は放射線療法、外科療法、レーザー療法、免疫療法、化学療法、標的療法、およびその他の治療タイプにセグメント化されています。薬剤クラス別では、市場は免疫チェックポイント阻害薬、プロテインキナーゼ阻害薬、免疫チェックポイント阻害薬、T細胞受容体ベース療法、およびその他の薬剤クラスにセグメント化されています。エンドユーザー別では、市場は病院、眼科および眼球腫瘍センター、インターベンショナル腫瘍センター、学術・研究機関、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東およびアフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| ぶどう膜メラノーマ |
| 結膜メラノーマ |
| 原発性眼球メラノーマ |
| 切除不能または転移性眼球メラノーマ |
| その他の転移部位 |
| 放射線療法 |
| 外科療法 |
| レーザー療法 |
| 免疫療法 |
| 化学療法 |
| 標的療法 |
| その他の治療タイプ |
| 免疫チェックポイント阻害薬 |
| プロテインキナーゼ阻害薬 |
| 免疫チェックポイント阻害薬 |
| T細胞受容体ベース療法 |
| その他の薬剤クラス |
| 病院 |
| 眼科および眼球腫瘍センター |
| インターベンショナル腫瘍センター |
| 学術・研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC |
| 南アフリカ | |
| その他の中東およびアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 疾患部位別 | ぶどう膜メラノーマ | |
| 結膜メラノーマ | ||
| 疾患ステージ別 | 原発性眼球メラノーマ | |
| 切除不能または転移性眼球メラノーマ | ||
| その他の転移部位 | ||
| 治療タイプ別 | 放射線療法 | |
| 外科療法 | ||
| レーザー療法 | ||
| 免疫療法 | ||
| 化学療法 | ||
| 標的療法 | ||
| その他の治療タイプ | ||
| 薬剤クラス別 | 免疫チェックポイント阻害薬 | |
| プロテインキナーゼ阻害薬 | ||
| 免疫チェックポイント阻害薬 | ||
| T細胞受容体ベース療法 | ||
| その他の薬剤クラス | ||
| エンドユーザー別 | 病院 | |
| 眼科および眼球腫瘍センター | ||
| インターベンショナル腫瘍センター | ||
| 学術・研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの眼球メラノーマの予測成長率はどのくらいですか?
眼球メラノーマ市場は6.44%のCAGRで成長し、2032年までに2.64 ビリオン 米ドルに達すると予測されています。
収益の最大シェアを占める疾患部位はどれですか?
ぶどう膜メラノーマは2026年の疾患部位別収益の86.12%を占め、その高い発生率と利用可能な転移性療法によって支えられています。
眼球メラノーマにおいて肝臓指向治療が重要な理由は何ですか?
転移性ぶどう膜メラノーマ患者の最大90%に肝転移が発生し、肝臓のコントロールが治療計画の中心となっています。
2032年までに最も速く成長している治療タイプはどれですか?
化学療法は、主に肝転移に対するHEPZATOキットの継続的な展開により、9.78%のCAGRで拡大すると予測されています。
テベンタフスプ治療へのアクセスを制限するものは何ですか?
テベンタフスプはHLA-A*02:01抗原提示を必要とし、北米および欧州における転移性ぶどう膜メラノーマ患者の40%〜50%に適格性を制限しています。
最も高い予測成長率を持つ地域はどこですか?
アジア太平洋地域は、専門家キャパシティと臨床試験への参加が増加するにつれて、2032年までに8.95%のCAGRで成長すると予測されています。