
Tamanho e Participação do Mercado de Octreotida
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
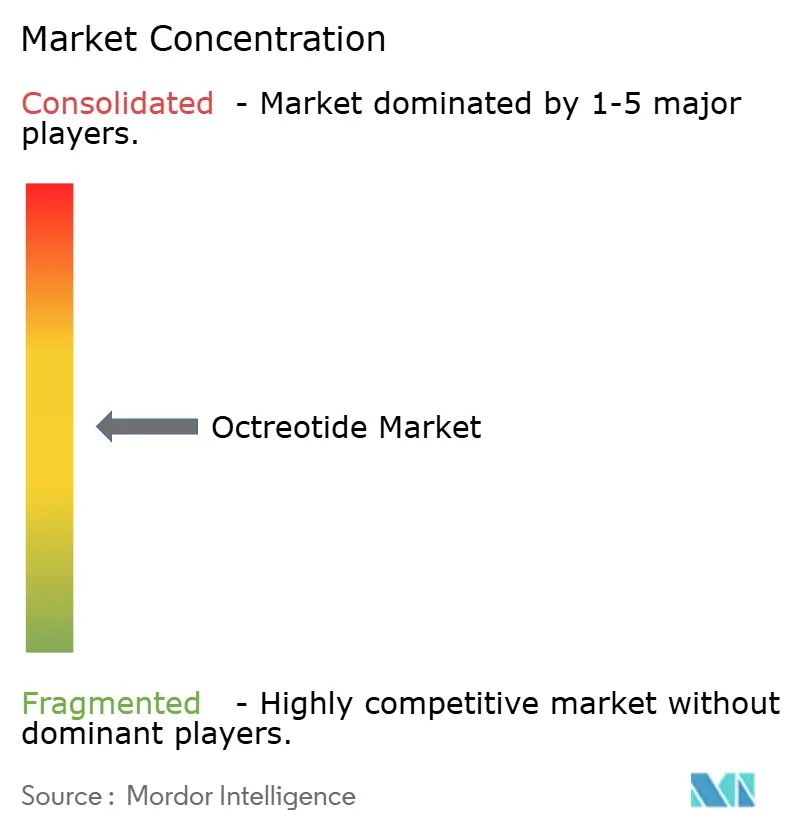
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Octreotida por Mordor Intelligence
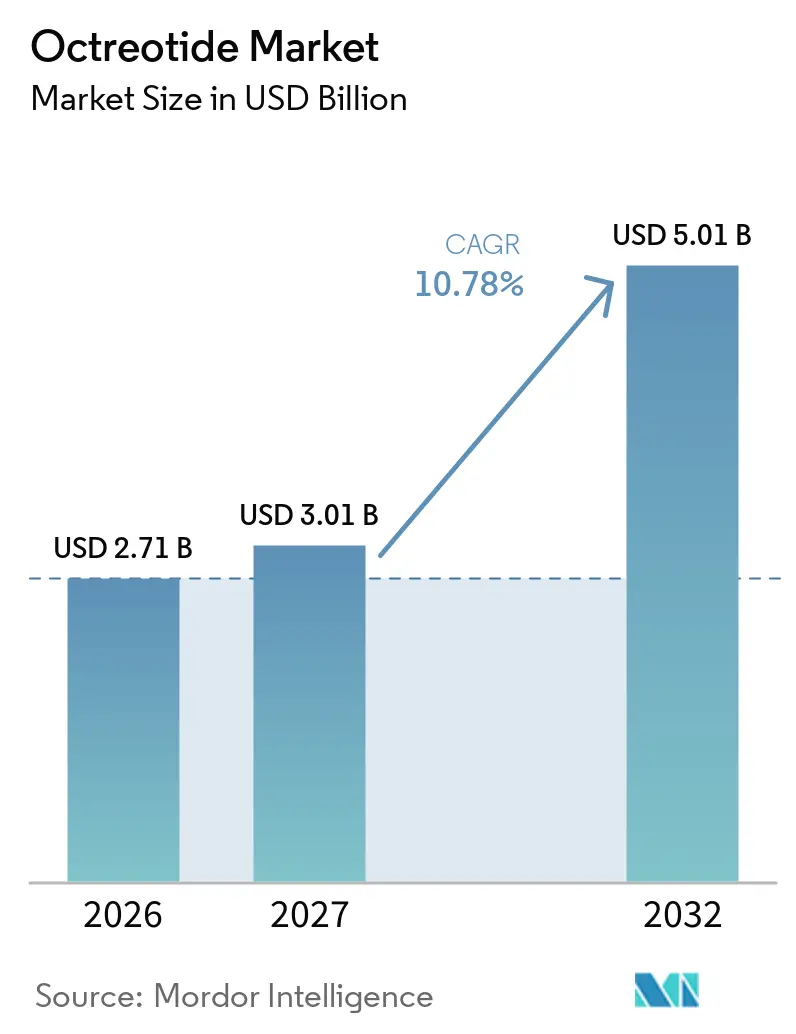
O tamanho do Mercado de Octreotida foi avaliado em 2,71 bilhões de USD em 2026 e estima-se que cresça de 3,01 bilhões de USD em 2027 para atingir 5,01 bilhões de USD até 2032, a um CAGR de 10,78% durante o período de previsão (2027-2032).
A demanda é sustentada pelo uso estabelecido de análogos da somatostatina para tumores neuroendócrinos gastroenteropancreáticos e pela necessidade de tratamento contínuo na acromegalia. A orientação de 2024 da Sociedade Europeia de Oncologia Médica mantém a terapia com análogos da somatostatina como uma opção de primeira linha Categoria IA para pacientes elegíveis com tumores neuroendócrinos, apoiando seu uso contínuo em cuidados especializados. O mercado de octreotida também está se adaptando à entrada de formulações genéricas de liberação prolongada, que melhoram o acesso dos pacientes, mas exercem pressão descendente sobre os preços dos produtos de marca.[1] Novas abordagens de administração podem mudar os contextos de tratamento, particularmente à medida que formulações autoadministradas e orais avançam no desenvolvimento clínico. Consequentemente, a concorrência está se deslocando para além do preço em direção ao fornecimento confiável, facilidade de administração e esquemas de dosagem clinicamente relevantes.
Principais Conclusões do Relatório
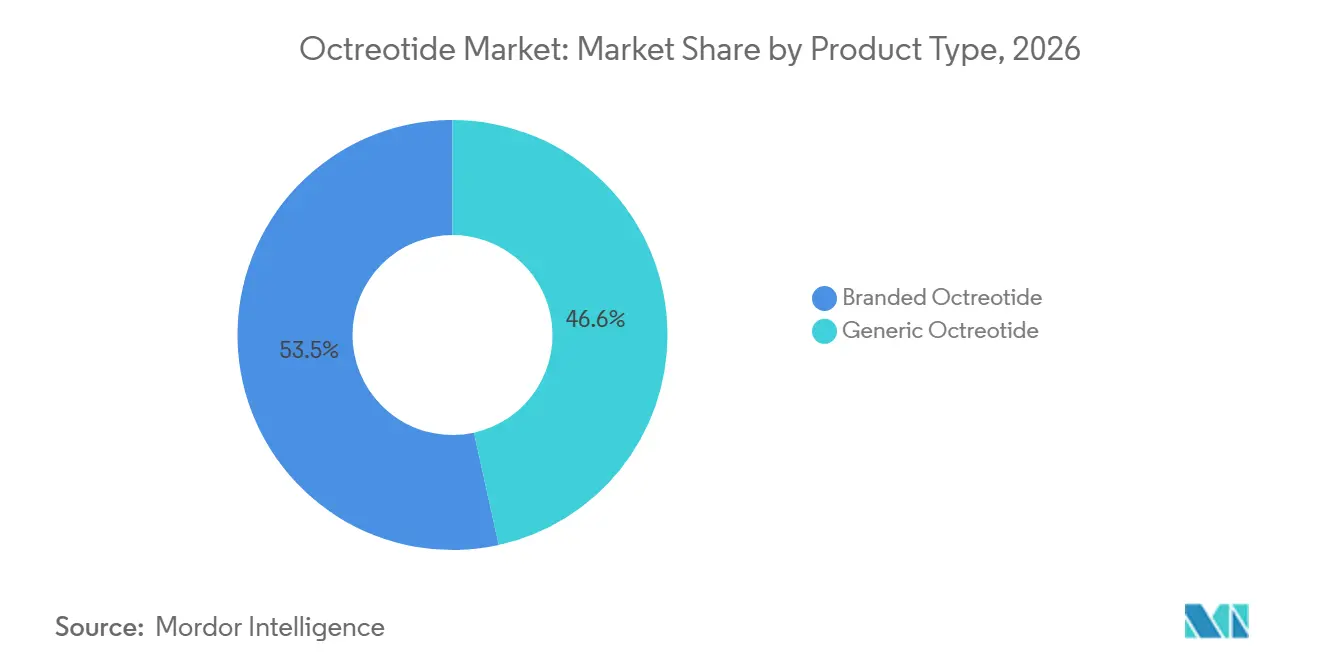
- Por tipo de produto, a octreotida de marca detinha 53,45% da participação do mercado de octreotida em 2026, enquanto a octreotida genérica tem previsão de crescer a um CAGR de 12,67% até 2032.
- Por formulação, a suspensão injetável de liberação prolongada detinha 58,56% da participação do mercado de octreotida em 2026, enquanto a injeção de microesfera depot tem projeção de crescer a um CAGR de 11,68% até 2032.
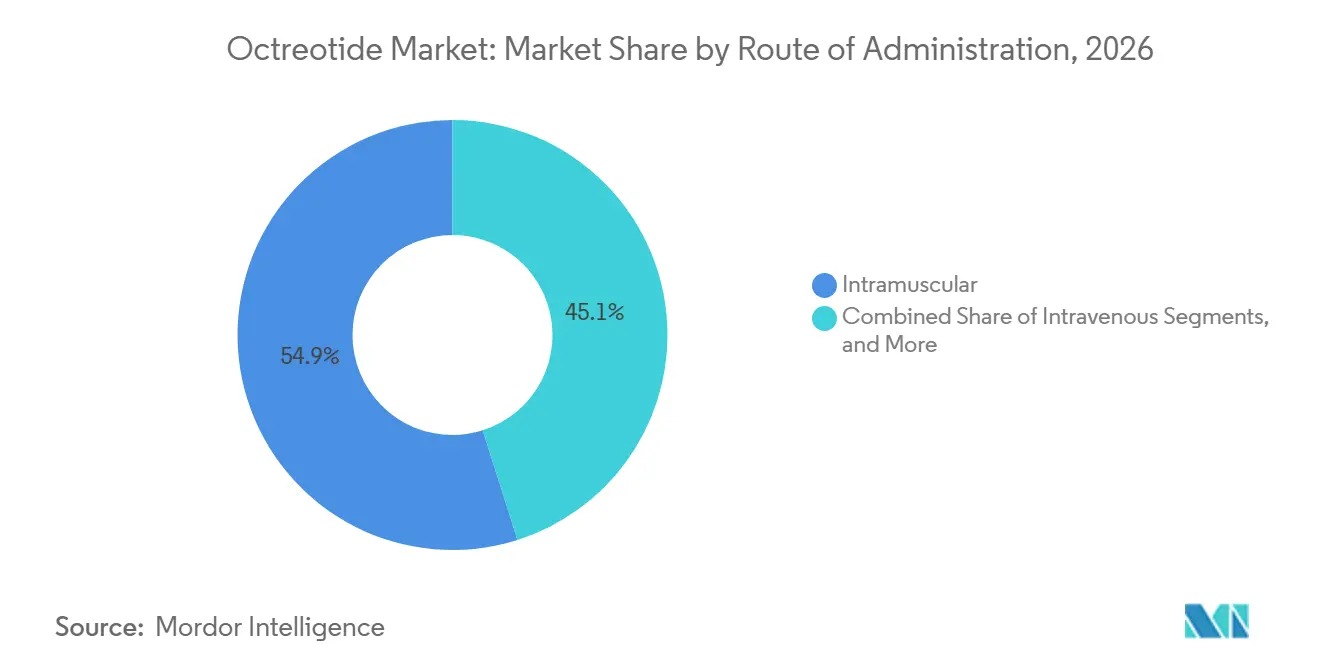
- Por via de administração, a administração intramuscular detinha 54,89% da receita em 2026, enquanto as vias oral e outras vias investigacionais têm projeção de crescer a um CAGR de 13,34% até 2032.
- Por indicação, os tumores neuroendócrinos gastroenteropancreáticos representaram 58,23% do tamanho do mercado de octreotida em 2026, enquanto a acromegalia tem projeção de crescer a um CAGR de 12,45% até 2032.
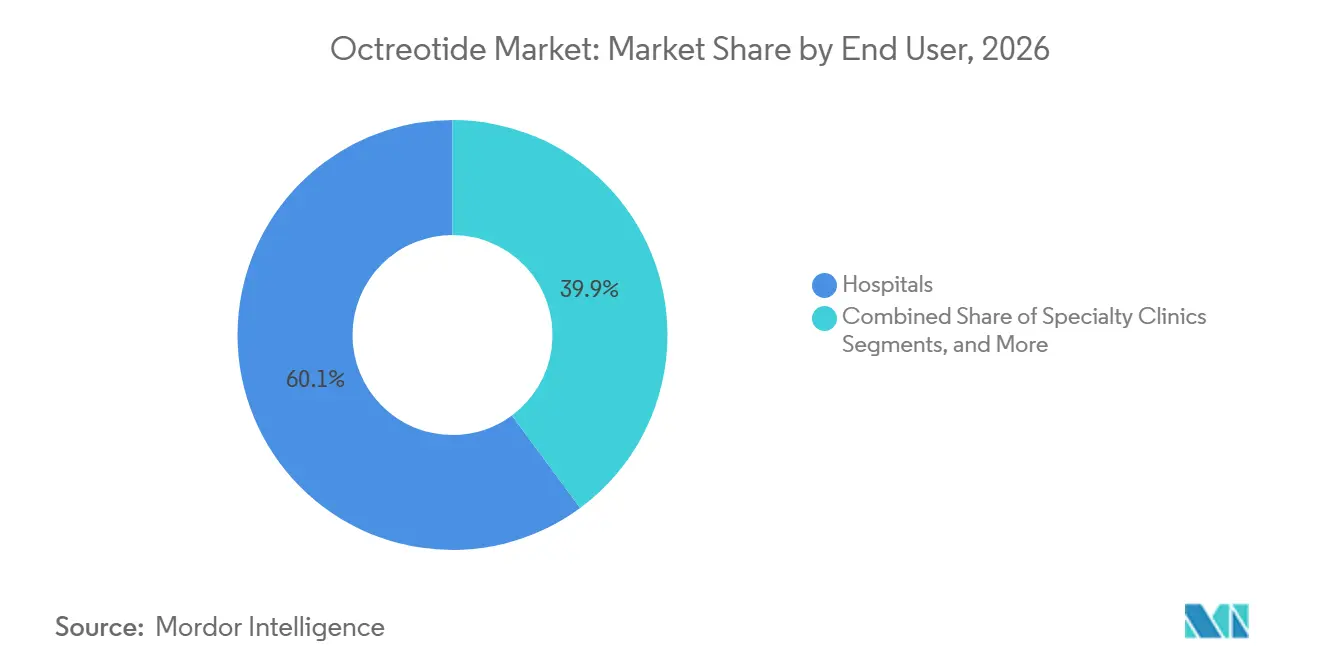
- Por usuário final, os hospitais detinham 60,12% da participação do mercado de octreotida em 2026, enquanto as clínicas especializadas têm projeção de crescer a um CAGR de 11,85% até 2032.
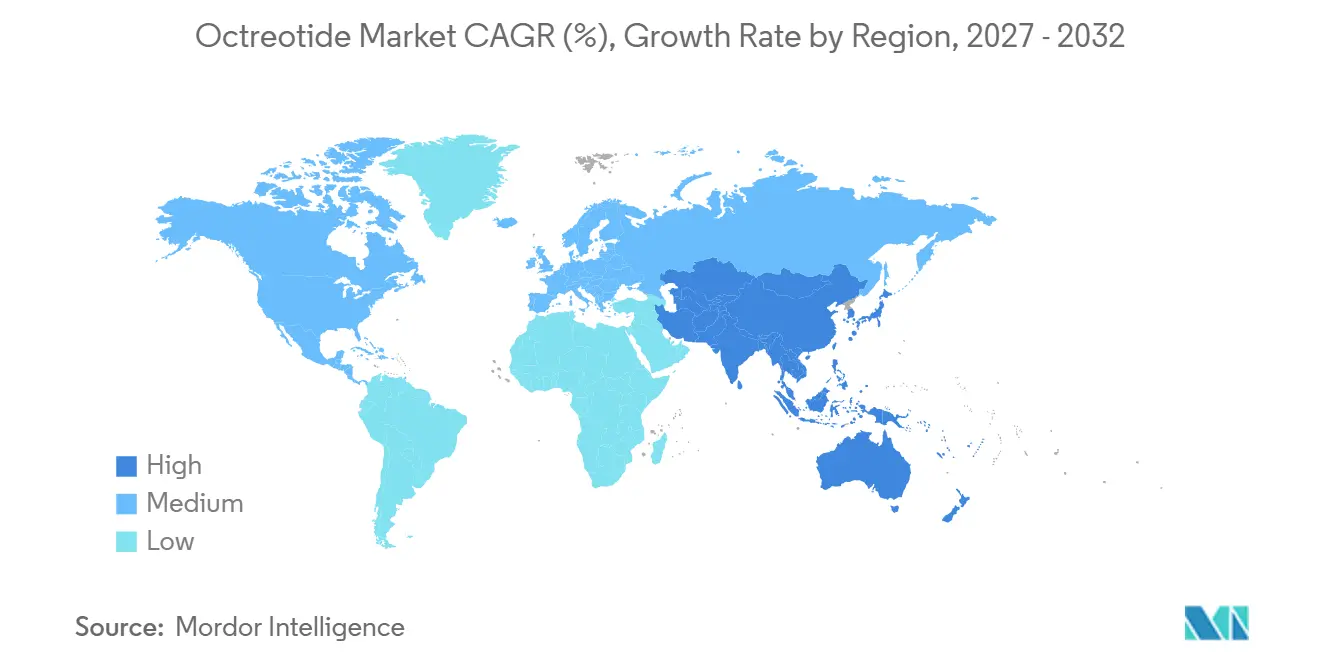
- Por geografia, a América do Norte detinha 39,88% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 13,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Uso crescente em tumores neuroendócrinos | +3.2% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda persistente por terapia de manutenção para acromegalia | +2.1% | Global, mais forte na América do Norte, Alemanha e Japão | Médio prazo (2-4 anos) |
| Entrada de liberação prolongada genérica ampliando o acesso ao tratamento | +2.5% | América do Norte, com expansão na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação na via da somatostatina oral e autoadministrada | +1.3% | América do Norte, com expansão inicial para Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Resiliência da cadeia de suprimentos de depot mensal como diferenciador de formulário | +0.8% | Global, com ênfase na América do Norte | Curto prazo (≤ 2 anos) |
| Melhoria na conversão de terapia de ação curta para depot | +0.9% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente em Tumores Neuroendócrinos: Octreotida como Base de Regimes de Combinação
A incidência de tumores neuroendócrinos gastroenteropancreáticos nos Estados Unidos atingiu 6,1 casos por 100.000 pessoas, enquanto a prevalência de duração limitada de 20 anos totalizou 248.546 casos em 1º de janeiro de 2021. Essa base crescente de pacientes sustenta a demanda recorrente no mercado de octreotida, pois o tratamento frequentemente continua por períodos prolongados. O estudo PROMID relatou sobrevida livre de progressão mediana de 14,3 meses com octreotida de liberação prolongada (LAR), em comparação com 6,0 meses com placebo, apoiando seu uso antiproliferativo em pacientes adequados.[2] A Sociedade Europeia de Oncologia Médica continua a reconhecer a terapia com análogos da somatostatina em suas diretrizes para tumores neuroendócrinos e endócrinos. A octreotida também apoia regimes de terapia com radioligantes, com o NETTER-2 relatando sobrevida livre de progressão de 23,0 meses para dotatato de lutécio-177 mais octreotida, em comparação com 8,5 meses para octreotida isolada. A maior disponibilidade de terapia com radioligantes em centros especializados pode apoiar ainda mais a demanda entre pacientes com maior carga de doença. O cuidado coordenado de oncologia e endocrinologia, incluindo imagem, avaliação bioquímica e revisões de tratamento, reforça a demanda por terapias estabelecidas e continuidade do tratamento.
Demanda Persistente por Terapia de Manutenção para Acromegalia: Análogos da Somatostatina Injetáveis Retêm o Grupo de Mais Difícil Tratamento
A acromegalia requer monitoramento bioquímico de longo prazo e tratamento contínuo para muitos pacientes. A Debiopharm relatou que até 77% dos pacientes que recebem regimes mensais padrão de análogos da somatostatina apresentaram eventos adversos no local de injeção. No entanto, a necessidade de manter o controle bioquímico torna a interrupção do tratamento difícil, apesar do ônus das injeções regulares. Isso sustenta a demanda por terapias injetáveis estabelecidas entre pacientes responsivos e cria oportunidades para formulações que reduzem a frequência de administração. A paltusotina recebeu aprovação da Agência de Alimentos e Medicamentos (FDA) em setembro de 2025 como um agonista oral de uma vez ao dia, não peptídico, do subtipo 2 do receptor de somatostatina para adultos com acromegalia.[3] Os análogos da somatostatina injetáveis permanecem relevantes para pacientes que necessitam de abordagens de manutenção estabelecidas, particularmente aqueles com controle incompleto do fator de crescimento semelhante à insulina 1 que podem precisar de escalonamento do tratamento. O diagnóstico aprimorado em sistemas de saúde emergentes pode expandir o grupo de pacientes tratados e apoiar a taxa de crescimento projetada de 12,45% para acromegalia no mercado de octreotida.
Entrada de Liberação Prolongada Genérica Ampliando o Acesso ao Tratamento: O Paradoxo Acesso-Erosão
A Teva lançou a primeira versão genérica do Sandostatin LAR Depot nos Estados Unidos em outubro de 2024. Os produtos genéricos de liberação prolongada melhoram o acesso a terapias depot complexas para pagadores e prestadores, ao mesmo tempo em que aumentam a pressão sobre os preços de marca e o posicionamento no formulário. O principal benefício para o mercado é a maior disponibilidade de tratamento em ambientes sensíveis a custos; no entanto, a menor receita por unidade compensa os ganhos comerciais para os fabricantes. Essa dinâmica impulsiona o crescimento do volume sem crescimento comparável da receita para a marca originadora. A fabricação permanece complexa porque esses produtos requerem desempenho controlado de microesferas e esterilidade comprovada, características de liberação e bioequivalência. A capacidade de fabricação qualificada limitada pode restringir o número de fornecedores concorrentes. Consequentemente, planos de saúde e prestadores avaliam produtos genéricos com base em preços e continuidade do fornecimento, particularmente quando atrasos na dosagem podem interromper os esquemas de manutenção estabelecidos.
Inovação na Via da Somatostatina Oral e Autoadministrada: Pipeline de Formulações Mais Ativo do que em Qualquer Período Anterior
A Triastek recebeu autorização de novo medicamento investigacional da FDA para o T25, um comprimido oral de acetato de octreotida, em abril de 2026. O produto utiliza um design de comprimido impresso tridimensionalmente destinado a proteger o peptídeo ao longo do trato digestivo e permite a avaliação clínica nos Estados Unidos. Uma formulação oral poderia reduzir a dependência da administração intramuscular em clínica e ampliar as opções para pacientes que têm dificuldade com injeções. A Camurus apresentou os resultados da Fase III ACROINNOVA 2 mostrando controle estável do fator de crescimento semelhante à insulina 1 ao longo de 52 semanas com seu programa subcutâneo. A apresentação da empresa em junho de 2026 declarou que o estudo SORENTO inscreveu 332 participantes em 103 centros em 12 países. As opções autoadministradas poderiam transferir pacientes de manutenção adequados para ambientes de cuidado de menor custo e reduzir a pressão sobre a capacidade de injeção hospitalar. No entanto, as terapias baseadas em clínica permanecem necessárias para casos complexos, pois esses pacientes requerem supervisão especializada próxima e avaliação clínica regular.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Erosão de preços genéricos em produtos de liberação prolongada | -1.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos complexos de fabricação de depot e bioequivalência | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Grupo limitado de pacientes para distúrbios endócrinos raros | -0.7% | Global, pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fricção de reembolso no modelo de compra e faturamento e local de atendimento | -0.6% | América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão de Preços Genéricos em Produtos de Liberação Prolongada: Compressão de Receita Abaixo da Expansão de Volume
A Novartis reportou 1.213 milhões de USD em vendas de 2025 para o grupo Sandostatin LAR (liberação prolongada), refletindo um declínio de 5% em moeda constante. A entrada de genéricos nos Estados Unidos continua sendo um fator-chave de preços realizados mais baixos para produtos de liberação prolongada de marca. Essa pressão pode continuar mesmo com o aumento dos volumes de tratamento de pacientes, pois os pagadores favorecem alternativas de menor custo que atendam aos requisitos de cobertura. Consequentemente, a receita de marca pode declinar apesar de volumes de tratamento estáveis ou em expansão. Embora o Sandostatin LAR se beneficie de padrões de prescrição estabelecidos e familiaridade dos especialistas, os diferenciais de preço podem afetar as decisões de compra hospitalar e de cobertura dos pagadores. Os fabricantes devem fortalecer sua proposta de valor por meio de contratos competitivos, confiabilidade do fornecimento e suporte à administração clínica.
Fricção de Reembolso no Modelo de Compra e Faturamento e Local de Atendimento: Uma Barreira Estrutural à Adoção em Nível de Clínica
O modelo de compra e faturamento exige que os prestadores adquiram o tratamento antes de receber o reembolso, criando pressão financeira para práticas menores de oncologia e endocrinologia quando os custos de aquisição e os prazos de reembolso não se alinham. Sistemas hospitalares maiores possuem processos de faturamento estabelecidos e maior capacidade de compra, contribuindo para sua participação de 60,12% na receita do mercado de octreotida em 2025. Essas dinâmicas de reembolso podem retardar a adoção de novos produtos depot em ambientes de atendimento menores e influenciar os locais de administração do tratamento. As clínicas especializadas permanecem uma oportunidade de crescimento, com o segmento projetado para crescer 11,85% até 2032. A administração autoadministrada pode reduzir os requisitos de compra de medicamentos baseados em consultório para determinados pacientes, enquanto casos complexos continuam a exigir monitoramento e tratamento coordenado. O crescimento das clínicas depende da capacidade dos prestadores de gerenciar a administração sem risco financeiro excessivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Entrada de Genéricos Amplia o Acesso Enquanto os Produtos de Marca Enfrentam Pressão no FormulárioA octreotida genérica tem projeção de crescer a uma taxa de crescimento anual composta (CAGR) de 12,67% até 2032. O lançamento da Teva nos Estados Unidos em outubro de 2024 introduziu uma opção genérica de liberação prolongada (LAR) em uma categoria historicamente liderada pela marca originadora. Os produtos genéricos podem ampliar o acesso ao tratamento onde os preços influenciam as decisões de prescrição e cobertura. Eles também podem levar grupos de compras e planos de saúde a reavaliar as designações de produtos preferidos.
A octreotida de marca detinha uma participação de 53,45% do mercado de octreotida em 2026. Os produtos de marca mantêm vantagens por meio da familiaridade clínica, arranjos de distribuição estabelecidos e protocolos de tratamento existentes. A Novartis reportou vendas do grupo Sandostatin LAR de 1.213 milhões de USD em 2025, confirmando a escala comercial contínua da franquia. A concorrência genérica continuará a pressionar os preços de marca e o posicionamento no formulário, enquanto os fornecedores competem em acesso, preços e confiabilidade do fornecimento.
Por Formulação:
A Suspensão de Liberação Prolongada Permanece o Formato PrincipalA suspensão injetável de liberação prolongada capturou 58,56% da receita de formulação em 2026. O formato apoia o tratamento de manutenção regular para tumores neuroendócrinos e acromegalia. A dosagem mensal fornece aos clínicos uma abordagem familiar para monitorar o controle da doença e gerenciar os esquemas de tratamento. Os fluxos de trabalho hospitalares estabelecidos e os prestadores treinados continuam a apoiar sua posição no mercado.
A injeção de microesfera depot tem projeção de crescer a um CAGR de 11,68% de 2027 a 2032. A tecnologia requer controle preciso das propriedades do polímero, carga de medicamento e comportamento de liberação, o que pode limitar a entrada de novos concorrentes. As injeções de liberação imediata continuam a atender às necessidades de cuidados agudos, incluindo sangramento de varizes esofágicas. Os candidatos orais, como o T25, representam uma via de desenvolvimento separada, sujeita a maior progresso clínico e regulatório.
Por Via de Administração:
A Administração Intramuscular Lidera Enquanto Novas Vias Ampliam as Opções de TratamentoA administração intramuscular detinha 54,89% da receita em 2026. O Sandostatin LAR Depot utiliza um protocolo estabelecido de administração intramuscular glútea. Essa via apoia a terapia de manutenção programada e permanece integrada às vias de cuidado clínico atuais. A familiaridade dos prestadores continuará a apoiar seu uso em hospitais e consultórios especializados.
As vias oral e outras vias investigacionais têm projeção de crescer a um CAGR de 13,34% até 2032. As abordagens subcutâneas podem reduzir a dependência de consultas intramusculares em clínica para pacientes adequados, enquanto a Camurus reportou evidências de Fase III de controle bioquímico contínuo com seu programa subcutâneo. O T25 da Triastek poderia ampliar ainda mais as opções de tratamento oral. Os produtos intravenosos e subcutâneos de ação curta continuarão a atender às necessidades de cuidados agudos e ambulatoriais.

Por Indicação:
Tumores Neuroendócrinos Gastroenteropancreáticos Lideram Enquanto a Acromegalia Ganha ImpulsoOs tumores neuroendócrinos gastroenteropancreáticos representaram 58,23% do tamanho do mercado de octreotida em 2026. A indicação se beneficia de diretrizes clínicas estabelecidas e uso especializado contínuo de análogos da somatostatina. Os dados epidemiológicos dos Estados Unidos registraram uma prevalência de duração limitada de 20 anos de 248.546 casos de neoplasias neuroendócrinas em 2021. As abordagens de combinação podem apoiar ainda mais o uso em casos avançados selecionados.
A acromegalia tem projeção de crescer a um CAGR de 12,45% até 2032. A indicação requer manejo de longo prazo para manter o controle bioquímico, sustentando a demanda por análogos da somatostatina injetáveis. A aprovação da paltusotina em setembro de 2025 introduziu uma opção oral para adultos com acromegalia. Os usos agudos, incluindo sangramento de varizes esofágicas e diarreia secretora, continuarão a apoiar a demanda por produtos de liberação imediata.
Por Usuário Final:
Hospitais Mantêm Escala Enquanto Clínicas Especializadas Crescem Mais RapidamenteOs hospitais detinham 60,12% da participação do mercado de octreotida em 2026. Eles administram octreotida de uso agudo e produtos de ação prolongada para pacientes com condições neuroendócrinas e endócrinas complexas. Os hospitais também mantêm a equipe, a infraestrutura de cadeia de frio e os sistemas de compras necessários para injeções depot. Seu papel permanece particularmente importante nos cuidados oncológicos complexos.
As clínicas especializadas têm projeção de crescer a um CAGR de 11,85% até 2032. Esses ambientes fornecem cuidados regulares para pacientes estáveis com condições endócrinas e oncológicas, apoiados pela disponibilidade de genéricos e sistemas de administração de menor ônus. O tratamento autoadministrado pode permitir que alguns pacientes façam a transição da administração centrada no hospital. As clínicas de endocrinologia e os centros de oncologia continuarão a desempenhar um papel fundamental no monitoramento de sintomas, resposta bioquímica e acompanhamento do paciente.
Análise Geográfica
América do Norte
A América do Norte tem projeção de representar uma participação de 39,88% do mercado de octreotida em 2026. A região se beneficia de infraestrutura de cuidados especializados estabelecida, amplo acesso a prestadores de endocrinologia e oncologia e a franquia Sandostatin de longa data. O lançamento pela Teva em 2024 de uma opção genérica de liberação prolongada nos Estados Unidos deve influenciar as decisões de compra entre pagadores e prestadores que gerenciam medicamentos especializados de alto custo. Hospitais e consultórios especializados continuarão a influenciar o ritmo de troca de produtos, enquanto novas abordagens autoadministradas podem ampliar a gama de ambientes de atendimento ao longo do tempo.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a uma taxa de crescimento anual composta (CAGR) de 13,77% durante 2027-2032. A expansão da capacidade de cuidados especializados e o acesso mais amplo ao tratamento nos principais sistemas de saúde apoiarão esse crescimento. Espera-se que a Triastek receba autorização de novo medicamento investigacional da Agência de Alimentos e Medicamentos dos EUA (FDA) para o T25 em abril de 2026, introduzindo uma via de desenvolvimento oral que apoia a base de inovação da região. Os níveis de financiamento e as capacidades diagnósticas variam entre os países da Ásia-Pacífico; portanto, é improvável que a adoção seja uniforme. No entanto, o acesso aprimorado a cuidados de endocrinologia e oncologia pode apoiar a demanda ao longo do tempo.
Europa, América do Sul, Oriente Médio e África
A Europa permanece um importante cluster geográfico no mercado de octreotida, com Alemanha, França e Reino Unido servindo como principais contribuintes. A região experimentou concorrência genérica em produtos de liberação prolongada e mantém uma rede estabelecida de centros especializados. Espera-se que a Novartis reporte pressão contínua sobre o Sandostatin de liberação prolongada (LAR) da concorrência genérica em seu relatório anual de 2025. A Europa também desempenha um papel importante no desenvolvimento de produtos de intervalo mais longo, com a Debiopharm esperada para iniciar o ensaio de Fase III OXTEND-03 em 75 centros em 21 países em dezembro de 2025. A América do Sul e o Oriente Médio e África oferecem oportunidades para melhorar o acesso dos pacientes à medida que as capacidades diagnósticas e os cuidados especializados se expandem. O progresso nessas regiões dependerá das vias de encaminhamento, disponibilidade de especialistas e suporte ao reembolso.
Cenário Competitivo
O mercado de octreotida compreende uma franquia de marca líder e um grupo crescente de fornecedores genéricos. A Novartis permanece o maior participante de marca por meio do Sandostatin de liberação prolongada (LAR) e reportou 1.213 milhões de USD em vendas para o grupo Sandostatin LAR em 2025. A Teva lançou uma opção genérica de liberação prolongada de menor custo nos Estados Unidos em outubro de 2024. Os produtos de liberação imediata são fornecidos por Aurobindo, Dr. Reddy's, Fresenius Kabi, Gland Pharma, Hikma, Sagent, Sun Pharma e Zydus Lifesciences. Esses fornecedores criam um cenário competitivo mais diversificado fora do segmento de liberação prolongada de marca. Os fabricantes também competem com base na confiabilidade do fornecimento, capacidades de fabricação e acesso aos pagadores.
O desenvolvimento de produtos se concentra em melhorar a conveniência do paciente e reduzir o ônus da administração. A Triastek recebeu autorização de novo medicamento investigacional da Agência de Alimentos e Medicamentos (FDA) em abril de 2026 para o T25, um comprimido oral de acetato de octreotida. Se o desenvolvimento clínico e a revisão regulatória forem bem-sucedidos, o programa poderia oferecer uma nova via de administração. A Camurus está avançando com um programa subcutâneo autoadministrado e apresentou evidências de Fase III demonstrando controle bioquímico contínuo. Em junho de 2026, seu estudo SORENTO havia inscrito 332 pacientes em 103 centros em 12 países. Esses programas demonstram os esforços dos concorrentes para reduzir a necessidade de tratamento intramuscular mensal.
A Debiopharm está perseguindo uma estratégia de tratamento trimestral. O primeiro paciente entrou no estudo de Fase III OXTEND-03 do Debio 4126 em dezembro de 2025. O estudo planeja avaliar um regime de quatro injeções por ano, em comparação com 12 injeções anuais, para pacientes elegíveis com acromegalia. O cenário competitivo permanecerá dividido entre injetáveis estabelecidos, produtos genéricos e novas abordagens de administração. As empresas que combinam posicionamento claro de produto, administração confiável do tratamento e maior conveniência estarão melhor posicionadas no mercado. Melhorias práticas nos intervalos de dosagem ou nos ambientes de atendimento podem ser tão importantes quanto o preço do produto.
Líderes do Setor de Octreotida
-
Viatris Inc.
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd.
-
Hikma Pharmaceuticals PLC
-
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Octreotida Empresas cobertas neste relatório
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bachem Holding
- BCN Peptides, S.A.
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Lupin
- Novartis
- PolyPeptide Group AG
- Sagent Pharmaceuticals, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- USV Private Limited
- Viatris
- Zydus Lifesciences Limited
Desenvolvimentos industriais recentes em Mercado de Octreotida
- Abril de 2026: A Triastek recebeu autorização de novo medicamento investigacional (IND) da FDA para o T25, um comprimido oral de acetato de octreotida impresso em 3D, para avaliar a biodisponibilidade relativa e os efeitos alimentares em um estudo de Fase I.
- Dezembro de 2025: A Debiopharm randomizou o primeiro paciente no estudo de Fase III OXTEND-03 do Debio 4126, avaliando quatro injeções anuais versus 12 em 120 pacientes com acromegalia.
- Setembro de 2025: A FDA aprovou a paltusotina para adultos com acromegalia; o ensaio PATHFNDR-2 manteve o controle do IGF-1 em 83% dos pacientes tratados versus 4% com placebo.
Escopo do Relatório Global do Mercado de Octreotida
De acordo com o escopo do relatório, a octreotida é um análogo sintético (artificial) da somatostatina, um octapeptídeo que imita o hormônio natural somatostatina. É um inibidor mais potente do hormônio do crescimento, insulina e glucagon do que o hormônio natural.
O mercado de octreotida é segmentado por tipo de produto, formulação, via de administração, indicação, usuário final e geografia. Por tipo de produto, o mercado inclui octreotida de marca e octreotida genérica. Por formulação, o mercado é segmentado em injeção de liberação imediata, suspensão injetável de liberação prolongada, injeção de microesfera depot e outras formulações de liberação estendida. Por via de administração, o mercado é categorizado em subcutânea, intravenosa, intramuscular, oral e outras vias investigacionais de administração. Por indicação, o mercado é segmentado em acromegalia, tumores neuroendócrinos gastroenteropancreáticos, síndrome carcinoide, tumores secretores de peptídeo intestinal vasoativo, diarreia secretora, sangramento de varizes esofágicas e outras indicações clínicas. Por usuário final, o mercado é segmentado em hospitais, clínicas especializadas, clínicas de endocrinologia, centros de oncologia, centros de atendimento ambulatorial e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Octreotida de Marca |
| Octreotida Genérica |
| Injeção de Liberação Imediata |
| Suspensão Injetável de Liberação Prolongada |
| Injeção de Microesfera Depot |
| Outras Formulações de Liberação Estendida |
| Subcutânea |
| Intravenosa |
| Intramuscular |
| Vias Oral e Outras Vias Investigacionais |
| Acromegalia |
| Tumores Neuroendócrinos Gastroenteropancreáticos |
| Síndrome Carcinoide |
| Tumores Secretores de Peptídeo Intestinal Vasoativo |
| Diarreia Secretora |
| Sangramento de Varizes Esofágicas |
| Outras Indicações Clínicas |
| Hospitais |
| Clínicas Especializadas |
| Clínicas de Endocrinologia |
| Centros de Oncologia |
| Centros de Atendimento Ambulatorial |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Octreotida de Marca | |
| Octreotida Genérica | ||
| Por Formulação | Injeção de Liberação Imediata | |
| Suspensão Injetável de Liberação Prolongada | ||
| Injeção de Microesfera Depot | ||
| Outras Formulações de Liberação Estendida | ||
| Por Via de Administração | Subcutânea | |
| Intravenosa | ||
| Intramuscular | ||
| Vias Oral e Outras Vias Investigacionais | ||
| Por Indicação | Acromegalia | |
| Tumores Neuroendócrinos Gastroenteropancreáticos | ||
| Síndrome Carcinoide | ||
| Tumores Secretores de Peptídeo Intestinal Vasoativo | ||
| Diarreia Secretora | ||
| Sangramento de Varizes Esofágicas | ||
| Outras Indicações Clínicas | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Clínicas de Endocrinologia | ||
| Centros de Oncologia | ||
| Centros de Atendimento Ambulatorial | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de octreotida?
O mercado de octreotida tem projeção de atingir 5,01 bilhões de USD até 2032, a partir de 2,71 bilhões de USD em 2026, refletindo a demanda especializada contínua por tratamento de longo prazo.
Qual tipo de produto está crescendo mais rapidamente em octreotida?
A octreotida genérica é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 12,67% até 2032, à medida que alternativas de liberação prolongada de menor custo entram nos ambientes de tratamento estabelecidos.
Qual indicação terapêutica tem a maior receita de octreotida?
Os tumores neuroendócrinos gastroenteropancreáticos representaram 58,23% da receita por indicação em 2026, apoiados pelo tratamento com análogos da somatostatina baseado em diretrizes e pelo uso em cuidados oncológicos especializados.
Qual região tem expectativa de crescer mais rapidamente para octreotida?
A Ásia-Pacífico tem projeção de registrar o crescimento regional mais rápido, com um CAGR de 13,77% de 2027 a 2032, à medida que o acesso a cuidados de endocrinologia e oncologia melhora.
Como os tratamentos orais estão afetando o uso de octreotida?
Opções orais como a paltusotina e programas investigacionais de octreotida oral aumentam as opções de tratamento, enquanto as terapias injetáveis permanecem importantes para pacientes em manutenção e cuidados clínicos complexos.