
Tamaño y Participación del Mercado de Octreotida
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
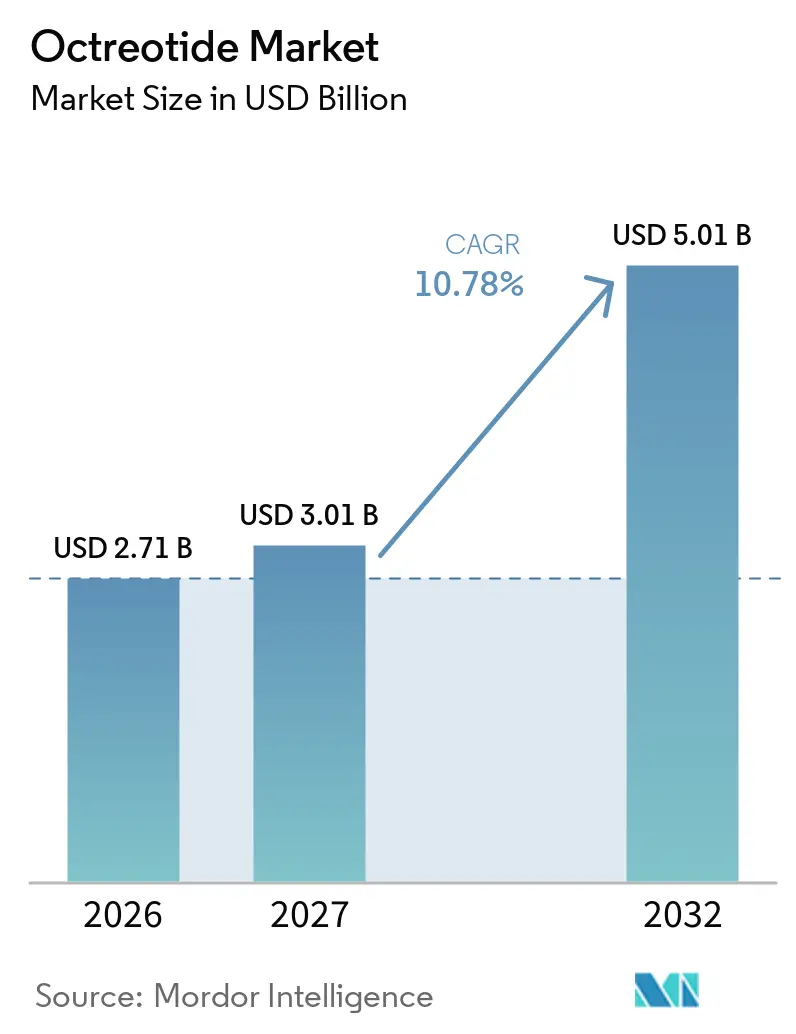
| Tamaño del Mercado (2027) | 3.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
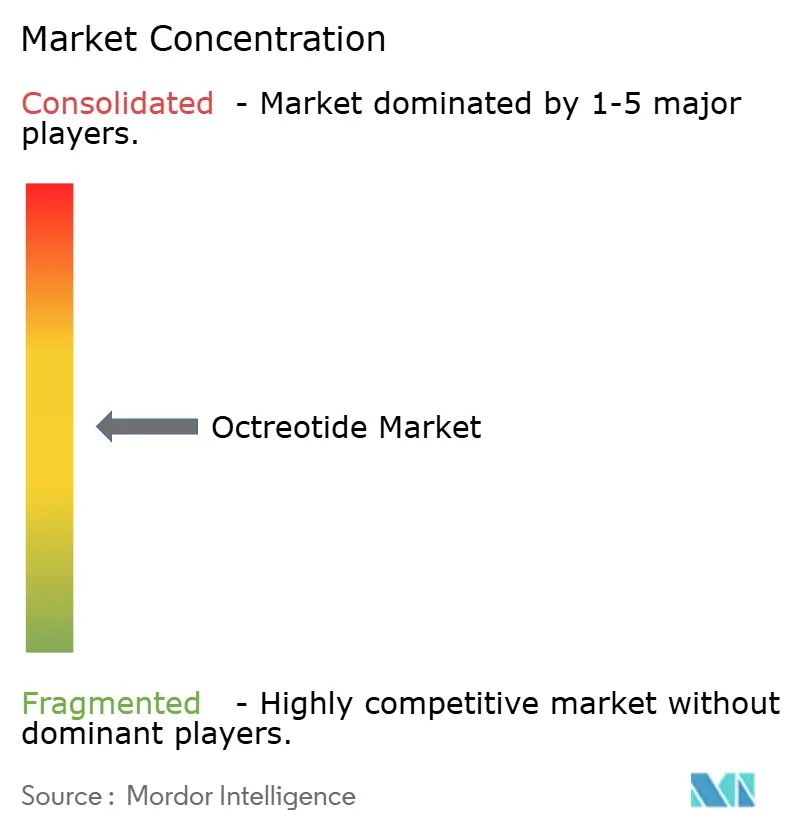
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Octreotida por Mordor Intelligence
El tamaño del Mercado de Octreotida se valoró en 2,71 mil millones de USD en 2026 y se estima que crecerá desde 3,01 mil millones de USD en 2027 hasta alcanzar los 5,01 mil millones de USD para 2032, a una CAGR del 10,78% durante el período de pronóstico (2027-2032).
La demanda está respaldada por el uso establecido de análogos de somatostatina para los tumores neuroendocrinos gastroenteropancreáticos y la necesidad de tratamiento continuo en la acromegalia. La guía de 2024 de la Sociedad Europea de Oncología Médica mantiene la terapia con análogos de somatostatina como una opción de primera línea de Categoría IA para pacientes elegibles con tumores neuroendocrinos, respaldando su uso continuado en la atención especializada. El mercado de octreotida también se está adaptando a la entrada de formulaciones genéricas de liberación prolongada, que mejoran el acceso de los pacientes pero ejercen presión a la baja sobre los precios de los productos de marca.[1] Los nuevos enfoques de administración pueden cambiar los entornos de tratamiento, en particular a medida que las formulaciones autoadministradas y orales avanzan en el desarrollo clínico. En consecuencia, la competencia está evolucionando más allá del precio hacia el suministro confiable, la facilidad de administración y los esquemas de dosificación clínicamente relevantes.
Conclusiones Clave del Informe
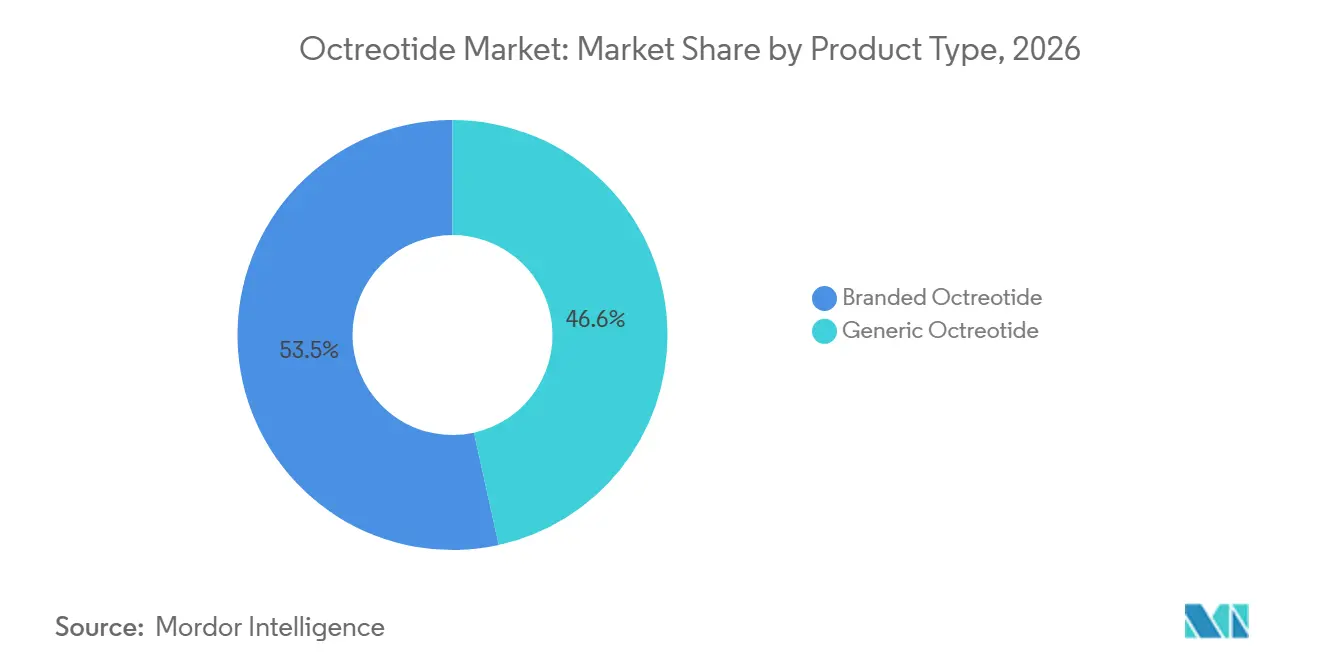
- Por tipo de producto, la octreotida de marca representó el 53,45% de la participación del mercado de octreotida en 2026, mientras que se prevé que la octreotida genrica crezca a una CAGR del 12,67% hasta 2032.
- Por formulación, la suspensión inyectable de liberación prolongada representó el 58,56% de la participación del mercado de octreotida en 2026, mientras que se proyecta que la inyección de microesfera depot crezca a una CAGR del 11,68% hasta 2032.
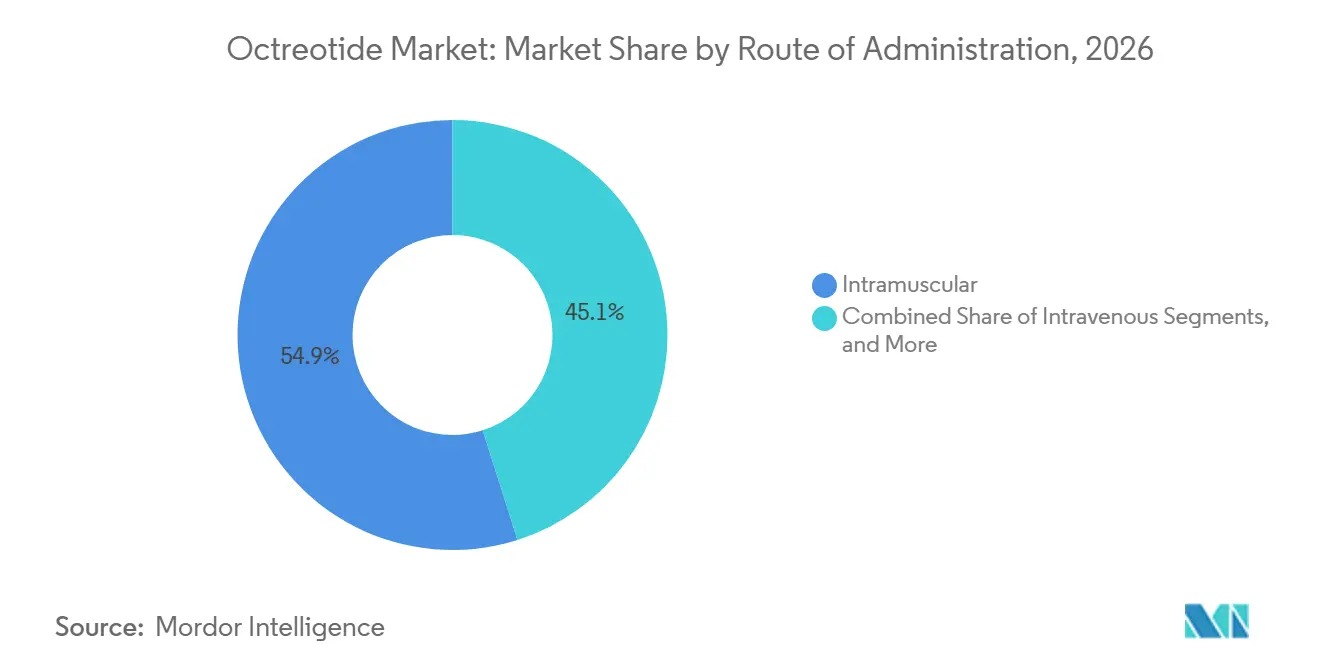
- Por vía de administración, la administración intramuscular representó el 54,89% de los ingresos en 2026, mientras que se proyecta que las vías orales y otras vías en investigación crezcan a una CAGR del 13,34% hasta 2032.
- Por indicación, los tumores neuroendocrinos gastroenteropancreáticos representaron el 58,23% del tamaño del mercado de octreotida en 2026, mientras que se proyecta que la acromegalia crezca a una CAGR del 12,45% hasta 2032.
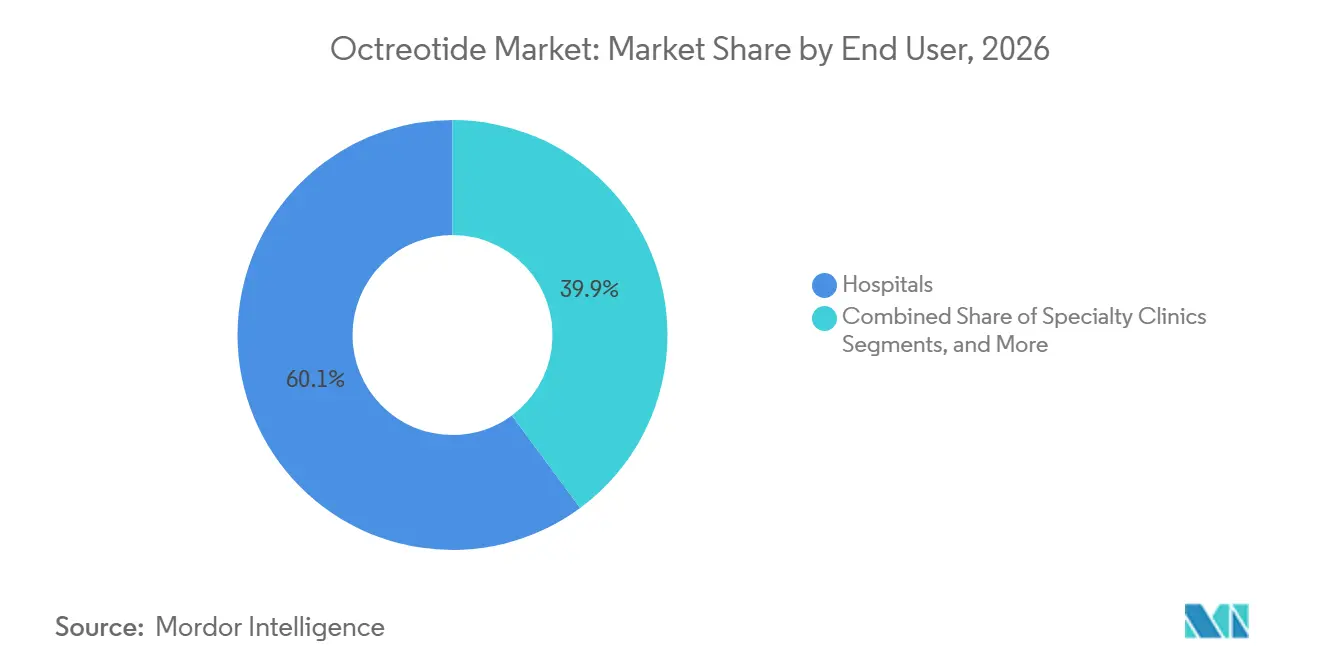
- Por usuario final, los hospitales representaron el 60,12% de la participación del mercado de octreotida en 2026, mientras que se proyecta que las clínicas especializadas crezcan a una CAGR del 11,85% hasta 2032.
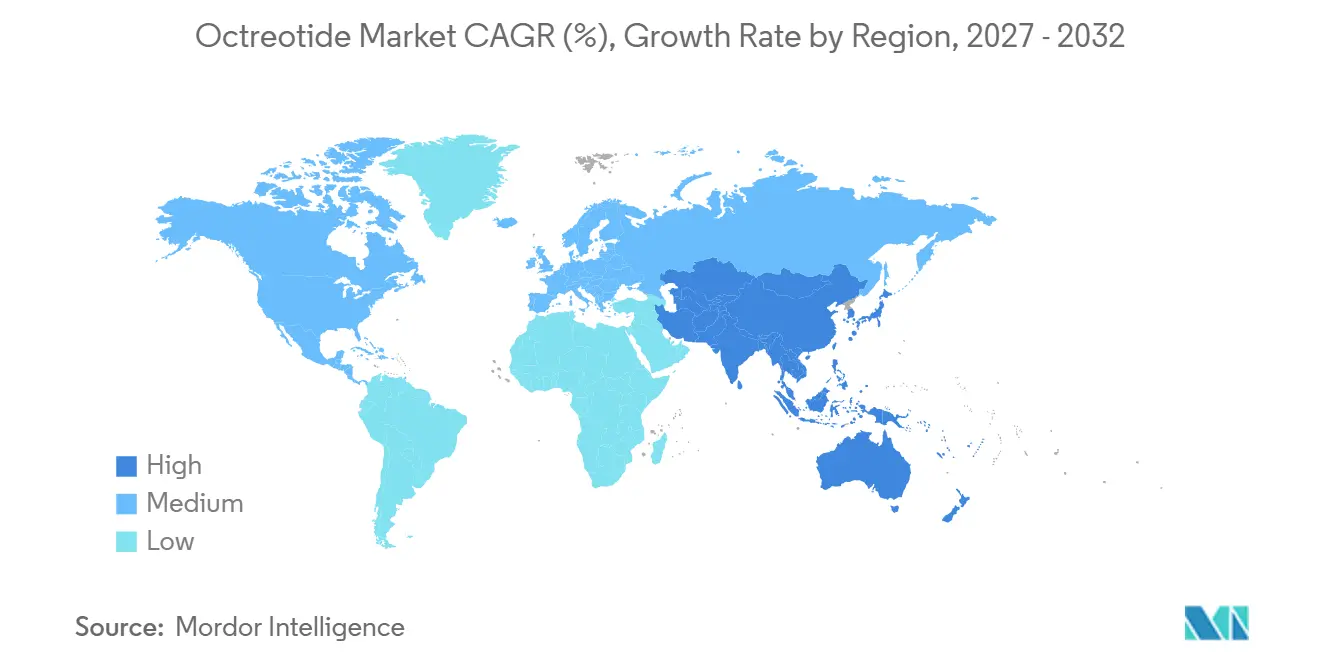
- Por geografía, América del Norte representó el 39,88% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 13,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Uso creciente en tumores neuroendocrinos | +3.2% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda persistente de terapia de mantenimiento para la acromegalia | +2.1% | Global, más fuerte en América del Norte, Alemania y Japón | Mediano plazo (2-4 años) |
| Entrada de liberación prolongada genérica que amplía el acceso al tratamiento | +2.5% | América del Norte, con expansión en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación oral y autoadministrada en la vía de la somatostatina | +1.3% | América del Norte, con expansión temprana hacia Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Resiliencia de la cadena de suministro del depot mensual como diferenciador en el formulario | +0.8% | Global, con énfasis en América del Norte | Corto plazo (≤ 2 años) |
| Mejora en la conversión de terapia de acción corta a terapia depot | +0.9% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Uso Creciente en Tumores Neuroendocrinos: La Octreotida como Base de los Regímenes de Combinación
La incidencia de tumores neuroendocrinos gastroenteropancreáticos en los Estados Unidos alcanzó 6,1 casos por cada 100.000 personas, mientras que la prevalencia de duración limitada a 20 años totalizó 248.546 casos al 1 de enero de 2021. Esta base de pacientes en expansión respalda la demanda recurrente en el mercado de octreotida, ya que el tratamiento a menudo continúa durante períodos prolongados. El estudio PROMID reportó una supervivencia libre de progresión mediana de 14,3 meses con octreotida de liberación prolongada (LAR), en comparación con 6,0 meses con placebo, respaldando su uso antiproliferativo en pacientes apropiados.[2] La Sociedad Europea de Oncología Médica continúa reconociendo la terapia con análogos de somatostatina en sus guías para tumores neuroendocrinos y endocrinos. La octreotida también respalda los regímenes de terapia con radioligandos, con NETTER-2 reportando una supervivencia libre de progresión de 23,0 meses para lutecio-177 dotatato más octreotida, en comparación con 8,5 meses para octreotida sola. Una mayor disponibilidad de terapia con radioligandos en centros especializados puede respaldar aún más la demanda entre pacientes con mayor carga de enfermedad. La atención coordinada de oncología y endocrinología, que incluye imágenes, evaluación bioquímica y revisiones del tratamiento, refuerza la demanda de terapias establecidas y la continuidad del tratamiento.
Demanda Persistente de Terapia de Mantenimiento para la Acromegalia: Los Análogos de Somatostatina Inyectables Retienen a la Cohorte de Más Difícil Tratamiento
La acromegalia requiere monitoreo bioquímico a largo plazo y tratamiento continuo para muchos pacientes. Debiopharm reportó que hasta el 77% de los pacientes que reciben regímenes estándar mensuales de análogos de somatostatina experimentaron eventos adversos en el sitio de inyección. Sin embargo, la necesidad de mantener el control bioquímico hace que la interrupción del tratamiento sea difícil a pesar de la carga de las inyecciones regulares. Esto respalda la demanda de terapias inyectables establecidas entre los pacientes que responden y crea oportunidades para formulaciones que reduzcan la frecuencia de administración. Paltusotina recibió la aprobación de la Administración de Alimentos y Medicamentos (FDA) en septiembre de 2025 como agonista oral de una vez al día, no peptídico, del subtipo 2 del receptor de somatostatina para adultos con acromegalia.[3] Los análogos de somatostatina inyectables siguen siendo relevantes para los pacientes que requieren enfoques de mantenimiento establecidos, en particular aquellos con control incompleto del factor de crecimiento similar a la insulina 1 que pueden necesitar escalada del tratamiento. El diagnóstico mejorado en los sistemas de salud emergentes puede ampliar el grupo de pacientes tratados y respaldar la tasa de crecimiento proyectada del 12,45% para la acromegalia dentro del mercado de octreotida.
Entrada de Liberación Prolongada Genérica que Amplía el Acceso al Tratamiento: La Paradoja Acceso-Erosión
Teva lanzó la primera versión genérica de Sandostatin LAR Depot en los Estados Unidos en octubre de 2024. Los productos genéricos de liberación prolongada mejoran el acceso a terapias depot complejas para pagadores y proveedores, al tiempo que aumentan la presión sobre los precios de marca y el posicionamiento en el formulario. El principal beneficio para el mercado es una mayor disponibilidad del tratamiento en entornos sensibles a los costos; sin embargo, los menores ingresos por unidad compensan las ganancias comerciales para los fabricantes. Esta dinámica impulsa el crecimiento del volumen sin un crecimiento comparable de los ingresos para la marca originadora. La fabricación sigue siendo compleja porque estos productos requieren un rendimiento controlado de las microesferas y esterilidad, características de liberación y bioequivalencia comprobadas. La capacidad de fabricación calificada limitada puede restringir el número de proveedores competidores. En consecuencia, los planes de salud y los proveedores evalúan los productos genéricos en función del precio y la continuidad del suministro, en particular cuando los retrasos en la dosificación podrían interrumpir los programas de mantenimiento establecidos.
Innovación Oral y Autoadministrada en la Vía de la Somatostatina: La Cartera de Formulaciones Más Activa que en Cualquier Período Anterior
Triastek recibió la autorización de nuevo medicamento en investigación de la FDA para T25, un comprimido oral de acetato de octreotida, en abril de 2026. El producto utiliza un diseño de comprimido impreso en tres dimensiones destinado a proteger el péptido a través del tracto digestivo y permite la evaluación clínica en los Estados Unidos. Una formulación oral podría reducir la dependencia de la administración intramuscular en clínica y ampliar las opciones para los pacientes que encuentran difíciles las inyecciones. Camurus presentó los resultados de la Fase III ACROINNOVA 2 que muestran un control estable del factor de crecimiento similar a la insulina 1 durante 52 semanas con su programa subcutáneo. La presentación de la empresa en junio de 2026 indicó que el estudio SORENTO inscribió a 332 participantes en 103 sitios en 12 países. Las opciones autoadministradas podrían trasladar a los pacientes de mantenimiento adecuados hacia entornos de atención de menor costo y reducir la presión sobre la capacidad de inyección hospitalaria. Sin embargo, las terapias administradas en clínica siguen siendo necesarias para los casos complejos, ya que estos pacientes requieren una supervisión especializada estrecha y una evaluación clínica regular.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Erosión de precios genéricos en productos de liberación prolongada | -1.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos complejos de fabricación depot y bioequivalencia | -0.9% | Global | Largo plazo (≥ 4 años) |
| Grupo de pacientes limitado para trastornos endocrinos raros | -0.7% | Global, pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Fricción en el reembolso por compra y facturación y lugar de atención | -0.6% | América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Erosión de Precios Genéricos en Productos de Liberación Prolongada: Compresión de Ingresos Bajo la Expansión del Volumen
Novartis reportó 1.213 millones de USD en ventas de 2025 para el grupo Sandostatin LAR (liberación prolongada), lo que refleja una disminución del 5% a tipo de cambio constante. La entrada de genéricos en los Estados Unidos sigue siendo un factor clave de los menores precios realizados para los productos de liberación prolongada de marca. Esta presión puede continuar incluso a medida que aumentan los volúmenes de tratamiento de pacientes, ya que los pagadores favorecen las alternativas de menor costo que cumplen con los requisitos de cobertura. En consecuencia, los ingresos de marca pueden disminuir a pesar de que los volúmenes de tratamiento sean estables o estén en expansión. Aunque Sandostatin LAR se beneficia de los patrones de prescripción establecidos y la familiaridad de los especialistas, los diferenciales de precio pueden afectar las decisiones de compra hospitalaria y de cobertura de los pagadores. Los fabricantes deben fortalecer su propuesta de valor mediante contratación competitiva, confiabilidad del suministro y apoyo a la administración clínica.
Fricción en el Reembolso por Compra y Facturación y Lugar de Atención: Una Barrera Estructural para la Adopción a Nivel de Clínica
El modelo de compra y facturación requiere que los proveedores adquieran el tratamiento antes de recibir el reembolso, lo que crea presión financiera para las prácticas más pequeñas de oncología y endocrinología cuando los costos de adquisición y los plazos de reembolso no se alinean. Los sistemas hospitalarios más grandes tienen procesos de facturación establecidos y mayor capacidad de compra, lo que contribuye a su participación del 60,12% en los ingresos del mercado de octreotida en 2025. Estas dinámicas de reembolso pueden ralentizar la adopción de nuevos productos depot en entornos de atención más pequeños e influir en los sitios de administración del tratamiento. Las clínicas especializadas siguen siendo una oportunidad de crecimiento, con el segmento proyectado para crecer un 11,85% hasta 2032. La administración autoadministrada puede reducir los requisitos de compra de medicamentos en la práctica para ciertos pacientes, mientras que los casos complejos continúan requiriendo monitoreo y tratamiento coordinado. El crecimiento de las clínicas depende de la capacidad de los proveedores para gestionar la administración sin riesgo financiero excesivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Entrada de Genéricos Amplía el Acceso Mientras los Productos de Marca Enfrentan Presión en el FormularioSe proyecta que la octreotida genérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,67% hasta 2032. El lanzamiento de Teva en los Estados Unidos en octubre de 2024 introdujo una opción genérica de liberación prolongada (LAR) en una categoría históricamente liderada por la marca originadora. Los productos genéricos pueden ampliar el acceso al tratamiento donde el precio influye en las decisiones de prescripción y cobertura. También pueden llevar a los grupos de compra y planes de salud a reevaluar las designaciones de productos preferidos.
La octreotida de marca mantuvo una participación del 53,45% del mercado de octreotida en 2026. Los productos de marca conservan ventajas a través de la familiaridad clínica, los acuerdos de distribución establecidos y los protocolos de tratamiento existentes. Novartis reportó ventas del grupo Sandostatin LAR de 1.213 millones de USD en 2025, confirmando la escala comercial continua de la franquicia. La competencia genérica continuará presionando los precios de marca y la posición en el formulario, mientras los proveedores compiten en acceso, precio y confiabilidad del suministro.
Por Formulación:
La Suspensión de Liberación Prolongada Sigue Siendo el Formato PrincipalLa suspensión inyectable de liberación prolongada capturó el 58,56% de los ingresos por formulación en 2026. El formato respalda el tratamiento de mantenimiento regular para los tumores neuroendocrinos y la acromegalia. La dosificación mensual proporciona a los médicos un enfoque familiar para monitorear el control de la enfermedad y gestionar los programas de tratamiento. Los flujos de trabajo hospitalarios establecidos y los proveedores capacitados continúan respaldando su posición en el mercado.
Se proyecta que la inyección de microesfera depot crezca a una CAGR del 11,68% de 2027 a 2032. La tecnología requiere un control preciso de las propiedades del polímero, la carga del fármaco y el comportamiento de liberación, lo que puede limitar la entrada de nuevos competidores. Las inyecciones de liberación inmediata continúan atendiendo las necesidades de atención aguda, incluido el sangrado por varices esofágicas. Los candidatos orales, como T25, representan una vía de desarrollo separada, sujeta a mayor progreso clínico y regulatorio.
Por Vía de Administración:
La Administración Intramuscular Lidera Mientras las Nuevas Vías Amplían las Opciones de TratamientoLa administración intramuscular representó el 54,89% de los ingresos en 2026. Sandostatin LAR Depot utiliza un protocolo establecido de administración intramuscular glútea. Esta vía respalda la terapia de mantenimiento programada y sigue integrada en las vías de atención clínica actuales. La familiaridad de los proveedores continuará respaldando su uso en hospitales y prácticas especializadas.
Se proyecta que las vías orales y otras vías en investigación crezcan a una CAGR del 13,34% hasta 2032. Los enfoques subcutáneos pueden reducir la dependencia de las visitas clínicas intramusculares para los pacientes adecuados, mientras que Camurus reportó evidencia de Fase III de control bioquímico continuo con su programa subcutáneo. El T25 de Triastek podría ampliar aún más las opciones de tratamiento oral. Los productos intravenosos y subcutáneos de acción corta continuarán atendiendo las necesidades de atención aguda y ambulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Indicación:
Los Tumores Neuroendocrinos Gastroenteropancreáticos Lideran Mientras la Acromegalia Gana ImpulsoLos tumores neuroendocrinos gastroenteropancreáticos representaron el 58,23% del tamaño del mercado de octreotida en 2026. La indicación se beneficia de las guías clínicas establecidas y el uso continuado de análogos de somatostatina por parte de los especialistas. Los datos epidemiológicos de los Estados Unidos registraron una prevalencia de duración limitada a 20 años de 248.546 casos de neoplasias neuroendocrinas en 2021. Los enfoques de combinación pueden respaldar aún más el uso en casos avanzados seleccionados.
Se proyecta que la acromegalia crezca a una CAGR del 12,45% hasta 2032. La indicación requiere un manejo a largo plazo para mantener el control bioquímico, lo que respalda la demanda de análogos de somatostatina inyectables. La aprobación de paltusotina en septiembre de 2025 introdujo una opción oral para adultos con acromegalia. Los usos agudos, incluido el sangrado por varices esofágicas y la diarrea secretora, continuarán respaldando la demanda de productos de liberación inmediata.
Por Usuario Final:
Los Hospitales Mantienen la Escala Mientras las Clínicas Especializadas Crecen Más RápidoLos hospitales representaron el 60,12% de la participación del mercado de octreotida en 2026. Administran octreotida de uso agudo y productos de acción prolongada para pacientes con condiciones neuroendocrinas y endocrinas complejas. Los hospitales también mantienen el personal, la infraestructura de cadena de frío y los sistemas de compra necesarios para las inyecciones depot. Su papel sigue siendo particularmente importante en la atención oncológica compleja.
Se proyecta que las clínicas especializadas crezcan a una CAGR del 11,85% hasta 2032. Estos entornos brindan atención regular a pacientes estables con condiciones endocrinas y oncológicas, respaldados por la disponibilidad de genéricos y sistemas de administración de menor carga. El tratamiento autoadministrado puede permitir que algunos pacientes hagan la transición desde la administración centrada en el hospital. Las clínicas de endocrinología y los centros de oncología continuarán desempeñando un papel clave en el monitoreo de síntomas, la respuesta bioquímica y el seguimiento del paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte
Se proyecta que América del Norte represente una participación del 39,88% del mercado de octreotida en 2026. La región se beneficia de una infraestructura de atención especializada establecida, amplio acceso a proveedores de endocrinología y oncología, y la franquicia Sandostatin de larga data. Se espera que el lanzamiento de Teva en 2024 de una opción genérica de liberación prolongada en los Estados Unidos influya en las decisiones de compra de los pagadores y proveedores que gestionan medicamentos especializados de alto costo. Los hospitales y las prácticas especializadas continuarán influyendo en el ritmo de cambio de productos, mientras que los nuevos enfoques autoadministrados pueden ampliar la gama de entornos de atención con el tiempo.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,77% durante 2027-2032. La expansión de la capacidad de atención especializada y el acceso más amplio al tratamiento en los principales sistemas de salud respaldarán este crecimiento. Se espera que Triastek reciba la autorización de nuevo medicamento en investigación de la Administración de Alimentos y Medicamentos (FDA) de los EE. UU. para T25 en abril de 2026, introduciendo una vía de desarrollo oral que respalda la base de innovación de la región. Los niveles de financiamiento y las capacidades de diagnóstico varían entre los países de Asia-Pacífico; por lo tanto, es poco probable que la adopción sea uniforme. Sin embargo, el acceso mejorado a la atención de endocrinología y oncología puede respaldar la demanda con el tiempo.
Europa, América del Sur, Oriente Medio y África
Europa sigue siendo un importante clúster geográfico en el mercado de octreotida, con Alemania, Francia y el Reino Unido como contribuyentes clave. La región ha experimentado competencia genérica en productos de liberación prolongada y mantiene una red establecida de centros especializados. Se espera que Novartis reporte una presión continua sobre Sandostatin de liberación prolongada (LAR) por la competencia genérica en su informe anual de 2025. Europa también desempeña un papel importante en el desarrollo de productos de intervalo más largo, con Debiopharm esperando iniciar el ensayo de Fase III OXTEND-03 en 75 sitios en 21 países en diciembre de 2025. América del Sur y Oriente Medio y África ofrecen oportunidades para mejorar el acceso de los pacientes a medida que se expanden las capacidades de diagnóstico y la atención especializada. El progreso en estas regiones dependerá de las vías de derivación, la disponibilidad de especialistas y el apoyo al reembolso.
Panorama Competitivo
El mercado de octreotida comprende una franquicia de marca líder y un grupo creciente de proveedores de genéricos. Novartis sigue siendo el mayor participante de marca a través de Sandostatin de liberación prolongada (LAR) y reportó 1.213 millones de USD en ventas para el grupo Sandostatin LAR en 2025. Teva lanzó una opción genérica de liberación prolongada de menor costo en los Estados Unidos en octubre de 2024. Los productos de liberación inmediata son suministrados por Aurobindo, Dr. Reddy's, Fresenius Kabi, Gland Pharma, Hikma, Sagent, Sun Pharma y Zydus Lifesciences. Estos proveedores crean un panorama competitivo más diverso fuera del segmento de liberación prolongada de marca. Los fabricantes también compiten en función de la confiabilidad del suministro, las capacidades de fabricación y el acceso a los pagadores.
El desarrollo de productos se centra en mejorar la comodidad del paciente y reducir la carga de administración. Triastek recibió la autorización de nuevo medicamento en investigación de la Administración de Alimentos y Medicamentos (FDA) en abril de 2026 para T25, un comprimido oral de acetato de octreotida. Si el desarrollo clínico y la revisión regulatoria son exitosos, el programa podría ofrecer una nueva vía de administración. Camurus está avanzando en un programa subcutáneo autoadministrado y presentó evidencia de Fase III que demuestra un control bioquímico continuo. A junio de 2026, su estudio SORENTO había inscrito a 332 pacientes en 103 sitios en 12 países. Estos programas demuestran los esfuerzos de los competidores por reducir la necesidad de tratamiento intramuscular mensual.
Debiopharm está siguiendo una estrategia de tratamiento trimestral. El primer paciente ingresó al estudio de Fase III OXTEND-03 de Debio 4126 en diciembre de 2025. El estudio planea evaluar un régimen de cuatro inyecciones por año, en comparación con 12 inyecciones anuales, para pacientes elegibles con acromegalia. El panorama competitivo seguirá dividido entre inyectables establecidos, productos genéricos y nuevos enfoques de administración. Las empresas que combinen un posicionamiento claro del producto, una administración del tratamiento confiable y una mayor comodidad estarán mejor posicionadas en el mercado. Las mejoras prácticas en los intervalos de dosificación o los entornos de atención pueden ser tan importantes como el precio del producto.
Líderes de la Industria de Octreotida
-
Viatris Inc.
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd.
-
Hikma Pharmaceuticals PLC
-
Novartis AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Octreotida Empresas cubiertas en este informe
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bachem Holding
- BCN Peptides, S.A.
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Lupin
- Novartis
- PolyPeptide Group AG
- Sagent Pharmaceuticals, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- USV Private Limited
- Viatris
- Zydus Lifesciences Limited
Desarrollos recientes de la industria en Mercado de Octreotida
- Abril de 2026: Triastek recibió la autorización de nuevo medicamento en investigación (IND) de la FDA para T25, un comprimido oral de acetato de octreotida impreso en 3D, para evaluar la biodisponibilidad relativa y los efectos de los alimentos en un estudio de Fase I.
- Diciembre de 2025: Debiopharm aleatorizó al primer paciente en el estudio de Fase III OXTEND-03 de Debio 4126, evaluando cuatro inyecciones anuales frente a 12 en 120 pacientes con acromegalia.
- Septiembre de 2025: La FDA aprobó paltusotina para adultos con acromegalia; el ensayo PATHFNDR-2 mantuvo el control del IGF-1 en el 83% de los pacientes tratados frente al 4% con placebo.
Alcance del Informe Global del Mercado de Octreotida
Según el alcance del informe, la octreotida es un análogo sintético (artificial) de la somatostatina, un octapéptido que imita la hormona natural somatostatina. Es un inhibidor más potente de la hormona del crecimiento, la insulina y el glucagón que la hormona natural.
El mercado de octreotida está segmentado por tipo de producto, formulación, vía de administración, indicación, usuario final y geografía. Por tipo de producto, el mercado incluye octreotida de marca y octreotida genérica. Por formulación, el mercado está segmentado en inyección de liberación inmediata, suspensión inyectable de liberación prolongada, inyección de microesfera depot y otras formulaciones de liberación extendida. Por vía de administración, el mercado está categorizado en subcutánea, intravenosa, intramuscular, oral y otras vías de administración en investigación. Por indicación, el mercado está segmentado en acromegalia, tumores neuroendocrinos gastroenteropancreáticos, síndrome carcinoide, tumores secretores de péptido intestinal vasoactivo, diarrea secretora, sangrado por varices esofágicas y otras indicaciones clínicas. Por usuario final, el mercado está segmentado en hospitales, clínicas especializadas, clínicas de endocrinología, centros de oncología, centros de atención ambulatoria y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Octreotida de Marca |
| Octreotida Genérica |
| Inyección de Liberación Inmediata |
| Suspensión Inyectable de Liberación Prolongada |
| Inyección de Microesfera Depot |
| Otras Formulaciones de Liberación Extendida |
| Subcutánea |
| Intravenosa |
| Intramuscular |
| Vías Orales y Otras Vías en Investigación |
| Acromegalia |
| Tumores Neuroendocrinos Gastroenteropancreáticos |
| Síndrome Carcinoide |
| Tumores Secretores de Péptido Intestinal Vasoactivo |
| Diarrea Secretora |
| Sangrado por Varices Esofágicas |
| Otras Indicaciones Clínicas |
| Hospitales |
| Clínicas Especializadas |
| Clínicas de Endocrinología |
| Centros de Oncología |
| Centros de Atención Ambulatoria |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Octreotida de Marca | |
| Octreotida Genérica | ||
| Por Formulación | Inyección de Liberación Inmediata | |
| Suspensión Inyectable de Liberación Prolongada | ||
| Inyección de Microesfera Depot | ||
| Otras Formulaciones de Liberación Extendida | ||
| Por Vía de Administración | Subcutánea | |
| Intravenosa | ||
| Intramuscular | ||
| Vías Orales y Otras Vías en Investigación | ||
| Por Indicación | Acromegalia | |
| Tumores Neuroendocrinos Gastroenteropancreáticos | ||
| Síndrome Carcinoide | ||
| Tumores Secretores de Péptido Intestinal Vasoactivo | ||
| Diarrea Secretora | ||
| Sangrado por Varices Esofágicas | ||
| Otras Indicaciones Clínicas | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas | ||
| Clínicas de Endocrinología | ||
| Centros de Oncología | ||
| Centros de Atención Ambulatoria | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de octreotida?
Se proyecta que el mercado de octreotida alcance los 5,01 mil millones de USD para 2032, desde 2,71 mil millones de USD en 2026, lo que refleja la demanda especializada continua de tratamiento a largo plazo.
¿Qué tipo de producto está creciendo más rápido en octreotida?
La octreotida genérica es el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 12,67% hasta 2032, a medida que las alternativas de liberación prolongada de menor costo ingresan a los entornos de tratamiento establecidos.
¿Qué indicación terapéutica tiene los mayores ingresos de octreotida?
Los tumores neuroendocrinos gastroenteropancreáticos representaron el 58,23% de los ingresos por indicación en 2026, respaldados por el tratamiento con análogos de somatostatina basado en guías clínicas y el uso en la atención oncológica especializada.
¿Qué región se espera que crezca más rápido en octreotida?
Se proyecta que Asia-Pacífico registre el crecimiento regional más rápido, con una CAGR del 13,77% de 2027 a 2032, a medida que mejora el acceso a la atención de endocrinología y oncología.
¿Cómo están afectando los tratamientos orales al uso de octreotida?
Las opciones orales como paltusotina y los programas de octreotida oral en investigación aumentan las opciones de tratamiento, mientras que las terapias inyectables siguen siendo importantes para los pacientes de mantenimiento y la atención clínica compleja.