
オクトレオチド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.01 十億米ドル |
| 市場規模 (2032) | 5.01 十億米ドル |
| 成長率 (2027 - 2032) | 10.78 % |
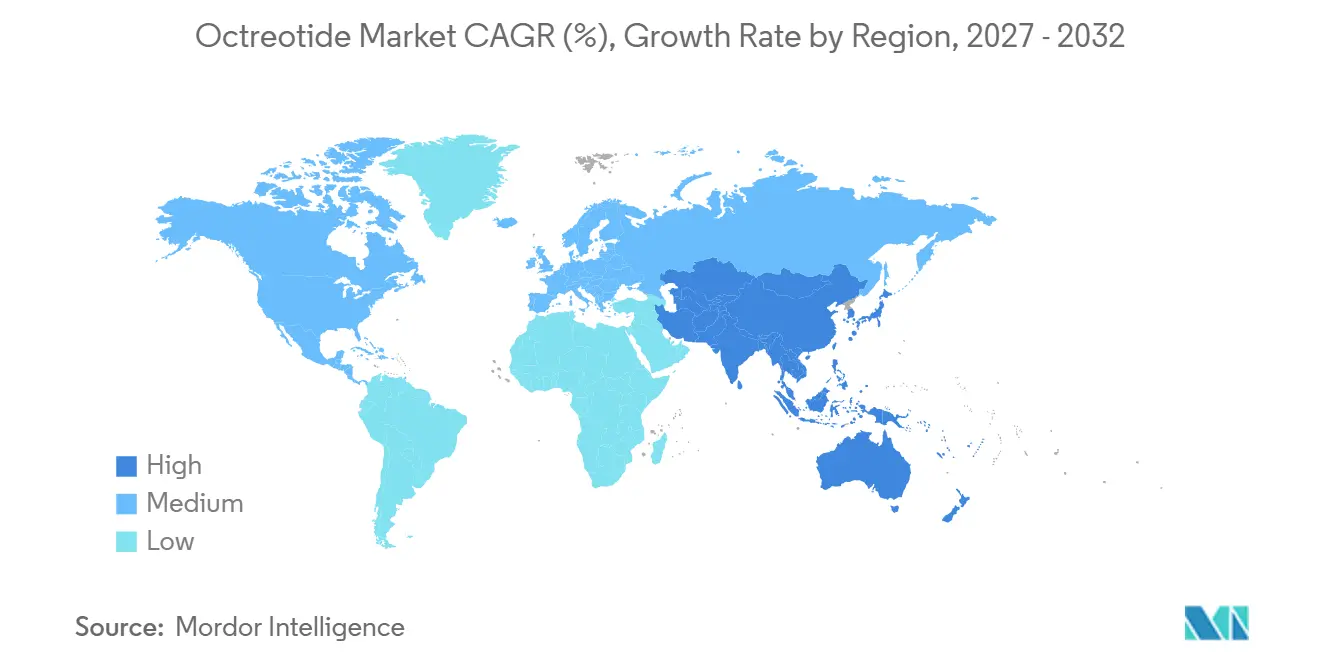
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
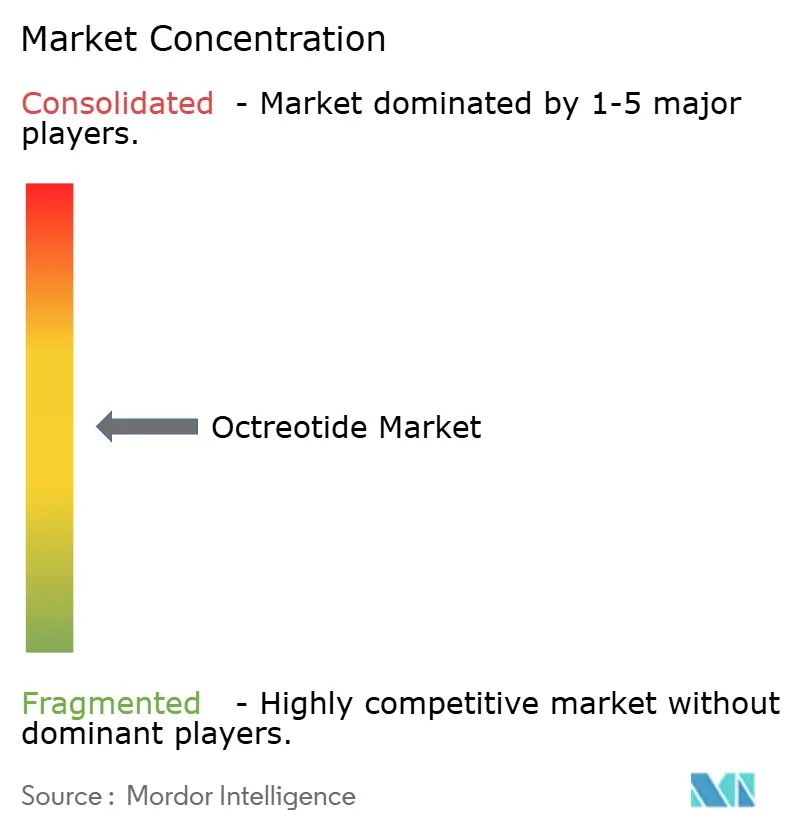
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオクトレオチド市場分析
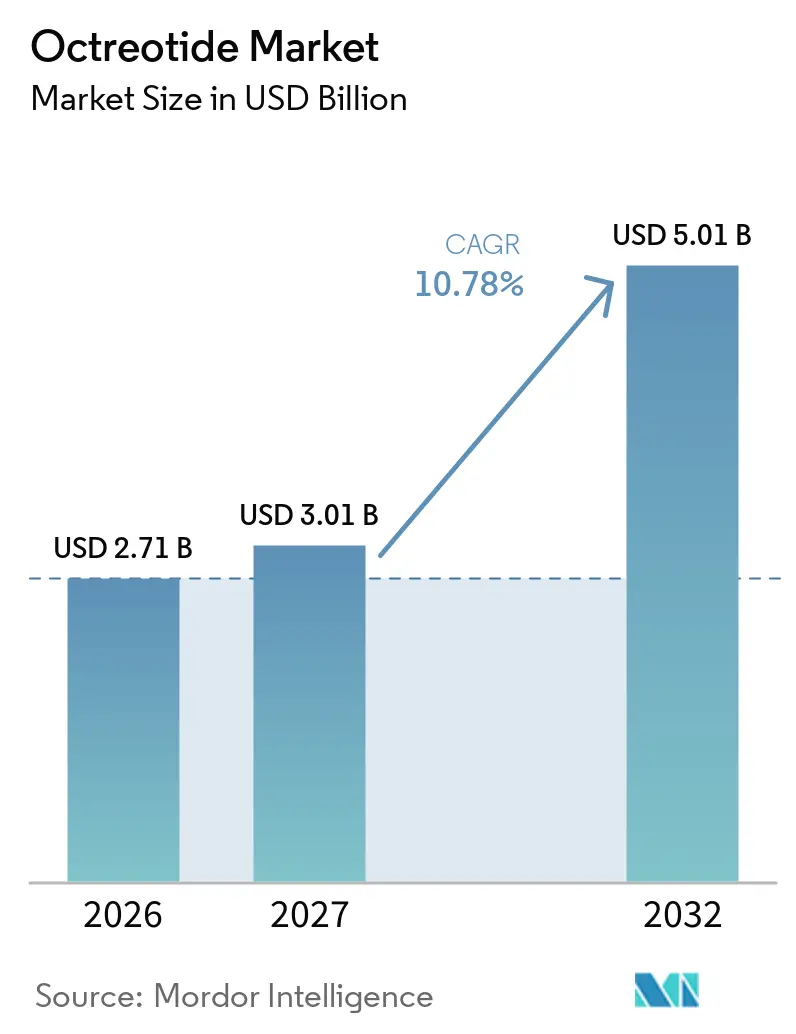
オクトレオチド市場規模は2026年に27.1億米ドルと評価され、2027年の30.1億米ドルから2032年には50.1億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 10.78%で成長する見込みです。
需要は、消化管膵神経内分泌腫瘍に対するソマトスタチンアナログの確立された使用と、先端巨大症における継続的な治療の必要性によって支えられています。欧州臨床腫瘍学会の2024年ガイダンスは、適格な神経内分泌腫瘍患者に対するソマトスタチンアナログ療法をカテゴリーIAの一次治療選択肢として維持しており、専門医療における継続的な使用を支持しています。オクトレオチド市場はまた、ジェネリック長時間作用型放出製剤の参入にも適応しており、これにより患者のアクセスは向上しますが、ブランド品の価格に下方圧力がかかります。[1] 新しい投与アプローチは、特に自己投与型および経口製剤が臨床開発を進めるにつれて、治療環境を変える可能性があります。その結果、競争は価格を超えて、安定した供給、投与の容易さ、および臨床的に適切な投与スケジュールへとシフトしています。
レポートの主要ポイント
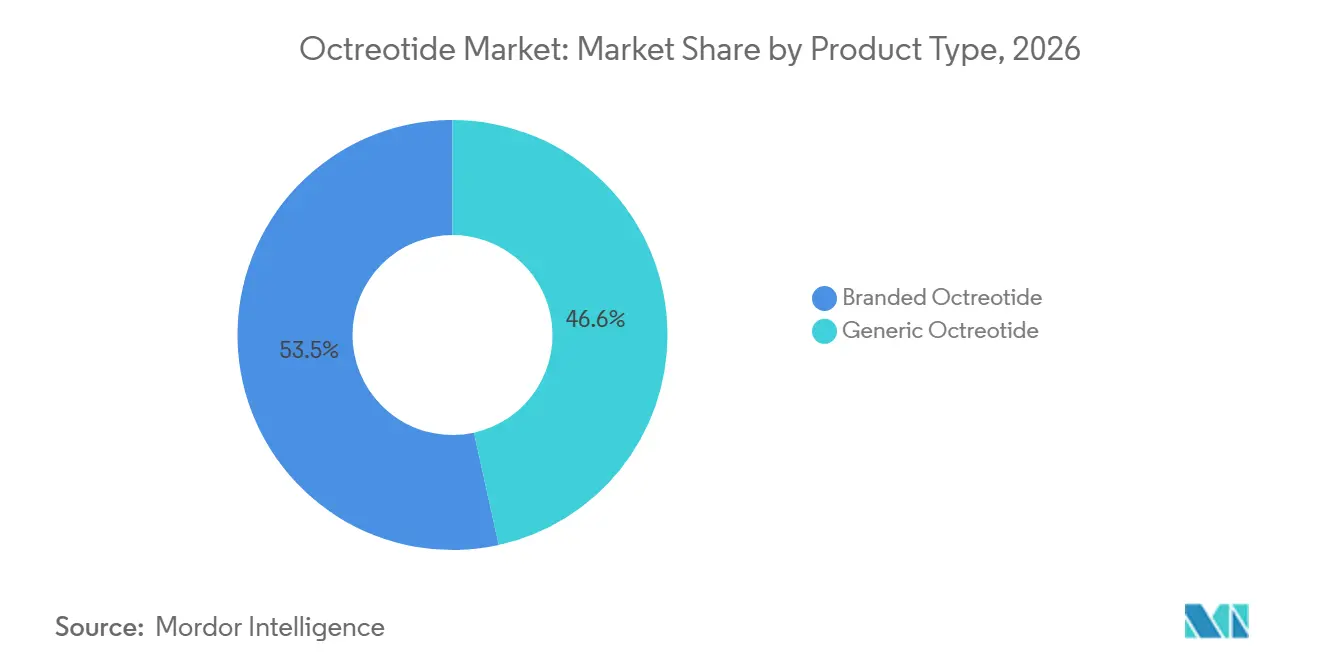
- 製品タイプ別では、ブランドオクトレオチドが2026年のオクトレオチド市場シェアの53.45%を占め、ジェネリックオクトレオチドは2032年までにCAGR 12.67%で成長すると予測されています。
- 製剤別では、長時間作用型放出注射用懸濁液が2026年のオクトレオチド市場シェアの58.56%を占め、デポマイクロスフェア注射剤は2032年までにCAGR 11.68%で成長すると予測されています。
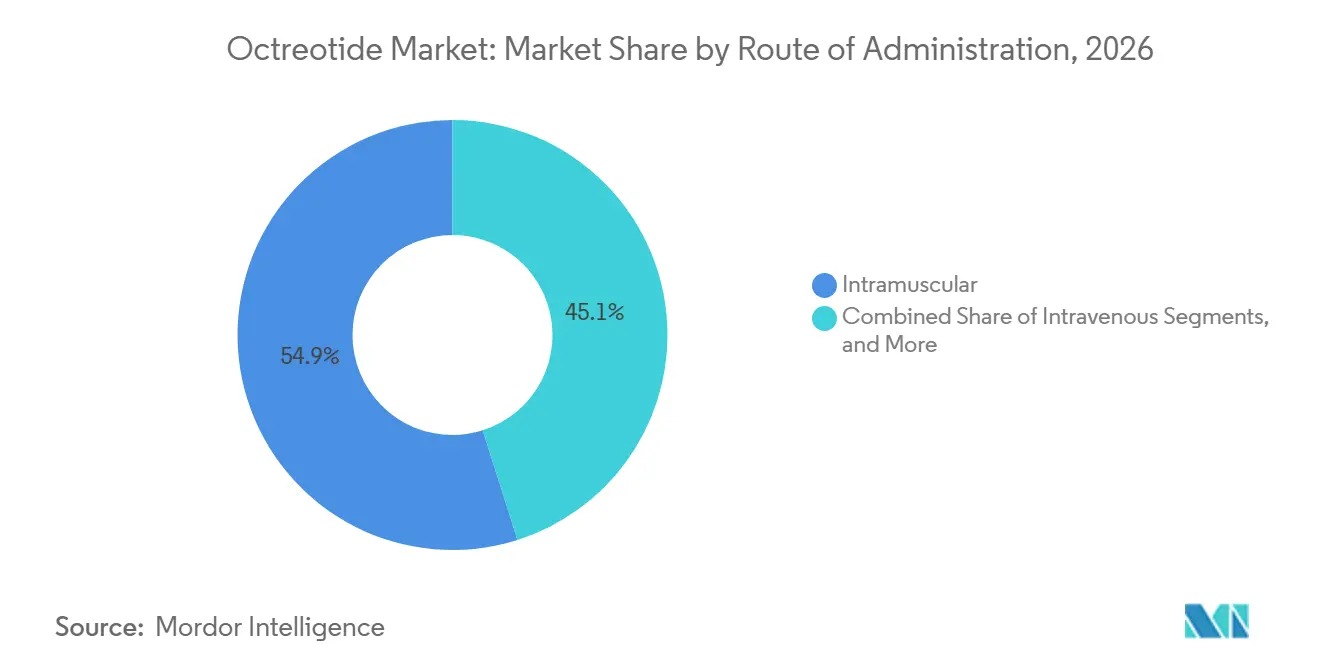
- 投与経路別では、筋肉内投与が2026年の収益の54.89%を占め、経口およびその他の試験的投与経路は2032年までにCAGR 13.34%で成長すると予測されています。
- 適応症別では、消化管膵神経内分泌腫瘍が2026年のオクトレオチド市場規模の58.23%を占め、先端巨大症は2032年までにCAGR 12.45%で成長すると予測されています。
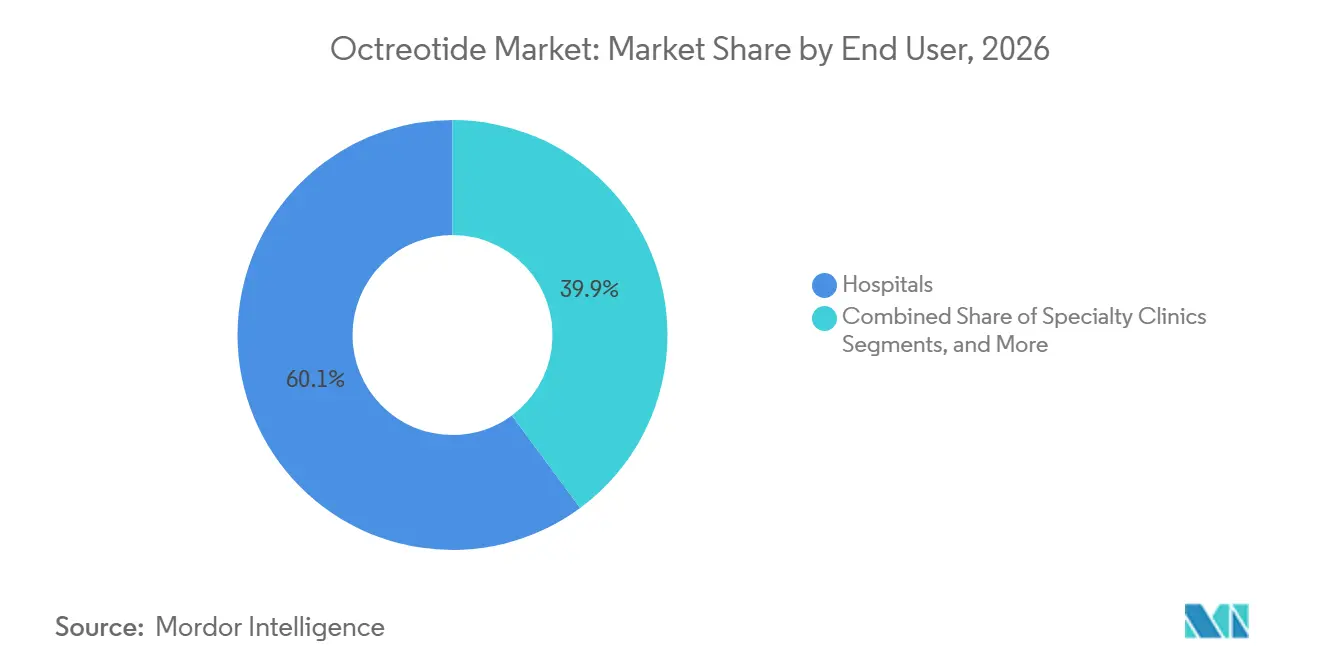
- エンドユーザー別では、病院が2026年のオクトレオチド市場シェアの60.12%を占め、専門クリニックは2032年までにCAGR 11.85%で成長すると予測されています。
- 地域別では、北米が2026年の収益の39.88%を占め、アジア太平洋地域は2032年までにCAGR 13.77%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 神経内分泌腫瘍における使用拡大 | +3.2% | グローバル、北米および欧州に集中 | 長期(4年以上) |
| 先端巨大症維持療法への持続的な需要 | +2.1% | グローバル、北米、ドイツ、日本で最も強い | 中期(2~4年) |
| ジェネリック長時間作用型放出製剤の参入による 治療アクセスの拡大 | +2.5% | 北米、欧州およびアジア太平洋地域への拡大を伴う | 短期(2年以内) |
| 経口および自己投与型ソマトスタチン経路 イノベーション | +1.3% | 北米、アジア太平洋地域および欧州への早期波及を伴う | 長期(4年以上) |
| 処方集差別化要因としての月次デポ サプライチェーンの強靭性 | +0.8% | グローバル、北米に重点 | 短期(2年以内) |
| 短時間作用型からデポ療法への 転換改善 | +0.9% | アジア太平洋地域、南米、中東・アフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
神経内分泌腫瘍における使用拡大:併用レジメンの基盤としてのオクトレオチド
米国における消化管膵神経内分泌腫瘍の発生率は10万人あたり6.1例に達し、2021年1月1日時点での20年間の限定期間有病率は248,546例でした。この拡大する患者基盤は、治療が長期間にわたって継続されることが多いため、オクトレオチド市場における継続的な需要を支えています。PROMID試験では、オクトレオチド長時間作用型放出(LAR)による無増悪生存期間の中央値が14.3ヶ月であったのに対し、プラセボでは6.0ヶ月であり、適切な患者における抗増殖的使用を支持しています。[2] 欧州臨床腫瘍学会は、神経内分泌腫瘍および内分泌腫瘍に関するガイダンスにおいてソマトスタチンアナログ療法を引き続き認識しています。オクトレオチドはまた、放射性リガンド療法レジメンを支援しており、NETTER-2ではルテチウム-177ドタテートとオクトレオチドの併用で無増悪生存期間が23.0ヶ月であったのに対し、オクトレオチド単独では8.5ヶ月でした。専門センターでの放射性リガンド療法の普及拡大は、疾患負荷の高い患者における需要をさらに支援する可能性があります。画像診断、生化学的評価、治療レビューを含む腫瘍学と内分泌学の連携ケアは、確立された治療法への需要と治療の継続性を強化します。
先端巨大症維持療法への持続的な需要:注射用ソマトスタチンアナログが最も治療困難なコホートを維持
先端巨大症は多くの患者において長期的な生化学的モニタリングと継続的な治療を必要とします。Debiopharmは、標準的な月次ソマトスタチンアナログレジメンを受けている患者の最大77%が注射部位の有害事象を経験したと報告しました。しかし、生化学的コントロールを維持する必要性から、定期的な注射の負担にもかかわらず治療中断は困難です。これにより、反応性のある患者における確立された注射療法への需要が支えられ、投与頻度を減らす製剤の機会が生まれます。パルツソチンは2025年9月に、先端巨大症の成人患者を対象とした1日1回経口投与の非ペプチド性ソマトスタチン受容体サブタイプ2アゴニストとして米国食品医薬品局(FDA)の承認を受けました。[3] 注射用ソマトスタチンアナログは、確立された維持アプローチを必要とする患者、特にインスリン様成長因子1のコントロールが不完全で治療強化が必要な患者にとって引き続き重要です。新興医療システムにおける診断の改善は、治療患者プールを拡大し、オクトレオチド市場における先端巨大症の12.45%という予測成長率を支援することができます。
ジェネリック長時間作用型放出製剤の参入による治療アクセスの拡大:アクセスと侵食のパラドックス
Tevaは2024年10月に米国でSandostatin LAR Depotの初のジェネリック版を発売しました。ジェネリック長時間作用型放出製品は、複雑なデポ療法へのアクセスを支払者と医療提供者に改善する一方で、ブランド品の価格と処方集上の位置付けへの圧力を高めます。市場における主な利点は、コストに敏感な環境での治療の広範な利用可能性ですが、単位あたりの収益の低下がメーカーの商業的利益を相殺します。このダイナミクスは、オリジネーターブランドにとって同等の収益成長を伴わない数量成長を促進します。製造は依然として複雑であり、これらの製品は制御されたマイクロスフェアの性能と証明された無菌性、放出特性、および生物学的同等性を必要とします。資格のある製造能力が限られているため、競合サプライヤーの数が制限される可能性があります。その結果、医療保険プランと医療提供者は、特に投与遅延が確立された維持スケジュールを乱す可能性がある場合に、価格と供給の継続性に基づいてジェネリック製品を評価します。
経口および自己投与型ソマトスタチン経路イノベーション:これまでのどの時期よりも活発な製剤パイプライン
Triastekは2026年4月に、経口オクトレオチド酢酸塩錠剤T25についてFDAの治験薬申請承認を受けました。この製品は、消化管を通じてペプチドを保護することを目的とした三次元印刷錠剤設計を使用しており、米国での臨床評価を可能にします。経口製剤は、クリニックベースの筋肉内投与への依存を減らし、注射が困難な患者の選択肢を拡大する可能性があります。Camurusは、皮下投与プログラムによる52週間にわたるインスリン様成長因子1コントロールの安定性を示すフェーズIII ACROINNOVA 2の結果を発表しました。同社の2026年6月の発表では、SORENTOスタディが12カ国103施設で332名の参加者を登録したと述べられています。自己投与オプションは、適切な維持患者をより低コストのケア環境にシフトさせ、病院の注射能力への圧力を軽減する可能性があります。ただし、これらの患者は専門医による密接な監督と定期的な臨床評価を必要とするため、クリニックベースの療法は複雑な症例において引き続き必要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長時間作用型放出製品における ジェネリック価格侵食 | -1.8% | 北米および欧州 | 短期(2年以内) |
| 複雑なデポ製造と生物学的同等性 要件 | -0.9% | グローバル | 長期(4年以上) |
| 希少内分泌疾患における限られた患者プール | -0.7% | グローバル、新興市場で顕著 | 長期(4年以上) |
| バイ・アンド・ビルおよびケア提供場所の 償還摩擦 | -0.6% | 北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
長時間作用型放出品におけるジェネリック価格侵食:数量拡大の下での収益圧縮
Novartisは2025年のSandostatin LAR(長時間作用型放出)グループの売上高として12億1,300万米ドルを報告し、固定為替レートベースで5%の減少を反映しています。米国でのジェネリック参入は、ブランド長時間作用型放出製品の実現価格低下の主要ドライバーであり続けています。この圧力は、支払者がカバレッジ要件を満たす低コストの代替品を優先するため、患者の治療量が増加しても継続する可能性があります。その結果、安定または拡大する治療量にもかかわらず、ブランド収益が減少する可能性があります。Sandostatin LARは確立された処方パターンと専門医の親しみやすさから恩恵を受けていますが、価格差は病院の購買と支払者のカバレッジ決定に影響を与える可能性があります。メーカーは、競争力のある契約、供給の信頼性、および臨床投与サポートを通じて価値提案を強化する必要があります。
バイ・アンド・ビルおよびケア提供場所の償還摩擦:クリニックレベルの採用に対する構造的障壁
バイ・アンド・ビルモデルでは、医療提供者が償還を受ける前に治療を購入する必要があり、取得コストと償還タイムラインが一致しない場合、小規模な腫瘍学・内分泌クリニックに財務的な圧力をもたらします。大規模な病院システムは確立された請求プロセスと強力な購買能力を持っており、2025年のオクトレオチド市場収益の60.12%のシェアに貢献しています。これらの償還ダイナミクスは、小規模なケア環境での新しいデポ製品の採用を遅らせ、治療投与場所に影響を与える可能性があります。専門クリニックは成長機会であり続けており、このセグメントは2032年までに11.85%成長すると予測されています。自己投与型デリバリーは、特定の患者に対してクリニックベースの薬剤購入要件を削減できる一方で、複雑な症例は引き続きモニタリングと連携治療を必要とします。クリニックの成長は、医療提供者が過度な財務リスクなしに投与を管理する能力に依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ジェネリック参入がアクセスを拡大する一方でブランド品は処方集圧力に直面ジェネリックオクトレオチドは2032年までに年平均成長率(CAGR)12.67%で成長すると予測されています。Tevaの2024年10月の米国での発売は、歴史的にオリジネーターブランドが主導してきたカテゴリーにジェネリック長時間作用型放出(LAR)オプションを導入しました。ジェネリック製品は、価格が処方決定とカバレッジに影響を与える場合に治療アクセスを拡大できます。また、購買グループや医療保険プランに優先製品の指定を再評価させる可能性もあります。
ブランドオクトレオチドは2026年のオクトレオチド市場で53.45%のシェアを保持しました。ブランド品は、臨床的な親しみやすさ、確立された流通体制、および既存の治療プロトコルを通じて優位性を維持しています。Novartisは2025年のSandostatin LARグループの売上高として12億1,300万米ドルを報告し、フランチャイズの継続的な商業規模を確認しました。ジェネリック競争はブランドの価格と処方集上の位置付けへの圧力を継続し、サプライヤーはアクセス、価格、および供給の信頼性で競争します。
製剤別:
長時間作用型放出懸濁液がコアフォーマットとして維持長時間作用型放出注射用懸濁液は2026年の製剤収益の58.56%を占めました。このフォーマットは神経内分泌腫瘍と先端巨大症の定期的な維持治療を支援します。月次投与は、疾患コントロールのモニタリングと治療スケジュールの管理に対する臨床医の慣れ親しんだアプローチを提供します。確立された病院のワークフローと訓練された医療提供者が引き続きその市場ポジションを支援しています。
デポマイクロスフェア注射剤は2027年から2032年にかけてCAGR 11.68%で成長すると予測されています。この技術はポリマー特性、薬物充填量、および放出挙動の精密な制御を必要とし、新規競合参入を制限する可能性があります。即時放出注射剤は、食道静脈瘤出血を含む急性ケアのニーズに引き続き対応します。T25などの経口候補は、さらなる臨床的および規制上の進展を条件として、別の開発経路を表しています。
投与経路別:
筋肉内投与がリードする一方で新しい経路が治療選択肢を拡大筋肉内投与は2026年の収益の54.89%を占めました。Sandostatin LAR Depotは確立された臀部筋肉内投与プロトコルを使用しています。この経路は定期的な維持療法を支援し、現在の臨床ケアパスウェイに統合されています。医療提供者の親しみやすさは、病院と専門診療所全体でその使用を引き続き支援します。
経口およびその他の試験的投与経路は2032年までにCAGR 13.34%で成長すると予測されています。皮下投与アプローチは、適切な患者における筋肉内クリニック受診への依存を減らす可能性があり、Camurusは皮下投与プログラムによる継続的な生化学的コントロールのフェーズIIIエビデンスを報告しました。TriastekのT25は経口治療選択肢をさらに拡大する可能性があります。静脈内および短時間作用型皮下投与製品は、急性および外来ケアのニーズに引き続き対応します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
適応症別:
消化管膵神経内分泌腫瘍がリードする一方で先端巨大症が勢いを増す消化管膵神経内分泌腫瘍は2026年のオクトレオチド市場規模の58.23%を占めました。この適応症は確立された臨床ガイダンスとソマトスタチンアナログの専門医による継続的な使用から恩恵を受けています。米国の疫学データでは、2021年の神経内分泌腫瘍症例の20年間の限定期間有病率が248,546例と記録されています。併用アプローチは、選択された進行症例における使用をさらに支援できます。
先端巨大症は2032年までにCAGR 12.45%で成長すると予測されています。この適応症は生化学的コントロールを維持するための長期管理を必要とし、注射用ソマトスタチンアナログへの需要を支援します。2025年9月のパルツソチンの承認は、先端巨大症の成人患者に経口オプションを導入しました。食道静脈瘤出血や分泌性下痢を含む急性使用は、即時放出製品への要を引き続き支援します。
エンドユーザー別:
病院が規模を維持する一方で専門クリニックがより速く成長病院は2026年のオクトレオチド市場シェアの60.12%を占めました。病院は複雑な神経内分泌および内分泌疾患を持つ患者に急性使用オクトレオチドと長時間作用型製品を投与します。病院はまた、デポ注射に必要なスタッフ、コールドチェーンインフラ、および購買システムを維持しています。その役割は複雑な腫瘍学ケアにおいて特に重要です。
専門クリニックは2032年までにCAGR 11.85%で成長すると予測されています。これらの環境は、ジェネリックの利用可能性と負担の少ないデリバリーシステムに支えられ、内分泌および腫瘍疾患を持つ安定した患者に定期的なケアを提供します。自己投与型治療により、一部の患者が病院中心の投与から移行できる可能性があります。内分泌クリニックと腫瘍センターは、症状、生化学的反応、および患者フォローアップのモニタリングにおいて引き続き重要な役割を果たします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のオクトレオチド市場の39.88%のシェアを占めると予測されています。この地域は確立された専門ケアインフラ、内分泌学および腫瘍学の医療提供者への広範なアクセス、および長年のSandostatinフランチャイズから恩恵を受けています。Tevaの2024年の米国でのジェネリック長時間作用型放出オプションの発売は、高コストの専門薬を管理する支払者と医療提供者の購買決定に影響を与えると予想されます。病院と専門診療所は製品切り替えのペースに引き続き影響を与え、新しい自己投与アプローチは時間をかけてケア環境の範囲を拡大する可能性があります。
アジア太平洋地域
アジア太平洋地域は2027年から2032年にかけてCAGR 13.77%で成長すると予測されています。主要な医療システム全体での専門ケア能力の拡大と治療アクセスの広がりがこの成長を支援します。Triastekは2026年4月にT25についてFDAの治験薬申請承認を受ける見込みであり、この地域のイノベーション基盤を支援する経口開発経路を導入します。資金レベルと診断能力はアジア太平洋諸国間で異なるため、採用は均一ではない可能性があります。しかし、内分泌学および腫瘍学ケアへのアクセス改善は時間をかけて需要を支援できます。
欧州、南米、中東、アフリカ
欧州はオクトレオチド市場における主要な地理的クラスターであり続けており、ドイツ、フランス、英国が主要な貢献国として機能しています。この地域は長時間作用型放出製品でのジェネリック競争を経験しており、確立された専門センターのネットワークを維持しています。Novartisは2025年の年次報告書でSandostatin長時間作用型放出(LAR)へのジェネリック競争からの継続的な圧力を報告すると予想されています。欧州はまた、より長い投与間隔製品の開発において重要な役割を果たしており、Debiopharmは2025年12月に21カ国75施設でフェーIII OXTEND-03試験を開始する予定です。南米と中東・アフリカは、診断能力と専門ケアが拡大するにつれて患者アクセスを改善する機会を提供します。これらの地域での進展は、紹介経路、専門医の利用可能性、および償還支援に依存します。
競合状況
オクトレオチド市場は、主要なブランドフランチャイズと成長するジェネリックサプライヤーグループで構成されています。Novartisは、Sandostatin長時間作用型放出(LAR)を通じて最大のブランド参加者であり続けており、2025年のSandostatin LARグループの売上高として12億1,300万米ドルを報告しました。Tevaは2024年10月に米国で低コストのジェネリック長時間作用型放出オプションを発売しました。即時放出製品は、Aurobindo、Dr. Reddy's、Fresenius Kabi、Gland Pharma、Hikma、Sagent、Sun Pharma、およびZydus Lifesciencesによって供給されています。これらのサプライヤーは、ブランド長時間作用型放出セグメント以外でより多様な競合状況を生み出しています。メーカーはまた、供給の信頼性、製造能力、および支払者アクセスに基づいて競争しています。
製品開発は患者の利便性の向上と投与負担の軽減に焦点を当てています。Triastekは2026年4月に、経口オクトレオチド酢酸塩錠剤T25についてFDAの治験薬申請承認を受けました。臨床開発と規制審査が成功した場合、このプログラムは新しい投与経路を提供できます。Camurusは自己投与型皮下投与プログラムを進めており、継続的な生化学的コントロールを示すフェーズIIIエビデンスを発表しました。2026年6月時点で、SORENTOスタディは12カ国103施設で332名の患者を登録していました。これらのプログラムは、月次筋肉内治療の必要性を減らすための競合他社の取り組みを示しています。
Debiopharmは四半期ごとの治療戦略を追求しています。Debio 4126のフェーズIII OXTEND-03スタディへの最初の患者登録は2025年12月に行われました。このスタディは、先端巨大症の適格患者120名を対象に、年間12回の注射と比較して年間4回の注射のレジメンを評価する予定です。競合状況は、確立された注射剤、ジェネリック製品、および新しいデリバリーアプローチの間で分かれたままとなります。明確な製品ポジショニング、信頼性の高い治療デリバリー、および改善された利便性を組み合わせた企業が市場でより有利な位置に立つでしょう。投与間隔やケア環境における実際的な改善は、製品価格と同様に重要である可能性があります。
オクトレオチド産業のリーダー企業
-
Viatris Inc.
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd.
-
Hikma Pharmaceuticals PLC
-
Novartis AG
- 注:主要企業の掲載順は順位を示すものではありません。
オクトレオチド市場 このレポートでカバーされる企業
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bachem Holding
- BCN Peptides, S.A.
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Lupin
- Novartis
- PolyPeptide Group AG
- Sagent Pharmaceuticals, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- USV Private Limited
- Viatris
- Zydus Lifesciences Limited
最近の産業開発事情 オクトレオチド市場
- 2026年4月:Triastekは、フェーズI試験において相対的バイオアベイラビリティと食事の影響を評価するための3Dプリント経口オクトレオチド酢酸塩錠剤T25についてFDAの治験薬申請承認を受けました。
- 2025年12月:Debiopharmは、120名の先端巨大症患者を対象に年間4回の注射と年間12回の注射を比較評価するDebio 4126のフェーズIII OXTEND-03スタディへの最初の患者をランダム化しました。
- 2025年9月:FDAは先端巨大症の成人患者にパルツソチンを承認しました。PATHFNDR-2試験では、治療患者の83%でインスリン様成長因子1コントロールが維持されたのに対し、プラセボでは4%でした。
グローバルオクトレオチド市場レポートの範囲
レポートの範囲によると、オクトレオチドは合成(人工)ソマトスタチンアナログであり、天然ホルモンであるソマトスタチンを模倣するオクタペプチドです。これは天然ホルモンよりも成長ホルモン、インスリン、およびグルカゴンの強力な阻害剤です。
オクトレオチド市場は、製品タイプ、製剤、投与経路、適応症、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、場はブランドオクトレオチドとジェネリックオクトレオチドを含みます。製剤別では、市場は即時放出注射剤、長時間作用型放出注射用懸濁液、デポマイクロスフェア注射剤、およびその他の徐放性製剤にセグメント化されています。投与経路別では、市場は皮下投与、静脈内投与、筋肉内投与、経口投与、およびその他の試験的投与経路に分類されています。適応症別では、市場は先端巨大症、消化管膵神経内分泌腫瘍、カルチノイド症候群、血管作動性腸管ペプチド分泌腫瘍、分泌性下痢、食道静脈瘤出血、およびその他の臨床適応症にセグメント化されています。エンドユーザー別では、市場は病院、専門クリニック、内分泌クリニック、腫瘍センター、外来ケアセンター、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のセグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ブランドオクトレオチド |
| ジェネリックオクトレオチド |
| 即時放出注射剤 |
| 長時間作用型放出注射用懸濁液 |
| デポマイクロスフェア注射剤 |
| その他の徐放性製剤 |
| 皮下投与 |
| 静脈内投与 |
| 筋肉内投与 |
| 経口およびその他の試験的投与経路 |
| 先端巨大症 |
| 消化管膵神経内分泌腫瘍 |
| カルチノイド症候群 |
| 血管作動性腸管ペプチド泌腫瘍 |
| 分泌性下痢 |
| 食道静脈瘤出血 |
| その他の臨床適応症 |
| 病院 |
| 専門クリニック |
| 内分泌クリニック |
| 腫瘍センター |
| 外来ケアセンター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | ブランドオクトレオチド | |
| ジェネリックオクトレオチド | ||
| 製剤別 | 即時放出注射剤 | |
| 長時間作用型放出注射用懸濁液 | ||
| デポマイクロスフェア注射剤 | ||
| その他の徐放性製剤 | ||
| 投与経路別 | 皮下投与 | |
| 静脈内投与 | ||
| 筋肉内投与 | ||
| 経口およびその他の試験的投与経路 | ||
| 適応症別 | 先端巨大症 | |
| 消化管膵神経内分泌腫瘍 | ||
| カルチノイド症候群 | ||
| 血管作動性腸管ペプチド泌腫瘍 | ||
| 分泌性下痢 | ||
| 食道静脈瘤出血 | ||
| その他の臨床適応症 | ||
| エンドユーザー別 | 病院 | |
| 専門クリニック | ||
| 内分泌クリニック | ||
| 腫瘍センター | ||
| 外来ケアセンター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
オクトレオチド市場規模はどのくらいですか?
オクトレオチド市場は2026年の27.1億米ドルから2032年までに50.1億米ドルに達すると予測されており、長期治療に対する専門医の継続的な需要を反映しています。
オクトレオチドで最も速く成長している製品タイプはどれですか?
ジェネリックオクトレオチドは最も速く成長している製品タイプであり、低コストの長時間作用型放出代替品が確立された治療環境に参入するにつれて、2032年までにCAGR 12.67%が予測されています。
最大のオクトレオチド収益を持つ治療適応症はどれですか?
消化管膵神経内分泌腫瘍は2026年の適応症収益の58.23%を占め、ガイドラインに基づくソマトスタチンアナログ治療と専門腫瘍ケアでの使用によって支えられています。
オクトレオチドで最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、内分泌学および腫瘍学ケアへのアクセスが改善するにつれて、2027年から2032年にかけてCAGR 13.77%で最も速い地域成長を記録すると予測されています。
経口治療はオクトレオチドの使用にどのような影響を与えていますか?
パルツソチンや試験的な経口オクトレオチドプログラムなどの経口オプションは治療の選択肢を増やしますが、注射療法は維持患者と複雑な臨床ケアにとって引き続き重要です。