
Taille et part du marché de l'octréotide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.01 Milliards de dollars |
| Taille du Marché (2032) | 5.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
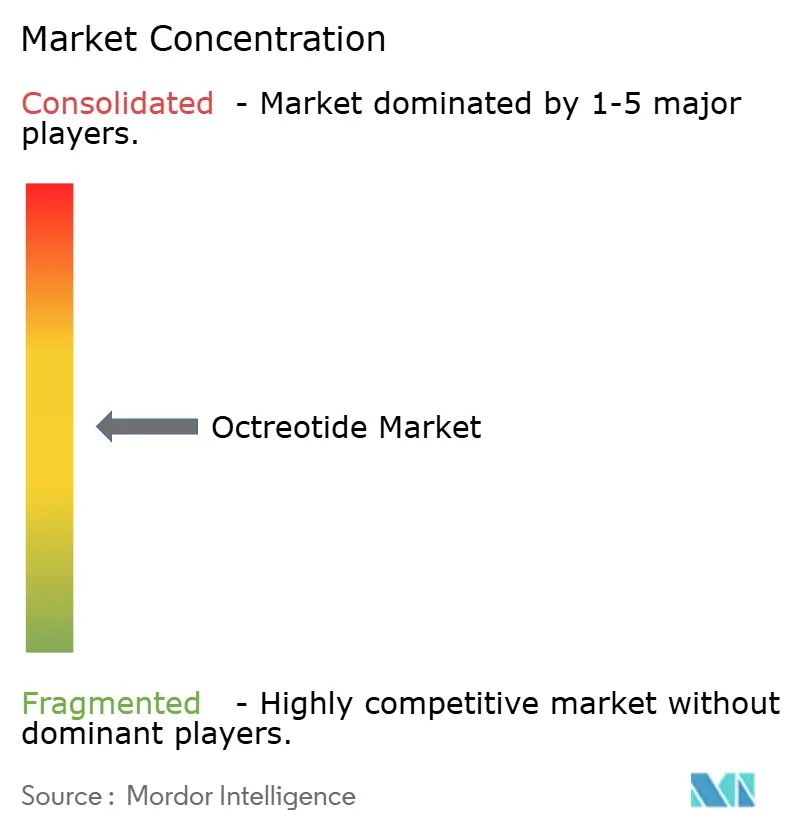
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'octréotide par Mordor Intelligence
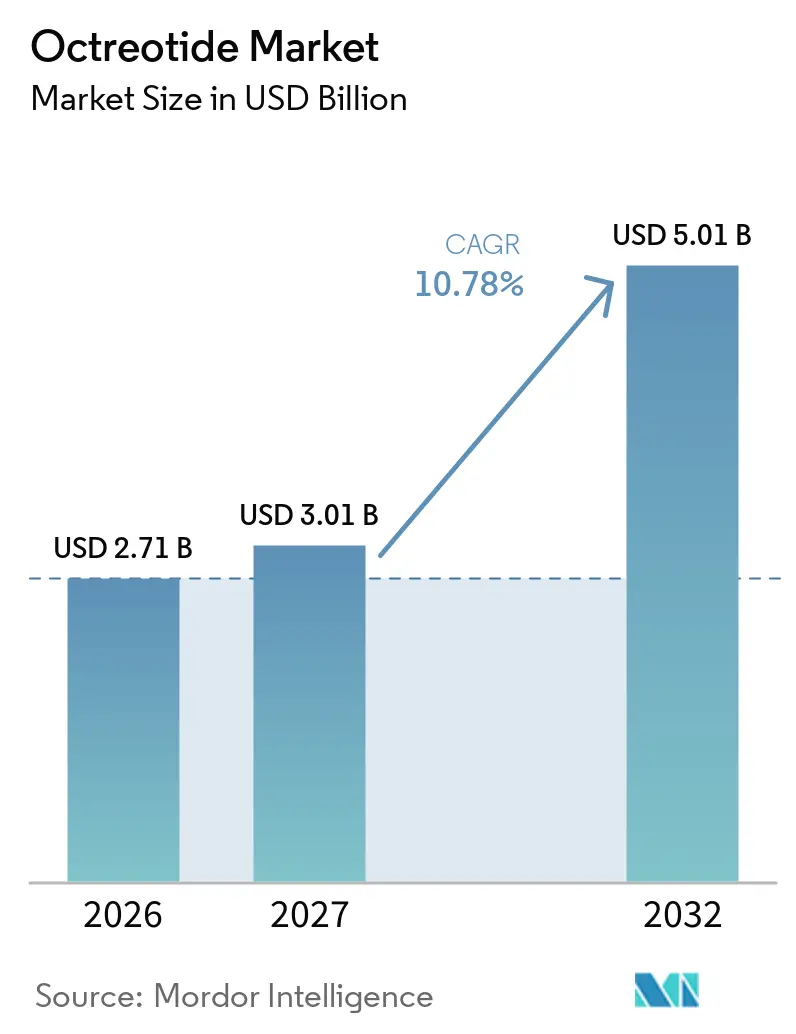
La taille du marché de l'octréotide était évaluée à 2,71 milliards USD en 2026 et devrait croître de 3,01 milliards USD en 2027 pour atteindre 5,01 milliards USD d'ici 2032, à un CAGR de 10,78 % durant la période de prévision (2027-2032).
La demande est soutenue par l'utilisation établie des analogues de la somatostatine pour les tumeurs neuroendocrines gastroentéropancréatiques et par la nécessité d'un traitement continu dans l'acromégalie. Les recommandations 2024 de la Société européenne d'oncologie médicale maintiennent le traitement par analogues de la somatostatine comme option de première ligne de catégorie IA pour les patients éligibles atteints de tumeurs neuroendocrines, soutenant son utilisation continue dans les soins spécialisés. Le marché de l'octréotide s'adapte également à l'entrée de formulations génériques à libération prolongée, qui améliorent l'accès des patients mais exercent une pression à la baisse sur les prix des produits de marque.[1] De nouvelles approches d'administration pourraient modifier les contextes de traitement, notamment à mesure que les formulations auto-administrées et orales progressent dans le développement clinique. Par conséquent, la concurrence se déplace au-delà du prix vers la fiabilité de l'approvisionnement, la facilité d'administration et les schémas posologiques cliniquement pertinents.
Points clés du rapport
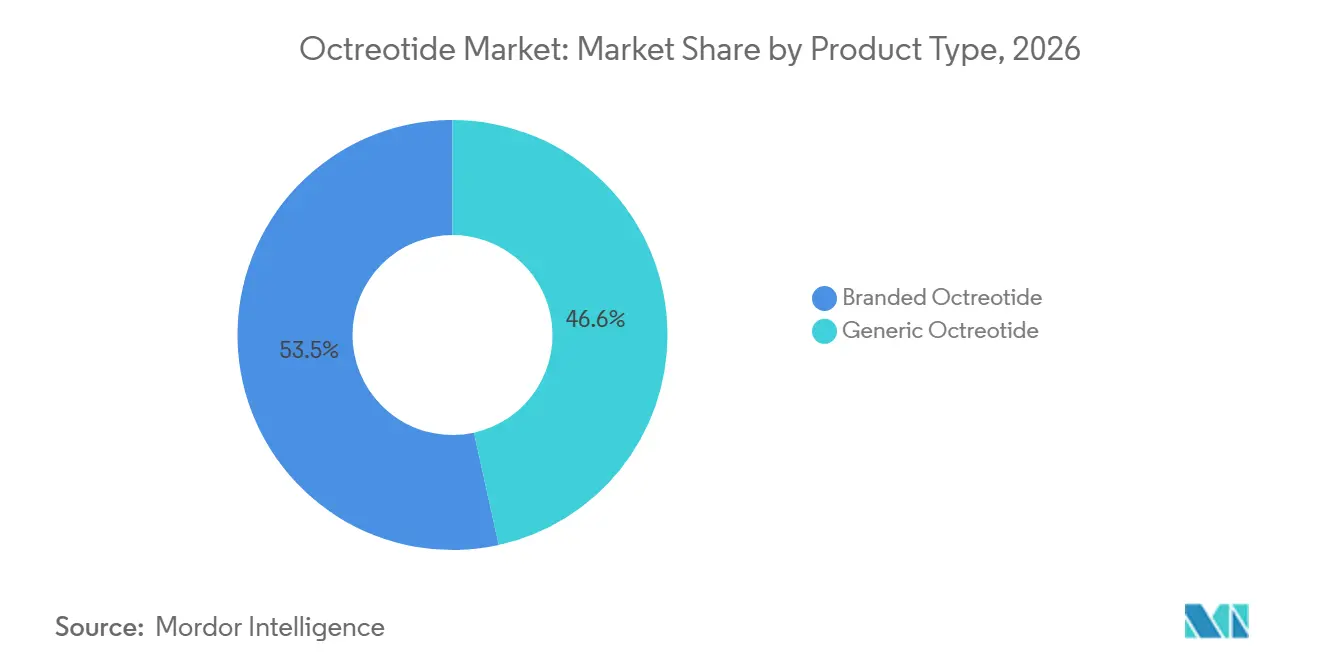
- Par type de produit, l'octréotide de marque détenait 53,45 % de la part du marché de l'octréotide en 2026, tandis que l'octréotide générique devrait croître à un CAGR de 12,67 % jusqu'en 2032.
- Par formulation, la suspension injectable à libération prolongée détenait 58,56 % de la part du marché de l'octréotide en 2026, tandis que l'injection de microsphères en dépôt devrait croître à un CAGR de 11,68 % jusqu'en 2032.
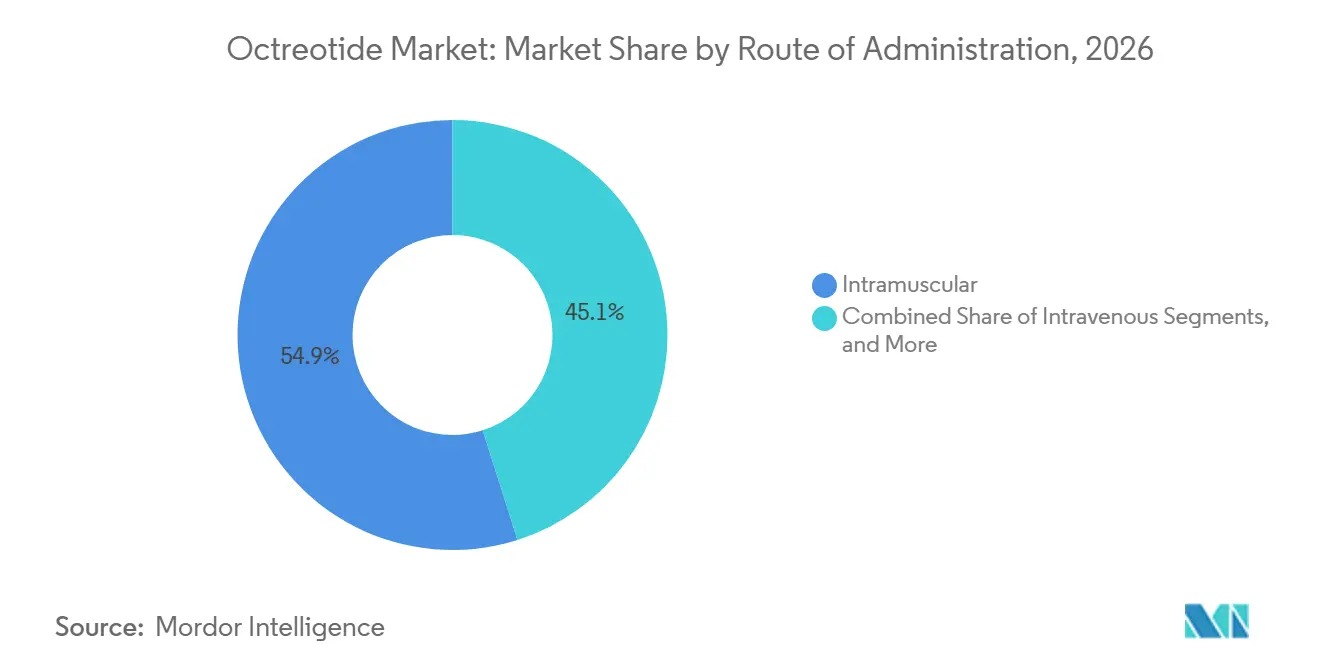
- Par voie d'administration, l'administration intramusculaire détenait 54,89 % des revenus en 2026, tandis que les voies orales et autres voies expérimentales devraient croître à un CAGR de 13,34 % jusqu'en 2032.
- Par indication, les tumeurs neuroendocrines gastroentéropancréatiques représentaient 58,23 % de la taille du marché de l'octréotide en 2026, tandis que l'acromégalie devrait croître à un CAGR de 12,45 % jusqu'en 2032.
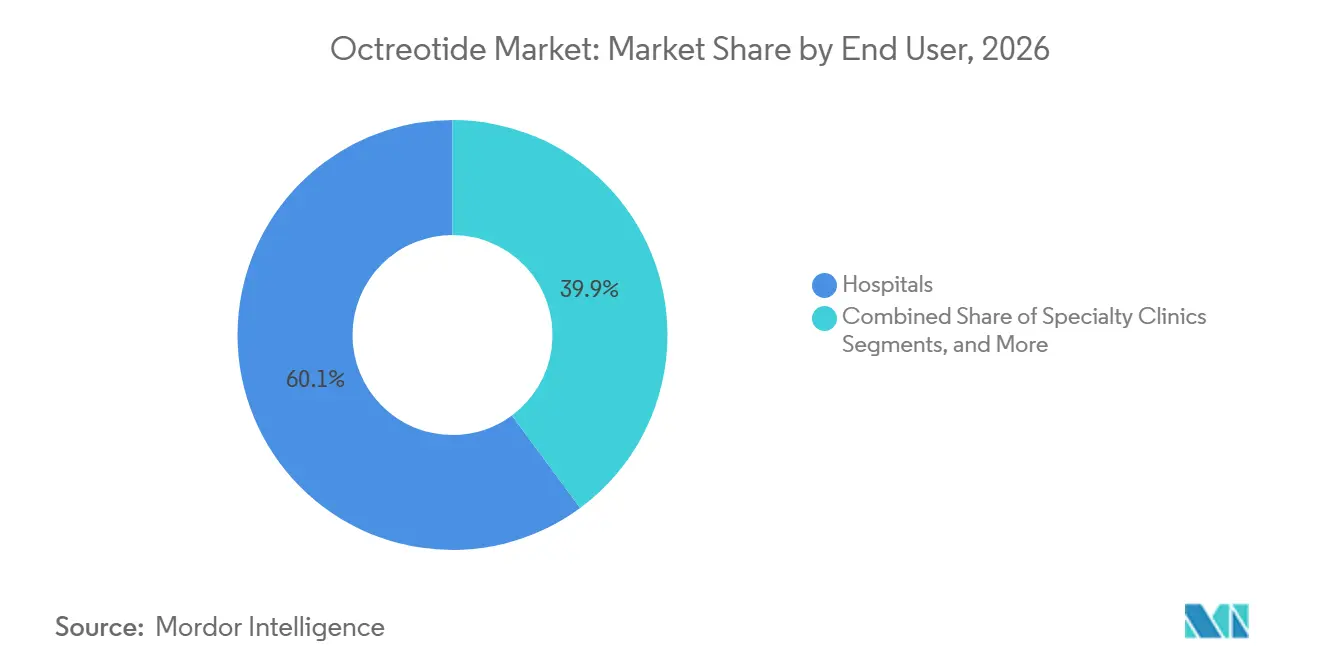
- Par utilisateur final, les hôpitaux détenaient 60,12 % de la part du marché de l'octréotide en 2026, tandis que les cliniques spécialisées devraient croître à un CAGR de 11,85 % jusqu'en 2032.
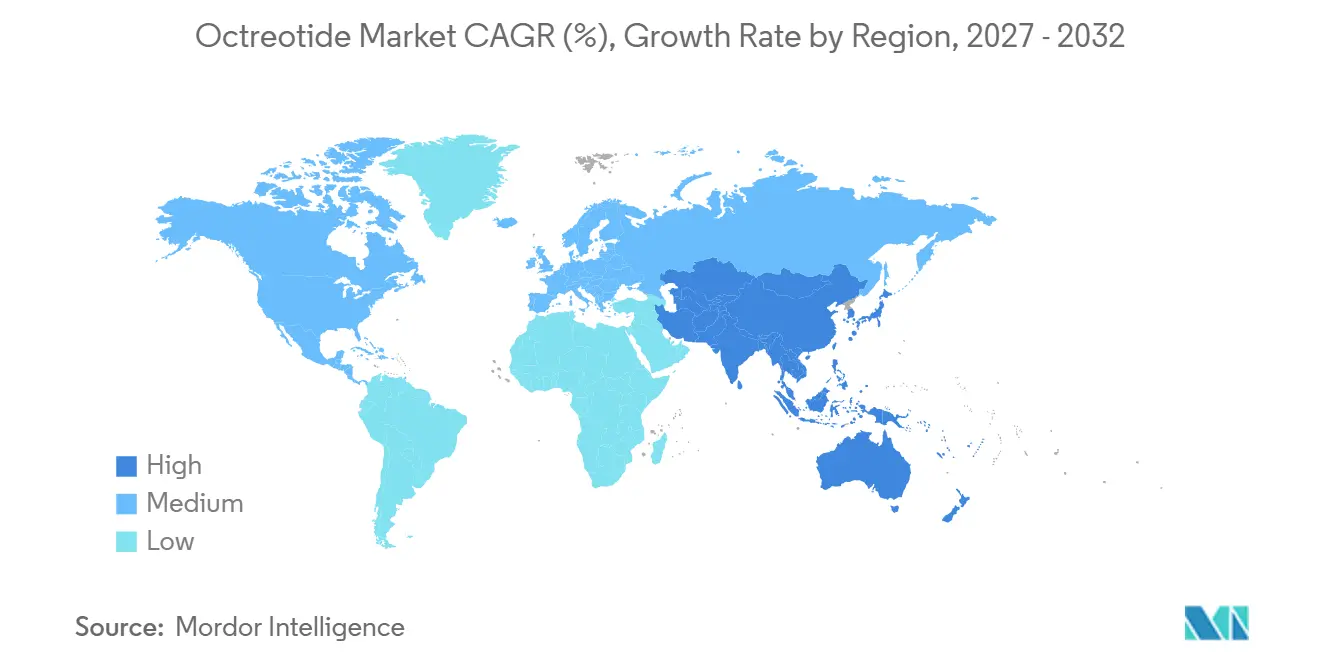
- Par géographie, l'Amérique du Nord détenait 39,88 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 13,77 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Utilisation croissante dans les tumeurs neuroendocrines | +3.2% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande persistante pour le traitement d'entretien de l'acromégalie | +2.1% | Mondial, plus fort en Amérique du Nord, en Allemagne et au Japon | Moyen terme (2-4 ans) |
| Entrée de génériques à libération prolongée élargissant l'accès au traitement | +2.5% | Amérique du Nord, avec expansion en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation dans la voie de la somatostatine par voie orale et auto-administrée | +1.3% | Amérique du Nord, avec diffusion précoce vers l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Résilience de la chaîne d'approvisionnement en dépôt mensuel comme facteur de différenciation dans les formulaires | +0.8% | Mondial, avec accent sur l'Amérique du Nord | Court terme (≤ 2 ans) |
| Amélioration de la conversion du traitement à courte durée d'action vers le traitement en dépôt | +0.9% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante dans les tumeurs neuroendocrines : l'octréotide comme pilier des schémas thérapeutiques combinés
L'incidence des tumeurs neuroendocrines gastroentéropancréatiques aux États-Unis a atteint 6,1 cas pour 100 000 personnes, tandis que la prévalence à durée limitée sur 20 ans totalisait 248 546 cas au 1er janvier 2021. Cette base de patients en expansion soutient une demande récurrente sur le marché de l'octréotide, car le traitement se poursuit souvent sur des périodes prolongées. L'étude PROMID a rapporté une survie médiane sans progression de 14,3 mois avec l'octréotide à libération prolongée (LAR), contre 6,0 mois avec le placebo, soutenant son utilisation antiproliférative chez les patients appropriés.[2] La Société européenne d'oncologie médicale continue de reconnaître le traitement par analogues de la somatostatine dans ses recommandations pour les tumeurs neuroendocrines et endocrines. L'octréotide soutient également les schémas thérapeutiques par radioligands, NETTER-2 rapportant une survie sans progression de 23,0 mois pour le dotatate de lutétium-177 plus octréotide, contre 8,5 mois pour l'octréotide seul. Une disponibilité plus large de la thérapie par radioligands dans les centres spécialisés pourrait encore soutenir la demande chez les patients présentant une charge de morbidité plus élevée. Les soins coordonnés en oncologie et en endocrinologie, incluant l'imagerie, l'évaluation biochimique et les revues de traitement, renforcent la demande pour les thérapies établies et la continuité du traitement.
Demande persistante pour le traitement d'entretien de l'acromégalie : les analogues de la somatostatine injectables retiennent la cohorte la plus difficile à traiter
L'acromégalie nécessite une surveillance biochimique à long terme et un traitement continu pour de nombreux patients. Debiopharm a rapporté que jusqu'à 77 % des patients recevant des schémas mensuels standard d'analogues de la somatostatine présentaient des effets indésirables au site d'injection. Cependant, la nécessité de maintenir le contrôle biochimique rend l'interruption du traitement difficile malgré la contrainte des injections régulières. Cela soutient la demande pour les thérapies injectables établies chez les patients répondeurs et crée des opportunités pour les formulations réduisant la fréquence d'administration. La paltusotine a reçu l'approbation de la Food and Drug Administration (FDA) en septembre 2025 en tant qu'agoniste oral non peptidique du sous-type 2 des récepteurs de la somatostatine, à prise quotidienne, pour les adultes atteints d'acromégalie.[3] Les analogues de la somatostatine injectables restent pertinents pour les patients nécessitant des approches d'entretien établies, en particulier ceux présentant un contrôle incomplet du facteur de croissance analogue à l'insuline 1 qui pourraient nécessiter une escalade thérapeutique. L'amélioration du diagnostic dans les systèmes de santé émergents peut élargir le bassin de patients traités et soutenir le taux de croissance projeté de 12,45 % pour l'acromégalie au sein du marché de l'octréotide.
Entrée de génériques à libération prolongée élargissant l'accès au traitement : le paradoxe accès-érosion
Teva a lancé la première version générique du Sandostatin LAR Depot aux États-Unis en octobre 2024. Les produits génériques à libération prolongée améliorent l'accès aux thérapies complexes en dépôt pour les payeurs et les prestataires, tout en augmentant la pression sur les prix des produits de marque et leur positionnement dans les formulaires. Le principal avantage pour le marché est une plus grande disponibilité du traitement dans les contextes sensibles aux coûts ; cependant, des revenus par unité plus faibles compensent les gains commerciaux pour les fabricants. Cette dynamique stimule la croissance des volumes sans croissance comparable des revenus pour la marque d'origine. La fabrication reste complexe car ces produits nécessitent un contrôle précis des performances des microsphères et une stérilité, des caractéristiques de libération et une bioéquivalence prouvées. Une capacité de fabrication qualifiée limitée peut restreindre le nombre de fournisseurs concurrents. Par conséquent, les régimes d'assurance maladie et les prestataires évaluent les produits génériques en fonction du prix et de la continuité de l'approvisionnement, notamment lorsqu'un retard de dosage pourrait perturber les schémas d'entretien établis.
Innovation dans la voie de la somatostatine par voie orale et auto-administrée : le pipeline de formulations est plus actif qu'à toute période antérieure
Triastek a reçu l'autorisation d'essai clinique de la FDA pour T25, un comprimé oral d'acétate d'octréotide, en avril 2026. Le produit utilise une conception de comprimé imprimé en trois dimensions destinée à protéger le peptide tout au long du tractus digestif et permet une évaluation clinique aux États-Unis. Une formulation orale pourrait réduire la dépendance à l'administration intramusculaire en clinique et élargir les options pour les patients qui trouvent les injections difficiles. Camurus a présenté les résultats de la Phase III ACROINNOVA 2 montrant un contrôle stable du facteur de croissance analogue à l'insuline 1 sur 52 semaines avec son programme sous-cutané. La présentation de juin 2026 de la société a indiqué que l'étude SORENTO avait recruté 332 participants dans 103 sites dans 12 pays. Les options auto-administrées pourraient orienter les patients d'entretien appropriés vers des contextes de soins à moindre coût et réduire la pression sur la capacité d'injection hospitalière. Cependant, les thérapies administrées en clinique restent nécessaires pour les cas complexes, car ces patients nécessitent une surveillance spécialisée étroite et des évaluations cliniques régulières.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Érosion des prix des génériques dans les produits à libération prolongée | -1.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Exigences complexes de fabrication en dépôt et de bioéquivalence | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Bassin de patients limité pour les maladies endocriniennes rares | -0.7% | Mondial, prononcé dans les marchés émergents | Long terme (≥ 4 ans) |
| Friction dans le remboursement du modèle achat-facturation et du lieu de soins | -0.6% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix des génériques dans les produits à libération prolongée : compression des revenus sous l'expansion des volumes
Novartis a déclaré 1 213 millions USD de ventes en 2025 pour le groupe Sandostatin LAR (libération prolongée), reflétant une baisse de 5 % à taux de change constant. L'entrée des génériques aux États-Unis reste un facteur clé de baisse des prix réalisés pour les produits à libération prolongée de marque. Cette pression peut se poursuivre même si les volumes de traitement des patients augmentent, car les payeurs privilégient les alternatives moins coûteuses qui satisfont aux exigences de couverture. Par conséquent, les revenus des produits de marque peuvent diminuer malgré des volumes de traitement stables ou en expansion. Bien que Sandostatin LAR bénéficie de schémas de prescription établis et de la familiarité des spécialistes, les différentiels de prix peuvent affecter les décisions d'achat hospitalier et de couverture par les payeurs. Les fabricants doivent renforcer leur proposition de valeur grâce à des contrats compétitifs, à la fiabilité de l'approvisionnement et au soutien à l'administration clinique.
Friction dans le remboursement du modèle achat-facturation et du lieu de soins : une barrière structurelle à l'adoption au niveau des cliniques
Le modèle achat-facturation oblige les prestataires à acheter le traitement avant de recevoir le remboursement, créant une pression financière pour les petites pratiques d'oncologie et d'endocrinologie lorsque les coûts d'acquisition et les délais de remboursement ne s'alignent pas. Les grands systèmes hospitaliers disposent de processus de facturation établis et de capacités d'achat plus solides, contribuant à leur part de 60,12 % des revenus du marché de l'octréotide en 2025. Ces dynamiques de remboursement peuvent ralentir l'adoption de nouveaux produits en dépôt dans les contextes de soins plus petits et influencer les sites d'administration des traitements. Les cliniques spécialisées restent une opportunité de croissance, le segment devant croître de 11,85 % jusqu'en 2032. L'administration auto-administrée peut réduire les exigences d'achat de médicaments en cabinet pour certains patients, tandis que les cas complexes continuent de nécessiter une surveillance et un traitement coordonné. La croissance des cliniques dépend de la capacité des prestataires à gérer l'administration sans risque financier excessif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'entrée des génériques élargit l'accès tandis que les produits de marque font face à une pression sur les formulairesL'octréotide générique devrait croître à un taux de croissance annuel composé (CAGR) de 12,67 % jusqu'en 2032. Le lancement aux États-Unis par Teva en octobre 2024 a introduit une option générique à libération prolongée (LAR) dans une catégorie historiquement dominée par la marque d'origine. Les produits génériques peuvent élargir l'accès au traitement là où le prix influence les décisions de prescription et de couverture. Ils peuvent également inciter les groupements d'achat et les régimes d'assurance maladie à réévaluer les désignations de produits préférés.
L'octréotide de marque détenait une part de 53,45 % du marché de l'octréotide en 2026. Les produits de marque conservent des avantages grâce à la familiarité clinique, aux arrangements de distribution établis et aux protocoles de traitement existants. Novartis a déclaré des ventes du groupe Sandostatin LAR de 1 213 millions USD en 2025, confirmant l'échelle commerciale continue de la franchise. La concurrence des génériques continuera de faire pression sur les prix des marques et leur positionnement dans les formulaires, tandis que les fournisseurs se concurrencent sur l'accès, le prix et la fiabilité de l'approvisionnement.
Par formulation :
la suspension à libération prolongée reste le format principalLa suspension injectable à libération prolongée a capturé 58,56 % des revenus de formulation en 2026. Le format soutient le traitement d'entretien régulier des tumeurs neuroendocrines et de l'acromégalie. La posologie mensuelle offre aux cliniciens une approche familière pour surveiller le contrôle de la maladie et gérer les schémas thérapeutiques. Les flux de travail hospitaliers établis et les prestataires formés continuent de soutenir sa position sur le marché.
L'injection de microsphères en dépôt devrait croître à un CAGR de 11,68 % de 2027 à 2032. La technologie nécessite un contrôle précis des propriétés des polymères, de la charge en médicament et du comportement de libération, ce qui peut limiter l'entrée de nouveaux concurrents. Les injections à libération immédiate continuent de répondre aux besoins de soins aigus, notamment les hémorragies variqueuses œsophagiennes. Les candidats oraux, tels que T25, représentent une voie de développement distincte, soumise à de nouveaux progrès cliniques et réglementaires.
Par voie d'administration :
l'administration intramusculaire est en tête tandis que de nouvelles voies élargissent les options de traitementL'administration intramusculaire détenait 54,89 % des revenus en 2026. Sandostatin LAR Depot utilise un protocole d'administration intramusculaire glutéale établi. Cette voie soutient le traitement d'entretien programmé et reste intégrée dans les parcours de soins cliniques actuels. La familiarité des prestataires continuera de soutenir son utilisation dans les hôpitaux et les pratiques spécialisées.
Les voies orales et autres voies expérimentales devraient croître à un CAGR de 13,34 % jusqu'en 2032. Les approches sous-cutanées peuvent réduire la dépendance aux visites en clinique pour l'administration intramusculaire chez les patients appropriés, tandis que Camurus a rapporté des preuves de Phase III d'un contrôle biochimique continu avec son programme sous-cutané. Le T25 de Triastek pourrait encore élargir les options de traitement oral. Les produits intraveineux et sous-cutanés à courte durée d'action continueront de répondre aux besoins de soins aigus et ambulatoires.

Par indication :
les tumeurs neuroendocrines gastroentéropancréatiques sont en tête tandis que l'acromégalie prend de l'élanLes tumeurs neuroendocrines gastroentéropancréatiques représentaient 58,23 % de la taille du marché de l'octréotide en 2026. L'indication bénéficie de recommandations cliniques établies et d'une utilisation continue par les spécialistes des analogues de la somatostatine. Les données épidémiologiques des États-Unis ont enregistré une prévalence à durée limitée sur 20 ans de 248 546 cas de néoplasmes neuroendocrines en 2021. Les approches combinées peuvent encore soutenir l'utilisation dans certains cas avancés sélectionnés.
L'acromégalie devrait croître à un CAGR de 12,45 % jusqu'en 2032. L'indication nécessite une prise en charge à long terme pour maintenir le contrôle biochimique, soutenant la demande pour les analogues de la somatostatine injectables. L'approbation de la paltusotine en septembre 2025 a introduit une option orale pour les adultes atteints d'acromégalie. Les utilisations aiguës, notamment les hémorragies variqueuses œsophagiennes et les diarrhées sécrétoires, continueront de soutenir la demande pour les produits à libération immédiate.
Par utilisateur final :
les hôpitaux maintiennent leur échelle tandis que les cliniques spécialisées croissent plus rapidementLes hôpitaux détenaient 60,12 % de la part du marché de l'octréotide en 2026. Ils administrent l'octréotide à usage aigu et les produits à longue durée d'action pour les patients atteints de pathologies neuroendocrines et endocriniennes complexes. Les hôpitaux maintiennent également le personnel, l'infrastructure de chaîne du froid et les systèmes d'achat nécessaires aux injections en dépôt. Leur rôle reste particulièrement important dans les soins oncologiques complexes.
Les cliniques spécialisées devraient croître à un CAGR de 11,85 % jusqu'en 2032. Ces contextes fournissent des soins réguliers aux patients stables atteints de pathologies endocriniennes et oncologiques, soutenus par la disponibilité des génériques et des systèmes d'administration moins contraignants. Le traitement auto-administré peut permettre à certains patients de passer d'une administration centrée sur l'hôpital. Les cliniques d'endocrinologie et les centres d'oncologie continueront de jouer un rôle clé dans la surveillance des symptômes, de la réponse biochimique et du suivi des patients.
Analyse géographique
Amérique du Nord
L'Amérique du Nord devrait représenter une part de 39,88 % du marché de l'octréotide en 2026. La région bénéficie d'une infrastructure de soins spécialisés établie, d'un large accès aux prestataires en endocrinologie et en oncologie, et de la franchise Sandostatin de longue date. Le lancement en 2024 par Teva d'une option générique à libération prolongée aux États-Unis devrait influencer les décisions d'achat des payeurs et des prestataires gérant des médicaments spécialisés à coût élevé. Les hôpitaux et les pratiques spécialisées continueront d'influencer le rythme de substitution des produits, tandis que les nouvelles approches auto-administrées pourraient élargir la gamme des contextes de soins au fil du temps.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un taux de croissance annuel composé (CAGR) de 13,77 % durant 2027-2032. L'expansion de la capacité de soins spécialisés et un accès plus large au traitement dans les principaux systèmes de santé soutiendront cette croissance. Triastek devrait recevoir l'autorisation d'essai clinique de la Food and Drug Administration (FDA) des États-Unis pour T25 en avril 2026, introduisant une voie de développement oral qui soutient la base d'innovation de la région. Les niveaux de financement et les capacités diagnostiques varient selon les pays d'Asie-Pacifique ; par conséquent, l'adoption ne sera probablement pas uniforme. Cependant, un meilleur accès aux soins en endocrinologie et en oncologie peut soutenir la demande au fil du temps.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe reste un pôle géographique majeur sur le marché de l'octréotide, avec l'Allemagne, la France et le Royaume-Uni comme contributeurs clés. La région a connu une concurrence générique dans les produits à libération prolongée et maintient un réseau établi de centres spécialisés. Novartis devrait signaler une pression continue sur Sandostatin libération prolongée (LAR) due à la concurrence générique dans son rapport annuel 2025. L'Europe joue également un rôle important dans le développement de produits à intervalles plus longs, Debiopharm devant initier l'essai de Phase III OXTEND-03 dans 75 sites dans 21 pays en décembre 2025. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent des opportunités d'améliorer l'accès des patients à mesure que les capacités diagnostiques et les soins spécialisés se développent. Les progrès dans ces régions dépendront des voies d'orientation, de la disponibilité des spécialistes et du soutien au remboursement.
Paysage concurrentiel
Le marché de l'octréotide comprend une franchise de marque leader et un groupe croissant de fournisseurs génériques. Novartis reste le principal participant de marque à travers Sandostatin à libération prolongée (LAR) et a déclaré 1 213 millions USD de ventes pour le groupe Sandostatin LAR en 2025. Teva a lancé une option générique à libération prolongée à moindre coût aux États-Unis en octobre 2024. Les produits à libération immédiate sont fournis par Aurobindo, Dr. Reddy's, Fresenius Kabi, Gland Pharma, Hikma, Sagent, Sun Pharma et Zydus Lifesciences. Ces fournisseurs créent un paysage concurrentiel plus diversifié en dehors du segment à libération prolongée de marque. Les fabricants se concurrencent également sur la fiabilité de l'approvisionnement, les capacités de fabrication et l'accès aux payeurs.
Le développement de produits se concentre sur l'amélioration de la commodité pour les patients et la réduction de la contrainte d'administration. Triastek a reçu l'autorisation d'essai clinique de la Food and Drug Administration (FDA) en avril 2026 pour T25, un comprimé oral d'acétate d'octréotide. Si le développement clinique et l'examen réglementaire aboutissent, le programme pourrait offrir une nouvelle voie d'administration. Camurus fait progresser un programme sous-cutané auto-administré et a présenté des preuves de Phase III démontrant un contrôle biochimique continu. En juin 2026, son étude SORENTO avait recruté 332 patients dans 103 sites dans 12 pays. Ces programmes démontrent les efforts des concurrents pour réduire la nécessité d'un traitement intramusculaire mensuel.
Debiopharm poursuit une stratégie de traitement trimestriel. Le premier patient a été randomisé dans l'étude de Phase III OXTEND-03 de Debio 4126 en décembre 2025. L'étude prévoit d'évaluer un schéma de quatre injections par an, contre 12 injections annuelles, pour les patients éligibles atteints d'acromégalie. Le paysage concurrentiel restera divisé entre les injectables établis, les produits génériques et les nouvelles approches d'administration. Les entreprises qui combinent un positionnement produit clair, une administration fiable du traitement et une commodité améliorée seront mieux positionnées sur le marché. Les améliorations pratiques des intervalles de dosage ou des contextes de soins peuvent être aussi importantes que le prix du produit.
Leaders du secteur de l'octréotide
-
Viatris Inc.
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd.
-
Hikma Pharmaceuticals PLC
-
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'octréotide Entreprises couvertes dans ce rapport
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bachem Holding
- BCN Peptides, S.A.
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Lupin
- Novartis
- PolyPeptide Group AG
- Sagent Pharmaceuticals, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- USV Private Limited
- Viatris
- Zydus Lifesciences Limited
Développements industriels récents dans Marché de l'octréotide
- Avril 2026 : Triastek a reçu l'autorisation d'essai clinique (IND) de la FDA pour T25, un comprimé oral d'acétate d'octréotide imprimé en 3D, afin d'évaluer la biodisponibilité relative et les effets alimentaires dans une étude de Phase I.
- Décembre 2025 : Debiopharm a randomisé le premier patient dans l'étude de Phase III OXTEND-03 de Debio 4126, évaluant quatre injections annuelles contre 12 chez 120 patients atteints d'acromégalie.
- Septembre 2025 : La FDA a approuvé la paltusotine pour les adultes atteints d'acromégalie ; l'essai PATHFNDR-2 a maintenu le contrôle de l'IGF-1 chez 83 % des patients traités contre 4 % avec le placebo.
Périmètre du rapport mondial sur le marché de l'octréotide
Selon le périmètre du rapport, l'octréotide est un analogue synthétique (artificiel) de la somatostatine, un octapeptide qui imite l'hormone naturelle somatostatine. C'est un inhibiteur plus puissant de l'hormone de croissance, de l'insuline et du glucagon que l'hormone naturelle.
Le marché de l'octréotide est segmenté par type de produit, formulation, voie d'administration, indication, utilisateur final et géographie. Par type de produit, le marché comprend l'octréotide de marque et l'octréotide générique. Par formulation, le marché est segmenté en injection à libération immédiate, suspension injectable à libération prolongée, injection de microsphères en dépôt et autres formulations à libération prolongée. Par voie d'administration, le marché est catégorisé en sous-cutanée, intraveineuse, intramusculaire, orale et autres voies d'administration expérimentales. Par indication, le marché est segmenté en acromégalie, tumeurs neuroendocrines gastroentéropancréatiques, syndrome carcinoïde, tumeurs sécrétant des peptides intestinaux vasoactifs, diarrhée sécrétoire, hémorragie variqueuse œsophagienne et autres indications cliniques. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques spécialisées, cliniques d'endocrinologie, centres d'oncologie, centres de soins ambulatoires et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Octréotide de marque |
| Octréotide générique |
| Injection à libération immédiate |
| Suspension injectable à libération prolongée |
| Injection de microsphères en dépôt |
| Autres formulations à libération prolongée |
| Sous-cutanée |
| Intraveineuse |
| Intramusculaire |
| Voies orales et autres voies expérimentales |
| Acromégalie |
| Tumeurs neuroendocrines gastroentéropancréatiques |
| Syndrome carcinoïde |
| Tumeurs sécrétant des peptides intestinaux vasoactifs |
| Diarrhée sécrétoire |
| Hémorragie variqueuse œsophagienne |
| Autres indications cliniques |
| Hôpitaux |
| Cliniques spécialisées |
| Cliniques d'endocrinologie |
| Centres d'oncologie |
| Centres de soins ambulatoires |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Octréotide de marque | |
| Octréotide générique | ||
| Par formulation | Injection à libération immédiate | |
| Suspension injectable à libération prolongée | ||
| Injection de microsphères en dépôt | ||
| Autres formulations à libération prolongée | ||
| Par voie d'administration | Sous-cutanée | |
| Intraveineuse | ||
| Intramusculaire | ||
| Voies orales et autres voies expérimentales | ||
| Par indication | Acromégalie | |
| Tumeurs neuroendocrines gastroentéropancréatiques | ||
| Syndrome carcinoïde | ||
| Tumeurs sécrétant des peptides intestinaux vasoactifs | ||
| Diarrhée sécrétoire | ||
| Hémorragie variqueuse œsophagienne | ||
| Autres indications cliniques | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques spécialisées | ||
| Cliniques d'endocrinologie | ||
| Centres d'oncologie | ||
| Centres de soins ambulatoires | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'octréotide ?
Le marché de l'octréotide devrait atteindre 5,01 milliards USD d'ici 2032, contre 2,71 milliards USD en 2026, reflétant une demande spécialisée continue pour le traitement à long terme.
Quel type de produit connaît la croissance la plus rapide dans l'octréotide ?
L'octréotide générique est le type de produit à la croissance la plus rapide, avec un CAGR projeté de 12,67 % jusqu'en 2032, à mesure que des alternatives à libération prolongée à moindre coût entrent dans les contextes de traitement établis.
Quelle indication thérapeutique génère les revenus les plus importants pour l'octréotide ?
Les tumeurs neuroendocrines gastroentéropancréatiques représentaient 58,23 % des revenus par indication en 2026, soutenues par le traitement par analogues de la somatostatine basé sur les recommandations et l'utilisation dans les soins oncologiques spécialisés.
Quelle région devrait connaître la croissance la plus rapide pour l'octréotide ?
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide, avec un CAGR de 13,77 % de 2027 à 2032, à mesure que l'accès aux soins en endocrinologie et en oncologie s'améliore.
Comment les traitements oraux affectent-ils l'utilisation de l'octréotide ?
Les options orales telles que la paltusotine et les programmes d'octréotide oral expérimentaux augmentent les choix de traitement, tandis que les thérapies injectables restent importantes pour les patients sous traitement d'entretien et les soins cliniques complexes.