
Octreotide-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
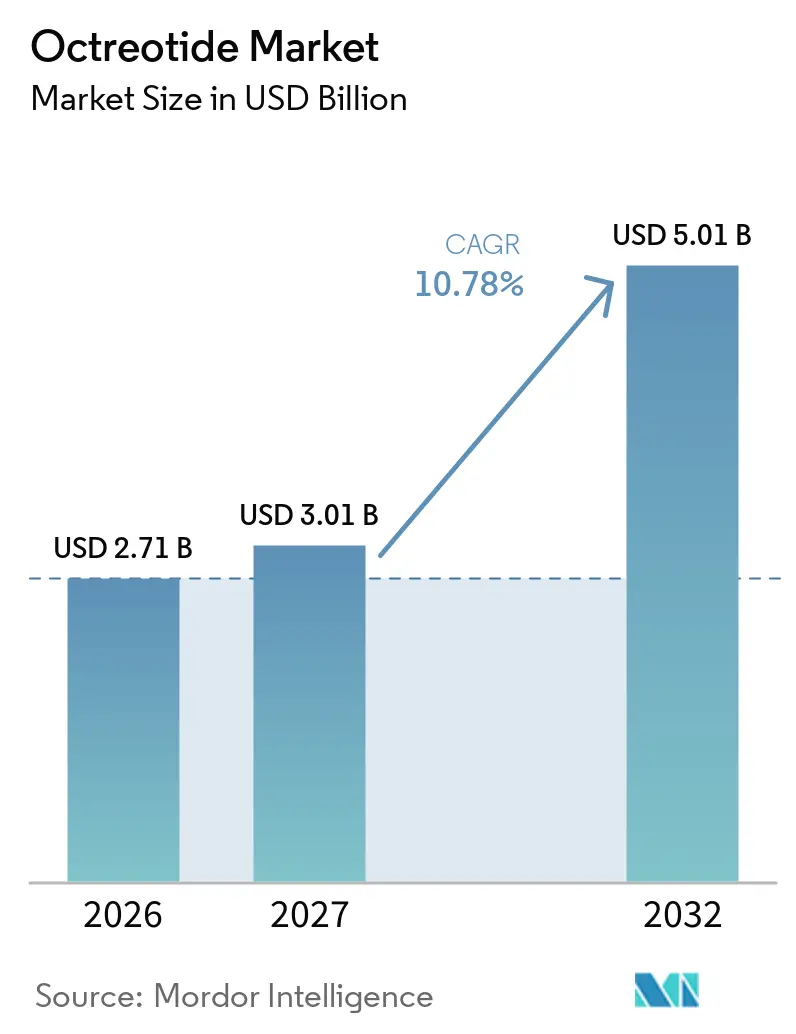
| Marktgröße (2027) | 3.01 Milliarden US-Dollar |
| Marktgröße (2032) | 5.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
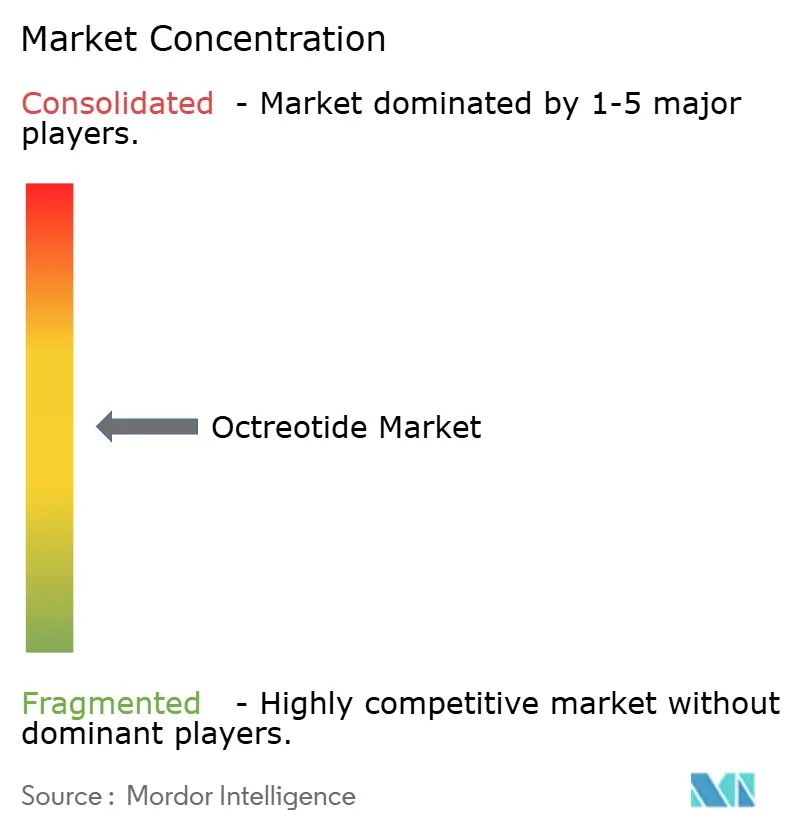
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Octreotide-Marktanalyse von Mordor Intelligence
Die Größe des Octreotide-Marktes wurde im Jahr 2026 auf 2,71 Milliarden USD geschätzt und wird voraussichtlich von 3,01 Milliarden USD im Jahr 2027 auf 5,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,78% während des Prognosezeitraums (2027–2032).
Die Nachfrage wird durch den etablierten Einsatz von Somatostatin-Analoga bei gastroenteropankreatischen neuroendokrinen Tumoren und den Bedarf an kontinuierlicher Behandlung bei Akromegalie gestützt. Die Leitlinien der European Society for Medical Oncology aus dem Jahr 2024 behalten die Somatostatin-Analogon-Therapie als Kategorie-IA-Erstlinienoption für geeignete Patienten mit neuroendokrinen Tumoren bei und unterstützen deren weiteren Einsatz in der Spezialversorgung. Der Octreotide-Markt passt sich auch dem Markteintritt generischer Formulierungen mit verlängerter Wirkstofffreisetzung an, die den Patientenzugang verbessern, jedoch den Preis von Markenprodukten unter Druck setzen.[1] Neue Verabreichungsansätze könnten die Behandlungsumgebungen verändern, insbesondere da selbst verabreichte und orale Formulierungen die klinische Entwicklung vorantreiben. Infolgedessen verlagert sich der Wettbewerb über den Preis hinaus hin zu zuverlässiger Versorgung, einfacher Verabreichung und klinisch relevanten Dosierungsplänen.
Wichtigste Erkenntnisse des Berichts
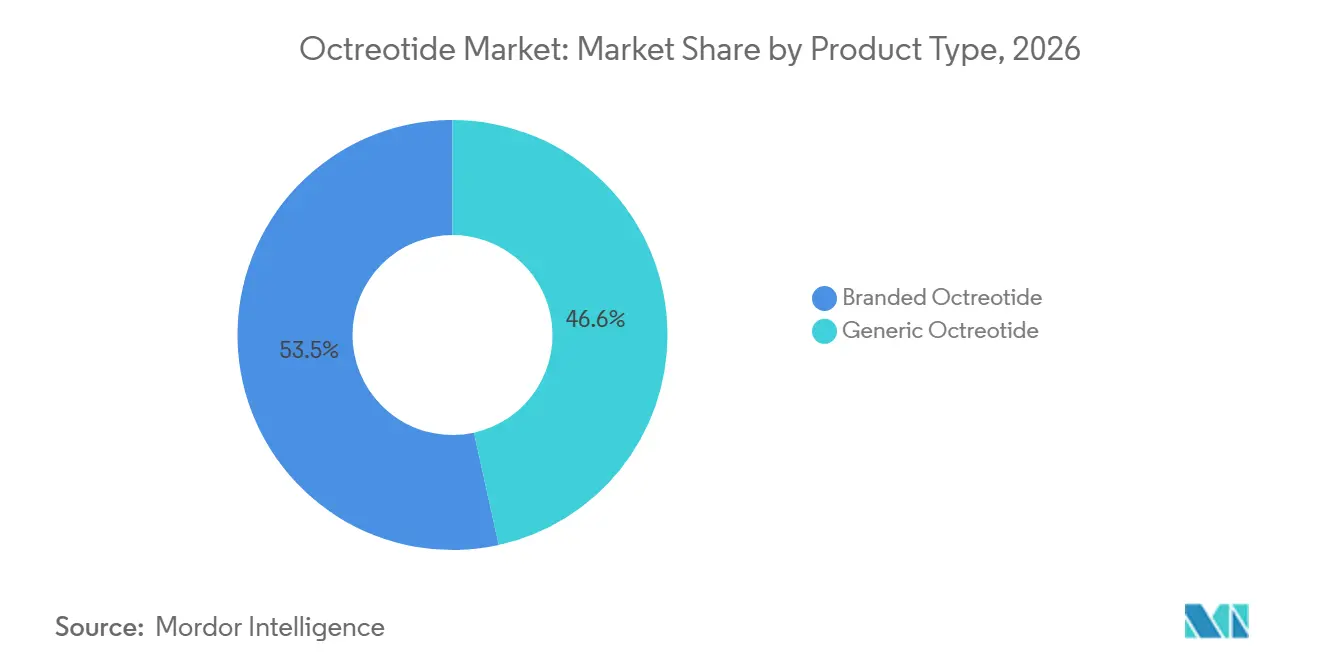
- Nach Produkttyp hielt Marken-Octreotide im Jahr 2026 einen Marktanteil von 53,45% am Octreotide-Markt, während Generika-Octreotide bis 2032 voraussichtlich mit einer CAGR von 12,67% wachsen wird.
- Nach Formulierung hielt die injizierbare Suspension mit verlängerter Wirkstofffreisetzung im Jahr 2026 einen Marktanteil von 58,56% am Octreotide-Markt, während die Depot-Mikrosphären-Injektion bis 2032 voraussichtlich mit einer CAGR von 11,68% wachsen wird.
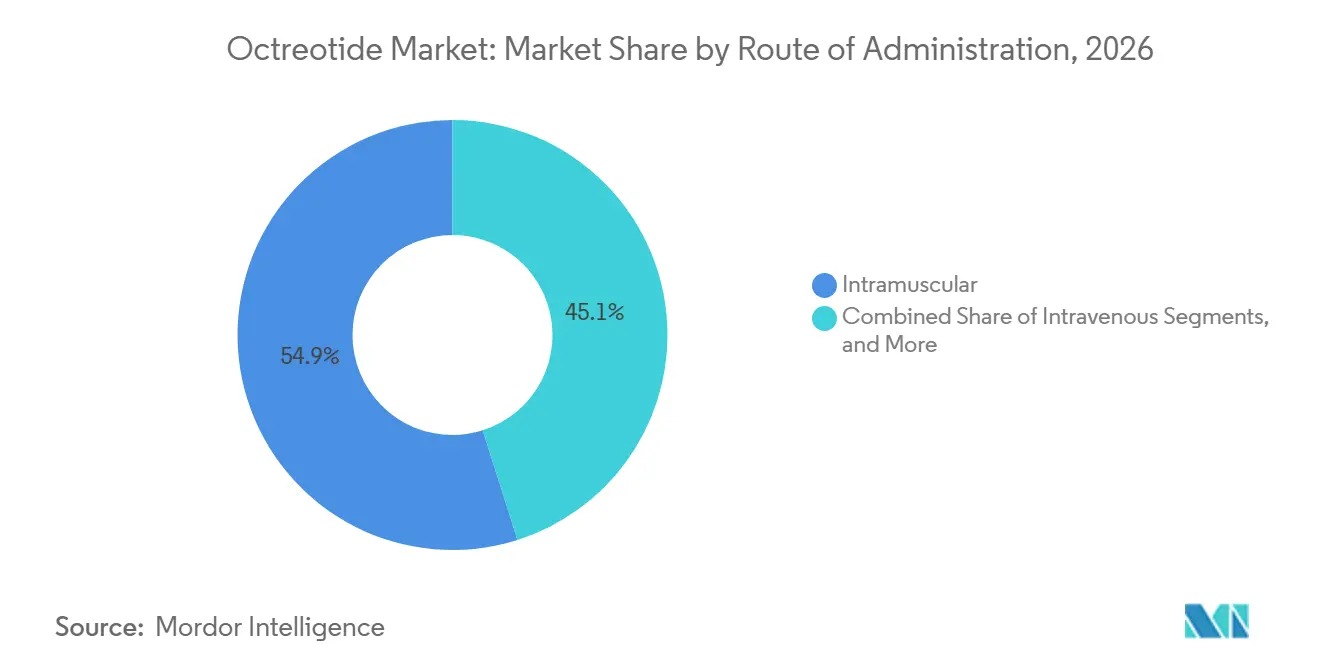
- Nach Verabreichungsweg hielt die intramuskuläre Verabreichung im Jahr 2026 einen Umsatzanteil von 54,89%, während orale und andere investigative Wege bis 2032 voraussichtlich mit einer CAGR von 13,34% wachsen werden.
- Nach Indikation entfielen gastroenteropankreatische neuroendokrine Tumoren im Jahr 2026 auf 58,23% der Octreotide-Marktgröße, während Akromegalie bis 2032 voraussichtlich mit einer CAGR von 12,45% wachsen wird.
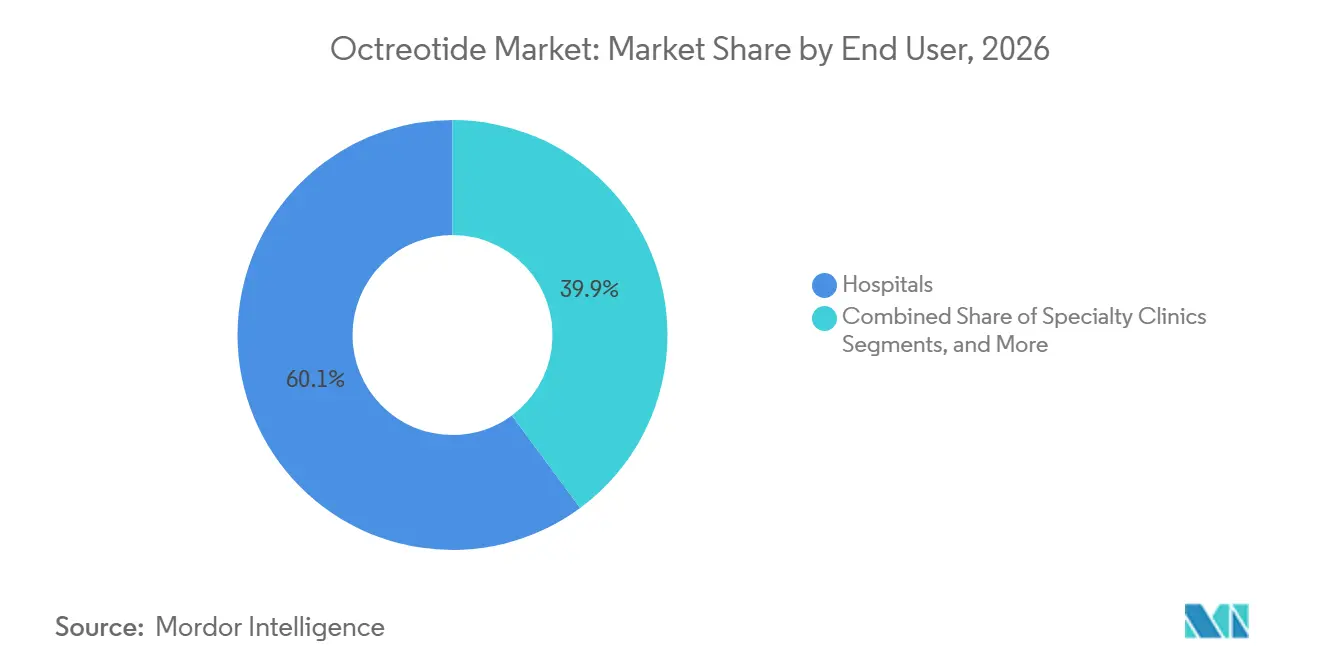
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 60,12% am Octreotide-Markt, während Fachkliniken bis 2032 voraussichtlich mit einer CAGR von 11,85% wachsen werden.
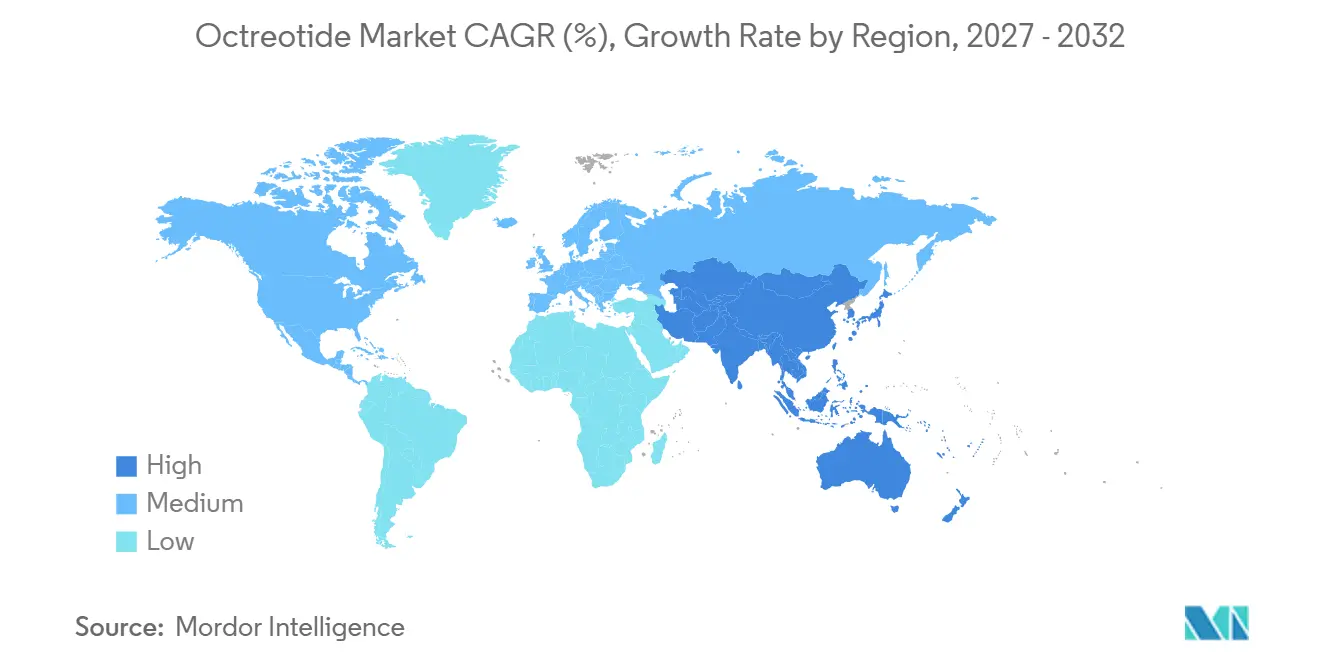
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,88%, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 13,77% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmender Einsatz bei neuroendokrinen Tumoren | +3.2% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anhaltende Nachfrage nach Erhaltungstherapie bei Akromegalie | +2.1% | Global, am stärksten in Nordamerika, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Markteintritt generischer Formulierungen mit verlängerter Wirkstofffreisetzung zur Erweiterung des Behandlungszugangs | +2.5% | Nordamerika, mit Ausweitung auf Europa und den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Innovation im Bereich oraler und selbst verabreichter Somatostatin-Signalweg-Therapien | +1.3% | Nordamerika, mit frühem Übergreifen auf den asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Versorgungskettenstabilität bei monatlichen Depot-Präparaten als Formularium-Differenzierungsmerkmal | +0.8% | Global, mit Schwerpunkt auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbesserte Umstellung von kurzwirksamer auf Depot-Therapie | +0.9% | Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz bei neuroendokrinen Tumoren: Octreotide als Grundlage von Kombinationsregimen
Die Inzidenz gastroenteropankreatischer neuroendokriner Tumoren in den Vereinigten Staaten erreichte 6,1 Fälle pro 100.000 Einwohner, während die auf 20 Jahre begrenzte Prävalenz zum 1. Januar 2021 insgesamt 248.546 Fälle umfasste. Diese wachsende Patientenbasis stützt die wiederkehrende Nachfrage auf dem Octreotide-Markt, da die Behandlung häufig über längere Zeiträume fortgesetzt wird. Die PROMID-Studie berichtete ein medianes progressionsfreies Überleben von 14,3 Monaten mit Octreotide mit verlängerter Wirkstofffreisetzung (LAR) im Vergleich zu 6,0 Monaten mit Placebo, was dessen antiproliferativen Einsatz bei geeigneten Patienten unterstützt.[2] Die European Society for Medical Oncology erkennt die Somatostatin-Analogon-Therapie weiterhin in ihren Leitlinien für neuroendokrine und endokrine Tumoren an. Octreotide unterstützt auch Radioliganden-Therapieregimen, wobei NETTER-2 ein progressionsfreies Überleben von 23,0 Monaten für Lutetium-177-Dotatat plus Octreotide im Vergleich zu 8,5 Monaten für Octreotide allein berichtete. Eine breitere Verfügbarkeit der Radioliganden-Therapie in Spezialzentren könnte die Nachfrage bei Patienten mit höherer Krankheitslast weiter unterstützen. Eine koordinierte onkologische und endokrinologische Versorgung, einschließlich Bildgebung, biochemischer Beurteilung und Behandlungsüberprüfungen, stärkt die Nachfrage nach etablierten Therapien und die Kontinuität der Behandlung.
Anhaltende Nachfrage nach Erhaltungstherapie bei Akromegalie: Injizierbare Somatostatin-Analoga behalten die am schwierigsten zu behandelnde Patientengruppe
Akromegalie erfordert ein langfristiges biochemisches Monitoring und eine kontinuierliche Behandlung für viele Patienten. Debiopharm berichtete, dass bis zu 77% der Patienten, die standardmäßige monatliche Somatostatin-Analogon-Regimen erhielten, Nebenwirkungen an der Injektionsstelle erlebten. Der Bedarf, die biochemische Kontrolle aufrechtzuerhalten, macht eine Behandlungsunterbrechung trotz der Belastung durch regelmäßige Injektionen jedoch schwierig. Dies stützt die Nachfrage nach etablierten injizierbaren Therapien bei ansprechenden Patienten und schafft Möglichkeiten für Formulierungen, die die Verabreichungshäufigkeit reduzieren. Paltusotine erhielt im September 2025 die Zulassung der Food and Drug Administration (FDA) als einmal täglich oral einzunehmender, nicht-peptidischer Somatostatin-Rezeptor-Subtyp-2-Agonist für Erwachsene mit Akromegalie.[3] Injizierbare Somatostatin-Analoga bleiben für Patienten relevant, die etablierte Erhaltungsansätze benötigen, insbesondere für jene mit unvollständiger Kontrolle des insulinähnlichen Wachstumsfaktors 1, die möglicherweise eine Therapieeskalation benötigen. Eine verbesserte Diagnose in aufstrebenden Gesundheitssystemen kann den behandelten Patientenpool erweitern und die prognostizierte Wachstumsrate von 12,45% für Akromegalie innerhalb des Octreotide-Marktes unterstützen.
Markteintritt generischer Formulierungen mit verlängerter Wirkstofffreisetzung zur Erweiterung des Behandlungszugangs: Das Zugangs-Erosions-Paradoxon
Teva brachte im Oktober 2024 die erste Generika-Version von Sandostatin LAR Depot in den Vereinigten Staaten auf den Markt. Generische Produkte mit verlängerter Wirkstofffreisetzung verbessern den Zugang zu komplexen Depot-Therapien für Kostenträger und Leistungserbringer, erhöhen jedoch gleichzeitig den Druck auf die Preisgestaltung von Markenprodukten und deren Positionierung im Formularium. Der wesentliche Marktnutzen liegt in der breiteren Behandlungsverfügbarkeit in kostensensiblen Umgebungen; niedrigere Erlöse pro Einheit gleichen jedoch die kommerziellen Gewinne für die Hersteller aus. Diese Dynamik treibt das Mengenwachstum an, ohne ein vergleichbares Umsatzwachstum für die Originatormarke zu erzielen. Die Herstellung bleibt komplex, da diese Produkte eine kontrollierte Mikrosphären-Performance sowie nachgewiesene Sterilität, Freisetzungseigenschaften und Bioäquivalenz erfordern. Begrenzte qualifizierte Fertigungskapazitäten können die Anzahl konkurrierender Lieferanten einschränken. Infolgedessen bewerten Krankenversicherungen und Leistungserbringer Generika-Produkte anhand von Preisgestaltung und Versorgungskontinuität, insbesondere wenn verzögerte Dosierungen etablierte Erhaltungspläne stören könnten.
Innovation im Bereich oraler und selbst verabreichter Somatostatin-Signalweg-Therapien: Formulierungspipeline aktiver als in jedem früheren Zeitraum
Triastek erhielt im April 2026 die FDA-Genehmigung für einen Investigational New Drug (IND)-Antrag für T25, eine orale Octreotide-Acetat-Tablette. Das Produkt verwendet ein dreidimensional gedrucktes Tablettendesign, das darauf ausgelegt ist, das Peptid durch den Verdauungstrakt zu schützen, und ermöglicht eine klinische Evaluierung in den Vereinigten Staaten. Eine orale Formulierung könnte die Abhängigkeit von der klinikbasierten intramuskulären Verabreichung verringern und die Optionen für Patienten erweitern, die Injektionen als schwierig empfinden. Camurus präsentierte Phase-III-ACROINNOVA-2-Ergebnisse, die eine stabile Kontrolle des insulinähnlichen Wachstumsfaktors 1 über 52 Wochen mit seinem subkutanen Programm zeigten. Die Präsentation des Unternehmens vom Juni 2026 gab an, dass die SORENTO-Studie 332 Teilnehmer an 103 Standorten in 12 Ländern eingeschlossen hat. Selbst verabreichte Optionen könnten geeignete Erhaltungspatienten in kostengünstigere Versorgungsumgebungen verlagern und den Druck auf die Injektionskapazität in Krankenhäusern verringern. Klinikbasierte Therapien bleiben jedoch für komplexe Fälle notwendig, da diese Patienten eine enge Fachaufsicht und regelmäßige klinische Beurteilungen erfordern.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Generika-Preiserosion bei Produkten mit verlängerter Wirkstofffreisetzung | -1.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexe Depot-Herstellung und Anforderungen an die Bioäquivalenz | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzter Patientenpool bei seltenen endokrinen Erkrankungen | -0.7% | Global, ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Erstattungsreibungen beim Buy-and-Bill-Modell und am Versorgungsort | -0.6% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generika-Preiserosion bei Produkten mit verlängerter Wirkstofffreisetzung: Umsatzkompression trotz Mengenwachstum
Novartis berichtete für die Sandostatin-LAR-Gruppe (verlängerte Wirkstofffreisetzung) im Jahr 2025 einen Umsatz von 1.213 Millionen USD, was einem Rückgang von 5% zu konstanten Wechselkursen entspricht. Der Markteintritt von Generika in den Vereinigten Staaten bleibt ein wesentlicher Treiber für niedrigere realisierte Preise bei Markenprodukten mit verlängerter Wirkstofffreisetzung. Dieser Druck kann anhalten, selbst wenn die Behandlungsvolumina der Patienten steigen, da Kostenträger kostengünstigere Alternativen bevorzugen, die die Deckungsanforderungen erfüllen. Infolgedessen kann der Markenumsatz trotz stabiler oder wachsender Behandlungsvolumina sinken. Obwohl Sandostatin LAR von etablierten Verschreibungsmustern und der Vertrautheit von Spezialisten profitiert, können Preisunterschiede die Einkaufsentscheidungen von Krankenhäusern und die Deckungsentscheidungen von Kostenträgern beeinflussen. Hersteller müssen ihr Wertversprechen durch wettbewerbsfähige Vertragsgestaltung, Versorgungszuverlässigkeit und klinische Verabreichungsunterstützung stärken.
Erstattungsreibungen beim Buy-and-Bill-Modell und am Versorgungsort: Ein strukturelles Hindernis für die Übernahme auf Klinikebene
Das Buy-and-Bill-Modell erfordert, dass Leistungserbringer die Behandlung vor Erhalt der Erstattung erwerben, was für kleinere Onkologie- und Endokrinologiepraxen finanziellen Druck erzeugt, wenn Anschaffungskosten und Erstattungszeiträume nicht übereinstimmen. Größere Krankenhaussysteme verfügen über etablierte Abrechnungsprozesse und stärkere Einkaufskapazitäten, was zu ihrem Anteil von 60,12% am Octreotide-Marktumsatz im Jahr 2025 beiträgt. Diese Erstattungsdynamiken können die Übernahme neuerer Depot-Produkte in kleineren Versorgungsumgebungen verlangsamen und die Behandlungsverabreichungsorte beeinflussen. Fachkliniken bleiben eine Wachstumschance, wobei das Segment bis 2032 voraussichtlich um 11,85% wachsen wird. Selbst verabreichte Abgabe kann die praxisbasierte Medikamentenbeschaffung für bestimmte Patienten reduzieren, während komplexe Fälle weiterhin Monitoring und koordinierte Behandlung erfordern. Das Wachstum von Kliniken hängt von der Fähigkeit der Leistungserbringer ab, die Verabreichung ohne übermäßiges finanzielles Risiko zu managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Generika-Markteintritt erweitert den Zugang, während Markenprodukte dem Formularium-Druck ausgesetzt sindGenerika-Octreotide wird voraussichtlich bis 2032 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,67% wachsen. Der Start von Teva im Oktober 2024 in den Vereinigten Staaten führte eine generische Option mit verlängerter Wirkstofffreisetzung (LAR) in einer Kategorie ein, die historisch von der Originatormarke dominiert wurde. Generika-Produkte können den Behandlungszugang dort erweitern, wo die Preisgestaltung Verschreibungsentscheidungen und die Deckung beeinflusst. Sie können auch Einkaufsgruppen und Krankenversicherungen dazu veranlassen, bevorzugte Produktbezeichnungen neu zu bewerten.
Marken-Octreotide hielt im Jahr 2026 einen Anteil von 53,45% am Octreotide-Markt. Markenprodukte behalten Vorteile durch klinische Vertrautheit, etablierte Vertriebsvereinbarungen und bestehende Behandlungsprotokolle. Novartis berichtete für die Sandostatin-LAR-Gruppe im Jahr 2025 einen Umsatz von 1.213 Millionen USD, was die anhaltende kommerzielle Bedeutung der Produktlinie bestätigt. Der Generika-Wettbewerb wird weiterhin Druck auf die Markenpreisgestaltung und die Formularium-Positionierung ausüben, während Lieferanten beim Zugang, der Preisgestaltung und der Versorgungszuverlässigkeit konkurrieren.
Nach Formulierung:
Injizierbare Suspension mit verlängerter Wirkstofffreisetzung bleibt das KernformatDie injizierbare Suspension mit verlängerter Wirkstofffreisetzung erzielte im Jahr 2026 einen Formulierungsumsatzanteil von 58,56%. Das Format unterstützt die regelmäßige Erhaltungsbehandlung bei neuroendokrinen Tumoren und Akromegalie. Die monatliche Dosierung bietet Klinikern einen vertrauten Ansatz zur Überwachung der Krankheitskontrolle und zur Verwaltung von Behandlungsplänen. Etablierte Krankenhausabläufe und geschulte Leistungserbringer unterstützen weiterhin seine Marktposition.
Die Depot-Mikrosphären-Injektion wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,68% wachsen. Die Technologie erfordert eine präzise Kontrolle der Polymereigenschaften, der Wirkstoffbeladung und des Freisetzungsverhaltens, was den Markteintritt neuer Wettbewerber einschränken kann. Sofortfreisetzungsinjektionen decken weiterhin den Akutversorgungsbedarf, einschließlich ösophagealer Varizenblutungen. Orale Kandidaten wie T25 stellen einen separaten Entwicklungspfad dar, der weiteren klinischen und regulatorischen Fortschritten unterliegt.
Nach Verabreichungsweg:
Intramuskuläre Verabreichung führt, während neue Wege die Behandlungsoptionen erweiternDie intramuskuläre Verabreichung hielt im Jahr 2026 einen Umsatzanteil von 54,89%. Sandostatin LAR Depot verwendet ein etabliertes gluteales intramuskuläres Verabreichungsprotokoll. Dieser Weg unterstützt die geplante Erhaltungstherapie und ist weiterhin in aktuelle klinische Versorgungspfade integriert. Die Vertrautheit der Leistungserbringer wird seinen Einsatz in Krankenhäusern und Fachpraxen weiterhin unterstützen.
Orale und andere investigative Wege werden voraussichtlich bis 2032 mit einer CAGR von 13,34% wachsen. Subkutane Ansätze können die Abhängigkeit von intramuskulären Klinikbesuchen für geeignete Patienten verringern, während Camurus Phase-III-Belege für eine anhaltende biochemische Kontrolle mit seinem subkutanen Programm berichtete. Triasteks T25 könnte die oralen Behandlungsoptionen weiter ausbauen. Intravenöse und kurzwirksame subkutane Produkte werden weiterhin dem Akut- und ambulanten Versorgungsbedarf dienen.

Nach Indikation:
Gastroenteropankreatische neuroendokrine Tumoren führen, während Akromegalie an Dynamik gewinntGastroenteropankreatische neuroendokrine Tumoren entfielen im Jahr 2026 auf 58,23% der Octreotide-Marktgröße. Die Indikation profitiert von etablierten klinischen Leitlinien und dem anhaltenden Einsatz von Somatostatin-Analoga durch Spezialisten. Epidemiologische Daten aus den Vereinigten Staaten verzeichneten im Jahr 2021 eine auf 20 Jahre begrenzte Prävalenz von 248.546 neuroendokrinen Neoplasie-Fällen. Kombinationsansätze können den Einsatz bei ausgewählten fortgeschrittenen Fällen weiter unterstützen.
Akromegalie wird voraussichtlich bis 2032 mit einer CAGR von 12,45% wachsen. Die Indikation erfordert ein langfristiges Management zur Aufrechterhaltung der biochemischen Kontrolle, was die Nachfrage nach injizierbaren Somatostatin-Analoga stützt. Die Zulassung von Paltusotine im September 2025 führte eine orale Option für Erwachsene mit Akromegalie ein. Akute Anwendungen, einschließlich ösophagealer Varizenblutungen und sekretorischer Diarrhö, werden weiterhin die Nachfrage nach Sofortfreisetzungsprodukten unterstützen.
Nach Endnutzer:
Krankenhäuser behalten ihre Größe, während Fachkliniken schneller wachsenKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 60,12% am Octreotide-Markt. Sie verabreichen Octreotide für den Akuteinsatz und langwirksame Produkte für Patienten mit komplexen neuroendokrinen und endokrinen Erkrankungen. Krankenhäuser verfügen auch über das Personal, die Kühlketteninfrastruktur und die Einkaufssysteme, die für Depot-Injektionen erforderlich sind. Ihre Rolle bleibt besonders wichtig in der komplexen Onkologieversorgung.
Fachkliniken werden voraussichtlich bis 2032 mit einer CAGR von 11,85% wachsen. Diese Einrichtungen bieten regelmäßige Versorgung für stabile Patienten mit endokrinen und onkologischen Erkrankungen, unterstützt durch Generika-Verfügbarkeit und weniger belastende Abgabesysteme. Selbst verabreichte Behandlung kann es einigen Patienten ermöglichen, von der krankenhausbasierten Verabreichung zu wechseln. Endokrinologiekliniken und Onkologiezentren werden weiterhin eine Schlüsselrolle bei der Überwachung von Symptomen, biochemischen Reaktionen und der Patientennachsorge spielen.
Geografische Analyse
Nordamerika
Nordamerika wird voraussichtlich im Jahr 2026 einen Anteil von 39,88% am Octreotide-Markt ausmachen. Die Region profitiert von einer etablierten Fachversorgungsinfrastruktur, einem breiten Zugang zu Endokrinologie- und Onkologieleistungserbringern sowie der langjährigen Sandostatin-Produktlinie. Der Start von Teva im Jahr 2024 einer generischen Option mit verlängerter Wirkstofffreisetzung in den Vereinigten Staaten wird voraussichtlich die Einkaufsentscheidungen von Kostenträgern und Leistungserbringern beeinflussen, die hochpreisige Spezialmedikamente verwalten. Krankenhäuser und Fachpraxen werden weiterhin das Tempo des Produktwechsels beeinflussen, während neue selbst verabreichte Ansätze im Laufe der Zeit die Bandbreite der Versorgungsumgebungen erweitern können.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich während 2027–2032 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,77% wachsen. Die Ausweitung der Fachversorgungskapazitäten und ein breiterer Behandlungszugang in den wichtigsten Gesundheitssystemen werden dieses Wachstum unterstützen. Triastek wird voraussichtlich im April 2026 die Genehmigung der U.S. Food and Drug Administration (FDA) für einen Investigational New Drug (IND)-Antrag für T25 erhalten, was einen oralen Entwicklungspfad einführt, der die Innovationsbasis der Region unterstützt. Das Finanzierungsniveau und die Diagnosekapazitäten variieren in den Ländern des asiatisch-pazifischen Raums; daher ist eine einheitliche Übernahme unwahrscheinlich. Ein verbesserter Zugang zur Endokrinologie- und Onkologieversorgung kann die Nachfrage jedoch im Laufe der Zeit unterstützen.
Europa, Südamerika, Naher Osten und Afrika
Europa bleibt ein wichtiges geografisches Cluster im Octreotide-Markt, wobei Deutschland, Frankreich und das Vereinigte Königreich als wichtige Beitragsleister fungieren. Die Region hat Generika-Wettbewerb bei Produkten mit verlängerter Wirkstofffreisetzung erlebt und verfügt über ein etabliertes Netzwerk von Spezialzentren. Novartis wird voraussichtlich in seinem Jahresbericht 2025 anhaltenden Druck auf Sandostatin mit verlängerter Wirkstofffreisetzung (LAR) durch den Generika-Wettbewerb berichten. Europa spielt auch eine wichtige Rolle bei der Entwicklung von Produkten mit längeren Intervallen, wobei Debiopharm voraussichtlich im Dezember 2025 die Phase-III-OXTEND-03-Studie an 75 Standorten in 21 Ländern initiieren wird. Südamerika sowie der Nahe Osten und Afrika bieten Möglichkeiten zur Verbesserung des Patientenzugangs, da die Diagnosekapazitäten und die Fachversorgung ausgebaut werden. Der Fortschritt in diesen Regionen wird von Überweisungspfaden, der Verfügbarkeit von Spezialisten und der Erstattungsunterstützung abhängen.
Wettbewerbslandschaft
Der Octreotide-Markt umfasst eine führende Markenprodukt-Produktlinie und eine wachsende Gruppe von Generika-Lieferanten. Novartis bleibt der größte Markenprodukt-Teilnehmer durch Sandostatin mit verlängerter Wirkstofffreisetzung (LAR) und berichtete für die Sandostatin-LAR-Gruppe im Jahr 2025 einen Umsatz von 1.213 Millionen USD. Teva brachte im Oktober 2024 eine kostengünstigere generische Option mit verlängerter Wirkstofffreisetzung in den Vereinigten Staaten auf den Markt. Sofortfreisetzungsprodukte werden von Aurobindo, Dr. Reddy's, Fresenius Kabi, Gland Pharma, Hikma, Sagent, Sun Pharma und Zydus Lifesciences geliefert. Diese Lieferanten schaffen eine vielfältigere Wettbewerbslandschaft außerhalb des Marken-Segments mit verlängerter Wirkstofffreisetzung. Hersteller konkurrieren auch auf der Grundlage von Versorgungszuverlässigkeit, Fertigungskapazitäten und dem Zugang zu Kostenträgern.
Die Produktentwicklung konzentriert sich auf die Verbesserung des Patientenkomforts und die Reduzierung der Verabreichungsbelastung. Triastek erhielt im April 2026 die FDA-Genehmigung für einen Investigational New Drug (IND)-Antrag für T25, eine orale Octreotide-Acetat-Tablette. Wenn die klinische Entwicklung und die regulatorische Überprüfung erfolgreich sind, könnte das Programm einen neuen Verabreichungsweg bieten. Camurus entwickelt ein selbst verabreichtes subkutanes Programm weiter und präsentierte Phase-III-Belege für eine anhaltende biochemische Kontrolle. Stand Juni 2026 hatte die SORENTO-Studie 332 Patienten an 103 Standorten in 12 Ländern eingeschlossen. Diese Programme zeigen die Bemühungen der Wettbewerber, den Bedarf an monatlicher intramuskulärer Behandlung zu reduzieren.
Debiopharm verfolgt eine vierteljährliche Behandlungsstrategie. Der erste Patient wurde im Dezember 2025 in die Phase-III-OXTEND-03-Studie von Debio 4126 randomisiert. Die Studie plant die Bewertung eines Regimens von vier Injektionen pro Jahr im Vergleich zu 12 jährlichen Injektionen für geeignete Patienten mit Akromegalie. Die Wettbewerbslandschaft wird weiterhin zwischen etablierten injizierbaren Produkten, Generika-Produkten und neuen Verabreichungsansätzen aufgeteilt sein. Unternehmen, die eine klare Produktpositionierung, zuverlässige Behandlungsabgabe und verbesserten Komfort kombinieren, werden besser im Markt positioniert sein. Praktische Verbesserungen bei Dosierungsintervallen oder Versorgungsumgebungen können genauso wichtig sein wie der Produktpreis.
Octreotide-Branchenführer
-
Viatris Inc.
-
Fresenius Kabi AG
-
Teva Pharmaceutical Industries Ltd.
-
Hikma Pharmaceuticals PLC
-
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Octreotide-Markt Unternehmen in diesem Bericht
- Amneal Pharmaceuticals
- Aurobindo Pharma
- Bachem Holding
- BCN Peptides, S.A.
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Lupin
- Novartis
- PolyPeptide Group AG
- Sagent Pharmaceuticals, Inc.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- USV Private Limited
- Viatris
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Octreotide-Markt
- April 2026: Triastek erhielt die FDA-IND-Genehmigung für T25, eine 3D-gedruckte orale Octreotide-Acetat-Tablette, zur Beurteilung der relativen Bioverfügbarkeit und von Nahrungseffekten in einer Phase-I-Studie.
- Dezember 2025: Debiopharm randomisierte den ersten Patienten in die Phase-III-OXTEND-03-Studie von Debio 4126, die vier jährliche Injektionen im Vergleich zu 12 bei 120 Akromegalie-Patienten bewertet.
- September 2025: Die FDA genehmigte Paltusotine für Erwachsene mit Akromegalie; die PATHFNDR-2-Studie hielt die IGF-1-Kontrolle bei 83% der behandelten Patienten im Vergleich zu 4% mit Placebo aufrecht.
Globaler Octreotide-Marktbericht Umfang
Gemäß dem Umfang des Berichts ist Octreotide ein synthetisches (künstliches) Somatostatin-Analogon, ein Oktapeptid, das das natürliche Hormon Somatostatin nachahmt. Es ist ein wirksamerer Inhibitor von Wachstumshormon, Insulin und Glukagon als das natürliche Hormon.
Der Octreotide-Markt ist nach Produkttyp, Formulierung, Verabreichungsweg, Indikation, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt Marken-Octreotide und Generika-Octreotide. Nach Formulierung ist der Markt in Sofortfreisetzungsinjektion, injizierbare Suspension mit verlängerter Wirkstofffreisetzung, Depot-Mikrosphären-Injektion und andere Formulierungen mit verlängerter Wirkstofffreisetzung segmentiert. Nach Verabreichungsweg ist der Markt in subkutan, intravenös, intramuskulär, oral und andere investigative Verabreichungswege kategorisiert. Nach Indikation ist der Markt in Akromegalie, gastroenteropankreatische neuroendokrine Tumoren, Karzinoid-Syndrom, vasoaktive intestinale Peptid-sezernierende Tumoren, sekretorische Diarrhö, ösophageale Varizenblutung und andere klinische Indikationen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachkliniken, Endokrinologiekliniken, Onkologiezentren, ambulante Versorgungszentren und andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Marken-Octreotide |
| Generika-Octreotide |
| Sofortfreisetzungsinjektion |
| Injizierbare Suspension mit verlängerter Wirkstofffreisetzung |
| Depot-Mikrosphären-Injektion |
| Andere Formulierungen mit verlängerter Wirkstofffreisetzung |
| Subkutan |
| Intravenös |
| Intramuskulär |
| Orale und andere investigative Verabreichungswege |
| Akromegalie |
| Gastroenteropankreatische neuroendokrine Tumoren |
| Karzinoid-Syndrom |
| Vasoaktive intestinale Peptid-sezernierende Tumoren |
| Sekretorische Diarrhö |
| Ösophageale Varizenblutung |
| Andere klinische Indikationen |
| Krankenhäuser |
| Fachkliniken |
| Endokrinologiekliniken |
| Onkologiezentren |
| Ambulante Versorgungszentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Marken-Octreotide | |
| Generika-Octreotide | ||
| Nach Formulierung | Sofortfreisetzungsinjektion | |
| Injizierbare Suspension mit verlängerter Wirkstofffreisetzung | ||
| Depot-Mikrosphären-Injektion | ||
| Andere Formulierungen mit verlängerter Wirkstofffreisetzung | ||
| Nach Verabreichungsweg | Subkutan | |
| Intravenös | ||
| Intramuskulär | ||
| Orale und andere investigative Verabreichungswege | ||
| Nach Indikation | Akromegalie | |
| Gastroenteropankreatische neuroendokrine Tumoren | ||
| Karzinoid-Syndrom | ||
| Vasoaktive intestinale Peptid-sezernierende Tumoren | ||
| Sekretorische Diarrhö | ||
| Ösophageale Varizenblutung | ||
| Andere klinische Indikationen | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Endokrinologiekliniken | ||
| Onkologiezentren | ||
| Ambulante Versorgungszentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Octreotide-Markt?
Der Octreotide-Markt wird voraussichtlich bis 2032 5,01 Milliarden USD erreichen, ausgehend von 2,71 Milliarden USD im Jahr 2026, was die anhaltende Nachfrage von Spezialisten nach Langzeitbehandlung widerspiegelt.
Welcher Produkttyp wächst am schnellsten im Octreotide-Bereich?
Generika-Octreotide ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 12,67% bis 2032, da kostengünstigere Alternativen mit verlängerter Wirkstofffreisetzung in etablierte Behandlungsumgebungen eintreten.
Welche therapeutische Indikation erzielt den größten Octreotide-Umsatz?
Gastroenteropankreatische neuroendokrine Tumoren entfielen im Jahr 2026 auf 58,23% des Indikationsumsatzes, unterstützt durch leitlinienbasierte Somatostatin-Analogon-Behandlung und den Einsatz in der spezialisierten Onkologieversorgung.
Welche Region wird beim Octreotide voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste regionale Wachstum verzeichnen, mit einer CAGR von 13,77% von 2027 bis 2032, da der Zugang zur Endokrinologie- und Onkologieversorgung verbessert wird.
Wie beeinflussen orale Behandlungen den Octreotide-Einsatz?
Orale Optionen wie Paltusotine und investigative orale Octreotide-Programme erweitern die Behandlungsauswahl, während injizierbare Therapien für Erhaltungspatienten und komplexe klinische Versorgung weiterhin wichtig bleiben.