
Tamanho e Participação do Mercado de Terapia Nutricional
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 59.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 80.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapia Nutricional por Mordor Intelligence
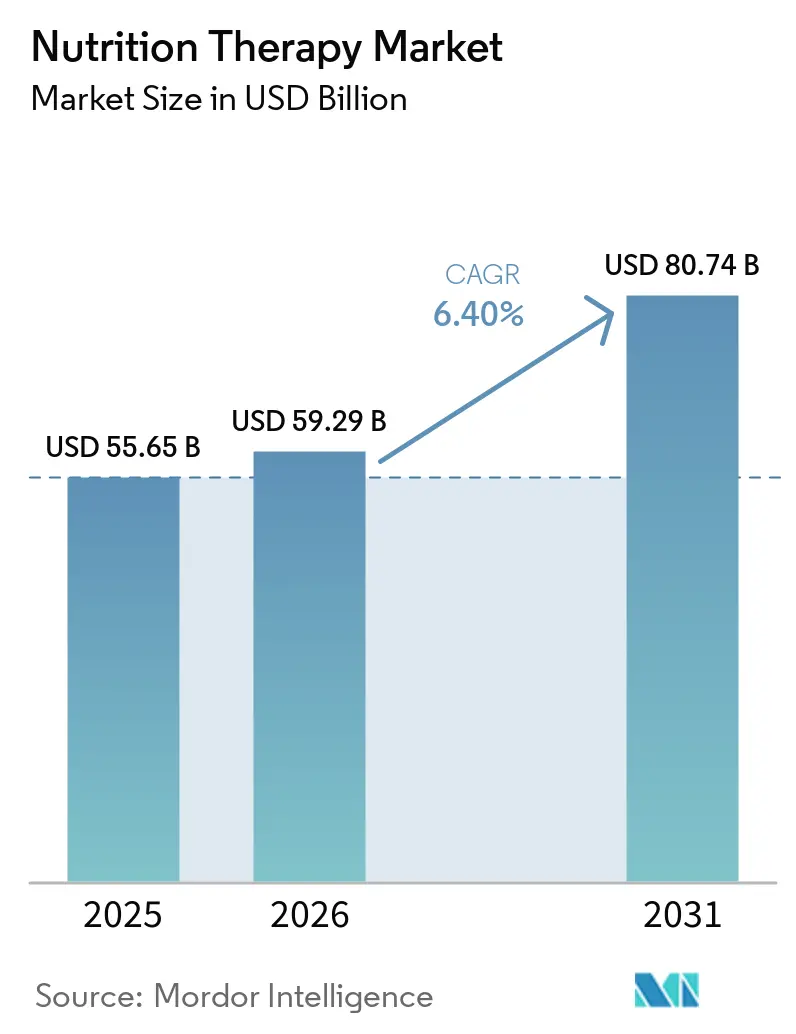
O tamanho do Mercado de Terapia Nutricional foi avaliado em 55,65 bilhões de USD em 2025 e estima-se que cresça de 59,29 bilhões de USD em 2026 para atingir 80,74 bilhões de USD até 2031, a um CAGR de 6,40% durante o período de previsão (2026-2031).
O mercado de terapia nutricional inclui suplementos nutricionais orais, fórmulas enterais administradas por sonda, nutrição parenteral e alimentos médicos especializados utilizados em hospitais, cuidados domiciliares, cuidados de longa duração e ambientes ambulatoriais. A demanda é sustentada pela desnutrição relacionada a doenças em populações envelhecidas e em pessoas que vivem com condições crônicas, bem como pelo uso mais amplo de triagem nutricional nos protocolos de cuidado. A desnutrição relacionada a doenças em pacientes hospitalizados demonstra que a necessidade clínica vai além dos ambientes de terapia intensiva. A prestação de cuidados também está migrando das enfermarias hospitalares para ambientes domiciliares e comunitários, o que favorece formatos prontos para uso, convenientes, e serviços que podem apoiar o cuidado ambulatorial. A atividade competitiva concentra-se em evidências clínicas, produtos específicos para doenças, acesso a cuidados domiciliares e expansão de portfólio, embora lacunas de reembolso, custos de fabricação e diferentes classificações de produtos continuem a limitar o acesso em vários países.
Principais Conclusões do Relatório
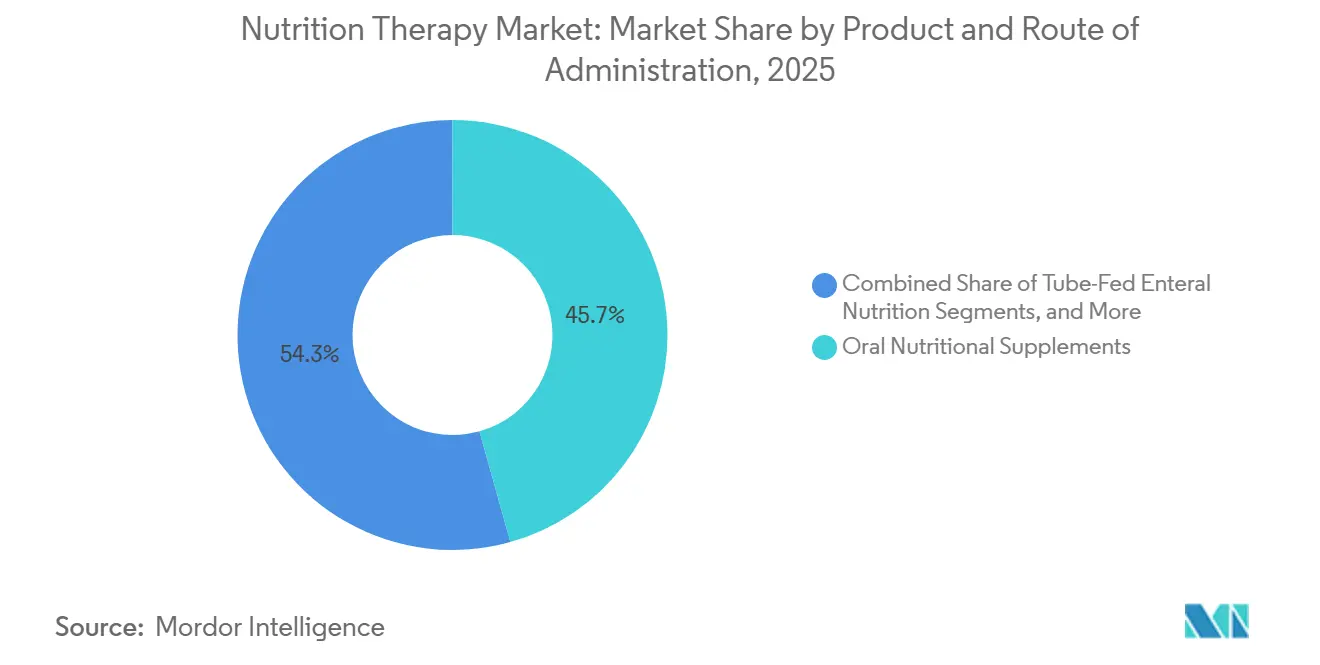
- Por produto e via de administração, os suplementos nutricionais orais detinham 45,66% da participação do mercado de terapia nutricional em 2025 e estão projetados para crescer a um CAGR de 8,56% até 2031.
- Por tipo de nutrição, a nutrição padrão representou 38,45% do tamanho do mercado de terapia nutricional em 2025, enquanto a nutrição específica para doenças está projetada para avançar a um CAGR de 9,73% até 2031.
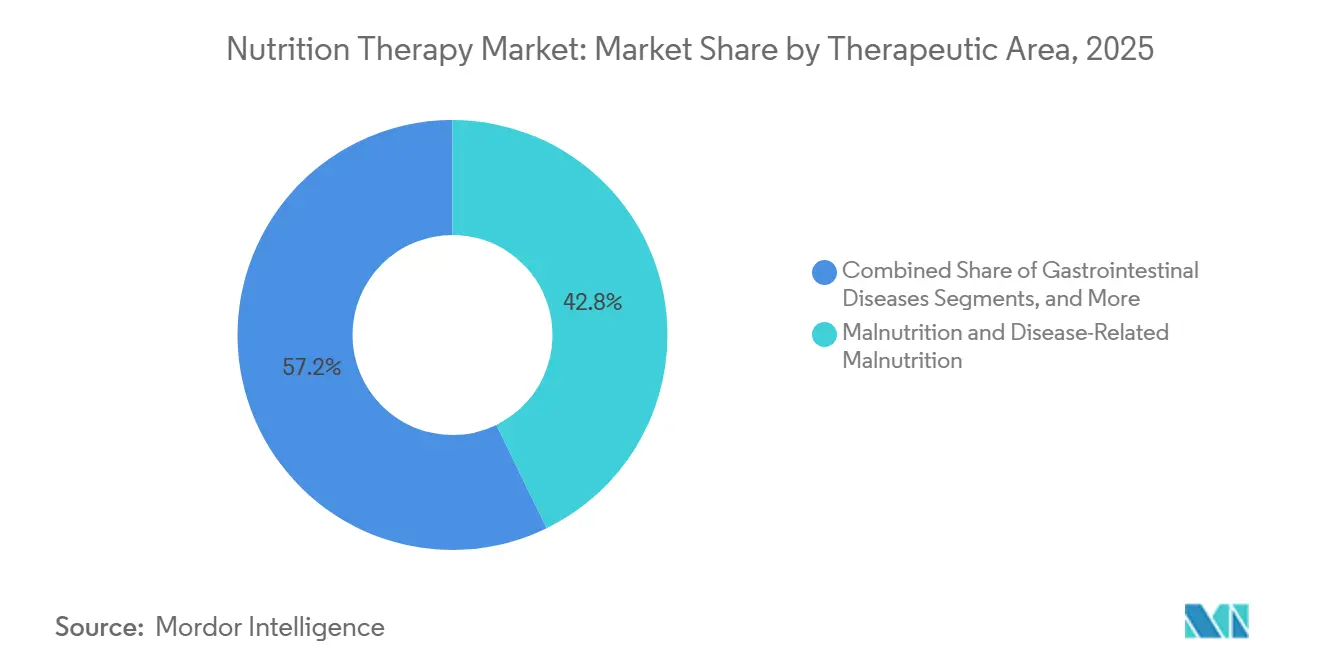
- Por área terapêutica, desnutrição e desnutrição relacionada a doenças representaram 42,78% da participação do mercado de terapia nutricional em 2025, enquanto as doenças gastrointestinais estão projetadas para crescer a um CAGR de 7,93% até 2031.
- Por faixa etária, adultos representaram 39,89% da demanda em 2025, enquanto crianças devem crescer a um CAGR de 8,88% até 2031.
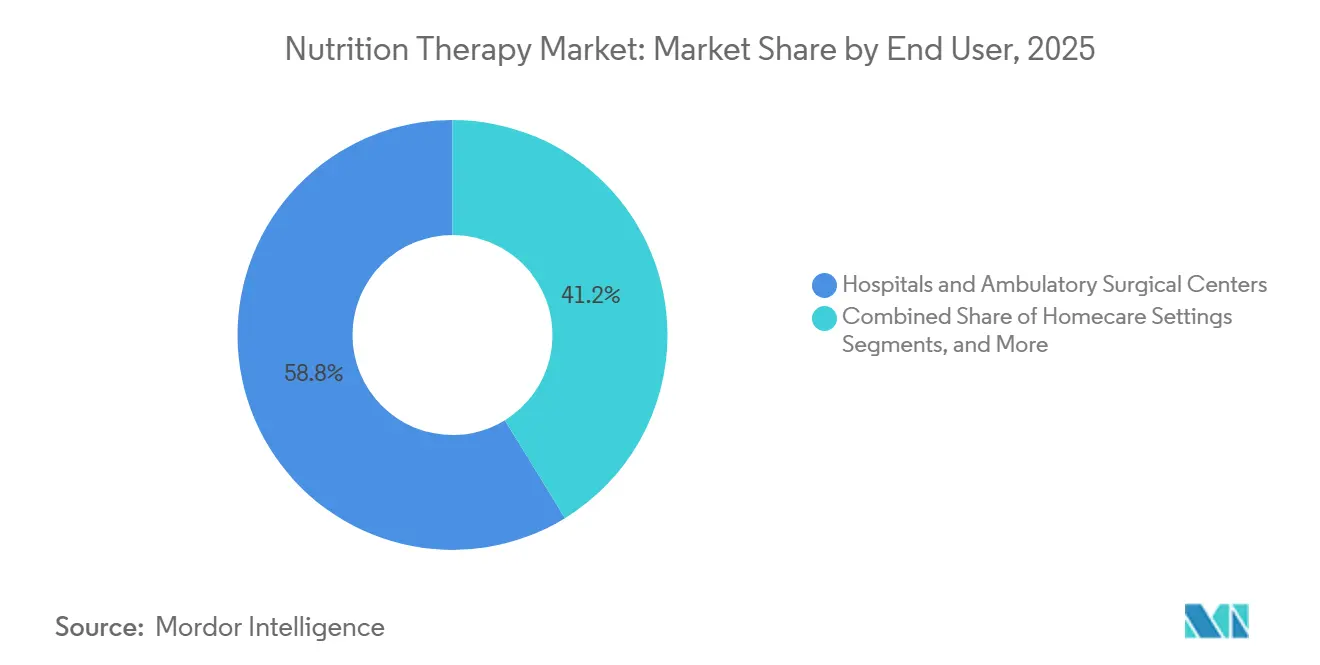
- Por usuário final, hospitais e centros cirúrgicos ambulatoriais detinham 58,77% da demanda em 2025, enquanto os ambientes de cuidados domiciliares estão projetados para crescer a um CAGR de 9,45% até 2031.
- Por canal de distribuição, as farmácias hospitalares representaram 55,96% da demanda em 2025, enquanto o comércio eletrônico está projetado para expandir a um CAGR de 9,67% até 2031.
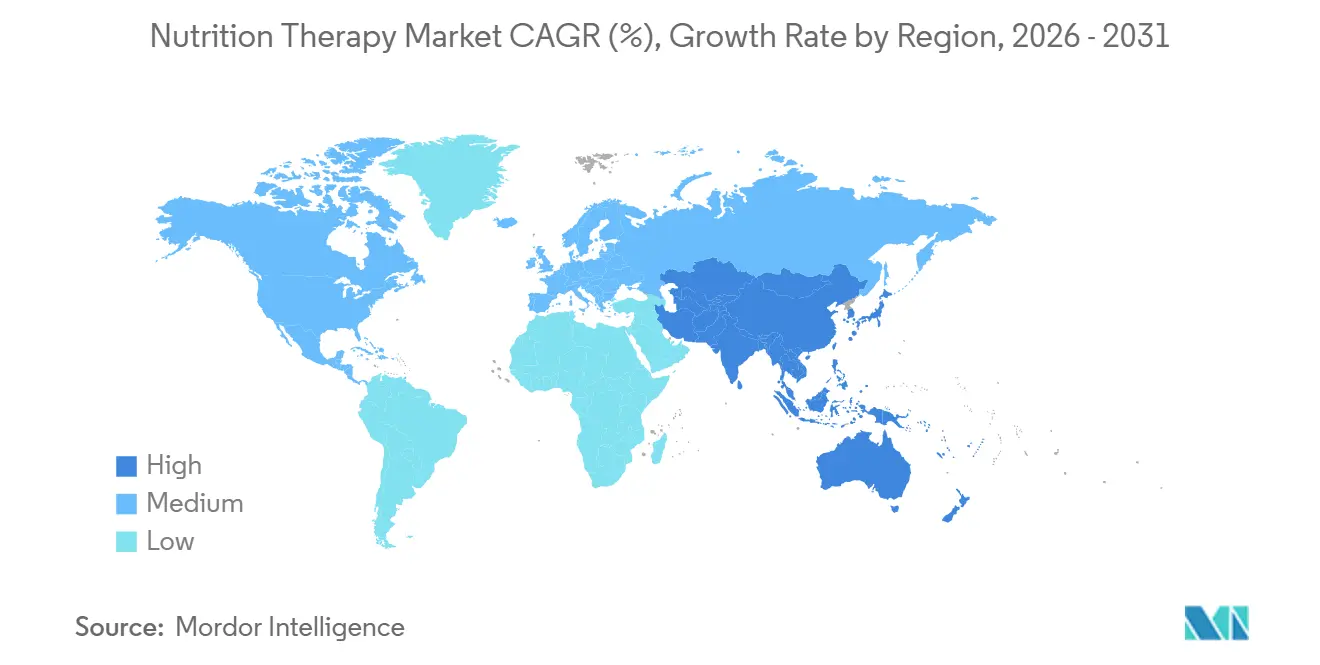
- Por geografia, a América do Norte detinha 41,78% da demanda em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Terapia Nutricional
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Gestão da desnutrição e sarcopenia relacionadas ao envelhecimento | +2.1% | Global, concentrado na Europa, Japão e China | Longo prazo (≥ 4 anos) |
| Aumento da demanda por nutrição em doenças crônicas e oncologia | +1.5% | Global, com América do Norte, Europa e Ásia-Pacífico como regiões centrais | Médio prazo (2-4 anos) |
| Migração do suporte nutricional hospitalar para o domiciliar | +0.9% | América do Norte e Europa, com adoção inicial na Austrália e Coreia do Sul | Médio prazo (2-4 anos) |
| Consolidação do cuidado nutricional baseado em evidências | +0.6% | Global, com Europa e América do Norte liderando | Longo prazo (≥ 4 anos) |
| Perda muscular associada a GLP-1 e demanda por suporte nutricional | +0.7% | América do Norte primeiro, seguida pela Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Personalização de fórmulas por meio de dados sobre doenças, tolerância e microbioma | +0.5% | Europa e América do Norte, com centros de pesquisa selecionados na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gestão da Desnutrição e Sarcopenia Relacionadas ao Envelhecimento
O envelhecimento populacional continua sendo um impulsionador sustentado da demanda no mercado de terapia nutricional. O consenso de 2025 do Grupo de Trabalho Asiático para Sarcopenia expandiu os critérios diagnósticos de sarcopenia para incluir adultos entre 50 e 64 anos, ampliando a elegibilidade para suplementos nutricionais orais e alimentos médicos ricos em proteínas.[1] As diretrizes japonesas de 2025 recomendaram ingestão proteica de 1,2 a 1,5 g/kg/dia para idosos com desnutrição relacionada a doenças, sustentando a demanda por produtos enterais ricos em proteínas. Uma metanálise em rede de 2025 constatou que o treinamento resistido combinado com suplementação nutricional proporcionou melhores resultados para sarcopenia do que cada intervenção isolada.[2] Essas evidências apoiam o cuidado nutricional antes e após a hospitalização e ampliam as oportunidades de dispensação em ambientes de cuidados domiciliares e no varejo.
Aumento da Demanda por Nutrição em Doenças Crônicas e Oncologia
As doenças crônicas e o cuidado oncológico estão aumentando a necessidade de avaliação e tratamento nutricional sistemático no mercado de terapia nutricional. A desnutrição relacionada ao câncer afeta de 30% a 85% dos pacientes oncológicos, enquanto os protocolos de suporte nutricional permanecem integrados de forma inconsistente nas vias de cuidado. A Fundação Crohn's & Colitis declarou em seu documento de posição de 2025 que a nutrição enteral exclusiva é uma opção de primeira linha para induzir a remissão na doença de Crohn, com taxas de remissão pediátrica de 67% a 80%.[3]
Um estudo de coorte de 2025 relatou que o infliximabe combinado com nutrição enteral parcial melhorou a taxa de resposta clínica em 14 semanas para 87,01%, em comparação com 74,75% para a monoterapia, e a taxa de remissão endoscópica em 54 semanas para 84,42%, em comparação com 65,66%.[4] A parceria da Danone em 2026 com a União para o Controle Internacional do Câncer demonstra que a defesa da nutrição está se tornando parte dos esforços comerciais para melhorar o acesso ao cuidado oncológico. As diretrizes da ESPEN de 2025 também incorporaram a avaliação do risco nutricional desde a pré-admissão até a pós-alta, integrando o cuidado nutricional na via clínica mais ampla.
Perda Muscular Associada a GLP-1 e Demanda por Suporte Nutricional
O uso crescente de agonistas do receptor GLP-1 para o tratamento da obesidade criou um novo canal de demanda para a terapia nutricional. Um parecer clínico conjunto de 2025 relatou que a massa corporal magra representou 38% da perda de peso total média nos ensaios com GLP-1, enquanto o músculo representou 20% do peso total perdido. O parecer recomendou ingestão proteica de 1,2 a 1,6 g/kg/dia durante a perda de peso ativa e identificou riscos de deficiências de ferro, cálcio, magnésio, zinco e vitaminas A, D, B1 e B12. A supressão do apetite pode dificultar o alcance dessas metas nutricionais por meio de refeições regulares. O acesso limitado ao aconselhamento de nutricionistas registrados cria oportunidades para suplementos nutricionais orais e serviços ambulatoriais que apoiam a ingestão monitorada.
Migração do Suporte Nutricional Hospitalar para o Domiciliar
O suporte nutricional domiciliar está remodelando os requisitos de produtos e os modelos de entrega no mercado de terapia nutricional. A Associação Nacional de Infusão Domiciliar relatou que 220.000 americanos dependem de nutrição enteral domiciliar anualmente, enquanto 32.000 dependem de nutrição parenteral domiciliar, com base em dados de 2025 a 2026. Fórmulas enterais estáveis em temperatura ambiente e prontas para uso, bolsas de nutrição parenteral pré-misturadas e suplementos orais ricos em proteínas são mais adequados para administração domiciliar do que as alternativas preparadas em hospitais. O trabalho do Conselho de Nutrição em Saúde de 2026 sobre o H.R. 2172, a Lei de Preservação do Acesso do Paciente à Infusão Domiciliar, destaca o foco político na economia dos prestadores e no acesso dos pacientes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Reembolso desigual para nutrição oral e enteral domiciliar | -0.6% | América do Norte e Europa, enquanto os mercados emergentes enfrentam cobertura estrutural limitada | Longo prazo (≥ 4 anos) |
| Altos custos de fabricação de grau clínico e conformidade | -0.4% | Global, com maior pressão sobre fabricantes com múltiplas jurisdições | Médio prazo (2-4 anos) |
| Classificação fragmentada de produtos entre regras de alimentos, alimentos médicos e medicamentos | -0.3% | América do Norte, Europa e Ásia-Pacífico, cada uma com diferentes estruturas de classificação | Longo prazo (≥ 4 anos) |
| Interoperabilidade limitada entre dados nutricionais e fluxos de trabalho clínicos | -0.2% | Global, com maior atrito em sistemas sem prontuários eletrônicos integrados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Reembolso Desigual para Nutrição Oral e Enteral Domiciliar
As lacunas de reembolso para suplementos nutricionais orais e nutrição enteral domiciliar restringem o acesso dos pacientes apesar da clara necessidade clínica. A análise da Associação Nacional de Infusão Domiciliar sobre dados do CMS mostrou que os fornecedores de kits de nutrição enteral domiciliar do Medicare diminuíram 31%, enquanto os beneficiários que recebem nutrição enteral domiciliar caíram 27% entre 2014 e 2023. Os dados fornecidos também mostraram que o custo médio de preparação de uma bolsa de nutrição parenteral domiciliar aumentou 75,4% de 2016 a 2024, enquanto o reembolso médio pelos serviços diminuiu de 2022 a 2024. Essas pressões de custo e reembolso desafiam a viabilidade operacional de prestadores especializados de menor porte. O acesso tardio a produtos nutricionais clinicamente indicados pode adiar o tratamento até que a hospitalização se torne inevitável.
Altos Custos de Fabricação de Grau Clínico e Conformidade
A fabricação estéril e a validação clínica exigem investimentos substanciais, favorecendo grandes fornecedores de nutrição bem capitalizados. A Agência de Alimentos e Medicamentos dos Estados Unidos tomou medidas de emergência em setembro de 2026 para resolver uma escassez de nutrição parenteral inicial para neonatos após o fechamento permanente de duas instalações de terceirização. Esse evento evidenciou a redundância limitada na fabricação de nutrição de alta conformidade. A conformidade com a Lei de Modernização da Segurança Alimentar, as Boas Práticas de Fabricação europeias e os requisitos de autorização de alimentos médicos específicos de cada país aumentam os custos e atrasam o lançamento de produtos. Os fornecedores que atendem aos países do GCC, ao Japão e à Austrália também enfrentam requisitos de registro nacional que podem estender o tempo de entrada no mercado em 12 a 24 meses. As diferentes classificações de alimentos, alimentos médicos e medicamentos criam incerteza regulatória adicional entre as regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto e Via de Administração: Suplementos Nutricionais Orais Lideram a Demanda Enquanto Produtos Enterais com Alimentos Reais Ganham Espaço
Os suplementos nutricionais orais detinham 45,66% da participação do mercado de terapia nutricional em 2025 e estão projetados para crescer a um CAGR de 8,56% de 2026 a 2031. Eles apoiam a desnutrição relacionada a doenças, oncologia, recuperação cirúrgica, cuidados hospitalares e tratamento ambulatorial. A nutrição enteral administrada por sonda permanece importante em terapia intensiva, oncologia e cuidados neurológicos, enquanto a nutrição parenteral atende pacientes com necessidades clínicas complexas. Uma revisão de 2025 relatou que as fórmulas enterais poliméricas alcançaram indução de remissão em até 85% dos casos pediátricos de doença de Crohn.
A atividade de patentes da Baxter em 2025 e 2026 para bolsas de nutrição parenteral multicâmaras com esterilização terminal por calor concentrou-se em simplificar a preparação à beira do leito e reduzir erros de dosagem. A aquisição pela Danone de uma participação majoritária na Kate Farms em julho de 2025 combinou Kate Farms, Nutricia, Real Food Blends e Functional Formularies em uma plataforma de nutrição médica norte-americana. A plataforma é elegível para cobertura pelo Medicare, Medicaid e WIC em 35 estados e está presente em mais de 1.500 hospitais nos Estados Unidos. A Fresenius Kabi lançou o NutriChef em setembro de 2026 em seis mercados europeus, com ingredientes de 21 plantas e mais de 75% de conteúdo de alimentos reais.


Por Tipo de Nutrição: Fórmulas Específicas para Doenças Fortalecem o Valor Clínico
A nutrição padrão comandou 38,45% da demanda em 2025, sustentada pelo seu amplo uso em formulários hospitalares para requisitos gerais de calorias e macronutrientes. A nutrição específica para doenças está prevista para crescer a um CAGR de 9,73% de 2026 a 2031. Essas fórmulas abordam doenças renais, hepáticas, câncer e má absorção por meio de perfis direcionados de aminoácidos, proteínas e micronutrientes. As fórmulas elementares e semielementares apoiam pacientes com doença inflamatória intestinal e má absorção que não toleram proteínas intactas.
O consenso da ECCO de 2025 recomendou fórmulas poliméricas como a opção enteral preferida para a doença inflamatória intestinal devido à eficácia comparável e melhor palatabilidade. A nutrição modular é cada vez mais utilizada para suplementação proteica nos protocolos de cuidado com GLP-1. Os alimentos médicos para erros inatos do metabolismo exigem fabricação controlada e conformidade regulatória, enquanto os pagadores buscam cada vez mais evidências de resultados terapêuticos para reembolso. A Danone inaugurou seu Laboratório OneBiome em Paris-Saclay em 2025 para combinar pesquisa em microbiologia e nutrição clínica.
Por Área Terapêutica: Desnutrição Impulsiona o Volume Enquanto Doenças Gastrointestinais Impulsionam o Crescimento
Desnutrição e desnutrição relacionada a doenças representaram 42,78% da demanda em 2025, tornando esta a maior aplicação terapêutica em ambientes hospitalares, de cuidados de longa duração, cirúrgicos e ambulatoriais. A diretriz geriátrica da ESPEN de 2025 incluiu 82 recomendações baseadas em evidências para o cuidado nutricional de idosos desnutridos e em risco. As doenças gastrointestinais estão previstas para crescer a um CAGR de 7,93% de 2026 a 2031, sustentadas por evidências de nutrição enteral exclusiva e parcial na doença de Crohn.
A oncologia permanece estrategicamente importante porque o cuidado nutricional afeta a tolerância ao tratamento e a recuperação. A parceria da Danone com a UICC em 2026 busca estabelecer o cuidado nutricional como um componente reconhecido das vias de tratamento do câncer. Os cuidados renais, neurológicos, cardiovasculares, hepáticos, respiratórios e relacionados ao diabetes exigem fórmulas altamente especificadas. Esses segmentos especializados favorecem fabricantes estabelecidos com amplos portfólios clínicos, fortes evidências clínicas e capacidades regulatórias.
Por Faixa Etária: Crianças Registram o Crescimento Mais Rápido à Medida que as Evidências Pediátricas se Expandem
Os adultos representaram 39,89% da demanda em 2025, refletindo sua grande participação nas internações hospitalares, no uso de cuidados de longa duração e no tratamento oncológico ambulatorial. As crianças estão previstas para crescer a um CAGR de 8,88% de 2026 a 2031, sustentadas pela cobertura de seguro público e por evidências mais sólidas para o cuidado nutricional na doença inflamatória intestinal infantil. A intervenção precoce específica para doenças pode melhorar os resultados a longo prazo e reduzir os custos de hospitalização. A Kate Farms lançou a Nutrição Infantil em março de 2025 para crianças de 1 a 13 anos, com elegibilidade para Medicare, Medicaid e WIC.
Neonatos e lactentes permanecem um grupo menor, mas clinicamente crítico. A Fresenius Kabi introduziu sua linha Pedismof na Europa em junho de 2026 para neonatos prematuros até adolescentes. As bolsas de três câmaras prontas para uso combinam glicose, aminoácidos balanceados e SMOFlipid com ácidos graxos ômega-3, reduzindo os riscos associados à manipulação pediátrica não padronizada. Os idosos permanecem o segundo maior grupo, com demanda vinculada ao manejo da sarcopenia e à desnutrição relacionada a doenças.
Por Usuário Final: A Demanda Hospitalar Permanece a Maior Enquanto os Cuidados Domiciliares Ganham Ritmo
Hospitais e centros cirúrgicos ambulatoriais detinham 58,77% da demanda em 2025, refletindo o papel central dos nutricionistas hospitalares, clínicos e comitês de formulário. Os hospitais são frequentemente onde os prestadores identificam o risco nutricional e iniciam o tratamento. Os ambientes de cuidados domiciliares estão previstos para crescer a um CAGR de 9,45% de 2026 a 2031, impulsionados por políticas de alta precoce, preferência dos pacientes por cuidados domiciliares e cobertura de suporte mais ampla.
Casas de repouso e lares para idosos permanecem usuários estáveis devido à demografia do envelhecimento e à prevalência de fragilidade. As clínicas especializadas atendem pacientes com doenças renais, câncer e distúrbios metabólicos que requerem gestão clínica próxima, enquanto os centros de reabilitação incluem cada vez mais a nutrição nos protocolos de recuperação pós-aguda. O memorando do CMS citado na pesquisa fornecida incentivou o investimento em serviços de nutrição hospitalar em 2026 e pode aumentar os encaminhamentos de pacientes clinicamente estáveis para prestadores de cuidados domiciliares. Os fornecedores precisam de formatos que apoiem ambos os ambientes de cuidado, com orientações claras de administração e distribuição confiável.
Por Canal de Distribuição: O Comércio Eletrônico Expande o Acesso ao Lado da Dispensação Clínica
As farmácias hospitalares representaram 55,96% da distribuição em 2025 porque a dispensação clínica apoia a rastreabilidade, a supervisão e o monitoramento dos pacientes. O comércio eletrônico está previsto para crescer a um CAGR de 9,67% de 2026 a 2031. As lojas virtuais diretas ao paciente e o atendimento por farmácias online ampliam o acesso à nutrição médica coberta e apoiam os pacientes que continuam a terapia após a alta. Os requisitos de supervisão médica nos marcos regulatórios dos Estados Unidos e da Europa continuam a limitar os modelos diretos ao consumidor sem restrições.
As farmácias de varejo permanecem relevantes para usuários ambulatoriais de suplementos orais e pacientes em transição do hospital para o domicílio. A Kate Farms expandiu seu Shake de Nutrição de Alta Proteína para mais de 6.800 lojas Walmart e CVS em agosto de 2026, representando um aumento de sete vezes na distribuição no varejo. A expansão conectou a nutrição médica coberta por seguro ao acesso no varejo em massa. Os fornecedores devem equilibrar o acesso com a rastreabilidade, a supervisão médica e os requisitos dos pagadores, fortalecendo o argumento para modelos integrados de atendimento e suporte ao paciente no mercado de terapia nutricional.
Análise Geográfica
A América do Norte detinha 41,78% da participação do mercado de terapia nutricional em 2025, sustentada pela infraestrutura hospitalar estabelecida e pela supervisão de alimentos médicos. A região tem forte demanda por nutrição clínica hospitalar e domiciliar. Os dados da Associação Nacional de Infusão Domiciliar mostram que os custos de preparação de bolsas de nutrição parenteral domiciliar aumentaram 75,4% de 2016 a 2024, enquanto os fornecedores de nutrição enteral domiciliar do Medicare diminuíram 31% de 2014 a 2023. Essas restrições afetam a capacidade dos prestadores apesar das crescentes necessidades dos pacientes. O apoio do Conselho de Nutrição em Saúde de 2026 ao H.R. 2172 e o memorando do CMS citado na pesquisa fornecida indicam maior foco político na melhoria do acesso.
A Ásia-Pacífico está prevista para crescer a um CAGR de 8,59% de 2026 a 2031, impulsionada pelo envelhecimento populacional e pela expansão da cobertura de seguro para nutrição clínica na China, no Japão e na Coreia do Sul. Em sua apresentação de novembro de 2025, a Fresenius Kabi se identificou como o principal fornecedor de nutrição parenteral na China. As diretrizes japonesas de 2025 fornecem padrões específicos de manejo nutricional para sarcopenia e fragilidade. O consenso do AWGS de 2025 ampliou a faixa etária para triagem de sarcopenia, potencialmente expandindo a população de pacientes elegíveis na Coreia do Sul, Austrália e Índia. A Europa possui protocolos de nutrição estabelecidos na Alemanha, França e Reino Unido, onde fórmulas específicas para doenças e modelos de cuidados domiciliares são áreas competitivas-chave. As diretrizes cirúrgicas e geriátricas da ESPEN de 2025 apoiam intervenções nutricionais em uma população de pacientes mais ampla.
As estratégias de saúde do GCC posicionam cada vez mais a nutrição clínica dentro do manejo de doenças não transmissíveis, apoiando a entrada estruturada no mercado no Oriente Médio e na África. Na América do Sul, o Brasil lidera o mercado, com o sistema público de saúde SUS continuando a expandir a cobertura de nutrição enteral, de acordo com a pesquisa fornecida. A Argentina depende mais das redes de saúde privadas como principal canal de distribuição. Essas diferenças regionais exigem que os fornecedores adaptem as estratégias de reembolso, registro e distribuição a cada sistema de saúde.

Cenário Competitivo
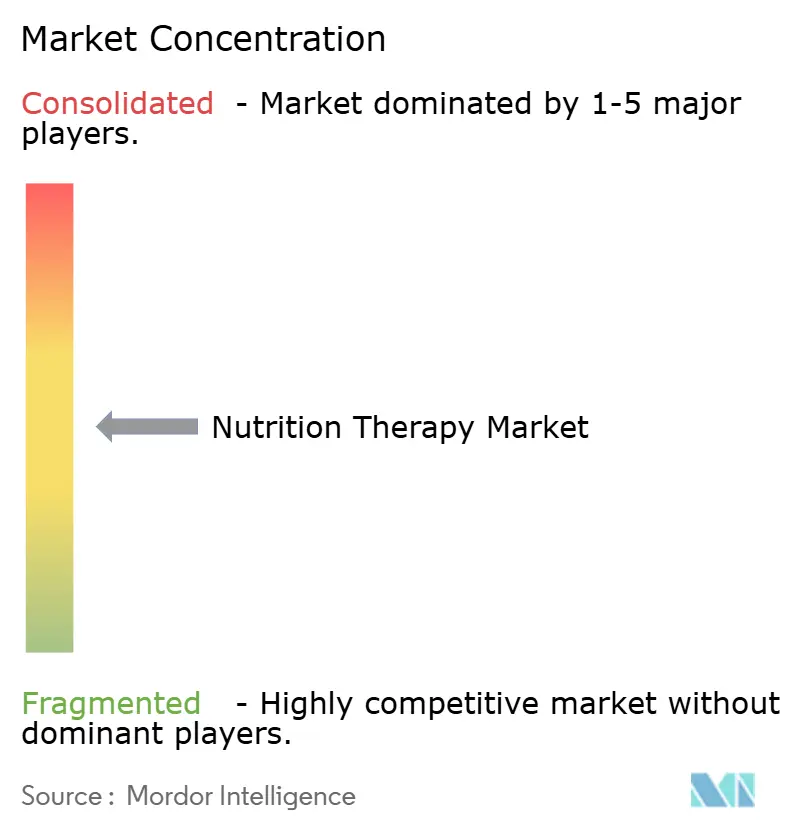
O mercado de terapia nutricional é moderadamente concentrado, com Fresenius Kabi, Nestlé Health Science, Abbott e Danone ocupando posições de liderança na nutrição clínica global. A Fresenius Kabi reportou crescimento orgânico de receita de 7% no terceiro trimestre de 2025 e se posicionou como o principal fornecedor global de nutrição parenteral e o segundo maior fornecedor de nutrição enteral na Europa e na China. Seus lançamentos de 2026 incluíram Pedismof, Fresubin PLANT-BASED Tube Feed e NutriChef, criando um ritmo de expansão de portfólio que fornecedores menores podem ter dificuldade em acompanhar.
A Danone expandiu sua posição em nutrição médica ao adquirir uma participação majoritária na Kate Farms em julho de 2025, combinando capacidades de fórmulas à base de plantas, alimentos integrais e fórmulas clínicas. A Fresenius Kabi lançou o Fresubin PLANT-BASED Tube Feed na Europa em março de 2026, oferecendo um produto pronto para uso de 500 ml com 1,5 kcal/ml, 100% de proteína de soja, com certificações halal e kosher. Seu lançamento do NutriChef em setembro de 2026 adicionou uma opção de nutrição enteral de origem vegetal com ingredientes de alimentos reais em seis países europeus, enquanto o Laboratório OneBiome da Danone fortaleceu o foco em pesquisa clínica e de microbioma.
Marcas especializadas, incluindo Kate Farms, Real Food Blends, Functional Formularies, Smartfish, AYMES, Nutrisens e Vegenat, atendem a necessidades específicas de terapia nutricional, incluindo oncologia e desnutrição relacionada a doenças. Os exemplos de patentes da Baxter concentraram-se em bolsas de nutrição parenteral multicâmaras prontas para uso com micronutrientes integrados para melhorar os fluxos de trabalho clínicos. A ISO 22000, o Regulamento Europeu 609/2013, os requisitos de produção estéril e os padrões de registro nacional criam barreiras significativas para novos entrantes menores, enquanto as empresas líderes se beneficiam de amplos portfólios, capacidades de evidências clínicas e recursos regulatórios.
Líderes do Setor de Terapia Nutricional
-
Abbott Laboratories
-
Fresenius Kabi AG
-
Danone S.A.
-
Nestlé S.A.
-
Baxter International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Fresenius Kabi lançou o NutriChef, uma fórmula enteral de origem vegetal contendo ingredientes de 21 plantas e mais de 75% de conteúdo de alimentos reais, em seis países europeus.
- Agosto de 2026: A Kate Farms expandiu a distribuição de seu Shake de Nutrição de Alta Proteína direcionado ao GLP-1 para mais de 6.800 lojas Walmart e CVS em todo o país, representando um aumento de sete vezes.
- Junho de 2026: A Fresenius Kabi lançou a linha de nutrição parenteral pediátrica Pedismof na Europa, oferecendo bolsas de três câmaras prontas para uso específicas para cada faixa etária, para neonatos prematuros até adolescentes.
- Fevereiro de 2026: A Danone fez parceria com a União para o Controle Internacional do Câncer no Dia Mundial do Câncer para promover o cuidado nutricional nas vias globais de tratamento do câncer.


Escopo do Relatório Global do Mercado de Terapia Nutricional
De acordo com o escopo do relatório, a terapia nutricional, frequentemente denominada formalmente como terapia nutricional médica (TNM), é um plano de tratamento clínico baseado em evidências que utiliza mudanças dietéticas personalizadas, educação nutricional e manejo metabólico direcionado para ajudar a tratar ou gerenciar condições de saúde específicas.
O mercado de terapia nutricional é segmentado por produto e via de administração, tipo de nutrição, área terapêutica, faixa etária, usuário final, canal de distribuição e geografia. Por produto e via de administração, o mercado inclui suplementos nutricionais orais, nutrição enteral administrada por sonda, nutrição parenteral e outros. Por tipo de nutrição, o mercado é segmentado em nutrição padrão, nutrição especializada, nutrição específica para doenças, nutrição elemental e semielementar, nutrição modular e alimentos médicos para erros inatos do metabolismo. Por área terapêutica, o mercado é categorizado em desnutrição e desnutrição relacionada a doenças, oncologia, diabetes, doenças gastrointestinais, doenças neurológicas, doenças renais, doenças respiratórias, doenças cardiovasculares, doenças hepáticas e outros. Por faixa etária, o mercado é segmentado em neonatos, lactentes, crianças, adultos e idosos. Por usuário final, o mercado é segmentado em hospitais e centros cirúrgicos ambulatoriais, ambientes de cuidados domiciliares, casas de repouso e lares para idosos, clínicas especializadas, centros de reabilitação e outros. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, comércio eletrônico e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Suplementos Nutricionais Orais |
| Nutrição Enteral Administrada por Sonda |
| Nutrição Parenteral |
| Outros |
| Nutrição Padrão |
| Nutrição Especializada |
| Nutrição Específica para Doenças |
| Nutrição Elemental e Semielementar |
| Nutrição Modular |
| Alimentos Médicos para Erros Inatos do Metabolismo |
| Desnutrição e Desnutrição Relacionada a Doenças |
| Oncologia |
| Diabetes |
| Doenças Gastrointestinais |
| Doenças Neurológicas |
| Doenças Renais |
| Doenças Respiratórias |
| Doenças Cardiovasculares |
| Doenças Hepáticas |
| Outros |
| Neonatos |
| Lactentes |
| Crianças |
| Adultos |
| Idosos |
| Hospitais e Centros Cirúrgicos Ambulatoriais |
| Ambientes de Cuidados Domiciliares |
| Casas de Repouso e Lares para Idosos |
| Clínicas Especializadas |
| Centros de Reabilitação |
| Outros |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Comércio Eletrônico |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto e Via de Administração | Suplementos Nutricionais Orais | |
| Nutrição Enteral Administrada por Sonda | ||
| Nutrição Parenteral | ||
| Outros | ||
| Por Tipo de Nutrição | Nutrição Padrão | |
| Nutrição Especializada | ||
| Nutrição Específica para Doenças | ||
| Nutrição Elemental e Semielementar | ||
| Nutrição Modular | ||
| Alimentos Médicos para Erros Inatos do Metabolismo | ||
| Por Área Terapêutica | Desnutrição e Desnutrição Relacionada a Doenças | |
| Oncologia | ||
| Diabetes | ||
| Doenças Gastrointestinais | ||
| Doenças Neurológicas | ||
| Doenças Renais | ||
| Doenças Respiratórias | ||
| Doenças Cardiovasculares | ||
| Doenças Hepáticas | ||
| Outros | ||
| Por Faixa Etária | Neonatos | |
| Lactentes | ||
| Crianças | ||
| Adultos | ||
| Idosos | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos Ambulatoriais | |
| Ambientes de Cuidados Domiciliares | ||
| Casas de Repouso e Lares para Idosos | ||
| Clínicas Especializadas | ||
| Centros de Reabilitação | ||
| Outros | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Comércio Eletrônico | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de terapia nutricional?
O mercado de terapia nutricional é avaliado em 59,21 bilhões de USD em 2026 e está projetado para atingir 80,74 bilhões de USD até 2031, a um CAGR de 6,40%.
Qual categoria de produto lidera a demanda em terapia nutricional?
Os Suplementos Nutricionais Orais lideraram a demanda com uma participação de 45,66% em 2025 e estão previstos para crescer a um CAGR de 8,56% até 2031.
O que está impulsionando a demanda por produtos de nutrição clínica?
Envelhecimento, desnutrição relacionada a doenças, doenças crônicas, cuidados oncológicos, necessidades nutricionais associadas ao GLP-1 e adoção de cuidados domiciliares estão expandindo a demanda.
Qual área terapêutica está crescendo mais rapidamente?
As Doenças Gastrointestinais estão projetadas para crescer a um CAGR de 7,93% até 2031, sustentadas por evidências de nutrição enteral na doença de Crohn.
Qual região está crescendo mais rapidamente em terapia nutricional?
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,59% de 2026 a 2031, impulsionada pelo envelhecimento populacional e pela maior cobertura de nutrição clínica.
Como os cuidados domiciliares estão mudando a entrega de nutrição clínica?
Os Ambientes de Cuidados Domiciliares estão projetados para crescer a um CAGR de 9,45% até 2031, o que aumenta a demanda por produtos prontos para uso, suporte digital e atendimento confiável.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
