
Taille et Part du Marché de la Thérapie Nutritionnelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 59.29 Milliards de dollars |
| Taille du Marché (2031) | 80.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Thérapie Nutritionnelle par Mordor Intelligence
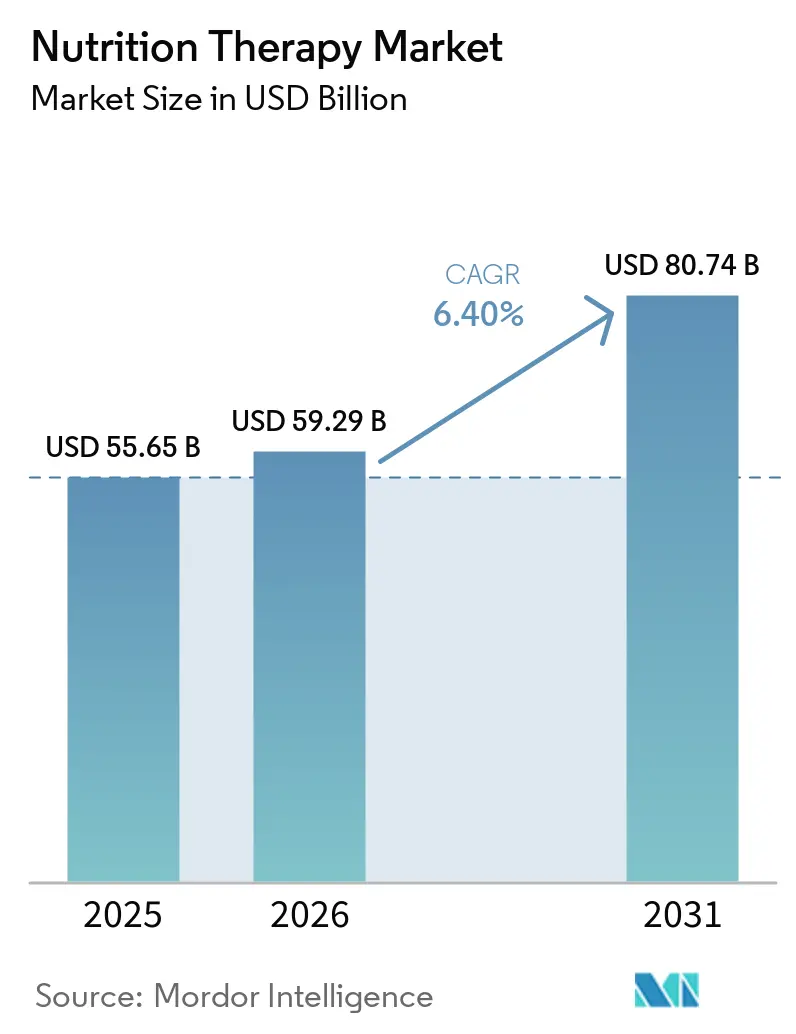
La taille du Marché de la Thérapie Nutritionnelle était évaluée à 55,65 milliards USD en 2025 et devrait croître de 59,29 milliards USD en 2026 pour atteindre 80,74 milliards USD d'ici 2031, à un CAGR de 6,40% durant la période de prévision (2026-2031).
Le marché de la thérapie nutritionnelle comprend les compléments nutritionnels oraux, les formules entérales administrées par sonde, la nutrition parentérale et les aliments médicaux spécialisés utilisés dans les hôpitaux, les soins à domicile, les soins de longue durée et les milieux ambulatoires. La demande est soutenue par la dénutrition liée aux maladies chez les populations vieillissantes et les personnes vivant avec des maladies chroniques, ainsi que par l'utilisation plus large du dépistage nutritionnel dans les protocoles de soins. La dénutrition liée aux maladies chez les patients hospitalisés montre que le besoin clinique s'étend au-delà des milieux de soins intensifs. La prestation de soins se déplace également des services hospitaliers vers les milieux domiciliaires et communautaires, ce qui favorise les formats pratiques prêts à l'emploi et les services pouvant soutenir les soins ambulatoires. L'activité concurrentielle se concentre sur les preuves cliniques, les produits spécifiques aux maladies, l'accès aux soins à domicile et l'expansion du portefeuille, bien que les lacunes en matière de remboursement, les coûts de fabrication et les différentes classifications de produits continuent de limiter l'accès dans plusieurs pays.
Points Clés du Rapport
- Par produit et voie d'administration, les compléments nutritionnels oraux détenaient 45,66% de la part du marché de la thérapie nutritionnelle en 2025 et devraient croître à un CAGR de 8,56% jusqu'en 2031.
- Par type de nutrition, la nutrition standard représentait 38,45% de la taille du marché de la thérapie nutritionnelle en 2025, tandis que la nutrition spécifique à la maladie devrait progresser à un CAGR de 9,73% jusqu'en 2031.
- Par aire thérapeutique, la dénutrition et la dénutrition liée aux maladies représentaient 42,78% de la part du marché de la thérapie nutritionnelle en 2025, tandis que les maladies gastro-intestinales devraient croître à un CAGR de 7,93% jusqu'en 2031.
- Par groupe d'âge, les adultes représentaient 39,89% de la demande en 2025, tandis que les enfants devraient croître à un CAGR de 8,88% jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les centres chirurgicaux ambulatoires détenaient 58,77% de la demande en 2025, tandis que les milieux de soins à domicile devraient croître à un CAGR de 9,45% jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières représentaient 55,96% de la demande en 2025, tandis que le commerce électronique devrait se développer à un CAGR de 9,67% jusqu'en 2031.
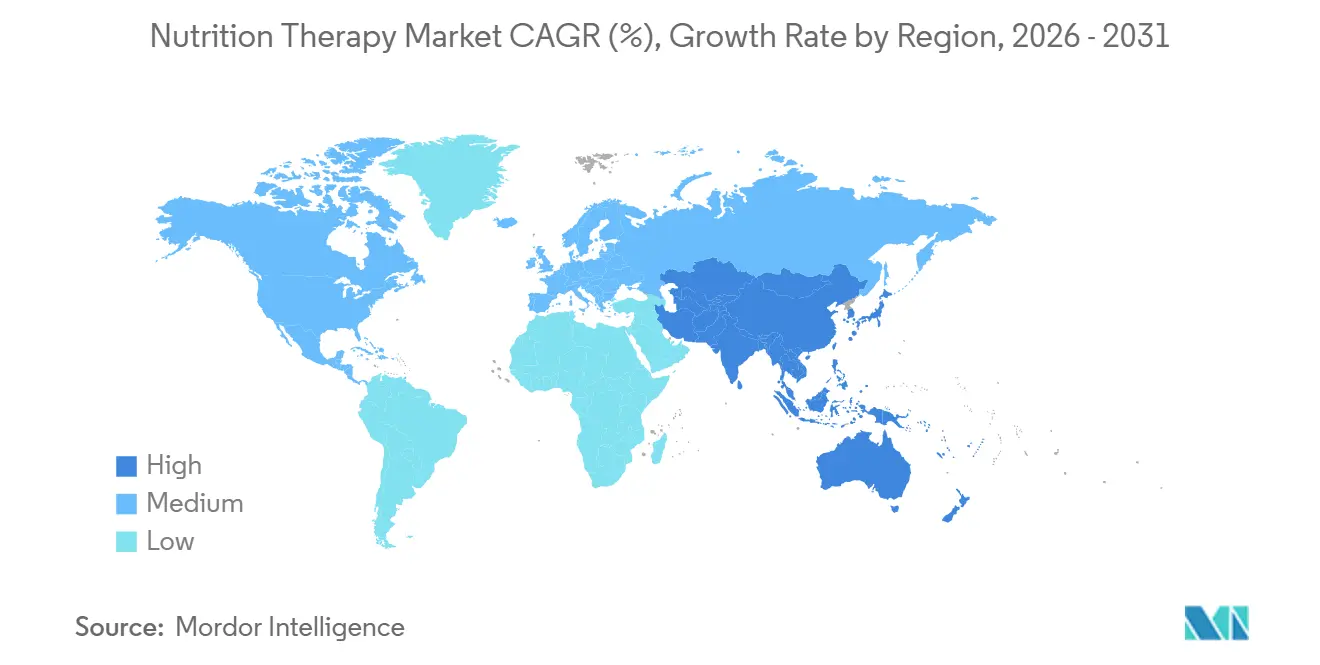
- Par géographie, l'Amérique du Nord détenait 41,78% de la demande en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,59% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Thérapie Nutritionnelle
Analyse de l'Impact des Facteurs Moteurs*
| FACTEUR MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Gestion de la dnutrition liée au vieillissement et de la sarcopénie | +2.1% | Mondial, concentré en Europe, au Japon et en Chine | Long terme (≥ 4 ans) |
| Demande croissante en nutrition oncologique et liée aux maladies chroniques | +1.5% | Mondial, avec l'Amérique du Nord, l'Europe et l'Asie-Pacifique comme régions principales | Moyen terme (2-4 ans) |
| Passage du soutien nutritionnel hospitalier aux soins à domicile | +0.9% | Amérique du Nord et Europe, avec une adoption précoce en Australie et en Corée du Sud | Moyen terme (2-4 ans) |
| Généralisation des soins nutritionnels fondés sur les preuves | +0.6% | Mondial, avec l'Europe et l'Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Perte musculaire associée aux agonistes du récepteur GLP-1 et demande de soutien nutritionnel | +0.7% | Amérique du Nord en premier, suivie de l'Europe et de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Personnalisation des formules grâce aux données sur la maladie, la tolérance et le microbiome | +0.5% | Europe et Amérique du Nord, avec des centres de recherche sélectifs en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Gestion de la Dénutrition Liée au Vieillissement et de la Sarcopénie
Le vieillissement de la population reste un facteur de demande soutenu pour le marché de la thérapie nutritionnelle. Le consensus 2025 du Groupe de Travail Asiatique sur la Sarcopénie a élargi les critères diagnostiques de la sarcopénie pour inclure les adultes âgés de 50 à 64 ans, élargissant ainsi l'éligibilité aux compléments nutritionnels oraux et aux aliments médicaux riches en protéines.[1] Les recommandations japonaises de 2025 préconisaient un apport en protéines de 1,2 à 1,5 g/kg/jour pour les personnes âgées souffrant de dénutrition liée aux maladies, soutenant la demande de produits entéraux riches en protéines. Une méta-analyse en réseau de 2025 a révélé que l'entraînement en résistance combiné à une supplémentation nutritionnelle produisait de meilleurs résultats contre la sarcopénie que l'une ou l'autre intervention seule.[2] Ces données probantes soutiennent les soins nutritionnels avant et après l'hospitalisation et élargissent les opportunités de dispensation dans les milieux de soins à domicile et de vente au détail.
Demande Croissante en Nutrition Oncologique et Liée aux Maladies Chroniques
Les maladies chroniques et les soins oncologiques accroissent le besoin d'évaluation et de traitement nutritionnels systématiques sur le marché de la thérapie nutritionnelle. La dénutrition liée au cancer touche 30% à 85% des patients en oncologie, tandis que les protocoles de soutien nutritionnel restent intégrés de manière inégale dans les parcours de soins. La Fondation Crohn's & Colitis a indiqué dans son livre blanc 2025 que la nutrition entérale exclusive est une option de première intention pour induire la rémission dans la maladie de Crohn, avec des taux de rémission pédiatrique de 67% à 80%.[3]
Une étude de cohorte de 2025 a rapporté que l'infliximab combiné à une nutrition entérale partielle améliorait le taux de réponse clinique à 14 semaines à 87,01%, contre 74,75% pour la monothérapie, et le taux de rémission endoscopique à 54 semaines à 84,42%, contre 65,66%.[4] Le partenariat de Danone en 2026 avec l'Union Internationale contre le Cancer montre que le plaidoyer en faveur de la nutrition devient partie intégrante des efforts commerciaux visant à améliorer l'accès aux soins oncologiques. Les recommandations 2025 de l'ESPEN ont également intégré l'évaluation du risque nutritionnel depuis la pré-admission jusqu'après la sortie, inscrivant les soins nutritionnels dans le parcours clinique global.
Perte Musculaire Associée aux Agonistes du Récepteur GLP-1 et Demande de Soutien Nutritionnel
L'utilisation croissante des agonistes du récepteur GLP-1 dans la prise en charge de l'obésité a créé un nouveau canal de demande pour la thérapie nutritionnelle. Un avis clinique conjoint de 2025 a rapporté que la masse corporelle maigre représentait 38% de la perte de poids totale moyenne dans les essais sur les agonistes du récepteur GLP-1, tandis que le muscle représentait 20% du poids total perdu. L'avis recommandait un apport en protéines de 1,2 à 1,6 g/kg/jour pendant la perte de poids active et identifiait des risques de carences en fer, calcium, magnésium, zinc et vitamines A, D, B1 et B12. La suppression de l'appétit peut rendre ces objectifs nutritionnels difficiles à atteindre par les repas ordinaires. L'accès limité aux conseils de diététiciens agréés crée des opportunités pour les compléments nutritionnels oraux et les services ambulatoires qui soutiennent une prise alimentaire surveillée.
Passage du Soutien Nutritionnel Hospitalier aux Soins à Domicile
Le soutien nutritionnel à domicile remodèle les exigences en matière de produits et les modèles de prestation sur le marché de la thérapie nutritionnelle. L'Association Nationale de Perfusion à Domicile a rapporté que 220 000 Américains dépendent annuellement de la nutrition entérale à domicile, tandis que 32 000 dépendent de la nutrition parentérale à domicile, sur la base de données de 2025 à 2026. Les formules entérales stables à température ambiante prêtes à suspendre, les poches de nutrition parentérale prémélangées et les compléments oraux riches en protéines sont mieux adaptés à l'administration à domicile que les alternatives préparées en milieu hospitalier. Les travaux du Conseil de Nutrition des Soins de Santé en 2026 sur le projet de loi H.R. 2172, la loi sur la préservation de l'accès des patients à la perfusion à domicile, soulignent l'attention portée par les politiques à l'économie des prestataires et à l'accès des patients.
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Remboursement inégal de la nutrition orale et entérale à domicile | -0.6% | Amérique du Nord et Europe, tandis que les marchés émergents font face à une couverture structurelle limitée | Long terme (≥ 4 ans) |
| Coûts élevés de fabrication de qualité clinique et de conformité | -0.4% | Mondial, avec la plus forte pression sur les fabricants opérant dans plusieurs juridictions | Moyen terme (2-4 ans) |
| Classification fragmentée des produits entre les règles relatives aux aliments, aux aliments médicaux et aux médicaments | -0.3% | Amérique du Nord, Europe et Asie-Pacifique, chacune avec des cadres de classification différents | Long terme (≥ 4 ans) |
| Interopérabilité limitée entre les données nutritionnelles et les flux de travail cliniques | -0.2% | Mondial, avec les plus grandes frictions dans les systèmes sans dossiers de santé électroniques intégrés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remboursement Inégal de la Nutrition Orale et Entérale à Domicile
Les lacunes en matière de remboursement des compléments nutritionnels oraux et de la nutrition entérale à domicile restreignent l'accès des patients malgré un besoin clinique évident. L'analyse par l'Association Nationale de Perfusion à Domicile des données du CMS a montré que les fournisseurs de kits de nutrition entérale à domicile Medicare ont diminué de 31%, tandis que les bénéficiaires recevant une nutrition entérale à domicile ont chuté de 27% entre 2014 et 2023. Les données fournies ont également montré que le coût moyen de préparation d'une poche de nutrition parentérale à domicile a augmenté de 75,4% de 2016 à 2024, tandis que le remboursement moyen des services a diminué de 2022 à 2024. Ces pressions sur les coûts et le remboursement remettent en question la viabilité opérationnelle des petits prestataires spécialisés. Un accès retardé aux produits nutritionnels cliniquement indiqués peut reporter le traitement jusqu'à ce que l'hospitalisation devienne inévitable.
Coûts Élevés de Fabrication de Qualité Clinique et de Conformité
La fabrication stérile et la validation clinique nécessitent des investissements substantiels, favorisant les grands fournisseurs de nutrition bien capitalisés. La Food and Drug Administration américaine a pris des mesures d'urgence en septembre 2026 pour faire face à une pénurie d'approvisionnement en nutrition parentérale de départ néonatale après la fermeture définitive de deux établissements de sous-traitance. Cet événement a mis en évidence la redondance limitée dans la fabrication de nutrition à haute conformité. La conformité à la loi sur la modernisation de la sécurité alimentaire, aux Bonnes Pratiques de Fabrication européennes et aux exigences nationales d'autorisation des aliments médicaux augmente les coûts et retarde les lancements de produits. Les fournisseurs desservant les pays du GCC, le Japon et l'Australie font également face à des exigences d'enregistrement national qui peuvent prolonger le délai de mise sur le marché de 12 à 24 mois. Les différentes classifications alimentaires, d'aliments médicaux et de médicaments créent une incertitude réglementaire supplémentaire dans les régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit et Voie d'Administration : Les Compléments Nutritionnels Oraux Dominent la Demande Tandis que les Produits Entéraux à Base d'Aliments Réels Gagnent du Terrain
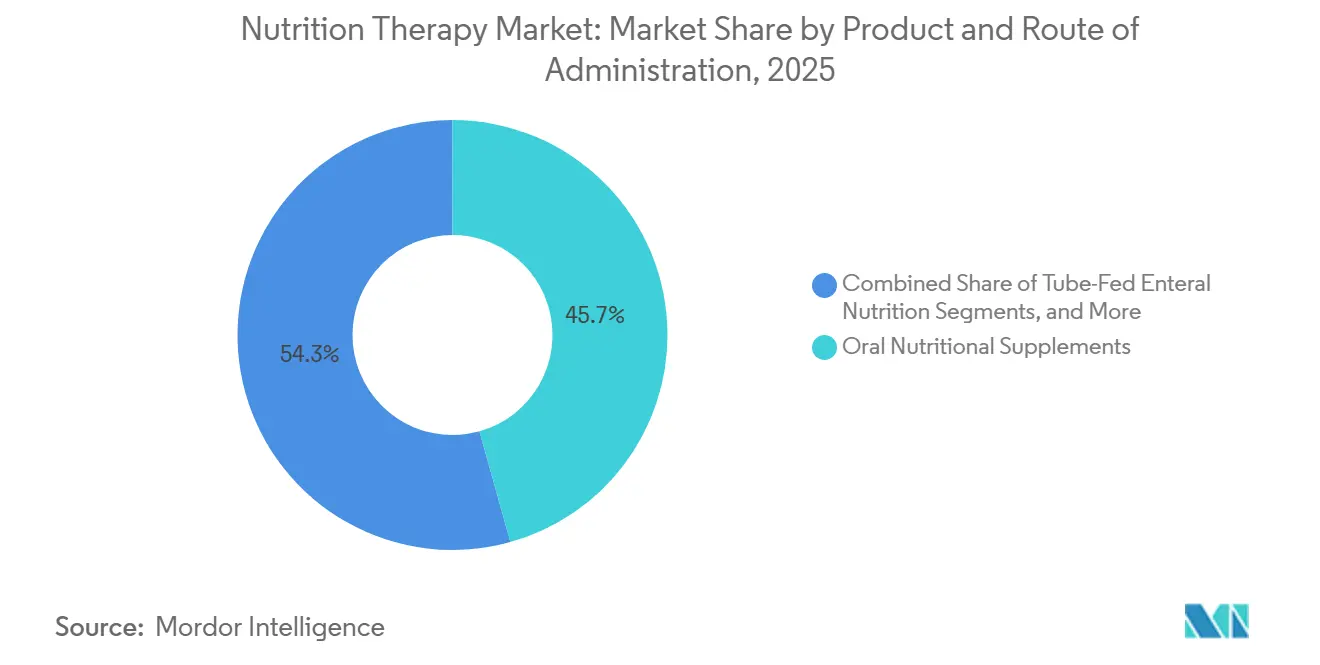
Les compléments nutritionnels oraux détenaient 45,66% de la part du marché de la thérapie nutritionnelle en 2025 et devraient croître à un CAGR de 8,56% de 2026 à 2031. Ils soutiennent la dénutrition liée aux maladies, l'oncologie, la récupération chirurgicale, les soins hospitaliers et le traitement ambulatoire. La nutrition entérale administrée par sonde reste importante dans les soins intensifs, l'oncologie et les soins neurologiques, tandis que la nutrition parentérale sert les patients ayant des besoins cliniques complexes. Une revue de 2025 a rapporté que les formules entérales polymériques ont atteint l'induction de la rémission dans jusqu'à 85% des cas pédiatriques de maladie de Crohn.
L'activité de brevets de Baxter en 2025 et 2026 pour les poches de nutrition parentérale multichambre stérilisées à la chaleur terminale visait à simplifier la préparation au chevet du patient et à réduire les erreurs de dosage. L'acquisition par Danone en juillet 2025 d'une participation majoritaire dans Kate Farms a combiné Kate Farms, Nutricia, Real Food Blends et Functional Formularies au sein d'une plateforme de nutrition médicale nord-américaine. La plateforme est éligible à la couverture Medicare, Medicaid et WIC dans 35 États et est présente dans plus de 1 500 hôpitaux américains. Fresenius Kabi a lancé NutriChef en septembre 2026 dans six marchés européens, avec des ingrédients provenant de 21 plantes et plus de 75% de contenu à base d'aliments réels.


Par Type de Nutrition : Les Formules Spécifiques aux Maladies Renforcent la Valeur Clinique
La nutrition standard représentait 38,45% de la demande en 2025, soutenue par son utilisation large dans les formulaires hospitaliers pour les besoins généraux en calories et macronutriments. La nutrition spécifique à la maladie devrait croître à un CAGR de 9,73% de 2026 à 2031. Ces formules répondent aux maladies rénales, hépatiques, cancéreuses et de malabsorption grâce à des profils ciblés en acides aminés, protéines et micronutriments. Les formules élémentaires et semi-élémentaires soutiennent les patients atteints de maladies inflammatoires chroniques de l'intestin et de malabsorption qui ne peuvent pas tolérer les protéines intactes.
Le consensus ECCO 2025 a recommandé les formules polymériques comme option entérale préférée pour les maladies inflammatoires chroniques de l'intestin en raison d'une efficacité comparable et d'une meilleure palatabilité. La nutrition modulaire est de plus en plus utilisée pour l'augmentation des protéines dans les protocoles de soins des agonistes du récepteur GLP-1. Les aliments médicaux pour les erreurs innées du métabolisme nécessitent une fabrication contrôlée et une conformité réglementaire, tandis que les payeurs recherchent de plus en plus des preuves de résultats thérapeutiques pour le remboursement. Danone a ouvert son laboratoire OneBiome à Paris-Saclay en 2025 pour combiner la recherche en microbiologie et en nutrition clinique.
Par Aire Thérapeutique : La Dénutrition Stimule les Volumes Tandis que les Maladies Gastro-intestinales Stimulent la Croissance
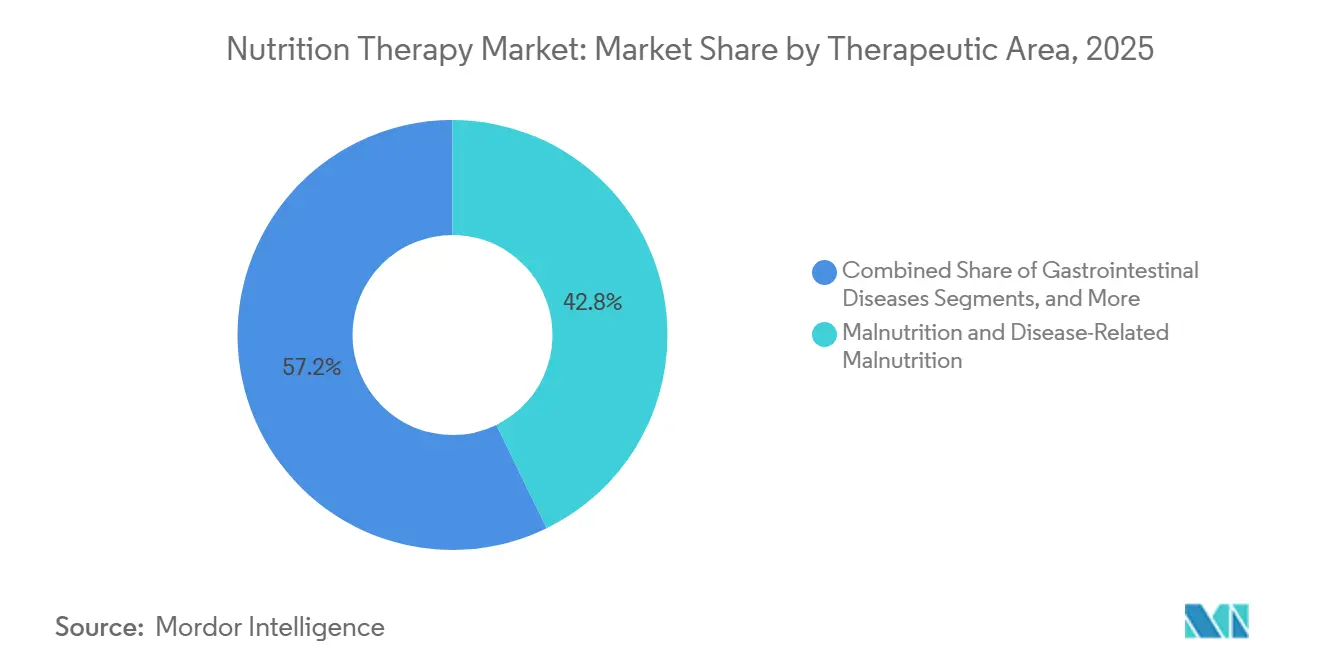
La dénutrition et la dénutrition liée aux maladies représentaient 42,78% de la demande en 2025, faisant de cette catégorie la plus grande application thérapeutique dans les milieux hospitaliers, de soins de longue durée, chirurgicaux et ambulatoires. Les recommandations gériatriques 2025 de l'ESPEN comprenaient 82 recommandations fondées sur les preuves pour les soins nutritionnels des personnes âgées dénutries et à risque. Les maladies gastro-intestinales devraient croître à un CAGR de 7,93% de 2026 à 2031, soutenues par les preuves en faveur de la nutrition entérale exclusive et partielle dans la maladie de Crohn.
L'oncologie reste stratégiquement importante car les soins nutritionnels affectent la tolérance au traitement et la récupération. Le partenariat UICC de Danone en 2026 cherche à établir les soins nutritionnels comme une composante reconnue des parcours de traitement du cancer. Les soins rénaux, neurologiques, cardiovasculaires, hépatiques, respiratoires et liés au diabète nécessitent des formules hautement spécifiées. Ces segments spécialisés favorisent les fabricants établis disposant de larges portefeuilles cliniques, de solides capacités de preuves cliniques et de ressources réglementaires.
Par Groupe d'Âge : Les Enfants Enregistrent la Croissance la Plus Rapide à Mesure que les Preuves Pédiatriques s'Élargissent
Les adultes représentaient 39,89% de la demande en 2025, reflétant leur large part des admissions hospitalières, de l'utilisation des soins de longue durée et du traitement oncologique ambulatoire. Les enfants devraient croître à un CAGR de 8,88% de 2026 à 2031, soutenus par la couverture d'assurance publique et des preuves plus solides pour les soins nutritionnels dans les maladies inflammatoires chroniques de l'intestin de l'enfant. Une intervention précoce spécifique à la maladie peut améliorer les résultats à long terme et réduire les coûts d'hospitalisation. Kate Farms a lancé Kids Nutrition en mars 2025 pour les enfants âgés de 1 à 13 ans, avec éligibilité à Medicare, Medicaid et WIC.
Les nouveau-nés et les nourrissons restent un groupe plus restreint mais cliniquement critique. Fresenius Kabi a introduit sa gamme Pedismof en Europe en juin 2026 pour les nouveau-nés prématurés jusqu'aux adolescents. Les poches à trois chambres prêtes à l'emploi combinent du glucose, des acides aminés équilibrés et du SMOFlipid avec des acides gras oméga-3, réduisant les risques associés à la préparation pédiatrique non standard. Les personnes âgées restent le deuxième groupe le plus important, avec une demande liée à la gestion de la sarcopénie et à la dénutrition liée aux maladies.
Par Utilisateur Final : La Demande Hospitalière Reste la Plus Importante Tandis que les Soins à Domicile Gagnent du Terrain
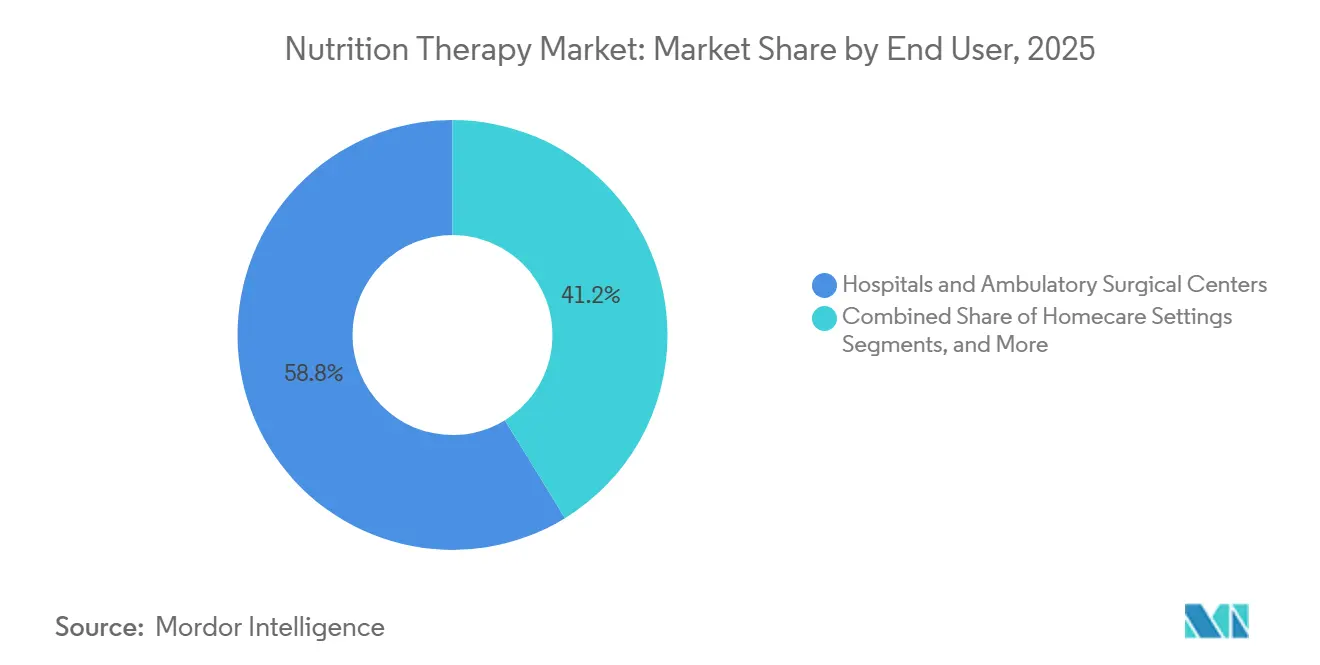
Les hôpitaux et les centres chirurgicaux ambulatoires détenaient 58,77% de la demande en 2025, reflétant le rôle central des diététiciens hospitaliers, des cliniciens et des comités de formulaire. Les hôpitaux sont souvent l'endroit où les prestataires identifient le risque nutritionnel et initient le traitement. Les milieux de soins à domicile devraient croître à un CAGR de 9,45% de 2026 à 2031, portés par les politiques de sortie précoce, la préférence des patients pour les soins à domicile et une couverture de soutien plus large.
Les maisons de retraite et les résidences pour personnes âgées restent des utilisateurs réguliers en raison du vieillissement dmographique et de la prévalence de la fragilité. Les cliniques spécialisées servent les patients atteints de maladies rénales, de cancer et de troubles métaboliques nécessitant une gestion clinique étroite, tandis que les centres de rééducation intègrent de plus en plus la nutrition dans les protocoles de récupération post-aiguë. Le mémorandum du CMS cité dans la recherche fournie a encouragé l'investissement dans les services de nutrition hospitalière en 2026 et pourrait augmenter les orientations de patients cliniquement stables vers les prestataires de soins à domicile. Les fournisseurs ont besoin de formats adaptés aux deux milieux de soins, avec des instructions d'administration claires et une distribution fiable.
Par Canal de Distribution : Le Commerce Électronique Élargit l'Accès aux Côtés de la Dispensation Clinique
Les pharmacies hospitalières représentaient 55,96% de la distribution en 2025 car la dispensation clinique soutient la traçabilité, la supervision et le suivi des patients. Le commerce électronique devrait croître à un CAGR de 9,67% de 2026 à 2031. Les vitrines directes aux patients et l'exécution des commandes par les pharmacies en ligne élargissent l'accès à la nutrition médicale couverte et soutiennent les patients poursuivant leur thérapie après la sortie. Les exigences de supervision médicale dans les cadres américains et européens continuent de limiter les modèles directs aux consommateurs sans restriction.
Les pharmacies de détail restent pertinentes pour les utilisateurs ambulatoires de compléments oraux et les patients en transition de l'hôpital vers le domicile. Kate Farms a étendu son Complément Nutritionnel Riche en Protéines à plus de 6 800 magasins Walmart et CVS en août 2026, représentant une multiplication par sept de la distribution au détail. L'expansion a connecté la nutrition médicale couverte par l'assurance avec l'accès à la grande distribution. Les fournisseurs doivent équilibrer l'accès avec la traçabilité, la supervision médicale et les exigences des payeurs, renforçant ainsi l'argument en faveur de modèles intégrés d'exécution et de soutien aux patients sur le marché de la thérapie nutritionnelle.
Analyse Géographique
L'Amérique du Nord détenait 41,78% de la part du marché de la thérapie nutritionnelle en 2025, soutenue par une infrastructure hospitalière établie et une supervision des aliments médicaux. La région présente une forte demande de nutrition clinique en milieu hospitalier et à domicile. Les données de l'Association Nationale de Perfusion à Domicile montrent que les coûts de préparation des poches de nutrition parentérale à domicile ont augmenté de 75,4% de 2016 à 2024, tandis que les fournisseurs de nutrition entérale à domicile Medicare ont diminué de 31% de 2014 à 2023. Ces contraintes affectent la capacité des prestataires malgré les besoins croissants des patients. Le soutien du Conseil de Nutrition des Soins de Santé en 2026 au projet de loi H.R. 2172 et le mémorandum du CMS cité dans la recherche fournie indiquent une plus grande attention des politiques à l'amélioration de l'accès.
L'Asie-Pacifique devrait croître à un CAGR de 8,59% de 2026 à 2031, portée par le vieillissement des populations et l'élargissement de la couverture d'assurance pour la nutrition clinique en Chine, au Japon et en Corée du Sud. Dans sa présentation de novembre 2025, Fresenius Kabi s'est identifiée comme le principal fournisseur de nutrition parentérale en Chine. Les recommandations japonaises de 2025 fournissent des normes spécifiques de gestion nutritionnelle pour la sarcopénie et la fragilité. Le consensus AWGS 2025 a élargi la tranche d'âge pour le dépistage de la sarcopénie, élargissant potentiellement la population de patients éligibles en Corée du Sud, en Australie et en Inde. L'Europe dispose de protocoles nutritionnels établis en Allemagne, en France et au Royaume-Uni, où les formules spécifiques aux maladies et les modèles de soins à domicile sont des domaines concurrentiels clés. Les recommandations chirurgicales et gériatriques 2025 de l'ESPEN soutiennent les interventions nutritionnelles auprès d'une population de patients plus large.
Les stratégies de santé du GCC positionnent de plus en plus la nutrition clinique dans la gestion des maladies non transmissibles, soutenant une entrée structurée sur le marché au Moyen-Orient et en Afrique. En Amérique du Sud, le Brésil est en tête du marché, le système de santé public SUS continuant d'élargir la couverture de la nutrition entérale, selon la recherche fournie. L'Argentine s'appuie davantage sur les réseaux de soins de santé privés comme principal canal de distribution. Ces différences régionales exigent que les fournisseurs adaptent leurs stratégies de remboursement, d'enregistrement et de distribution à chaque système de santé.

Paysage Concurrentiel
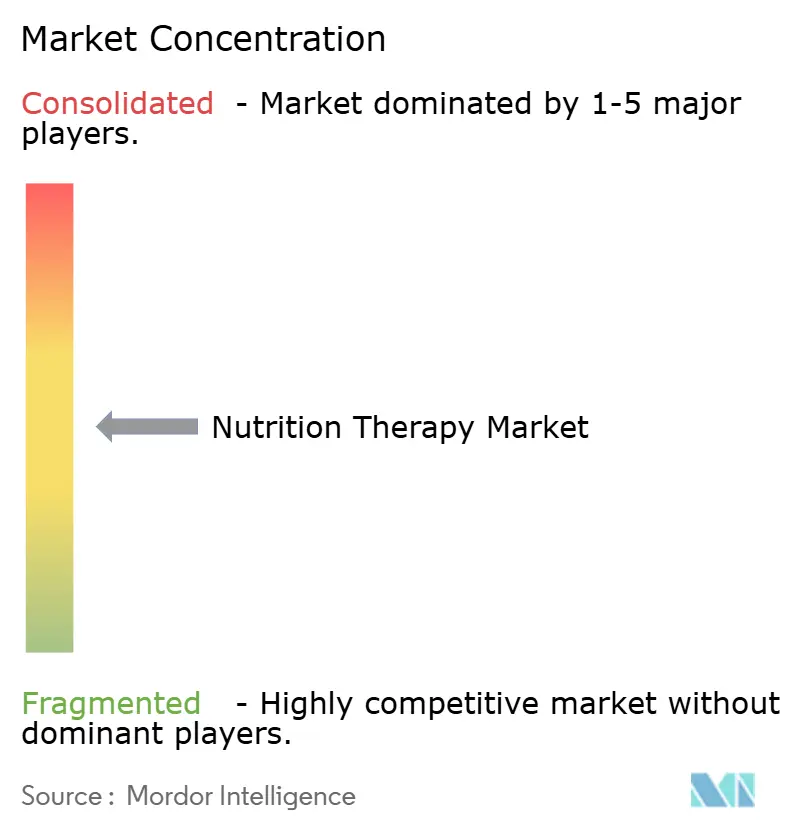
Le marché de la thérapie nutritionnelle est modérément concentré, Fresenius Kabi, Nestlé Health Science, Abbott et Danone occupant des positions de premier plan dans la nutrition clinique mondiale. Fresenius Kabi a enregistré une croissance organique de son chiffre d'affaires de 7% au troisième trimestre 2025 et s'est positionnée comme le premier fournisseur mondial de nutrition parentérale et le deuxième fournisseur de nutrition entérale en Europe et en Chine. Ses lancements de 2026 comprenaient Pedismof, Fresubin PLANT-BASED Tube Feed et NutriChef, créant un rythme d'expansion du portefeuille que les fournisseurs plus petits pourraient avoir du mal à égaler.
Danone a renforcé sa position en nutrition médicale en acquérant une participation majoritaire dans Kate Farms en juillet 2025, combinant des capacités en formules à base de plantes, d'aliments entiers et cliniques. Fresenius Kabi a lancé Fresubin PLANT-BASED Tube Feed en Europe en mars 2026, proposant un produit prêt à l'emploi de 500 ml à 1,5 kcal/ml, 100% protéines de soja, avec des certifications halal et casher. Son lancement NutriChef en septembre 2026 a ajouté une option de nutrition entérale d'origine végétale avec des ingrédients à base d'aliments réels dans six pays européens, tandis que le laboratoire OneBiome de Danone a renforcé l'accent sur la recherche clinique et en microbiome.
Les marques spécialisées, notamment Kate Farms, Real Food Blends, Functional Formularies, Smartfish, AYMES, Nutrisens et Vegenat, répondent à des besoins spécifiques en thérapie nutritionnelle, notamment en oncologie et en dénutrition liée aux maladies. Les exemples de brevets de Baxter portaient sur des poches de nutrition parentérale multichambre prêtes à l'emploi avec des micronutriments intégrés pour améliorer les flux de travail cliniques. La norme ISO 22000, le Règlement européen 609/2013, les exigences de production stérile et les normes d'enregistrement nationales créent des barrières importantes pour les nouveaux entrants plus petits, tandis que les entreprises leaders bénéficient de larges portefeuilles, de capacités de preuves cliniques et de ressources réglementaires.
Leaders du Secteur de la Thérapie Nutritionnelle
-
Abbott Laboratories
-
Fresenius Kabi AG
-
Danone S.A.
-
Nestlé S.A.
-
Baxter International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Fresenius Kabi a lancé NutriChef, une formule entérale d'origine végétale contenant des ingrédients provenant de 21 plantes et plus de 75% de contenu à base d'aliments réels, dans six pays européens.
- Août 2026 : Kate Farms a étendu la distribution de son Complément Nutritionnel Riche en Protéines ciblé sur les agonistes du récepteur GLP-1 à plus de 6 800 magasins Walmart et CVS à l'échelle nationale, représentant une multiplication par sept.
- Juin 2026 : Fresenius Kabi a lancé la gamme de nutrition parentérale pédiatrique Pedismof en Europe, proposant des poches à trois chambres prêtes à l'emploi adaptées à l'âge pour les nouveau-nés prématurés jusqu'aux adolescents.
- Février 2026 : Danone s'est associé à l'Union Internationale contre le Cancer à l'occasion de la Journée Mondiale contre le Cancer pour promouvoir les soins nutritionnels dans les parcours mondiaux de traitement du cancer.


Portée du Rapport sur le Marché Mondial de la Thérapie Nutritionnelle
Selon la portée du rapport, la thérapie nutritionnelle, souvent formellement désignée sous le nom de thérapie nutritionnelle médicale, est un plan de traitement clinique fondé sur des preuves qui utilise des changements alimentaires adaptés, une éducation nutritionnelle et une gestion métabolique ciblée pour aider à traiter ou à gérer des conditions de santé spécifiques.
Le marché de la thérapie nutritionnelle est segmenté par produit et voie d'administration, type de nutrition, aire thérapeutique, groupe d'âge, utilisateur final, canal de distribution et géographie. Par produit et voie d'administration, le marché comprend les compléments nutritionnels oraux, la nutrition entérale administrée par sonde, la nutrition parentérale et autres. Par type de nutrition, le marché est segmenté en nutrition standard, nutrition spécialisée, nutrition spécifique à la maladie, nutrition élémentaire et semi-élémentaire, nutrition modulaire et aliments médicaux pour les erreurs innées du métabolisme. Par aire thérapeutique, le marché est catégorisé en dénutrition et dénutrition liée aux maladies, oncologie, diabète, maladies gastro-intestinales, maladies neurologiques, maladies rénales, maladies respiratoires, maladies cardiovasculaires, maladies hépatiques et autres. Par groupe d'âge, le marché est segmenté en nouveau-nés, nourrissons, enfants, adultes et personnes âgées. Par utilisateur final, le marché est segmenté en hôpitaux et centres chirurgicaux ambulatoires, milieux de soins à domicile, maisons de retraite et résidences pour personnes âgées, cliniques spécialisées, centres de rééducation et autres. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, commerce électronique et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Compléments Nutritionnels Oraux |
| Nutrition Entérale Administrée par Sonde |
| Nutrition Parentérale |
| Autres |
| Nutrition Standard |
| Nutrition Spécialisée |
| Nutrition Spécifique à la Maladie |
| Nutrition Élémentaire et Semi-Élémentaire |
| Nutrition Modulaire |
| Aliments Médicaux pour les Erreurs Innées du Métabolisme |
| Dénutrition et Dénutrition Liée aux Maladies |
| Oncologie |
| Diabète |
| Maladies Gastro-intestinales |
| Maladies Neurologiques |
| Maladies Rénales |
| Maladies Respiratoires |
| Maladies Cardiovasculaires |
| Maladies Hépatiques |
| Autres |
| Nouveau-nés |
| Nourrissons |
| Enfants |
| Adultes |
| Personnes Âgées |
| Hôpitaux et Centres Chirurgicaux Ambulatoires |
| Milieux de Soins à Domicile |
| Maisons de Retraite et Résidences pour Personnes Âgées |
| Cliniques Spécialisées |
| Centres de Rééducation |
| Autres |
| Pharmacies Hospitalières |
| Pharmacies de Détail |
| Commerce Électronique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Produit et Voie d'Administration | Compléments Nutritionnels Oraux | |
| Nutrition Entérale Administrée par Sonde | ||
| Nutrition Parentérale | ||
| Autres | ||
| Par Type de Nutrition | Nutrition Standard | |
| Nutrition Spécialisée | ||
| Nutrition Spécifique à la Maladie | ||
| Nutrition Élémentaire et Semi-Élémentaire | ||
| Nutrition Modulaire | ||
| Aliments Médicaux pour les Erreurs Innées du Métabolisme | ||
| Par Aire Thérapeutique | Dénutrition et Dénutrition Liée aux Maladies | |
| Oncologie | ||
| Diabète | ||
| Maladies Gastro-intestinales | ||
| Maladies Neurologiques | ||
| Maladies Rénales | ||
| Maladies Respiratoires | ||
| Maladies Cardiovasculaires | ||
| Maladies Hépatiques | ||
| Autres | ||
| Par Groupe d'Âge | Nouveau-nés | |
| Nourrissons | ||
| Enfants | ||
| Adultes | ||
| Personnes Âgées | ||
| Par Utilisateur Final | Hôpitaux et Centres Chirurgicaux Ambulatoires | |
| Milieux de Soins à Domicile | ||
| Maisons de Retraite et Résidences pour Personnes Âgées | ||
| Cliniques Spécialisées | ||
| Centres de Rééducation | ||
| Autres | ||
| Par Canal de Distribution | Pharmacies Hospitalières | |
| Pharmacies de Détail | ||
| Commerce Électronique | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la thérapie nutritionnelle ?
Le marché de la thérapie nutritionnelle est valorisé à 59,21 milliards USD en 2026 et devrait atteindre 80,74 milliards USD d'ici 2031, à un CAGR de 6,40%.
Quelle catégorie de produits est en tête de la demande en thérapie nutritionnelle ?
Les Compléments Nutritionnels Oraux ont dominé la demande avec une part de 45,66% en 2025 et devraient croître à un CAGR de 8,56% jusqu'en 2031.
Qu'est-ce qui stimule la demande de produits de nutrition clinique ?
Le vieillissement, la dénutrition liée aux maladies, les maladies chroniques, les soins oncologiques, les besoins nutritionnels associés aux agonistes du récepteur GLP-1 et l'adoption des soins à domicile élargissent la demande.
Quelle aire thérapeutique connaît la croissance la plus rapide ?
Les Maladies Gastro-intestinales devraient croître à un CAGR de 7,93% jusqu'en 2031, soutenues par les preuves en faveur de la nutrition entérale dans la maladie de Crohn.
Quelle région connaît la croissance la plus rapide pour la thérapie nutritionnelle ?
L'Asie-Pacifique devrait croître à un CAGR de 8,59% de 2026 à 2031, portée par le vieillissement des populations et une couverture plus large de la nutrition clinique.
Comment les soins à domicile transforment-ils la prestation de nutrition clinique ?
Les Milieux de Soins à Domicile devraient croître à un CAGR de 9,45% jusqu'en 2031, ce qui accroît la demande de produits prêts à l'emploi, de soutien numérique et d'une exécution fiable.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
