
Marktgröße und Marktanteil der Ernährungstherapie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 59.29 Milliarden US-Dollar |
| Marktgröße (2031) | 80.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Ernährungstherapie von Mordor Intelligence
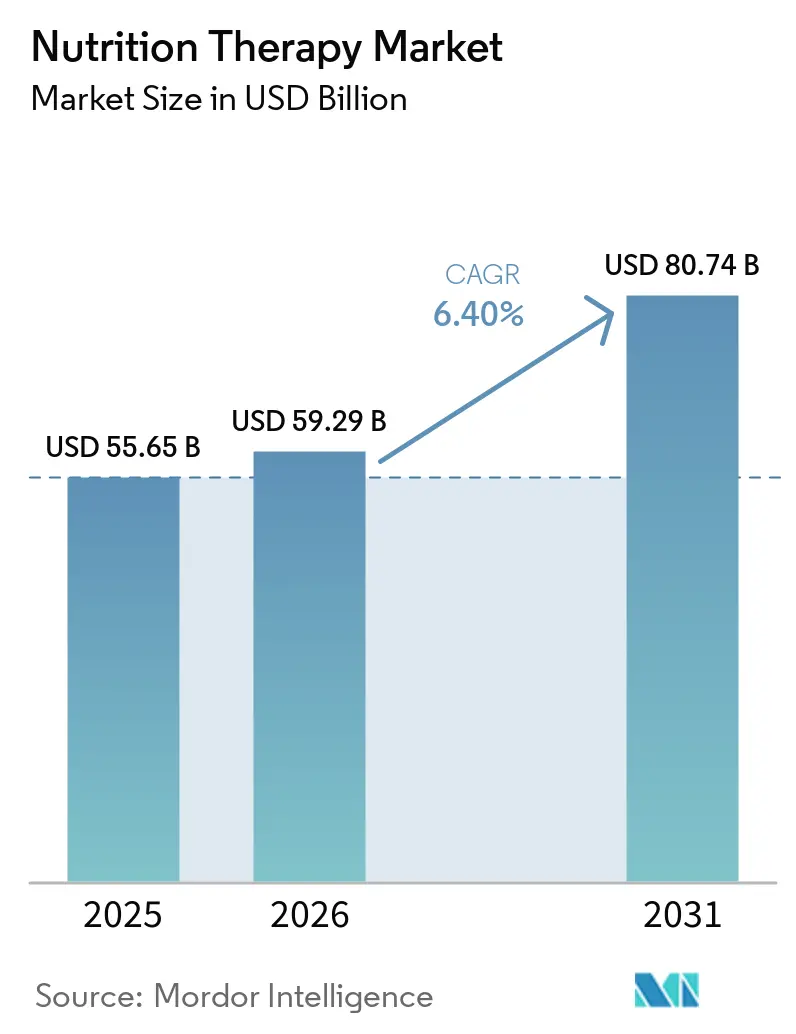
Die Marktgröße der Ernährungstherapie wurde im Jahr 2025 auf 55,65 Milliarden USD geschätzt und wird voraussichtlich von 59,29 Milliarden USD im Jahr 2026 auf 80,74 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,40 % während des Prognosezeitraums (2026–2031).
Der Markt für Ernährungstherapie umfasst orale Nahrungsergänzungsmittel, Sondenernährungsformeln für die enterale Ernährung, parenterale Ernährung und spezialisierte medizinische Lebensmittel, die in Krankenhäusern, der Heimversorgung, der Langzeitpflege und ambulanten Einrichtungen eingesetzt werden. Die Nachfrage wird durch krankheitsbedingte Mangelernährung bei alternden Bevölkerungen und Menschen mit chronischen Erkrankungen sowie durch den verstärkten Einsatz von Ernährungsscreenings in Pflegeprotokollen gestützt. Krankheitsbedingte Mangelernährung bei hospitalisierten Patienten zeigt, dass der klinische Bedarf über Intensivpflegeeinstellungen hinausgeht. Die Versorgung verlagert sich zudem von Krankenhausstationen hin zu häuslichen und gemeinschaftlichen Umgebungen, was praktische, gebrauchsfertige Formate und Dienstleistungen begünstigt, die die ambulante Versorgung unterstützen können. Der Wettbewerb konzentriert sich auf klinische Evidenz, krankheitsspezifische Produkte, den Zugang zur Heimversorgung und die Portfolioerweiterung, obwohl Erstattungslücken, Herstellungskosten und unterschiedliche Produktklassifizierungen den Zugang in mehreren Ländern weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt und Verabreichungsweg hielten orale Nahrungsergänzungsmittel im Jahr 2025 einen Marktanteil von 45,66 % am Markt für Ernährungstherapie und werden voraussichtlich bis 2031 mit einem CAGR von 8,56 % wachsen.
- Nach Ernährungstyp entfiel im Jahr 2025 ein Anteil von 38,45 % der Marktgröße der Ernährungstherapie auf Standardernährung, während krankheitsspezifische Ernährung bis 2031 voraussichtlich mit einem CAGR von 9,73 % wachsen wird.
- Nach Therapiebereich entfielen im Jahr 2025 42,78 % des Marktanteils der Ernährungstherapie auf Mangelernährung und krankheitsbedingte Mangelernährung, während gastrointestinale Erkrankungen bis 2031 voraussichtlich mit einem CAGR von 7,93 % wachsen werden.
- Nach Altersgruppe repräsentierten Erwachsene im Jahr 2025 39,89 % der Nachfrage, während Kinder bis 2031 voraussichtlich mit einem CAGR von 8,88 % wachsen werden.
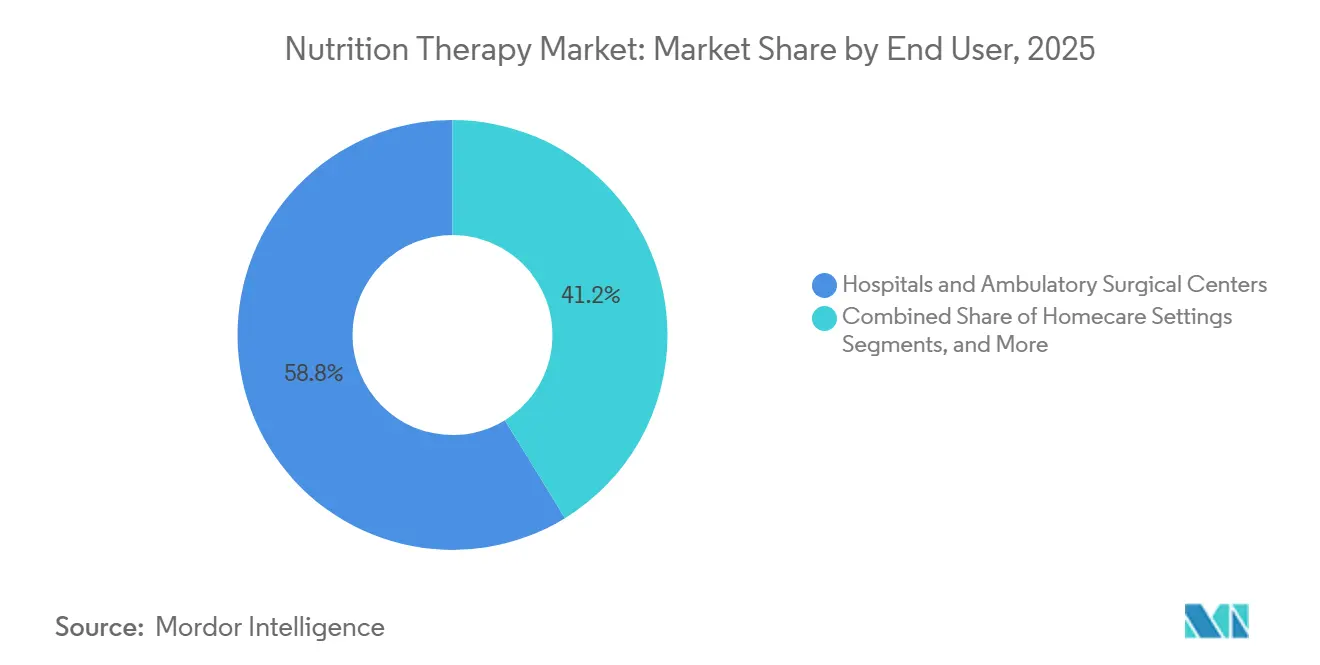
- Nach Endnutzer hielten Krankenhäuser und ambulante chirurgische Zentren im Jahr 2025 58,77 % der Nachfrage, während Heimversorgungseinrichtungen bis 2031 voraussichtlich mit einem CAGR von 9,45 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 55,96 % der Nachfrage auf Krankenhausapotheken, während der E-Commerce bis 2031 voraussichtlich mit einem CAGR von 9,67 % wachsen wird.
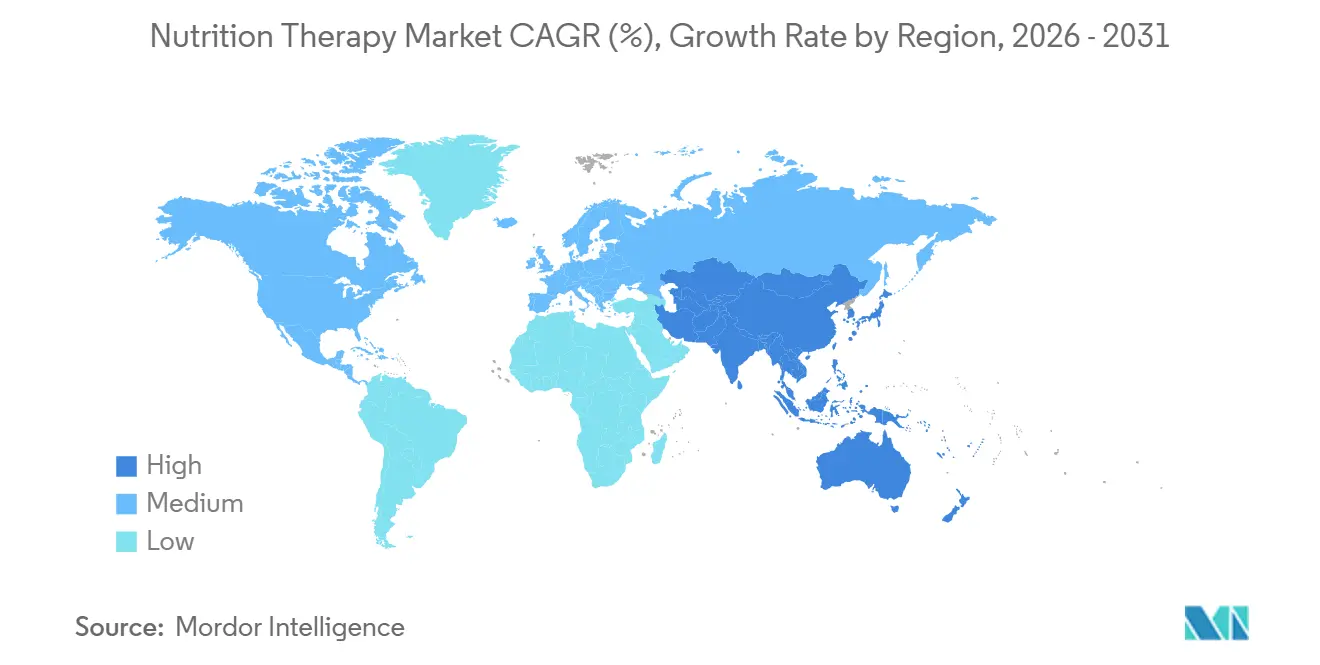
- Nach Geografie hielt Nordamerika im Jahr 2025 41,78 % der Nachfrage, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 8,59 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Ernährungstherapie
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Management von altersbedingter Mangelernährung und Sarkopenie | +2.1% | Global, konzentriert in Europa, Japan und China | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Ernährungsversorgung bei chronischen Erkrankungen und in der Onkologie | +1.5% | Global, mit Nordamerika, Europa und dem asiatisch-pazifischen Raum als Kernregionen | Mittelfristig (2–4 Jahre) |
| Verlagerung von der stationären zur häuslichen Ernährungsversorgung | +0.9% | Nordamerika und Europa, mit früher Einführung in Australien und Südkorea | Mittelfristig (2–4 Jahre) |
| Etablierung evidenzbasierter Ernährungsversorgung | +0.6% | Global, mit Europa und Nordamerika als Vorreiter | Langfristig (≥ 4 Jahre) |
| GLP-1-assoziierter Muskelverlust und Nachfrage nach Ernährungsunterstützung | +0.7% | Zunächst Nordamerika, gefolgt von Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Personalisierung von Formeln durch Krankheits-, Verträglichkeits- und Mikrobiom-Daten | +0.5% | Europa und Nordamerika, mit ausgewählten Forschungszentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Management von altersbedingter Mangelernährung und Sarkopenie
Die Alterung der Bevölkerung bleibt ein anhaltender Nachfragetreiber für den Markt für Ernährungstherapie. Der Konsens der Asian Working Group for Sarcopenia aus dem Jahr 2025 erweiterte die diagnostischen Kriterien für Sarkopenie auf Erwachsene im Alter von 50 bis 64 Jahren, wodurch die Anspruchsberechtigung für orale Nahrungsergänzungsmittel und proteinreiche medizinische Lebensmittel ausgeweitet wurde.[1] Die japanischen Leitlinien von 2025 empfahlen eine Proteinzufuhr von 1,2 bis 1,5 g/kg/Tag für ältere Erwachsene mit krankheitsbedingter Mangelernährung, was die Nachfrage nach proteinreichen enteralen Produkten unterstützt. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 ergab, dass Krafttraining in Kombination mit Nahrungsergänzung bessere Ergebnisse bei Sarkopenie erzielte als jede Maßnahme allein.[2] Diese Evidenz unterstützt die Ernährungsversorgung vor und nach einem Krankenhausaufenthalt und erweitert die Abgabemöglichkeiten in der Heimversorgung und im Einzelhandel.
Steigende Nachfrage nach Ernährungsversorgung bei chronischen Erkrankungen und in der Onkologie
Chronische Erkrankungen und die onkologische Versorgung erhöhen den Bedarf an systematischer Ernährungsbeurteilung und -behandlung im Markt für Ernährungstherapie. Krebsbedingte Mangelernährung betrifft 30 % bis 85 % der onkologischen Patienten, während Ernährungsunterstützungsprotokolle in den Versorgungspfaden nach wie vor uneinheitlich integriert sind. Die Crohn's & Colitis Foundation erklärte in ihrem Weißbuch von 2025, dass ausschließliche enterale Ernährung eine Erstlinientherapie zur Remissionsinduktion bei Morbus Crohn ist, mit pädiatrischen Remissionsraten von 67 % bis 80 %.[3]
Eine Kohortenstudie aus dem Jahr 2025 berichtete, dass Infliximab in Kombination mit partieller enteraler Ernährung die klinische Ansprechrate nach 14 Wochen auf 87,01 % verbesserte, verglichen mit 74,75 % bei der Monotherapie, und die endoskopische Remissionsrate nach 54 Wochen auf 84,42 %, verglichen mit 65,66 %.[4] Die Partnerschaft von Danone im Jahr 2026 mit der Union for International Cancer Control zeigt, dass Ernährungsförderung zunehmend Teil kommerzieller Bemühungen zur Verbesserung des Zugangs zur onkologischen Versorgung wird. Die ESPEN-Leitlinien von 2025 integrierten zudem die Ernährungsrisikobeurteilung von der Vorstationären Phase bis zur Entlassung und verankerten die Ernährungsversorgung im übergeordneten klinischen Versorgungspfad.
GLP-1-assoziierter Muskelverlust und Nachfrage nach Ernährungsunterstützung
Der zunehmende Einsatz von GLP-1-Rezeptoragonisten zur Behandlung von Adipositas hat einen neuen Nachfragekanal für die Ernährungstherapie geschaffen. Ein gemeinsamer klinischer Beratungsbericht aus dem Jahr 2025 ergab, dass die fettfreie Körpermasse 38 % des durchschnittlichen Gesamtgewichtsverlusts in GLP-1-Studien ausmachte, während Muskelmasse 20 % des gesamten Gewichtsverlusts entsprach. Der Bericht empfahl eine Proteinzufuhr von 1,2 bis 1,6 g/kg/Tag während des aktiven Gewichtsverlusts und identifizierte Risiken für Mängel an Eisen, Kalzium, Magnesium, Zink sowie den Vitaminen A, D, B1 und B12. Appetitunterdrückung kann es schwierig machen, diese Ernährungsziele durch reguläre Mahlzeiten zu erreichen. Der eingeschränkte Zugang zu Beratung durch zugelassene Ernährungsberater schafft Möglichkeiten für orale Nahrungsergänzungsmittel und ambulante Dienste, die eine überwachte Nahrungsaufnahme unterstützen.
Verlagerung von der stationären zur häuslichen Ernährungsversorgung
Die häusliche Ernährungsversorgung verändert die Produktanforderungen und Versorgungsmodelle im Markt für Ernährungstherapie. Die National Home Infusion Association berichtete, dass 220.000 Amerikaner jährlich auf häusliche enterale Ernährung angewiesen sind, während 32.000 auf häusliche parenterale Ernährung angewiesen sind, basierend auf Daten aus den Jahren 2025 bis 2026. Lagerstabile, gebrauchsfertige enterale Formeln, vorgefertigte Beutel für parenterale Ernährung und proteinreiche orale Nahrungsergänzungsmittel sind für die häusliche Verabreichung besser geeignet als im Krankenhaus hergestellte Alternativen. Die Arbeit des Healthcare Nutrition Council im Jahr 2026 an H.R. 2172, dem Preserving Patient Access to Home Infusion Act, unterstreicht den politischen Fokus auf die Wirtschaftlichkeit der Anbieter und den Patientenzugang.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Uneinheitliche Erstattung für orale und häusliche enterale Ernährung | -0.6% | Nordamerika und Europa, während Schwellenmärkte mit begrenzter struktureller Abdeckung konfrontiert sind | Langfristig (≥ 4 Jahre) |
| Hohe Herstellungs- und Compliance-Kosten für klinische Qualität | -0.4% | Global, mit dem größten Druck auf Hersteller in mehreren Rechtsgebieten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Produktklassifizierung zwischen Lebensmittel-, medizinischen Lebensmittel- und Arzneimittelvorschriften | -0.3% | Nordamerika, Europa und der asiatisch-pazifische Raum, jeweils mit unterschiedlichen Klassifizierungsrahmen | Langfristig (≥ 4 Jahre) |
| Begrenzte Interoperabilität zwischen Ernährungsdaten und klinischen Arbeitsabläufen | -0.2% | Global, mit den größten Reibungsverlusten in Systemen ohne integrierte elektronische Gesundheitsakten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Erstattung für orale und häusliche enterale Ernährung
Erstattungslücken für orale Nahrungsergänzungsmittel und häusliche enterale Ernährung schränken den Patientenzugang trotz eines klaren klinischen Bedarfs ein. Eine Analyse der National Home Infusion Association auf Basis von CMS-Daten zeigte, dass die Anzahl der Medicare-Lieferanten für häusliche enterale Ernährungssets um 31 % zurückging, während die Anzahl der Leistungsempfänger, die häusliche enterale Ernährung erhielten, zwischen 2014 und 2023 um 27 % sank. Die bereitgestellten Daten zeigten auch, dass die durchschnittlichen Kosten für die Zubereitung eines Beutels für häusliche parenterale Ernährung von 2016 bis 2024 um 75,4 % stiegen, während die durchschnittliche Dienstleistungserstattung von 2022 bis 2024 zurückging. Diese Kosten- und Erstattungsbelastungen stellen die betriebliche Tragfähigkeit kleinerer spezialisierter Anbieter in Frage. Ein verzögerter Zugang zu klinisch indizierten Ernährungsprodukten kann die Behandlung bis zur unvermeidlichen Hospitalisierung hinauszögern.
Hohe Herstellungs- und Compliance-Kosten für klinische Qualität
Sterile Herstellung und klinische Validierung erfordern erhebliche Investitionen und begünstigen große, gut kapitalisierte Ernährungslieferanten. Die US-amerikanische Food and Drug Administration ergriff im September 2026 Notfallmaßnahmen, um einen Versorgungsengpass bei parenteraler Starternährung für Neugeborene zu beheben, nachdem zwei Auslagerungseinrichtungen dauerhaft geschlossen hatten. Dieses Ereignis verdeutlichte die begrenzte Redundanz in der Herstellung von Ernährungsprodukten mit hohen Compliance-Anforderungen. Die Einhaltung des Food Safety Modernization Act, der europäischen Guten Herstellungspraxis und länderspezifischer Zulassungsanforderungen für medizinische Lebensmittel erhöht die Kosten und verzögert Produkteinführungen. Lieferanten, die GCC-Länder, Japan und Australien beliefern, sehen sich zudem nationalen Registrierungsanforderungen gegenüber, die die Markteinführungszeit um 12 bis 24 Monate verlängern können. Unterschiedliche Klassifizierungen als Lebensmittel, medizinische Lebensmittel und Arzneimittel schaffen zusätzliche regulatorische Unsicherheit in den verschiedenen Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt und Verabreichungsweg: Orale Nahrungsergänzungsmittel führen die Nachfrage an, während Sondenernährungsprodukte auf Basis echter Lebensmittel an Bedeutung gewinnen
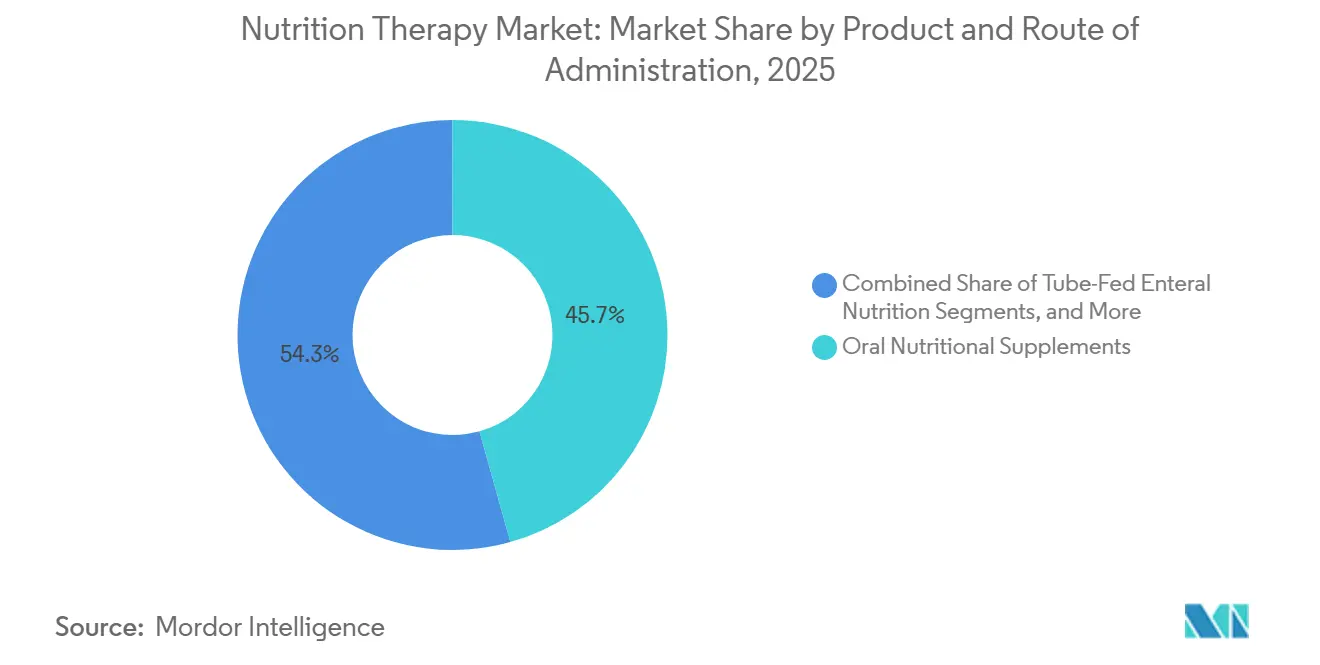
Orale Nahrungsergänzungsmittel hielten im Jahr 2025 einen Marktanteil von 45,66 % am Markt für Ernährungstherapie und werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,56 % wachsen. Sie unterstützen krankheitsbedingte Mangelernährung, Onkologie, chirurgische Genesung, Krankenhausversorgung und ambulante Behandlung. Sondenernährung bleibt in der Intensivpflege, der Onkologie und der neurologischen Versorgung wichtig, während parenterale Ernährung Patienten mit komplexen klinischen Bedürfnissen versorgt. Eine Überprüfung aus dem Jahr 2025 berichtete, dass polymere enterale Formeln bei bis zu 85 % der pädiatrischen Morbus-Crohn-Fälle eine Remissionsinduktion erreichten.
Die Patent-Aktivitäten von Baxter in den Jahren 2025 und 2026 für terminal hitzesterilisierte Mehrkammerbeutel für parenterale Ernährung konzentrierten sich auf die Vereinfachung der Vorbereitung am Krankenbett und die Reduzierung von Dosierungsfehlern. Die Übernahme einer Mehrheitsbeteiligung an Kate Farms durch Danone im Juli 2025 vereinte Kate Farms, Nutricia, Real Food Blends und Functional Formularies innerhalb einer nordamerikanischen Plattform für medizinische Ernährung. Die Plattform ist in 35 US-Bundesstaaten für Medicare-, Medicaid- und WIC-Leistungen anspruchsberechtigt und in mehr als 1.500 US-Krankenhäusern vertreten. Fresenius Kabi führte NutriChef im September 2026 in sechs europäischen Märkten ein, mit Zutaten aus 21 Pflanzen und einem Anteil echter Lebensmittelzutaten von mehr als 75 %.


Nach Ernährungstyp: Krankheitsspezifische Formeln stärken den klinischen Wert
Standardernährung machte im Jahr 2025 38,45 % der Nachfrage aus, gestützt durch ihre breite Verwendung in Krankenhausformularen für allgemeine Kalorien- und Makronährstoffanforderungen. Krankheitsspezifische Ernährung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 9,73 % wachsen. Diese Formeln adressieren Nierenerkrankungen, Lebererkrankungen, Krebs und Malabsorption durch gezielte Aminosäuren-, Protein- und Mikronährstoffprofile. Elementare und semi-elementare Formeln unterstützen Patienten mit entzündlichen Darmerkrankungen und Malabsorption, die intakte Proteine nicht vertragen.
Der ECCO-Konsens von 2025 empfahl polymere Formeln als bevorzugte enterale Option bei entzündlichen Darmerkrankungen aufgrund vergleichbarer Wirksamkeit und besserer Verträglichkeit. Modulare Ernährung wird zunehmend zur Proteinergänzung in GLP-1-Versorgungsprotokollen eingesetzt. Medizinische Lebensmittel für angeborene Stoffwechselstörungen erfordern eine kontrollierte Herstellung und regulatorische Compliance, während Kostenträger zunehmend Nachweise über therapeutische Ergebnisse für die Erstattung fordern. Danone eröffnete 2025 sein OneBiome Lab in Paris-Saclay, um Mikrobiologie und klinische Ernährungsforschung zu verbinden.
Nach Therapiebereich: Mangelernährung treibt das Volumen an, während gastrointestinale Erkrankungen das Wachstum antreiben
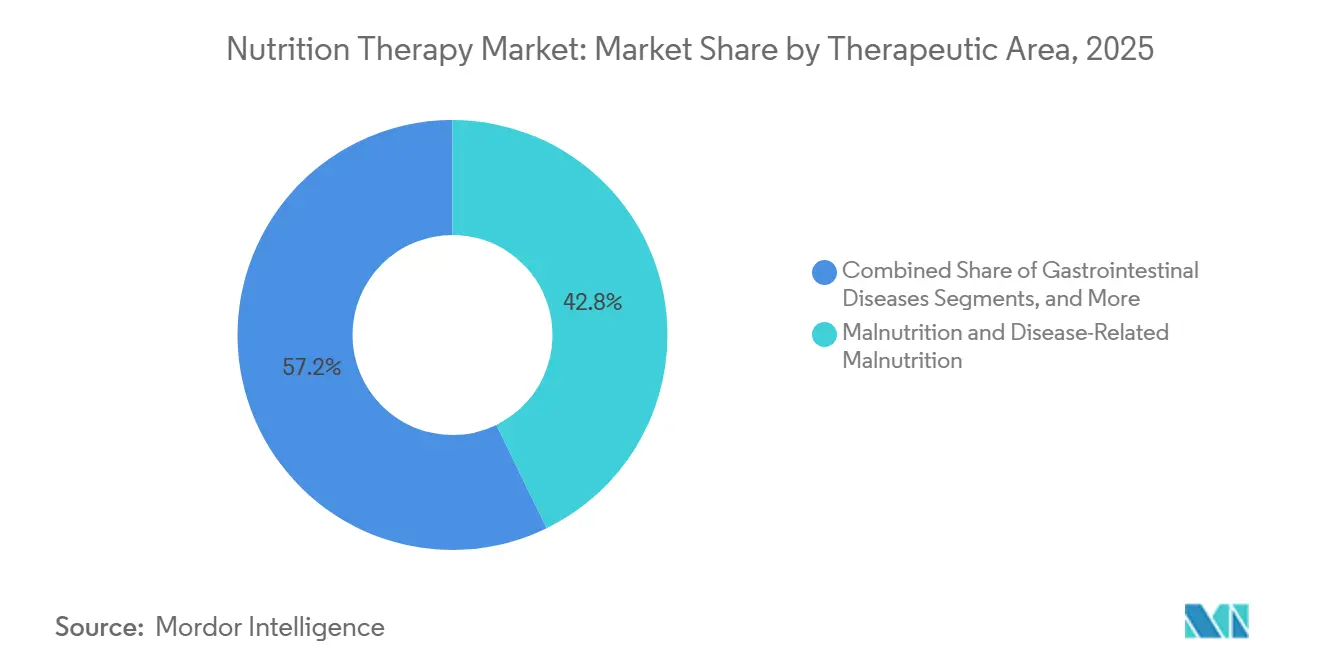
Mangelernährung und krankheitsbedingte Mangelernährung machten im Jahr 2025 42,78 % der Nachfrage aus und sind damit die größte therapeutische Anwendung in Krankenhaus-, Langzeitpflege-, chirurgischen und ambulanten Einrichtungen. Die geriatrischen ESPEN-Leitlinien von 2025 enthielten 82 evidenzbasierte Empfehlungen für die Ernährungsversorgung bei mangelernährten und gefährdeten älteren Erwachsenen. Gastrointestinale Erkrankungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,93 % wachsen, gestützt durch Evidenz für ausschließliche und partielle enterale Ernährung bei Morbus Crohn.
Die Onkologie bleibt strategisch wichtig, da die Ernährungsversorgung die Behandlungsverträglichkeit und Genesung beeinflusst. Die UICC-Partnerschaft von Danone im Jahr 2026 zielt darauf ab, die Ernährungsversorgung als anerkannten Bestandteil der Krebsbehandlungspfade zu etablieren. Nieren-, neurologische, kardiovaskuläre, Leber-, Atemwegs- und diabetesbezogene Versorgung erfordern hochspezifizierte Formeln. Diese spezialisierten Segmente begünstigen etablierte Hersteller mit breiten klinischen Portfolios, starker klinischer Evidenz und regulatorischen Kapazitäten.
Nach Altersgruppe: Kinder verzeichnen das schnellste Wachstum, da die pädiatrische Evidenz zunimmt
Erwachsene repräsentierten im Jahr 2025 39,89 % der Nachfrage, was ihren großen Anteil an Krankenhausaufnahmen, der Nutzung von Langzeitpflege und der ambulanten onkologischen Behandlung widerspiegelt. Kinder werden voraussichtlich bis 2031 mit einem CAGR von 8,88 % wachsen, gestützt durch öffentliche Krankenversicherungsleistungen und stärkere Evidenz für die Ernährungsversorgung bei entzündlichen Darmerkrankungen im Kindesalter. Frühzeitige krankheitsspezifische Interventionen können langfristige Ergebnisse verbessern und Hospitalisierungskosten senken. Kate Farms führte im März 2025 Kids Nutrition für Kinder im Alter von 1 bis 13 Jahren ein, mit Anspruchsberechtigung für Medicare, Medicaid und WIC.
Neugeborene und Säuglinge bleiben eine kleinere, aber klinisch kritische Gruppe. Fresenius Kabi führte im Juni 2026 sein Pedismof-Sortiment in Europa für Frühgeborene bis hin zu Jugendlichen ein. Die gebrauchsfertigen Dreikammerbeutel kombinieren Glukose, ausgewogene Aminosäuren und SMOFlipid mit Omega-3-Fettsäuren und reduzieren Risiken im Zusammenhang mit nicht standardisierter pädiatrischer Zubereitung. Ältere Erwachsene bleiben die zweitgrößte Kohorte, mit einer Nachfrage, die mit dem Sarkopenie-Management und der krankheitsbedingten Mangelernährung verbunden ist.
Nach Endnutzer: Krankenhausnachfrage bleibt am größten, während die Heimversorgung an Bedeutung gewinnt
Krankenhäuser und ambulante chirurgische Zentren hielten im Jahr 2025 58,77 % der Nachfrage, was die zentrale Rolle von Krankenhausdiätassistenten, Klinikern und Formulierungsausschüssen widerspiegelt. Krankenhäuser sind oft der Ort, an dem Anbieter das Ernährungsrisiko identifizieren und die Behandlung einleiten. Heimversorgungseinrichtungen werden voraussichtlich bis 2031 mit einem CAGR von 9,45 % wachsen, angetrieben durch Frühentlassungsrichtlinien, die Präferenz der Patienten für häusliche Versorgung und eine breitere Unterstützungsabdeckung.
Pflegeheime und Seniorenheime bleiben aufgrund der Alterungsdemografie und der Prävalenz von Gebrechlichkeit stetige Nutzer. Spezialkliniken versorgen Patienten mit Nierenerkrankungen, Krebs und Stoffwechselstörungen, die eine engmaschige klinische Betreuung erfordern, während Rehabilitationszentren zunehmend Ernährung in postakute Genesungsprotokolle einbeziehen. Das in der bereitgestellten Forschung zitierte CMS-Memorandum ermutigte im Jahr 2026 zu Investitionen in Krankenhausernährungsdienste und könnte die Überweisungen klinisch stabiler Patienten an Heimversorgungsanbieter erhöhen. Lieferanten benötigen Formate, die beide Versorgungseinstellungen unterstützen, mit klaren Verabreichungshinweisen und zuverlässiger Distribution.
Nach Vertriebskanal: E-Commerce erweitert den Zugang neben der klinischen Abgabe
Krankenhausapotheken machten im Jahr 2025 55,96 % des Vertriebs aus, da die klinische Abgabe die Rückverfolgbarkeit, Überwachung und Patientenbeobachtung unterstützt. Der E-Commerce wird voraussichtlich bis 2031 mit einem CAGR von 9,67 % wachsen. Direktvertrieb an Patienten und Online-Apothekenabwicklung erweitern den Zugang zu erstattungsfähiger medizinischer Ernährung und unterstützen Patienten, die die Therapie nach der Entlassung fortsetzen. Anforderungen an die medizinische Aufsicht im Rahmen der US-amerikanischen und europäischen Regelwerke schränken uneingeschränkte Direktvertriebsmodelle an Verbraucher weiterhin ein.
Einzelhandelsapotheken bleiben für ambulante Nutzer oraler Nahrungsergänzungsmittel und Patienten, die vom Krankenhaus nach Hause wechseln, relevant. Kate Farms erweiterte seinen High Protein Nutrition Shake im August 2026 auf mehr als 6.800 Walmart- und CVS-Standorte, was einer siebenfachen Steigerung der Einzelhandelsdistribution entspricht. Die Expansion verband versicherungsgedeckte medizinische Ernährung mit dem Zugang über den Masseneinzelhandel. Lieferanten müssen den Zugang mit Rückverfolgbarkeit, medizinischer Aufsicht und Kostenträgeranforderungen in Einklang bringen, was den Fall für integrierte Abwicklungs- und Patientenunterstützungsmodelle im Markt für Ernährungstherapie stärkt.
Geografische Analyse
Nordamerika hielt im Jahr 2025 41,78 % des Marktanteils der Ernährungstherapie, gestützt durch eine etablierte Krankenhausinfrastruktur und die Aufsicht über medizinische Lebensmittel. Die Region verzeichnet eine starke Nachfrage nach klinischer Ernährung im Krankenhaus und zu Hause. Daten der National Home Infusion Association zeigen, dass die Kosten für die Zubereitung von Beuteln für häusliche parenterale Ernährung von 2016 bis 2024 um 75,4 % gestiegen sind, während die Anzahl der Medicare-Lieferanten für häusliche enterale Ernährung von 2014 bis 2023 um 31 % zurückgegangen ist. Diese Einschränkungen beeinträchtigen die Anbieterkapazität trotz steigender Patientenbedürfnisse. Die Unterstützung des Healthcare Nutrition Council im Jahr 2026 für H.R. 2172 und das in der bereitgestellten Forschung zitierte CMS-Memorandum deuten auf einen stärkeren politischen Fokus auf die Verbesserung des Zugangs hin.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,59 % wachsen, angetrieben durch alternde Bevölkerungen und eine ausgeweitete Krankenversicherungsabdeckung für klinische Ernährung in China, Japan und Südkorea. In seiner Präsentation vom November 2025 bezeichnete Fresenius Kabi sich selbst als führenden Anbieter parenteraler Ernährung in China. Die japanischen Leitlinien von 2025 bieten spezifische Standards für das Ernährungsmanagement bei Sarkopenie und Gebrechlichkeit. Der AWGS-Konsens von 2025 erweiterte den Altersbereich für das Sarkopenie-Screening und könnte die anspruchsberechtigte Patientenpopulation in Südkorea, Australien und Indien ausweiten. Europa verfügt über etablierte Ernährungsprotokolle in Deutschland, Frankreich und dem Vereinigten Königreich, wo krankheitsspezifische Formeln und Heimversorgungsmodelle wichtige Wettbewerbsbereiche sind. Die chirurgischen und geriatrischen ESPEN-Leitlinien von 2025 unterstützen Ernährungsinterventionen für eine breitere Patientenpopulation.
Die GCC-Gesundheitsstrategien positionieren klinische Ernährung zunehmend im Rahmen des Managements nichtübertragbarer Krankheiten und unterstützen einen strukturierten Markteintritt im Nahen Osten und in Afrika. In Südamerika führt Brasilien den Markt an, wobei das öffentliche Gesundheitssystem SUS die Abdeckung enteraler Ernährung gemäß der bereitgestellten Forschung weiter ausbaut. Argentinien stützt sich stärker auf private Gesundheitsnetzwerke als primären Vertriebskanal. Diese regionalen Unterschiede erfordern von den Lieferanten, ihre Erstattungs-, Registrierungs- und Vertriebsstrategien an das jeweilige Gesundheitssystem anzupassen.

Wettbewerbslandschaft
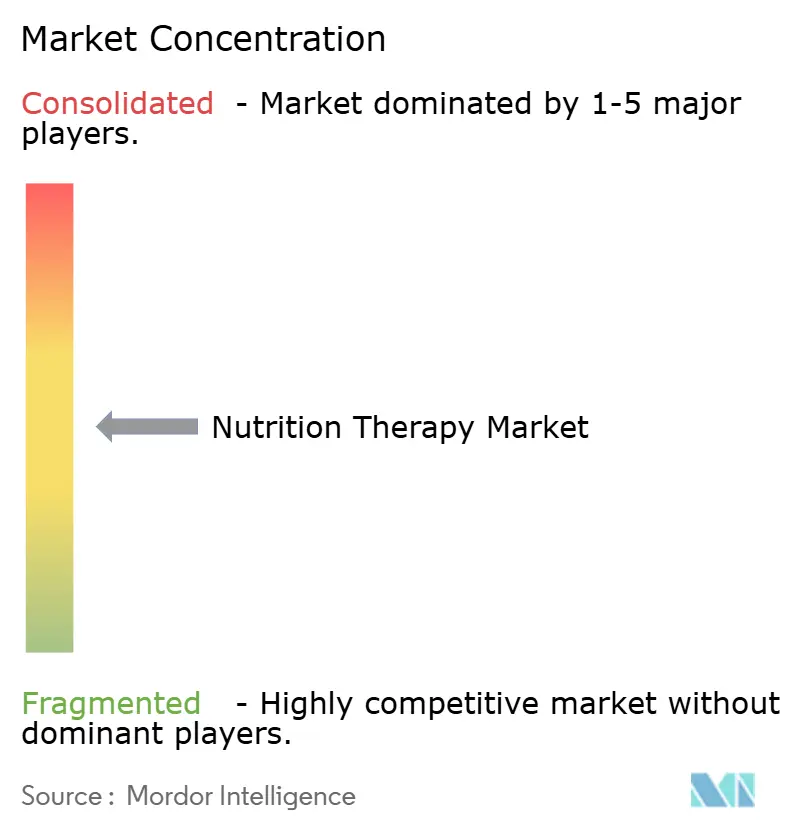
Der Markt für Ernährungstherapie ist mäßig konzentriert, wobei Fresenius Kabi, Nestlé Health Science, Abbott und Danone führende Positionen in der globalen klinischen Ernährung innehaben. Fresenius Kabi berichtete im dritten Quartal 2025 von einem organischen Umsatzwachstum von 7 % und positionierte sich als führender globaler Anbieter parenteraler Ernährung und zweitgrößter Anbieter enteraler Ernährung in Europa und China. Zu den Einführungen im Jahr 2026 gehörten Pedismof, Fresubin PLANT-BASED Tube Feed und NutriChef, was ein Portfolioerweiterungstempo schafft, das kleinere Lieferanten möglicherweise nur schwer mithalten können.
Danone stärkte seine Position in der medizinischen Ernährung durch den Erwerb einer Mehrheitsbeteiligung an Kate Farms im Juli 2025 und vereinte damit pflanzliche, vollwertige und klinische Formelkapazitäten. Fresenius Kabi führte Fresubin PLANT-BASED Tube Feed im März 2026 in Europa ein und bietet ein gebrauchsfertiges Produkt mit 1,5 kcal/ml, 100 % Sojaprotein und 500 ml mit Halal- und Koscher-Zertifizierungen an. Die NutriChef-Einführung im September 2026 fügte eine pflanzliche enterale Ernährungsoption mit echten Lebensmittelzutaten in sechs europäischen Ländern hinzu, während das OneBiome Lab von Danone den Fokus auf klinische und Mikrobiomforschung stärkte.
Spezialisierte Marken, darunter Kate Farms, Real Food Blends, Functional Formularies, Smartfish, AYMES, Nutrisens und Vegenat, adressieren spezifische Bedürfnisse der Ernährungstherapie, einschließlich Onkologie und krankheitsbedingter Mangelernährung. Die Patentbeispiele von Baxter konzentrierten sich auf gebrauchsfertige Mehrkammerbeutel für parenterale Ernährung mit integrierten Mikronährstoffen zur Verbesserung klinischer Arbeitsabläufe. ISO 22000, die europäische Verordnung 609/2013, Anforderungen an die Sterilproduktion und nationale Registrierungsstandards schaffen erhebliche Markteintrittsbarrieren für kleinere Anbieter, während führende Unternehmen von breiten Portfolios, klinischen Evidenzkapazitäten und regulatorischen Ressourcen profitieren.
Marktführer der Ernährungstherapiebranche
-
Abbott Laboratories
-
Fresenius Kabi AG
-
Danone S.A.
-
Nestlé S.A.
-
Baxter International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Fresenius Kabi führte NutriChef ein, eine pflanzliche enterale Formel mit Zutaten aus 21 Pflanzen und einem Anteil echter Lebensmittelzutaten von mehr als 75 %, in sechs europäischen Ländern.
- August 2026: Kate Farms weitete den Vertrieb seines auf GLP-1 ausgerichteten High Protein Nutrition Shake auf mehr als 6.800 Walmart- und CVS-Filialen im ganzen Land aus, was einer siebenfachen Steigerung entspricht.
- Juni 2026: Fresenius Kabi führte das pädiatrische Sortiment für parenterale Ernährung Pedismof in Europa ein und bietet altersspezifische, gebrauchsfertige Dreikammerbeutel für Frühgeborene bis hin zu Jugendlichen an.
- Februar 2026: Danone ging am Weltkrebstag eine Partnerschaft mit der Union for International Cancer Control ein, um die Ernährungsversorgung in globalen Krebsbehandlungspfaden zu fördern.


Umfang des globalen Berichts zum Markt für Ernährungstherapie
Gemäß dem Umfang des Berichts ist Ernährungstherapie, oft formal als medizinische Ernährungstherapie (MNT) bezeichnet, ein evidenzbasierter klinischer Behandlungsplan, der maßgeschneiderte Ernährungsänderungen, Ernährungsaufklärung und gezieltes Stoffwechselmanagement einsetzt, um spezifische Gesundheitszustände zu behandeln oder zu bewältigen.
Der Markt für Ernährungstherapie ist nach Produkt und Verabreichungsweg, Ernährungstyp, Therapiebereich, Altersgruppe, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkt und Verabreichungsweg umfasst der Markt orale Nahrungsergänzungsmittel, Sondenernährung (enterale Ernährung), parenterale Ernährung und sonstige. Nach Ernährungstyp ist der Markt in Standardernährung, spezialisierte Ernährung, krankheitsspezifische Ernährung, elementare und semi-elementare Ernährung, modulare Ernährung und medizinische Lebensmittel für angeborene Stoffwechselstörungen segmentiert. Nach Therapiebereich ist der Markt in Mangelernährung und krankheitsbedingte Mangelernährung, Onkologie, Diabetes, gastrointestinale Erkrankungen, neurologische Erkrankungen, Nierenerkrankungen, Atemwegserkrankungen, kardiovaskuläre Erkrankungen, Lebererkrankungen und sonstige kategorisiert. Nach Altersgruppe ist der Markt in Neugeborene, Säuglinge, Kinder, Erwachsene und ältere Erwachsene segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und ambulante chirurgische Zentren, Heimversorgungseinrichtungen, Pflegeheime und Seniorenheime, Spezialkliniken, Rehabilitationszentren und sonstige segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, E-Commerce und sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Orale Nahrungsergänzungsmittel |
| Sondenernährung (enterale Ernährung) |
| Parenterale Ernährung |
| Sonstige |
| Standardernährung |
| Spezialisierte Ernährung |
| Krankheitsspezifische Ernährung |
| Elementare und semi-elementare Ernährung |
| Modulare Ernährung |
| Medizinische Lebensmittel für angeborene Stoffwechselstörungen |
| Mangelernährung und krankheitsbedingte Mangelernährung |
| Onkologie |
| Diabetes |
| Gastrointestinale Erkrankungen |
| Neurologische Erkrankungen |
| Nierenerkrankungen |
| Atemwegserkrankungen |
| Kardiovaskuläre Erkrankungen |
| Lebererkrankungen |
| Sonstige |
| Neugeborene |
| Säuglinge |
| Kinder |
| Erwachsene |
| Ältere Erwachsene |
| Krankenhäuser und ambulante chirurgische Zentren |
| Heimversorgungseinrichtungen |
| Pflegeheime und Seniorenheime |
| Spezialkliniken |
| Rehabilitationszentren |
| Sonstige |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| E-Commerce |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt und Verabreichungsweg | Orale Nahrungsergänzungsmittel | |
| Sondenernährung (enterale Ernährung) | ||
| Parenterale Ernährung | ||
| Sonstige | ||
| Nach Ernährungstyp | Standardernährung | |
| Spezialisierte Ernährung | ||
| Krankheitsspezifische Ernährung | ||
| Elementare und semi-elementare Ernährung | ||
| Modulare Ernährung | ||
| Medizinische Lebensmittel für angeborene Stoffwechselstörungen | ||
| Nach Therapiebereich | Mangelernährung und krankheitsbedingte Mangelernährung | |
| Onkologie | ||
| Diabetes | ||
| Gastrointestinale Erkrankungen | ||
| Neurologische Erkrankungen | ||
| Nierenerkrankungen | ||
| Atemwegserkrankungen | ||
| Kardiovaskuläre Erkrankungen | ||
| Lebererkrankungen | ||
| Sonstige | ||
| Nach Altersgruppe | Neugeborene | |
| Säuglinge | ||
| Kinder | ||
| Erwachsene | ||
| Ältere Erwachsene | ||
| Nach Endnutzer | Krankenhäuser und ambulante chirurgische Zentren | |
| Heimversorgungseinrichtungen | ||
| Pflegeheime und Seniorenheime | ||
| Spezialkliniken | ||
| Rehabilitationszentren | ||
| Sonstige | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| E-Commerce | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Ernährungstherapie?
Der Markt für Ernährungstherapie ist im Jahr 2026 mit 59,21 Milliarden USD bewertet und wird voraussichtlich bis 2031 einen Wert von 80,74 Milliarden USD erreichen, bei einem CAGR von 6,40 %.
Welche Produktkategorie führt die Nachfrage in der Ernährungstherapie an?
Orale Nahrungsergänzungsmittel führten die Nachfrage mit einem Anteil von 45,66 % im Jahr 2025 an und werden voraussichtlich bis 2031 mit einem CAGR von 8,56 % wachsen.
Was treibt die Nachfrage nach klinischen Ernährungsprodukten an?
Alterung, krankheitsbedingte Mangelernährung, chronische Erkrankungen, Krebsversorgung, GLP-1-assoziierter Ernährungsbedarf und die Einführung der Heimversorgung weiten die Nachfrage aus.
Welcher Therapiebereich wächst am schnellsten?
Gastrointestinale Erkrankungen werden voraussichtlich bis 2031 mit einem CAGR von 7,93 % wachsen, gestützt durch Evidenz für enterale Ernährung bei Morbus Crohn.
Welche Region wächst am schnellsten im Bereich Ernährungstherapie?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,59 % wachsen, angetrieben durch alternde Bevölkerungen und eine breitere Abdeckung klinischer Ernährung.
Wie verändert die Heimversorgung die Versorgung mit klinischer Ernährung?
Heimversorgungseinrichtungen werden voraussichtlich bis 2031 mit einem CAGR von 9,45 % wachsen, was die Nachfrage nach gebrauchsfertigen Produkten, digitaler Unterstützung und zuverlässiger Abwicklung erhöht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
