
Tamaño y Participación del Mercado de Terapia Nutricional
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 59.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 80.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapia Nutricional por Mordor Intelligence
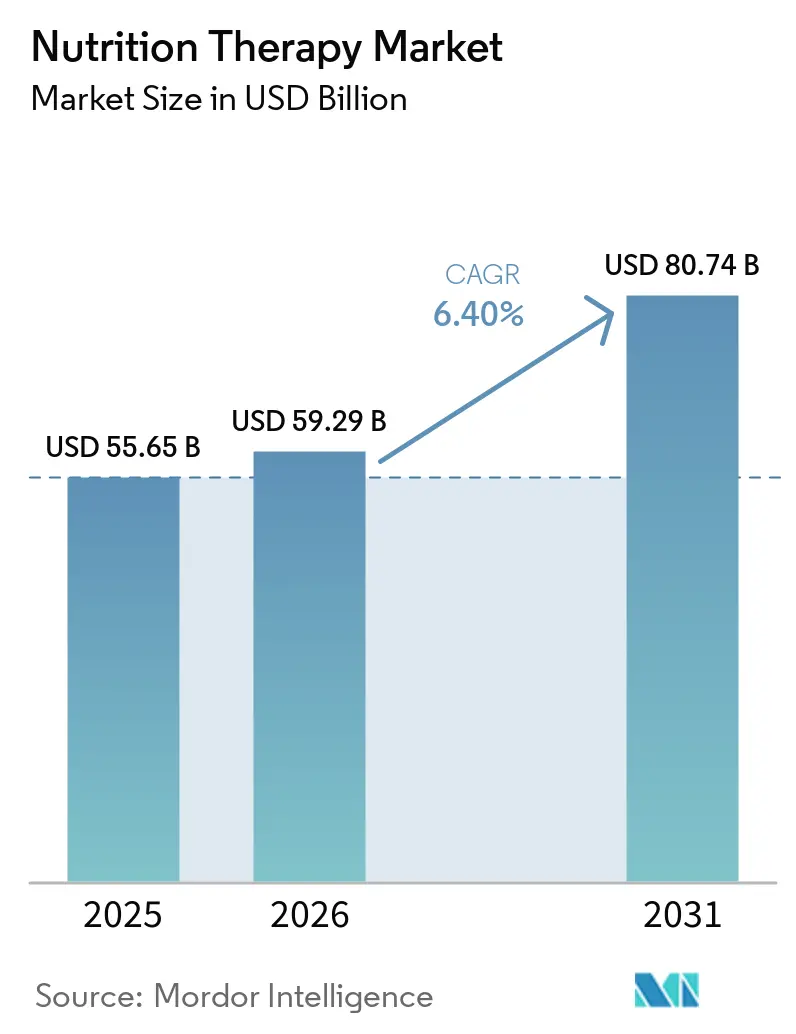
El tamaño del Mercado de Terapia Nutricional se valoró en 55,65 mil millones de USD en 2025 y se estima que crecerá desde 59,29 mil millones de USD en 2026 hasta alcanzar 80,74 mil millones de USD en 2031, a una CAGR del 6,40% durante el período de pronóstico (2026-2031).
El mercado de terapia nutricional incluye suplementos nutricionales orales, fórmulas enterales administradas por sonda, nutrición parenteral y alimentos médicos especializados utilizados en hospitales, atención domiciliaria, cuidados a largo plazo y entornos ambulatorios. La demanda está respaldada por la desnutrición relacionada con enfermedades en poblaciones envejecidas y personas que viven con enfermedades crónicas, así como por el uso más amplio del cribado nutricional en los protocolos de atención. La desnutrición relacionada con enfermedades en pacientes hospitalizados demuestra que la necesidad clínica se extiende más allá de los entornos de cuidados intensivos. La prestación de atención también está migrando de las salas hospitalarias hacia entornos domiciliarios y comunitarios, lo que favorece los formatos listos para usar y los servicios que pueden apoyar la atención ambulatoria. La actividad competitiva se centra en la evidencia clínica, los productos específicos para enfermedades, el acceso a la atención domiciliaria y la expansión de la cartera, aunque las brechas en el reembolso, los costos de fabricación y las diferentes clasificaciones de productos continúan limitando el acceso en varios países.
Conclusiones Clave del Informe
- Por producto y vía de administración, los suplementos nutricionales orales representaron el 45,66% de la participación del mercado de terapia nutricional en 2025 y se proyecta que crecerán a una CAGR del 8,56% hasta 2031.
- Por tipo de nutrición, la nutrición estándar representó el 38,45% del tamaño del mercado de terapia nutricional en 2025, mientras que se proyecta que la nutrición específica para enfermedades avanzará a una CAGR del 9,73% hasta 2031.
- Por área terapéutica, la desnutrición y la desnutrición relacionada con enfermedades representaron el 42,78% de la participación del mercado de terapia nutricional en 2025, mientras que se proyecta que las enfermedades gastrointestinales crecerán a una CAGR del 7,93% hasta 2031.
- Por grupo de edad, los adultos representaron el 39,89% de la demanda en 2025, mientras que se espera que los niños crezcan a una CAGR del 8,88% hasta 2031.
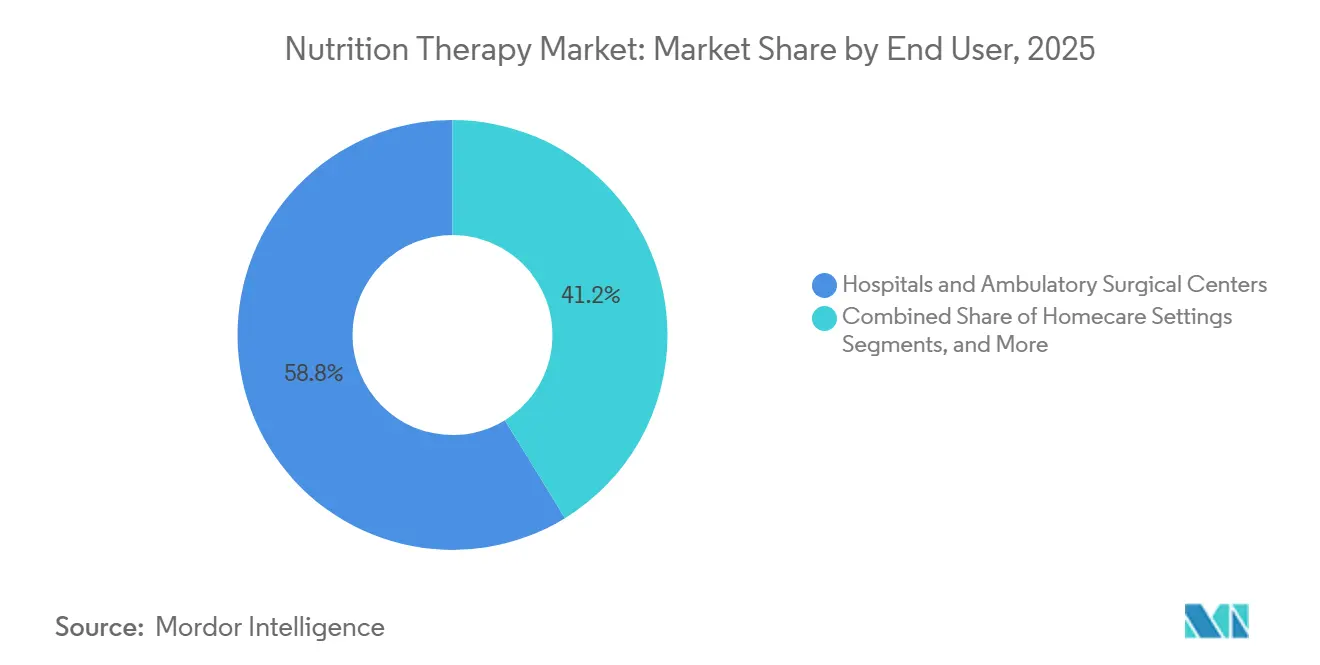
- Por usuario final, los hospitales y centros quirúrgicos ambulatorios representaron el 58,77% de la demanda en 2025, mientras que se proyecta que los entornos de atención domiciliaria crecerán a una CAGR del 9,45% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 55,96% de la demanda en 2025, mientras que se proyecta que el comercio electrónico se expandirá a una CAGR del 9,67% hasta 2031.
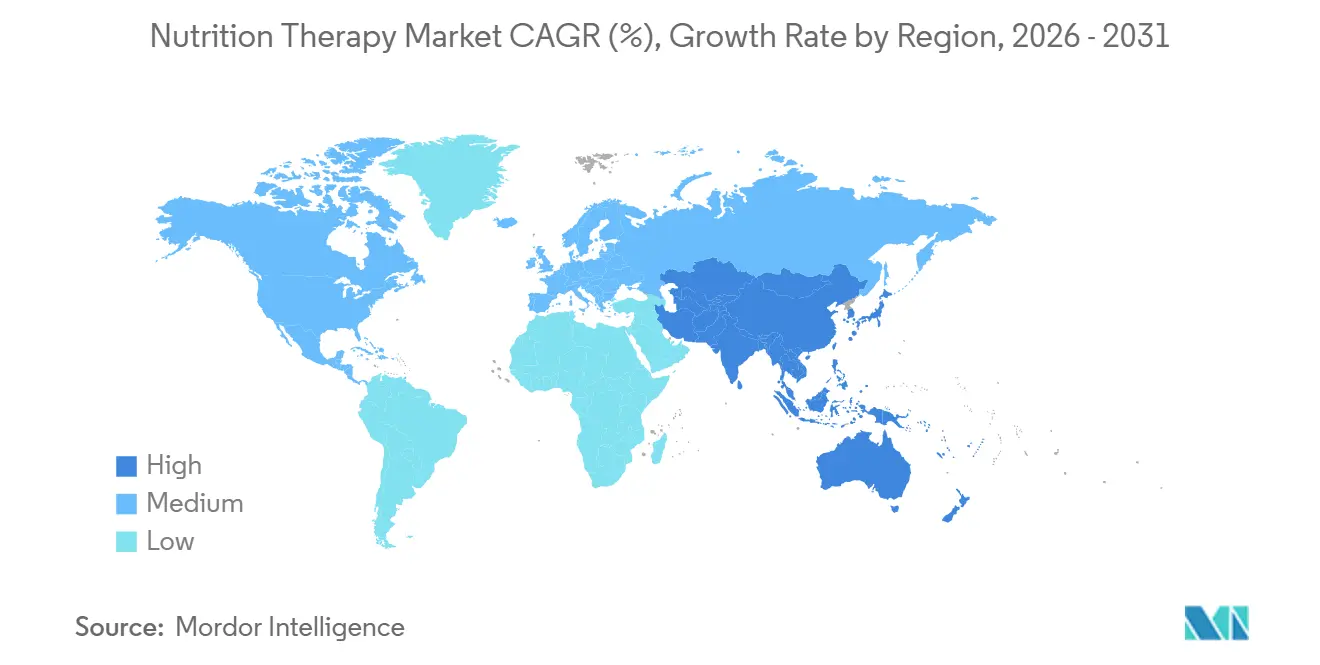
- Por geografía, América del Norte representó el 41,78% de la demanda en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 8,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Terapia Nutricional
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Gestión de la desnutrición y la sarcopenia vinculadas al envejecimiento | +2.1% | Global, concentrado en Europa, Japón y China | Largo plazo (≥ 4 años) |
| Aumento de la demanda de nutrición en enfermedades crónicas y oncología | +1.5% | Global, con América del Norte, Europa y Asia-Pacífico como regiones principales | Mediano plazo (2-4 años) |
| Transición del soporte nutricional hospitalario al domiciliario | +0.9% | América del Norte y Europa, con adopción temprana en Australia y Corea del Sur | Mediano plazo (2-4 años) |
| Generalización de la atención nutricional basada en evidencia | +0.6% | Global, con Europa y América del Norte a la cabeza | Largo plazo (≥ 4 años) |
| Pérdida muscular asociada a GLP-1 y demanda de soporte nutricional | +0.7% | América del Norte primero, seguida de Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Personalización de fórmulas mediante datos de enfermedad, tolerancia y microbioma | +0.5% | Europa y América del Norte, con centros de investigación selectivos en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gestión de la Desnutrición y la Sarcopenia Vinculadas al Envejecimiento
El envejecimiento de la población sigue siendo un impulsor sostenido de la demanda en el mercado de terapia nutricional. El consenso de 2025 del Grupo de Trabajo Asiático para la Sarcopenia amplió los criterios diagnósticos de la sarcopenia para incluir a adultos de entre 50 y 64 años, ampliando la elegibilidad para suplementos nutricionales orales y alimentos médicos ricos en proteínas.[1] Las directrices japonesas de 2025 recomendaron una ingesta de proteínas de 1,2 a 1,5 g/kg/día para adultos mayores con desnutrición relacionada con enfermedades, respaldando la demanda de productos enterales ricos en proteínas. Un metaanálisis en red de 2025 encontró que el entrenamiento de resistencia combinado con suplementación nutricional produjo mejores resultados en la sarcopenia que cualquiera de las intervenciones por separado.[2] Esta evidencia respalda la atención nutricional antes y después de la hospitalización y amplía las oportunidades de dispensación en entornos de atención domiciliaria y venta minorista.
Aumento de la Demanda de Nutrición en Enfermedades Crónicas y Oncología
Las enfermedades crónicas y la atención oncológica están incrementando la necesidad de evaluación y tratamiento nutricional sistemático en el mercado de terapia nutricional. La desnutrición relacionada con el cáncer afecta del 30% al 85% de los pacientes oncológicos, mientras que los protocolos de soporte nutricional siguen integrándose de manera inconsistente en las vías de atención. La Fundación Crohn's & Colitis declaró en su documento de posición de 2025 que la nutrición enteral exclusiva es una opción de primera línea para inducir la remisión en la enfermedad de Crohn, con tasas de remisión pediátrica del 67% al 80%.[3]
Un estudio de cohorte de 2025 informó que el infliximab combinado con nutrición enteral parcial mejoró la tasa de respuesta clínica a las 14 semanas al 87,01%, en comparación con el 74,75% de la monoterapia, y la tasa de remisión endoscópica a las 54 semanas al 84,42%, en comparación con el 65,66%.[4] La asociación de Danone en 2026 con la Unión Internacional contra el Cáncer demuestra que la defensa de la nutrición se está convirtiendo en parte de los esfuerzos comerciales para mejorar el acceso a la atención oncológica. Las directrices de la ESPEN de 2025 también incorporaron la evaluación del riesgo nutricional desde la preadmisión hasta el alta, integrando la atención nutricional dentro de la vía clínica más amplia.
Pérdida Muscular Asociada a GLP-1 y Demanda de Soporte Nutricional
El uso creciente de agonistas del receptor GLP-1 para el tratamiento de la obesidad ha creado un nuevo canal de demanda para la terapia nutricional. Un asesoramiento clínico conjunto de 2025 informó que la masa corporal magra representó el 38% de la pérdida de peso total promedio en los ensayos con GLP-1, mientras que el músculo representó el 20% del peso total perdido. El asesoramiento recomendó una ingesta de proteínas de 1,2 a 1,6 g/kg/día durante la pérdida de peso activa e identificó riesgos de deficiencias de hierro, calcio, magnesio, zinc y vitaminas A, D, B1 y B12. La supresión del apetito puede dificultar el logro de estos objetivos nutricionales a través de las comidas habituales. El acceso limitado al asesoramiento de dietistas registrados crea oportunidades para los suplementos nutricionales orales y los servicios ambulatorios que apoyan la ingesta supervisada.
Transición del Soporte Nutricional Hospitalario al Domiciliario
El soporte nutricional domiciliario está redefiniendo los requisitos de los productos y los modelos de prestación en el mercado de terapia nutricional. La Asociación Nacional de Infusión Domiciliaria informó que 220.000 estadounidenses dependen anualmente de la nutrición enteral domiciliaria, mientras que 32.000 dependen de la nutrición parenteral domiciliaria, según datos de 2025 a 2026. Las fórmulas enterales estables en estantería y listas para colgar, las bolsas de nutrición parenteral premezcladas y los suplementos orales ricos en proteínas son más adecuados para la administración domiciliaria que las alternativas preparadas en el hospital. El trabajo del Consejo de Nutrición Sanitaria de 2026 sobre la H.R. 2172, la Ley de Preservación del Acceso del Paciente a la Infusión Domiciliaria, pone de relieve el enfoque de las políticas en la economía de los proveedores y el acceso de los pacientes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Reembolso desigual para la nutrición oral y enteral domiciliaria | -0.6% | América del Norte y Europa, mientras que los mercados emergentes enfrentan una cobertura estructural limitada | Largo plazo (≥ 4 años) |
| Altos costos de fabricación de grado clínico y cumplimiento normativo | -0.4% | Global, con mayor presión sobre los fabricantes de múltiples jurisdicciones | Mediano plazo (2-4 años) |
| Clasificación fragmentada de productos entre alimentos, alimentos médicos y normativas farmacológicas | -0.3% | América del Norte, Europa y Asia-Pacífico, cada una con diferentes marcos de clasificación | Largo plazo (≥ 4 años) |
| Interoperabilidad limitada entre los datos nutricionales y los flujos de trabajo clínicos | -0.2% | Global, con mayor fricción en sistemas sin registros electrónicos de salud integrados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Desigual para la Nutrición Oral y Enteral Domiciliaria
Las brechas en el reembolso de los suplementos nutricionales orales y la nutrición enteral domiciliaria restringen el acceso de los pacientes a pesar de la clara necesidad clínica. El análisis de la Asociación Nacional de Infusión Domiciliaria sobre datos del CMS mostró que los proveedores de equipos de nutrición enteral domiciliaria de Medicare disminuyeron un 31%, mientras que los beneficiarios que recibían nutrición enteral domiciliaria cayeron un 27% entre 2014 y 2023. Los datos suministrados también mostraron que el costo promedio de preparar una bolsa de nutrición parenteral domiciliaria aumentó un 75,4% entre 2016 y 2024, mientras que el reembolso promedio por servicio disminuyó entre 2022 y 2024. Estas presiones sobre los costos y el reembolso cuestionan la viabilidad operativa de los proveedores especializados más pequeños. El acceso tardío a los productos nutricionales clínicamente indicados puede posponer el tratamiento hasta que la hospitalización se vuelva inevitable.
Altos Costos de Fabricación de Grado Clínico y Cumplimiento Normativo
La fabricación estéril y la validación clínica requieren una inversión sustancial, lo que favorece a los grandes proveedores de nutrición con sólido respaldo financiero. La Administración de Alimentos y Medicamentos de los Estados Unidos tomó medidas de emergencia en septiembre de 2026 para abordar la escasez de suministro de nutrición parenteral inicial para neonatos después de que dos instalaciones de externalización cerraran permanentemente. Este evento puso de manifiesto la redundancia limitada en la fabricación de nutrición de alto cumplimiento normativo. El cumplimiento de la Ley de Modernización de la Inocuidad Alimentaria, las Buenas Prácticas de Fabricación europeas y los requisitos de autorización de alimentos médicos específicos de cada país aumenta los costos y retrasa el lanzamiento de productos. Los proveedores que atienden a los países del GCC, Japón y Australia también enfrentan requisitos de registro nacional que pueden extender el tiempo de comercialización entre 12 y 24 meses. Las diferentes clasificaciones de alimentos, alimentos médicos y medicamentos generan incertidumbre regulatoria adicional en todas las regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto y Vía de Administración: Los Suplementos Nutricionales Orales Lideran la Demanda Mientras los Productos Enterales de Alimentos Reales Ganan Terreno
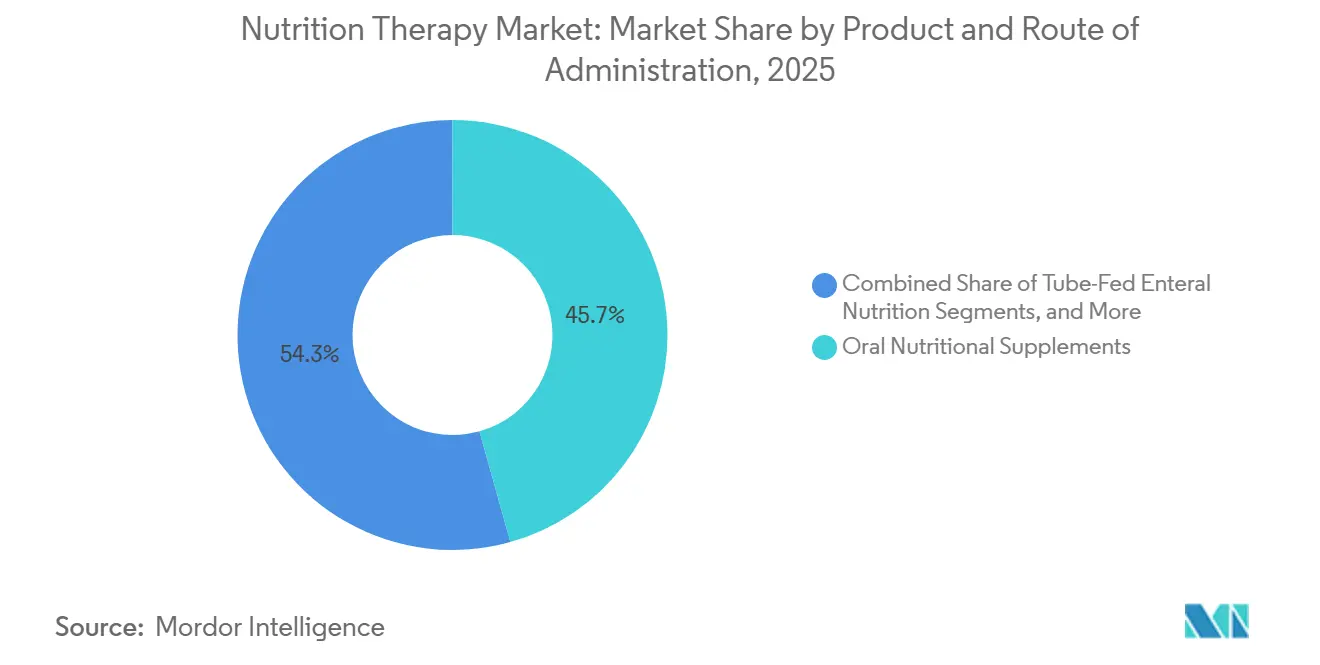
Los suplementos nutricionales orales representaron el 45,66% de la participación del mercado de terapia nutricional en 2025 y se proyecta que crecerán a una CAGR del 8,56% de 2026 a 2031. Apoyan la desnutrición relacionada con enfermedades, la oncología, la recuperación quirúrgica, la atención hospitalaria y el tratamiento ambulatorio. La nutrición enteral administrada por sonda sigue siendo importante en los cuidados intensivos, la oncología y la atención neurológica, mientras que la nutrición parenteral atiende a pacientes con necesidades clínicas complejas. Una revisión de 2025 informó que las fórmulas enterales poliméricas lograron la inducción de la remisión en hasta el 85% de los casos pediátricos de enfermedad de Crohn.
La actividad de patentes de Baxter en 2025 y 2026 para bolsas de nutrición parenteral multicámara esterilizadas por calor terminal se centró en simplificar la preparación a pie de cama y reducir los errores de dosificación. La adquisición por parte de Danone en julio de 2025 de una participación mayoritaria en Kate Farms combinó Kate Farms, Nutricia, Real Food Blends y Functional Formularies dentro de una plataforma de nutrición médica en América del Norte. La plataforma es elegible para la cobertura de Medicare, Medicaid y WIC en 35 estados y está presente en más de 1.500 hospitales de los Estados Unidos. Fresenius Kabi lanzó NutriChef en septiembre de 2026 en seis mercados europeos, con ingredientes de 21 plantas y más del 75% de contenido de alimentos reales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Nutrición: Las Fórmulas Específicas para Enfermedades Refuerzan el Valor Clínico
La nutrición estándar representó el 38,45% de la demanda en 2025, respaldada por su amplio uso en los formularios hospitalarios para los requerimientos generales de calorías y macronutrientes. Se prevé que la nutrición específica para enfermedades crezca a una CAGR del 9,73% de 2026 a 2031. Estas fórmulas abordan la enfermedad renal, la enfermedad hepática, el cáncer y la malabsorción mediante perfiles específicos de aminoácidos, proteínas y micronutrientes. Las fórmulas elementales y semielementales apoyan a los pacientes con enfermedad inflamatoria intestinal y malabsorción que no pueden tolerar proteínas intactas.
El consenso de la ECCO de 2025 recomendó las fórmulas poliméricas como la opción enteral preferida para la enfermedad inflamatoria intestinal debido a su eficacia comparable y mejor palatabilidad. La nutrición modular se utiliza cada vez más para la suplementación de proteínas en los protocolos de atención con GLP-1. Los alimentos médicos para errores innatos del metabolismo requieren fabricación controlada y cumplimiento normativo, mientras que los pagadores buscan cada vez más evidencia de resultados terapéuticos para el reembolso. Danone inauguró su Laboratorio OneBiome en París-Saclay en 2025 para combinar la investigación en microbiología y nutrición clínica.
Por Área Terapéutica: La Desnutrición Impulsa el Volumen Mientras las Enfermedades Gastrointestinales Impulsan el Crecimiento
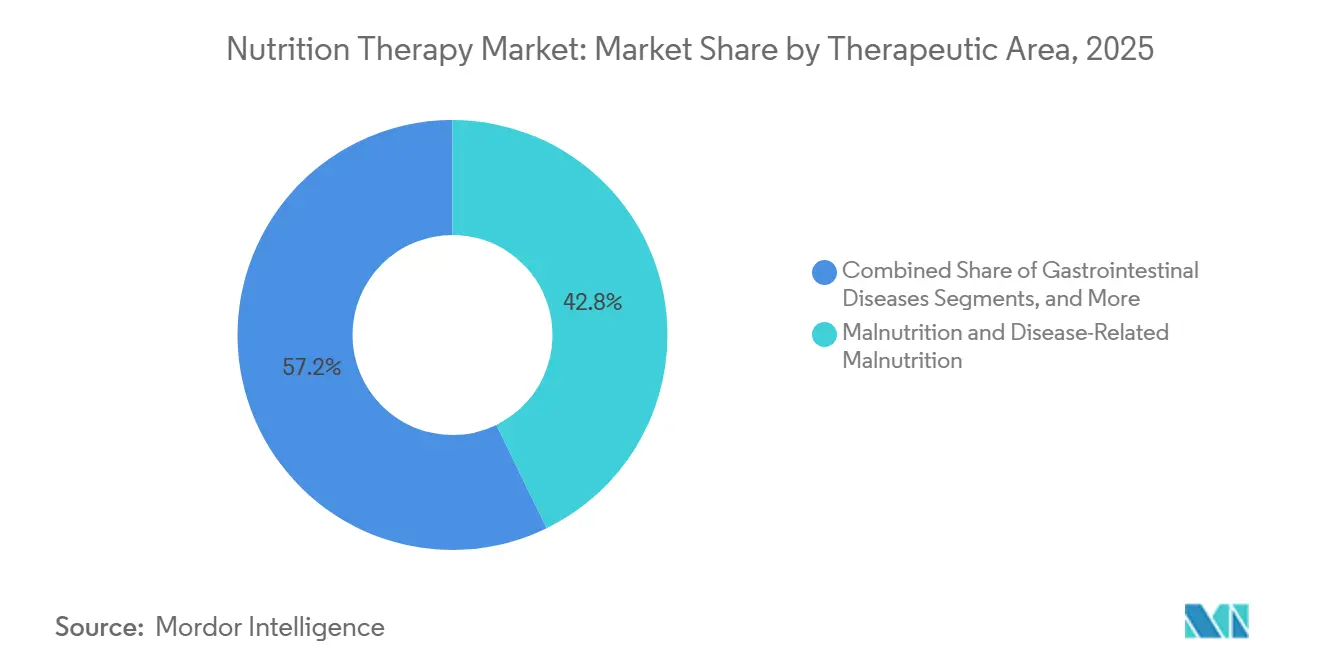
La desnutrición y la desnutrición relacionada con enfermedades representaron el 42,78% de la demanda en 2025, lo que la convierte en la aplicación terapéutica más grande en entornos hospitalarios, de cuidados a largo plazo, quirúrgicos y ambulatorios. La directriz geriátrica de la ESPEN de 2025 incluyó 82 recomendaciones basadas en evidencia para la atención nutricional de adultos mayores desnutridos y en riesgo. Se prevé que las enfermedades gastrointestinales crezcan a una CAGR del 7,93% de 2026 a 2031, respaldadas por la evidencia de la nutrición enteral exclusiva y parcial en la enfermedad de Crohn.
La oncología sigue siendo estratégicamente importante porque la atención nutricional afecta la tolerancia al tratamiento y la recuperación. La asociación de Danone con la UICC en 2026 busca establecer la atención nutricional como un componente reconocido de las vías de tratamiento del cáncer. La atención renal, neurológica, cardiovascular, hepática, respiratoria y relacionada con la diabetes requiere fórmulas altamente especificadas. Estos segmentos especializados favorecen a los fabricantes establecidos con amplias carteras clínicas, sólida evidencia clínica y capacidades regulatorias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad: Los Niños Registran el Crecimiento más Rápido a Medida que se Amplía la Evidencia Pediátrica
Los adultos representaron el 39,89% de la demanda en 2025, lo que refleja su gran participación en los ingresos hospitalarios, el uso de cuidados a largo plazo y el tratamiento oncológico ambulatorio. Se prevé que los niños crezcan a una CAGR del 8,88% de 2026 a 2031, respaldados por la cobertura del seguro público y una evidencia más sólida para la atención nutricional en la enfermedad inflamatoria intestinal infantil. La intervención temprana específica para enfermedades puede mejorar los resultados a largo plazo y reducir los costos de hospitalización. Kate Farms lanzó Nutrición Infantil en marzo de 2025 para niños de 1 a 13 años, con elegibilidad para Medicare, Medicaid y WIC.
Los neonatos y lactantes siguen siendo un grupo más pequeño pero clínicamente crítico. Fresenius Kabi introdujo su gama Pedismof en Europa en junio de 2026 para neonatos prematuros hasta adolescentes. Las bolsas de tres cámaras listas para usar combinan glucosa, aminoácidos equilibrados y SMOFlipid con ácidos grasos omega-3, reduciendo los riesgos asociados con la preparación pediátrica no estándar. Los adultos mayores siguen siendo el segundo grupo más grande, con una demanda vinculada al manejo de la sarcopenia y la desnutrición relacionada con enfermedades.
Por Usuario Final: La Demanda Hospitalaria Sigue Siendo la Mayor Mientras la Atención Domiciliaria Gana Ritmo
Los hospitales y centros quirúrgicos ambulatorios representaron el 58,77% de la demanda en 2025, lo que refleja el papel central de los dietistas hospitalarios, los médicos y los comités de formularios. Los hospitales son a menudo donde los proveedores identifican el riesgo nutricional e inician el tratamiento. Se prevé que los entornos de atención domiciliaria crezcan a una CAGR del 9,45% de 2026 a 2031, impulsados por las políticas de alta temprana, la preferencia de los pacientes por la atención domiciliaria y una cobertura de soporte más amplia.
Los hogares de ancianos y residencias para mayores siguen siendo usuarios constantes debido al envejecimiento demográfico y la prevalencia de la fragilidad. Las clínicas especializadas atienden a pacientes con enfermedad renal, cáncer y trastornos metabólicos que requieren una gestión clínica estrecha, mientras que los centros de rehabilitación incluyen cada vez más la nutrición en los protocolos de recuperación posaguda. El memorando del CMS citado en la investigación suministrada alentó la inversión en servicios de nutrición hospitalaria en 2026 y puede aumentar las derivaciones de pacientes clínicamente estables a proveedores de atención domiciliaria. Los proveedores requieren formatos que apoyen ambos entornos de atención, con orientación clara sobre la administración y una distribución confiable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: El Comercio Electrónico Amplía el Acceso Junto con la Dispensación Clínica
Las farmacias hospitalarias representaron el 55,96% de la distribución en 2025 porque la dispensación clínica apoya la trazabilidad, la supervisión y el seguimiento del paciente. Se prevé que el comercio electrónico crezca a una CAGR del 9,67% de 2026 a 2031. Las tiendas en línea directas al paciente y el cumplimiento de pedidos a través de farmacias en línea amplían el acceso a la nutrición médica cubierta y apoyan a los pacientes que continúan la terapia después del alta. Los requisitos de supervisión médica en los marcos normativos de los Estados Unidos y Europa continúan limitando los modelos directos al consumidor sin restricciones.
Las farmacias minoristas siguen siendo relevantes para los usuarios ambulatorios de suplementos orales y los pacientes que hacen la transición del hospital al hogar. Kate Farms amplió su Batido de Nutrición Alto en Proteínas a más de 6.800 ubicaciones de Walmart y CVS en agosto de 2026, lo que representa un aumento séptuple en la distribución minorista. La expansión conectó la nutrición médica cubierta por seguros con el acceso en grandes superficies minoristas. Los proveedores deben equilibrar el acceso con la trazabilidad, la supervisión médica y los requisitos de los pagadores, lo que refuerza el caso de los modelos integrados de cumplimiento y soporte al paciente en el mercado de terapia nutricional.
Análisis Geográfico
América del Norte representó el 41,78% de la participación del mercado de terapia nutricional en 2025, respaldada por la infraestructura hospitalaria establecida y la supervisión de alimentos médicos. La región tiene una fuerte demanda de nutrición clínica hospitalaria y domiciliaria. Los datos de la Asociación Nacional de Infusión Domiciliaria muestran que los costos de preparación de bolsas de nutrición parenteral domiciliaria aumentaron un 75,4% de 2016 a 2024, mientras que los proveedores de nutrición enteral domiciliaria de Medicare disminuyeron un 31% de 2014 a 2023. Estas restricciones afectan la capacidad de los proveedores a pesar de las crecientes necesidades de los pacientes. El apoyo del Consejo de Nutrición Sanitaria de 2026 a la H.R. 2172 y el memorando del CMS citado en la investigación suministrada indican un mayor enfoque de las políticas en la mejora del acceso.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,59% de 2026 a 2031, impulsada por el envejecimiento de las poblaciones y la expansión de la cobertura de seguros para la nutrición clínica en China, Japón y Corea del Sur. En su presentación de noviembre de 2025, Fresenius Kabi se identificó como el principal proveedor de nutrición parenteral en China. Las directrices japonesas de 2025 proporcionan estándares específicos de manejo nutricional para la sarcopenia y la fragilidad. El consenso del AWGS de 2025 amplió el rango de edad para el cribado de sarcopenia, lo que podría ampliar la población de pacientes elegibles en Corea del Sur, Australia e India. Europa cuenta con protocolos de nutrición establecidos en Alemania, Francia y el Reino Unido, donde las fórmulas específicas para enfermedades y los modelos de atención domiciliaria son áreas competitivas clave. Las directrices quirúrgicas y geriátricas de la ESPEN de 2025 respaldan las intervenciones nutricionales en una población de pacientes más amplia.
Las estrategias de salud del GCC posicionan cada vez más la nutrición clínica dentro del manejo de enfermedades no transmisibles, apoyando la entrada estructurada al mercado en Oriente Medio y África. En América del Sur, Brasil lidera el mercado, con el sistema de salud pública SUS continuando la expansión de la cobertura de nutrición enteral, según la investigación suministrada. Argentina depende más de las redes de atención médica privada como canal de distribución principal. Estas diferencias regionales requieren que los proveedores adapten las estrategias de reembolso, registro y distribución a cada sistema de salud.

Panorama Competitivo
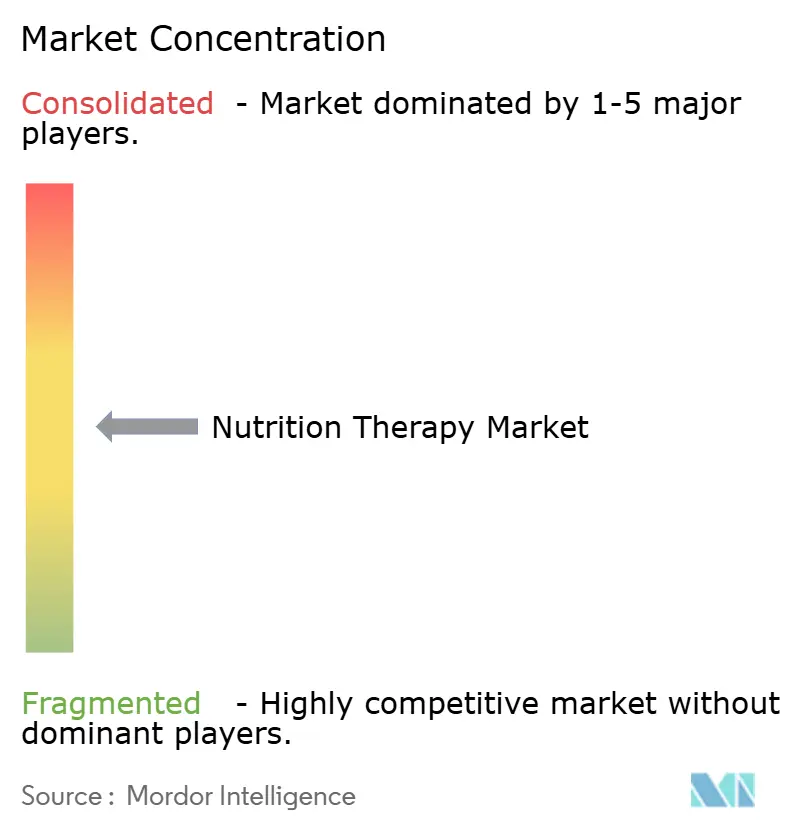
El mercado de terapia nutricional está moderadamente concentrado, con Fresenius Kabi, Nestlé Health Science, Abbott y Danone ocupando posiciones de liderazgo en la nutrición clínica global. Fresenius Kabi reportó un crecimiento orgánico de ingresos del 7% en el tercer trimestre de 2025 y se posicionó como el principal proveedor global de nutrición parenteral y el segundo mayor proveedor de nutrición enteral en Europa y China. Sus lanzamientos de 2026 incluyeron Pedismof, Fresubin PLANT-BASED Tube Feed y NutriChef, creando un ritmo de expansión de cartera que los proveedores más pequeños pueden encontrar difícil de igualar.
Danone amplió su posición en nutrición médica al adquirir una participación mayoritaria en Kate Farms en julio de 2025, combinando capacidades de fórmulas a base de plantas, alimentos integrales y nutrición clínica. Fresenius Kabi lanzó Fresubin PLANT-BASED Tube Feed en Europa en marzo de 2026, ofreciendo un producto listo para usar de 500 ml con 1,5 kcal/ml, 100% proteína de soja, con certificaciones halal y kosher. Su lanzamiento de NutriChef en septiembre de 2026 añadió una opción de nutrición enteral de origen vegetal con ingredientes de alimentos reales en seis países europeos, mientras que el Laboratorio OneBiome de Danone reforzó el enfoque en la investigación clínica y del microbioma.
Las marcas especializadas, incluidas Kate Farms, Real Food Blends, Functional Formularies, Smartfish, AYMES, Nutrisens y Vegenat, abordan necesidades específicas de terapia nutricional, incluida la oncología y la desnutrición relacionada con enfermedades. Los ejemplos de patentes de Baxter se centraron en bolsas de nutrición parenteral multicámara listas para usar con micronutrientes integrados para mejorar los flujos de trabajo clínicos. La norma ISO 22000, el Reglamento Europeo 609/2013, los requisitos de producción estéril y los estándares de registro nacional crean barreras significativas para los nuevos participantes más pequeños, mientras que las empresas líderes se benefician de amplias carteras, capacidades de evidencia clínica y recursos regulatorios.
Líderes de la Industria de Terapia Nutricional
-
Abbott Laboratories
-
Fresenius Kabi AG
-
Danone S.A.
-
Nestlé S.A.
-
Baxter International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Fresenius Kabi lanzó NutriChef, una fórmula enteral de origen vegetal que contiene ingredientes de 21 plantas y más del 75% de contenido de alimentos reales, en seis países europeos.
- Agosto de 2026: Kate Farms amplió la distribución de su Batido de Nutrición Alto en Proteínas dirigido a usuarios de GLP-1 a más de 6.800 tiendas de Walmart y CVS en todo el país, lo que representa un aumento séptuple.
- Junio de 2026: Fresenius Kabi lanzó la gama de nutrición parenteral pediátrica Pedismof en Europa, ofreciendo bolsas de tres cámaras listas para usar específicas por edad para neonatos prematuros hasta adolescentes.
- Febrero de 2026: Danone se asoció con la Unión Internacional contra el Cáncer en el Día Mundial contra el Cáncer para promover la atención nutricional dentro de las vías de tratamiento del cáncer a nivel mundial.


Alcance del Informe Global del Mercado de Terapia Nutricional
Según el alcance del informe, la terapia nutricional, a menudo denominada formalmente terapia de nutrición médica (TNM), es un plan de tratamiento clínico basado en evidencia que utiliza cambios dietéticos personalizados, educación nutricional y manejo metabólico específico para ayudar a tratar o gestionar condiciones de salud específicas.
El mercado de terapia nutricional está segmentado por producto y vía de administración, tipo de nutrición, área terapéutica, grupo de edad, usuario final, canal de distribución y geografía. Por producto y vía de administración, el mercado incluye suplementos nutricionales orales, nutrición enteral administrada por sonda, nutrición parenteral y otros. Por tipo de nutrición, el mercado está segmentado en nutrición estándar, nutrición especializada, nutrición específica para enfermedades, nutrición elemental y semielmental, nutrición modular y alimentos médicos para errores innatos del metabolismo. Por área terapéutica, el mercado está categorizado en desnutrición y desnutrición relacionada con enfermedades, oncología, diabetes, enfermedades gastrointestinales, enfermedades neurológicas, enfermedades renales, enfermedades respiratorias, enfermedades cardiovasculares, enfermedades hepáticas y otros. Por grupo de edad, el mercado está segmentado en neonatos, lactantes, niños, adultos y adultos mayores. Por usuario final, el mercado está segmentado en hospitales y centros quirúrgicos ambulatorios, entornos de atención domiciliaria, hogares de ancianos y residencias para mayores, clínicas especializadas, centros de rehabilitación y otros. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, comercio electrónico y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Suplementos Nutricionales Orales |
| Nutrición Enteral Administrada por Sonda |
| Nutrición Parenteral |
| Otros |
| Nutrición Estándar |
| Nutrición Especializada |
| Nutrición Específica para Enfermedades |
| Nutrición Elemental y Semielmental |
| Nutrición Modular |
| Alimentos Médicos para Errores Innatos del Metabolismo |
| Desnutrición y Desnutrición Relacionada con Enfermedades |
| Oncología |
| Diabetes |
| Enfermedades Gastrointestinales |
| Enfermedades Neurológicas |
| Enfermedades Renales |
| Enfermedades Respiratorias |
| Enfermedades Cardiovasculares |
| Enfermedades Hepáticas |
| Otros |
| Neonatos |
| Lactantes |
| Niños |
| Adultos |
| Adultos Mayores |
| Hospitales y Centros Quirúrgicos Ambulatorios |
| Entornos de Atención Domiciliaria |
| Hogares de Ancianos y Residencias para Mayores |
| Clínicas Especializadas |
| Centros de Rehabilitación |
| Otros |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Comercio Electrónico |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Producto y Vía de Administración | Suplementos Nutricionales Orales | |
| Nutrición Enteral Administrada por Sonda | ||
| Nutrición Parenteral | ||
| Otros | ||
| Por Tipo de Nutrición | Nutrición Estándar | |
| Nutrición Especializada | ||
| Nutrición Específica para Enfermedades | ||
| Nutrición Elemental y Semielmental | ||
| Nutrición Modular | ||
| Alimentos Médicos para Errores Innatos del Metabolismo | ||
| Por Área Terapéutica | Desnutrición y Desnutrición Relacionada con Enfermedades | |
| Oncología | ||
| Diabetes | ||
| Enfermedades Gastrointestinales | ||
| Enfermedades Neurológicas | ||
| Enfermedades Renales | ||
| Enfermedades Respiratorias | ||
| Enfermedades Cardiovasculares | ||
| Enfermedades Hepáticas | ||
| Otros | ||
| Por Grupo de Edad | Neonatos | |
| Lactantes | ||
| Niños | ||
| Adultos | ||
| Adultos Mayores | ||
| Por Usuario Final | Hospitales y Centros Quirúrgicos Ambulatorios | |
| Entornos de Atención Domiciliaria | ||
| Hogares de Ancianos y Residencias para Mayores | ||
| Clínicas Especializadas | ||
| Centros de Rehabilitación | ||
| Otros | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Comercio Electrónico | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de terapia nutricional?
El mercado de terapia nutricional está valorado en 59,21 mil millones de USD en 2026 y se proyecta que alcance 80,74 mil millones de USD en 2031, a una CAGR del 6,40%.
¿Qué categoría de producto lidera la demanda de terapia nutricional?
Los Suplementos Nutricionales Orales lideraron la demanda con una participación del 45,66% en 2025 y se prevé que crezcan a una CAGR del 8,56% hasta 2031.
¿Qué está impulsando la demanda de productos de nutrición clínica?
El envejecimiento, la desnutrición relacionada con enfermedades, las enfermedades crónicas, la atención oncológica, las necesidades nutricionales asociadas al GLP-1 y la adopción de la atención domiciliaria están expandiendo la demanda.
¿Qué área terapéutica está creciendo más rápido?
Se proyecta que las Enfermedades Gastrointestinales crezcan a una CAGR del 7,93% hasta 2031, respaldadas por la evidencia de la nutrición enteral en la enfermedad de Crohn.
¿Qué región está creciendo más rápido en terapia nutricional?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,59% de 2026 a 2031, impulsada por el envejecimiento de las poblaciones y una mayor cobertura de nutrición clínica.
¿Cómo está cambiando la atención domiciliaria la prestación de nutrición clínica?
Se proyecta que los Entornos de Atención Domiciliaria crezcan a una CAGR del 9,45% hasta 2031, lo que aumenta la demanda de productos listos para usar, soporte digital y cumplimiento confiable.


 Sus datos están seguros y nunca se venden ni se comparten.
